

Auto, habitation et risques d'entreprise. Chaque décision de sinistre est motivée.
Vos branches de masse reposent déjà sur des modèles : scores de tri, propositions de provisions, alertes fraude et tarifs de renouvellement. HONESTAS conserve la partie du dossier qui fait souvent défaut : qui a pris la décision, sur la base de quelles pièces, selon quelles clauses et en vertu de quelle délégation. De la déclaration de sinistre jusqu'au règlement scellé.


Six décisions dans chaque portefeuille d'indemnisation et de tarification.
Chacune laisse une trace identique. Ouvrez-en une pour voir les éléments d'entrée, la décision finale et le signataire.


Déclaration de sinistre (FNOL) et tri
Le dossier de sinistre est ouvert à partir d'un appel, de l'application, d'un formulaire web ou d'un e-mail. Les garanties sont vérifiées et le tri l'oriente vers la file de traitement appropriée, ou vers un comité de décision avec un président désigné lorsque le montant ou les indicateurs l'exigent.
- Données d'entrée
- Appels, formulaires, e-mails, photos et police d'assurance
- Résultat
- Un dossier ouvert avec garanties vérifiées, une orientation et la liste des pièces manquantes
- Signataire
- Gestionnaire sinistres
Provisions et acomptes
L'IA propose une provision appuyée sur les pièces du dossier. Chaque acompte est versé avec son propre motif et son propre enregistrement, afin qu'un règlement partiel ne puisse jamais être interprété comme une offre définitive.
- Données d'entrée
- Le rapport d'expertise, les devis et l'historique des sinistres
- Résultat
- Une provision justifiée et chaque paiement accompagné de son motif
- Signataire
- Gestionnaire de sinistres dans la limite de ses pouvoirs. Validation par un second intervenant au-delà du plafond
Règlement, vétusté et refus de garantie
Le comité de décision examine les arguments pour et contre la prise en charge. Une déduction pour vétusté ou amélioration, tout comme un refus de garantie, s'appuie sur la clause applicable, formulée en termes clairs pour l'assuré.
- Données d'entrée
- Le dossier de sinistre, le texte de la police et les points en litige
- Résultat
- Une décision motivée et un projet de courrier de décision
- Signataire
- Le président du comité, généralement le responsable indemnisation
Subrogation et recours
Lorsqu'un tiers est responsable, le dossier de recours est constitué à partir du même enregistrement scellé, regroupant les preuves qu'exigera la partie adverse ainsi que le détail des règlements effectués.
- Données d'entrée
- La décision scellée, les preuves de responsabilité et les règlements
- Résultat
- Un dossier de recours et un projet de mise en demeure
- Signataire
- Gestionnaire recours
Réclamations
Une réclamation s'ouvre directement sur l'enregistrement concerné. Le gestionnaire visualise la décision, ses motifs et ce qui a été communiqué à l'assuré, et la réponse est contrôlée avant son envoi.
- Données d'entrée
- La réclamation, la décision scellée et les courriers envoyés
- Résultat
- Une réponse étayée par les faits, dans le respect de votre délai de traitement
- Signataire
- Gestionnaire réclamations
Renouvellements et tarification
Toute modification de grille tarifaire affiche l'ensemble des primes impactées avant même son approbation. Chaque tarif de renouvellement auto et habitation est contrôlé par rapport au plafond fixé par les règles de tarification : un renouvellement équivalent de première année en Irlande, ou un tarif client nouveau équivalent au Royaume-Uni.
- Données d'entrée
- Le modèle de tarification, les grilles tarifaires et le portefeuille de renouvellement
- Résultat
- Des grilles approuvées et un contrôle sur chaque prime de renouvellement
- Signataire
- Actuaire tarification, puis un second approbateur
Une tempête, un entrepôt frigorifique et un sinistre de 1,24 M£.
Un sinistre dommages aux biens d'entreprise chez Northgate Mutual, un assureur fictif. Six étapes, du premier appel jusqu'au règlement scellé vérifiable par le réassureur. Faites défiler la page, l'écran suit chaque étape.
- 01 · Première déclaration
La tempête Ashling arrache la toiture d'un entrepôt frigorifique.
Rita Okon, de Harbourline Cold Store, appelle le 2 octobre. Le dossier de sinistre est ouvert à partir de l'appel, les garanties sont vérifiées au titre de la police dommages aux biens professionnels, et le tri l'oriente vers un comité de décision en raison de son montant.
Rita Okon déclare le sinistre. Le service indemnisation vérifie la synthèse.
honestas · claims · CLM-7741Données d'exempleSinistre 7741 · Dommages de tempête sur la toiture d'un entrepôt frigorifiqueCLM-7741NouveauPremière déclarationAcomptePreuvesSallePouvoirsScelléIssu de l'appel- Assuré
- Harbourline Cold Store
- Appelant
- Rita Okon
- Événement
- Tempête Ashling · 2 oct.
- Courtier
- Tollard
Vérification des garanties- Garantie
- Bâtiments, tempête
- Également
- Pertes d'exploitation
- Franchise
- £250,000
- Statut
- Garanties acquises à ce stade
TriageLa première estimation dépassant 500 000 £, le dossier est orienté vers un comité de décision présidé par Sara Lindqvist, responsable indemnisation.
Ouvert à partir de la transcription de l'appel. Aucune décision n'a été prise.
- 02 · Acompte
Les fonds sont débloqués avant le règlement définitif du sinistre.
L'entrepôt doit maintenir son stock au froid. Le 9 octobre, Sara valide un acompte de 310 000 £. Ce versement comporte son propre motif, précise à l'assuré qu'il ne s'agit pas d'une offre définitive, et fait l'objet d'un enregistrement scellé distinct.
Sara Lindqvist, responsable indemnisation, en fait la demande. Une seconde personne la valide.
honestas · claims · claim paymentsDonnées d'exempleAcompte · CLM-7741CLM-7741Payé le 9 oct.Première déclarationAcomptePreuvesSallePouvoirsScelléLe règlement- Montant
- £310,000
- Bénéficiaire
- Harbourline Cold Store
- Pourquoi maintenant
- Le stock doit être maintenu au froid
- Demandé par
- Sara Lindqvist
Ce que verra l'assuréNous vous avons versé un acompte de 310 000 £ afin de vous permettre de poursuivre votre activité. Ceci ne constitue pas notre offre d'indemnisation définitive. Nous reviendrons vers vous dès réception du rapport de l'expert.
dossier 2026-1009-7741 décidé Acompte · 310 000 £ scellé 9 oct. 2026, 14:02 BSTScellé dans un enregistrement distinct du règlement définitif - 03 · Preuves
Chaque pièce, avec sa source et son ancienneté.
Le rapport de l'expert, quatorze photos, le devis de l'assuré et l'historique des sinistres sont rassemblés dans le dossier de preuves. Chaque élément indique sa provenance et précise s'il est encore suffisamment récent pour être retenu.
Sara examine les pièces avant la tenue du comité.
honestas · preuves de décision · le plateau de preuvesDonnées d'exemple

Le plateau de preuves. Neuf pièces, chacune indiquant sa provenance et son ancienneté par rapport à sa durée de validité. Les éléments manquants sont explicitement mentionnés, et non laissés en blanc.Données d'exemple - 04 · Salle de décision
Indemniser intégralement ou appliquer un abattement pour amélioration ?
Un siège IA plaide pour un règlement intégral. Un autre plaide pour un abattement pour plus-value. Le contradicteur soulève la question de la toiture de 2023 et de son poseur, aujourd'hui en redressement judiciaire. Sara tranche en faveur du règlement intégral et ouvre un recours.
Sara Lindqvist préside. Le second modèle confirme sa décision.
honestas · decision rooms · CLM-7741Données d'exempleRèglement · Sinistre 7741CLM-7741Décision à rendrePremière déclarationAcomptePreuvesSallePouvoirsScelléPrésidenceSara LindqvistResponsable indemnisationIA · pourPayer intégralementTempête, photos, rapportIA · contrePlus-valueNouveaux panneaux, gamme supérieureContradicteurLa toiture de 2023Poseur désormais insolvableArguments contreLes nouveaux panneaux sont d'une gamme supérieure à l'ancienne toiture. Une partie du coût peut constituer une plus-value.ContradicteurLa toiture a été posée en 2023 par une entreprise aujourd'hui en redressement judiciaire. Sa garantie peut couvrir une partie des dommages. Se renseigner avant de régler intégralement.Sara LindqvistRégler intégralement, soit 930 000 £ supplémentaires. Les anciens panneaux ne sont plus fabriqués, un remplacement à l'identique est donc impossible. Demander la garantie de 2023 aux administrateurs judiciaires et ouvrir un recours.Second modèle : confirme la décision. Aucun règlement ne part sans l'accord des deux.
- 05 · Pouvoir d'engagement
Vérifié avant sa signature.
HONESTAS calcule l'engagement que représente cet acte par rapport à sa délégation de pouvoir pour les sinistres de la tempête Ashling. Chaque contrôle est validé, elle peut donc signer. En cas d'échec, le dossier aurait été transmis à la personne désignée dans la règle de référé.
Priya Raman a enregistré ce pouvoir. Elle ne peut pas l'exercer elle-même.
honestas · preuve de décision · habilité à trancher ?Données d'exemple

Est-elle habilitée à trancher ? Sara peut engager 930 000 £ supplémentaires sur les sinistres de la tempête Ashling tout en restant dans sa limite de 5 000 000 £. Neuf contrôles, dans l'ordre, avant toute signature.Données d'exemple - 06 · Scellé
Signé, scellé et envoyé au réassureur.
Sara signe avec sa clé d'accès. Les deux décisions sont réunies dans un unique Passeport de décision, envoyé au réassureur via un lien temporaire. Toute personne disposant du lien peut le vérifier, sans créer de compte.
Kelling Reed, le réassureur sur la tranche, le vérifie de son côté.
honestas · preuves de décision · passeportDonnées d'exemple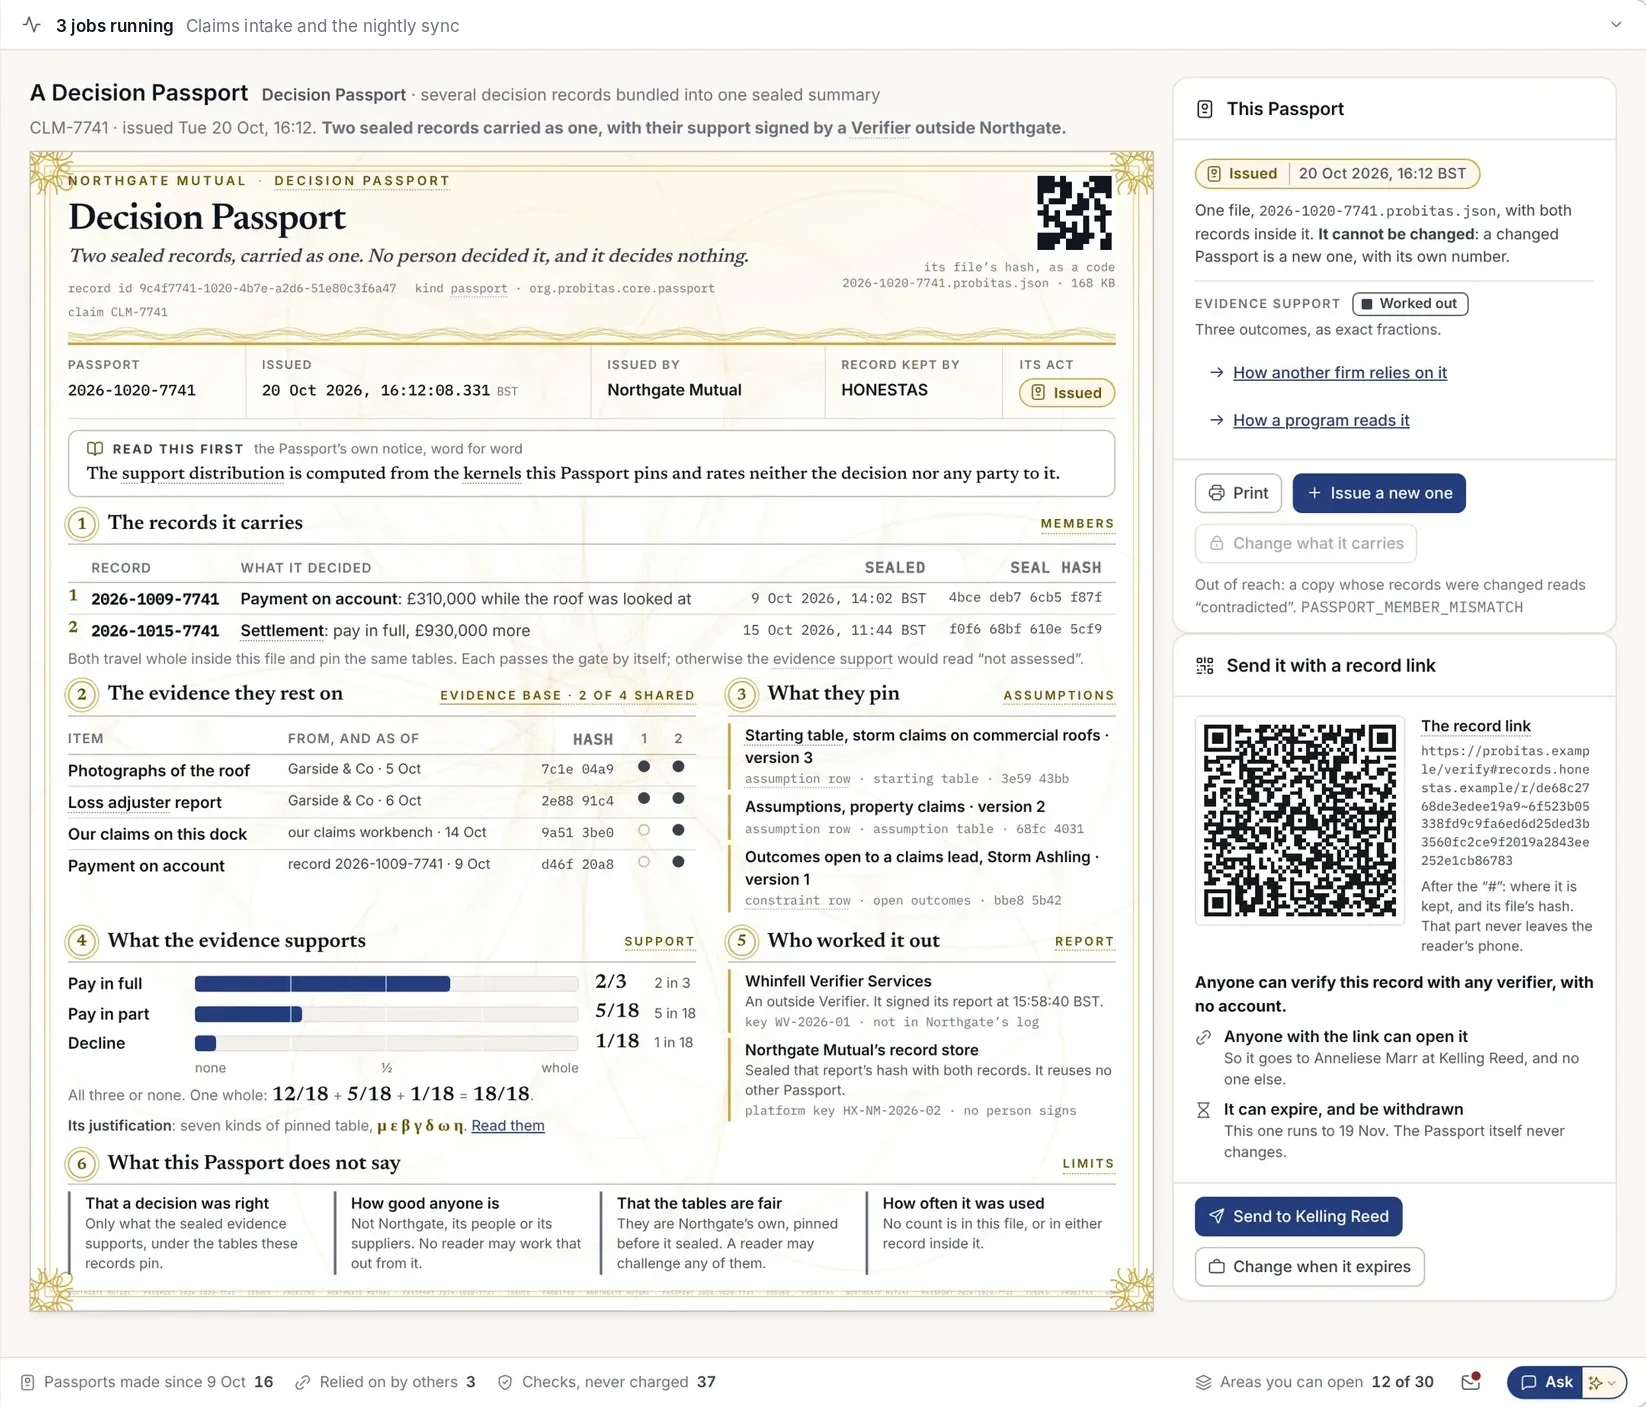
Deux décisions, un seul Passeport. L'acompte et le règlement définitif, avec les pièces justificatives sur lesquelles ils reposent et ce que le Passeport ne dit pas.Données d'exemple
- Assuré
- Harbourline Cold Store
- Appelant
- Rita Okon
- Événement
- Tempête Ashling · 2 oct.
- Courtier
- Tollard
- Garantie
- Bâtiments, tempête
- Également
- Pertes d'exploitation
- Franchise
- £250,000
- Statut
- Garanties acquises à ce stade
La première estimation dépassant 500 000 £, le dossier est orienté vers un comité de décision présidé par Sara Lindqvist, responsable indemnisation.
Ouvert à partir de la transcription de l'appel. Aucune décision n'a été prise.
- Montant
- £310,000
- Bénéficiaire
- Harbourline Cold Store
- Pourquoi maintenant
- Le stock doit être maintenu au froid
- Demandé par
- Sara Lindqvist
Nous vous avons versé un acompte de 310 000 £ afin de vous permettre de poursuivre votre activité. Ceci ne constitue pas notre offre d'indemnisation définitive. Nous reviendrons vers vous dès réception du rapport de l'expert.
Second modèle : confirme la décision. Aucun règlement ne part sans l'accord des deux.
Aligné sur la réglementation pour l'auto, l'habitation et les risques d'entreprise.
Chaque dossier scellé est relié aux articles réglementaires auxquels il répond, afin que les preuves soient prêtes avant même le contrôle du superviseur.
- Solvency IIDirective 2009/138/CE, telle que modifiée par la directive (UE) 2025/2Une gouvernance, une gestion des risques et des provisions techniques que vous pouvez justifier. Les règles révisées s'appliquent à compter du 30 janvier 2027.
- Distribution d’assurancesDirective (UE) 2016/97 (DDA), art. 17 et 25Agir de manière honnête, loyale et au mieux des intérêts des clients, avec une surveillance et gouvernance pour chaque produit commercialisé.
- DORARèglement (EU) 2022/2554Risque lié aux TIC, notification des incidents et registre des prestataires tiers de services TIC, applicable depuis le 17 janvier 2025.
- GDPRRèglement (UE) 2016/679, art. 22Un assuré peut demander une intervention humaine pour réexaminer une décision prise sur le seul fondement d'un traitement automatisé. Dans HONESTAS, une personne nommément désignée signe chacune d'elles.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 et 81/2025Information claire et traitement équitable des clients en Irlande, applicable à compter du 24 mars 2026.
- Majoration de fidélité (Price walking), IrlandeInsurance Requirements Regulations 2022Aucun renouvellement auto ou habitation tarifé au-dessus du prix équivalent de premier renouvellement, et une révision annuelle de la tarification. Depuis le 1er juillet 2022.
- Pratiques tarifaires, Royaume-UniFCA ICOBS 6B (PS21/5)Un tarif de renouvellement habitation ou auto n'excédant pas le tarif équivalent en affaire nouvelle. Depuis le 1er janvier 2022.
- Consumer Duty et gestion des sinistres, Royaume-UniFCA PRIN 2A et ICOBS 8.1.1RBons résultats et juste valeur pour les clients particuliers depuis le 31 juillet 2023, et des sinistres gérés rapidement et équitablement.
Ceci ne constitue pas un conseil juridique. Les certifications et avis juridiques relèvent de vos échanges avec vos conseils.
Aller plus loin
Testez-le sur vos propres sinistres.
Confiez-nous un type de sinistre : bris de glace auto, dégât des eaux ou tempête en risques d'entreprise. Nous le traiterons de la déclaration (FNOL) jusqu'au règlement scellé.