

Chaque risque sur le terrain réel. Avant que la tempête ne touche terre.
Chaque bien assuré figure sur une carte 3D, alimentée par les flux d’aléas en direct de Copernicus, de la NOAA, de l’USGS et de FIRMS. Tracez la trajectoire de la tempête, visualisez les engagements exposés et ouvrez les dossiers de sinistres à venir, avant même le premier appel. Les données d’exposition sont importées au format standard du marché, et la carte fonctionne sur le terrain même sans réseau.
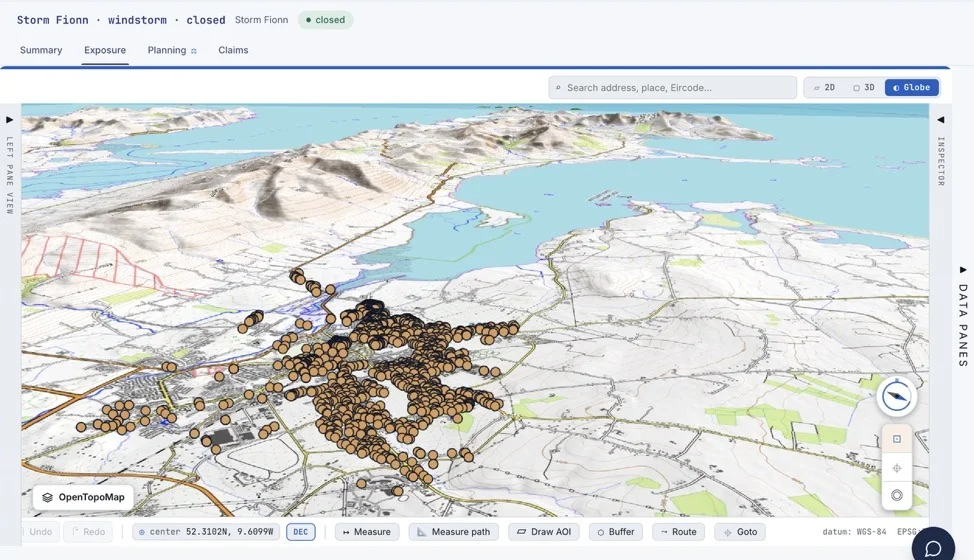
Une seule carte, où que vous travailliez.
La même carte se trouve derrière la liste des sinistres, les échanges et le poste de souscription. Chacun voit les calques autorisés par son rôle.
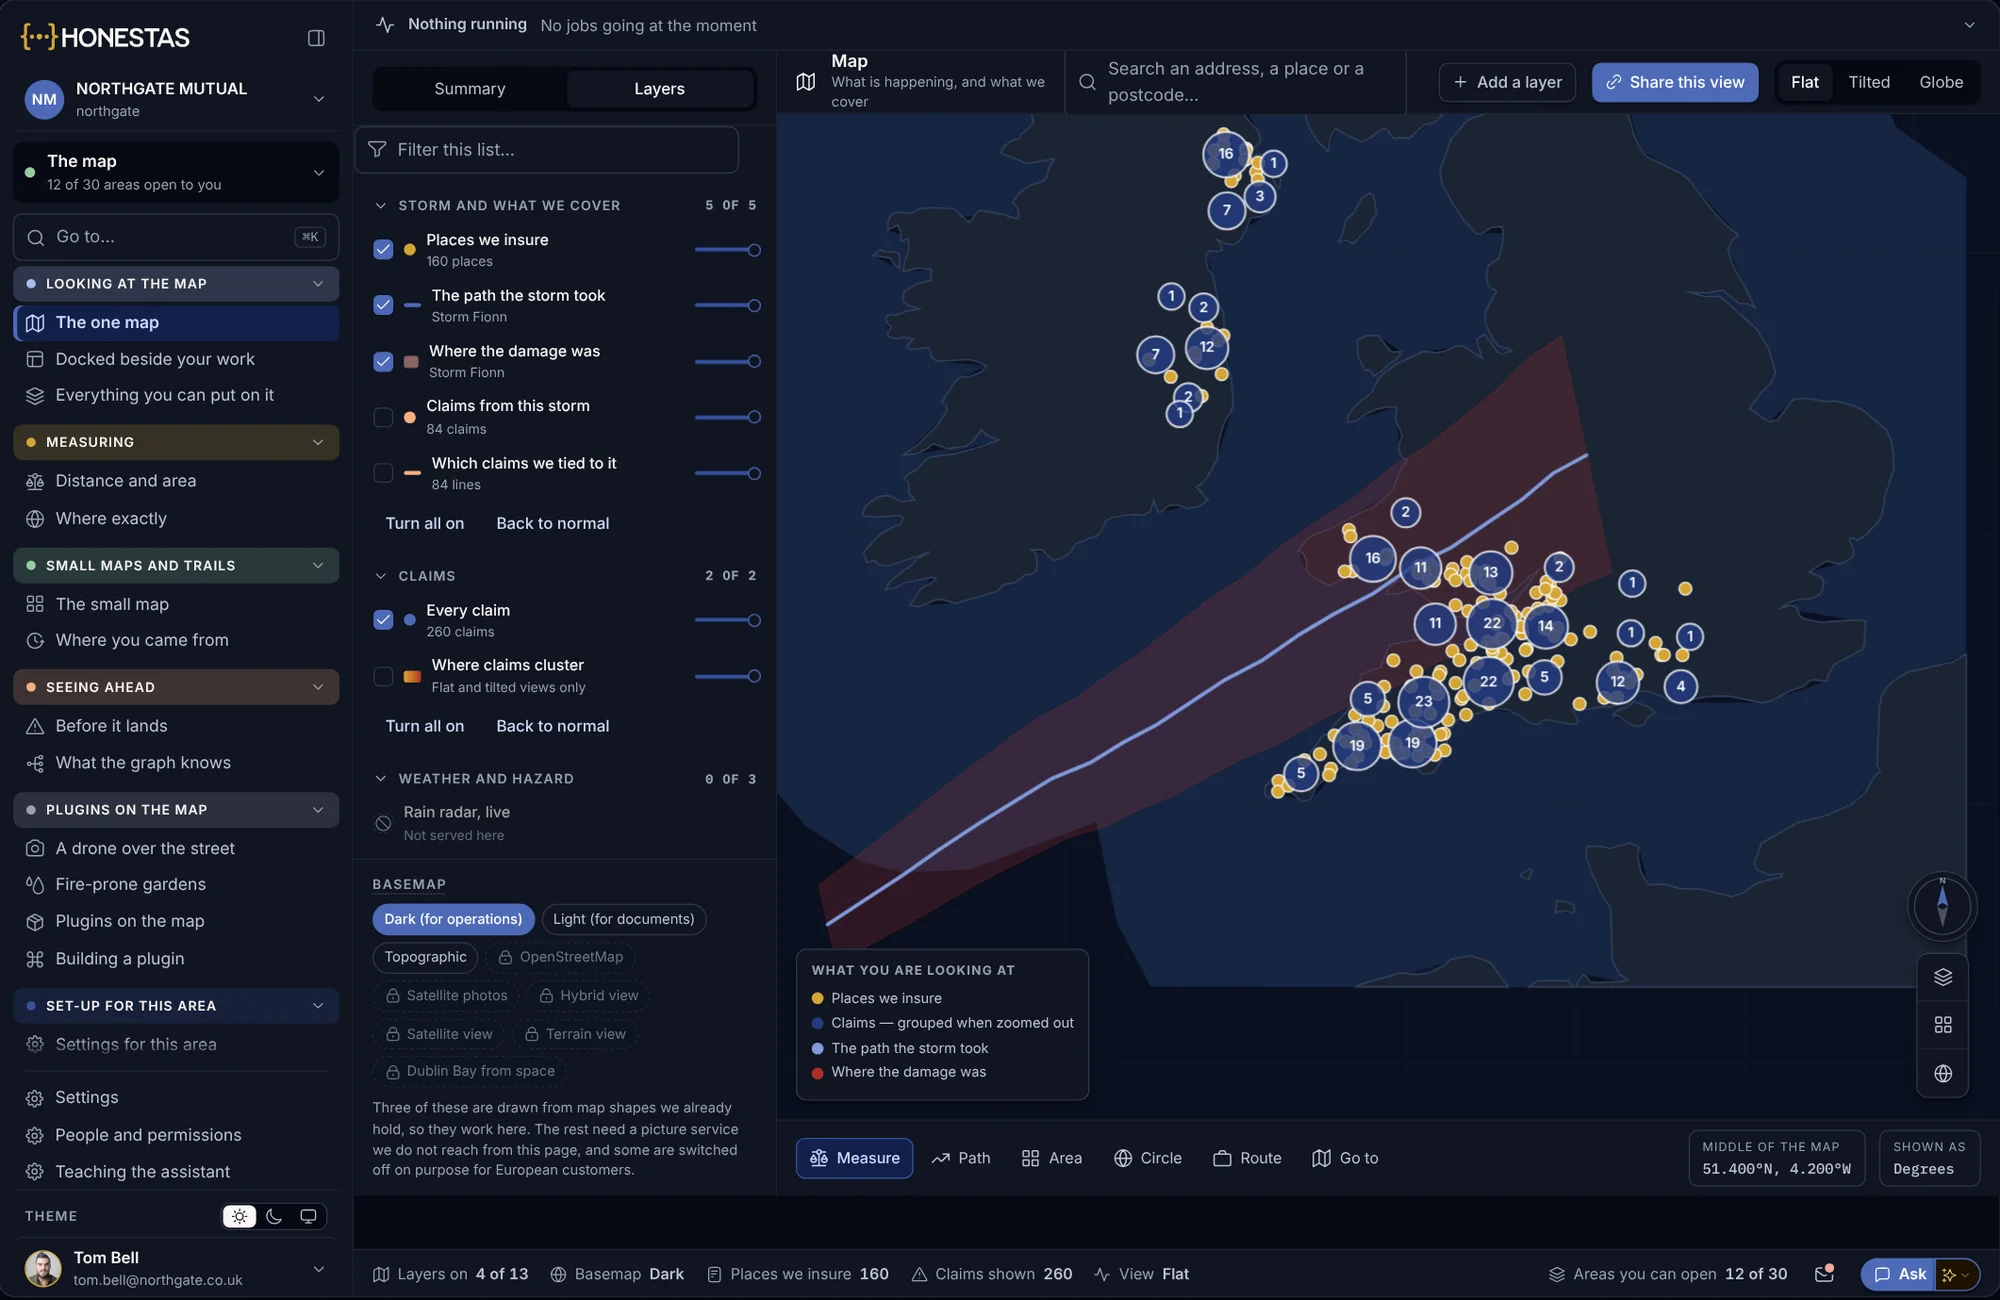
L’exposition, la tempête et les sinistres
Les biens que vous assurez, la trajectoire de la tempête, les zones endommagées et les sinistres qui en découlent, sur une seule carte consultable calque par calque.
- Calques par tempête, garantie et sinistres
- Regroupés en vue éloignée

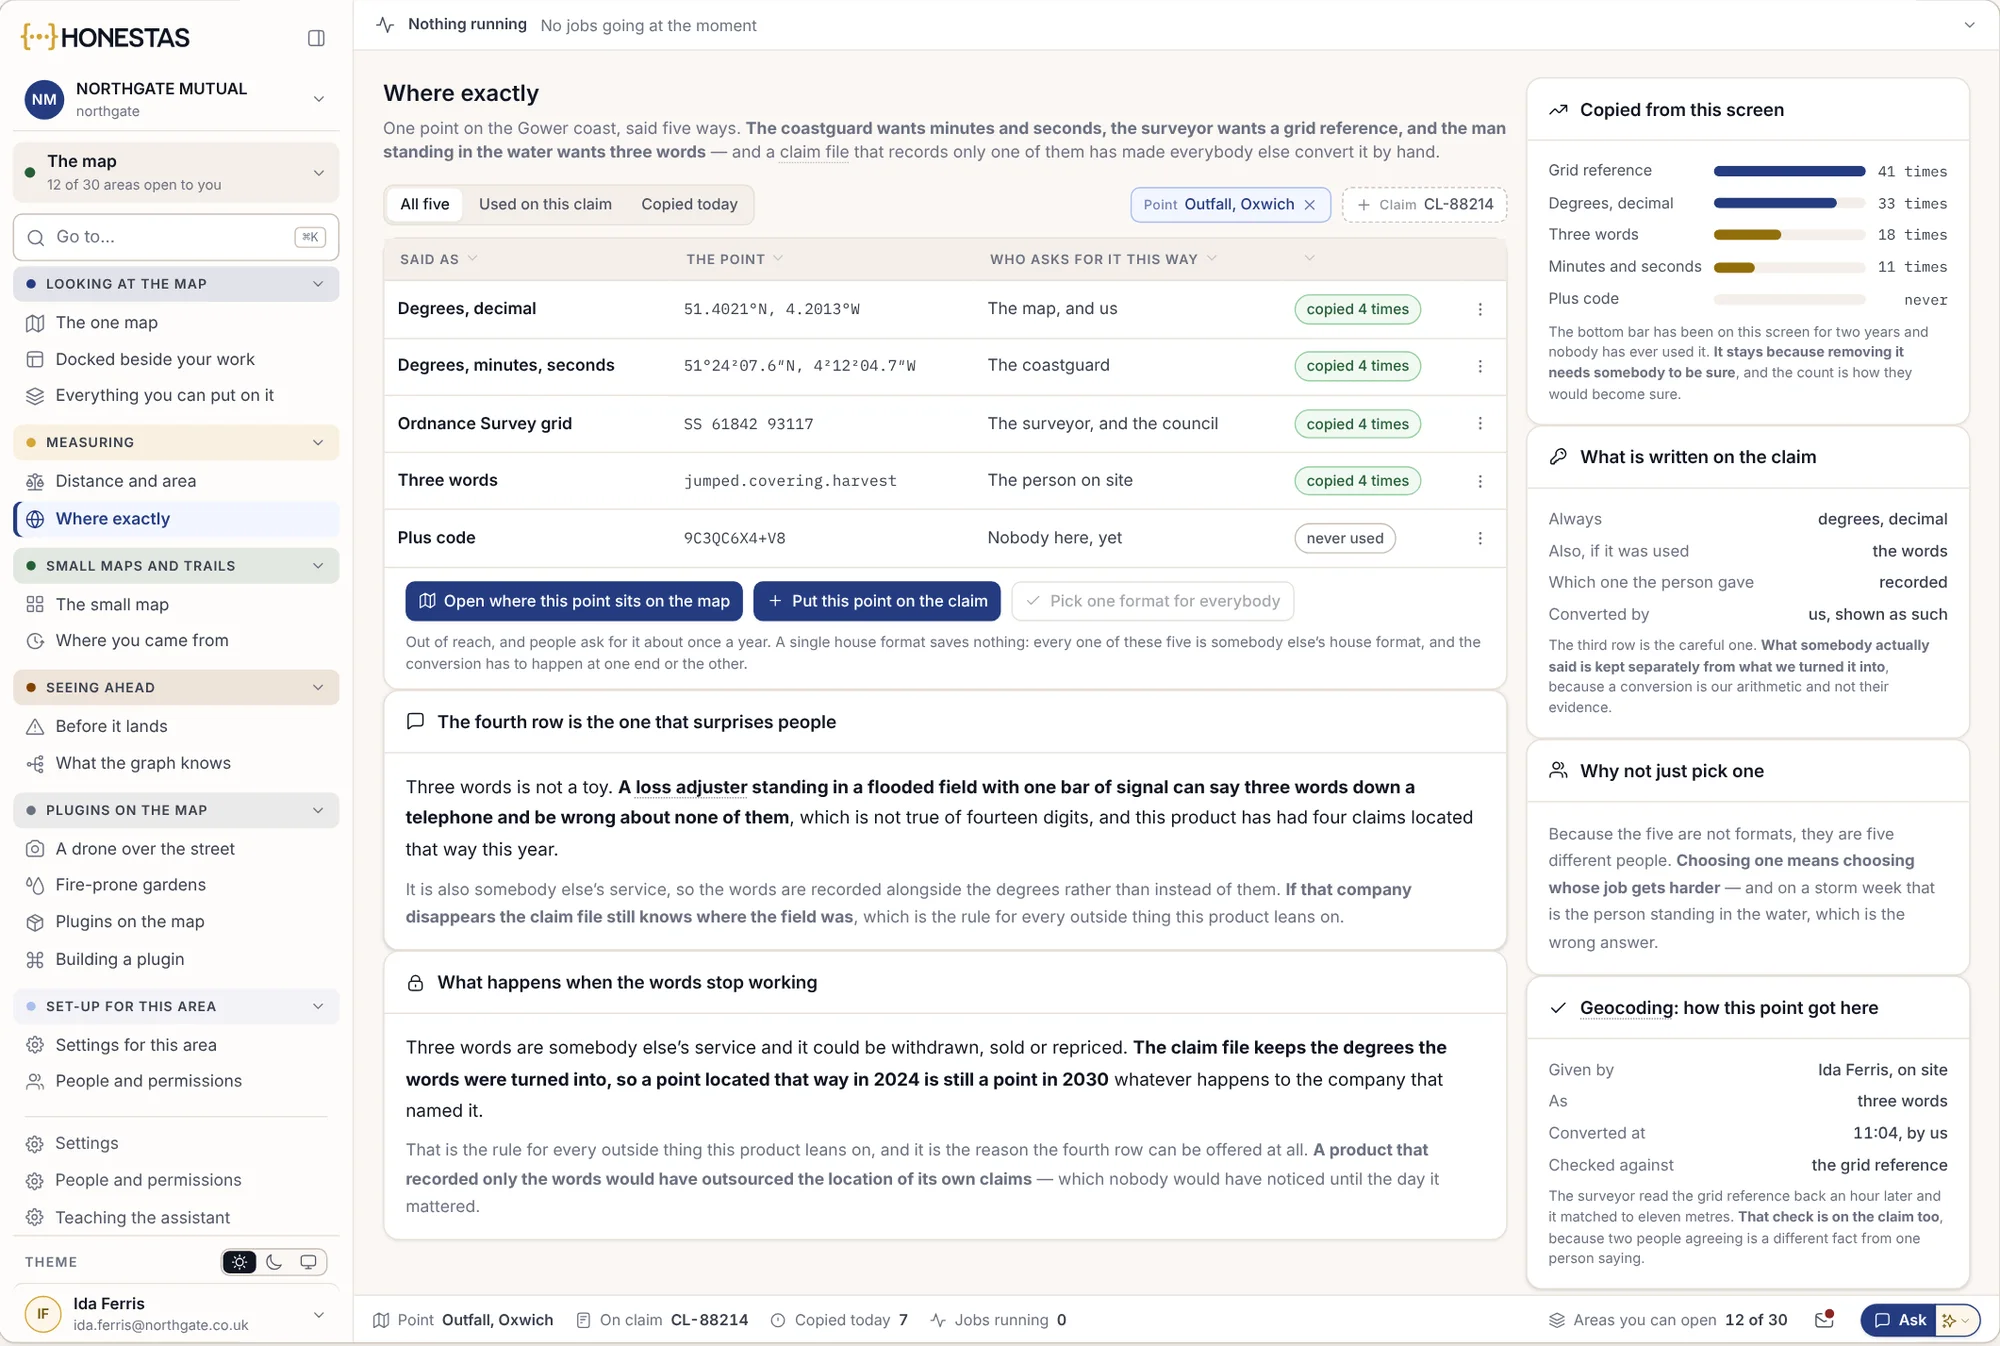
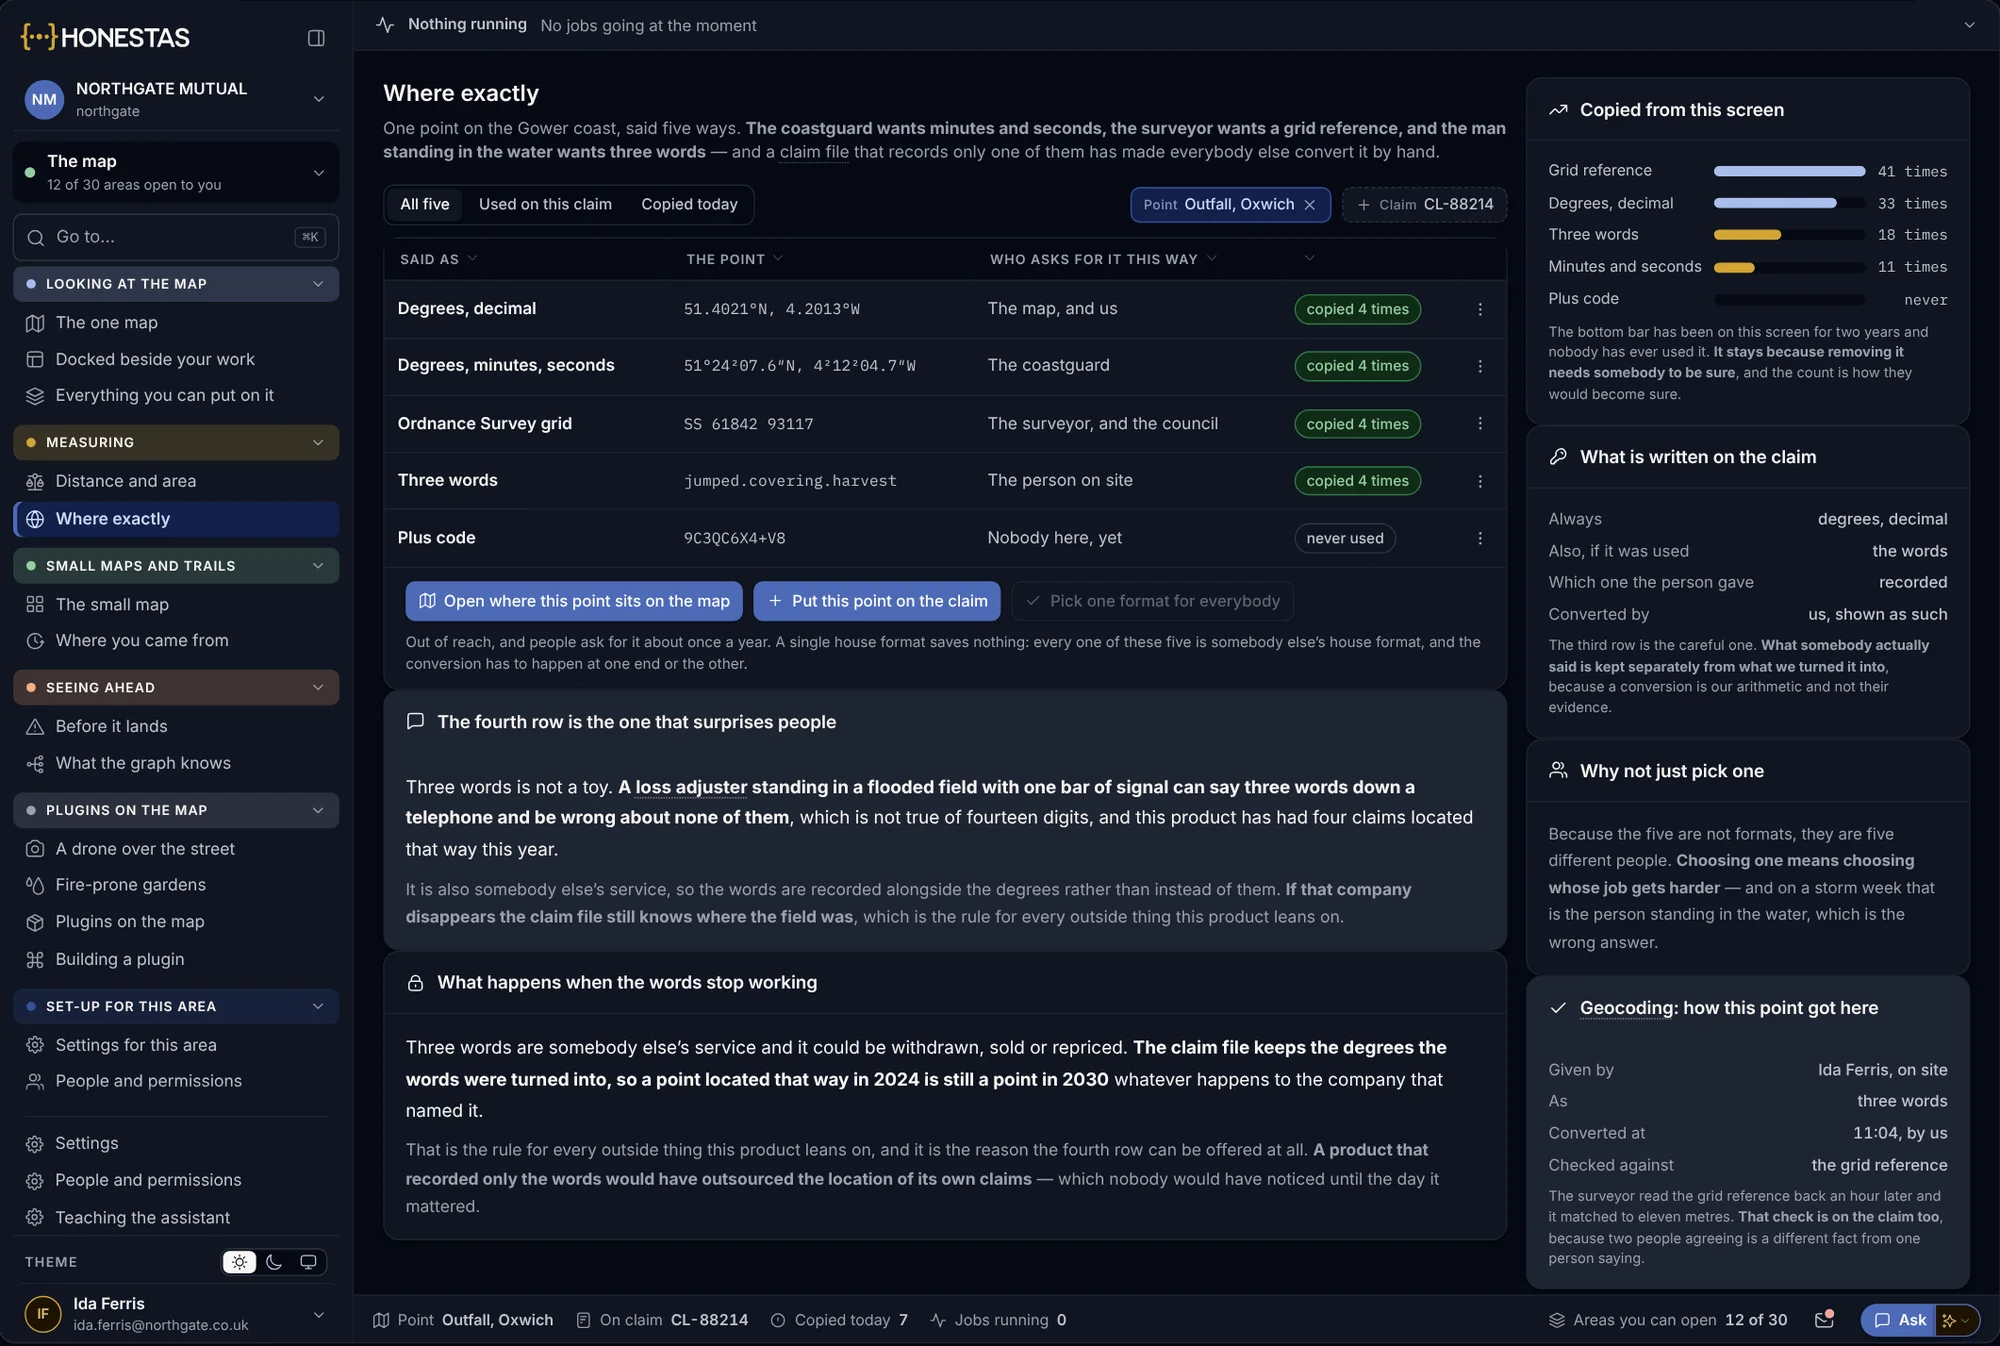
Un point, cinq formats
Un expert sur place indique un point sous la forme requise par chaque interlocuteur : coordonnées pour la carte, référence de quadrillage pour le géomètre, trois mots à dicter au téléphone.
- Tous les formats à partir d’un seul point
- Ce que la personne a déclaré est conservé séparément de ce qui a été converti
Pointer la carte depuis une discussion
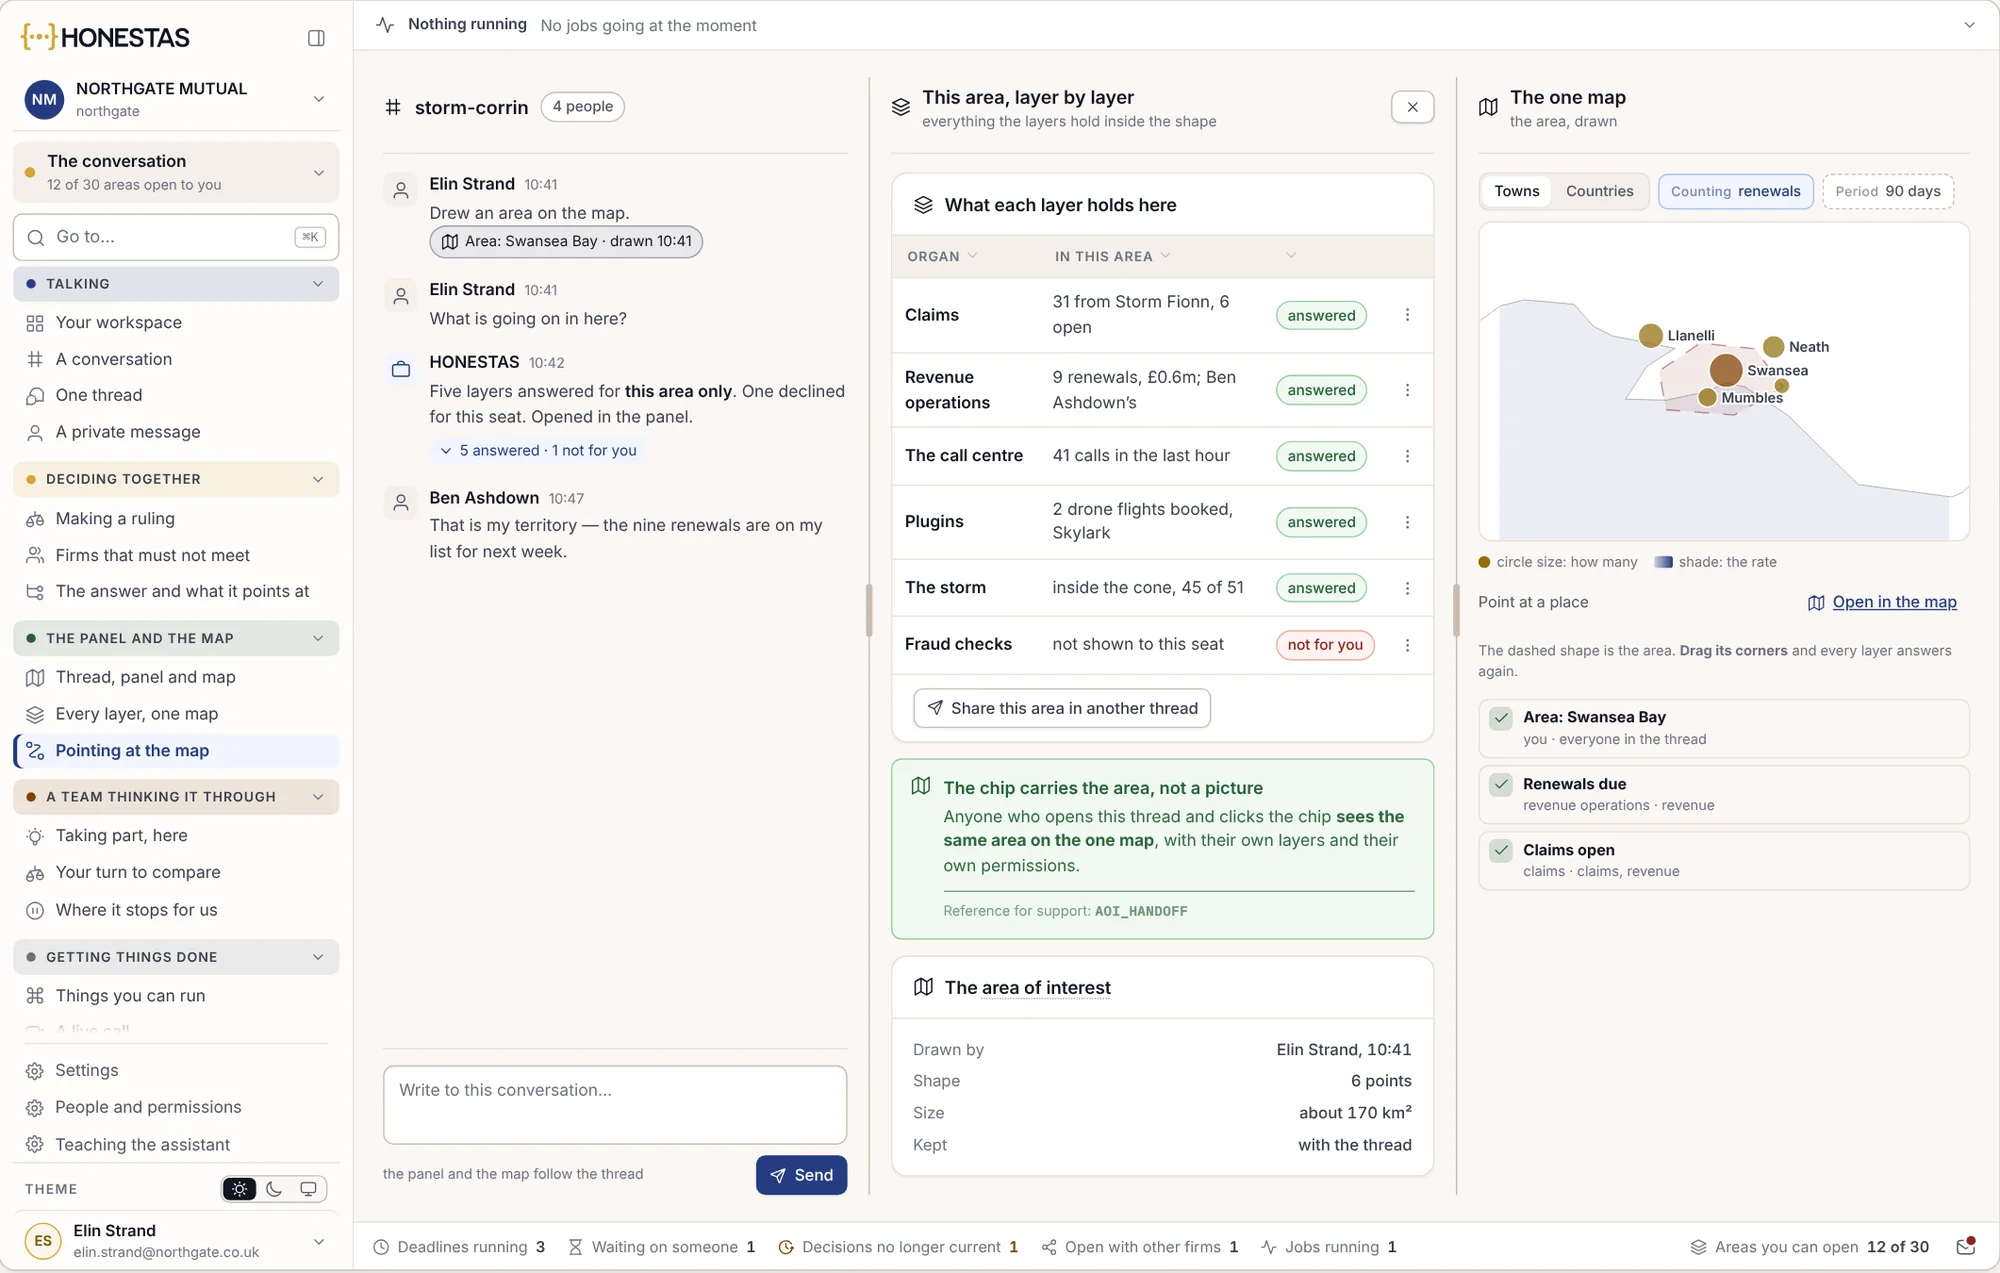
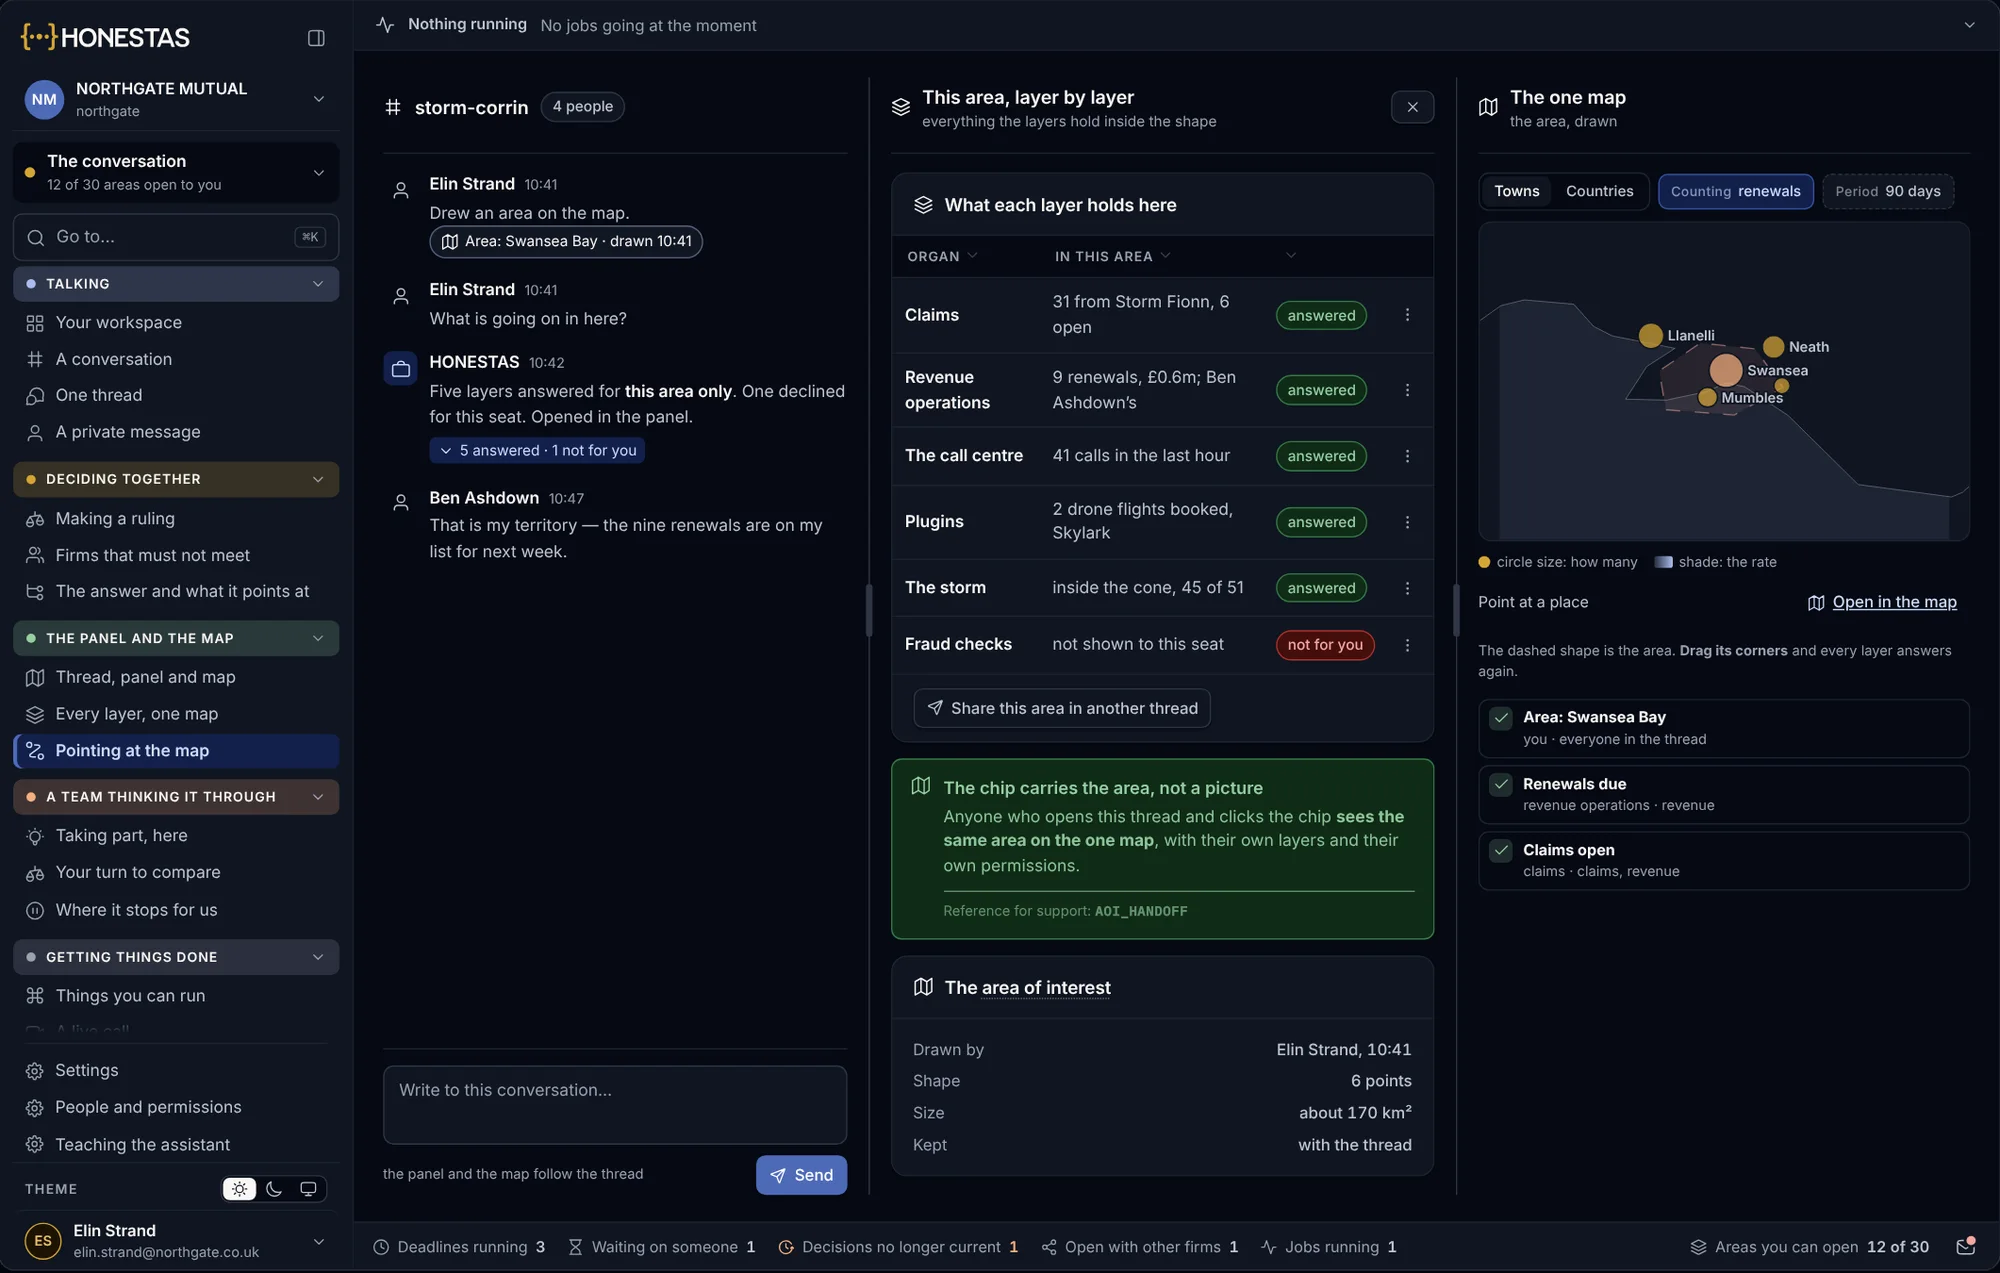
Dessinez une zone dans la conversation et demandez ce qui s’y trouve. Chaque calque répond uniquement pour cette zone, et un calque auquel vous n’avez pas accès le signale.
- Dessiner, puis interroger
- Tous les participants au fil voient le même tracé
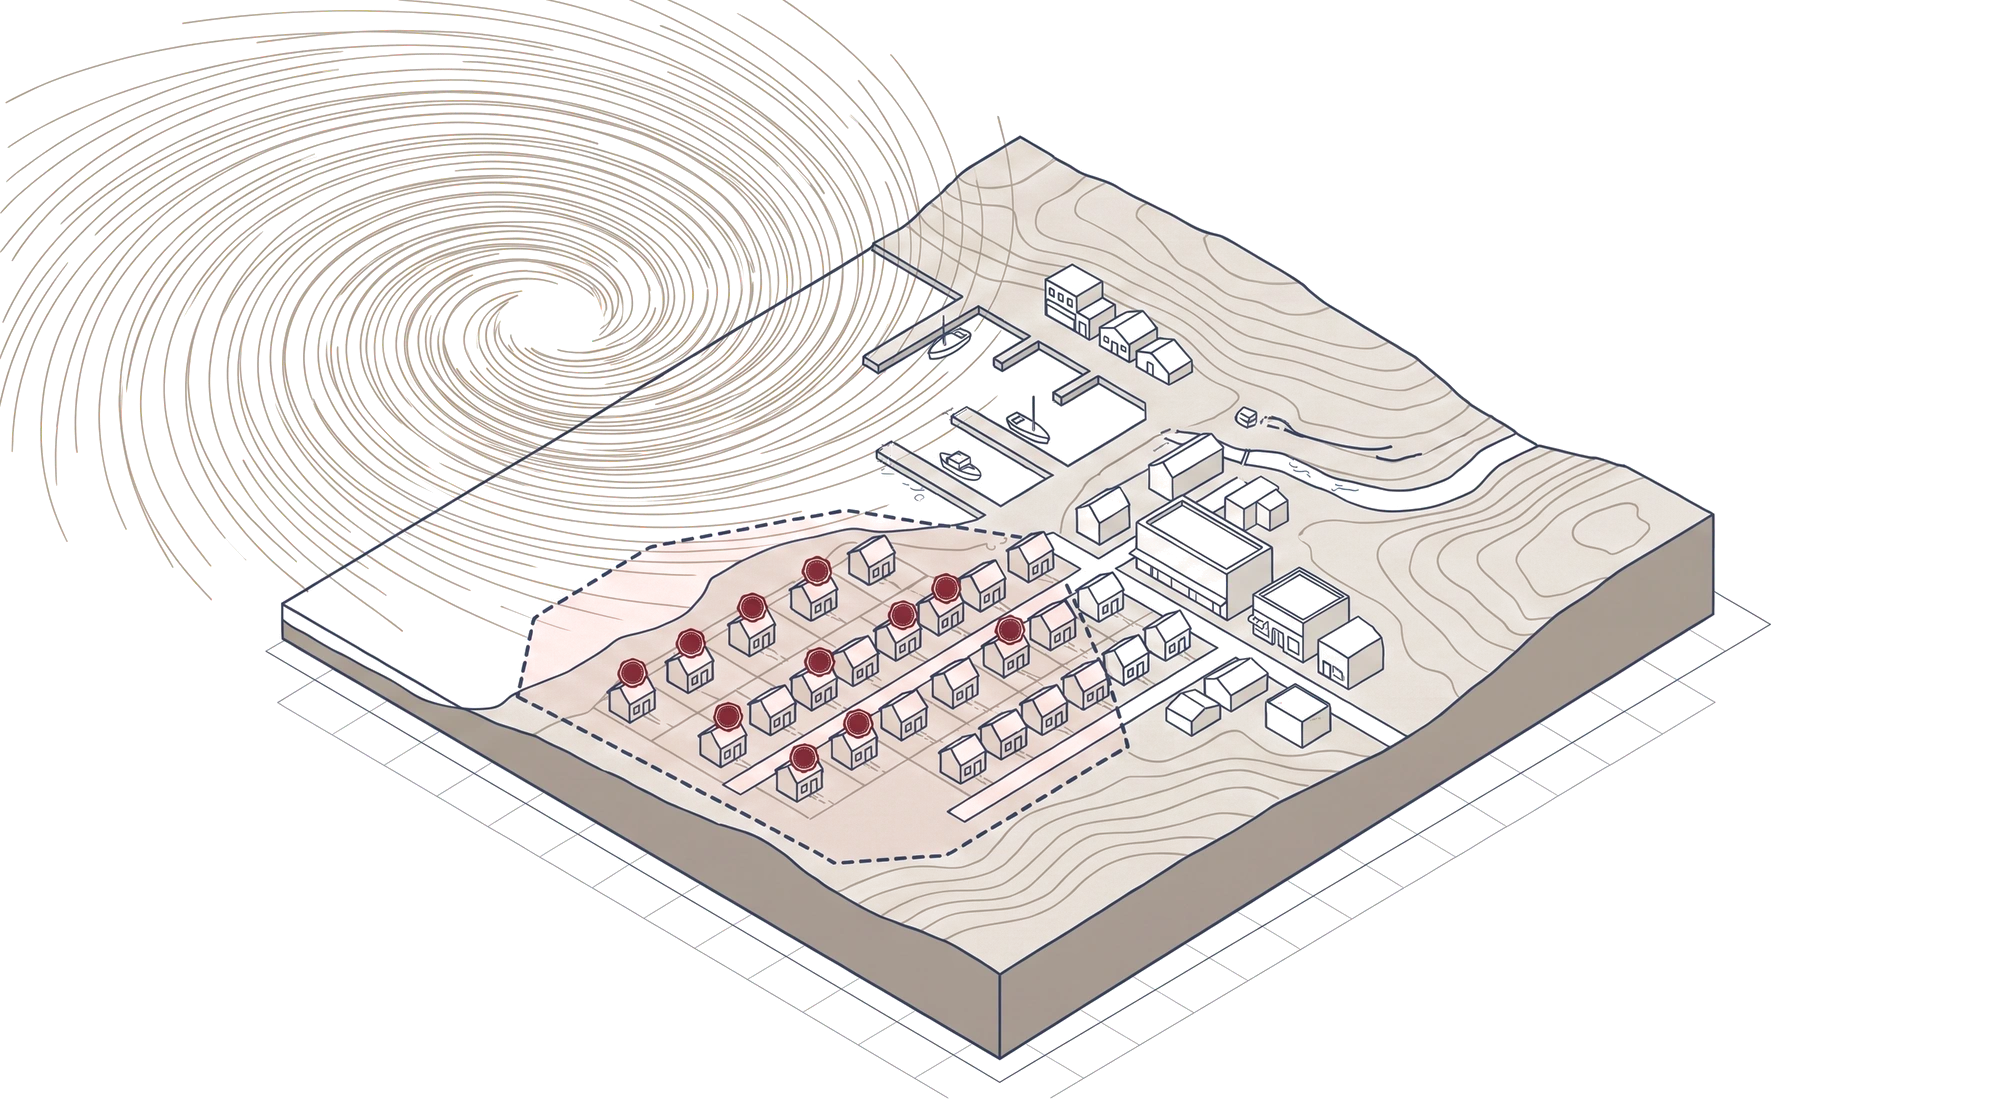
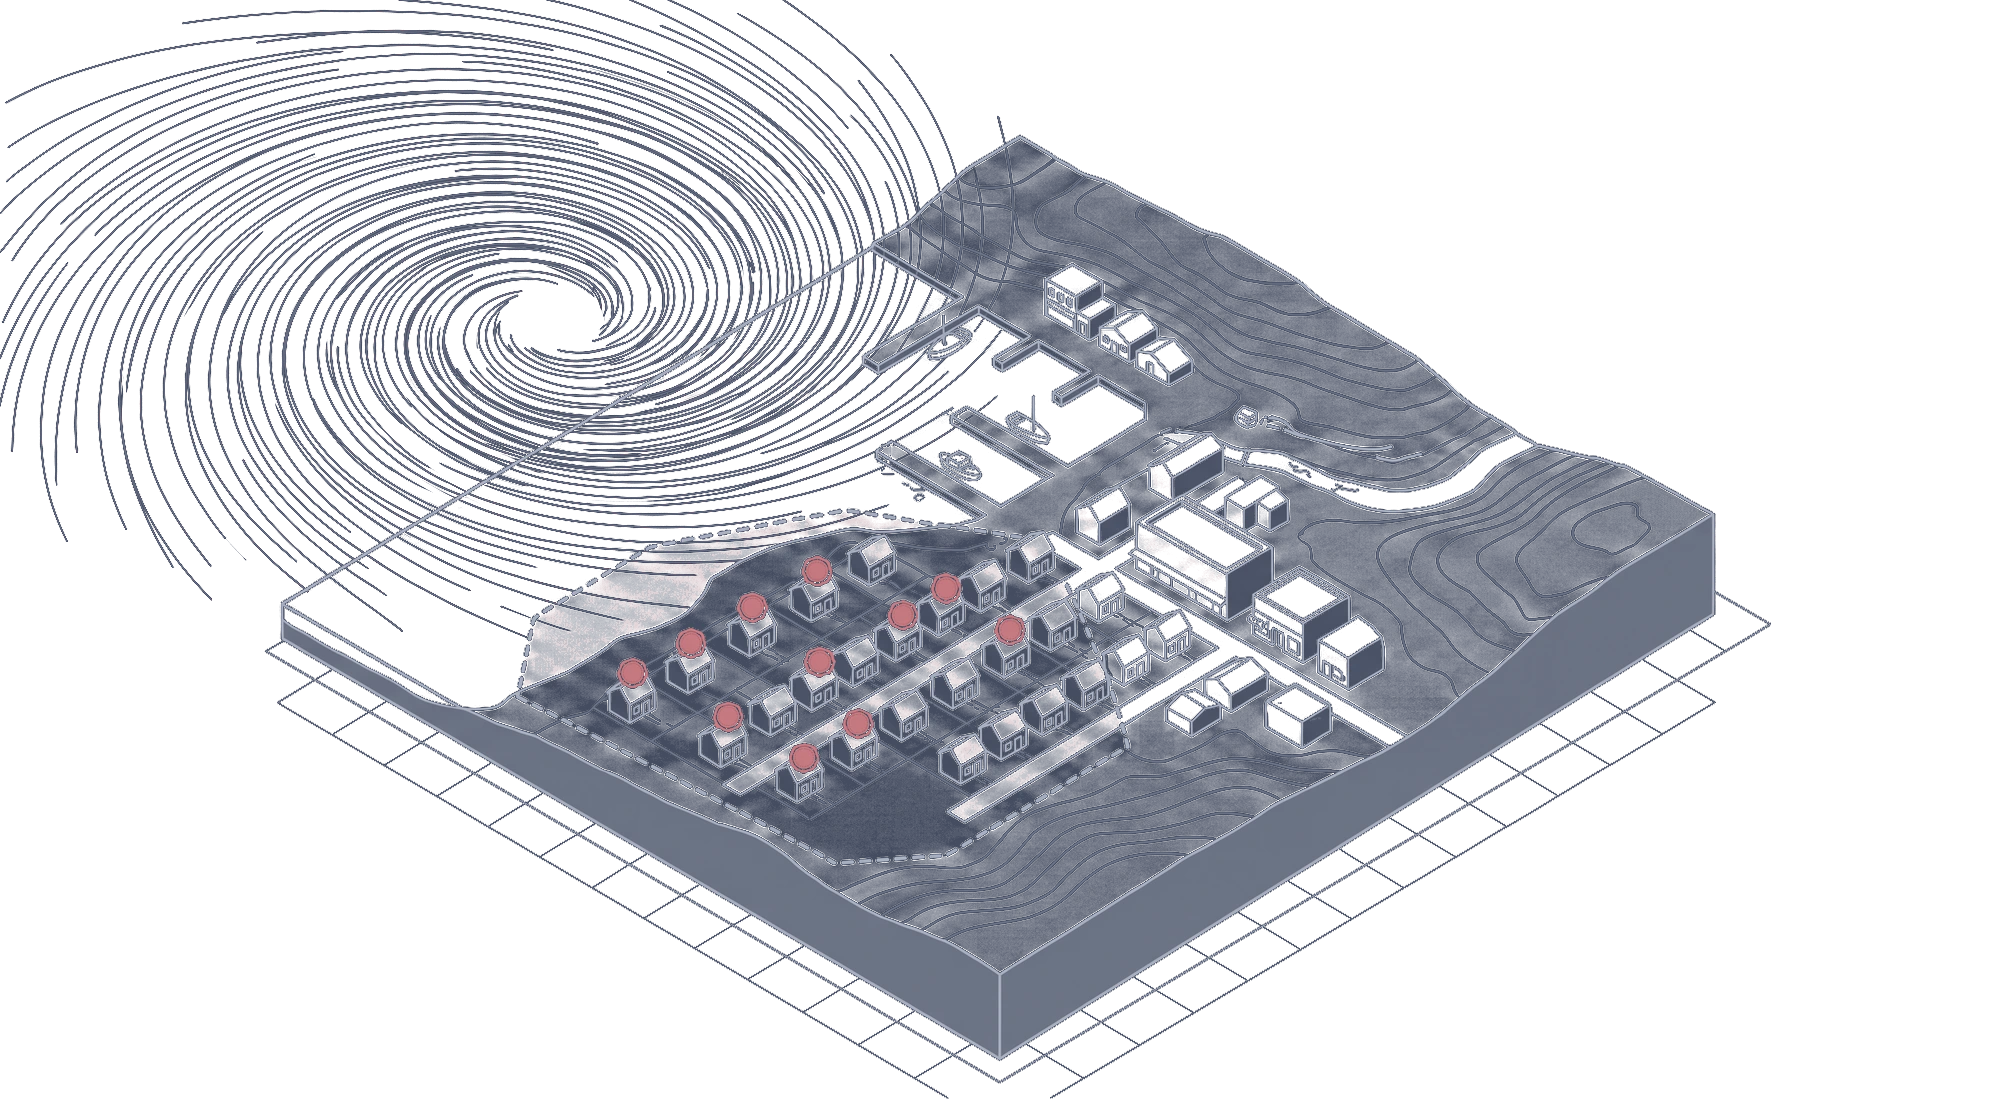
Tracez la trajectoire de la tempête. Voyez qui s’y trouve.
Lorsqu’une tempête, une inondation, un feu de forêt ou un séisme approche, l’équipe indemnisation visualise le portefeuille touché et se met au travail avant que quiconque n’appelle.
Le flux arrive
Trajectoire, couloir de vent, étendue d’inondation ou périmètre d’incendie, issus de Copernicus, de la NOAA, de l’USGS et de FIRMS.
Tracer ou reprendre la trajectoire
Utilisez le cône de prévision tel quel, ou tracez la zone sur laquelle vous souhaitez planifier.
Visualiser l’exposition
Chaque site assuré dans la zone, avec les capitaux assurés totaux par branche, tranche et programme de réassurance.
Ouvrir les sinistres
Les dossiers sont ouverts pour les habitations situées dans la zone, les experts sont missionnés et les assurés sont appelés en premier.
Les données d’exposition au format standard du marché.
Les données d’exposition entrent et sortent au format OED (Open Exposure Data) de l’Oasis Loss Modelling Framework : rien n’est donc reformaté dans un format propriétaire. Chaque site conserve son mode de géolocalisation sur la carte, et les résultats de votre modèle de catastrophe naturelle s’affichent à ses côtés sous forme de calque.
- Flux d'aléas
Copernicus, NOAA, USGS et FIRMS, en direct, conservés avec l’horodatage de réception de chaque relevé.
- Exposition
Fichiers de sites et de comptes OED, issus de vos systèmes ou de votre courtier.
- Vos modèles
Les résultats des modèles de catastrophe naturelle affichés à côté de l’exposition, sans jamais la remplacer.
- Polices et sinistres
Lus directement depuis vos systèmes de gestion des contrats et des sinistres, tels quels.


Fonctionne là où le réseau ne passe pas.
Les experts emportent la carte avec eux. Les fonds de carte sont stockés sur le téléphone ou l’ordinateur portable, la saisie fonctionne sans réseau et tout est transmis dès que l’appareil retrouve une connexion.
- Fonds de carte enregistrés sur l’appareil
- Photos horodatées et géolocalisées
- Surfaces mesurées sur la carte
- Transmis, dans l’ordre, au retour du réseau
- Photos
- 14, chacune horodatée et géolocalisée
- Où exactement
- 52.2713°N, 9.7026°W
- Zone endommagée
- Environ 38 m², tracés sur la carte
- Envoyé
- Dès le retour du réseau sur le téléphone
Le fond de carte du Kerry est conservé sur l’appareil et a été mis à jour hier soir.
À propos des cartes et des catastrophes.
Quels flux d’aléas sont utilisés ?
Copernicus, la NOAA, l’USGS et FIRMS, en temps réel. Vous pouvez ajouter vos propres flux sous forme de calques supplémentaires.
Pouvons-nous importer nos propres données d’exposition ?
Oui. Les expositions sont importées au format OED, le standard du marché, depuis vos systèmes ou ceux d’un courtier.
La carte remplace-t-elle notre modèle de catastrophe ?
Non. Elle affiche les résultats de votre modèle en regard des expositions et des sinistres. HONESTAS lit vos systèmes sans jamais les remplacer.
Cela fonctionne-t-il sans réseau ?
Oui. Les fonds de carte sont stockés sur l’appareil, et les relevés effectués sur le terrain sont envoyés dès la reconnexion.
Qui voit quels calques ?
Chaque rôle ne voit que les calques auxquels il a droit. Un calque auquel vous n’avez pas accès est signalé comme tel, plutôt que de rester invisible.
Aller plus loin
Placez votre portefeuille sur la carte.
Apportez vos données d’exposition telles quelles, ainsi qu’une tempête de la saison dernière. Nous vous montrerons qui se trouvait sur sa trajectoire et les sinistres qui ont suivi.