

Votre marque, vos assurés. Les mêmes scellés en coulisses.
Une vitrine en marque blanche pour les courtiers, les MGA et les assureurs : un site web et une application iOS et Android conçus à partir d’un modèle unique, un SDK pour vos propres parcours et une console pour les piloter. Les clients obtiennent un devis, souscrivent, déclarent un sinistre et suivent leur dossier. Chaque décision de l’IA présentée au client passe par les mêmes salles de décision et les mêmes scellés que le reste de vos opérations.
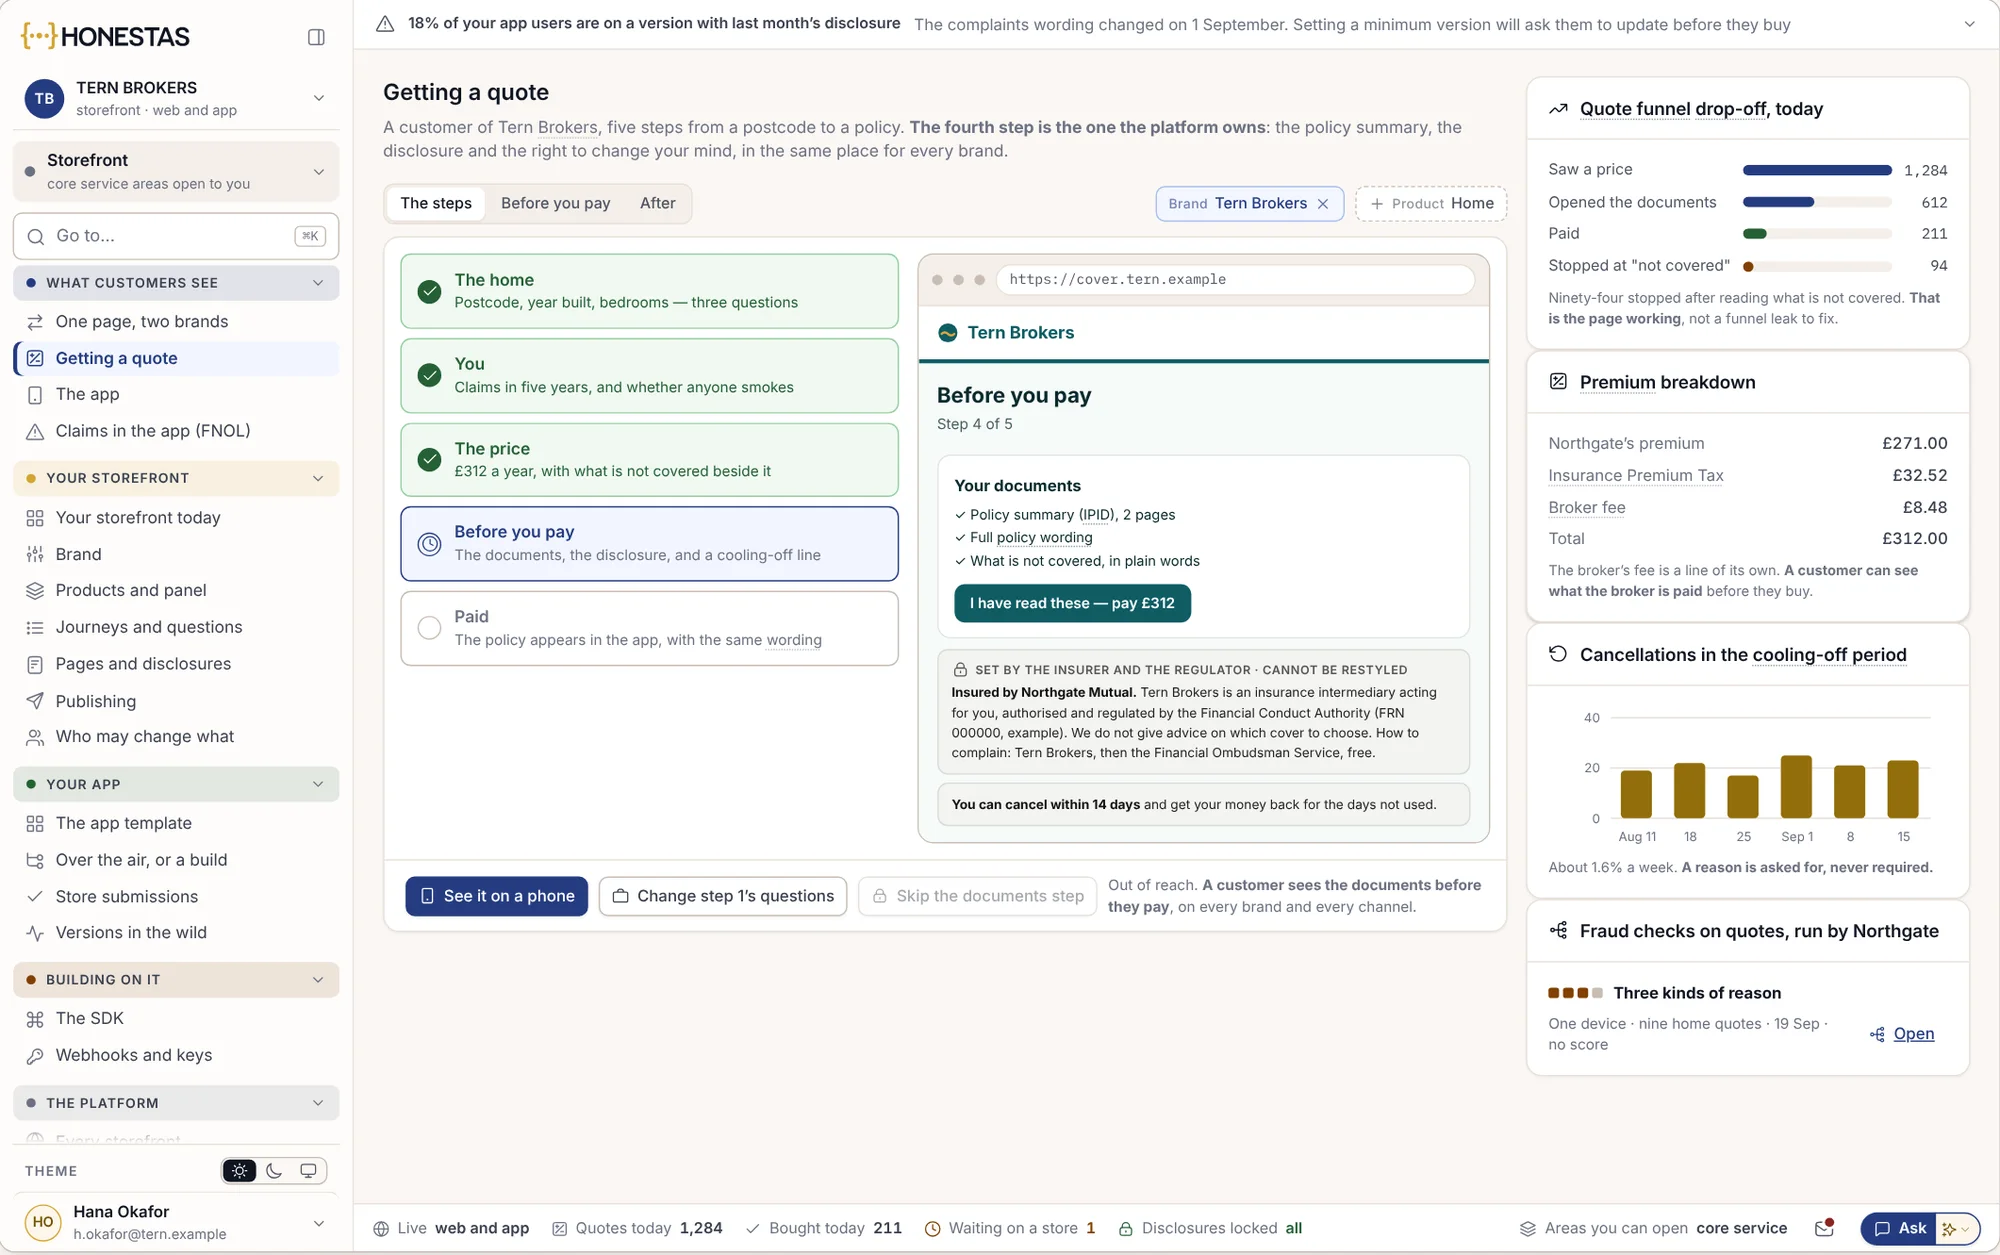
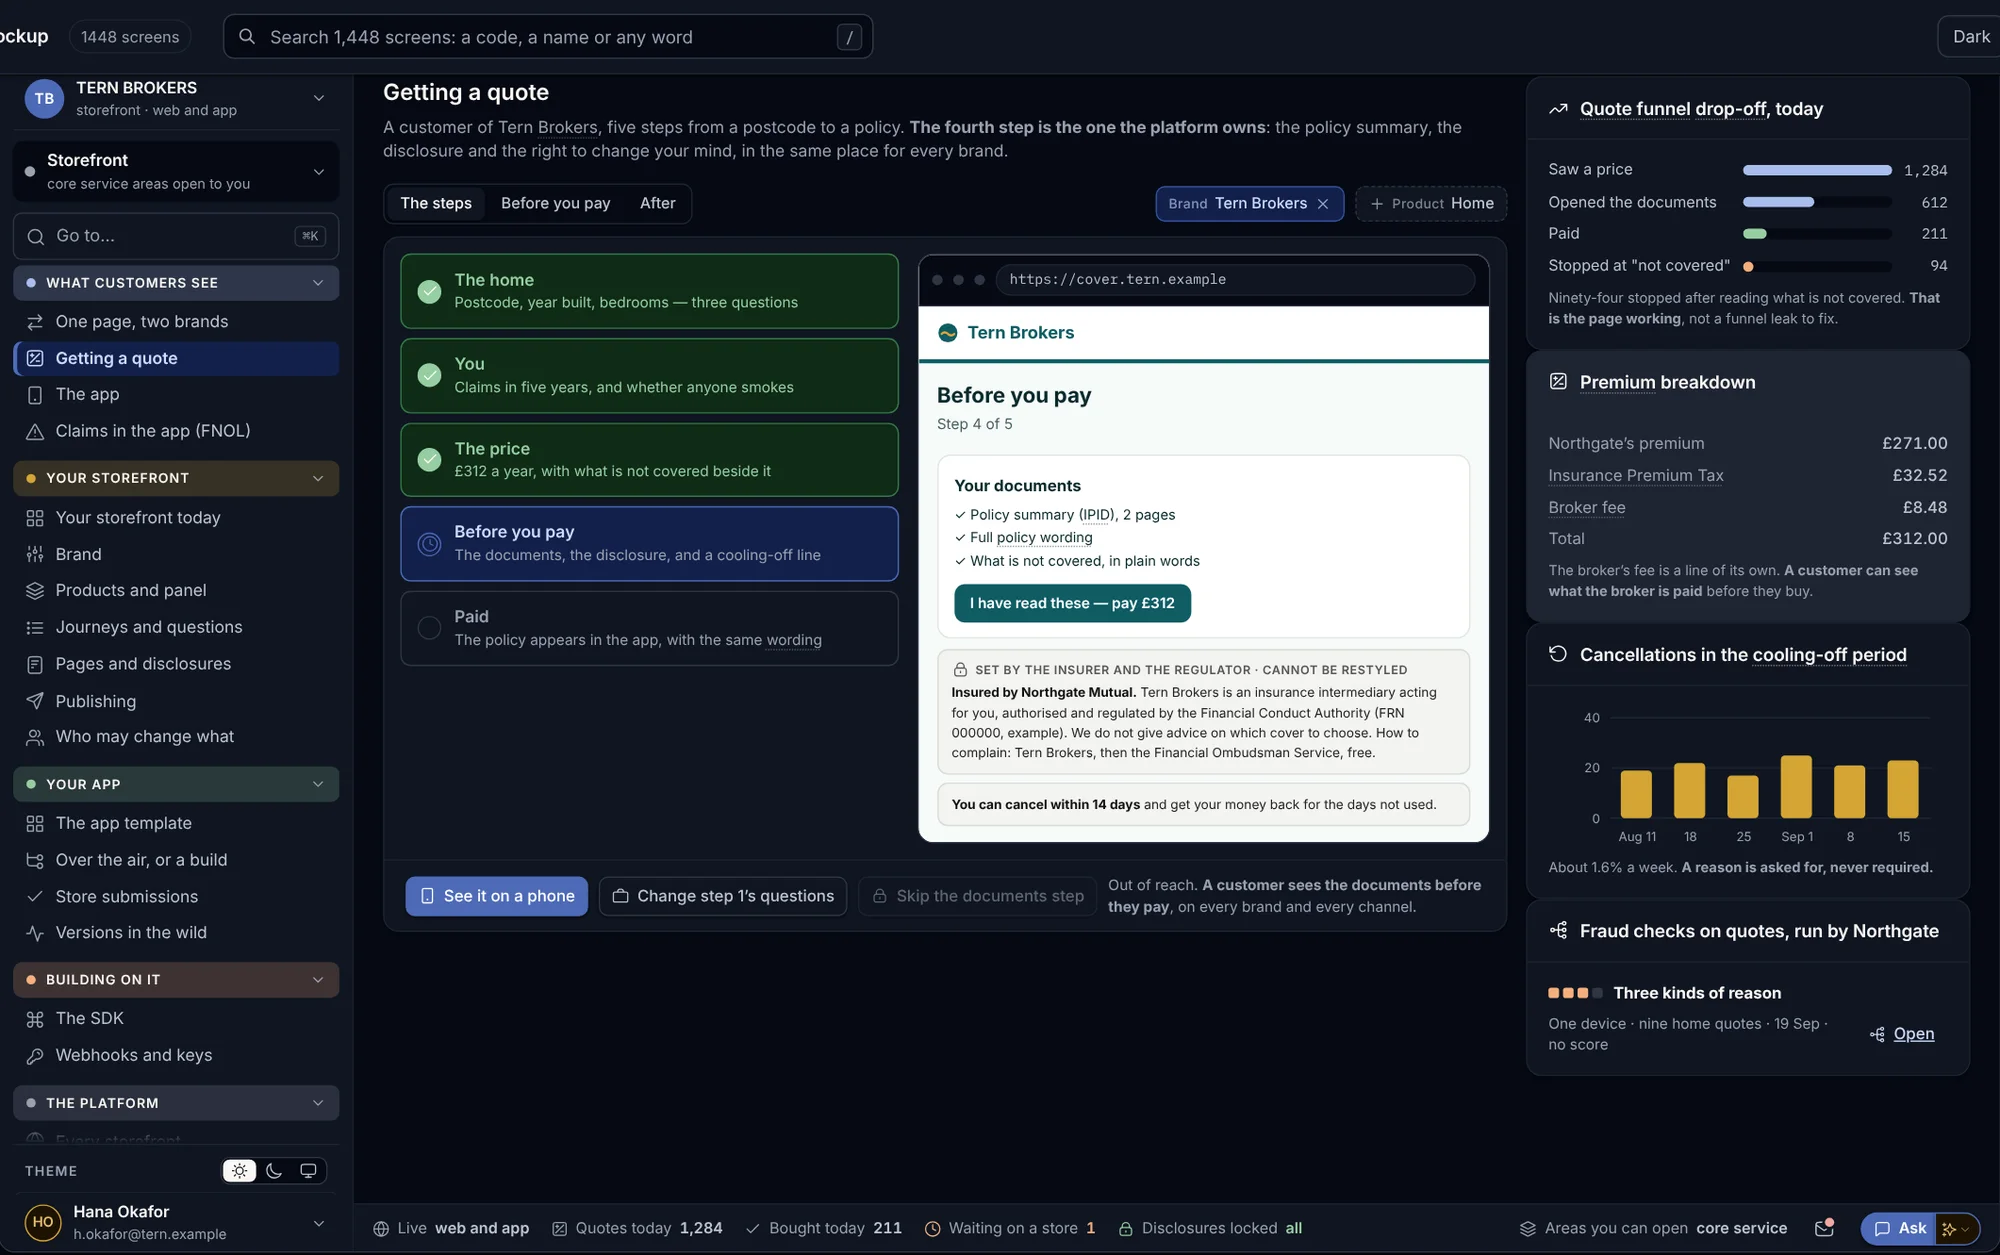
Devis, souscription, déclaration, suivi. En votre nom.
Les assurés voient votre marque, vos produits et vos mots. Le libellé des garanties, les mentions précontractuelles et la ligne de l’assureur restent identiques pour chaque marque.
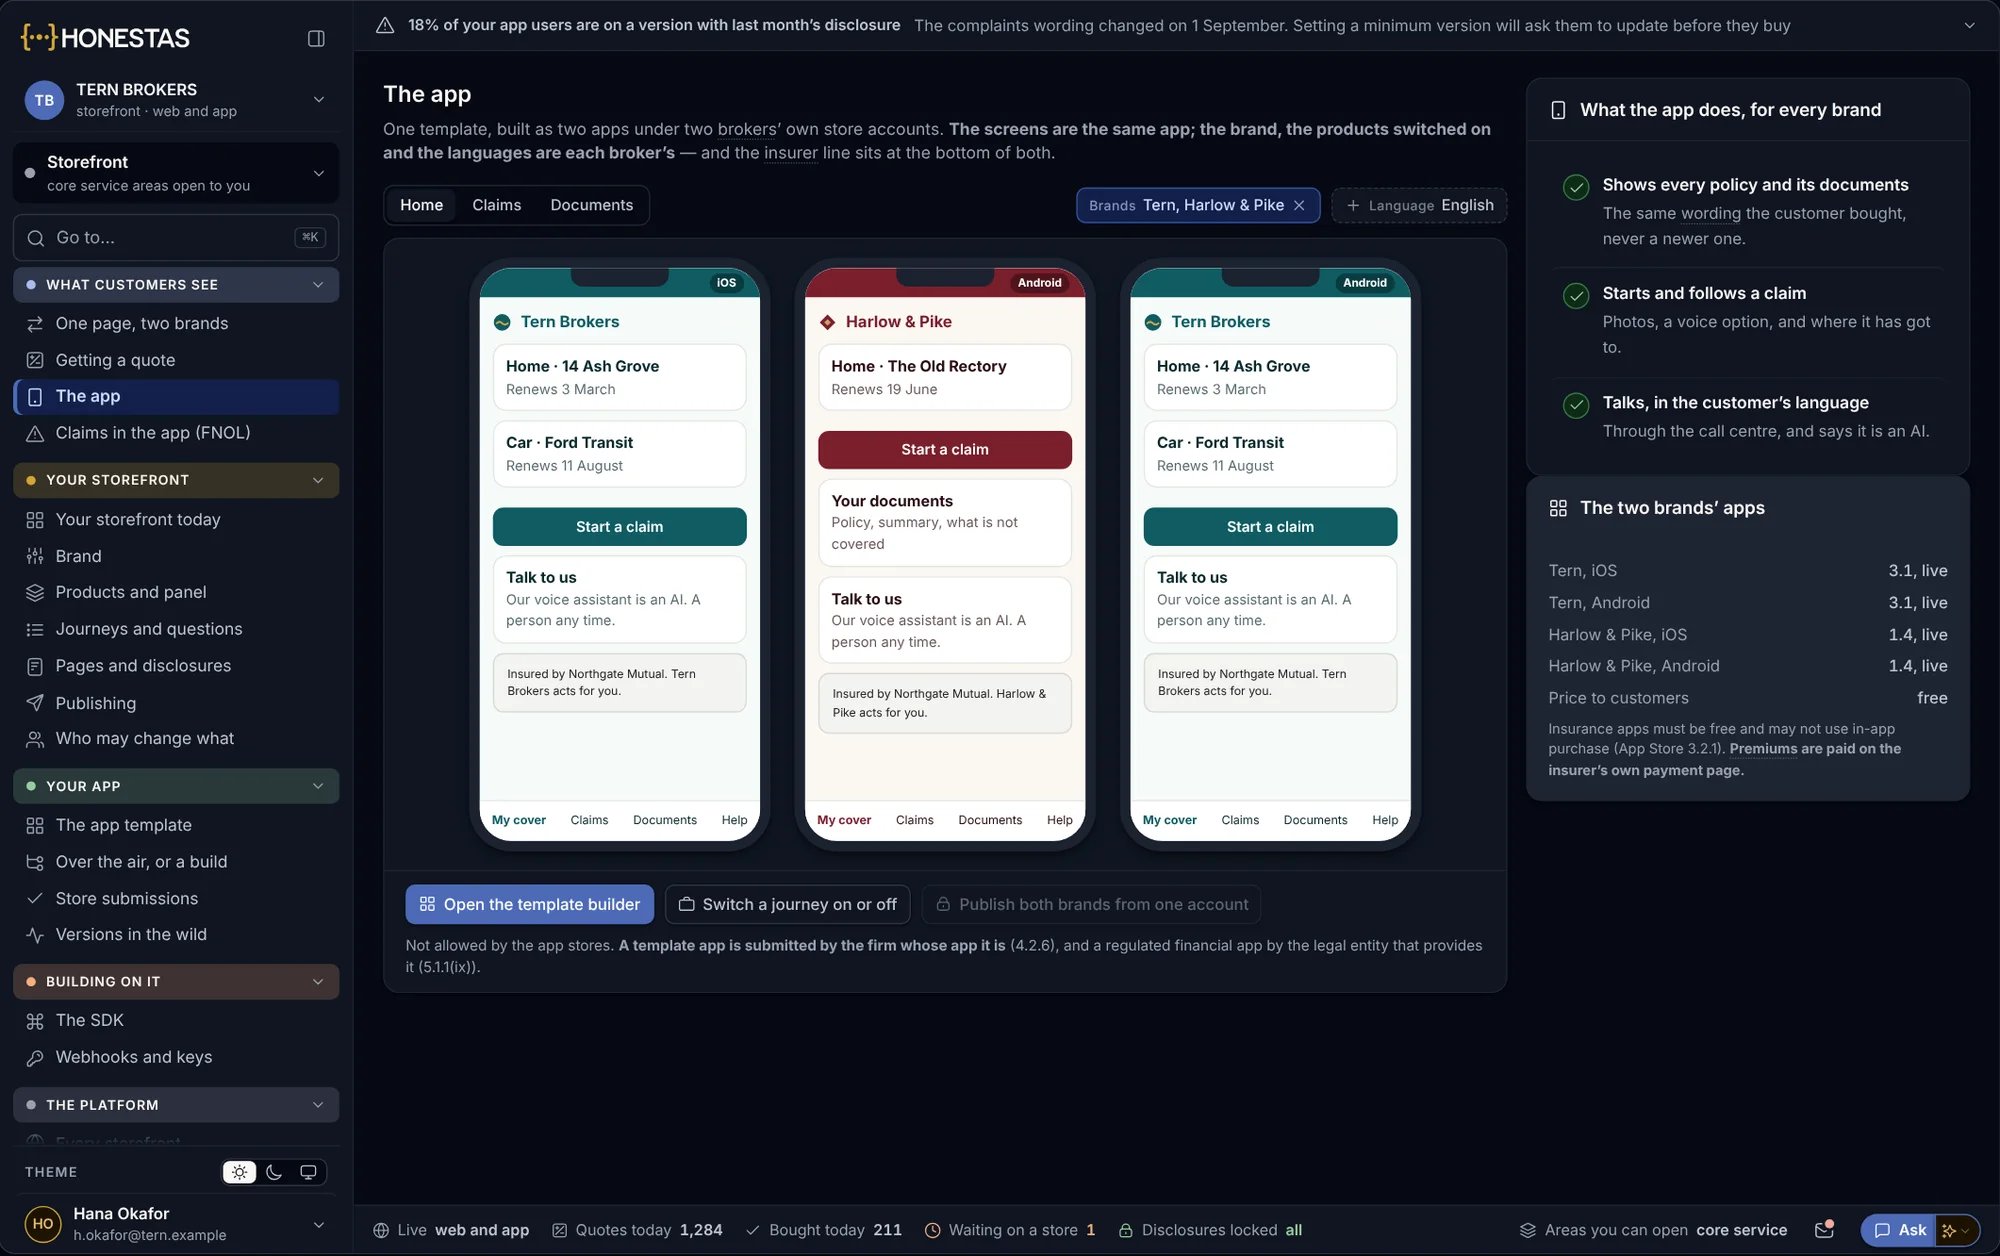
Un modèle, plusieurs marques
Un modèle d’application unique, décliné aux couleurs de chaque courtier sur son propre compte de store. Les polices, documents et sinistres reposent sur le même socle applicatif.
- iOS et Android
- La marque, les produits et les langues de chaque courtier

Déclarez le sinistre dans l’application, puis suivez-le
Déclarez un sinistre avec des photos et une note vocale, puis suivez son avancement : rendez-vous d’expertise fixé, décision, règlement.
- Chaque étape, avec sa date
- Un interlocuteur humain à tout moment
Notre assistant vocal est une IA. Un interlocuteur humain reste disponible à tout moment.
Une décision motivée
Lorsqu’une décision est prise sur un sinistre, l’assuré voit ce qui est indemnisé, ce qui ne l’est pas et pourquoi, en termes clairs, avec le nom de la personne ayant pris la décision.
- Motifs issus du dossier scellé
- Demander le réexamen par une personne
Cette décision fait l’objet d’un dossier. Vous pouvez en demander la communication, ainsi qu’un réexamen par une personne.
Ce que voit l’assuré est d’abord passé par les salles.
Un devis, une décision sur un sinistre ou une résiliation préparés avec l’aide de l’IA suivent exactement les mêmes étapes que toute autre décision dans HONESTAS, avant d’être présentés à l’assuré.
Demande
Un devis, un sinistre, un avenant ou une résiliation, depuis le web, l’application ou le centre de contact.
Débat et vérification
Orienté vers la salle compétente. Un second modèle indépendant doit confirmer avant tout envoi.
Décidé par une personne
Toute décision défavorable à l’assuré est signée par une personne nommément désignée et habilitée à le faire.
Communiqué, avec les motifs
L’assuré voit les motifs en termes clairs, issus du dossier scellé, et peut demander à échanger avec une personne.


Créez vos propres parcours. Maintenez les règles en place.
La console gère les marques, les produits, les parcours, les pages et la publication, avec des webhooks et des clés ayant chacun un responsable attitré. Le SDK intègre ces mêmes parcours dans votre propre site web ou application, sur le web, iOS et Android. Les étapes relevant de l’assureur et du régulateur ne peuvent être ni modifiées dans leur présentation, ni contournées par aucune marque.
| Étape | Fixé par |
|---|---|
| Le logement | Tern Brokers |
| Vous | Tern Brokers |
| Le tarif | Northgate Mutual |
| Avant de payer | Assureur et régulateur |
- Web
- cover.tern.example
- iOS
- Application Tern Brokers
- Android
- Application Tern Brokers
- Marchés
- Irlande, Royaume-Uni
- SDK
- Web, iOS, Android
- Webhooks
- Devis souscrit, sinistre ouvert
- Clés
- 2, chacune avec un responsable
L’étape des documents est fixée par l’assureur et le régulateur. Aucune marque ne peut en modifier la présentation ni l’omettre.
Localisé pour chaque marché où vous distribuez.
Chaque marché dispose de sa langue, de sa devise, de ses documents et de ses règles, et la vitrine s’y adapte.
- Langue et devise
Chaque marque choisit ses langues. Les tarifs, les documents et le centre de contact s’adaptent à la langue du client.
- Documents
Le document d’information sur le produit d’assurance (IPID), les conditions générales et le résumé des garanties, pour ce marché, au même endroit pour chaque marque.
- Délai de renonciation et rétractation
Le délai de renonciation applicable à ce marché, et la possibilité de se rétracter en ligne aussi facilement que lors de la souscription.
- Réclamations
La procédure de réclamation et le médiateur compétent pour ce marché, affichés avant le paiement.
- Un interlocuteur humain
Le centre de contact dans la langue du client, signalé comme étant une IA, avec la possibilité de parler à une personne à tout moment.
Chaque marque, les mêmes obligations.
L’assureur définit une seule fois les étapes imposées par la réglementation, et chaque marque comme chaque canal les applique.
- Distribution d’assurancesDirective (EU) 2016/97 (DDA), article 20Le recueil des exigences et des besoins du client, ainsi que le document d’information sur le produit avant la conclusion du contrat.
- Services financiers à distanceDirective (EU) 2023/2673Se rétracter aussi facilement que souscrire, et l’accès à un interlocuteur humain sur demande lorsque des outils en ligne sont utilisés. Applicable à compter du 19 juin 2026.
- Règlement européen sur l’IARèglement (EU) 2024/1689, Article 50(1)Les clients sont informés lorsqu’ils interagissent avec un système d’IA. Applicable à compter du 2 août 2026.
- Consumer Protection Code 2025Central Bank of Ireland, en vigueur le 24 mars 2026Un langage clair, ainsi que des applications et des sites web simples d’utilisation.
- Consumer DutyFCA, PRIN 2A, depuis le 31 juillet 2023Des produits, des tarifs et un accompagnement qui servent au mieux les intérêts des clients particuliers.
Dates du règlement sur l'IA telles que modifiées par le règlement (UE) 2026/1744, dit « Omnibus numérique », publié au Journal officiel le 24 juillet 2026. Ne constitue pas un conseil juridique.
À propos de la vitrine.
Est-elle à notre propre marque ?
Oui. Votre nom, vos couleurs, vos produits et vos langues, sur votre propre nom de domaine et dans votre propre application sur l’App Store et Google Play.
Pouvons-nous concevoir nos propres parcours ?
Oui, depuis la console, ou sur votre propre site web et votre application via le SDK. Les étapes relevant de l’assureur et du régulateur restent verrouillées.
Qui peut modifier les mentions et documents précontractuels ?
Uniquement l’assureur, et dans le strict cadre prévu par la réglementation. Aucune marque ne peut modifier l’apparence de l’étape de remise des documents ni la déplacer.
Un client est-il parfois amené à interagir uniquement avec l’IA ?
Il est systématiquement informé lorsqu’il s’adresse à une IA, peut demander à parler à une personne à tout moment, et toute décision défavorable est signée par une personne nommément désignée.
Quels marchés sont pris en charge ?
Chaque marché sur lequel vous distribuez vos produits, avec sa langue, sa devise, ses documents, son délai de renonciation et sa procédure de réclamation.
Aller plus loin
Ouvrez une vitrine à votre nom.
Apportez un produit et un marché. Nous configurerons avec vous le parcours web et l’application, avec les étapes de l’assureur verrouillées.