

Un sinistre attend le plus longtemps là où personne ne sait qui a le pouvoir de trancher.
HONESTAS oriente chaque sinistre, dès le jour de sa réception, vers un responsable disposant de l'autorité nécessaire pour statuer. Ce qui est déjà établi est versé sous forme d'acompte. Ce qui fait débat est examiné dans une salle de décision. Le règlement est signé par une personne nommée et scellé avec ses motifs.
Les sinistres matériels se règlent en quelques mois. Les sinistres corporels prennent des années.
Plus un sinistre dure, plus son coût est absorbé par la procédure au détriment de l'assuré. L'essentiel de l'attente ne tient pas au traitement lui-même. C'est un dossier immobile pendant que l'on cherche qui est habilité à trancher, et quelles pièces il lui faut d'abord.
Source : Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, publié le 20 octobre 2026. Année de règlement 2025.
Déterminez d'abord qui décide. Payez ensuite ce qui est établi.
Les quatre mêmes étapes s'appliquent à chaque sinistre traité par l'IA, du simple bris de glace au sinistre dommages aux biens d'entreprise.
Orienter vers le bon décideur
Dès la déclaration de sinistre (FNOL), le tri analyse la déclaration, les garanties et le montant probable, puis l'envoie vers une salle dont le responsable détient le pouvoir de règlement requis. Aucun dossier n'attend d'être transmis à l'échelon supérieur.


Payer ce qui est établi, par acompte
La part incontestée est réglée immédiatement, sous forme d'acompte accompagné de son propre motif. Au-delà de votre délégation, une seconde personne doit valider avant tout décaissement.
Débattre du reste en séance
Des sièges IA plaident pour et contre, un contradicteur attaque la réponse et un second modèle indépendant refait le calcul. Le président de séance tranche ce qui reste.


Régler et sceller
Un gestionnaire de sinistres ou un responsable indemnisations nommé signe le règlement. L'ensemble du fil est scellé, et l'assuré est informé clairement de ce qui a été payé et de ce qui reste en suspens.




Le sinistre, les fonds et qui a le pouvoir de signer.
Voici des écrans HONESTAS, présentés avec des données d'exemple de Northgate Mutual, une organisation fictive.
Des versements étape par étape
Chaque volet d'un règlement a son propre motif et sa propre piste d'audit. Le dernier contrôle avant le virement porte sur les coordonnées bancaires, car c'est là que se loge la fraude au paiement.
- Un acompte déjà versé
- Le solde attend un second valideur
- Le courrier à l'assuré précise ce qui reste ouvert


Vérifié avant toute signature
HONESTAS calcule l'habilitation de la signataire à partir de ses pouvoirs, de ce qu'elle a déjà engagé et de son plafond, avant qu'elle ne signe. Une décision dépassant ses pouvoirs ne peut être scellée.
- Chaque contrôle affiché dans l'ordre
- Au-delà du plafond, un référé s'ouvre
- Personne ne peut relever son propre plafond


Sur quoi repose la décision
Chaque élément sur lequel s'appuie la décision, sa provenance et son ancienneté par rapport à sa durée de validité. Tout élément manquant est nommé, pour qu'un vide ne passe jamais pour un dossier complet.
- Photos, rapport d'expert, règlements
- Ancienneté de chaque pièce face à sa limite
- Pièces manquantes nommées, avec leur redevable


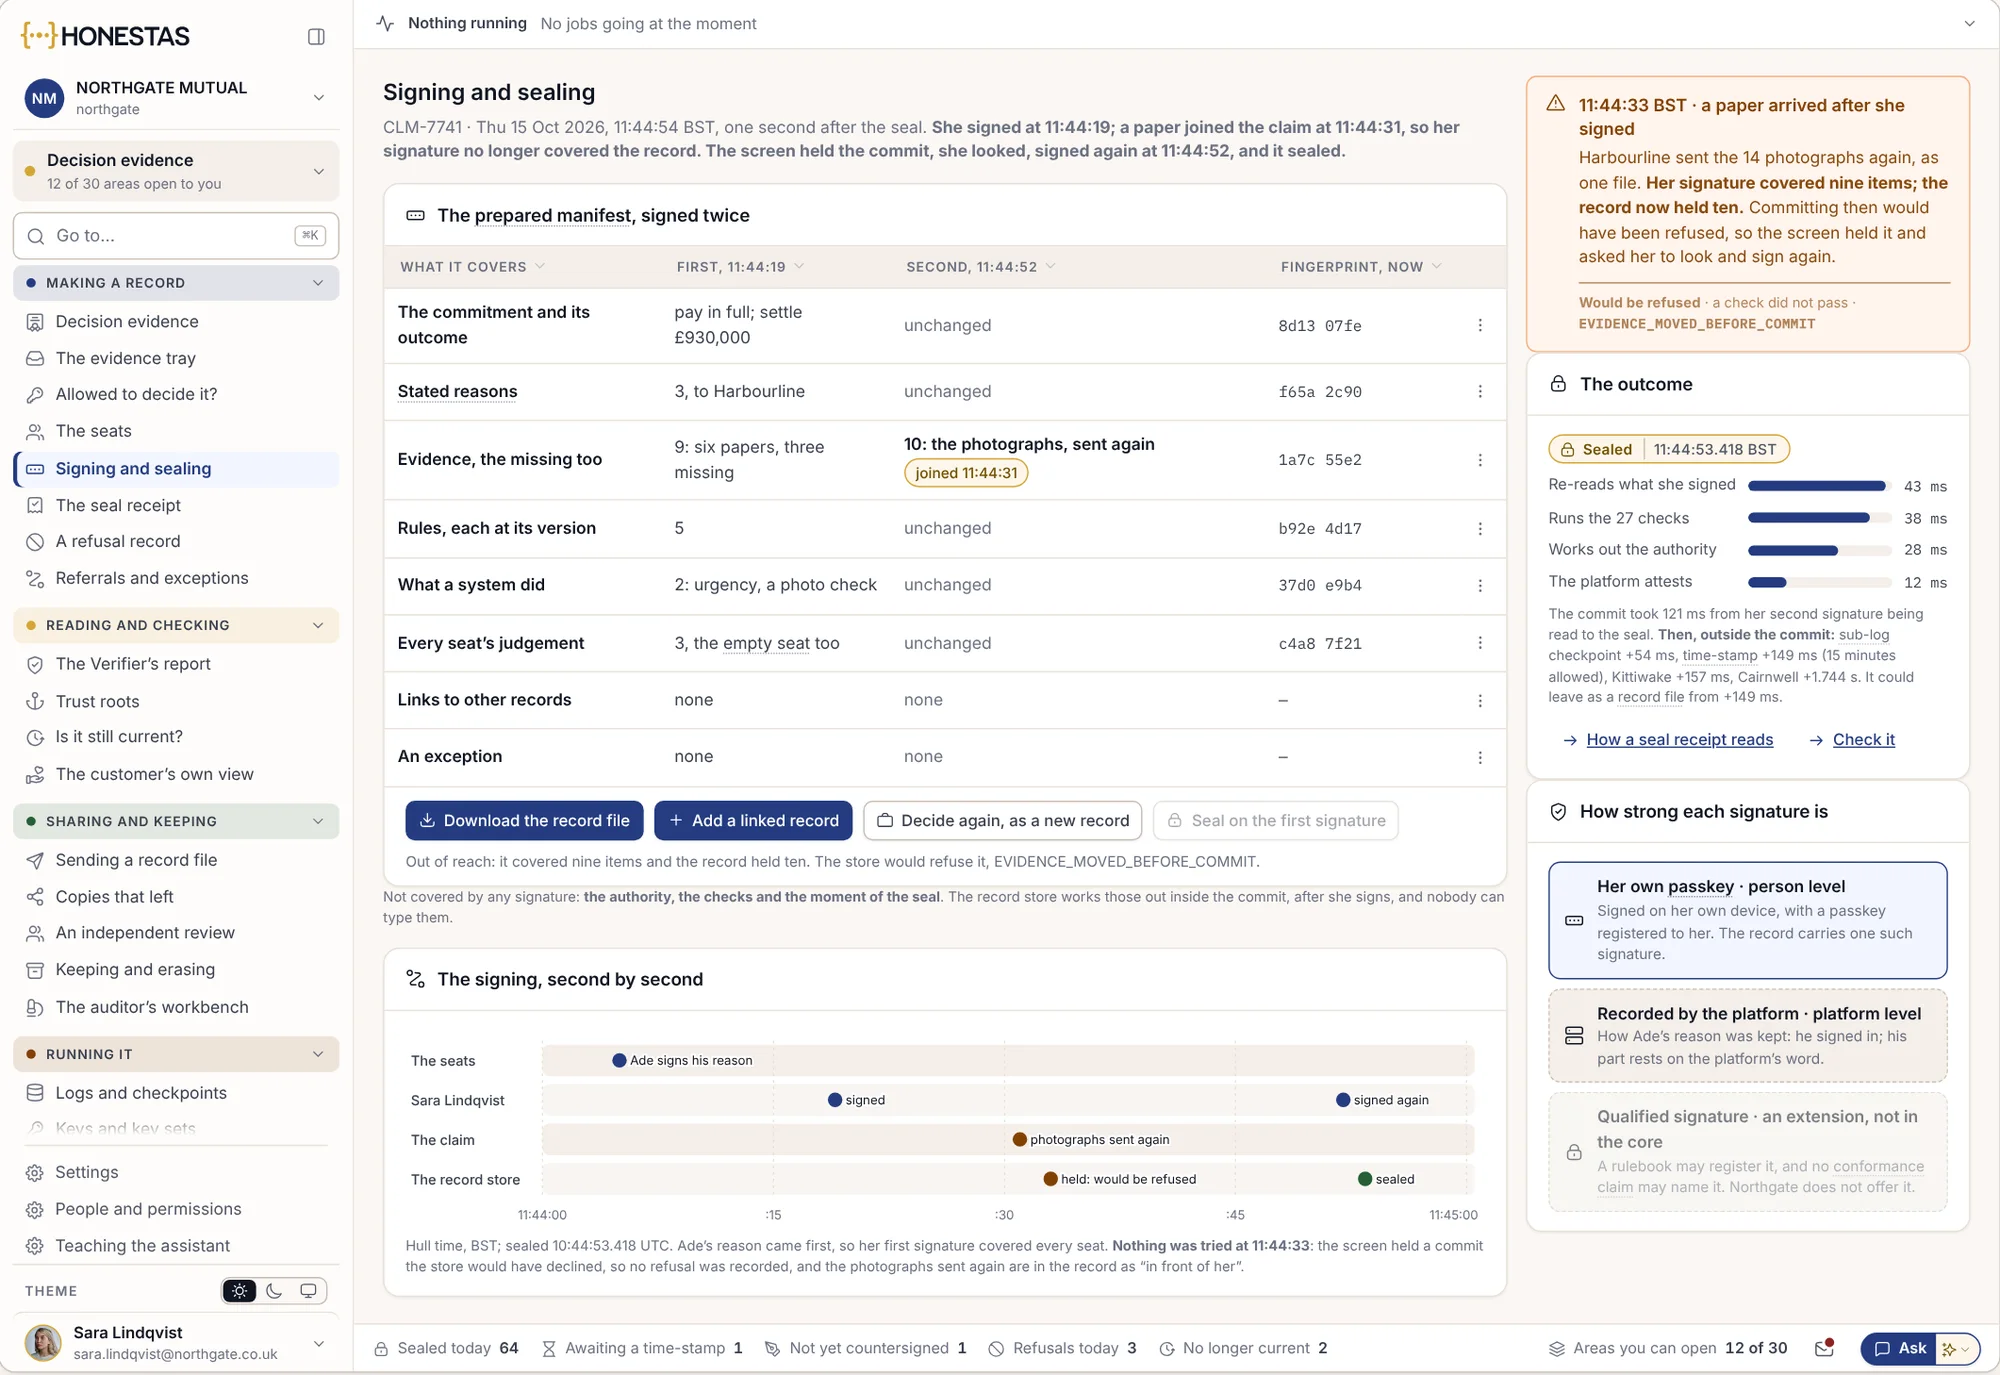
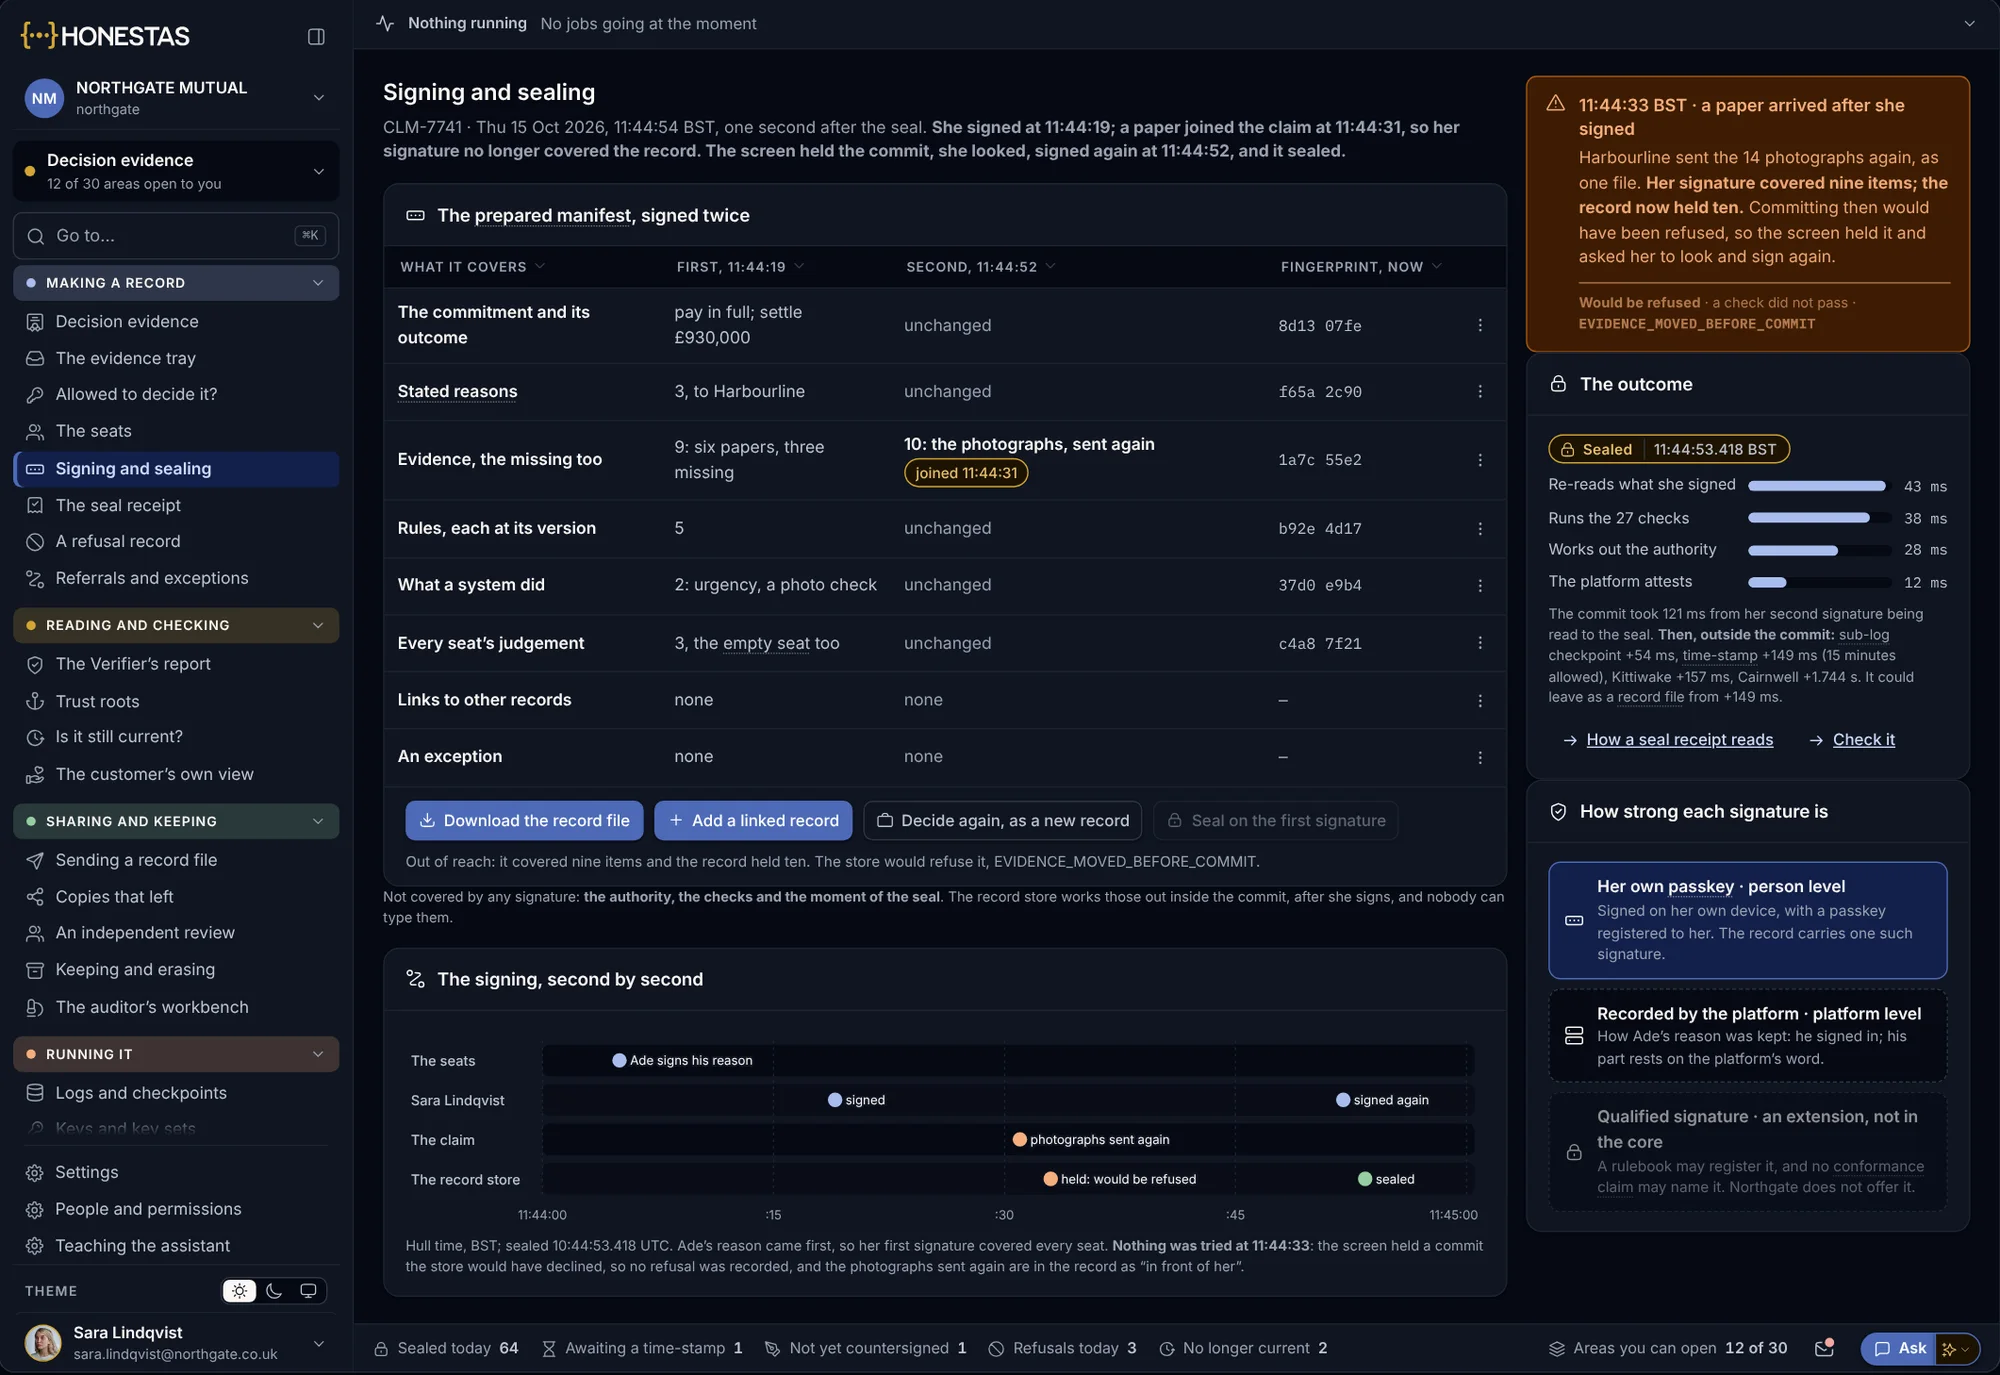
Une seule signature pour tout le dossier
La signature couvre chaque pièce du dossier. Si un document arrive après qu'elle a signé, le scellement est mis en attente et il lui est demandé de revoir le dossier.
- Signé avec sa propre clé d'accès
- Scellé par un horodatage externe
- Une pièce tardive impose un second examen
Mesurez l'attente, à partir des dossiers eux-mêmes.
Chaque étape d'un sinistre laisse une trace scellée et horodatée. Voici les indicateurs que suit un directeur des indemnisations, lus directement dans ces enregistrements plutôt que dans une enquête.
- Vers le bon décideur
- Heures écoulées entre la déclaration de sinistre et la prise en charge du dossier par un décideur disposant des pouvoirs suffisants.
- Premier règlement
- Jours écoulés entre la déclaration de sinistre et le premier acompte.
- Transferts de dossier
- Nombre de fois où un sinistre change de bureau ou de décideur avant son règlement.
- En attente de décision
- Jours pendant lesquels un sinistre reste en suspens sans autre action que d'attendre une décision.
- Référés
- Sinistres remontés parce que le gestionnaire ne pouvait pas signer, et durée d'attente de chacun.
- Canal de règlement
- La part des sinistres corporels réglés à l'amiable en direct, via l'Injuries Resolution Board ou au contentieux.
- Réouvertures
- Règlements réouverts après une réclamation ou un avis du médiateur.
Des indemnisations plus rapides, en pratique.
Devons-nous remplacer notre système de gestion des sinistres ?
Non. HONESTAS lit les données de Guidewire ClaimCenter, de Duck Creek Claims ou de votre propre système en l'état. Les provisions et les règlements remontent via une étape contrôlée et tracée, jamais par une mise à jour directe.
Qui statue sur un sinistre ?
Une personne nommée ayant le pouvoir de trancher. Des sièges IA plaident le pour et le contre, et un second modèle vérifie la réponse, mais aucun refus de garantie n'est prononcé par un modèle seul.
Pouvons-nous verser un acompte avant le règlement définitif du sinistre ?
Oui. Chaque acompte comporte son propre motif et sa propre trace. Au-delà du plafond que vous fixez, une seconde personne doit donner son accord avant que les fonds ne soient versés.
Que voit l'assuré ?
Un courrier ou un message, validé par une personne, qui indique ce qui a été payé, ce qui reste en suspens et la suite des opérations. Un paiement sans explication ressemble à une offre définitive ; l'explication est donc obligatoire.
Cela fonctionne-t-il pour un délégataire de gestion (TPA) travaillant pour plusieurs assureurs ?
Oui. Chaque assureur conserve ses propres pouvoirs, règles et dossiers scellés, et le gestionnaire voit quelles règles d'assureur s'appliquent à chaque sinistre.
Aller plus loin
Apportez le sinistre qui a attendu le plus longtemps.
Apportez un type de sinistre, comme un dommage automobile ou un dégât des eaux. Nous vous montrerons qui le présiderait, quel acompte serait versé et comment le dossier est scellé.