

Chaque branche a ses propres règles. Chaque décision reçoit la même preuve.
Sinistres auto, slip du Lloyd's, souscription vie, renouvellement de traité, portefeuille client chez un TPA, binder chez un MGA. Chaque branche a ses propres libellés, délégations et autorités de contrôle. HONESTAS maîtrise chacun d'eux et laisse le même dossier scellé derrière chaque décision touchée par l'IA.
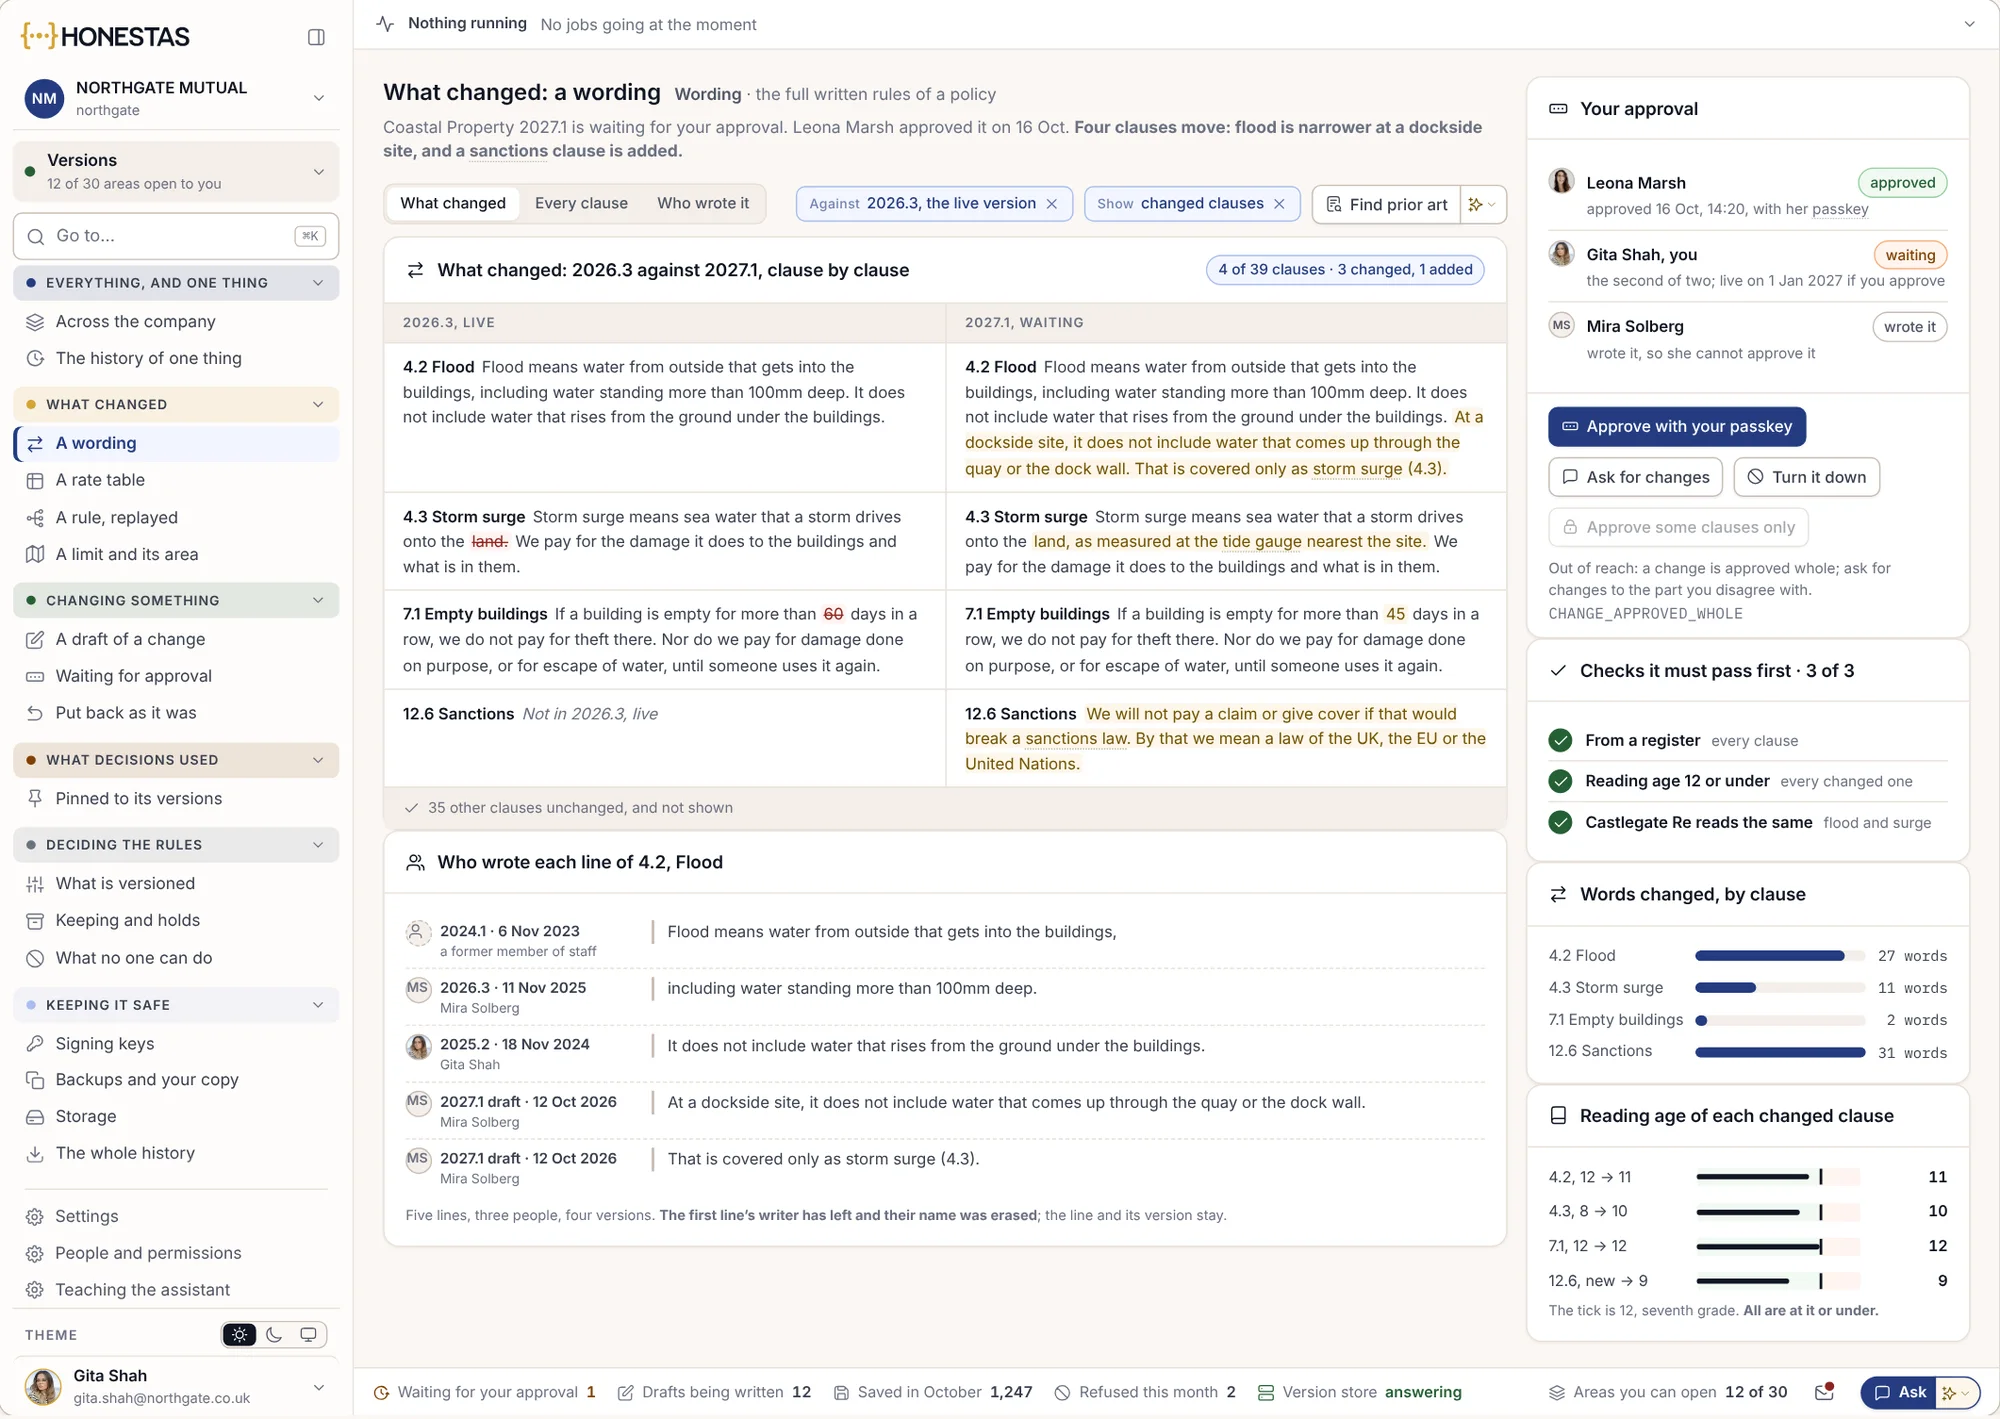
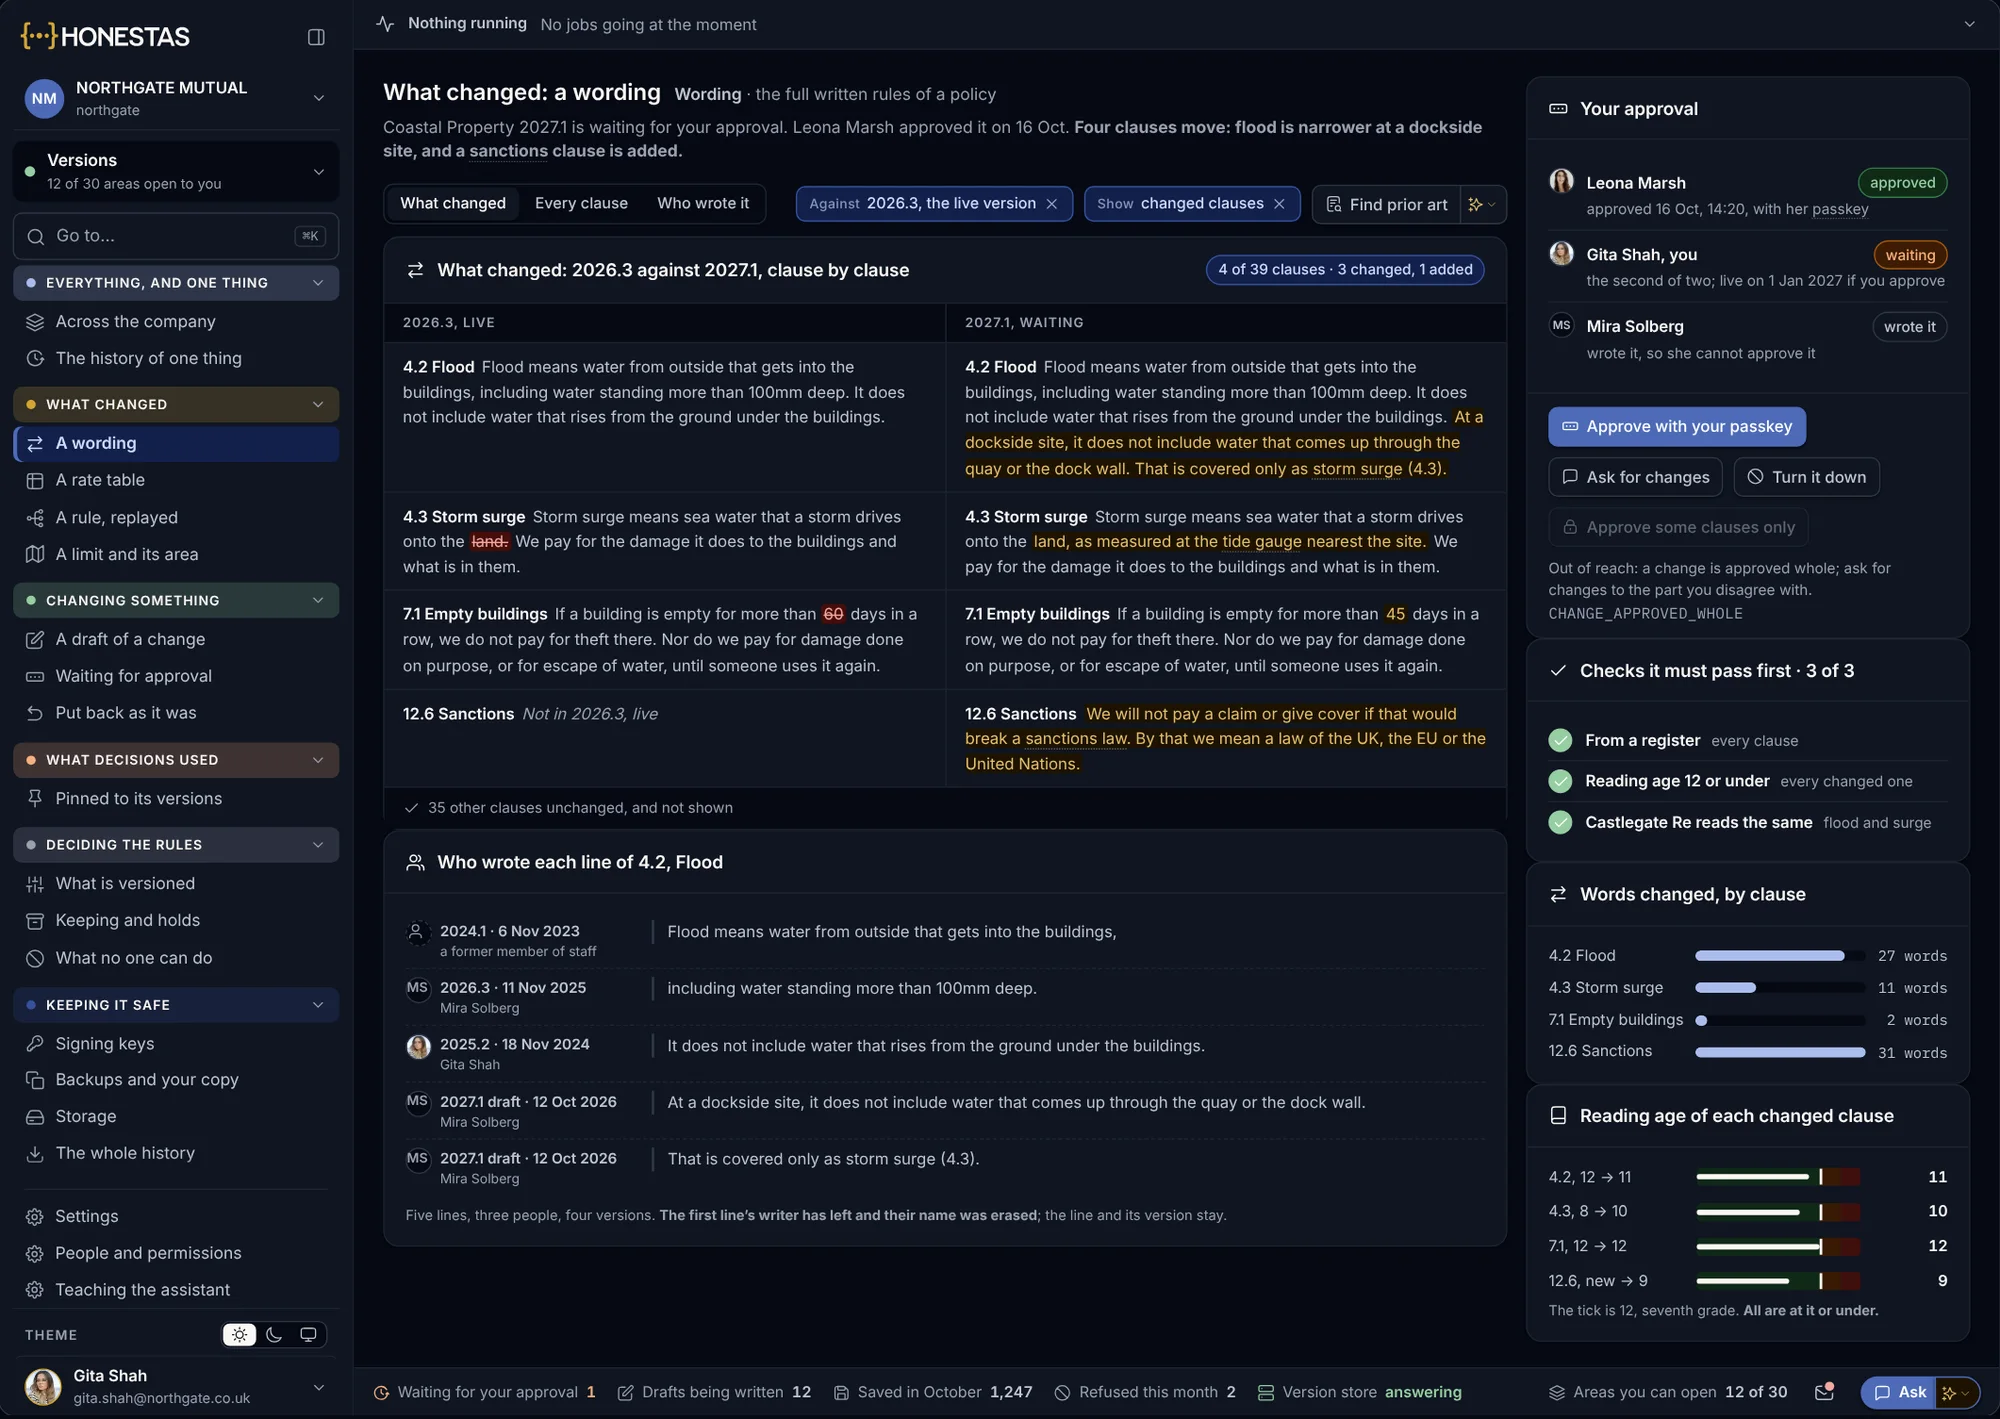
Six branches. Chacune dans son propre langage.
Chaque page présente les décisions de cette branche, un cas réel suivi étape par étape, et les règles auxquelles cette branche répond.
 Auto, habitation et risques d'entreprise
Assurance IARD
De la déclaration de sinistre au règlement scellé. Provisions, acomptes, refus de garantie et renouvellements portent tous leurs motifs.
En savoir plus
 Lloyd's et marché des compagnies
Risques spéciaux et marché de Londres
Apériteur et coassureurs sur un même slip, séparés par des cloisons étanches. Binders, bordereaux et validation annuelle de chaque modèle externe.
En savoir plus
 Haut risque au titre du règlement sur l'IA
Vie et santé
Souscription et tarification avec les preuves exigées par le règlement sur l'IA (AI Act) à compter du 2 décembre 2027. L'inférence émotionnelle et psychométrique n'entre jamais dans une décision.
En savoir plus
 Traités et facultatives
Réassurance
Les preuves de la cédante arrivent sous forme de dossiers scellés, pas de présentations. Un siège nominatif vous permet de lire exactement ce que couvre votre contrat.
En savoir plus
 Plusieurs assureurs, un seul bureau
Gestionnaires de sinistres et TPA
Les règles, délégations et libellés de chaque client sont cloisonnés, et chaque rapport client est construit à partir de dossiers scellés.
En savoir plus
 Délégation de gestion
Courtiers et MGA
Prouvez que chaque risque respectait le binder avant d'engager la garantie. Les bordereaux destinés aux apporteurs de capacité sont générés directement à partir des dossiers.
En savoir plusCe que cela change. Mesuré sur votre propre portefeuille.
Cinq résultats, chacun sur sa propre page : le problème, ce qu'HONESTAS change et ce que vous mesurez.
Règlement accéléré des sinistres
Les sinistres attendent le plus là où personne ne sait avec certitude qui peut décider. Le triage désigne la salle et la présidence dès le premier jour.
En savoir plus

Un meilleur ratio de sinistralité
Les dérives de règlement se lisent dans les motifs. Voyez où les règlements, la vétusté et les recours s'écartent de vos propres règles.
En savoir plus
Moins de fraude
Les signaux orientent, motifs à l'appui. Les enquêteurs décident, et personne n'est refusé par un modèle seul.
En savoir plus
Préparation aux catastrophes
Tracez la tempête, visualisez l'exposition qu'elle contient et ouvrez les sinistres avant le premier appel.
En savoir plus
Preuves de conformité
Chaque règle est reliée aux décisions scellées qui y répondent, prête avant que l'autorité de contrôle ne le demande.
En savoir plusUn format de dossier unique. Chaque branche, chaque autorité de contrôle.
Un responsable indemnisation à Dublin, un souscripteur au Lloyd's et l'auditeur d'un réassureur lisent les mêmes champs, dans le même ordre. Personne ne reconstitue les preuves à chaque audit.
- Qui a décidé
Une personne nommée, dans un rôle nommé, dont les pouvoirs ont été vérifiés avant la signature.
- Sur quelles preuves
Chaque élément indique sa provenance et son ancienneté. Ce qui manquait est formulé, et non laissé en blanc.
- Selon quelles règles
Le libellé, la grille tarifaire, le binder, le modèle et les règles de la salle, chacun figé dans sa version.
- L’argumentation
Les arguments pour, les arguments contre et la contre-analyse, conservés même lorsque le décideur a tranché autrement.
- Vérifié et scellé
Un second modèle a validé la conclusion et le dossier a été scellé avec un horodatage externe. Il peut être rouvert et réexécuté.
Ainsi, un TPA peut en remettre un à chaque client, un MGA à son apporteur de capacité et une cédante à son réassureur. Voir les dossiers scellés →
| Champ | Sinistre auto | Binder dommages côtiers | Souscription vie |
|---|---|---|---|
| Décision | Règlement à 44 900 € | Suspendre le renouvellement 2027 | Accepter à +50 % |
| Présidence | Directrice de l'indemnisation | Active underwriter | Directrice de la souscription |
| Pouvoirs | Pouvoirs d’indemnisation v2 | Binder CA-118 v4 | Guide de souscription |
| Preuves | 9 pièces, avec sources | 188 risques, bordereau | Rapport du médecin traitant, déclarations |
| Débat | Pour, contre, contradicteur | Pour, contre, contradicteur | Pour, contre, contradicteur |
| Second modèle | Concordant | Concordant | Concordant |
| Règles | Clausier v4.2 | Clausier risques côtiers 2026.3 | Règlement sur l’IA, Annexe III 5(c) |
| Scellé | 19 août 2026 | 18 sept. 2026 | 21 oct. 2026 |
Trois branches distinctes, les mêmes champs dans le même ordre. Un seul vérificateur contrôle les trois.
Apportez une décision issue de votre branche.
Déclaration de sinistre auto, renouvellement de binder, tarification vie ou sinistre majeur sur un traité. Nous vous montrerons cette décision argumentée, vérifiée, signée et scellée dans HONESTAS.