

Détectez les réseaux de fraude au plus tôt. Traitez chaque assuré équitablement.
Dans HONESTAS, les signaux de fraude orientent et une personne décide. L'analyse de liens fait ressortir un schéma tant qu'il est encore limité. Chaque sinistre est tranché individuellement. La filature ou la collecte de données supplémentaires est autorisée avant de commencer, pour que le dossier d'enquête résiste en cas de contestation.
La fraude est massive et organisée. Tout comme les contestations sur la manière dont elle a été établie.
La fraude détectée n'est qu'une partie du coût. Une enquête peut retrouver les fonds et pourtant échouer si personne ne peut démontrer qu'elle était licite, proportionnée et équitable envers l'assuré. Les assurés de bonne foi en paient aussi le prix lorsqu'un modèle bloque leur sinistre sans que personne n'explique pourquoi.
Sources : Association of British Insurers, fraude détectée en 2024 · Insurance Europe, A European approach to countering insurance fraud.
Le modèle signale. Une personne décide.
La lutte contre la fraude passe par les mêmes espaces, contrôles et scellés que toute autre décision sur un sinistre, avec une règle supplémentaire : rien n'est collecté avant d'être autorisé.
Les signaux orientent
Les règles, modèles, analyses de liens et formulations similaires font remonter des indicateurs, chacun avec sa source. Il n'y a pas de score unique, et aucun sinistre n'est refusé par un modèle seul.
Une personne signale le dossier
Le gestionnaire de sinistres voit les éléments en faveur de l'assuré et ceux à charge, puis décide d'orienter ou non le dossier vers une enquête. Le sinistre n'est pas ralenti pendant cet examen. Suspendre un règlement est une décision distincte, accompagnée d'un motif communicable à l'assuré.


Autoriser, puis collecter
Une filature, des vérifications en sources ouvertes ou des demandes de données supplémentaires exigent que leur nécessité et leur proportionnalité soient consignées, avec la signature d'une personne habilitée, avant toute collecte. Les refus restent au dossier. Les données sont supprimées à leur date d'échéance de conservation.


Un dossier qui tient la route
Chaque sinistre d'un groupe est tranché individuellement. Le dossier d'enquête est scellé avec ce qui a été collecté, en vertu de quelle habilitation et ce qui a été établi, afin de pouvoir être produit tel quel devant un tribunal ou un médiateur.


Le schéma, les motifs et le règlement mis en attente.
Voici des écrans HONESTAS, présentés avec des données d'exemple de Northgate Mutual, une organisation fictive.
Pourquoi cela forme un groupe
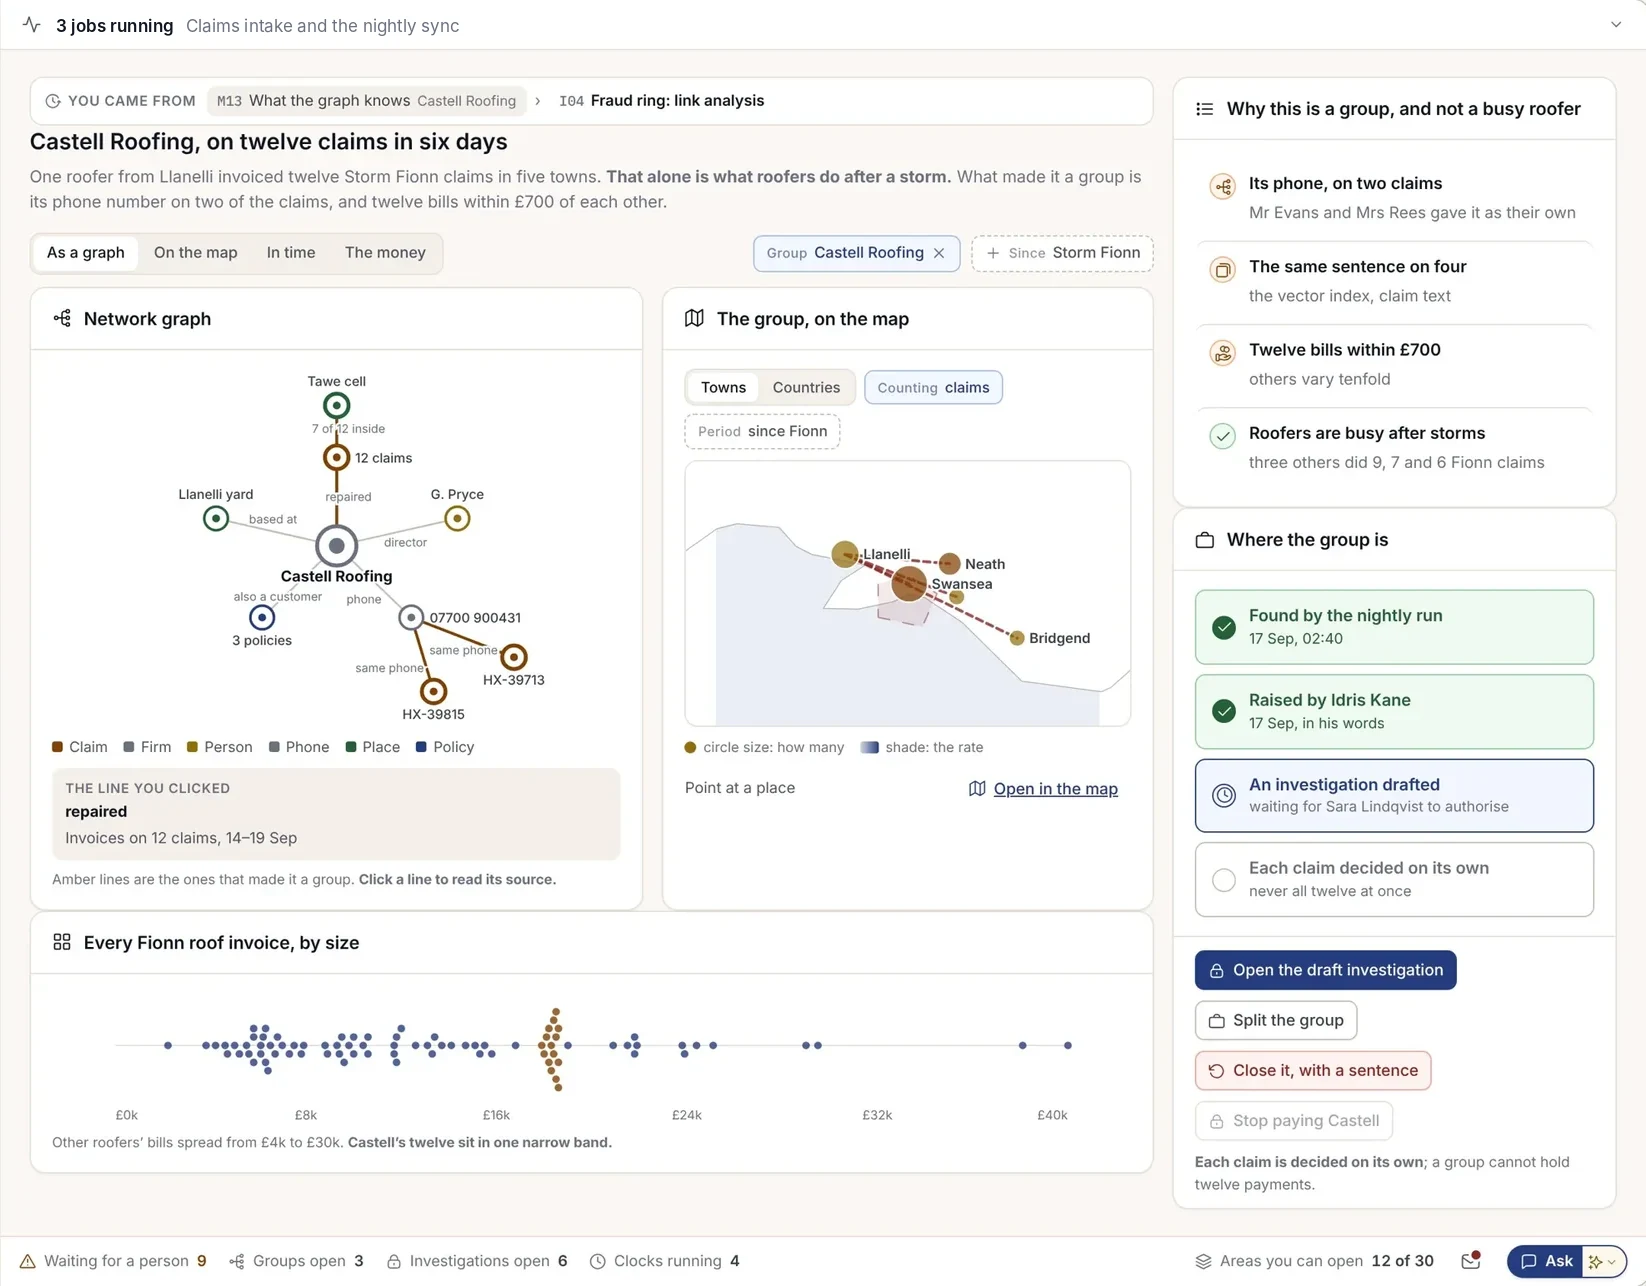
Un même couvreur sur douze sinistres tempête en six jours. Les couvreurs sont très sollicités après une tempête : l'écran indique donc ce qui a justifié le rapprochement, et ce qui a été écarté.
- Les liens qui ont formé le groupe, avec leurs sources
- Le groupe sur la carte et dans le temps
- Chaque sinistre reste tranché individuellement
Les éléments en faveur de l'assuré, aussi
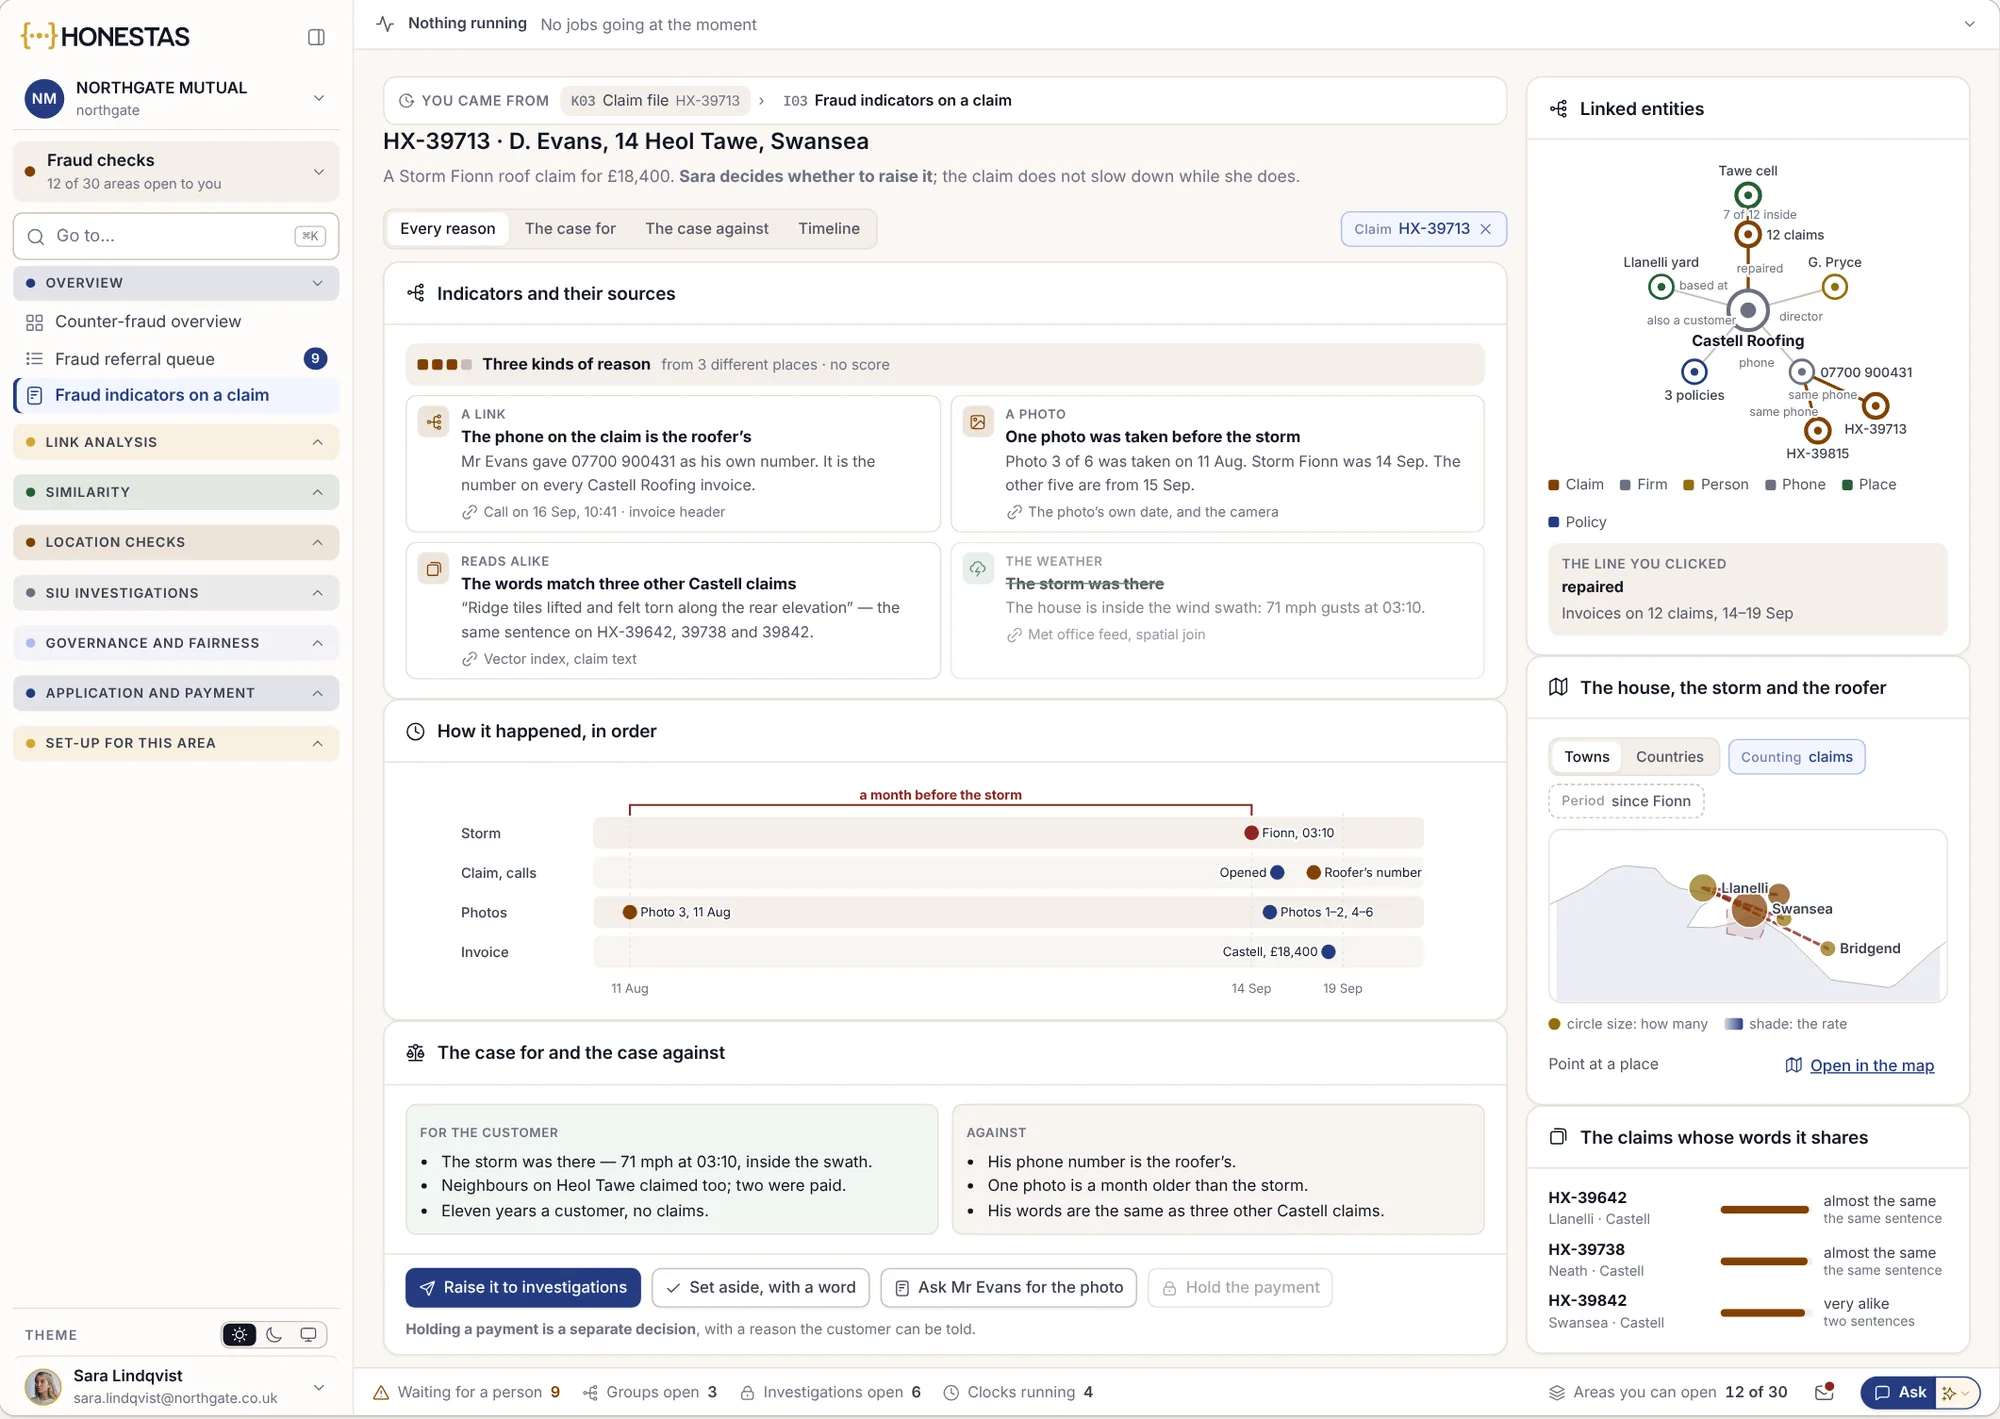
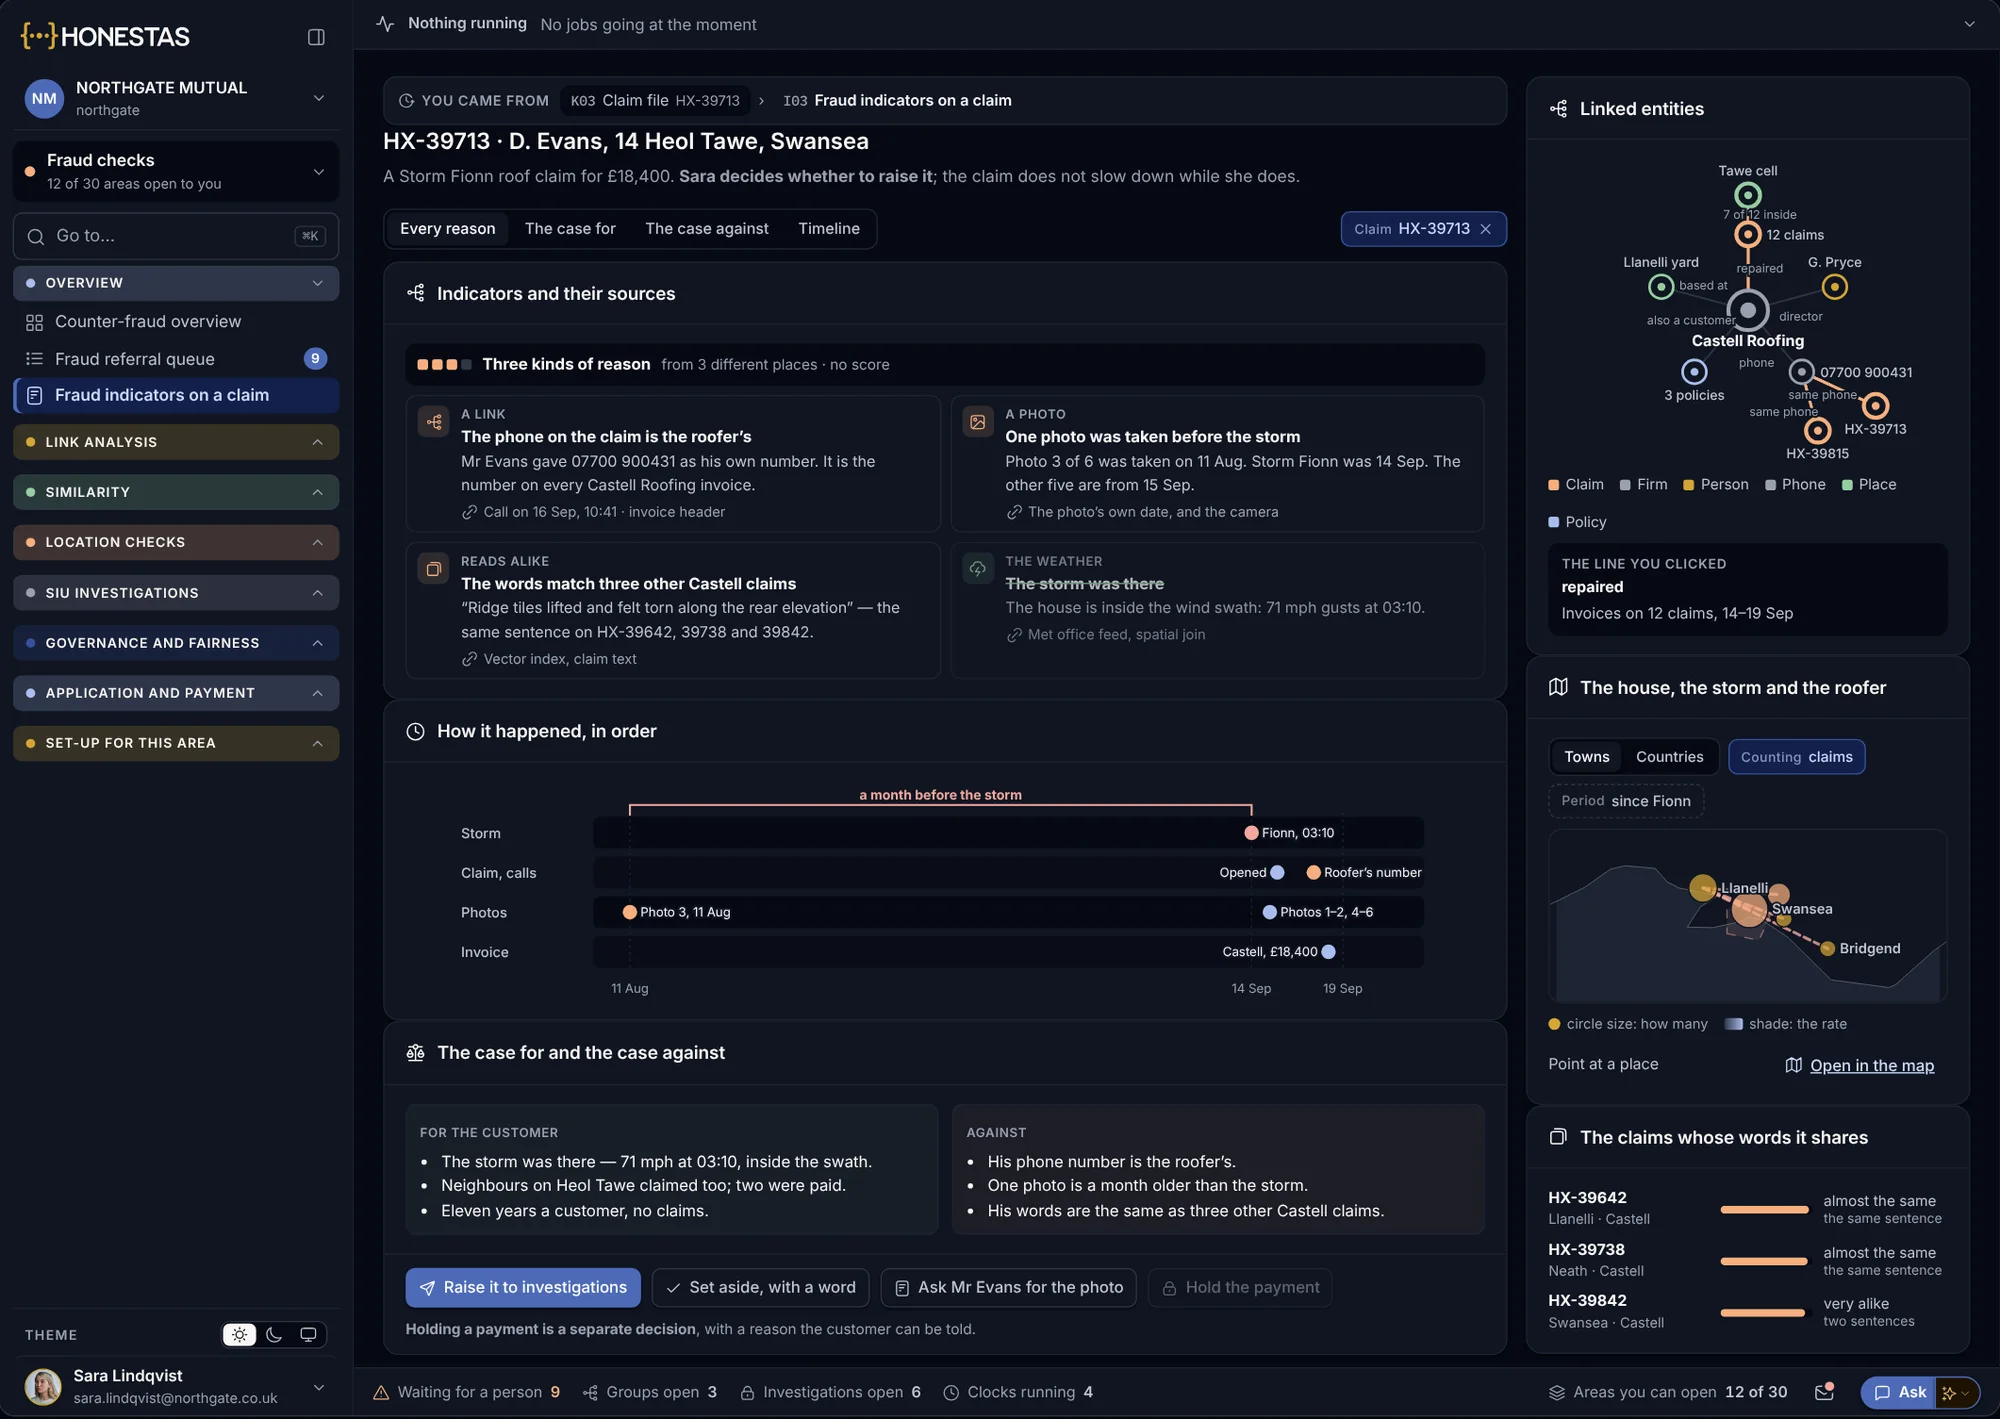
Chaque indicateur affiche son origine, en regard des éléments laissant penser que le sinistre est légitime. Le gestionnaire décide s'il y a lieu de le signaler.
- Trois types de motifs, aucun score
- Le déroulé des faits, par ordre chronologique
- Suspendre un règlement est une décision distincte
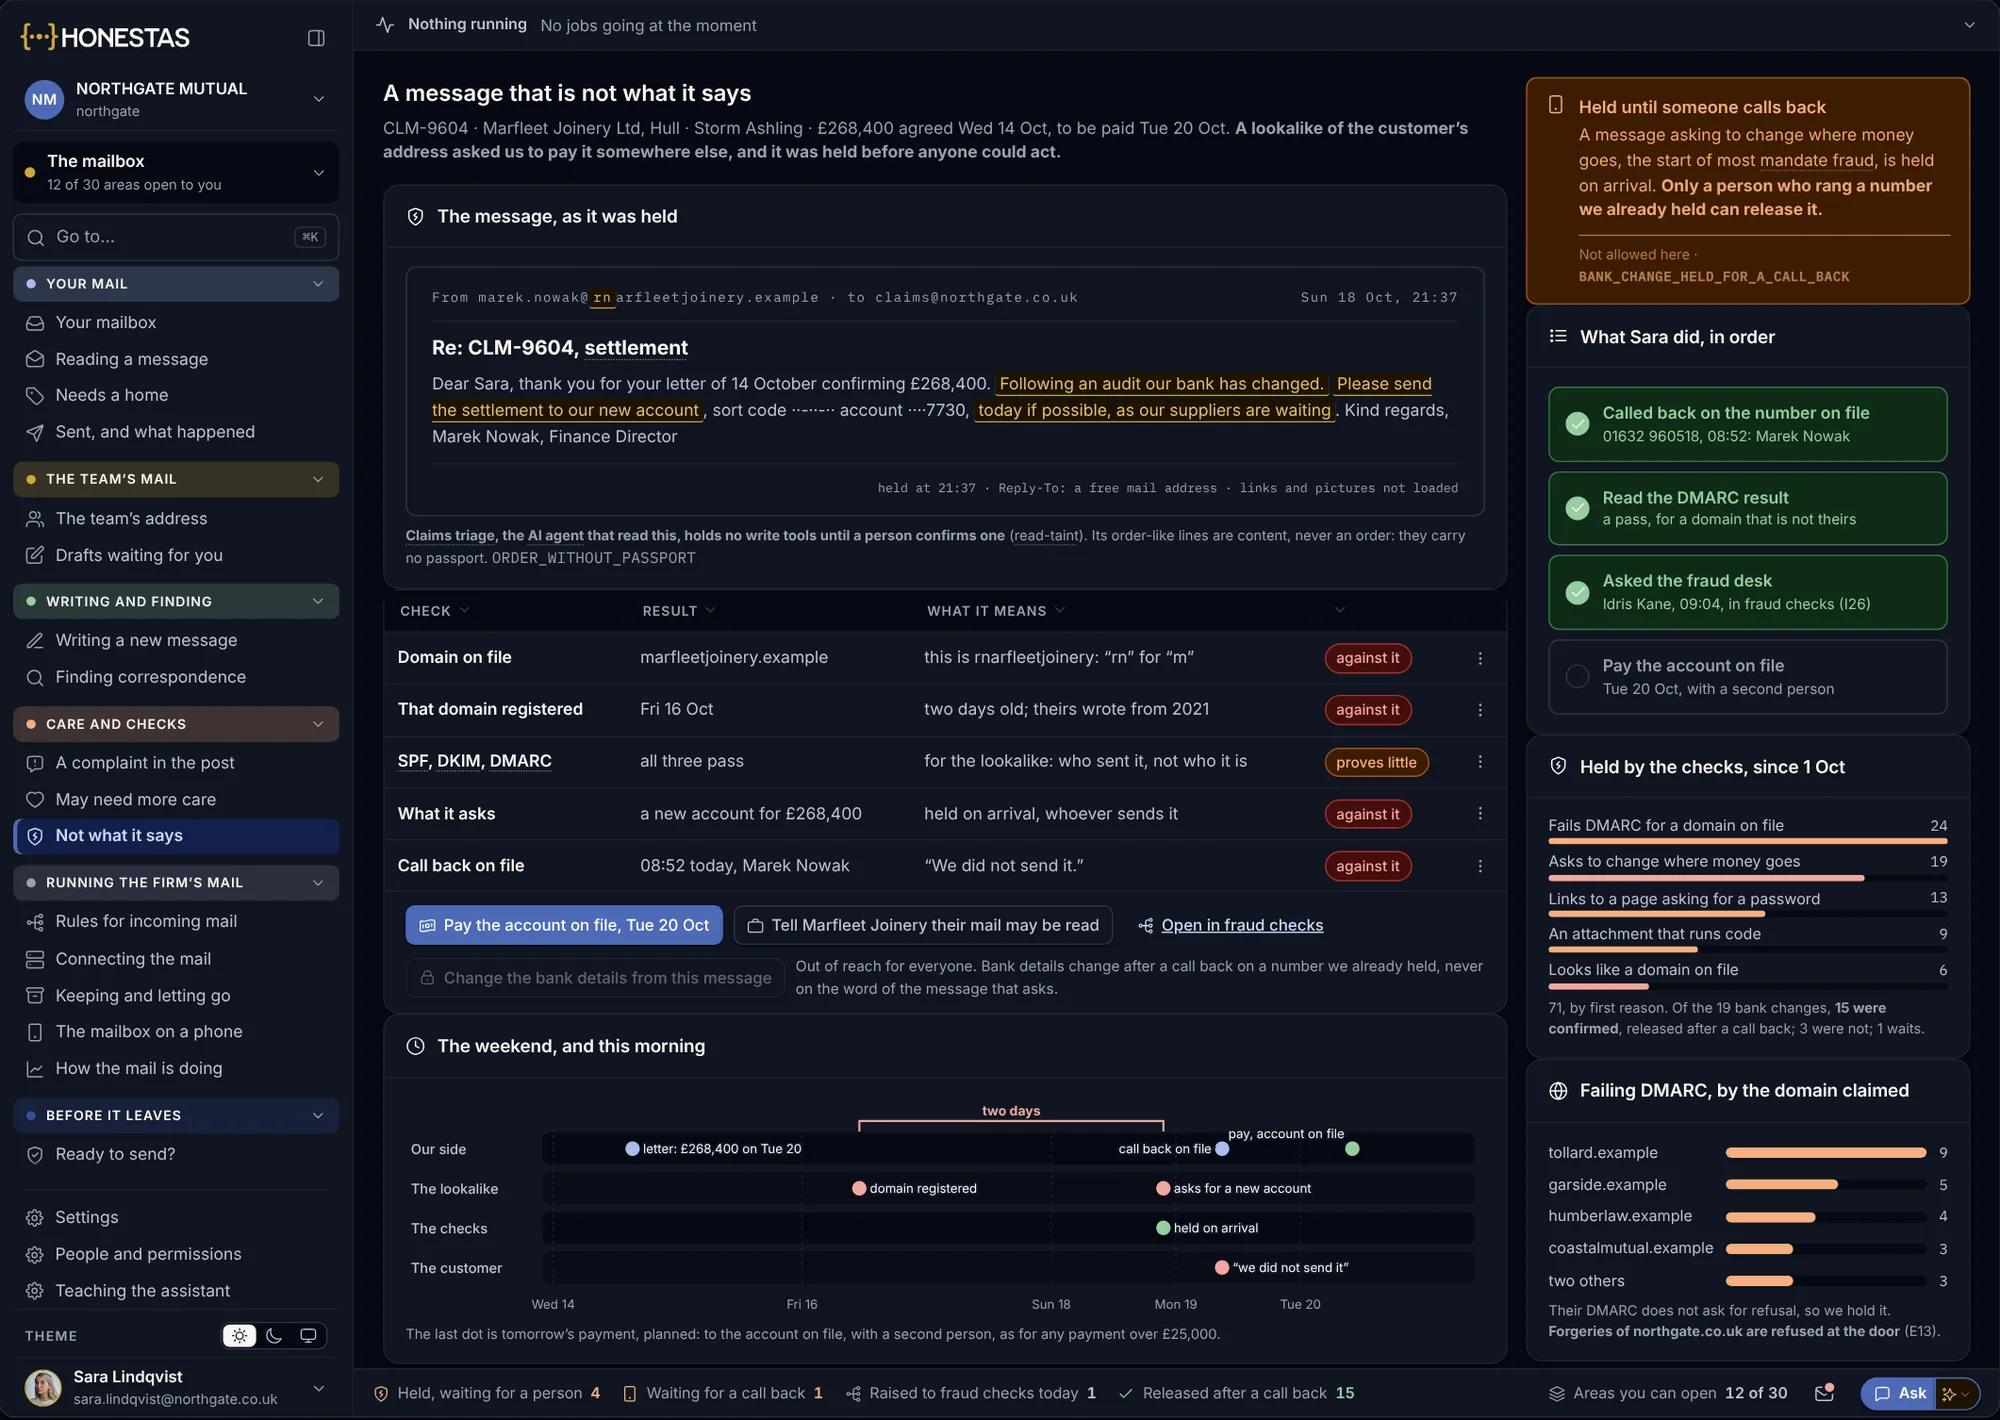
Une demande de virement vers un autre compte
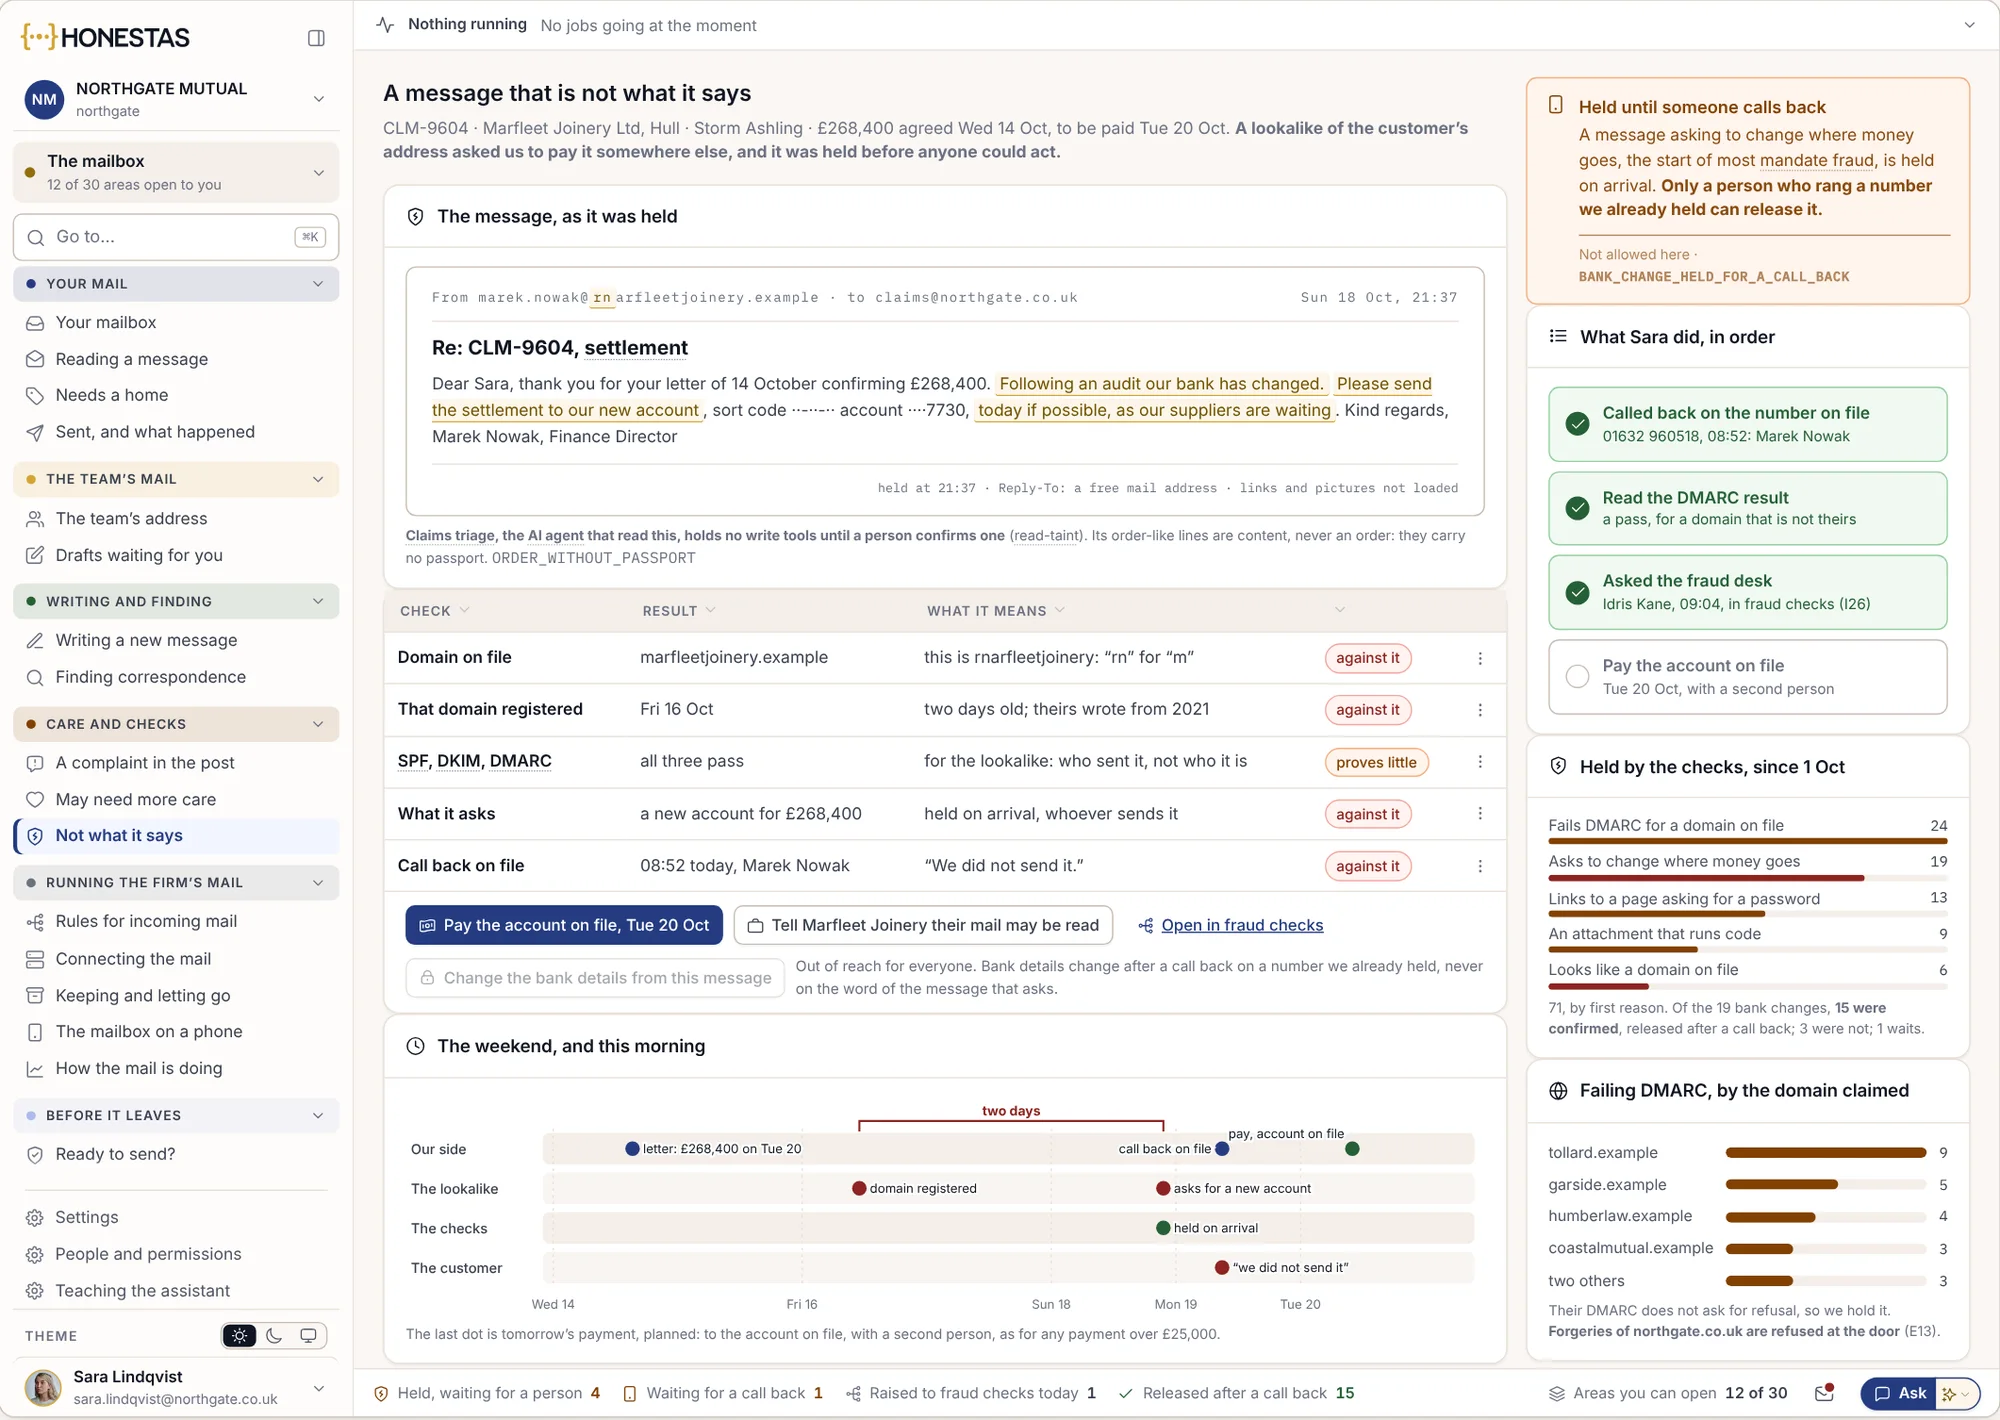
Un message provenant d'une adresse imitant celle d'un tiers demande de verser une indemnité sur un nouveau compte. Il est bloqué dès réception, et seule une personne ayant appelé un numéro déjà enregistré au dossier peut le débloquer.
- Chaque contrôle et sa signification
- Bloqué jusqu'à un contre-appel de vérification
- Versé sur le compte enregistré au dossier
Suspendu jusqu'à validation humaine
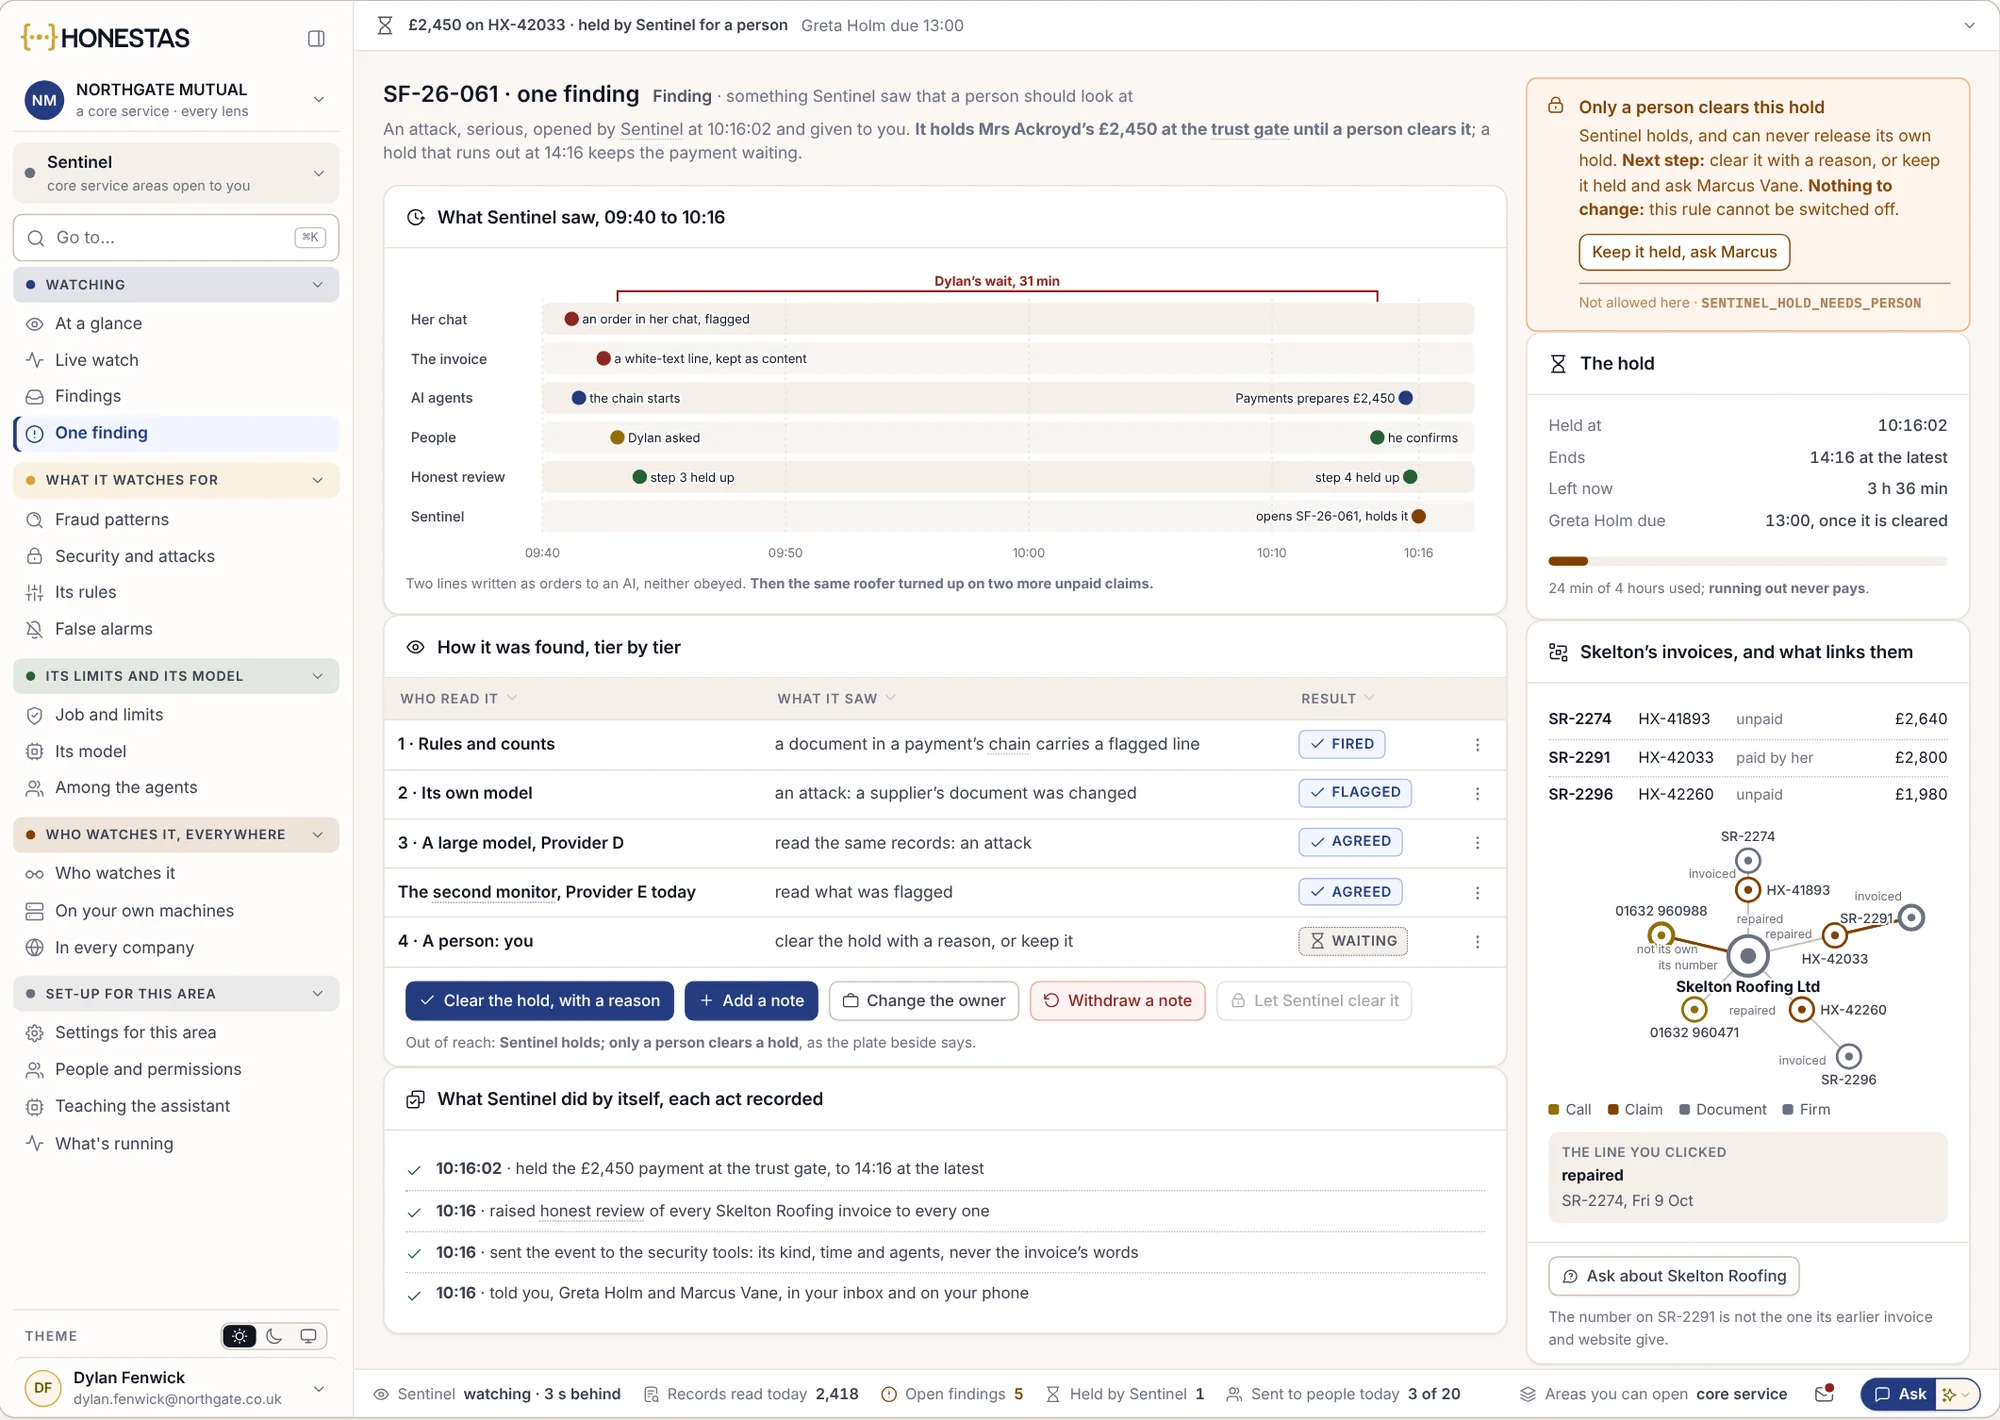
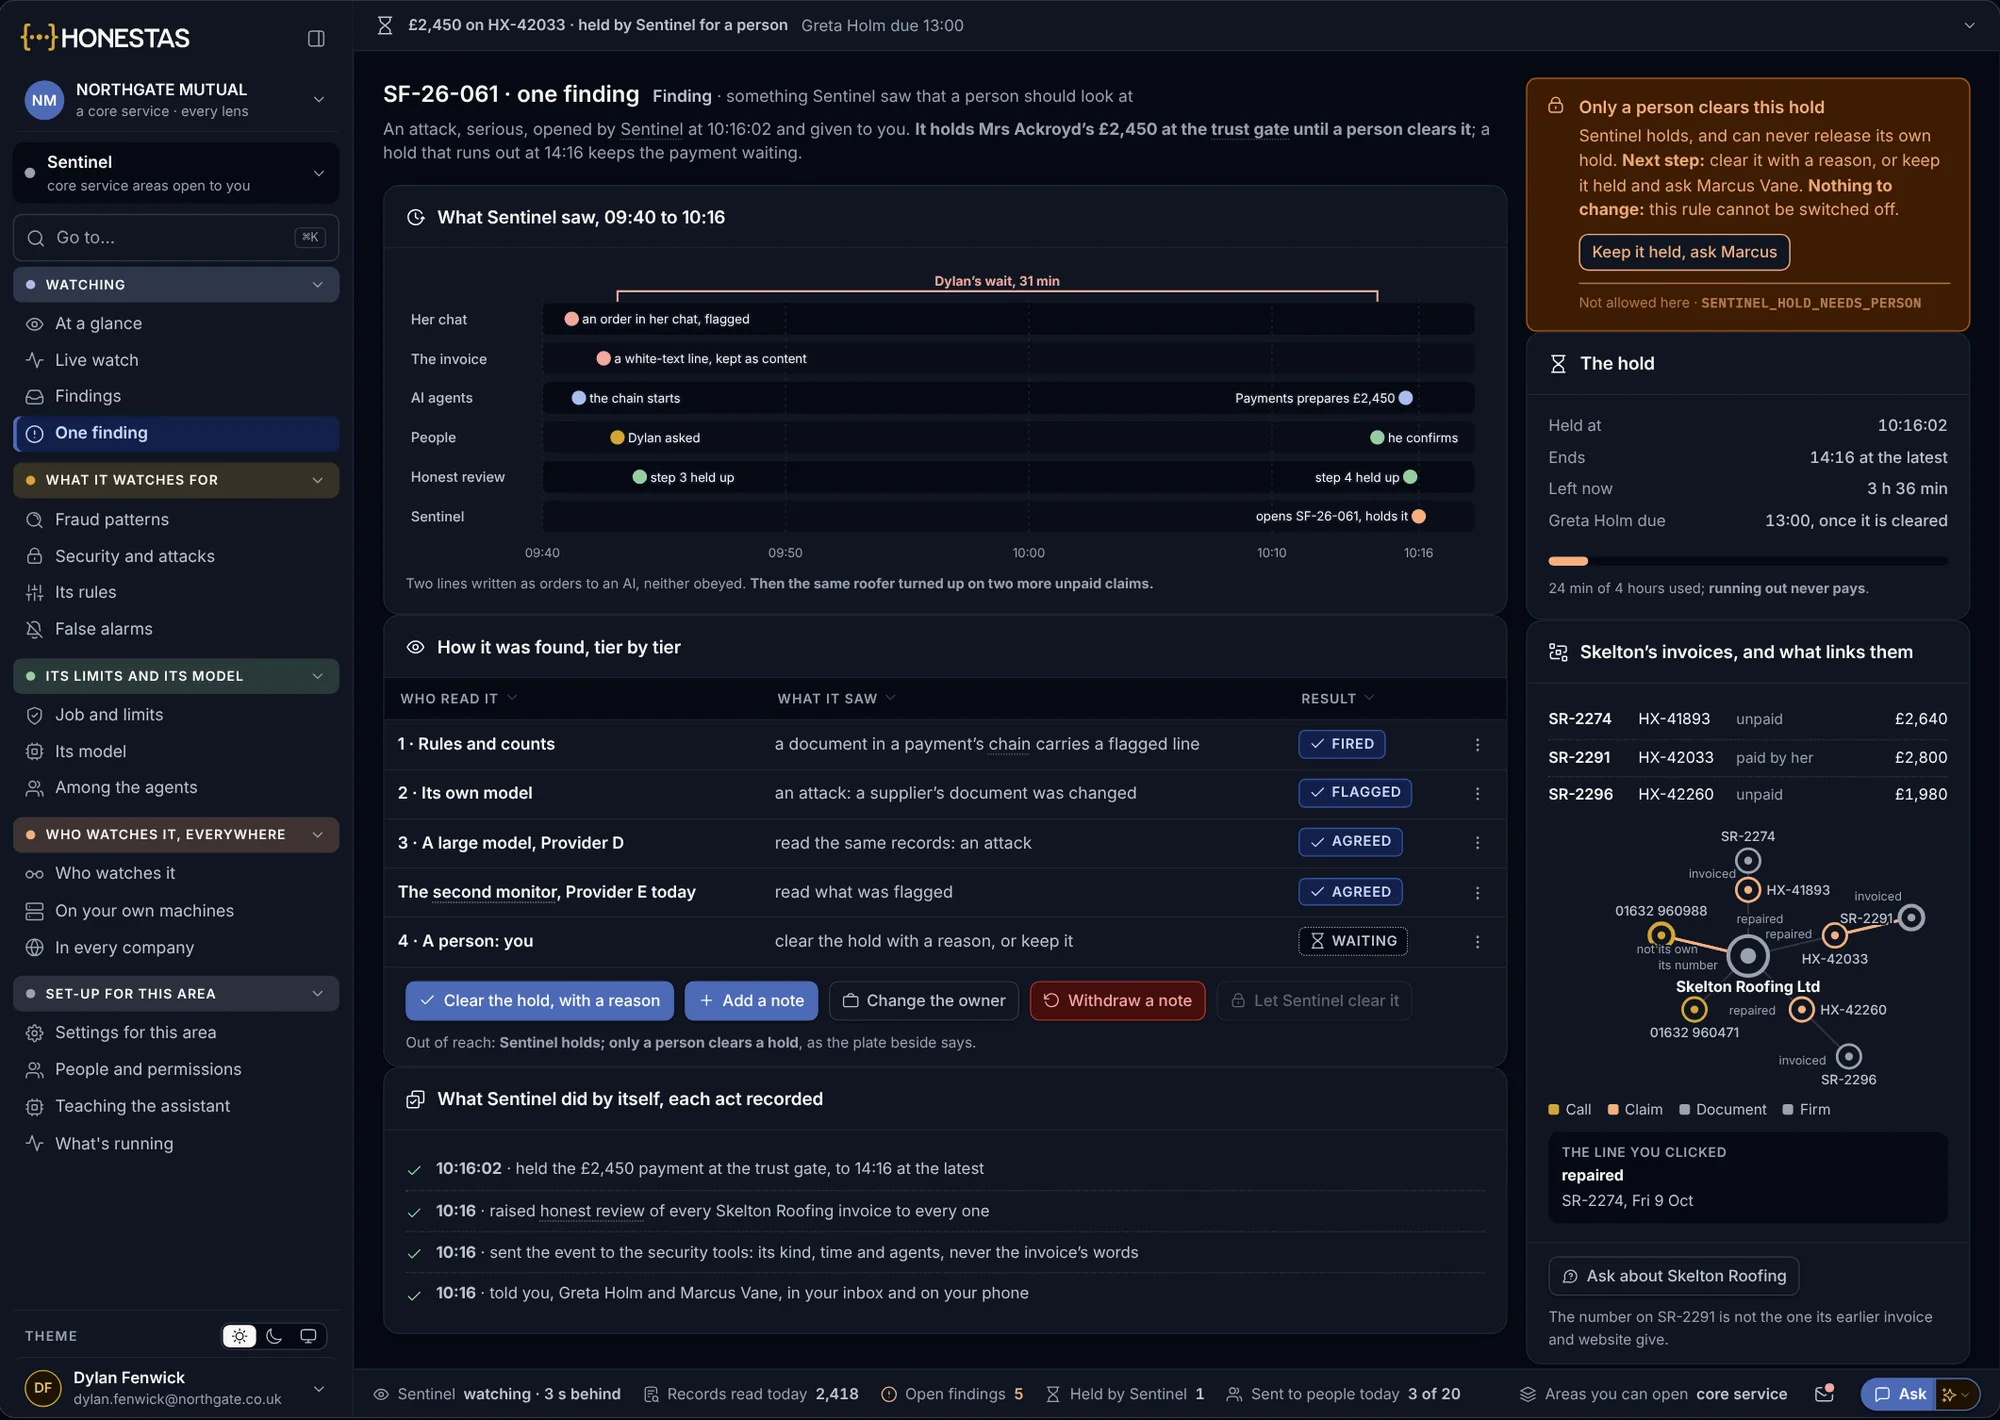
Lorsqu'une facture dans la chaîne d'un paiement semble anormale, le règlement est mis en attente. Chaque niveau de contrôle l'ayant analysée est affiché, et seule une personne peut lever la suspension, en indiquant un motif.
- Ce qui a été observé, minute par minute
- Un second modèle indépendant a confirmé
- Une suspension arrivée à expiration ne déclenche jamais de paiement
Établi loyalement, et prouvé comme tel.
Chaque signalement, autorisation et refus de garantie est relié aux règles qu'il doit respecter, permettant de suivre le dossier de l'exigence réglementaire jusqu'à la preuve.
- Article 22 du RGPDRèglement (UE) 2016/679Aucune décision produisant des effets juridiques ou affectant de manière significative une personne ne peut être fondée exclusivement sur un traitement automatisé.
- Vukota-Bojić c. SuisseCEDH, n° 61838/10, 18 octobre 2016La surveillance secrète d'une assurée sans base légale claire a violé son droit au respect de la vie privée.
- Consumer Protection CodeCentral Bank of Ireland, en vigueur le 24 mars 2026Traitement équitable des consommateurs, y compris lorsqu'un sinistre fait l'objet d'une enquête ou d'un refus de garantie.
- Consumer DutyFCA PS22/9, depuis le 31 juillet 2023Résultats équitables pour les clients particuliers, y compris l'accompagnement dont ils bénéficient lors d'un sinistre.
Ceci ne constitue pas un conseil juridique. Les avis juridiques relèvent exclusivement de vos échanges avec vos conseils.
Mesurez ce qui a été détecté, et qui a été retardé.
Voici les indicateurs que suit un directeur de la lutte contre la fraude, extraits directement des signalements, autorisations et décisions scellés.
- Taux de confirmation des signalements
- La part des dossiers signalés que l'enquête confirme.
- Délai de signalement
- Nombre de jours entre le premier signal sur un groupe et le signalement par une personne.
- Assurés de bonne foi retardés
- Sinistres suspendus pour vérifications anti-fraude puis réglés intégralement, et durée d'attente de chacun.
- Autorisation préalable
- La part des collectes dont la nécessité et la proportionnalité ont été signées avant leur démarrage.
- Conservation
- Données d'enquête supprimées à leur date d'échéance de conservation.
- Contestations retenues
- Refus pour fraude annulés sur réclamation, par le médiateur ou devant les tribunaux.
- Montants récupérés
- Indemnités économisées ou récupérées par jour-enquêteur.
La lutte contre la fraude, en pratique.
Un modèle décide-t-il qu'un sinistre est frauduleux ?
Non. Les signaux orientent, et une personne décide de signaler le dossier, de suspendre le paiement ou de refuser la garantie. Un refus pour fraude fait l'objet d'une revue collégiale, d'une contre-vérification par un second modèle et de la signature d'une personne habilitée.
Pouvons-nous continuer à utiliser nos propres outils anti-fraude ?
Oui. HONESTAS lit les indicateurs émis par vos outils existants et les affiche aux côtés des siens, chacun avec sa source.
Qu'advient-il des autres sinistres d'un même groupe ?
Chaque sinistre fait l'objet d'une décision individuelle. Un groupe ne peut à lui seul bloquer aucun règlement : un sinistre légitime qui s'y trouve n'est donc pas retardé par simple proximité.
Que dit-on à l'assuré ?
Lorsqu'un règlement est suspendu, l'assuré en est informé ainsi que des pièces attendues, en des termes validés par une personne habilitée. L'enquête elle-même reste confidentielle.
Aller plus loin
Apportez les dossiers que vous transmettez déjà pour examen.
Nous vous montrerons comment un groupe est détecté, comment chaque sinistre qui le compose est tranché et ce que conserve le dossier d'enquête fraude.