

ประกันภัยรถยนต์ ที่อยู่อาศัย และเชิงพาณิชย์ ระบุเหตุผลในทุกเคลม
สายธุรกิจรายย่อยของคุณขับเคลื่อนด้วยโมเดลอยู่แล้ว ไม่ว่าจะเป็นคะแนนการคัดกรอง ข้อเสนอแนะการตั้งสำรอง สัญญาณเตือนการฉ้อฉล และราคาต่ออายุ HONESTAS ช่วยเก็บรักษาส่วนของแฟ้มข้อมูลที่มักสูญหายไป นั่นคือ ใครเป็นคนตัดสินใจ ใช้หลักฐานใด ภายใต้ข้อความกรมธรรม์ข้อไหน และใช้อำนาจอนุมัติระดับใด ตั้งแต่การรับแจ้งอุบัติเหตุครั้งแรก (FNOL) ไปจนถึงการตกลงจ่ายค่าสินไหมที่ปิดผนึกบันทึกแล้ว


หกการตัดสินใจ ในพอร์ตสินไหมและพอร์ตการกำหนดราคาทุกประเภท
ทุกการตัดสินใจจะทิ้งบันทึกในรูปแบบเดียวกัน เปิดดูสักรายการเพื่อดูข้อมูลขาเข้า ผลลัพธ์ที่ได้ และผู้ลงนามอนุมัติ


การรับแจ้งอุบัติเหตุครั้งแรก (FNOL) และการคัดกรอง
เปิดเคลมจากโทรศัพท์ แอป แบบฟอร์มบนเว็บ หรืออีเมล ระบบจะตรวจสอบความคุ้มครอง และทำการคัดกรองเพื่อส่งไปยังคิวงานที่ถูกต้อง หรือส่งไปยังห้องพิจารณาตัดสินใจที่มีประธานซึ่งระบุชื่อไว้ เมื่อยอดเงินหรือสัญญาณบ่งชี้กำหนดให้ต้องทำเช่นนั้น
- ข้อมูลขาเข้า
- บันทึกการโทร แบบฟอร์ม อีเมล รูปถ่าย และกรมธรรม์
- ผลลัพธ์ขาออก
- เคลมที่เปิดแล้วพร้อมผลตรวจความคุ้มครอง เส้นทางเดินเรื่อง และรายการเอกสารที่ยังขาดอยู่
- ผู้ลงนาม
- เจ้าหน้าที่จัดการสินไหม
การตั้งสำรองและค่าสินไหมทดรองจ่าย
AI แนะนำตัวเลขสำรองค่าสินไหมพร้อมเอกสารอ้างอิงเบื้องหลัง ค่าสินไหมทดรองจ่ายจะถูกส่งออกพร้อมเหตุผลและบันทึกเฉพาะของรายการนั้น เพื่อให้การจ่ายเงินบางส่วนไม่ถูกเข้าใจผิดว่าเป็นข้อเสนอสุดท้าย
- ข้อมูลขาเข้า
- รายงานของผู้สำรวจภัย ใบประเมินราคา และประวัติการเคลม
- ผลลัพธ์ขาออก
- สำรองค่าสินไหมพร้อมฐานข้อมูลอ้างอิง และการจ่ายเงินแต่ละครั้งพร้อมเหตุผล
- ผู้ลงนาม
- เจ้าหน้าที่สินไหมภายในวงเงินอำนาจอนุมัติ และผู้อนุมัติคนที่สองเมื่อเกินวงเงินของคุณ
การตกลงจ่ายค่าสินไหม การหักค่าเสื่อมสภาพ (Betterment) และการปฏิเสธจ่าย
ห้องพิจารณาตัดสินใจจะถกเถียงข้อดีข้อเสียในการจ่ายค่าสินไหม การหักค่าเสื่อมสภาพหรือการปฏิเสธจ่ายจะอ้างอิงข้อกำหนดในกรมธรรม์ที่ใช้ตัดสิน ด้วยถ้อยคำที่ลูกค้าอ่านเข้าใจได้
- ข้อมูลขาเข้า
- แฟ้มเคลม ข้อความกรมธรรม์ และประเด็นที่มีข้อโต้แย้ง
- ผลลัพธ์ขาออก
- คำตัดสินพร้อมเหตุผล และร่างจดหมายแจ้งผลการพิจารณา
- ผู้ลงนาม
- ประธานการพิจารณา ซึ่งมักเป็นหัวหน้าฝ่ายสินไหม
การรับช่วงสิทธิและการเรียกร้องคืน
เมื่อมีคู่กรณีที่เป็นฝ่ายผิด แฟ้มงานเรียกร้องคืนจะถูกสร้างขึ้นจากบันทึกที่ปิดผนึกไว้ชุดเดียวกัน พร้อมหลักฐานที่อีกฝ่ายต้องขอดูและรายการจ่ายเงินที่ได้ดำเนินการไปแล้ว
- ข้อมูลขาเข้า
- คำตัดสินที่ปิดผนึกแล้ว หลักฐานความรับผิด และรายการจ่ายเงิน
- ผลลัพธ์ขาออก
- แฟ้มงานเรียกร้องคืนและร่างหนังสือทวงถาม
- ผู้ลงนาม
- เจ้าหน้าที่ฝ่ายเรียกร้องคืน (Recoveries handler)
การร้องเรียน
ข้อร้องเรียนจะถูกเปิดขึ้นบนบันทึกที่เป็นต้นเรื่อง เจ้าหน้าที่ผู้ดูแลจะเห็นคำตัดสิน เหตุผลเบื้องหลัง และสิ่งที่ได้แจ้งลูกค้าไป และคำตอบกลับจะถูกตรวจสอบก่อนส่งออกเสมอ
- ข้อมูลขาเข้า
- ข้อร้องเรียน คำตัดสินที่ปิดผนึกแล้ว และจดหมายที่ส่งออก
- ผลลัพธ์ขาออก
- คำตอบกลับพร้อมข้อเท็จจริงที่ใช้เป็นฐานอ้างอิง ภายในกำหนดเวลาตอบกลับของคุณ
- ผู้ลงนาม
- เจ้าหน้าที่ดูแลข้อร้องเรียน
การต่ออายุและการกำหนดราคา
การเปลี่ยนแปลงตารางอัตราเบี้ยประกันภัยจะแสดงให้เห็นทุกอัตราที่มีการขยับก่อนที่ใครจะอนุมัติ เบี้ยต่ออายุประกันภัยรถยนต์และที่อยู่อาศัยแต่ละรายการจะถูกตรวจสอบเทียบกับเพดานที่เกณฑ์การกำหนดราคาวางไว้ เช่น เทียบเท่าเบี้ยต่ออายุปีแรกในไอร์แลนด์ หรือเทียบเท่าลูกค้าใหม่ในสหราชอาณาจักร
- ข้อมูลขาเข้า
- โมเดลการคำนวณเบี้ย ตารางอัตราเบี้ยประกันภัย และพอร์ตงานต่ออายุ
- ผลลัพธ์ขาออก
- ตารางอัตราเบี้ยที่อนุมัติแล้ว และการตรวจสอบเบี้ยต่ออายุทุกรายการ
- ผู้ลงนาม
- นักคณิตศาสตร์ประกันภัยฝ่ายกำหนดราคา จากนั้นตามด้วยผู้อนุมัติคนที่สอง
พายุ ห้องเย็น และเคลมมูลค่า 1.24 ล้านปอนด์
เคลมประกันภัยทรัพย์สินเชิงพาณิชย์ที่ Northgate Mutual ซึ่งเป็นบริษัทประกันภัยจำลอง 6 ขั้นตอน ตั้งแต่การโทรแจ้งครั้งแรกไปจนถึงการตกลงจ่ายค่าสินไหมที่ปิดผนึกบันทึกซึ่งผู้รับประกันภัยต่อสามารถตรวจสอบได้ เลื่อนหน้าจอลง แล้วหน้าจอจะแสดงตามขั้นตอน
- 01 · การแจ้งเคลมครั้งแรก
พายุ Ashling พัดหลังคาห้องเย็นเสียหาย
Rita Okon จาก Harbourline Cold Store โทรแจ้งเหตุเมื่อวันที่ 2 ตุลาคม เคลมถูกเปิดขึ้นจากสายสนทนา ตรวจสอบความคุ้มครองตามข้อความกรมธรรม์ทรัพย์สินเชิงพาณิชย์ และระบบคัดกรองได้ส่งเรื่องไปยังห้องพิจารณาตัดสินใจเนื่องจากมูลค่าความเสียหายที่สูง
Rita Okon แจ้งเหตุ แผนกสินไหมตรวจสอบข้อมูลสรุป
honestas · เคลม · CLM-7741ข้อมูลตัวอย่างเคลม 7741 · ความเสียหายจากพายุต่อหลังคาห้องเย็นCLM-7741ใหม่แจ้งเคลมครั้งแรกค่าสินไหมทดรองจ่ายหลักฐานห้องตัดสินใจอำนาจอนุมัติประทับตรารับรองแล้วจากสายสนทนา- ผู้เอาประกันภัย
- Harbourline Cold Store
- ผู้ติดต่อ
- Rita Okon
- เหตุการณ์
- พายุ Ashling · 2 ต.ค.
- นายหน้า
- Tollard
การตรวจสอบความคุ้มครอง- หมวด
- ตัวอาคาร, พายุ
- รวมถึง
- ธุรกิจหยุดชะงัก
- ค่าเสียหายส่วนแรก
- £250,000
- สถานะ
- พบความคุ้มครองเบื้องต้น
การคัดแยกเคสประเมินความเสียหายเบื้องต้นเกิน 500,000 ปอนด์ เคลมจึงถูกส่งไปยัง ห้องพิจารณาตัดสินใจ โดยมี Sara Lindqvist หัวหน้าฝ่ายสินไหม เป็นประธาน
เปิดเคลมจากบันทึกข้อความการโทร ยังไม่มีการตัดสินใจใดๆ
- 02 · ค่าสินไหมทดรองจ่าย
การโอนเงินก่อนที่เคลมจะยุติ
ห้องเย็นจำเป็นต้องรักษาความเย็นของสินค้าในสต็อก วันที่ 9 ตุลาคม Sara อนุมัติค่าสินไหมทดรองจ่ายจำนวน 310,000 ปอนด์ โดยระบุเหตุผลเฉพาะ แจ้งให้ลูกค้าทราบว่าไม่ใช่ข้อเสนอสุดท้าย และปิดผนึกไว้เป็นบันทึกแยกเฉพาะของรายการนี้
Sara Lindqvist หัวหน้าฝ่ายสินไหม เป็นผู้ขออนุมัติ ผู้อนุมัติคนที่สองให้ความเห็นชอบ
honestas · claims · claim paymentsข้อมูลตัวอย่างค่าสินไหมทดรองจ่าย · CLM-7741CLM-7741จ่ายเมื่อ 9 ต.ค.แจ้งเคลมครั้งแรกค่าสินไหมทดรองจ่ายหลักฐานห้องตัดสินใจอำนาจอนุมัติประทับตรารับรองแล้วยอดการจ่ายเงิน- จำนวนเงิน
- £310,000
- ให้แก่
- Harbourline Cold Store
- ทำไมต้องตอนนี้
- ต้องรักษาความเย็นของสต็อกสินค้า
- ขออนุมัติโดย
- Sara Lindqvist
ข้อความที่ลูกค้าจะเห็นเราได้จ่ายเงินทดรองจ่ายจำนวน 310,000 ปอนด์ เพื่อให้คุณสามารถดำเนินธุรกิจต่อไปได้ ทั้งนี้ นี่ไม่ใช่ข้อเสนอสุดท้ายของเรา เราจะติดต่อกลับอีกครั้งเมื่อได้รับรายงานจากผู้สำรวจภัยแล้ว
บันทึก 2026-1009-7741 ตัดสินใจแล้ว ค่าสินไหมทดรองจ่าย · 310,000 ปอนด์ ประทับตรา 9 ต.ค. 2026, 14:02 BSTปิดผนึกเป็นบันทึกเฉพาะของรายการนี้ แยกจากการตกลงจ่ายค่าสินไหมขั้นสุดท้าย - 03 · หลักฐาน
เอกสารทุกฉบับ พร้อมแหล่งที่มาและอายุของเอกสาร
รายงานของผู้สำรวจภัย รูปถ่าย 14 ภาพ ใบประเมินราคาของลูกค้า และประวัติการเคลม ถูกรวบรวมไว้ในถาดหลักฐาน แต่ละรายการจะแสดงแหล่งที่มา และระบุว่าข้อมูลยังใหม่พอที่จะใช้อ้างอิงได้หรือไม่
Sara อ่านข้อมูลในถาดหลักฐานก่อนเริ่มการประชุมพิจารณา
honestas · หลักฐานการตัดสินใจ · ถาดรวบรวมหลักฐานข้อมูลตัวอย่าง

ถาดรวบรวมหลักฐาน 9 รายการ โดยแต่ละรายการระบุแหล่งที่มาและอายุของเอกสารเทียบกับเกณฑ์ที่กำหนด ส่วนที่ยังขาดอยู่จะถูกระบุประเภทไว้ชัดเจน ไม่ปล่อยว่างข้อมูลตัวอย่าง - 04 · ห้องตัดสินใจ
จ่ายเต็มจำนวน หรือหักค่าเสื่อมสภาพ (Betterment)?
AI หนึ่งที่นั่งให้เหตุผลว่าควรจ่ายค่าสินไหมทดแทนเต็มจำนวน อีกหนึ่งที่นั่งให้เหตุผลว่าควรหักค่ามูลค่าส่วนที่เพิ่มขึ้น (Betterment) ผู้ท้าทายหยิบยกประเด็นหลังคาปี 2023 และบริษัทผู้ติดตั้งซึ่งขณะนี้อยู่ภายใต้การบริหารจัดการกิจการ (Administration) Sara ตัดสินใจให้จ่ายเต็มจำนวนและเปิดกระบวนการเรียกร้องคืน (Recovery)
Sara Lindqvist เป็นประธาน โมเดลที่สองเห็นพ้องกับคำตัดสินของเธอ
honestas · ห้องตัดสินใจ · CLM-7741ข้อมูลตัวอย่างการตกลงค่าสินไหมทดแทน · เคลม 7741CLM-7741รอประธานชี้ขาดแจ้งเคลมครั้งแรกค่าสินไหมทดรองจ่ายหลักฐานห้องตัดสินใจอำนาจอนุมัติประทับตรารับรองแล้วประธานSara Lindqvistหัวหน้าฝ่ายสินไหมทดแทนAI · สนับสนุนจ่ายเต็มจำนวนพายุ รูปถ่าย รายงานAI · คัดค้านมูลค่าส่วนที่เพิ่มขึ้น (Betterment)แผงใหม่ สเปกสูงขึ้นฝ่ายทัดทานหลังคาปี 2023ผู้ติดตั้งล้มละลายแล้วเหตุผลคัดค้านแผงใหม่มีสเปกสูงกว่าหลังคาเดิม ค่าใช้จ่ายส่วนหนึ่งอาจถือเป็นมูลค่าส่วนที่เพิ่มขึ้น (Betterment)ฝ่ายทัดทานหลังคาติดตั้งในปี 2023 โดยบริษัทที่ขณะนี้อยู่ภายใต้การบริหารจัดการกิจการ การรับประกันของบริษัทอาจคุ้มครองค่าใช้จ่ายส่วนนี้ ควรสอบถามก่อนจ่ายเต็มจำนวนSara Lindqvistจ่ายเต็มจำนวน เพิ่มอีก £930,000 แผงรุ่นเดิมเลิกผลิตแล้ว จึงไม่สามารถเปลี่ยนทดแทนแบบเดิม (Like for like) ได้ ให้สอบถามผู้บริหารจัดการกิจการเกี่ยวกับการรับประกันปี 2023 และเปิดกระบวนการเรียกร้องคืนโมเดลที่สอง: เห็นพ้องกับคำตัดสิน จะไม่มีการดำเนินการใดๆ จนกว่าทั้งสองฝ่ายจะเห็นตรงกัน
- 05 · อำนาจอนุมัติ
ตรวจสอบก่อนลงนาม
HONESTAS คำนวณว่าการดำเนินการนี้ใช้วงเงินไปเท่าใดเทียบกับอำนาจอนุมัติของเธอสำหรับเคลมพายุ Ashling การตรวจสอบทุกขั้นตอนผ่านเกณฑ์ เธอจึงสามารถลงนามได้ หากไม่ผ่าน เคลมนี้จะถูกส่งต่อไปยังบุคคลที่ระบุไว้ในกฎการส่งต่อ (Referral rule)
Priya Raman เป็นผู้บันทึกอำนาจอนุมัตินี้ เธอไม่สามารถใช้อำนาจนี้ได้ด้วยตนเอง
honestas · หลักฐานการตัดสินใจ · มีอำนาจตัดสินใจหรือไม่?ข้อมูลตัวอย่าง

เธอมีสิทธิ์ตัดสินใจเรื่องนี้หรือไม่? Sara สามารถอนุมัติวงเงินเพิ่มอีก £930,000 สำหรับเคลมพายุ Ashling โดยยังคงอยู่ภายในวงเงินจำกัด £5,000,000 ของเธอ มีการตรวจสอบ 9 รายการตามลำดับก่อนที่ใครจะลงนามข้อมูลตัวอย่าง - 06 · ประทับตรารับรองแล้ว
ลงนาม ประทับตรารับรอง และส่งไปยังผู้รับประกันภัยต่อแล้ว
Sara ลงนามด้วยพาสคีย์ (Passkey) ของเธอ การตัดสินใจทั้งสองรายการถูกส่งไปพร้อมกันในรูปแบบ Decision Passport ฉบับเดียวไปยังผู้รับประกันภัยต่อพร้อมลิงก์ที่มีวันหมดอายุ ผู้ที่มีลิงก์สามารถตรวจสอบได้โดยไม่ต้องมีบัญชีผู้ใช้
Kelling Reed ซึ่งเป็นผู้รับประกันภัยต่อในชั้นความคุ้มครอง (Layer) นี้ ทำการตรวจสอบจากฝั่งของตน
honestas · หลักฐานการตัดสินใจ · พาสปอร์ตข้อมูลตัวอย่าง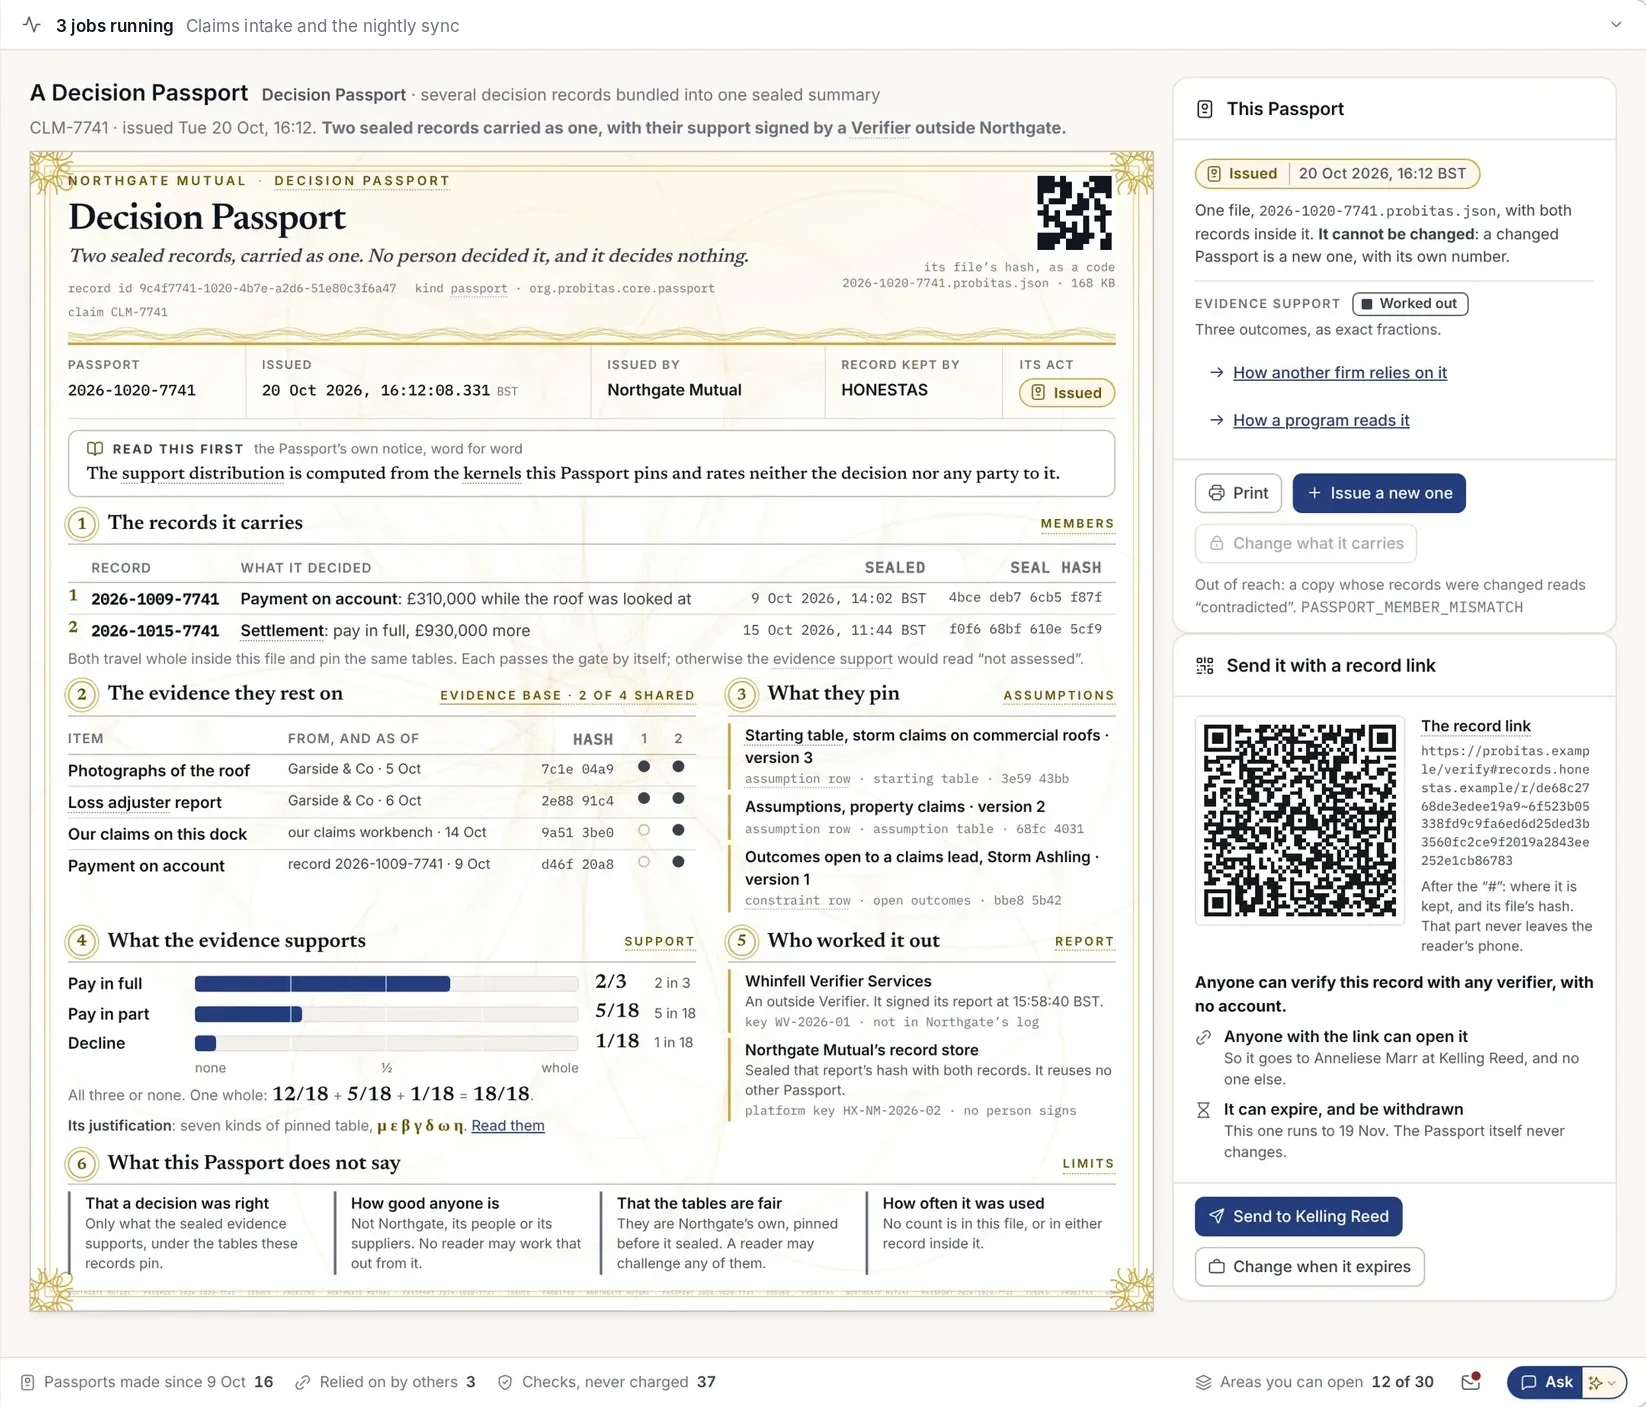
สองการตัดสินใจ ในหนึ่ง Passport การจ่ายเงินล่วงหน้าบางส่วน (Payment on account) และการตกลงค่าสินไหมทดแทน พร้อมหลักฐานอ้างอิงและสิ่งที่ Passport ไม่ได้ระบุไว้ข้อมูลตัวอย่าง
- ผู้เอาประกันภัย
- Harbourline Cold Store
- ผู้ติดต่อ
- Rita Okon
- เหตุการณ์
- พายุ Ashling · 2 ต.ค.
- นายหน้า
- Tollard
- หมวด
- ตัวอาคาร, พายุ
- รวมถึง
- ธุรกิจหยุดชะงัก
- ค่าเสียหายส่วนแรก
- £250,000
- สถานะ
- พบความคุ้มครองเบื้องต้น
ประเมินความเสียหายเบื้องต้นเกิน 500,000 ปอนด์ เคลมจึงถูกส่งไปยัง ห้องพิจารณาตัดสินใจ โดยมี Sara Lindqvist หัวหน้าฝ่ายสินไหม เป็นประธาน
เปิดเคลมจากบันทึกข้อความการโทร ยังไม่มีการตัดสินใจใดๆ
- จำนวนเงิน
- £310,000
- ให้แก่
- Harbourline Cold Store
- ทำไมต้องตอนนี้
- ต้องรักษาความเย็นของสต็อกสินค้า
- ขออนุมัติโดย
- Sara Lindqvist
เราได้จ่ายเงินทดรองจ่ายจำนวน 310,000 ปอนด์ เพื่อให้คุณสามารถดำเนินธุรกิจต่อไปได้ ทั้งนี้ นี่ไม่ใช่ข้อเสนอสุดท้ายของเรา เราจะติดต่อกลับอีกครั้งเมื่อได้รับรายงานจากผู้สำรวจภัยแล้ว
โมเดลที่สอง: เห็นพ้องกับคำตัดสิน จะไม่มีการดำเนินการใดๆ จนกว่าทั้งสองฝ่ายจะเห็นตรงกัน
เชื่อมโยงกับกฎเกณฑ์กำกับดูแล สำหรับประกันภัยรถยนต์ ที่อยู่อาศัย และเชิงพาณิชย์
บันทึกที่ประทับตรารับรองแต่ละรายการจะเชื่อมโยงกับมาตราของกฎเกณฑ์ที่เกี่ยวข้อง ทำให้หลักฐานพร้อมใช้งานเสมอก่อนที่ผู้กำกับดูแลจะเรียกดู
- Solvency IIDirective 2009/138/EC ซึ่งแก้ไขเพิ่มเติมโดย (EU) 2025/2การกำกับดูแลกิจการ การบริหารความเสี่ยง และเงินสำรองที่คุณสามารถอธิบายที่มาได้ กฎเกณฑ์ฉบับทบทวนมีผลบังคับใช้ตั้งแต่วันที่ 30 มกราคม 2027
- การเสนอขายผลิตภัณฑ์ประกันภัยDirective (EU) 2016/97 (IDD), Art 17 และ 25ปฏิบัติงานด้วยความซื่อสัตย์ เป็นธรรม และคำนึงถึงประโยชน์สูงสุดของลูกค้า พร้อมทั้งมีการกำกับดูแลผลิตภัณฑ์สำหรับทุกผลิตภัณฑ์ที่คุณจำหน่าย
- DORAข้อบังคับ (EU) 2022/2554ความเสี่ยงด้าน ICT การรายงานเหตุการณ์ผิดปกติ และทะเบียนผู้ให้บริการ ICT มีผลบังคับใช้ตั้งแต่วันที่ 17 มกราคม 2025
- GDPRRegulation (EU) 2016/679, Art 22ผู้เรียกร้องสินไหมอาจขอให้บุคคลเข้ามาทบทวนการตัดสินใจที่ทำโดยระบบอัตโนมัติเพียงอย่างเดียวได้ ใน HONESTAS บุคคลที่ระบุชื่อจะเป็นผู้ลงนามในทุกการตัดสินใจ
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 และ 81/2025ข้อมูลที่ชัดเจนและการปฏิบัติต่อลูกค้าอย่างเป็นธรรมในไอร์แลนด์ มีผลบังคับใช้ตั้งแต่วันที่ 24 มีนาคม 2026
- การปรับขึ้นราคาเมื่อต่ออายุ (Price walking), ไอร์แลนด์ข้อบังคับว่าด้วยข้อกำหนดด้านการประกันภัย ปี 2022 (Insurance Requirements Regulations 2022)ห้ามกำหนดราคาต่ออายุประกันภัยรถยนต์หรือที่อยู่อาศัยสูงกว่าราคาต่ออายุครั้งแรกที่เทียบเท่ากัน และต้องมีการทบทวนการกำหนดราคาเป็นประจำทุกปี ตั้งแต่วันที่ 1 กรกฎาคม 2022
- แนวปฏิบัติในการกำหนดราคา, สหราชอาณาจักรFCA ICOBS 6B (PS21/5)ราคาต่ออายุประกันภัยที่อยู่อาศัยหรือรถยนต์ต้องไม่สูงกว่าราคาสำหรับลูกค้าใหม่ที่เทียบเท่ากัน ตั้งแต่วันที่ 1 มกราคม 2022
- หน้าที่ต่อผู้บริโภค (Consumer Duty) และสินไหมทดแทน, สหราชอาณาจักรFCA PRIN 2A และ ICOBS 8.1.1Rผลลัพธ์ที่ดีและมูลค่าที่เป็นธรรมสำหรับลูกค้ารายย่อยตั้งแต่วันที่ 31 กรกฎาคม 2023 และการจัดการสินไหมทดแทนอย่างรวดเร็วและเป็นธรรม
ไม่ใช่คำแนะนำทางกฎหมาย การรับรองและควาเห็นทางกฎหมายเป็นเรื่องระหว่างคุณและที่ปรึกษาของคุณ
ดูรายละเอียดเชิงลึก
ทดลองใช้งานจริงกับเคสสินไหมของคุณ
ลองนำเคลมมาหนึ่งประเภท เช่น กระจกรถยนต์ น้ำรั่วซึม หรือความเสียหายจากพายุสำหรับธุรกิจเชิงพาณิชย์ เราจะเดินระบบตั้งแต่การแจ้งเคลมครั้งแรก (FNOL) ไปจนถึงการตกลงค่าสินไหมทดแทนที่ประทับตรารับรอง