

ทุกประเภทธุรกิจมีกฎเกณฑ์ของตนเอง ทุกการตัดสินใจได้รับหลักฐานยืนยันแบบเดียวกัน.
สินไหมรถยนต์, Slip ของ Lloyd's, ใบคำขอเอาประกันชีวิต, การต่ออายุสัญญาประกันภัยต่อแบบ Treaty, พอร์ตลูกค้าที่ TPA, Binder ที่ MGA แต่ละสายธุรกิจมี Wording อำนาจอนุมัติ และผู้กำกับดูแลของตนเอง HONESTAS รองรับทุกสายธุรกิจ และสร้างบันทึกที่ประทับรับรองในมาตรฐานเดียวกันไว้เบื้องหลังทุกการตัดสินใจที่มี AI เข้ามาเกี่ยวข้อง
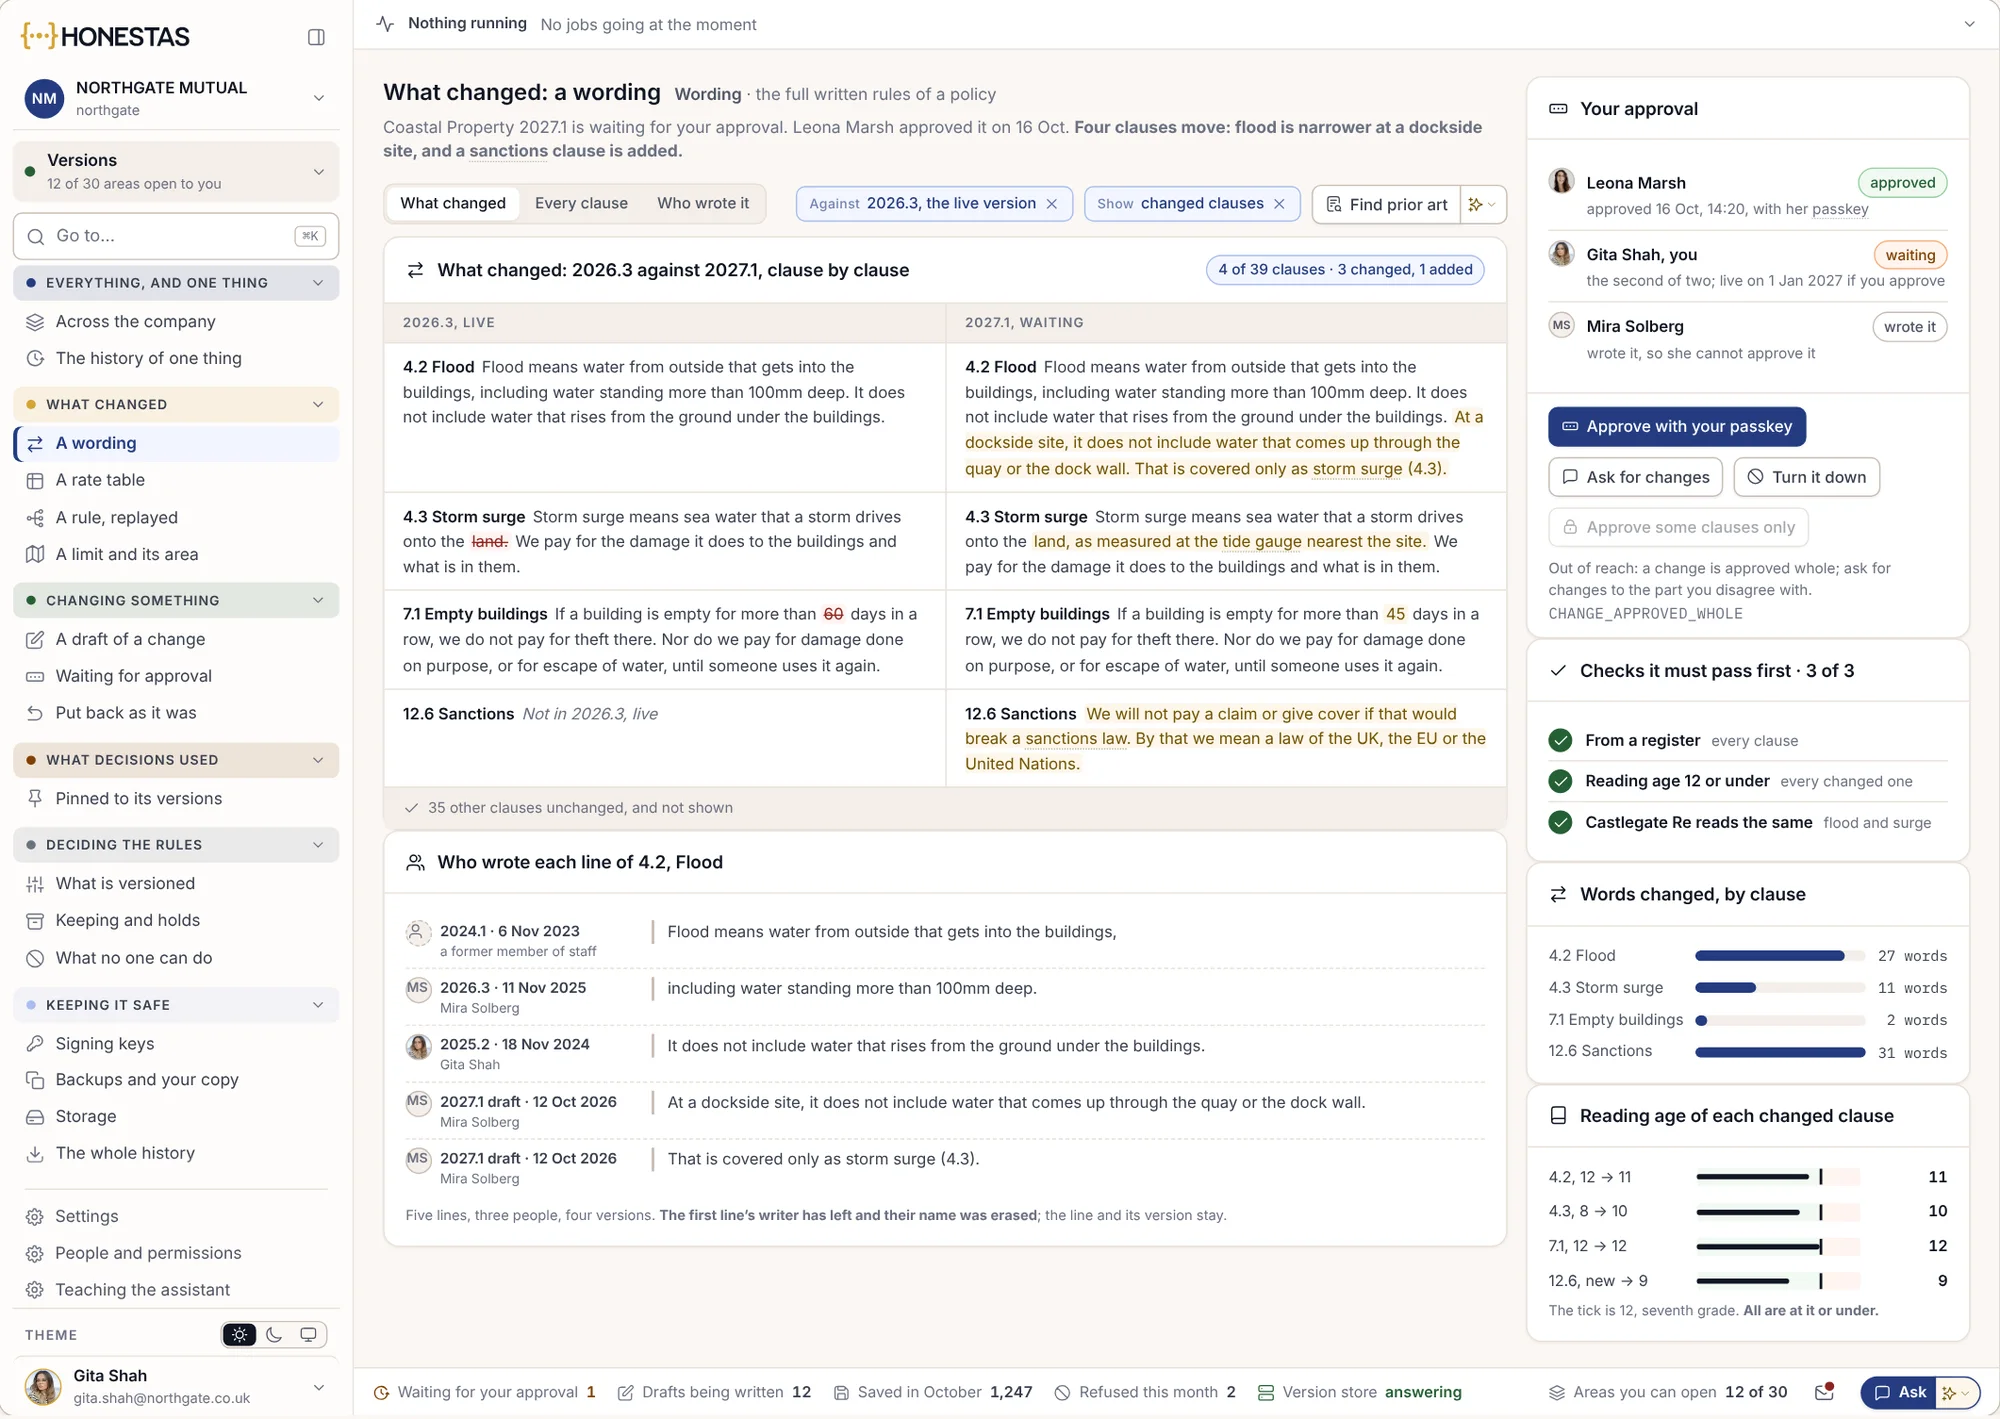
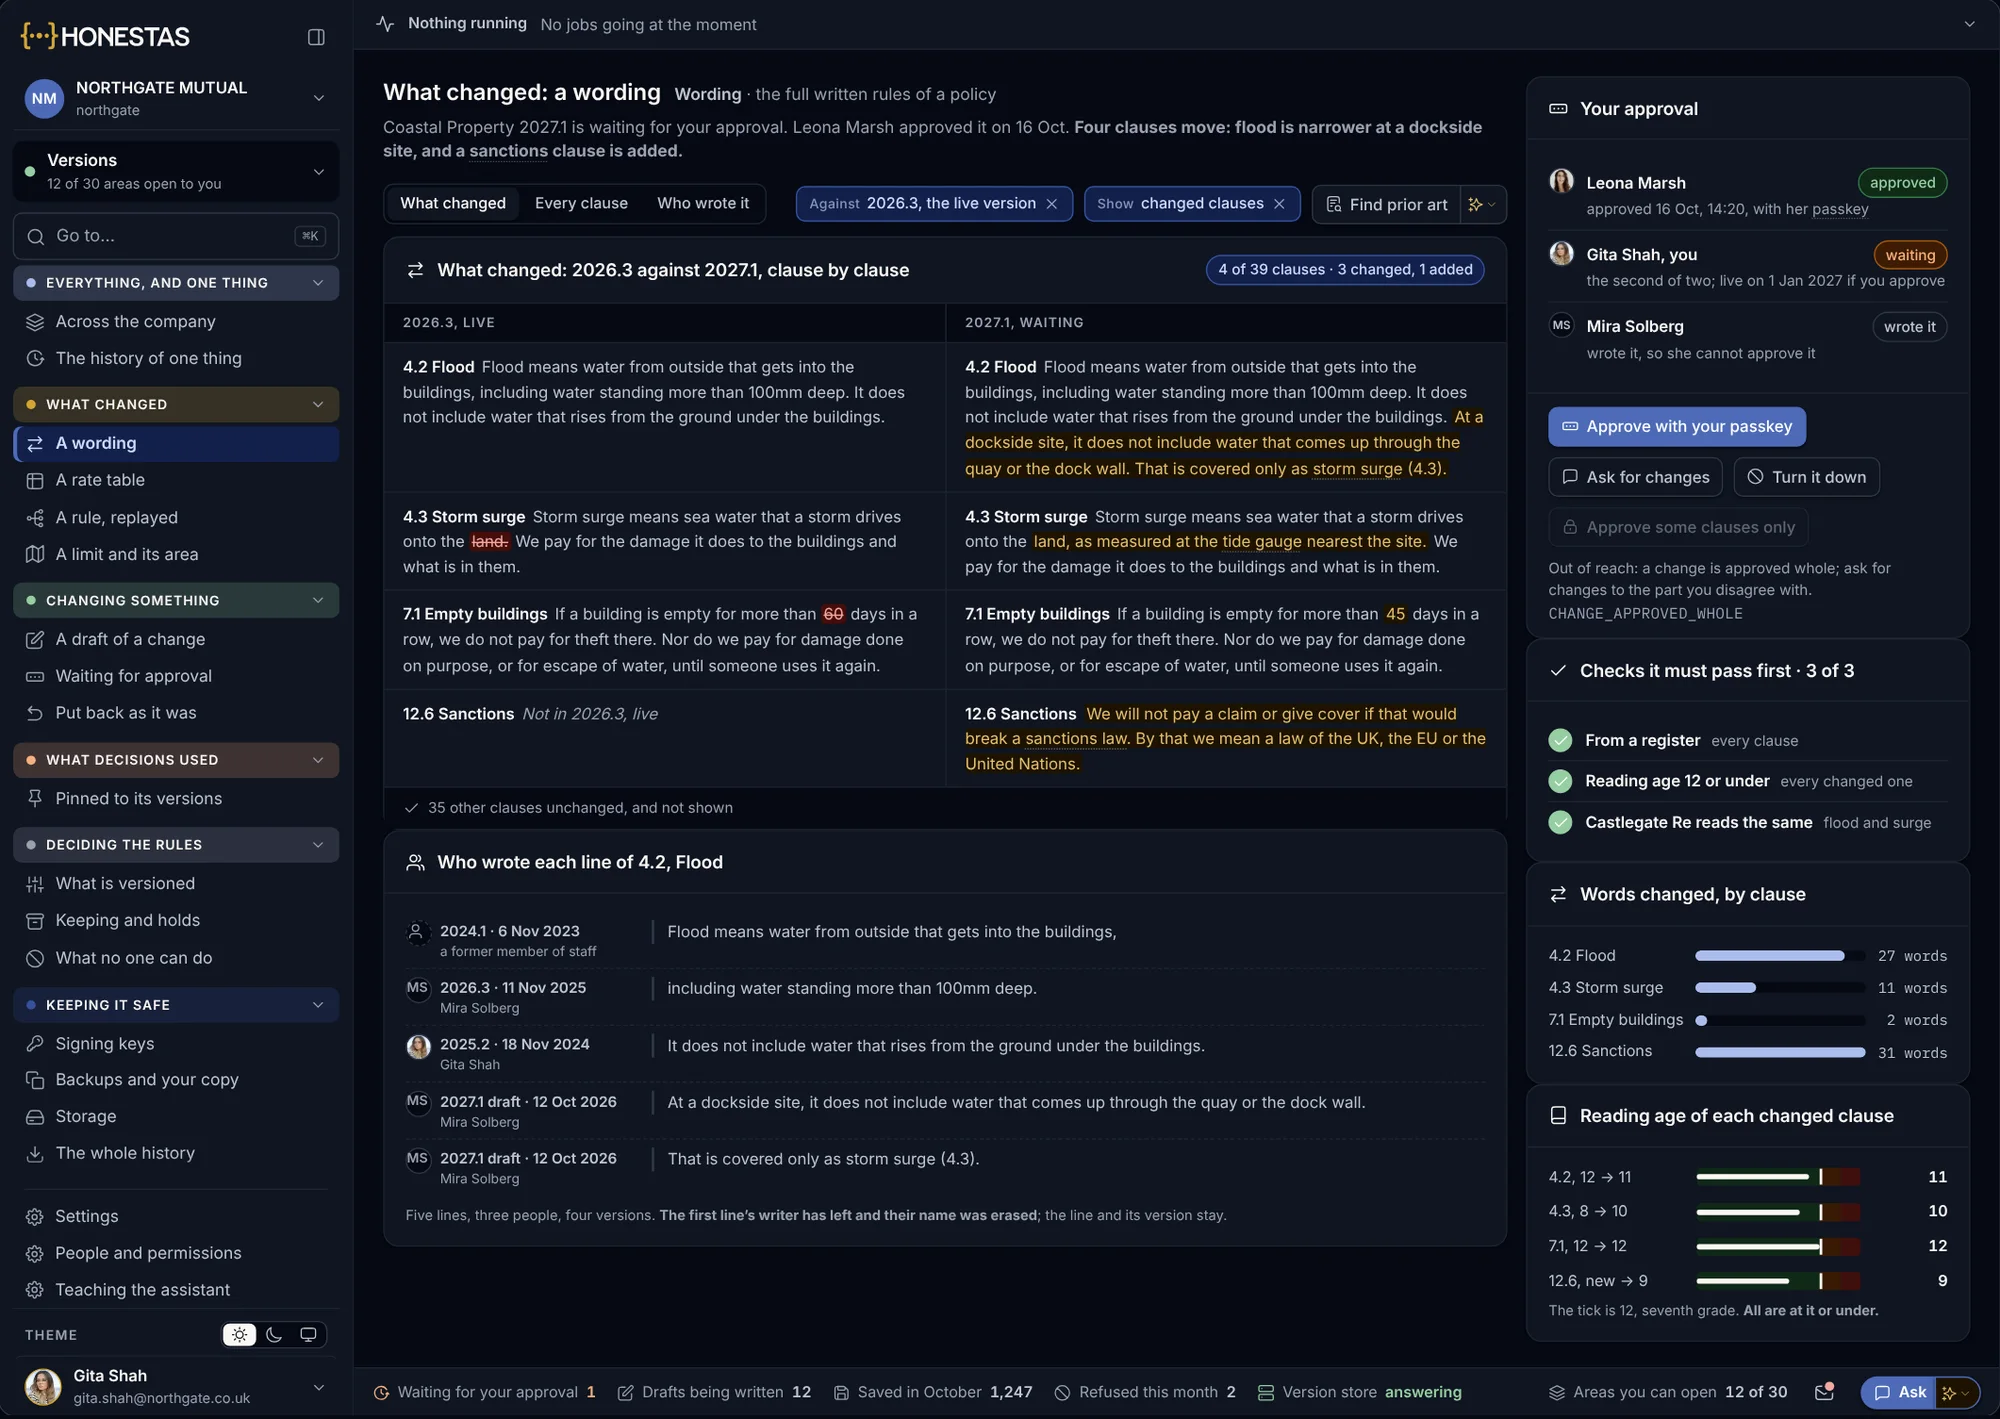
หกสายธุรกิจ ด้วยศัพท์เฉพาะของแต่ละสายงาน
แต่ละหน้าจะแสดงการตัดสินใจในสายธุรกิจนั้น กรณีศึกษาจริงหนึ่งเคสที่ติดตามทีละขั้นตอน และกฎเกณฑ์ที่สายธุรกิจนั้นต้องปฏิบัติตาม
 รถยนต์ ที่อยู่อาศัย และเชิงพาณิชย์
ประกันวินาศภัย
ตั้งแต่การแจ้งอุบัติเหตุครั้งแรก (FNOL) ไปจนถึงการตกลงจ่ายค่าสินไหมทดแทนที่ประทับรับรอง การตั้งสำรอง การจ่ายเงินล่วงหน้าบางส่วน การปฏิเสธ และการต่ออายุ ล้วนมีเหตุผลกำกับไว้ทั้งหมด
อ่านเพิ่มเติม
 Lloyd's และตลาดบริษัทประกันภัย (Company Market)
ประกันภัยเฉพาะทางและตลาดลอนดอน
Lead และ Following Market บน Slip เดียวกัน โดยมีระบบกั้นข้อมูลระหว่างกัน รวมถึงการจัดการ Binder, Bordereau และการทำ Validation ประจำปีสำหรับทุกแบบจำลองภายนอก
อ่านเพิ่มเติม
 ความเสี่ยงสูงภายใต้ AI Act
ประกันชีวิตและสุขภาพ
การพิจารณารับประกันภัยและการกำหนดราคาพร้อมหลักฐานตามที่ AI Act กำหนด ตั้งแต่วันที่ 2 ธันวาคม 2027 เป็นต้นไป โดยการอนุมานทางอารมณ์และจิตวิทยาจะไม่ถูกนำมาใช้ในการตัดสินใจโดยเด็ดขาด
อ่านเพิ่มเติม
 การประกันภัยต่อแบบสัญญา (Treaty) และแบบเฉพาะราย (Facultative)
การประกันภัยต่อ
หลักฐานจากบริษัทผู้เอาประกันภัยต่อ (Cedant) ส่งมาในรูปแบบบันทึกที่ประทับรับรอง ไม่ใช่สไลด์นำเสนอ ที่นั่งที่ระบุชื่อช่วยให้คุณอ่านข้อมูลตรงตามที่สัญญาของคุณคุ้มครองได้
อ่านเพิ่มเติม
 หลายบริษัทประกันภัย ในระบบงานเดียว
ผู้บริหารจัดการสินไหมและ TPA
แยกกฎเกณฑ์ อำนาจอนุมัติ และ Wording ของลูกค้าแต่ละรายออกจากกัน และรายงานของลูกค้าทุกฉบับสร้างขึ้นจากบันทึกที่ประทับรับรอง
อ่านเพิ่มเติม
 อำนาจอนุมัติที่ได้รับมอบหมาย (Delegated authority)
โบรกเกอร์และ MGA
แสดงให้เห็นว่าทุกภัยอยู่ในขอบเขตของ Binder ก่อนที่คุณจะผูกพันสัญญา โดยข้อมูล Bordereau ที่ส่งให้ผู้สนับสนุน Capacity จะดึงมาจากบันทึกโดยตรง
อ่านเพิ่มเติมสิ่งที่เปลี่ยนไป วัดผลได้จากพอร์ตงานของคุณเอง
ห้าผลลัพธ์ โดยแต่ละรายการมีหน้าเฉพาะของตนเอง ซึ่งระบุถึงปัญหา สิ่งที่ HONESTAS เข้าไปเปลี่ยน และสิ่งที่คุณใช้วัดผล
จัดการสินไหมได้เร็วขึ้น
สินไหมมักล่าช้าที่สุดเมื่อไม่มีใครแน่ใจว่าใครมีอำนาจตัดสินใจ การคัดกรอง (Triage) จะระบุห้องและประธานผู้ตัดสินใจตั้งแต่วันแรก
อ่านเพิ่มเติม

อัตราส่วนความเสียหาย (Loss Ratio) ที่ดีขึ้น
การรั่วไหลของค่าสินไหม (Leakage) จะปรากฏในเหตุผลประกอบ ดูว่าจุดใดที่การตกลงจ่ายสินไหม การหักค่าเสื่อมสภาพ (Betterment) และการเรียกร้องคืนเบี่ยงเบนไปจากกฎเกณฑ์ของคุณเอง
อ่านเพิ่มเติม
ลดการทุจริต
สัญญาณบ่งชี้จะแสดงพร้อมเหตุผล เจ้าหน้าที่สืบสวนเป็นผู้ตัดสินใจ และไม่มีใครถูกปฏิเสธโดยแบบจำลองเพียงอย่างเดียว
อ่านเพิ่มเติม
ความพร้อมรับมือมหันตภัย
วาดขอบเขตพายุ ดู Exposure ที่อยู่ภายใน และเปิดแฟ้มสินไหมก่อนที่จะมีสายแจ้งเหตุสายแรก
อ่านเพิ่มเติม
หลักฐานการปฏิบัติตามเกณฑ์กำกับดูแล
กฎเกณฑ์แต่ละข้อเชื่อมโยงกับการตัดสินใจที่ประทับรับรองซึ่งตอบโจทย์ข้อกำหนดนั้น พร้อมเสมอตั้งแต่ก่อนที่หน่วยงานกำกับดูแลจะเรียกดู
อ่านเพิ่มเติมรูปแบบบันทึกเพียงหนึ่งเดียว ทุกสายธุรกิจ ทุกหน่วยงานกำกับดูแล
หัวหน้าฝ่ายสินไหมในดับลิน, Underwriter ที่ Lloyd's และผู้ตรวจสอบของบริษัทรับประกันภัยต่อ จะอ่านข้อมูลในช่องเดียวกันและเรียงลำดับเหมือนกัน โดยไม่มีใครต้องรวบรวมหลักฐานใหม่สำหรับการตรวจสอบแต่ละครั้ง
- ผู้ตัดสินใจ
บุคคลที่ระบุชื่อ ในบทบาทที่ระบุชัดเจน พร้อมตรวจสอบอำนาจอนุมัติก่อนการลงนาม
- จากหลักฐานใด
ทุกรายการระบุแหล่งที่มาและอายุของข้อมูล สิ่งที่ขาดหายไปจะถูกระบุไว้อย่างชัดเจน ไม่ใช่ปล่อยว่างไว้
- ภายใต้กฎเกณฑ์ใด
Wording, ตารางอัตราเบี้ย, Binder, แบบจำลอง และเงื่อนไขของห้องประชุม แต่ละรายการถูกตรึงไว้กับเวอร์ชันของตนเอง
- กระบวนการโต้แย้ง
ข้อสนับสนุน ข้อคัดค้าน และความเห็นจากฝ่ายท้าทายจะถูกบันทึกไว้ทั้งหมด แม้ว่าประธานจะตัดสินไปในอีกทางหนึ่งก็ตาม
- ตรวจสอบและประทับตรารับรองแล้ว
โมเดลที่สองให้ความเห็นตรงกัน และบันทึกถูกประทับตราเวลาจากภายนอก โดยสามารถเปิดดูและประมวลผลซ้ำได้
เพื่อให้ TPA ส่งมอบบันทึกให้ลูกค้าแต่ละรายได้, MGA ส่งให้ผู้ให้การสนับสนุนด้านความจุรับประกันภัย (Capacity Provider) และบริษัทผู้เอาประกันภัยต่อ (Cedant) ส่งให้บริษัทรับประกันภัยต่อได้ ดูตัวอย่างบันทึกที่ประทับตราแล้ว →
| รายการข้อมูล | เคลมรถยนต์ | Binder ทรัพย์สินชายฝั่ง | ใบคำขอเอาประกันชีวิต |
|---|---|---|---|
| การตัดสินใจ | ตกลงจ่ายที่ €44,900 | ชะลอการต่ออายุปี 2027 | รับประกันภัยที่อัตรา +50% |
| ประธาน | หัวหน้าฝ่ายสินไหมทดแทน | Active Underwriter | หัวหน้าผู้พิจารณารับประกันภัย |
| อำนาจอนุมัติ | อำนาจอนุมัติสินไหมทดแทน v2 | Binder CA-118 v4 | คู่มือการพิจารณารับประกันภัย |
| หลักฐาน | 9 รายการ พร้อมแหล่งอ้างอิง | 188 ความเสี่ยง, Bordereau | รายงานแพทย์ทั่วไป, ข้อมูลแถลงสุขภาพ |
| การพิจารณาข้อโต้แย้ง | ฝ่ายสนับสนุน, ฝ่ายคัดค้าน, ฝ่ายท้าทาย | ฝ่ายสนับสนุน, ฝ่ายคัดค้าน, ฝ่ายท้าทาย | ฝ่ายสนับสนุน, ฝ่ายคัดค้าน, ฝ่ายท้าทาย |
| โมเดลที่สอง | ตรงกัน | ตรงกัน | ตรงกัน |
| กฎเกณฑ์ | Wording v4.2 | Wording ทรัพย์สินชายฝั่ง 2026.3 | AI Act ภาคผนวก III 5(c) |
| ประทับตรารับรองแล้ว | 19 ส.ค. 2026 | 18 ก.ย. 2026 | 21 ต.ค. 2026 |
ต่างสายงาน แต่ใช้ชุดข้อมูลและลำดับเดียวกัน เครื่องมือตรวจสอบตัวเดียวตรวจได้ทั้งสามรายการ
นำหนึ่งการตัดสินใจจากสายงานของคุณมาทดสอบ
ไม่ว่าจะเป็นการรับแจ้งเคลมรถยนต์ การต่ออายุสัญญา Binder การประเมินอัตราเบี้ยประกันชีวิต หรือความเสียหายรายใหญ่ในสัญญาประกันภัยต่อแบบ Treaty เราจะแสดงให้ดูว่าข้อมูลถูกโต้แย้ง ตรวจสอบ ลงนาม และประทับตรารับรองใน HONESTAS อย่างไร