

ตรวจพบขบวนการฉ้อโกงตั้งแต่เนิ่นๆ ปฏิบัติต่อลูกค้าทุกรายอย่างเป็นธรรม
ใน HONESTAS สัญญาณทุจริตทำหน้าที่เพียงชี้จุด และคนคือผู้ตัดสินใจ การวิเคราะห์ความเชื่อมโยงจะแสดงรูปแบบความผิดปกติตั้งแต่ยังเป็นวงเล็กๆ การเคลมแต่ละเคสจะถูกพิจารณาแยกกันโดยอิสระ การเฝ้าติดตามหรือการเก็บข้อมูลเพิ่มเติมจะต้องได้รับอนุมัติก่อนดำเนินการ เพื่อให้แฟ้มของหน่วยสืบสวนพิเศษ (SIU) มีความรัดกุมเมื่อถูกโต้แย้ง
การทุจริตมีขนาดใหญ่และทำเป็นขบวนการ เช่นเดียวกับการร้องเรียนเพื่อโต้แย้งวิธีการตรวจสอบ
การทุจริตที่ตรวจพบเป็นเพียงส่วนหนึ่งของต้นทุน การสืบสวนอาจช่วยกู้คืนเงินได้ แต่ก็ยังถือว่าล้มเหลวหากไม่มีใครพิสูจน์ได้ว่ากระบวนการนั้นชอบด้วยกฎหมาย ได้สัดส่วน และเป็นธรรมต่อลูกค้า ลูกค้าที่สุจริตเองก็ต้องรับผลกระทบเช่นกัน เมื่อโมเดลระงับการเคลมของพวกเขาโดยไม่มีใครอธิบายได้ว่าเพราะเหตุใด
แหล่งอ้างอิง: Association of British Insurers, การทุจริตที่ตรวจพบในปี 2024 · Insurance Europe, A European approach to countering insurance fraud.
โมเดลชี้จุดสังเกต คนเป็นผู้ตัดสินใจ
งานป้องกันและปราบปรามการทุจริตดำเนินผ่านห้องปฏิบัติงาน การตรวจสอบ และการประทับตราหลักฐานชุดเดียวกับการตัดสินใจเคลมอื่นๆ ทุกประการ โดยมีกฎเพิ่มขึ้นอีกหนึ่งข้อคือ จะไม่มีการเก็บข้อมูลใดๆ ก่อนได้รับอนุมัติ
สัญญาณทำหน้าที่ชี้จุด
กฎเกณฑ์ โมเดล การวิเคราะห์ความเชื่อมโยง และถ้อยคำที่คล้ายคลึงกันจะแจ้งเตือนตัวบ่งชี้ความผิดปกติ โดยแต่ละรายการจะระบุแหล่งที่มาอย่างชัดเจน ไม่มีคะแนนรวมเพียงตัวเดียว และไม่มีการปฏิเสธสินไหมโดยใช้ผลจากโมเดลเพียงอย่างเดียว
เจ้าหน้าที่เป็นผู้ส่งเรื่องต่อ
เจ้าหน้าที่พิจารณาสินไหมจะเห็นทั้งข้อมูลฝั่งที่สนับสนุนลูกค้าและฝั่งที่ตั้งข้อสังเกต แล้วจึงตัดสินใจว่าจะส่งเรื่องต่อหรือไม่ โดยที่การเคลมจะไม่หยุดชะงักระหว่างที่เธอกำลังพิจารณา การระงับการจ่ายเงินถือเป็นการตัดสินใจแยกต่างหาก ซึ่งต้องมีเหตุผลที่สามารถชี้แจงต่อลูกค้าได้


อนุมัติก่อน จึงเริ่มเก็บข้อมูล
การเฝ้าติดตาม การตรวจสอบข้อมูลจากแหล่งเปิด หรือการขอข้อมูลเพิ่มเติม จะต้องมีการบันทึกความจำเป็นและความได้สัดส่วน พร้อมลายเซ็นอนุมัติจากผู้มีอำนาจก่อนจึงจะเริ่มเก็บข้อมูลได้ การไม่อนุมัติจะถูกบันทึกไว้ในแฟ้ม และข้อมูลจะถูกลบเมื่อครบกำหนดระยะเวลาเก็บรักษา


แฟ้มข้อมูลที่มีหลักฐานแน่นหนา
การเคลมแต่ละรายการในกลุ่มเดียวกันจะถูกพิจารณาแยกกัน แฟ้มของหน่วยสืบสวนพิเศษ (SIU) จะถูกประทับตราปิดผนึกพร้อมระบุสิ่งที่รวบรวมมา ภายใต้อำนาจอนุมัติใด และพบข้อเท็จจริงอะไรบ้าง เพื่อให้สามารถนำไปแสดงต่อศาลหรือผู้ตรวจการได้ตามสภาพจริงในขณะนั้น


รูปแบบความเชื่อมโยง เหตุผลประกอบ และยอดจ่ายที่ถูกระงับไว้ชั่วคราว
หน้าจอเหล่านี้คือระบบ HONESTAS ซึ่งแสดงข้อมูลตัวอย่างจาก Northgate Mutual (องค์กรสมมติ)
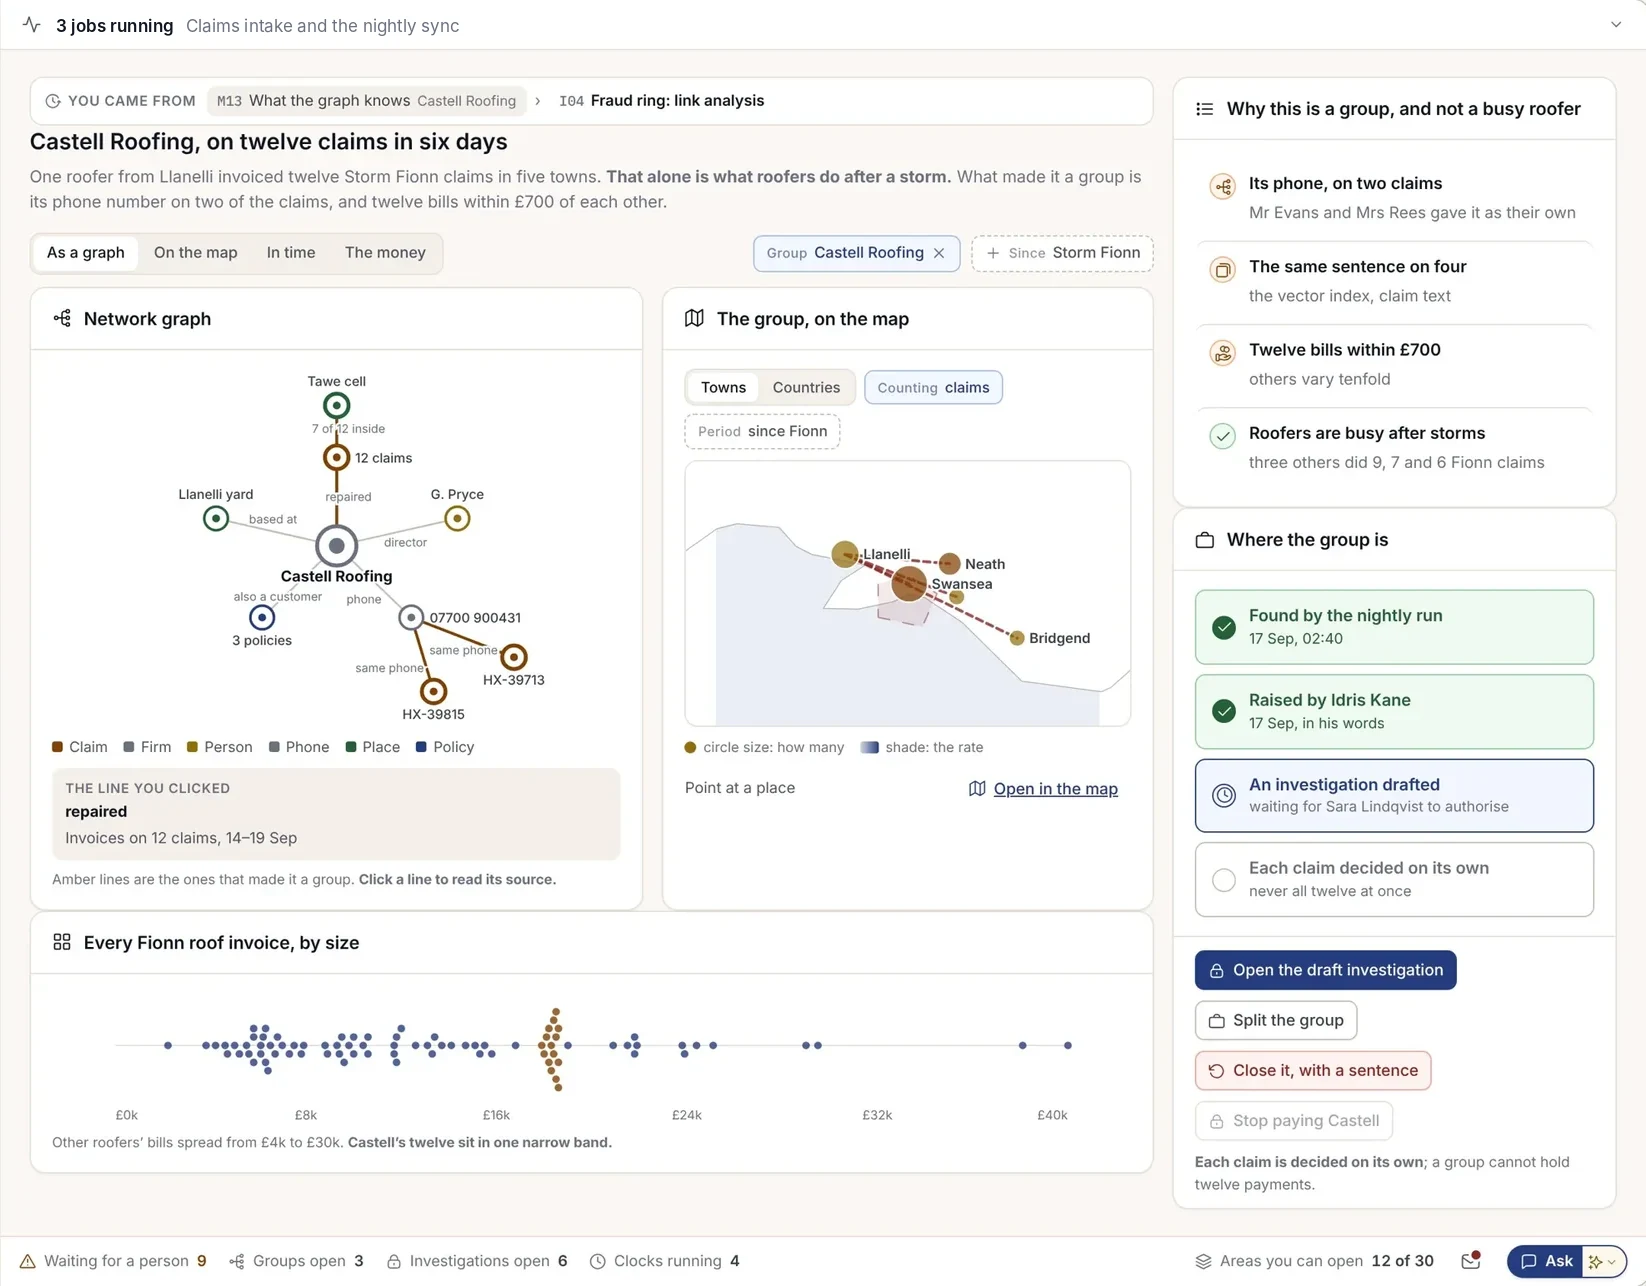
ทำไมเคสเหล่านี้จึงถูกจัดเป็นกลุ่มเดียวกัน
ช่างซ่อมหลังคารายเดียวปรากฏในเคลมภัยพายุ 12 เคสภายในหกวัน ปกติช่างซ่อมหลังคามักมีงานล้นมือหลังเกิดพายุ ดังนั้นหน้าจอจึงแสดงให้เห็นว่าปัจจัยใดที่ทำให้เคสเหล่านี้ถูกจัดเป็นกลุ่มเดียวกัน และปัจจัยใดที่ไม่เกี่ยว
- จุดเชื่อมโยงที่ทำให้จัดเป็นกลุ่มเดียวกัน พร้อมแหล่งที่มา
- การกระจายตัวของกลุ่มบนแผนที่และตามลำดับเวลา
- การเคลมแต่ละเคสยังคงถูกพิจารณาแยกกัน
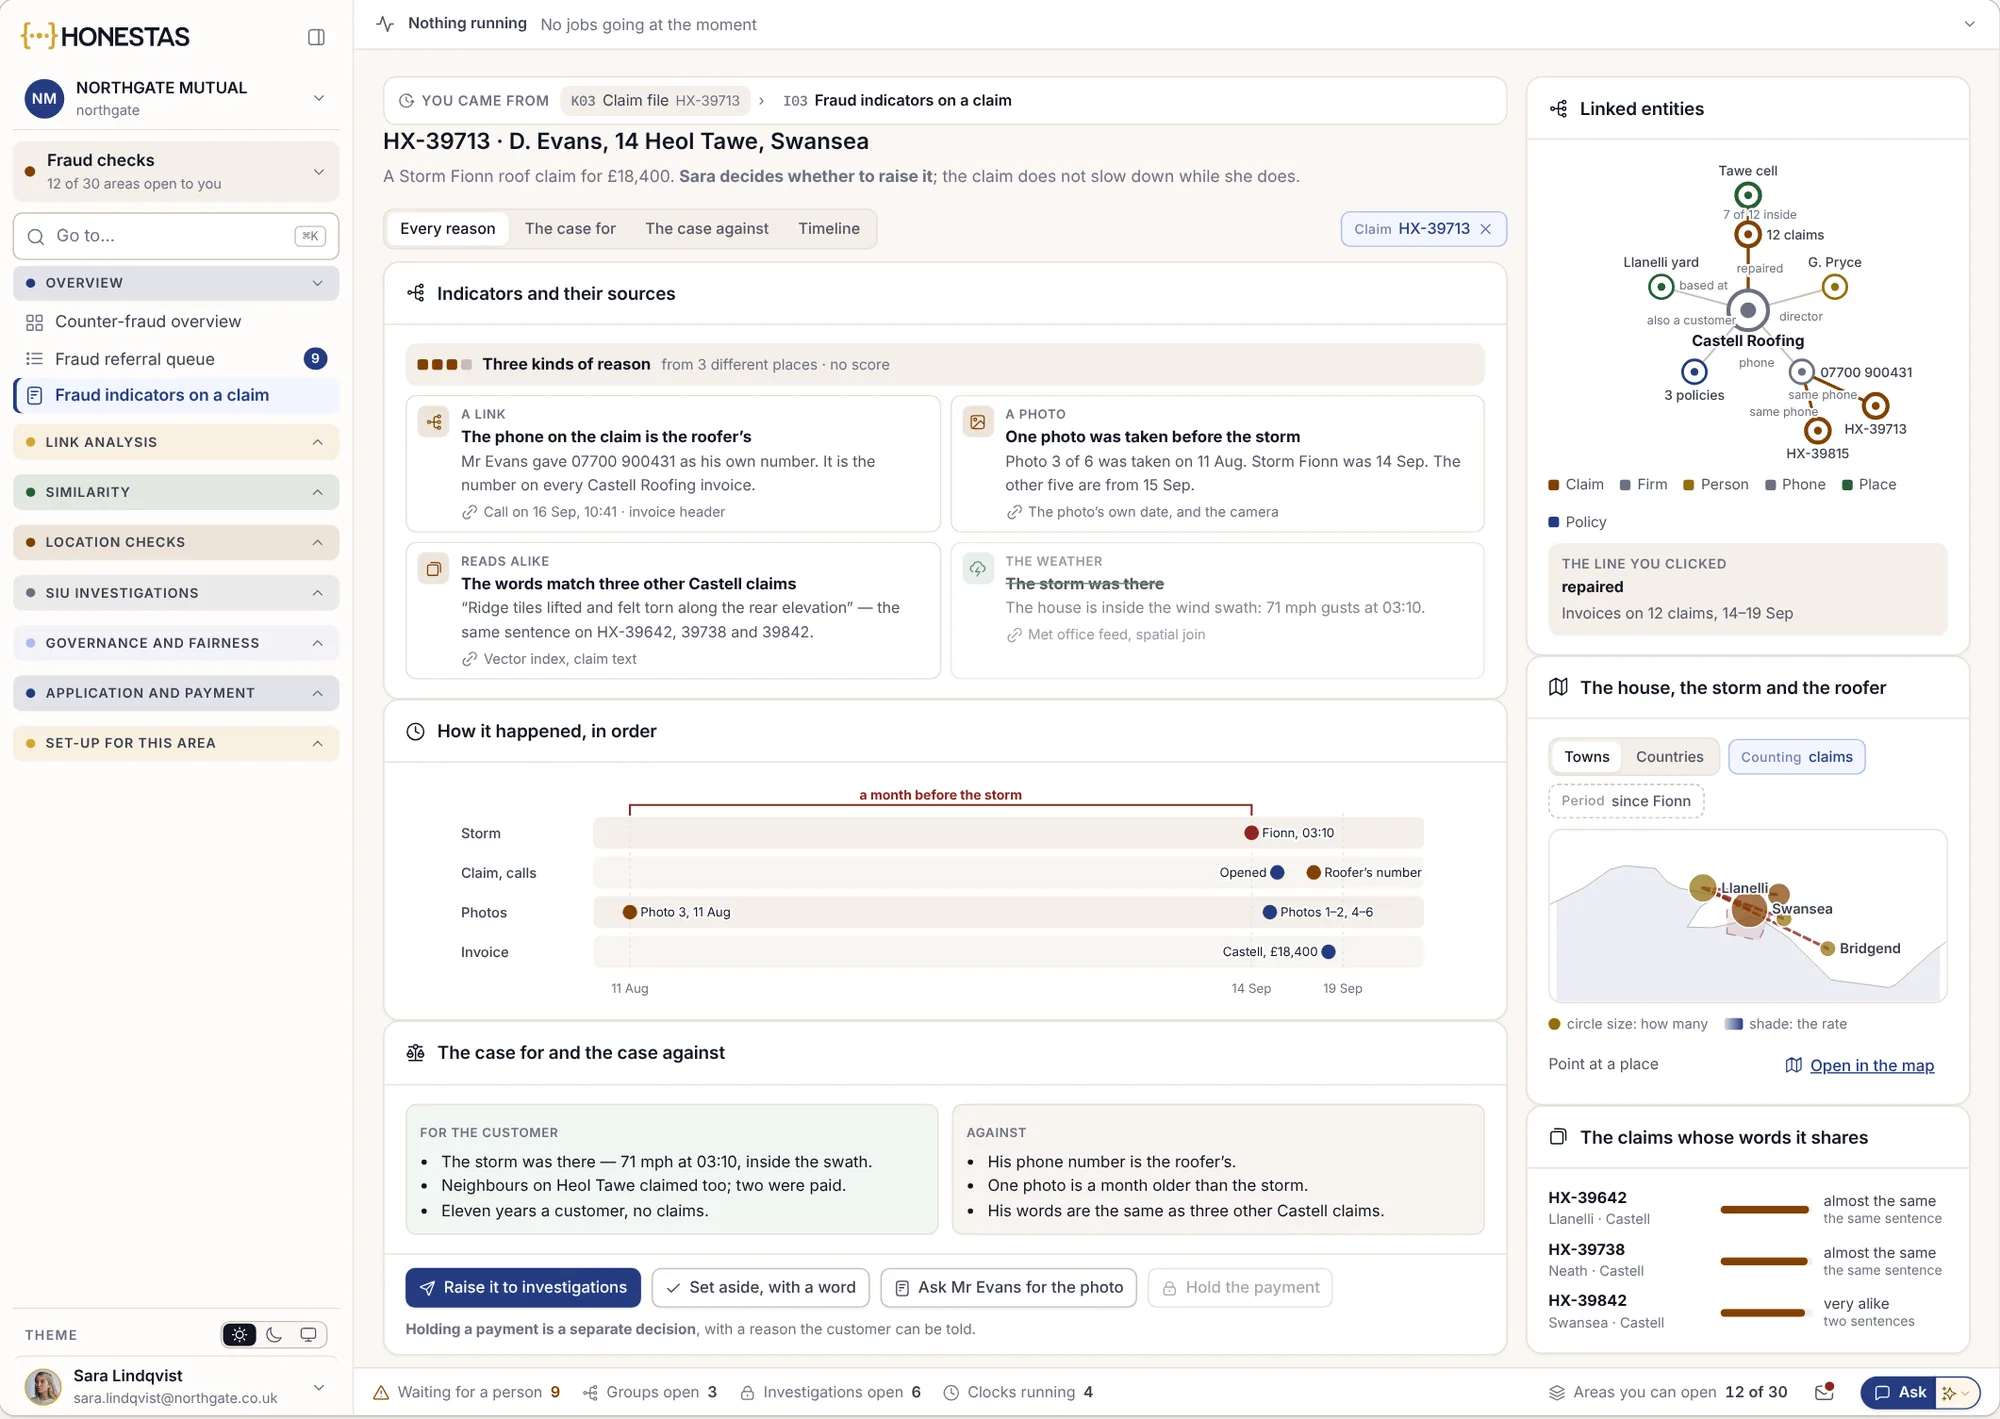
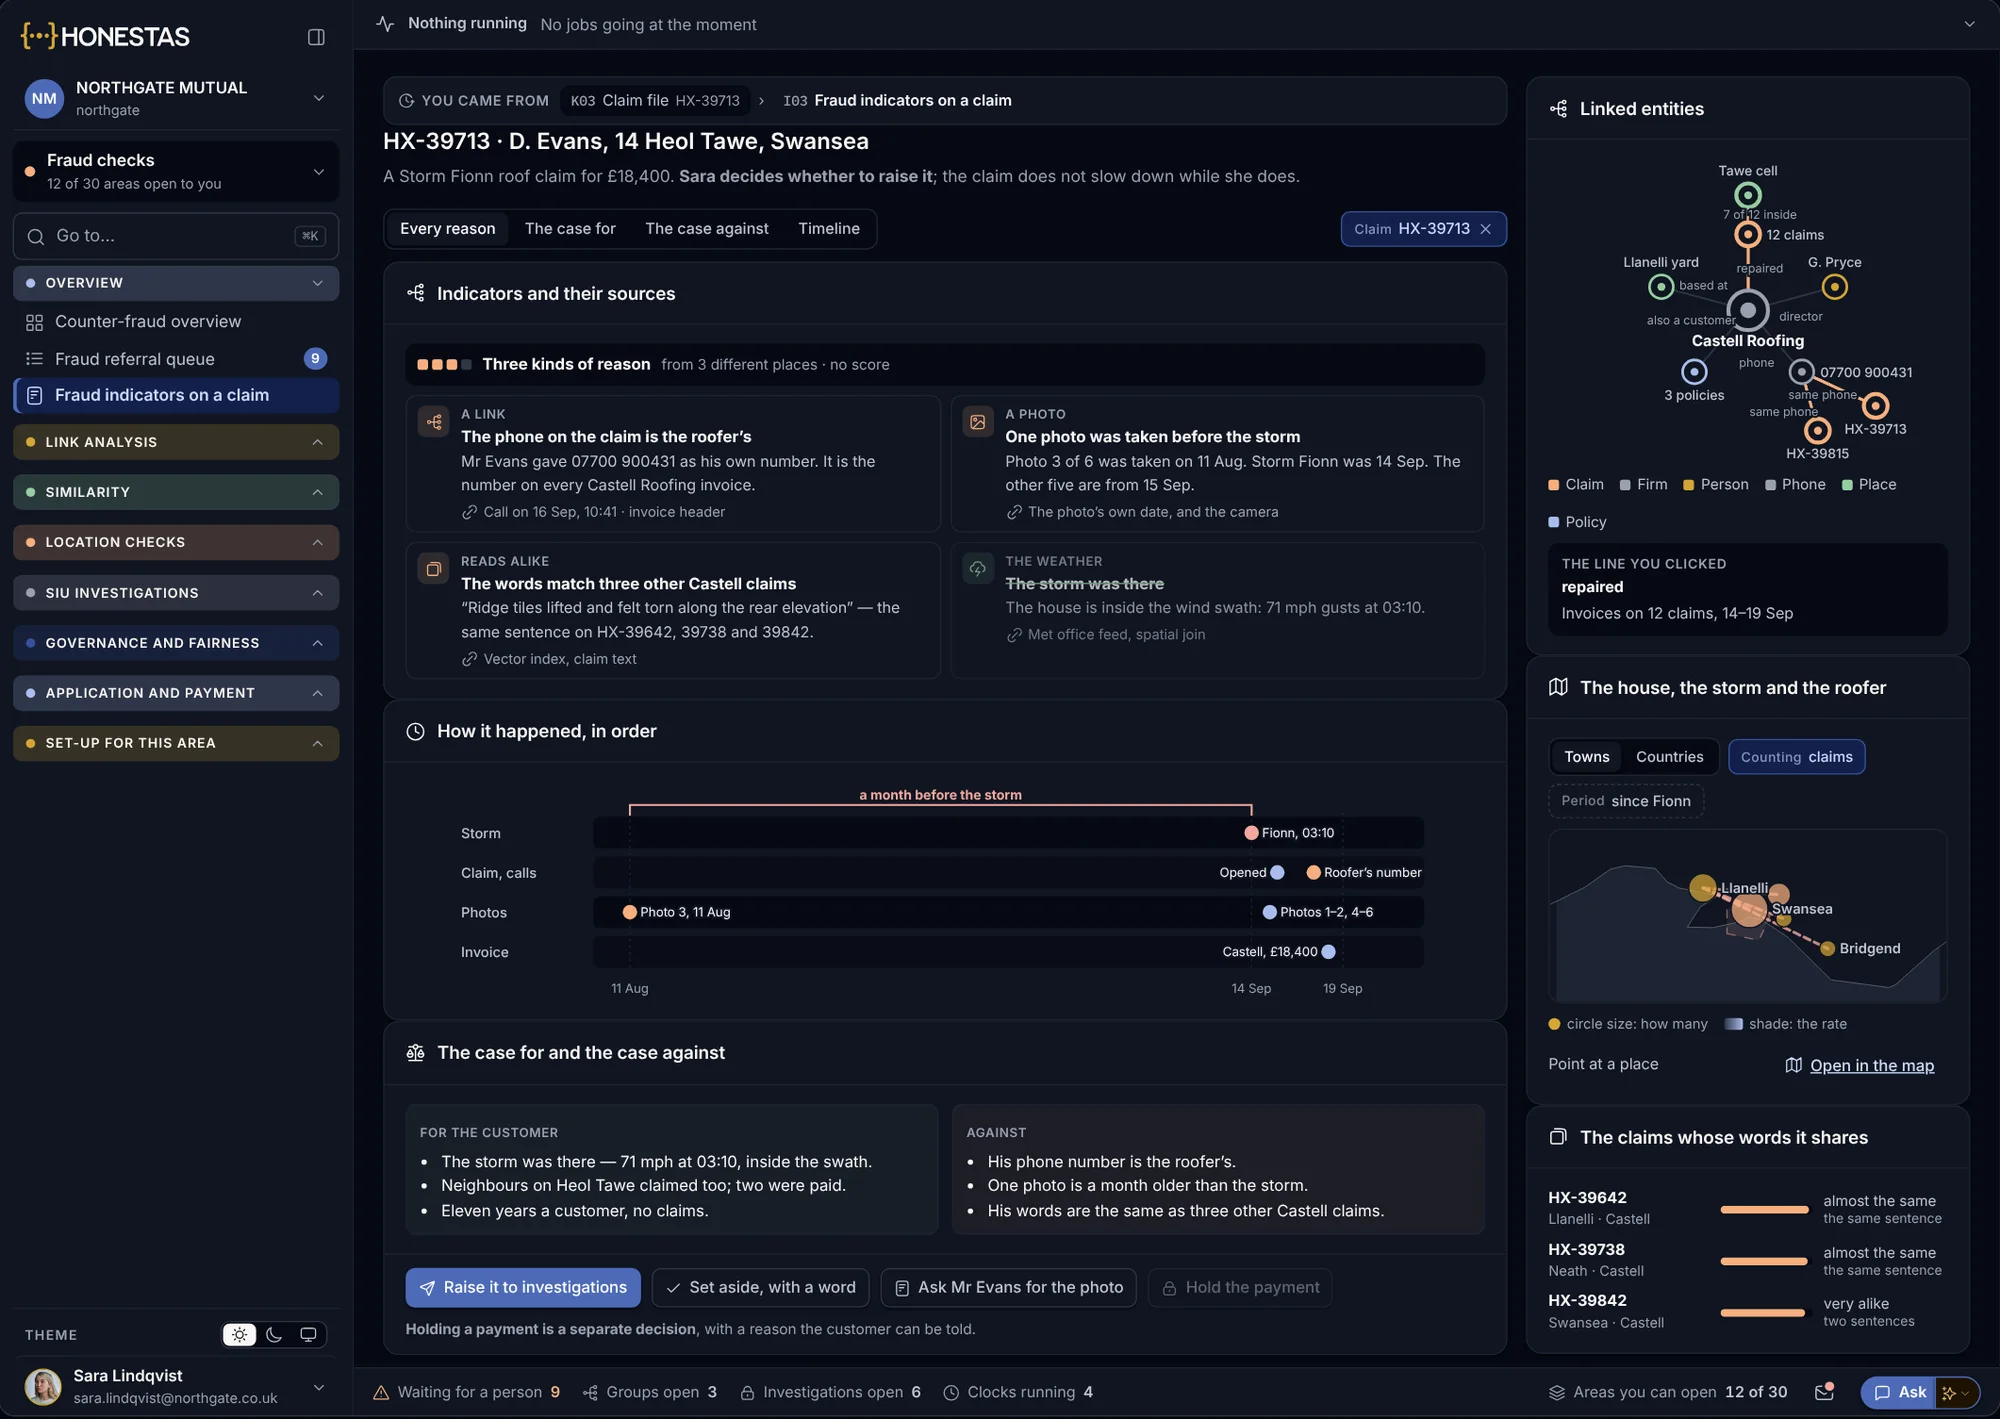
ข้อมูลที่สนับสนุนฝั่งลูกค้าด้วยเช่นกัน
ตัวบ่งชี้ทุกรายการจะแสดงที่มาที่ไป ควบคู่ไปกับเหตุผลที่การเคลมนี้อาจเป็นเรื่องจริง เจ้าหน้าที่พิจารณาสินไหมจะเป็นผู้ตัดสินใจว่าจะส่งเรื่องต่อหรือไม่
- เหตุผลสามประเภท โดยไม่มีการใช้คะแนนตัดสิน
- ลำดับเหตุการณ์ที่เกิดขึ้น
- การระงับการจ่ายเงินเป็นการตัดสินใจแยกต่างหาก
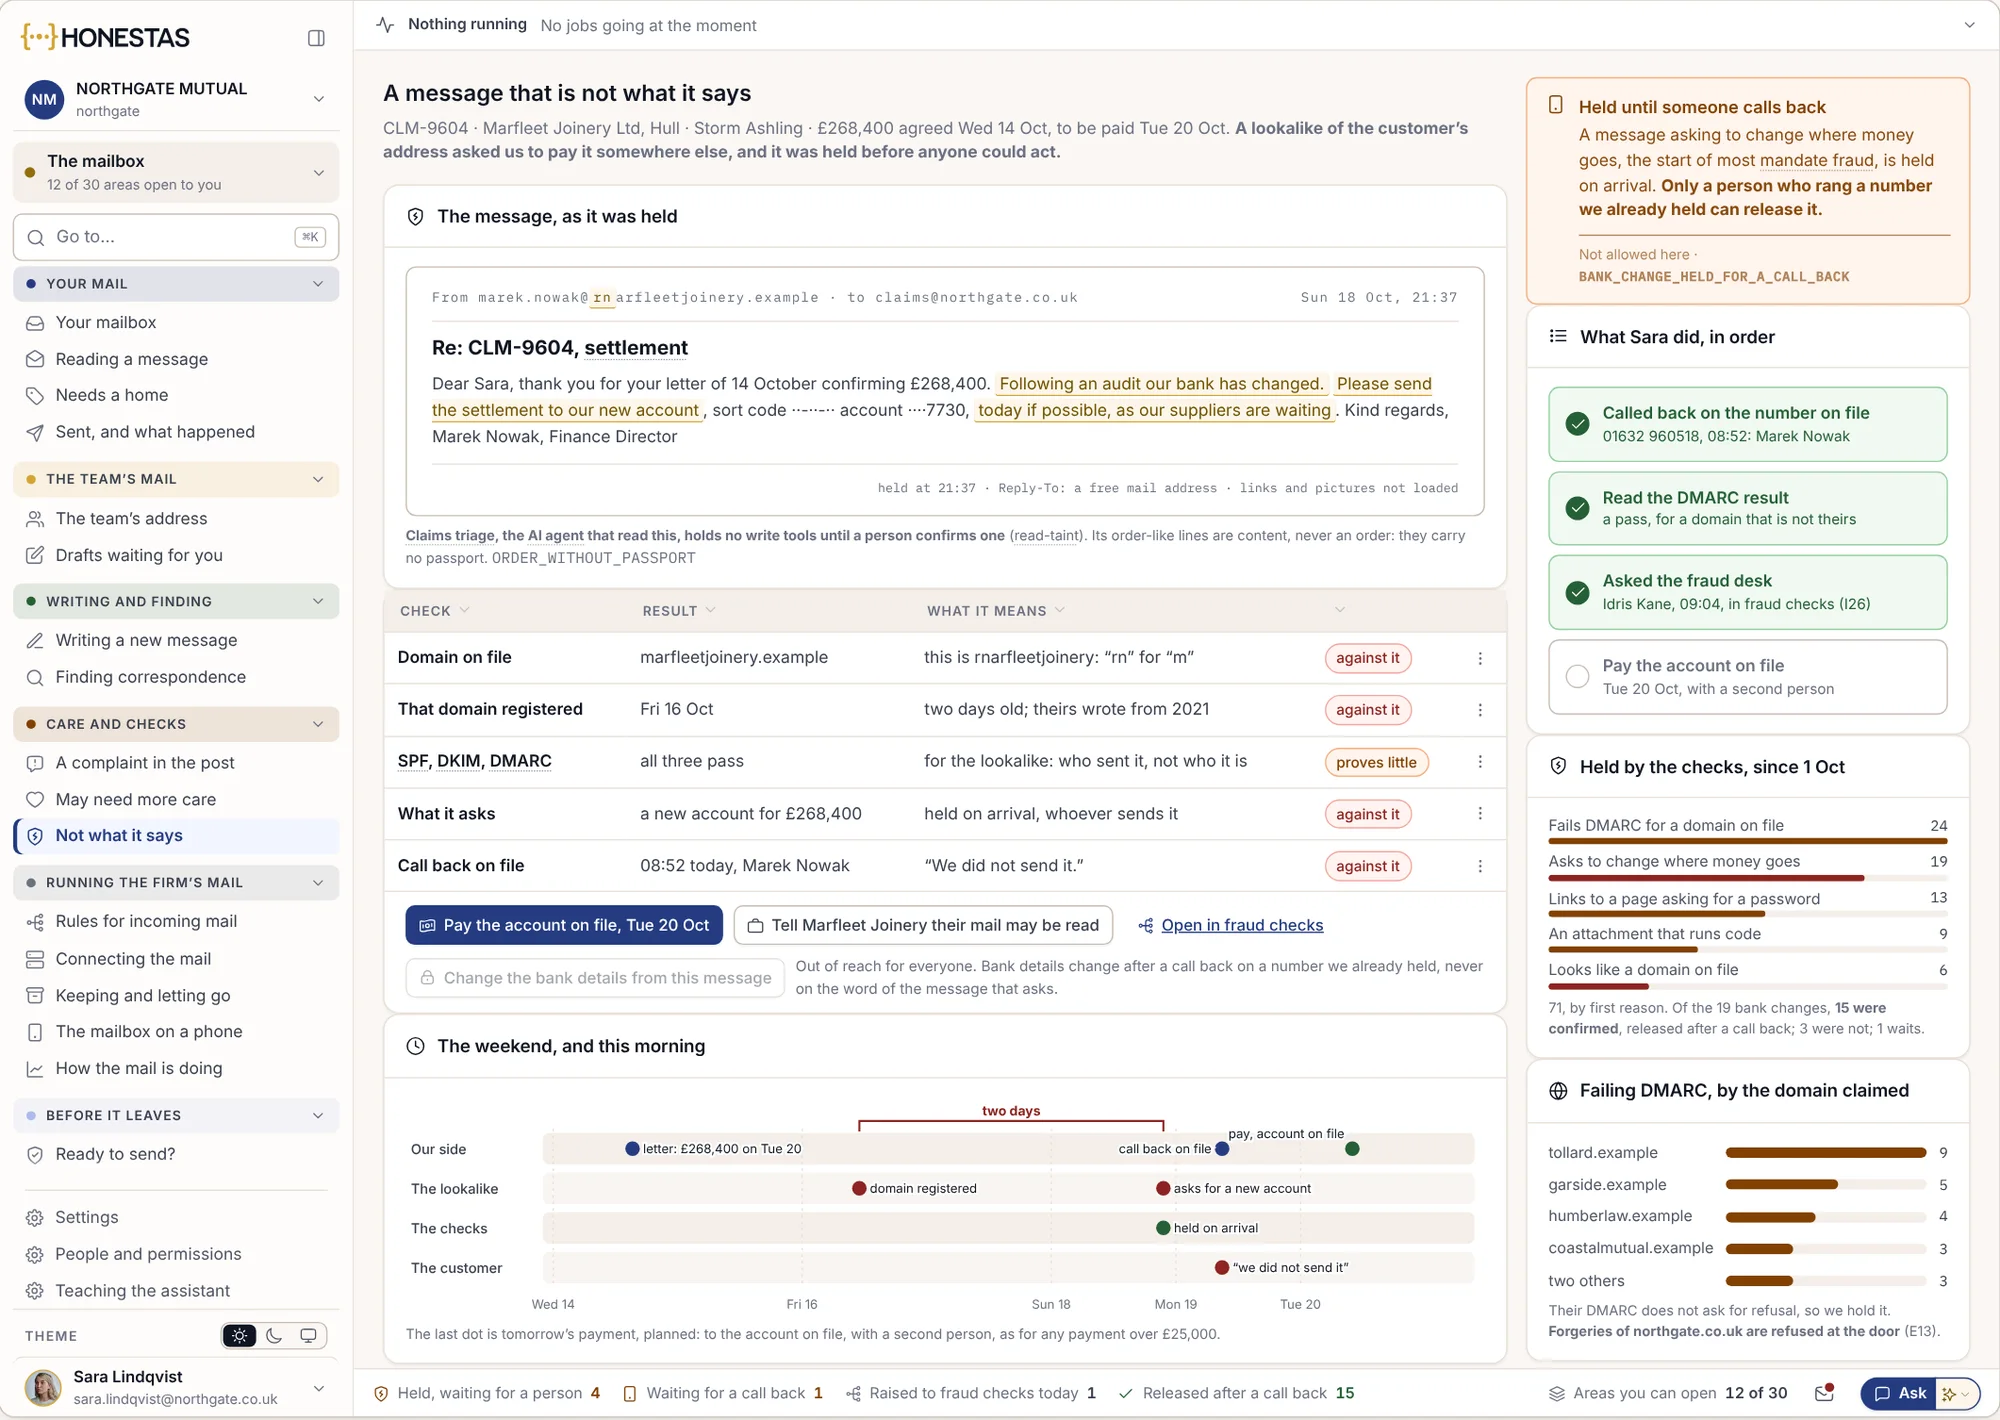
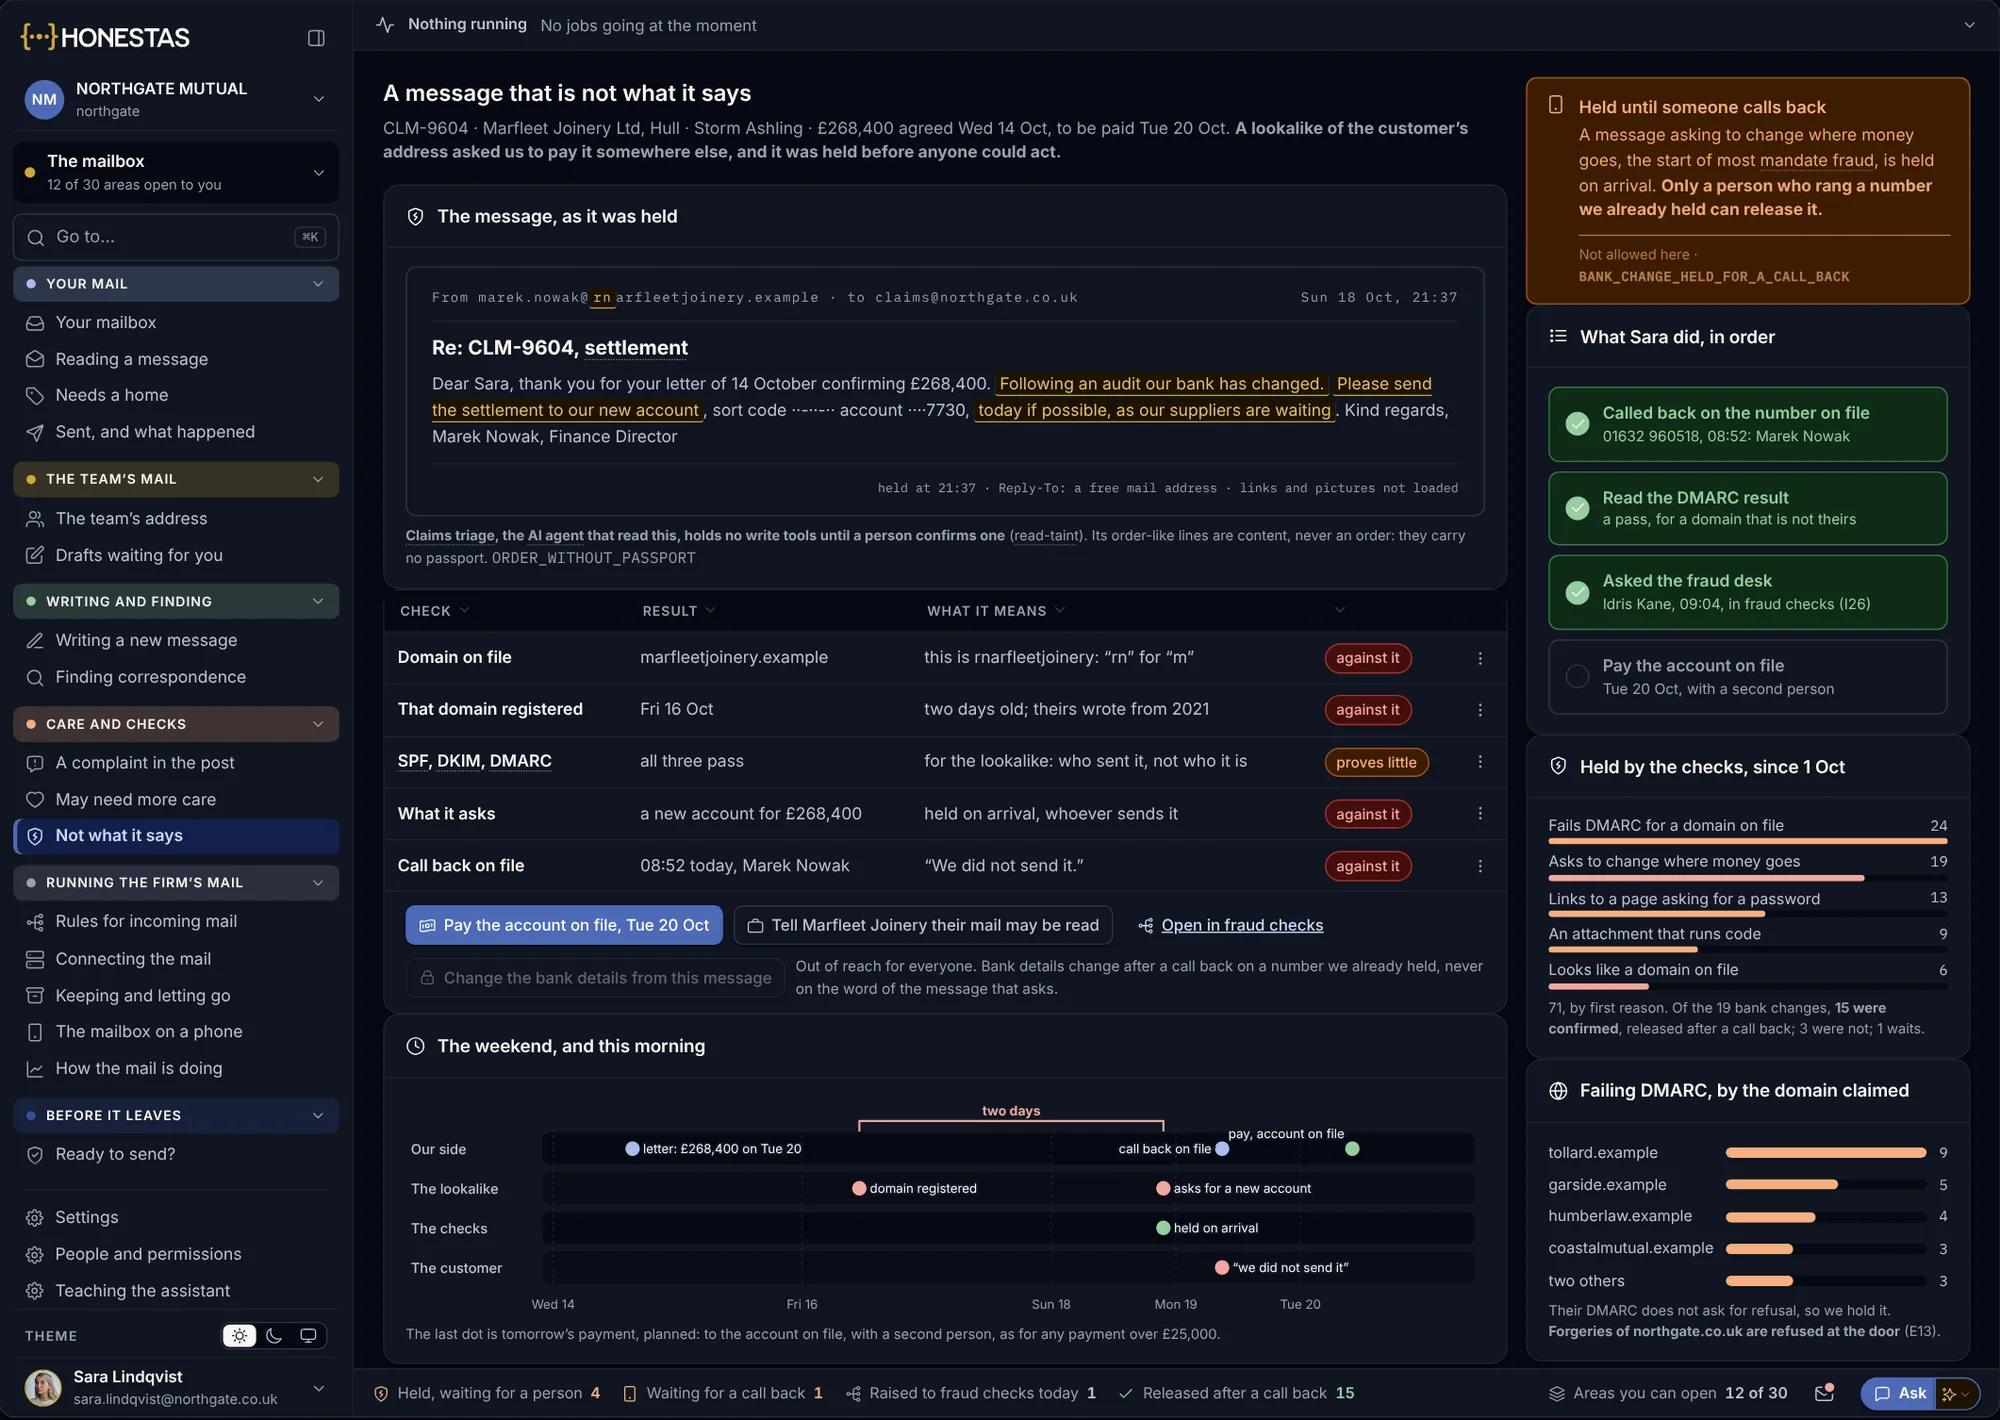
คำขอให้โอนเงินไปที่อื่น
ข้อความจากอีเมลที่ปลอมแปลงให้คล้ายของจริงขอให้โอนค่าสินไหมทดแทนไปยังบัญชีใหม่ คำขอนี้จะถูกระงับทันทีที่มาถึง และมีเพียงเจ้าหน้าที่ที่ได้โทรศัพท์ยืนยันตามหมายเลขที่มีอยู่ในระบบเดิมเท่านั้นที่จะปลดล็อกได้
- การตรวจสอบแต่ละรายการและความหมาย
- ระงับไว้จนกว่าจะมีเจ้าหน้าที่โทรกลับไปยืนยัน
- จ่ายเงินเข้าบัญชีที่มีอยู่ในระบบเดิม
ระงับไว้จนกว่าเจ้าหน้าที่ตรวจสอบและอนุมัติ
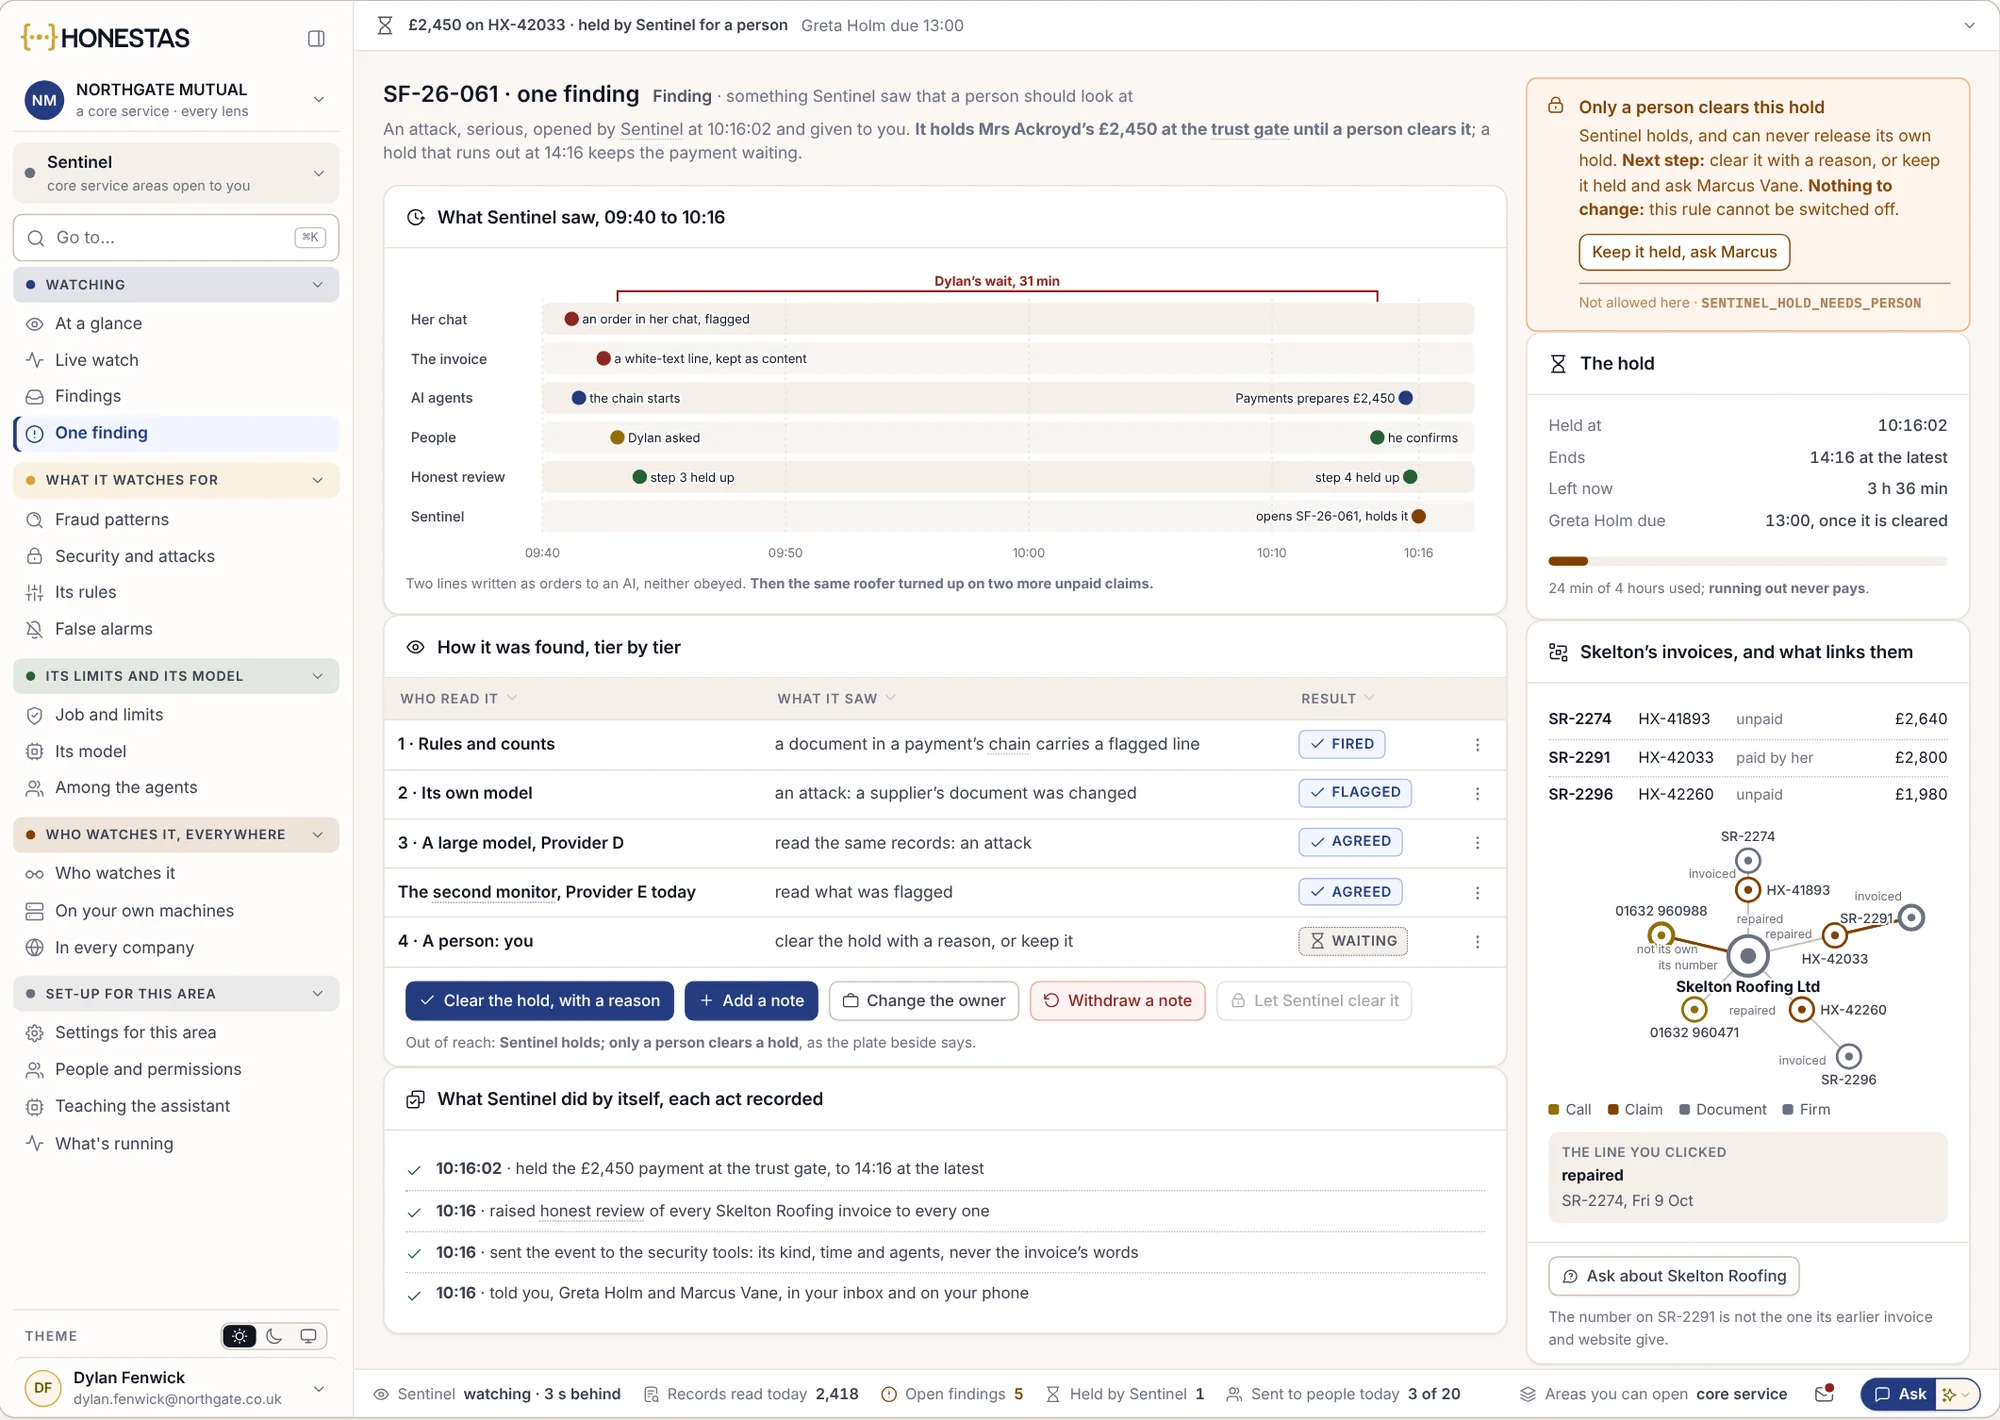
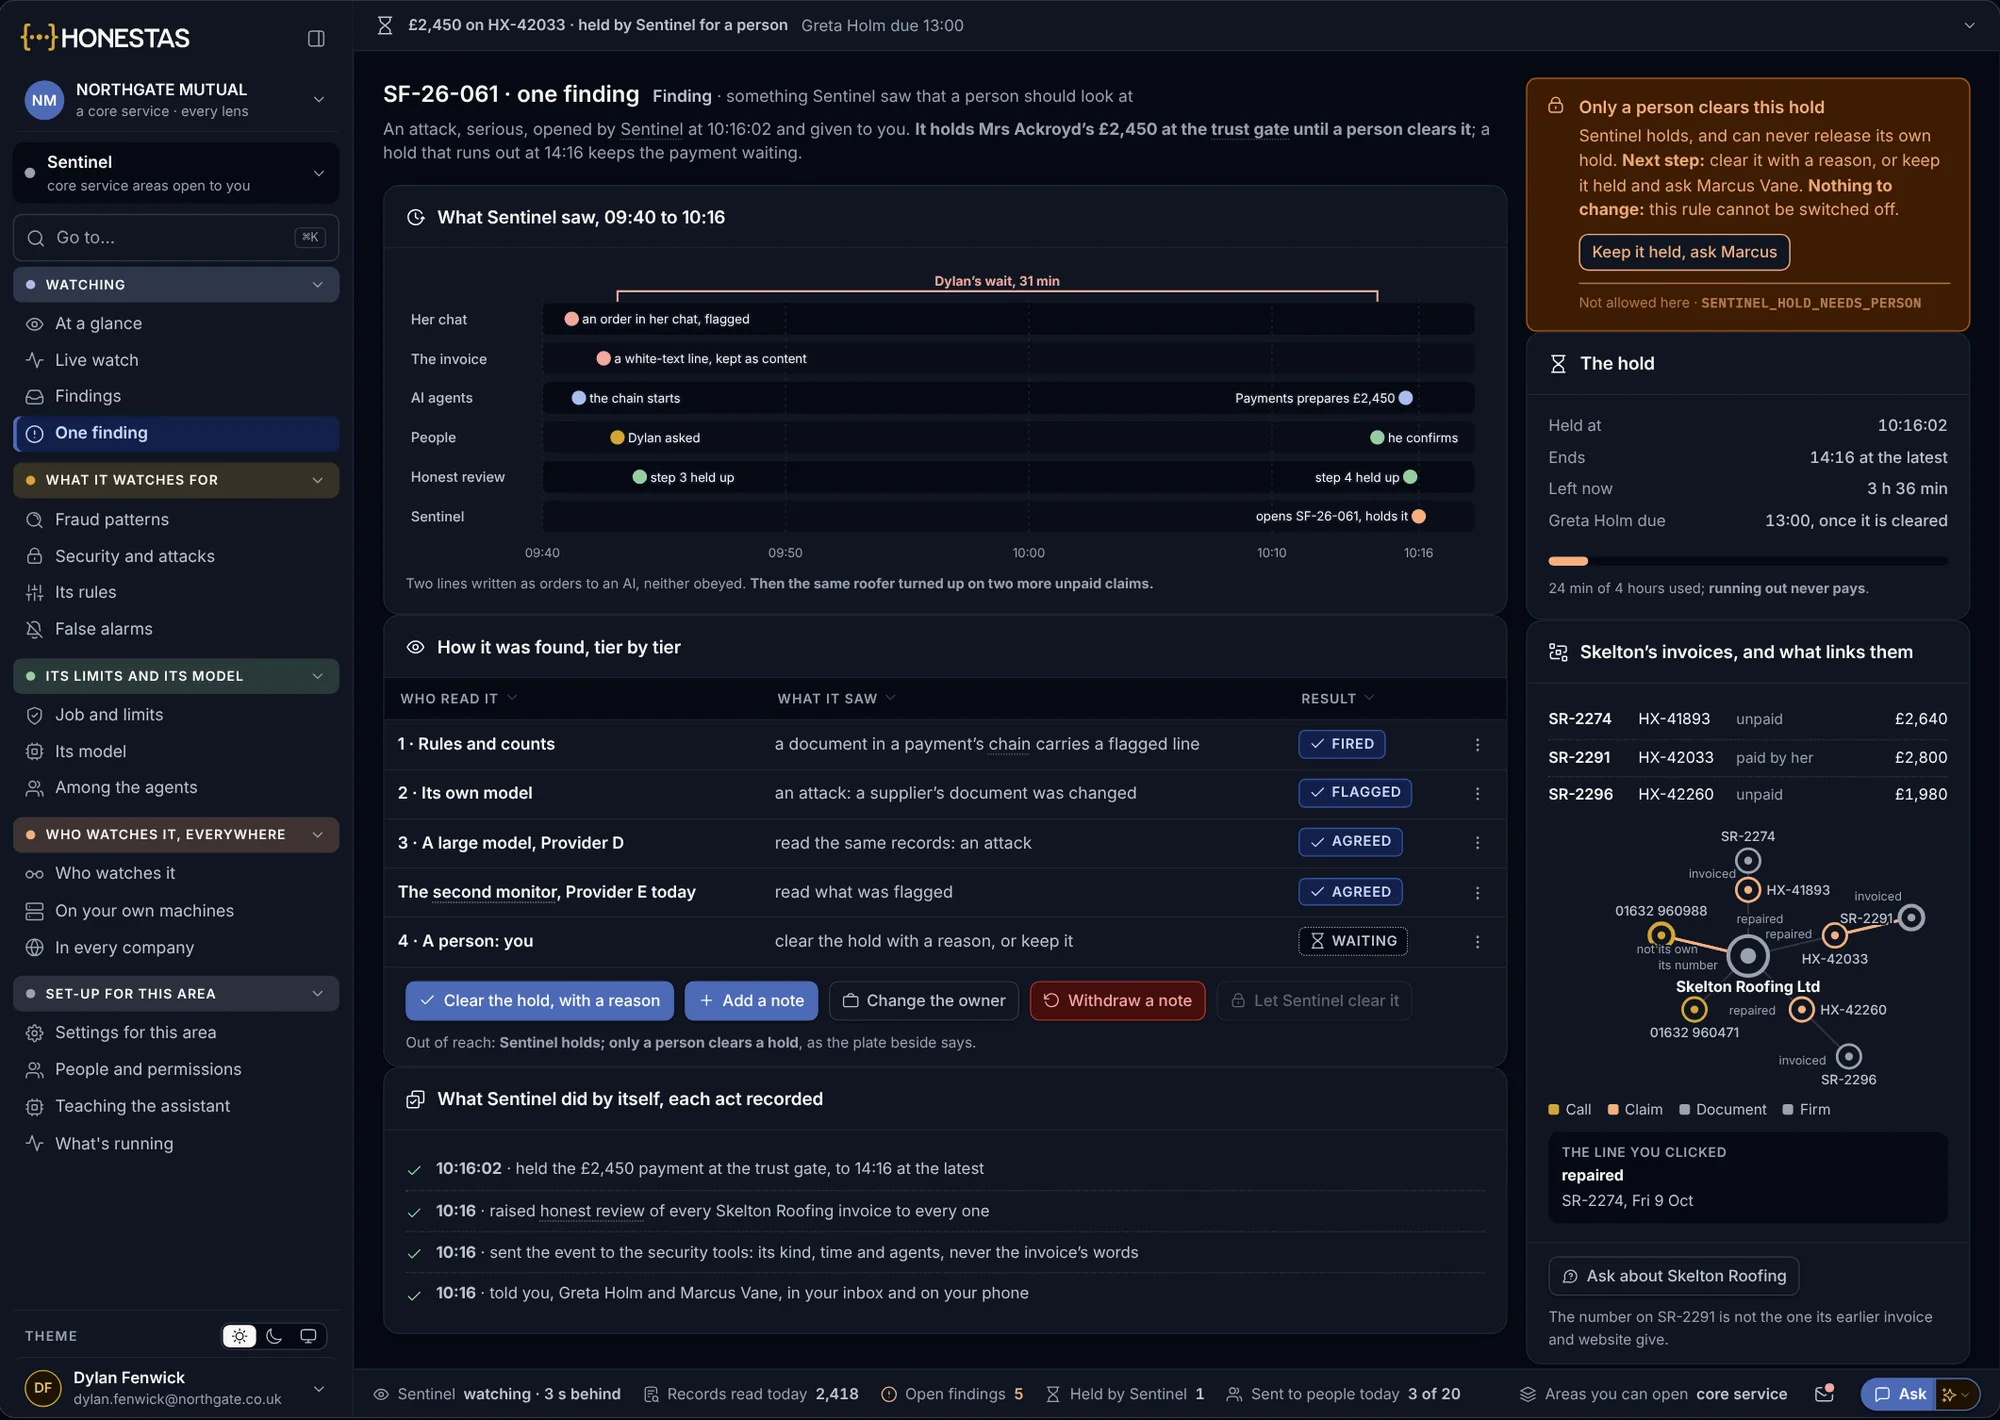
เมื่อใบแจ้งหนี้ในขั้นตอนการจ่ายเงินดูผิดปกติ รายการจ่ายเงินจะถูกชะลอไว้ที่ด่านตรวจ ระบบจะแสดงผลการอ่านข้อมูลของแต่ละระดับชั้น และมีเพียงเจ้าหน้าที่เท่านั้นที่สามารถปลดล็อกการระงับได้ พร้อมทั้งต้องระบุเหตุผล
- สิ่งที่ตรวจพบ เรียงตามนาที
- โมเดลที่สองซึ่งแยกเป็นอิสระเห็นพ้องต้องกัน
- รายการที่ถูกระงับจนหมดเวลาจะไม่มีการจ่ายเงินออกไป
ตรวจพบอย่างเป็นธรรม และพิสูจน์ได้ว่ามีความเป็นธรรม
การส่งเรื่องต่อ การอนุมัติ และการปฏิเสธสินไหมแต่ละครั้งจะเชื่อมโยงกับกฎระเบียบที่ต้องปฏิบัติตาม เพื่อให้สามารถไล่เรียงตรวจสอบแฟ้มข้อมูลตั้งแต่ข้อกำหนดไปจนถึงพยานหลักฐานได้
- GDPR Article 22Regulation (EU) 2016/679ห้ามมิให้มีการตัดสินใจที่ก่อให้เกิดผลทางกฎหมายหรือผลกระทบที่สำคัญในทำนองเดียวกัน โดยอาศัยการประมวลผลอัตโนมัติเพียงอย่างเดียว
- Vukota-Bojić v SwitzerlandECtHR, no. 61838/10, 18 ตุลาคม 2016การแอบเฝ้าติดตามผู้เรียกร้องค่าสินไหมทดแทนโดยไม่มีฐานทางกฎหมายที่ชัดเจน ถือเป็นการละเมิดสิทธิในชีวิตส่วนตัวของเธอ
- Consumer Protection CodeCentral Bank of Ireland, มีผลบังคับใช้ 24 มีนาคม 2026การปฏิบัติต่อผู้บริโภคอย่างเป็นธรรม รวมถึงในกรณีที่การเคลมถูกสืบสวนหรือถูกปฏิเสธ
- Consumer DutyFCA PS22/9, ตั้งแต่วันที่ 31 กรกฎาคม 2023ผลลัพธ์ที่ดีสำหรับลูกค้ารายย่อย รวมถึงการสนับสนุนที่พวกเขาได้รับในระหว่างขั้นตอนการเคลม
ไม่ใช่คำแนะนำทางกฎหมาย ความเห็นทางกฎหมายเป็นเรื่องระหว่างคุณกับที่ปรึกษาของคุณ
วัดผลสิ่งที่ตรวจพบ และดูว่าใครต้องรอจากการถูกระงับ
นี่คือตัวชี้วัดที่หัวหน้าฝ่ายป้องกันและปราบปรามการทุจริตใช้ติดตามผล โดยดึงข้อมูลโดยตรงจากบันทึกการส่งเรื่องต่อ การอนุมัติ และการตัดสินใจที่ประทับตราปิดผนึกไว้แล้ว
- อัตราความแม่นยำในการส่งเรื่องตรวจสอบ
- สัดส่วนของการส่งเรื่องต่อที่ผลการสืบสวนยืนยันว่าเป็นทุจริตจริง
- ระยะเวลาที่ใช้ก่อนส่งเรื่องตรวจสอบ
- จำนวนวันนับจากสัญญาณแรกที่พบในกลุ่มไปจนถึงวันที่เจ้าหน้าที่ส่งเรื่องต่อ
- ลูกค้าสุจริตที่ถูกระงับการเคลม
- การเคลมที่ถูกระงับเพื่อตรวจสอบการทุจริตแต่สุดท้ายจ่ายเต็มจำนวน พร้อมระยะเวลาที่แต่ละเคสต้องรอ
- ได้รับอนุมัติก่อนดำเนินการ
- สัดส่วนของการเก็บข้อมูลที่มีการลงนามรับรองความจำเป็นและความได้สัดส่วนก่อนเริ่มดำเนินการ
- การเก็บรักษาข้อมูล
- ข้อมูลการสืบสวนที่ถูกลบเมื่อครบกำหนดระยะเวลาเก็บรักษา
- ข้อร้องเรียนที่ผู้เอาประกันเป็นฝ่ายชนะ
- การปฏิเสธสินไหมจากเหตุทุจริตที่ถูกกลับคำตัดสินเมื่อมีการร้องเรียน โดยผู้ตรวจการ หรือในชั้นศาล
- ยอดที่กู้คืนหรือประหยัดได้
- ค่าสินไหมทดแทนที่ประหยัดได้หรือกู้คืนได้ต่อวันทำงานของเจ้าหน้าที่สืบสวน
การป้องกันและปราบปรามการทุจริตในทางปฏิบัติ
โมเดลเป็นตัวตัดสินว่าการเคลมนั้นทุจริตใช่หรือไม่?
ไม่ใช่ สัญญาณทำหน้าที่เพียงชี้จุด และคนคือผู้ตัดสินใจว่าจะส่งเรื่องต่อ ระงับไว้ หรือปฏิเสธการจ่าย การปฏิเสธสินไหมด้วยเหตุทุจริตจะต้องผ่านการพิจารณาของคณะทำงาน ตรวจสอบซ้ำโดยโมเดลที่สอง และลงนามโดยผู้มีอำนาจอนุมัติ
เรายังสามารถใช้เครื่องมือตรวจจับการทุจริตเดิมที่มีอยู่ได้หรือไม่?
ได้ HONESTAS จะอ่านตัวบ่งชี้ที่เครื่องมือเดิมของคุณแจ้งเตือนขึ้นมา และแสดงผลควบคู่ไปกับตัวบ่งชี้ของระบบเอง โดยระบุแหล่งที่มาของแต่ละรายการอย่างชัดเจน
จะเกิดอะไรขึ้นกับการเคลมเคสอื่นๆ ในกลุ่มเดียวกัน?
สินไหมแต่ละรายการได้รับการพิจารณาแยกกัน การจัดกลุ่มไม่สามารกักการจ่ายเงินได้ด้วยตัวเอง ดังนั้นสินไหมที่สุจริตซึ่งอยู่ในกลุ่มจึงไม่ล่าช้าเพียงเพราะมีความเชื่อมโยงใกล้เคียงกัน
ลูกค้าจะได้รับแจ้งอย่างไร
เมื่อมีการระงับการจ่ายเงินชั่วคราว ลูกค้าจะได้รับแจ้งว่ามีการระงับและต้องใช้ข้อมูลใดบ้าง ด้วยถ้อยคำที่ผ่านการอนุมัติจากเจ้าหน้าที่แล้ว ส่วนการตรวจสอบจะยังคงเป็นความลับ
ดูรายละเอียดเชิงลึก
นำเคสส่งต่อตรวจสอบที่คุณทำอยู่แล้วมาลองดูได้
เราจะแสดงให้คุณเห็นว่ามีการตรวจพบกลุ่มความเชื่อมโยงอย่างไร สินไหมแต่ละรายการในกลุ่มได้รับการพิจารณาตัดสินอย่างไร และแฟ้มงานของ SIU เก็บบันทึกข้อมูลใดไว้บ้าง