

Un unico slip, più mercati. Barriere informative dove il mercato le richiede.
Un coassicuratore delegatario (lead) e i coassicuratori deleganti (following markets) concordano un rischio senza vedere le rispettive quote. I coverholder sottoscrivono in base al vostro binder e inviano la rendicontazione tramite bordereau. Ogni modello esterno in licenza viene riconvalidato ogni anno. HONESTAS conserva tutto in registri sigillati, presso i Lloyd's e nel mercato delle compagnie.
Sei decisioni che il mercato di Londra prende ogni giorno.
Ognuna lascia un registro sigillato che il lead, il fornitore di capacità e i Lloyd's possono leggere nello stesso ordine. Aprine una per vedere gli elementi in ingresso, i risultati e chi firma.
Piazzamento con lead e following market
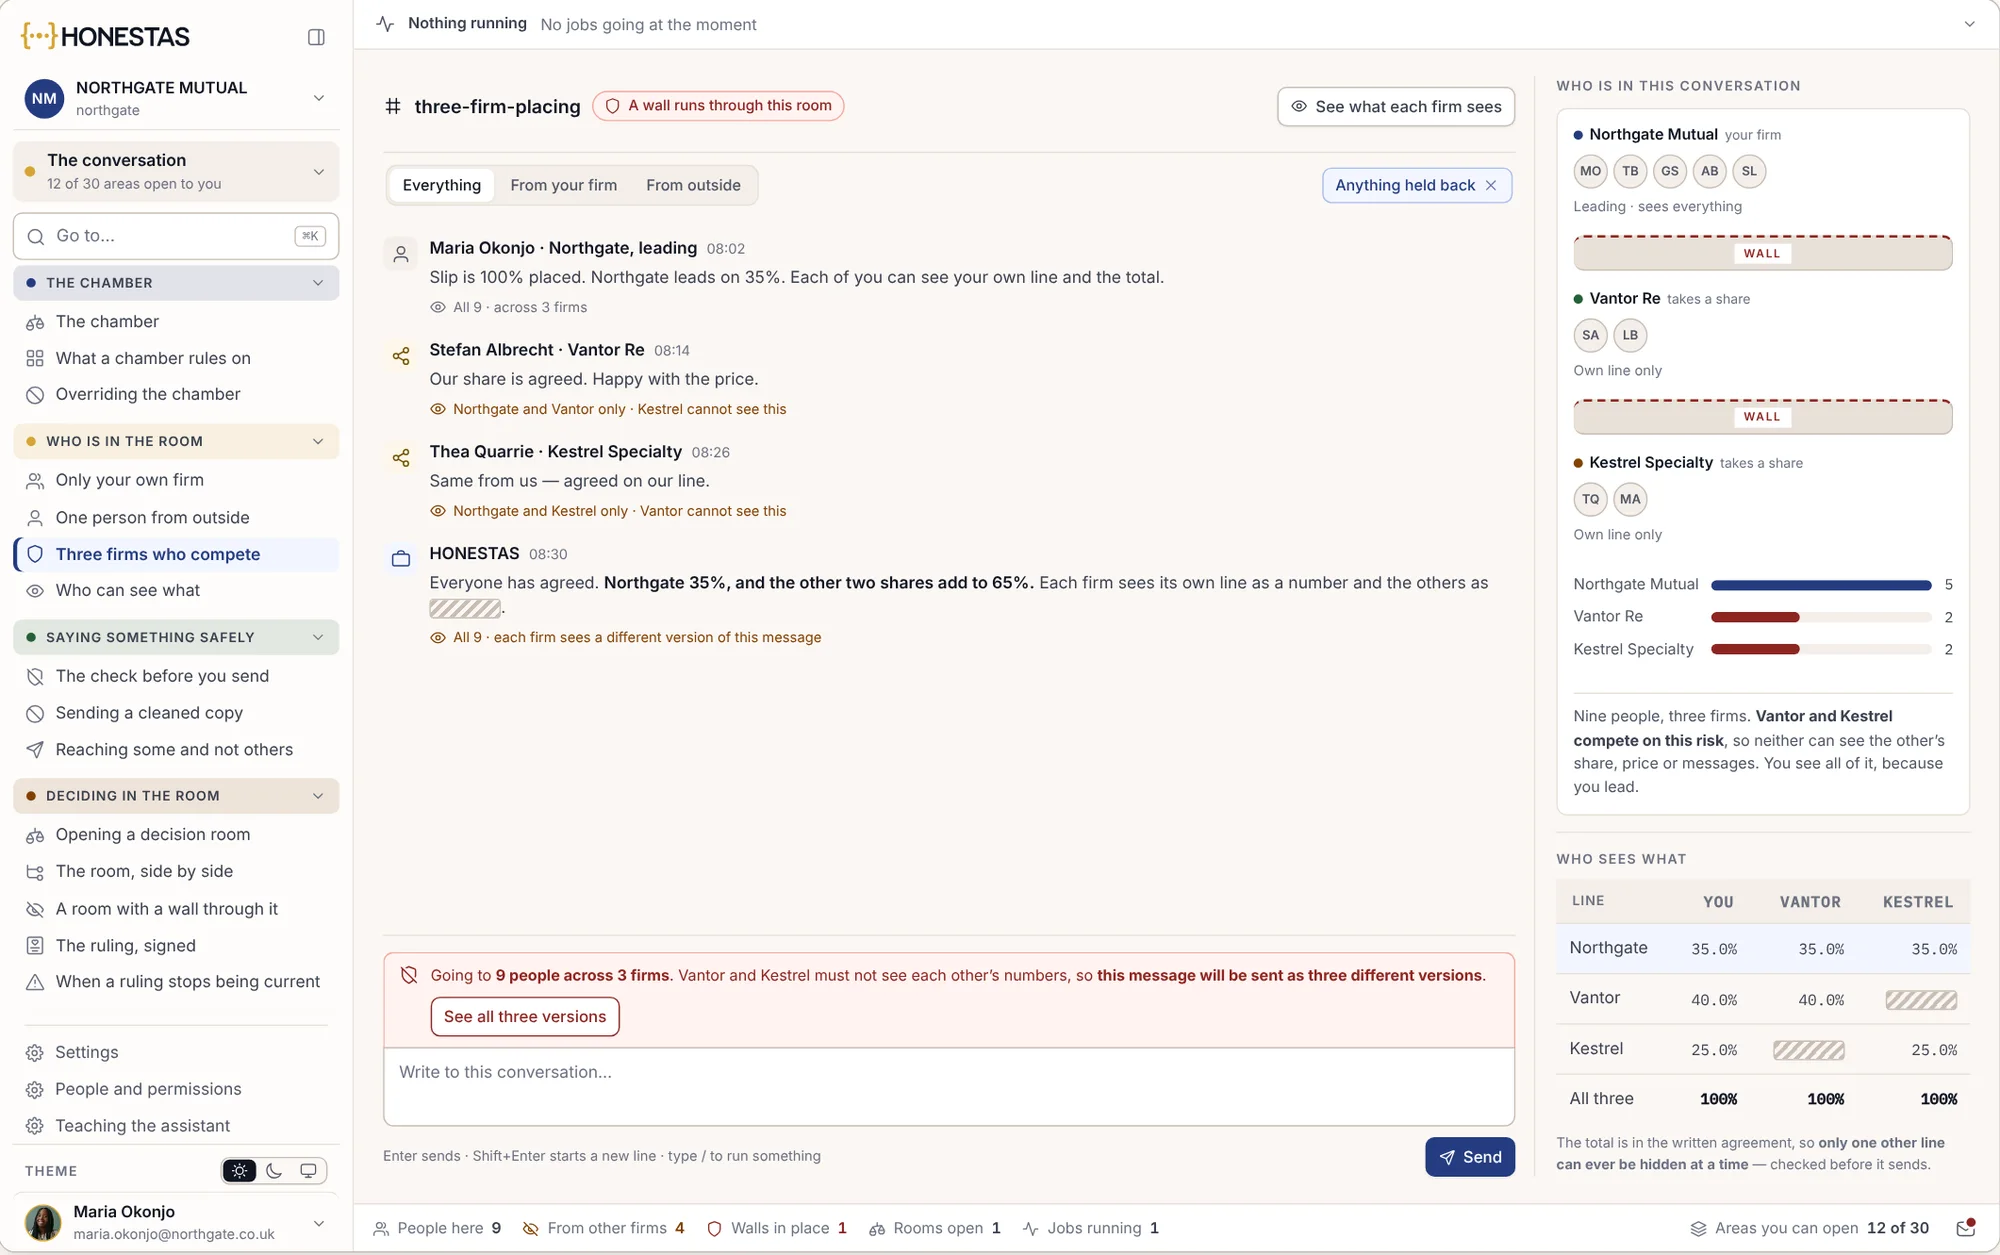
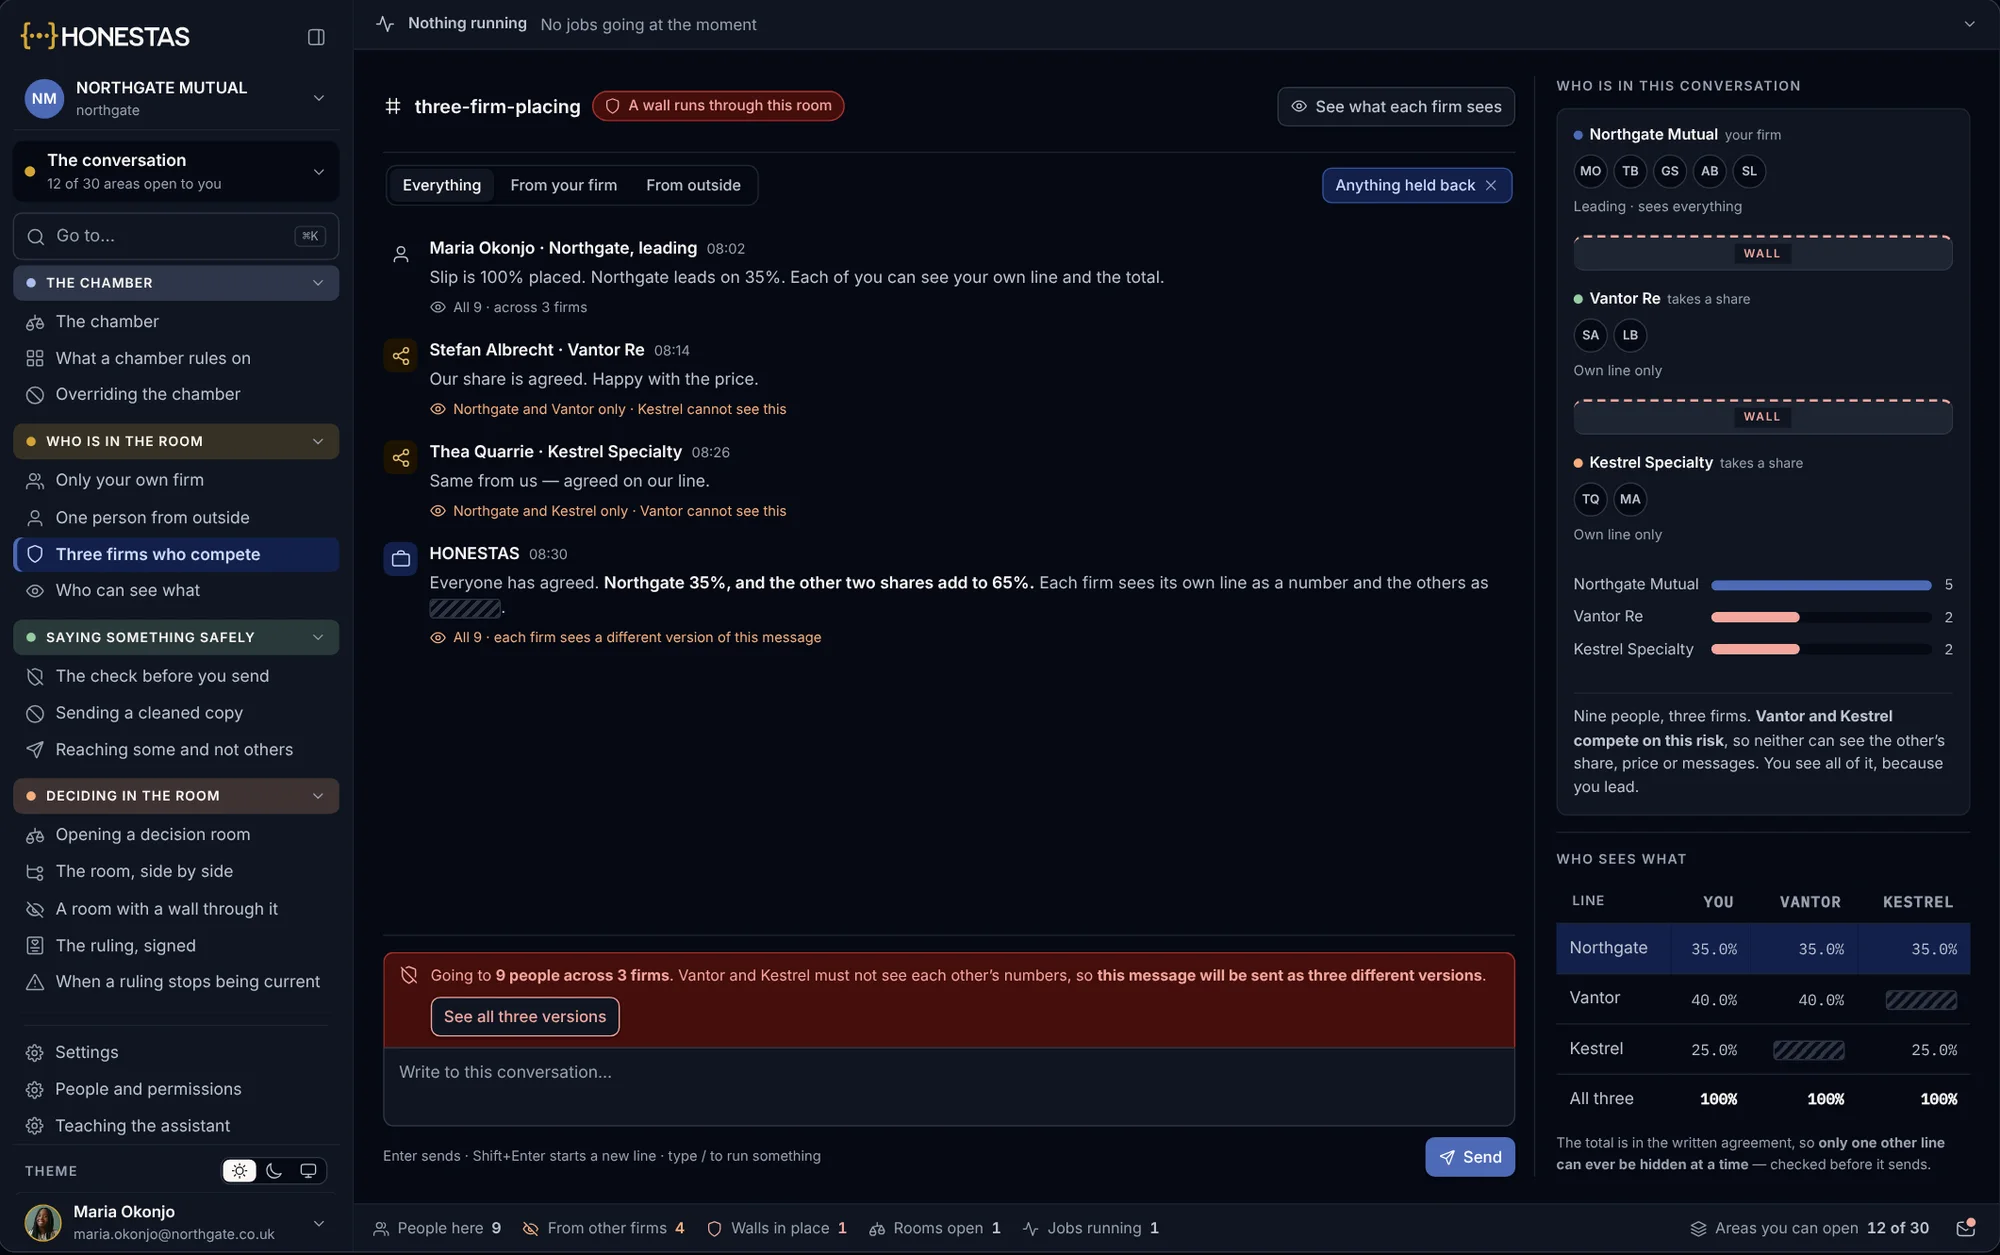
Il lead definisce le condizioni in una sala di piazzamento. I following market aderiscono per le rispettive quote. Le barriere informative mantengono riservati la quota, il prezzo e i messaggi di ciascuna società.
- Dati in ingresso
- La proposta, lo slip, il testo di polizza (wording) e la quota di ciascuna società
- Risultato
- Uno slip firmato con ogni quota, sigillato con il wording
- Chi firma
- L'underwriter di ciascun mercato, per la propria quota
Binder e coverholder
Ogni accordo di delega di sottoscrizione (binding authority) viene caricato sotto forma di regole: rami, massimali, ambiti territoriali e wording. Ogni rischio sottoscritto viene verificato rispetto a tali regole e un'istruzione inviata a un coverholder entra in vigore solo dopo la sua conferma.
- Dati in ingresso
- Il binding authority agreement e i rischi sottoscritti dal coverholder
- Risultato
- Ogni rischio verificato rispetto ai poteri di delega, con invio in referral delle eccezioni
- Chi firma
- Responsabile Delegated Authority
Bordereau
I bordereau rischi, premi e sinistri vengono letti all'arrivo, abbinati al binder e verificati rispetto agli standard di rendicontazione per i coverholder dei Lloyd's.
- Dati in ingresso
- Bordereau nel formato originale del coverholder
- Risultato
- Righe abbinate, violazioni e campi mancanti, ciascuno con la relativa motivazione
- Chi firma
- Team Delegated Authority
Sinistri in delega
I sinistri liquidati da un coverholder o da un TPA (delegated claims administrator) rientrano sotto forma di registri, ciascuno associato alla delega in base alla quale è stato liquidato.
- Dati in ingresso
- Bordereau sinistri, l'accordo di gestione sinistri e i fascicoli
- Risultato
- Sinistri verificati rispetto ai limiti di delega e anomalie da sottoporre a revisione
- Chi firma
- Claims Manager presso il managing agent
Rinnovo di un binder
In una sala decisionale si valuta se il portafoglio del coverholder abbia requisiti sufficienti per il rinnovo e a quali condizioni. Una postazione di contraddittorio (challenger) mette alla prova i numeri.
- Dati in ingresso
- Bordereau storici, sinistrosità pregressa ed esecuzioni dei modelli
- Risultato
- Una delibera di rinnovo, modifica o sospensione, vincolata alle versioni dei dati utilizzate
- Chi firma
- Active Underwriter, in qualità di presidente
Convalida dei modelli esterni
Ogni modello catastrofale o di terze parti su cui fate affidamento viene riconvalidato ogni anno. Le elaborazioni hanno un seed fisso e sono vincolate alle rispettive versioni; in questo modo la relazione di convalida viene generata dai registri, non da caselle email e fogli di calcolo.
- Dati in ingresso
- Versioni del modello, parametri di esecuzione, la vostra esposizione e i risultati
- Risultato
- Un pacchetto di convalida per il Consiglio di Amministrazione e per i Lloyd's
- Chi firma
- Responsabile Exposure Management, poi il titolare della convalida
Mercati in concorrenza. Un unico slip.
Il lead e i following market lavorano in un'unica sala di piazzamento. Le barriere informative limitano la visibilità di ciascuna società alla propria quota.
- Ogni società vede la propria quota e il totale, mai la quota o il prezzo di un concorrente
- Ogni messaggio viene verificato rispetto alla barriera informativa prima dell'invio e trasmesso in una versione diversa a ciascuna società laddove necessario
- Lo slip, il wording e la quota firmata da ciascuna società vengono sigillati insieme
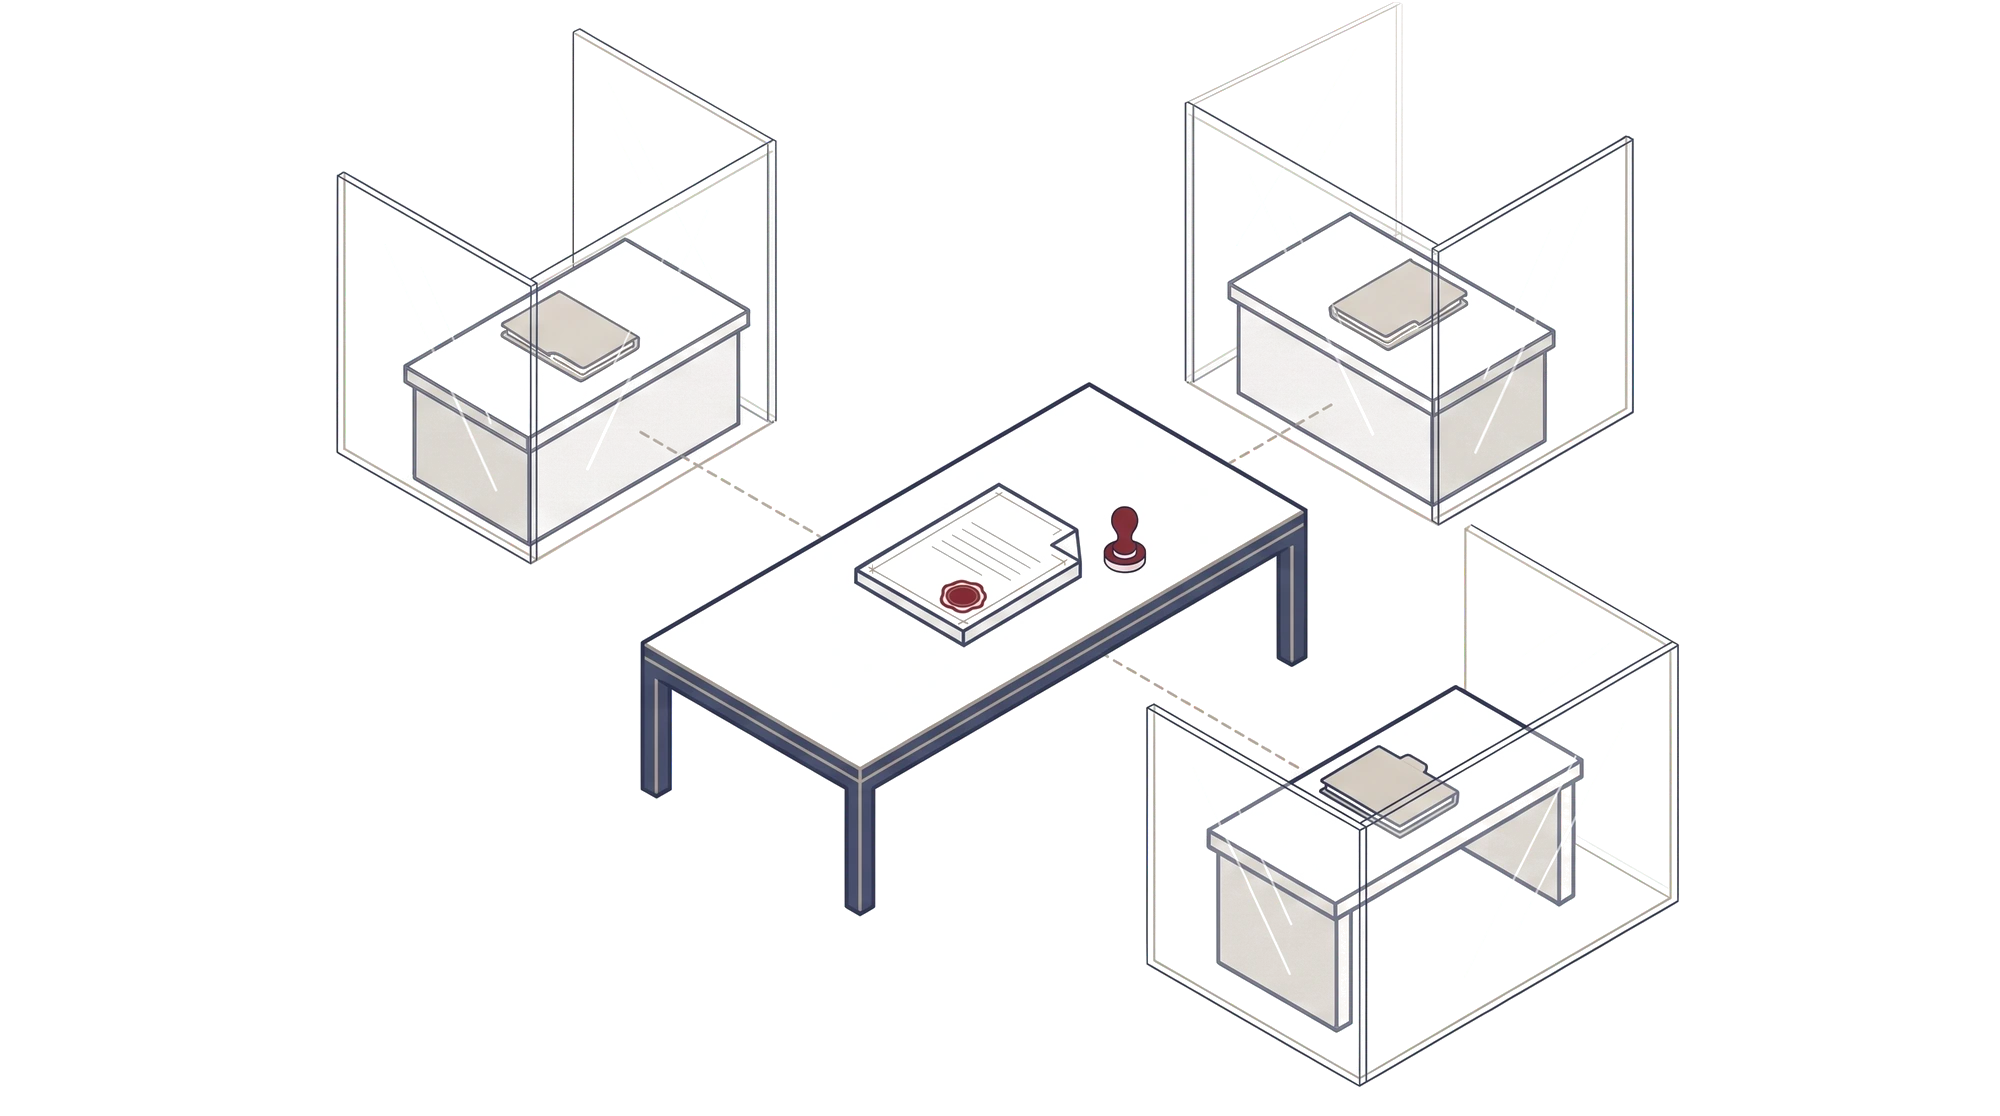
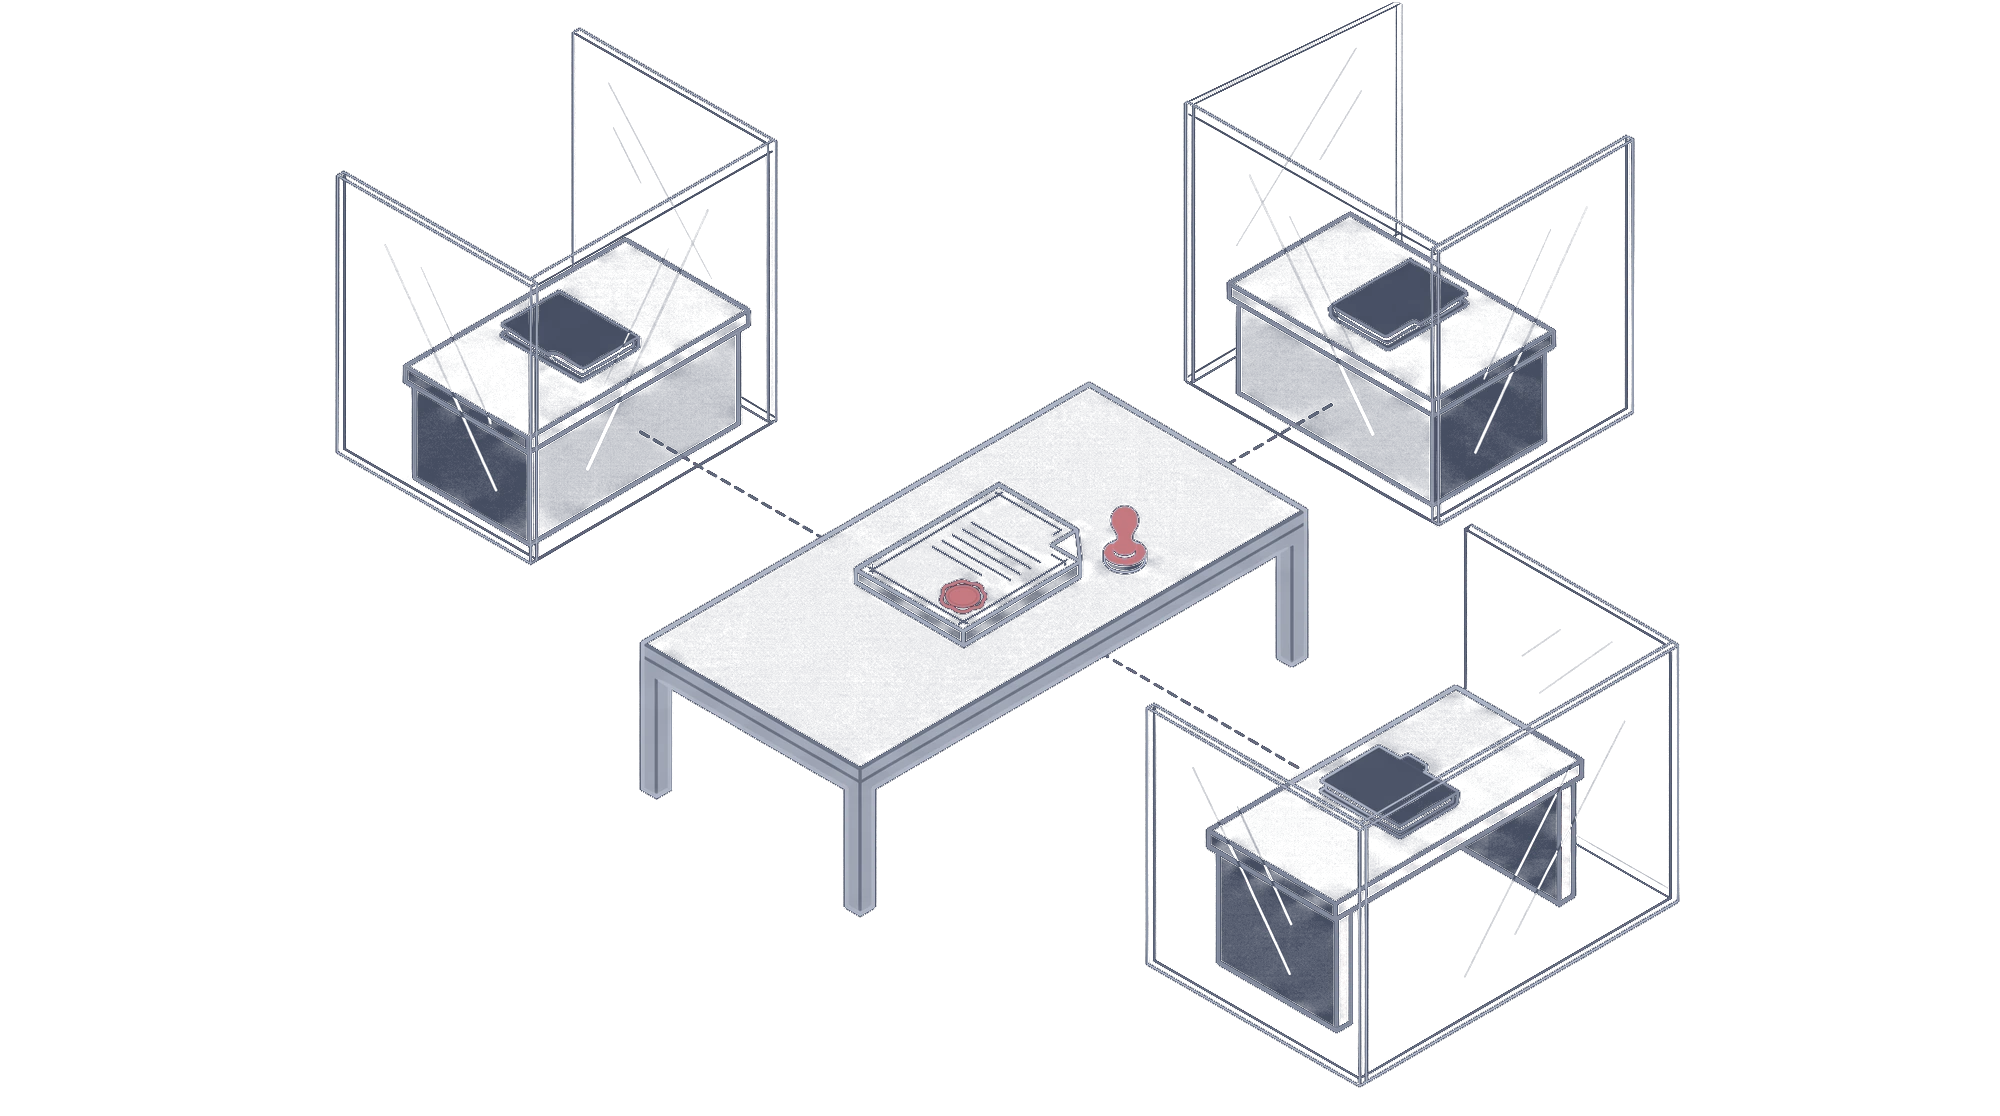 Northgate MutualLead · 35%Vantor ReFollow · solo la propria quotaKestrel SpecialtyFollow · solo la propria quotaLo slipUn unico wording, un unico sigillo
Un binder per rischi costieri, rinnovato agli atti.
Il desk specialty di Northgate Mutual e il suo coverholder, Harbourline Underwriting, entrambi di fantasia. Sei passaggi da un bordereau a una delibera sigillata. Scorri la pagina: la schermata segue ogni passaggio.
- 01 · Bordereau
Arriva il riepilogo di agosto del coverholder.
Harbourline Underwriting sottoscrive rischi property costieri per Northgate in virtù della binding authority CA-118. Il relativo bordereau rischi viene letto all'arrivo e confrontato riga per riga con il binder. Tutti i rischi rientrano nei parametri. Il portafoglio si sta sbilanciando sui rischi costieri.
Tom Bell, analista dei rischi tempesta, esamina la verifica.
honestas · bordereaux · CA-118 · AgostoDati di esempioBordereau rischi di agosto · Harbourline UnderwritingCA-118Ricevuto alle 08:02BordereauIstruzioneEsecuzione modelloSalaDeliberaSigillatoVerifica Risultato Righe Abbinato al binder CA-118 Tutte le righe 188 su 188 Entro ramo e territorio Superato 188 Campi di rendicontazione Lloyd's completi Superato 188 Quota premi costieri In aumento 78%, rispetto al 70% Premi costieri in questo trimestreCostiero4,0 mln £ su 5,1 mln £Tutto il resto£1.1mCosa significaOgni rischio rientra nei limiti del binder. Il portafoglio si sta sbilanciando sui rischi costieri. Tom Bell richiede una nuova esecuzione del modello per il rischio tempesta.
Ogni riga che non supera un controllo viene elencata con la relativa motivazione. Nessuna anomalia questo mese.
- 02 · Istruzione
Restrizione della delega, messa agli atti.
Northgate comunica a Harbourline di sospendere la sottoscrizione di rischi property costieri oltre i 5 mln £. L'istruzione viene registrata con l'indicazione del mittente e della data/ora di invio, e non entra in vigore finché Harbourline non la conferma.
Maria Okonjo la invia. Harbourline conferma.
honestas · conversations · writing to another firmDati di esempio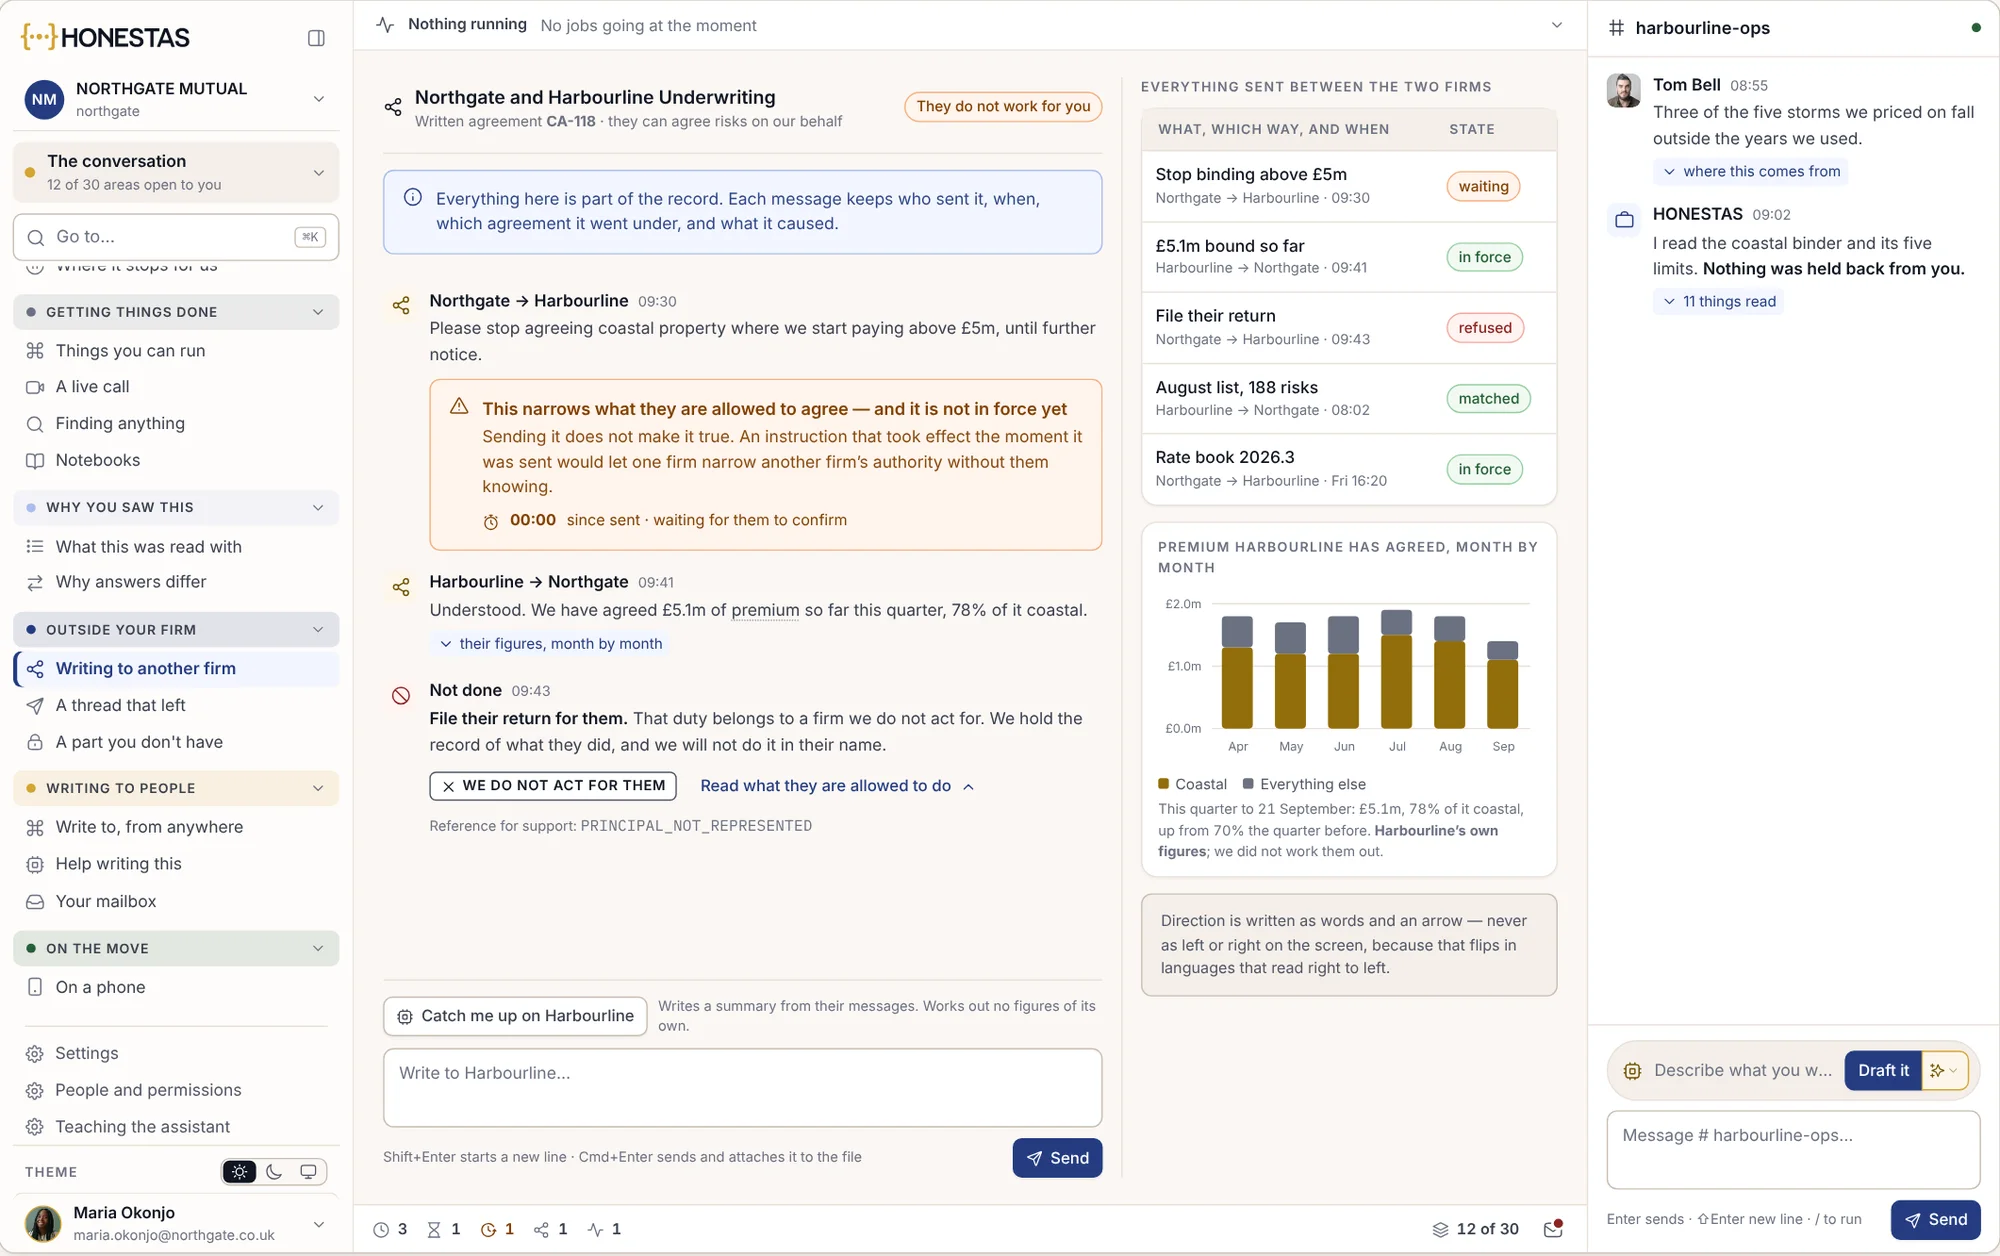
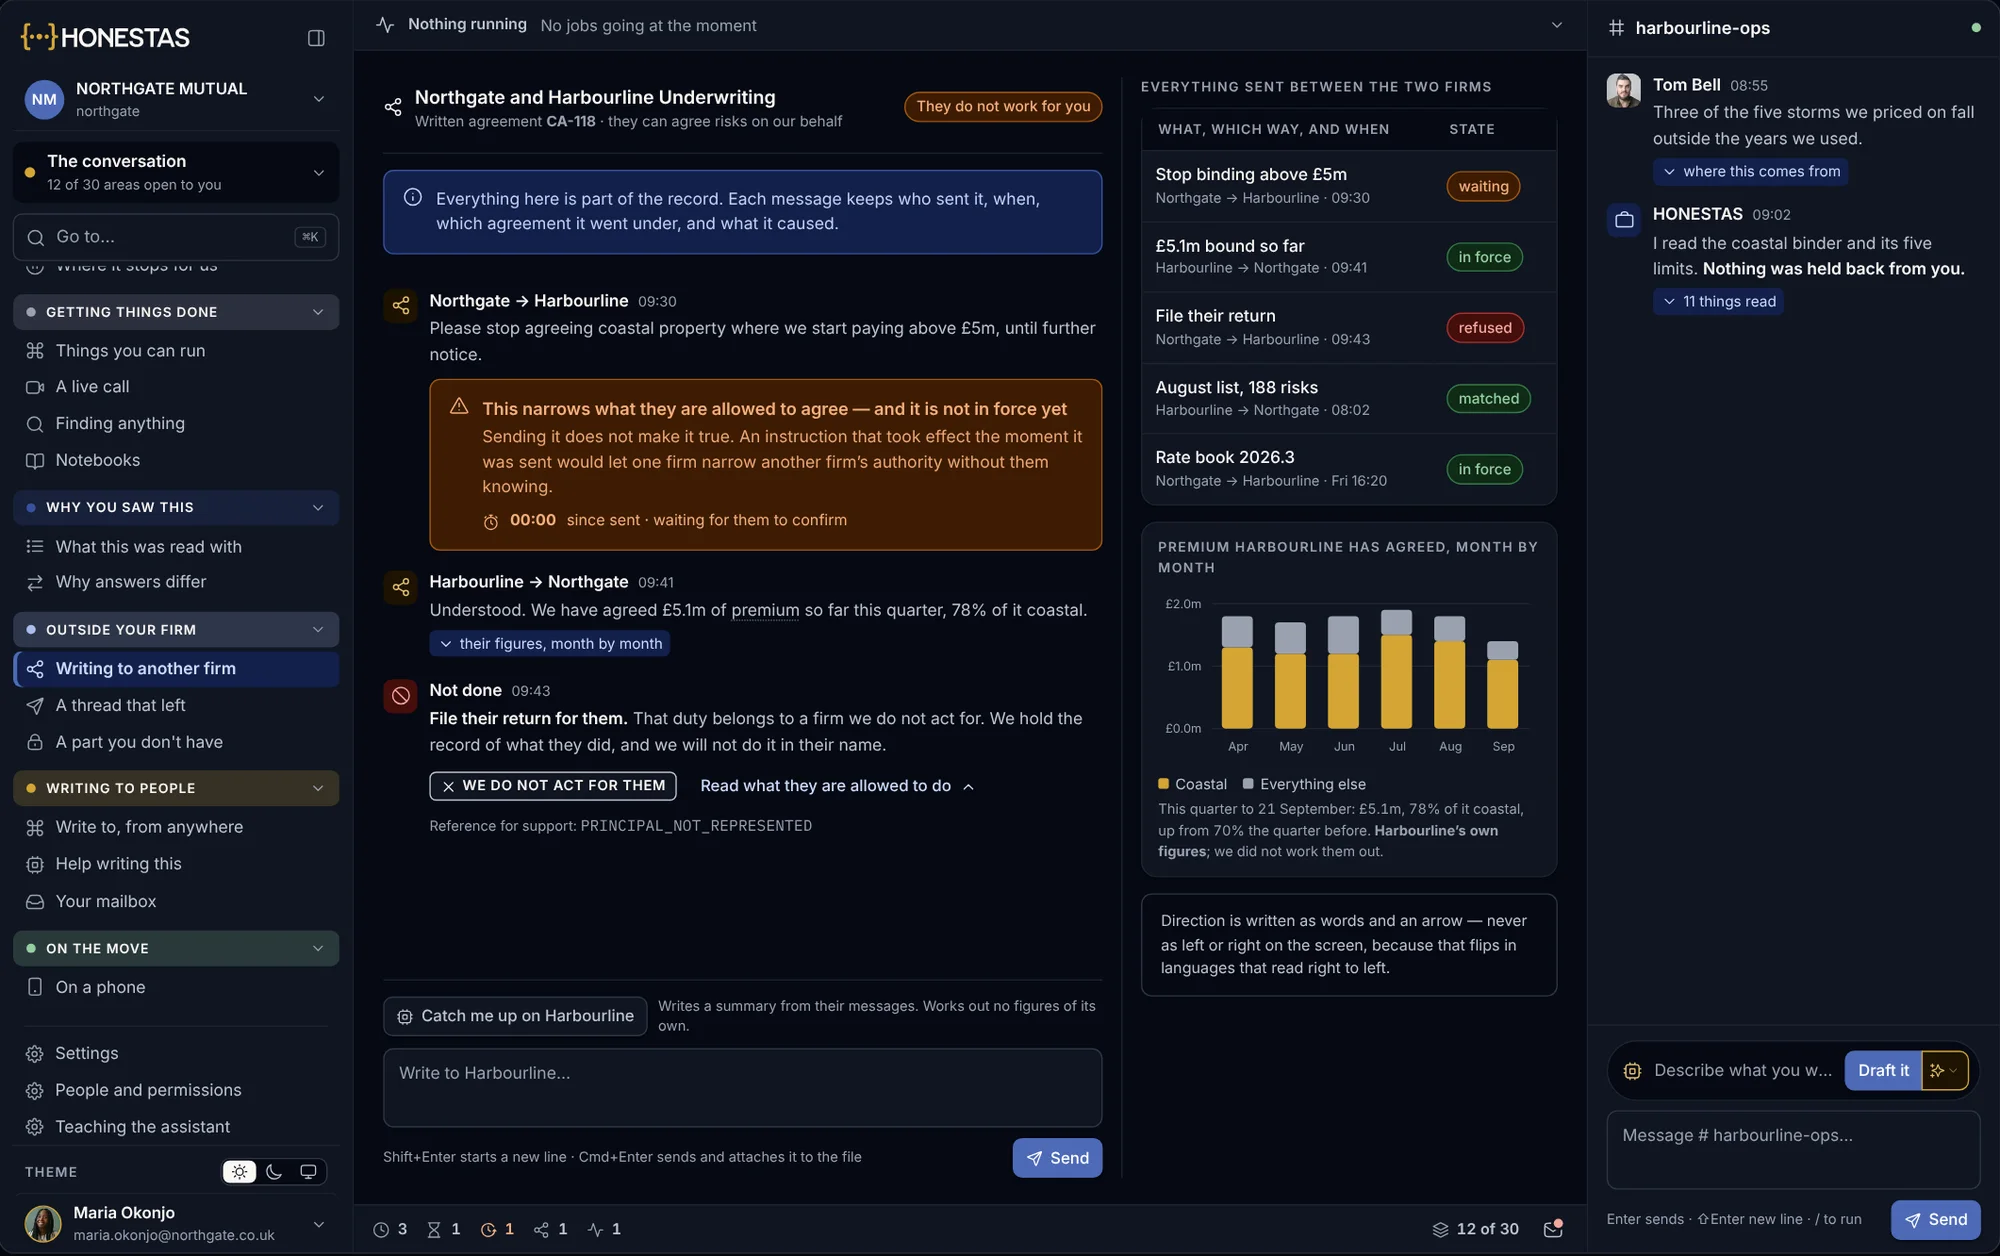
Un'istruzione a un coverholder. Sospendere la sottoscrizione di rischi property costieri oltre i 5 mln £. Non è in vigore finché Harbourline non la conferma.Dati di esempio - 03 · Esecuzione modello
Il modello per il rischio tempesta viene rieseguito.
Il modello di terze parti per il rischio tempesta viene rieseguito sul portafoglio costiero, con seed fisso e vincolato alla propria versione. È lo stesso modello che il managing agent convalida ogni anno, pertanto questa elaborazione entrerà a far parte della convalida dell'anno successivo.
Tom Bell avvia l'esecuzione. Il responsabile dell'esposizione è titolare della convalida.
honestas · esposizione · esecuzioni del modelloDati di esempioEsecuzione modello tempesta · binder costieroR-2026-0917-03Rieseguito 17 setBordereauIstruzioneEsecuzione modelloSalaDeliberaSigillatoL'esecuzione- Modello
- Modello tempesta di terze parti, versione 2026.2
- Seed
- 41 907 233
- Esposizione
- Bordereau ad agosto, 188 rischi
- Anni usati
- Dal 2019 al 2025
Convalida- Quest'anno
- Convalidato
- Report
- Consiglio, 12 marzo 2026
- Prossima
- Prevista prima del piano 2027
- Responsabile
- Responsabile esposizione
Cosa indica l'esecuzioneTre delle cinque tempeste su cui abbiamo basato il pricing ricadono fuori dagli anni utilizzati. Le due incluse sono le più lievi.1
1Esecuzione R-2026-0917-03, l'elenco tempesteESECUZIONECon seed e versione bloccati. Chiunque può rieseguirla e ottenere lo stesso risultato.
- 04 · Sala decisionale
L'elenco tempeste è adeguato per il rinnovo?
Tom sostiene di no. Maria accetterebbe a 7,5 mln £ una volta rielaborato l'elenco. Il coverholder ha accesso alla pratica ma non a questa sessione, poiché la sessione decide sul suo stesso rinnovo.
Presiede Gita Shah, active underwriter.
honestas · decision rooms · coastal-binder-q3Dati di esempio

La stanza, fianco a fianco. Posizioni iniziali redatte al buio, poi le repliche, infine la decisione di chi presiede. Il coverholder è escluso dalla sessione sul proprio rinnovo.Dati di esempio - 05 · Decisione
Sospendere il rinnovo, per un massimo di 90 giorni.
Gita decide di sospendere il rinnovo 2027. La decisione è vincolata alla versione esatta di testo di polizza, tariffario, linee guida, binder e regole della sessione utilizzati. Se uno di questi elementi cambia in seguito, la registrazione lo segnala e resta invariata.
Gita Shah firma con la sua passkey.
honestas · versioni · bloccato alle versioni in usoDati di esempio

Una decisione vincolata alle proprie versioni. Sospendere il rinnovo 2027. Sei elementi bloccati al sigillo. Due sono stati sostituiti in seguito, ma la registrazione non cambia.Dati di esempio - 06 · Sigillato
Sigillato, controfirmato e pronto da condividere.
La sospensione viene sigillata e marcata temporalmente all'esterno di Northgate, poi controfirmata. Il coverholder, il comitato capacità e i Lloyd's possono verificare la registrazione con un validatore, senza bisogno di un account.
Chiunque riceva il file della registrazione può verificarlo.
honestas · prove decisionali · la ricevuta di sigilloDati di esempio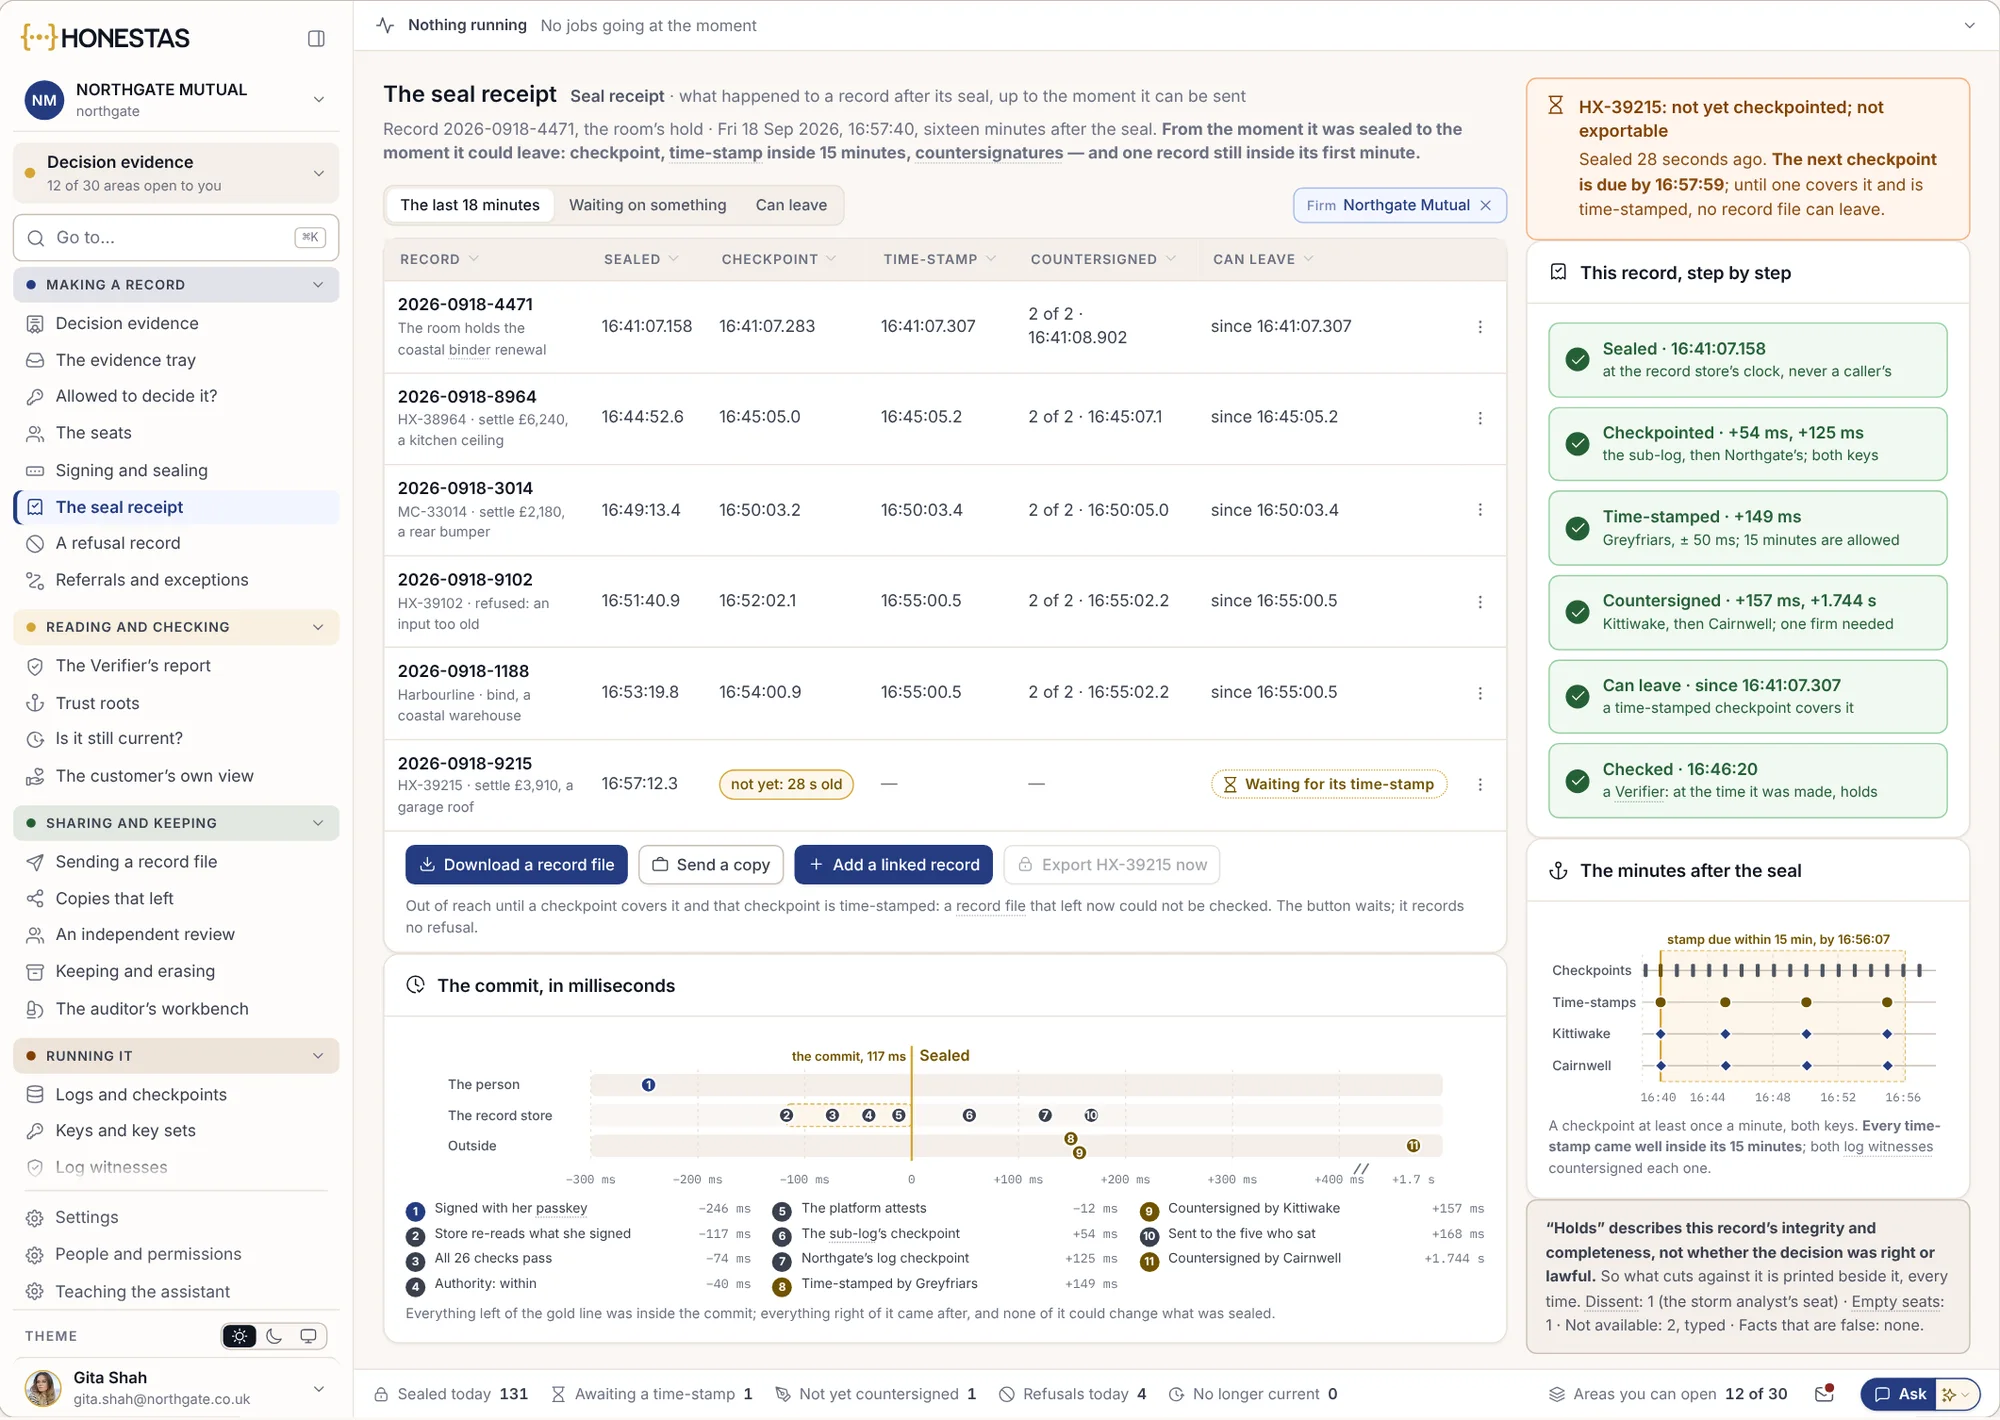
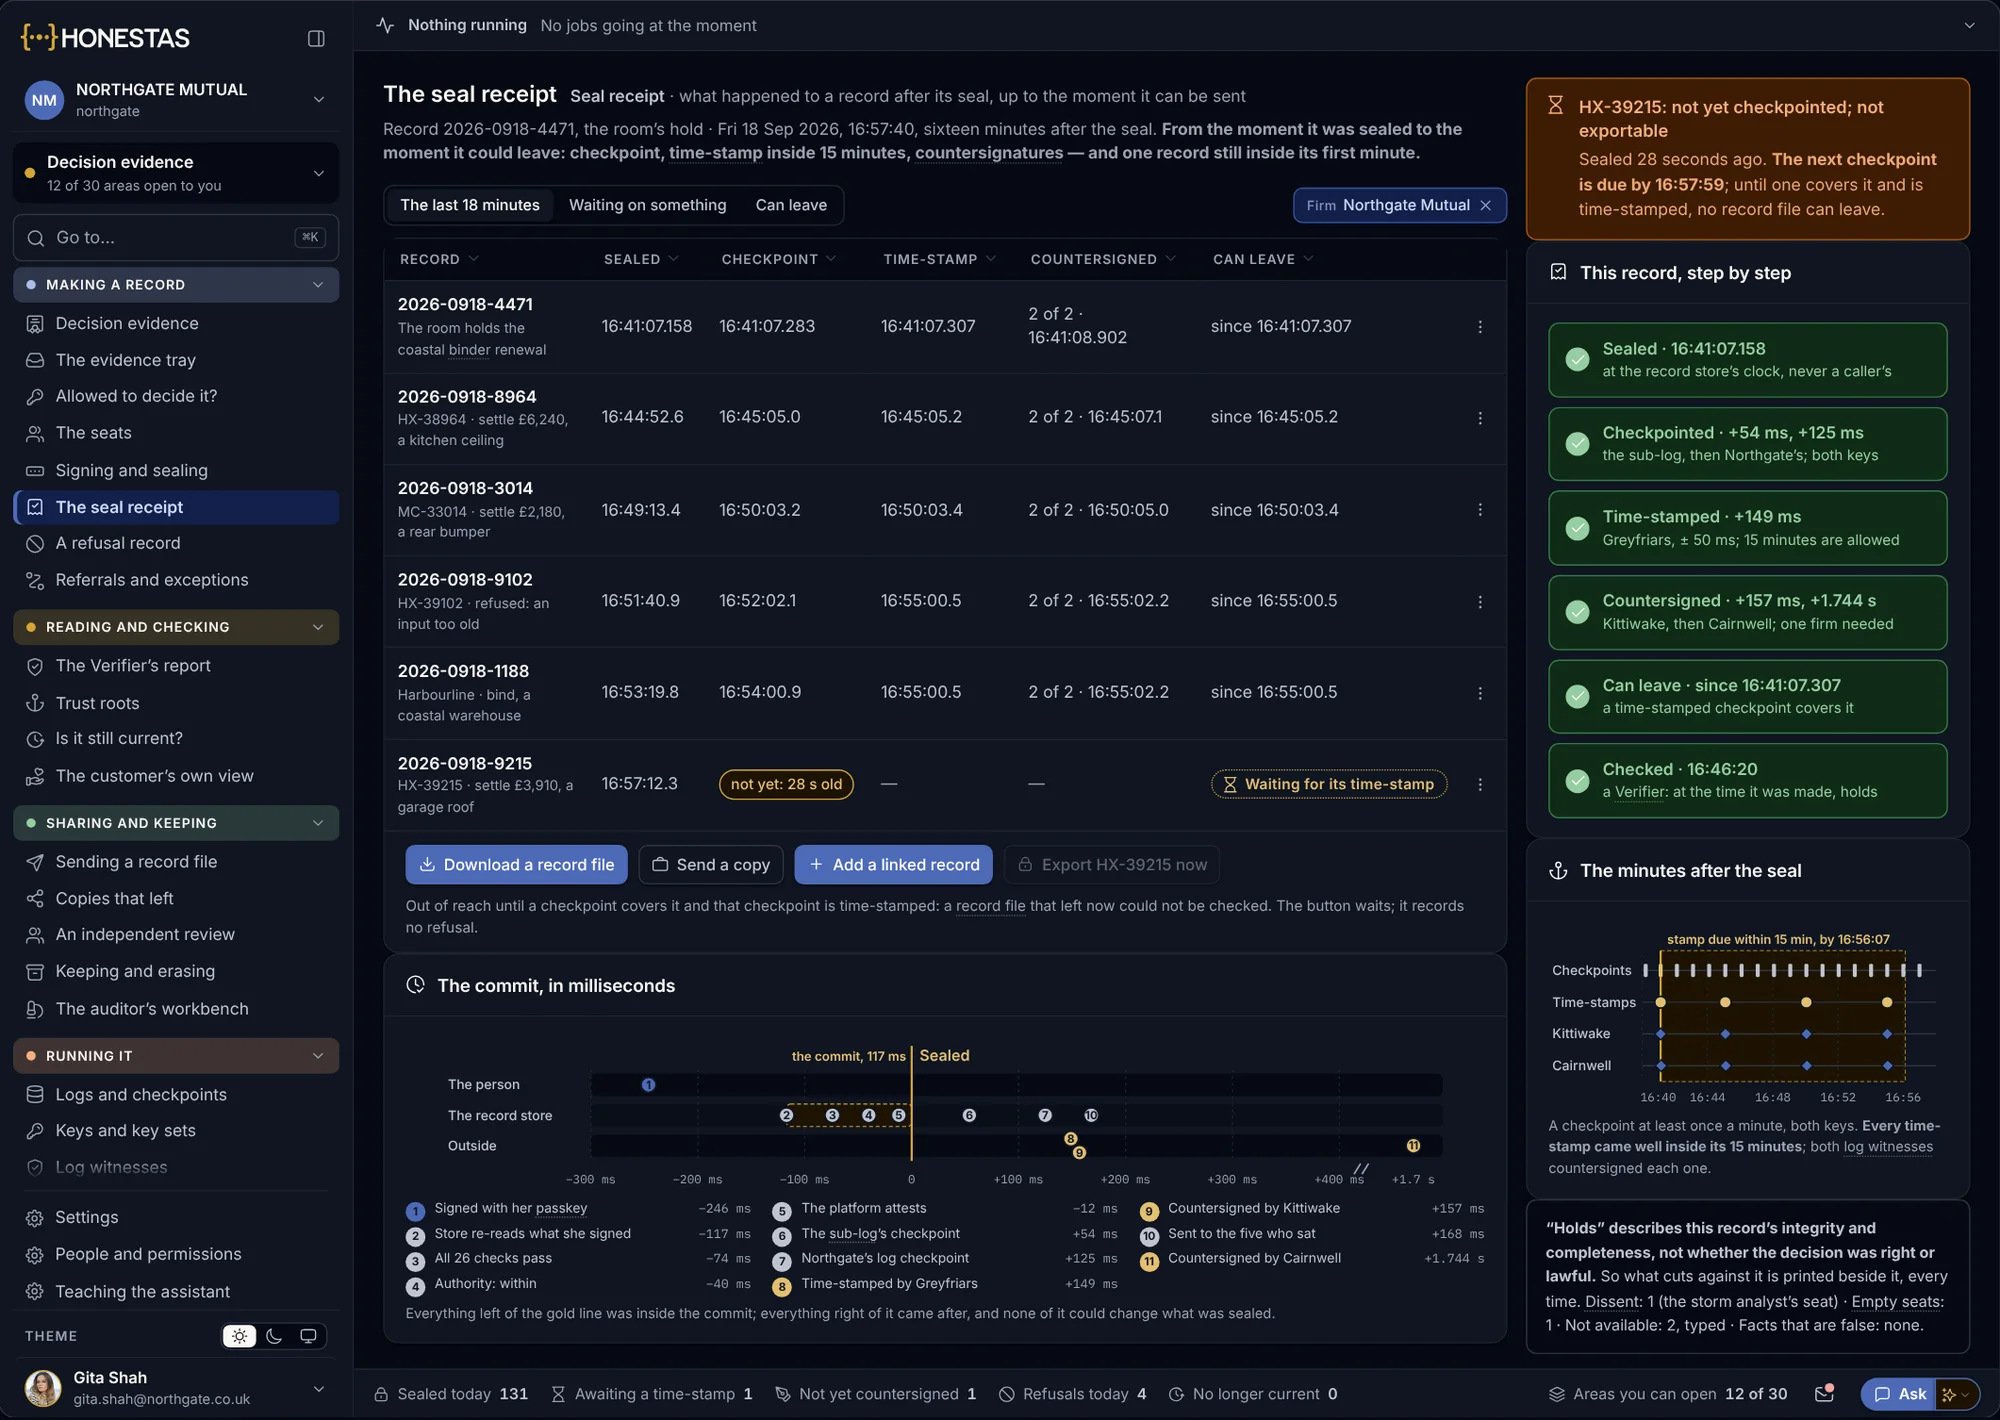
La ricevuta di sigillo. La sospensione è sigillata, fissata con checkpoint, marcata temporalmente e controfirmata da due testimoni esterni prima di poter essere condivisa.Dati di esempio
| Verifica | Risultato | Righe |
|---|---|---|
| Abbinato al binder CA-118 | Tutte le righe | 188 su 188 |
| Entro ramo e territorio | Superato | 188 |
| Campi di rendicontazione Lloyd's completi | Superato | 188 |
| Quota premi costieri | In aumento | 78%, rispetto al 70% |
Ogni rischio rientra nei limiti del binder. Il portafoglio si sta sbilanciando sui rischi costieri. Tom Bell richiede una nuova esecuzione del modello per il rischio tempesta.
Ogni riga che non supera un controllo viene elencata con la relativa motivazione. Nessuna anomalia questo mese.
- Modello
- Modello tempesta di terze parti, versione 2026.2
- Seed
- 41 907 233
- Esposizione
- Bordereau ad agosto, 188 rischi
- Anni usati
- Dal 2019 al 2025
- Quest'anno
- Convalidato
- Report
- Consiglio, 12 marzo 2026
- Prossima
- Prevista prima del piano 2027
- Responsabile
- Responsabile esposizione
Tre delle cinque tempeste su cui abbiamo basato il pricing ricadono fuori dagli anni utilizzati. Le due incluse sono le più lievi.1
Con seed e versione bloccati. Chiunque può rieseguirla e ottenere lo stesso risultato.
Mappato ai requisiti dei Lloyd's e alle normative sottostanti.
Ogni registrazione sigillata è collegata al requisito a cui risponde, così una relazione di convalida o un audit sul coverholder parte già dalle evidenze.
- Convalida dei modelli dei Lloyd'sInternal Model Validation GuidanceUna relazione di convalida ai Lloyd's almeno una volta l'anno, con i modelli catastrofali di terze parti convalidati nell'ambito del capitale.
- Deleghe di sottoscrizione dei Lloyd'sIntermediaries Byelaw (n. 3 del 2007)Coverholder e DCA (delegated claims administrator) approvati, e relativi contratti registrati, prima che operino per un sindacato.
- Standard di rendicontazione dei Lloyd'sCoverholder reporting standards, v5.2Un set di dati essenziale per i bordereau rischi, premi e sinistri che ogni sindacato raccoglie dai propri coverholder.
- Solvency IIDirettiva 2009/138/CE, artt. 124 e 126Un ciclo regolare di convalida dei modelli, senza esenzioni per modelli o dati acquisiti da terze parti.
- DORARegolamento (UE) 2022/2554Rischio TIC, segnalazione degli incidenti e registro dei fornitori TIC per assicuratori e riassicuratori UE, dal 17 gennaio 2025.
- Distribuzione assicurativaDirettiva (UE) 2016/97 (IDD)Correttezza operativa e governo del prodotto lungo l'intera catena distributiva, inclusi gli affari sottoscritti tramite binder.
Non costituisce consulenza legale. I requisiti dei Lloyd's vengono aggiornati tramite bollettini di mercato: verificate la versione vigente con il vostro team di compliance.
Approfondimenti
Mettete alla prova uno dei vostri binder in HONESTAS.
Portate un binding authority agreement e qualche mese di bordereau. Li verificheremo rispetto al binder e vi mostreremo il rinnovo discusso, firmato e sigillato.