

Auto, abitazione e rischi commerciali. Ogni sinistro ha le sue motivazioni.
I rami elementari di massa girano già su modelli: punteggi di triage, proposte di riserva, indicatori di frode e prezzi di rinnovo. HONESTAS conserva la parte del fascicolo che di solito va persa: chi ha deciso, su quali prove, in base a quale clausola di polizza e con quale delega. Dalla denuncia di sinistro fino alla liquidazione sigillata.


Sei decisioni in ogni portafoglio sinistri e tariffazione.
Ognuno lascia lo stesso tipo di traccia. Aprine uno per vedere cosa entra, cosa esce e chi firma.


Denuncia di sinistro (FNOL) e triage
Il sinistro si apre da una telefonata, dall'app, dal modulo web o da un'email. Viene verificata la copertura e il triage lo indirizza alla coda corretta, oppure a un comitato di valutazione con un presidente designato quando l'importo o gli indicatori lo richiedono.
- Dati in ingresso
- Telefonate, moduli, email, foto e la polizza
- Risultato
- Un sinistro aperto con copertura verificata, un percorso assegnato e l'elenco di ciò che manca
- Chi firma
- Liquidatore
Riserve e acconti
L'IA propone una riserva corredata dai documenti giustificativi. Un acconto viene erogato con una propria motivazione e una propria registrazione, così che un pagamento parziale non possa mai essere scambiato per un'offerta definitiva.
- Dati in ingresso
- La perizia, i preventivi e la storia sinistri
- Risultato
- Una riserva motivata e ogni pagamento con la relativa causale
- Chi firma
- Liquidatore entro i limiti di autonomia. Un secondo approvatore oltre il limite
Liquidazione, migliorie e rifiuti
Il comitato di valutazione esamina gli argomenti a favore e contro il pagamento. Una detrazione per miglioria o un rifiuto riportano la clausola contrattuale su cui si fondano, in un linguaggio comprensibile per il cliente.
- Dati in ingresso
- Il fascicolo di sinistro, il testo di polizza e i punti controversi
- Risultato
- Una delibera motivata e una bozza di lettera di comunicazione
- Chi firma
- Il presidente del comitato, di solito il responsabile sinistri
Surroga e recuperi
Quando la responsabilità è di terzi, il fascicolo di recupero viene generato a partire dalla stessa registrazione sigillata, già completo delle prove che la controparte richiederà e dei pagamenti effettuati.
- Dati in ingresso
- La decisione sigillata, le prove di responsabilità e i pagamenti
- Risultato
- Un fascicolo di recupero e una bozza di richiesta di risarcimento
- Chi firma
- Addetto ai recuperi
Reclami
Un reclamo si apre direttamente sulla registrazione a cui si riferisce. Il gestore visualizza la decisione, le motivazioni e quanto comunicato al cliente; la risposta viene sottoposta a verifica prima dell'invio.
- Dati in ingresso
- Il reclamo, la decisione sigillata e le comunicazioni inviate
- Risultato
- Una risposta fondata sui fatti accertati, entro i termini di legge
- Chi firma
- Addetto ai reclami
Rinnovi e tariffazione
La modifica di una tabella tariffaria mostra ogni variazione di premio prima dell'approvazione. Ogni prezzo di rinnovo auto e abitazione viene verificato rispetto al massimale previsto dalle regole di tariffazione: un rinnovo equivalente al primo anno in Irlanda, un nuovo cliente equivalente nel Regno Unito.
- Dati in ingresso
- Il modello di tariffazione, le tabelle tariffarie e il portafoglio rinnovi
- Risultato
- Tabelle approvate e controllo su ogni premio di rinnovo
- Chi firma
- Attuario di pricing, poi un secondo approvatore
Una tempesta, un magazzino frigorifero e un sinistro da 1,24 mln £.
Un sinistro property commerciale presso Northgate Mutual, una compagnia assicurativa fittizia. Sei passaggi, dalla prima telefonata fino alla liquidazione sigillata verificabile dal riassicuratore. Scorri la pagina: la schermata segue ogni fase.
- 01 · Denuncia
La tempesta Ashling scoperchia un magazzino frigorifero.
Il 2 ottobre Rita Okon di Harbourline Cold Store chiama per denunciare l'accaduto. Il sinistro viene aperto dalla telefonata, la copertura viene verificata sul testo di polizza property commerciale e, data l'entità del danno, il triage lo assegna a un comitato di valutazione.
Rita Okon denuncia il danno. L'ufficio sinistri verifica il riepilogo.
honestas · sinistri · CLM-7741Dati di esempioSinistro 7741 · Danni da tempesta alla copertura di un magazzino frigoriferoCLM-7741NuovoDenunciaAccontoProveSalaDelegaSigillatoDalla chiamata- Assicurato
- Harbourline Cold Store
- Chiamante
- Rita Okon
- Evento
- Tempesta Ashling · 2 ott
- Broker
- Tollard
Verifica della copertura- Sezione
- Fabbricati, eventi atmosferici
- Inoltre
- Danni da interruzione di esercizio
- Franchigia
- £250,000
- Stato
- Copertura finora verificata
TriageLa prima stima supera le 500.000 £, pertanto il sinistro passa a un comitato di valutazione presieduto da Sara Lindqvist, responsabile sinistri.
Aperto dalla trascrizione della chiamata. Nessuna decisione assunta.
- 02 · Acconto
Il denaro si muove prima che il sinistro sia chiuso.
Il magazzino deve mantenere la merce refrigerata. Il 9 ottobre Sara autorizza un acconto di 310.000 £. Il pagamento riporta la propria motivazione, chiarisce al cliente che non si tratta di un'offerta definitiva e viene sigillato come registrazione autonoma.
Sara Lindqvist, responsabile sinistri, ne fa richiesta. Una seconda persona approva.
honestas · sinistri · pagamenti sinistriDati di esempioAcconto · CLM-7741CLM-7741Pagato il 9 ottDenunciaAccontoProveSalaDelegaSigillatoIl pagamento- Importo
- £310,000
- A favore di
- Harbourline Cold Store
- Perché adesso
- La merce deve rimanere refrigerata
- Richiesto da
- Sara Lindqvist
Cosa vedrà il clienteAbbiamo disposto un acconto di 310.000 £ per consentirvi di proseguire l'attività. Questa non costituisce la nostra offerta definitiva. Vi ricontatteremo non appena il perito avrà depositato la relazione.
record 2026-1009-7741 deliberato Acconto · 310.000 £ sigillato9 ott 2026, 14:02 BSTSigillato come registrazione autonoma, separata dalla liquidazione finale - 03 · Prove
Ogni documento, con la sua fonte e la sua data di emissione.
La relazione del perito, quattordici fotografie, il preventivo del cliente e la storia sinistri sono raccolti nel raccoglitore delle prove. Ogni elemento indica la propria provenienza e se è ancora abbastanza recente da poter fare fede.
Sara esamina il raccoglitore prima che il comitato si riunisca.
honestas · prove decisionali · il vassoio delle evidenzeDati di esempio

Il vassoio delle evidenze. Nove elementi, ciascuno con l'indicazione della fonte e dell'anzianità rispetto alla scadenza. Ciò che manca è esplicitato per iscritto, non lasciato in bianco.Dati di esempio - 04 · Sala decisionale
Pagare per intero o applicare una detrazione per miglioria?
Una postazione IA sostiene il pagamento integrale. Un'altra sostiene una detrazione per miglioria. Il challenger solleva il caso del tetto del 2023 e dell'installatore, ora in amministrazione straordinaria. Sara decide di pagare per intero e avvia un'azione di rivalsa.
Sara Lindqvist presiede. Il secondo modello concorda con la sua decisione.
honestas · decision rooms · CLM-7741Dati di esempioLiquidazione · Sinistro 7741CLM-7741In attesa di decisioneDenunciaAccontoProveSalaDelegaSigillatoPresidenteSara LindqvistResponsabile sinistriIA · a favoreLiquidare per interoTempesta, foto, periziaIA · controMiglioriaNuovi pannelli, specifiche superioriContraddittorioIl tetto del 2023Installatore ora insolventeTesi contrariaI nuovi pannelli hanno specifiche superiori rispetto al vecchio tetto. Parte del costo potrebbe costituire una miglioria.ContraddittorioIl tetto è stato installato nel 2023 da un'azienda ora in amministrazione straordinaria. La relativa garanzia potrebbe coprire parte del danno. Verificare prima di pagare per intero.Sara LindqvistPagare per intero, altri £ 930.000. I vecchi pannelli sono fuori produzione, quindi il ripristino con materiali identici non è possibile. Richiedere agli amministratori la garanzia del 2023 e avviare la rivalsa.Secondo modello: concorda con la decisione. Nulla viene emesso finché entrambi non concordano.
- 05 · Delega
Verificata prima della firma.
HONESTAS calcola quanto questo atto impegna rispetto alla sua autonomia di firma per i sinistri della tempesta Ashling. Ogni controllo ha esito positivo, quindi può firmare. In caso contrario, il sinistro sarebbe passato alla persona indicata nella regola di referral.
Priya Raman ha registrato la delega. Non può esercitarla in prima persona.
honestas · prove decisionali · autorizzato a decidere?Dati di esempio

È autorizzata a deciderlo? Sara può impegnare altri £ 930.000 sui sinistri della tempesta Ashling restando entro il suo limite di £ 5.000.000. Nove controlli, in ordine, prima che chiunque firmi.Dati di esempio - 06 · Sigillato
Firmato, sigillato e inviato al riassicuratore.
Sara firma con la sua passkey. Entrambe le decisioni viaggiano in un unico Decision Passport, inviato al riassicuratore tramite un link a scadenza. Chiunque abbia il link può verificarlo, senza bisogno di un account.
Kelling Reed, il riassicuratore sul layer, effettua la verifica dal proprio lato.
honestas · prove decisionali · passaportoDati di esempio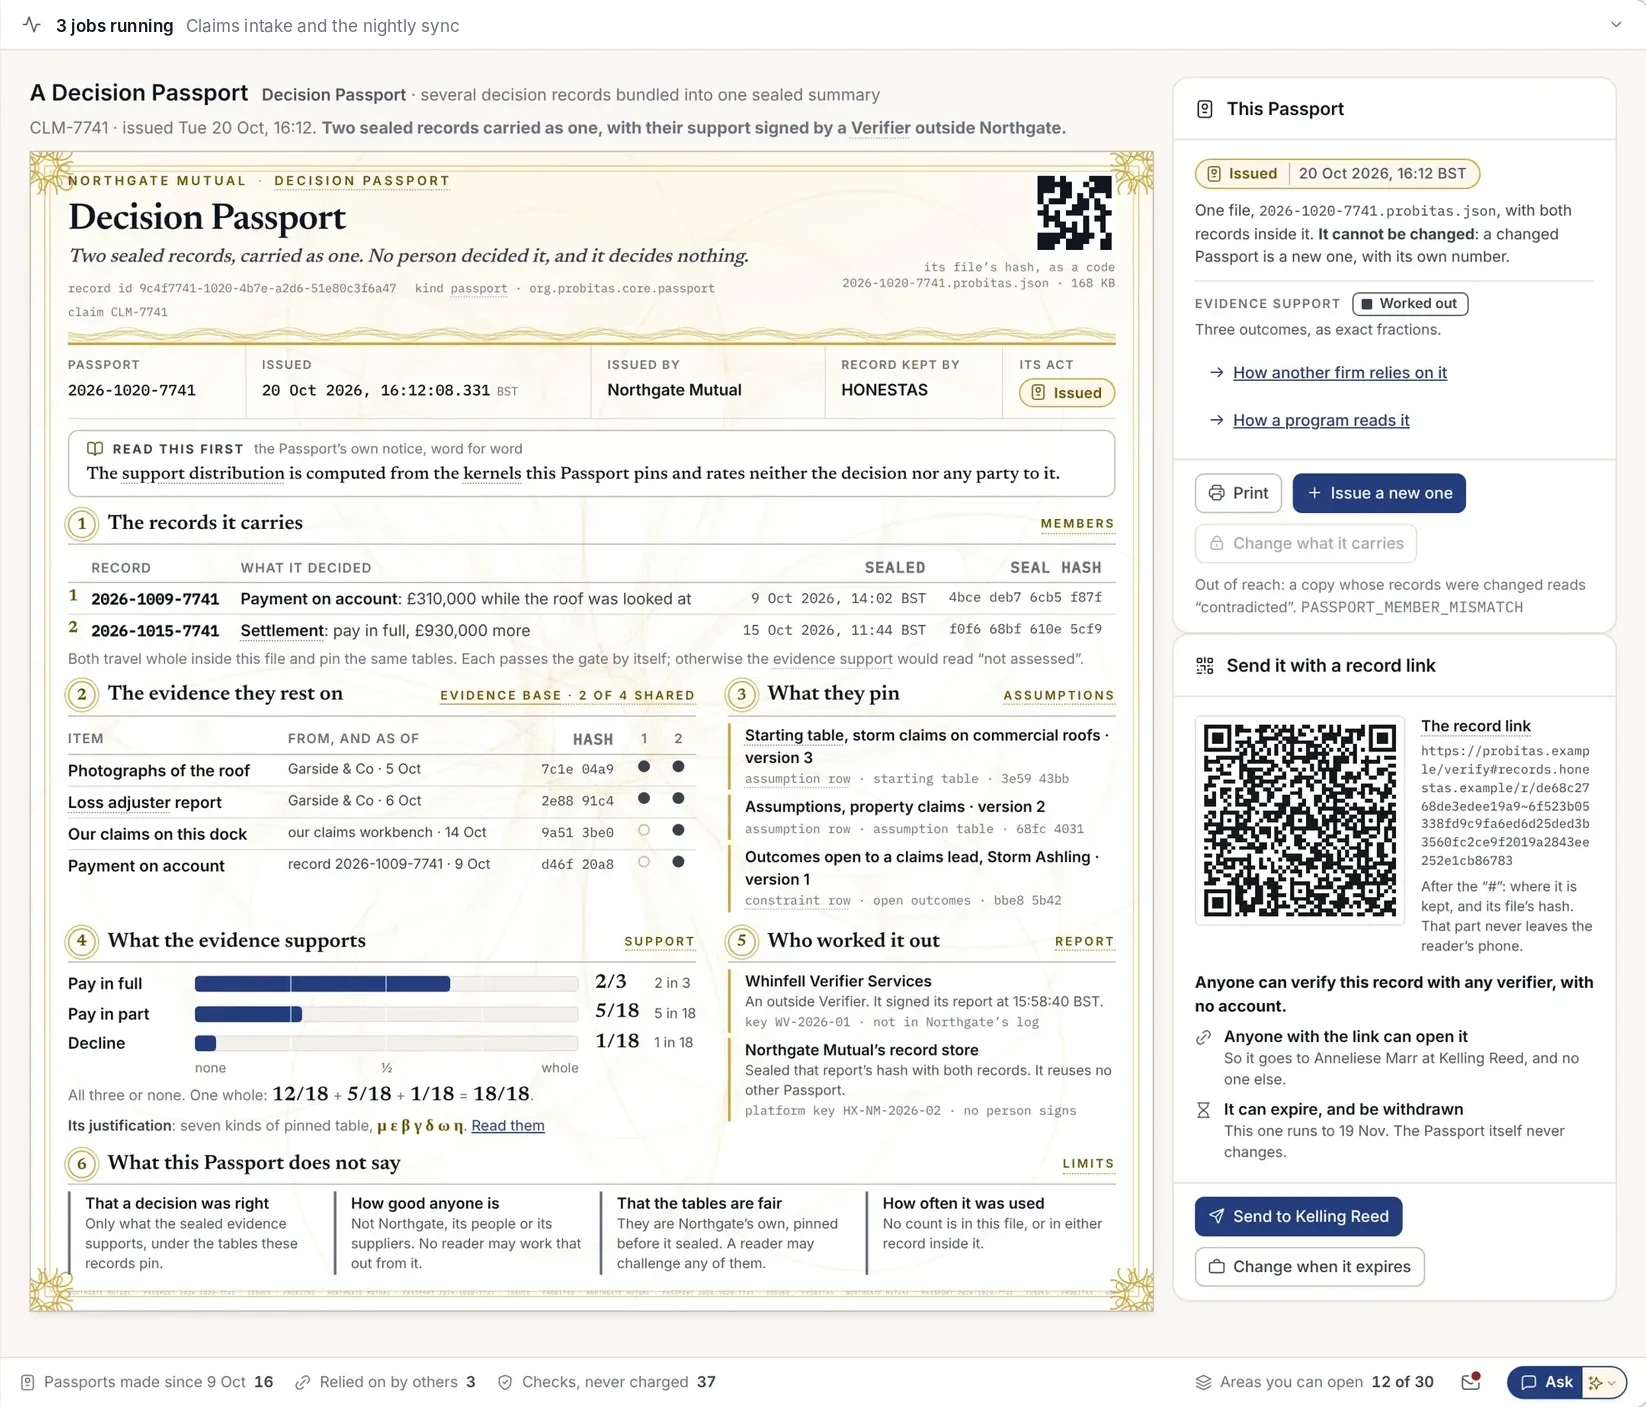
Due decisioni, un unico Passport. L'acconto e la liquidazione definitiva, con le prove su cui poggiano e ciò che il Passport non dice.Dati di esempio
- Assicurato
- Harbourline Cold Store
- Chiamante
- Rita Okon
- Evento
- Tempesta Ashling · 2 ott
- Broker
- Tollard
- Sezione
- Fabbricati, eventi atmosferici
- Inoltre
- Danni da interruzione di esercizio
- Franchigia
- £250,000
- Stato
- Copertura finora verificata
La prima stima supera le 500.000 £, pertanto il sinistro passa a un comitato di valutazione presieduto da Sara Lindqvist, responsabile sinistri.
Aperto dalla trascrizione della chiamata. Nessuna decisione assunta.
- Importo
- £310,000
- A favore di
- Harbourline Cold Store
- Perché adesso
- La merce deve rimanere refrigerata
- Richiesto da
- Sara Lindqvist
Abbiamo disposto un acconto di 310.000 £ per consentirvi di proseguire l'attività. Questa non costituisce la nostra offerta definitiva. Vi ricontatteremo non appena il perito avrà depositato la relazione.
Secondo modello: concorda con la decisione. Nulla viene emesso finché entrambi non concordano.
Allineato alla normativa per i rami auto, abitazione e imprese.
Ogni fascicolo sigillato è collegato agli articoli normativi a cui risponde, così le evidenze sono pronte prima ancora che l'autorità di vigilanza le richieda.
- Solvency IIDirettiva 2009/138/CE, come modificata da (EU) 2025/2Governance, gestione dei rischi e riserve tecniche giustificabili. Le norme revisionate si applicano dal 30 gennaio 2027.
- Distribuzione assicurativaDirettiva (EU) 2016/97 (IDD), Art 17 e 25Agire in modo onesto, equo e nel migliore interesse del cliente, con il governo e controllo del prodotto (POG) per ogni prodotto venduto.
- DORARegolamento (UE) 2022/2554Rischio informatico, segnalazione degli incidenti e registro dei fornitori ICT, applicabile dal 17 gennaio 2025.
- GDPRRegolamento (EU) 2016/679, Art 22Un richiedente può domandare che una persona fisica riveda una decisione basata unicamente sul trattamento automatizzato. In HONESTAS ogni decisione è firmata da una persona identificata.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 e 81/2025Informazioni chiare e trattamento equo per i clienti in Irlanda, applicabile dal 24 marzo 2026.
- Price walking, IrlandaInsurance Requirements Regulations 2022Nessun rinnovo auto o abitazione a un prezzo superiore a quello del primo rinnovo equivalente, e revisione annuale delle tariffe. Dal 1° luglio 2022.
- Pratiche di tariffazione, Regno UnitoFCA ICOBS 6B (PS21/5)Un prezzo di rinnovo abitazione o auto non superiore al prezzo equivalente di nuova produzione. Dal 1° gennaio 2022.
- Consumer Duty e sinistri, Regno UnitoFCA PRIN 2A e ICOBS 8.1.1RRisultati adeguati ed equo valore per i clienti retail dal 31 luglio 2023, con sinistri gestiti in modo tempestivo ed equo.
Non costituisce consulenza legale. Certificazioni e pareri legali restano di competenza Sua e dei Suoi consulenti.
Approfondimenti
Provatelo sui vostri sinistri.
Portate una tipologia di sinistro, come cristalli auto, fuoriuscita d'acqua o danni da tempesta su rischi commerciali. La gestiremo dalla prima denuncia di sinistro fino alla liquidazione sigillata.