

Ogni ramo ha le sue regole. Ogni decisione ottiene la stessa prova.
Sinistri auto, uno slip dei Lloyd's, una proposta vita, il rinnovo di un trattato, il portafoglio clienti di un TPA, un binder presso una MGA. Ogni ramo ha i propri testi di polizza, poteri di sottoscrizione e autorità di vigilanza. HONESTAS parla la lingua di ciascuno e lascia la stessa registrazione sigillata dietro ogni decisione toccata dall'IA.
Sei rami. Ciascuno con il proprio linguaggio.
Ogni pagina mostra le decisioni tipiche del ramo, un caso reale seguito passo dopo passo e le normative a cui quel ramo risponde.
 Auto, abitazione e rischi commerciali
Rami Danni
Dalla prima denuncia di sinistro alla liquidazione sigillata. Riserve, acconti, rifiuti di copertura e rinnovi portano tutti con sé le proprie motivazioni.
Scopri di più
 I Lloyd's e il mercato delle compagnie
Specialty e London market
Coassicuratore delegatario e deleganti su un unico slip, separati da barriere informative. Binder, bordereau e la convalida annuale di ogni modello esterno.
Scopri di più
 Alto rischio ai sensi dell'AI Act
Vita e Salute
Sottoscrizione e tariffazione con le evidenze richieste dall'AI Act a partire dal 2 dicembre 2027. Inferenze emotive e psicometriche non entrano mai in una decisione.
Scopri di più
 Trattati e facoltativo
Riassicurazione
Le evidenze della cedente arrivano come registrazioni sigillate, non come slide. Un accesso nominativo vi permette di leggere esattamente ciò che il vostro contratto copre.
Scopri di più
 Più compagnie, un'unica postazione
Gestori sinistri e TPA
Regole, poteri e testi di polizza di ogni cliente tenuti separati, e ogni report per il cliente generato a partire da registrazioni sigillate.
Scopri di più
 Deleghe di sottoscrizione e liquidazione
Broker e MGA
Dimostrate che ogni rischio rientrava nei limiti del binder prima dell'assunzione. I bordereau per i fornitori di capacità derivano direttamente dalle registrazioni.
Scopri di piùCosa cambia. Misurato sul vostro portafoglio.
Cinque risultati, ciascuno con una pagina dedicata: il problema, cosa cambia con HONESTAS e cosa potete misurare.
Sinistri più rapidi
I sinistri restano fermi più a lungo dove nessuno è certo di chi possa decidere. Il triage assegna la sessione e chi la presiede fin dal primo giorno.
Scopri di più

Un loss ratio migliore
Le dispersioni emergono dalle motivazioni. Individuate dove liquidazioni, migliorie e recuperi si discostano dalle vostre regole.
Scopri di più
Meno frodi
I segnali indicano, con motivazioni. Gli inquirenti decidono, e nessuno si vede respingere una richiesta solo da un modello.
Scopri di più
Prontezza catastrofale
Tracciate l'area della tempesta, visualizzate l'esposizione al suo interno e aprite i sinistri prima ancora della prima chiamata.
Scopri di più
Evidenze di conformità
Ogni requisito normativo è collegato alle decisioni sigillate che vi rispondono, pronto prima che l'autorità di vigilanza lo richieda.
Scopri di piùUn unico formato di registrazione. Ogni ramo, ogni autorità di vigilanza.
Un responsabile sinistri a Dublino, un sottoscrittore ai Lloyd's e l'auditor di un riassicuratore leggono gli stessi campi, nello stesso ordine. Nessuno deve ricostruire le evidenze per ogni audit.
- Chi ha deciso
Una persona identificata, con un ruolo definito e con i poteri verificati prima della firma.
- Su quali evidenze
Ogni elemento indica la propria origine e datazione. Ciò che mancava viene dichiarato, non lasciato in bianco.
- Secondo quali regole
Testo di polizza, tariffario, binder, modello e regole della sessione, ciascuno vincolato alla propria versione.
- Come è stata dibattuta
Le tesi a favore, contrarie e del revisore critico, conservate anche quando il decisore ha scelto diversamente.
- Verificata e sigillata
Un secondo modello ha confermato e il fascicolo è stato sigillato con una marca temporale esterna. Può essere riaperto e rieseguito.
Così un TPA può consegnarne uno a ogni cliente, una MGA al proprio fornitore di capacità e una cedente al proprio riassicuratore. Vedi i fascicoli sigillati →
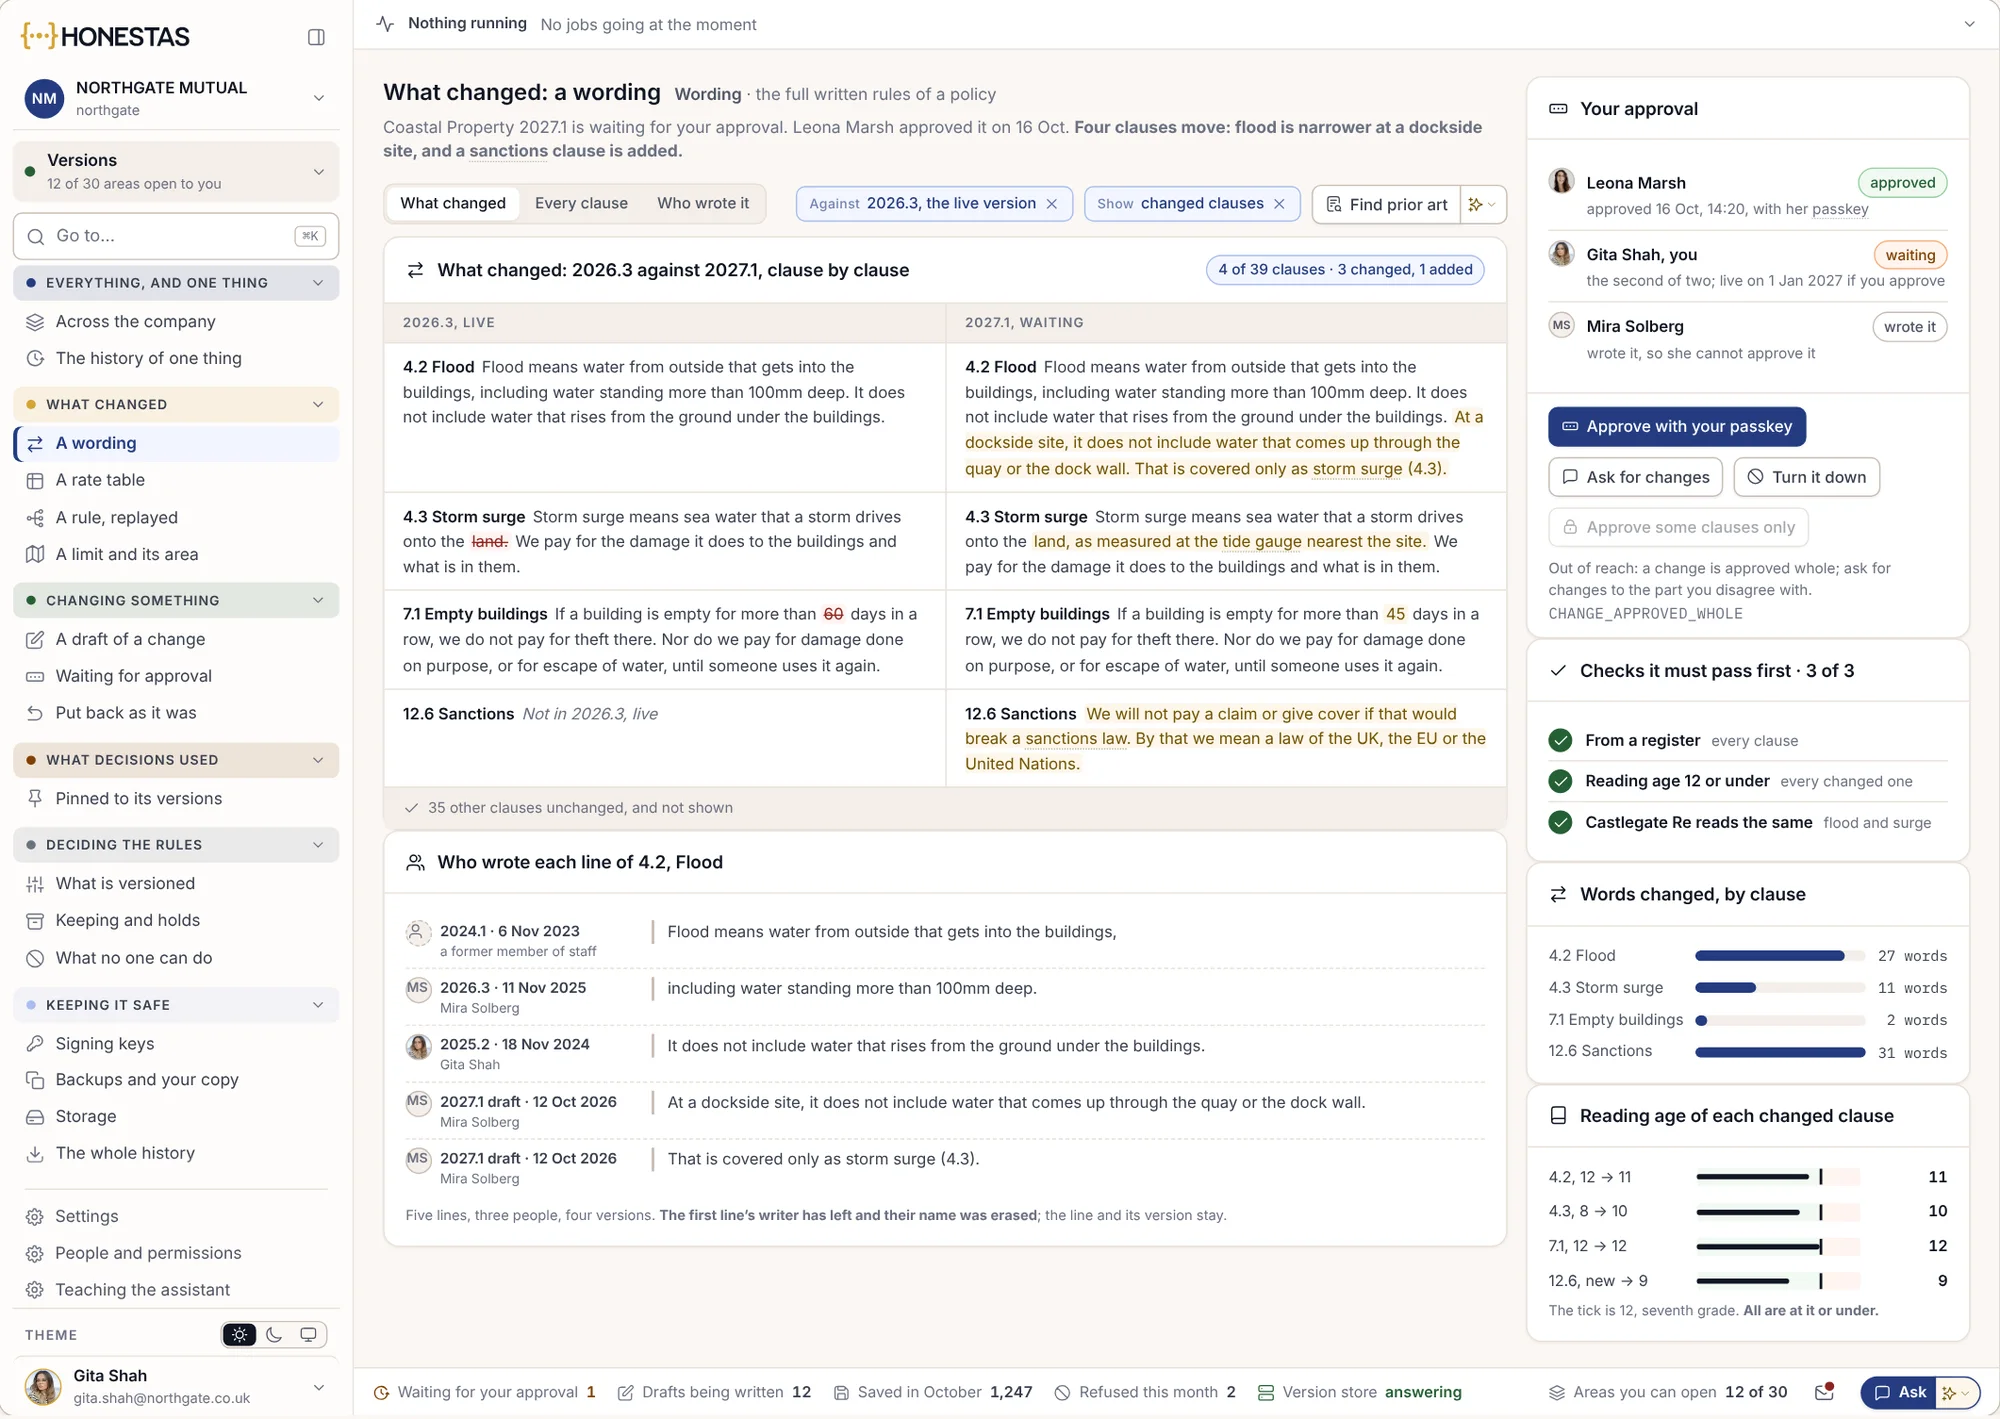
| Campo | Sinistro Auto | Binder rischi costieri | Proposta Vita |
|---|---|---|---|
| Decisione | Liquidare a 44.900 € | Sospendere il rinnovo 2027 | Accettare a +50% |
| Presidente | Responsabile sinistri | Active underwriter | Chief underwriter |
| Delega | Delega sinistri v2 | Binder CA-118 v4 | Manuale assuntivo |
| Prove | 9 elementi, con fonti | 188 rischi, bordereau | Relazione medico curante, questionari |
| Argomentazioni | A favore, contro, revisore critico | A favore, contro, revisore critico | A favore, contro, revisore critico |
| Secondo modello | Concorda | Concorda | Concorda |
| Regole | Testo di polizza v4.2 | Testo di polizza costiero 2026.3 | AI Act Allegato III 5(c) |
| Sigillato | 19 ago 2026 | 18 set 2026 | 21 ott 2026 |
Rami diversi, gli stessi campi nello stesso ordine. Un solo verificatore li controlla tutti e tre.
Portate una decisione del vostro ramo.
L'apertura di un sinistro Auto, il rinnovo di un binder, la quotazione di un rischio Vita o un sinistro di importo rilevante su un trattato. Vi mostreremo come viene dibattuta, verificata, firmata e sigillata in HONESTAS.