

Un sinistro attende più a lungo quando nessuno è certo di chi abbia l'autorità per deciderlo.
HONESTAS assegna ogni sinistro a un titolare con l'autorità per deciderlo il giorno stesso in cui arriva. Ciò che è già chiaro viene pagato in acconto. Ciò che è contestato viene discusso in una stanza decisionale. La liquidazione è firmata da una persona identificata e sigillata con le relative motivazioni.
I sinistri con danni materiali si liquidano in pochi mesi. I sinistri con lesioni richiedono anni.
Più a lungo resta aperto un sinistro, maggiore è la quota di costo assorbita dal processo anziché destinata all'assicurato. Gran parte dell'attesa non dipende dalla lavorazione in sé: è una pratica ferma mentre si cerca di capire chi abbia la delega per decidere e quali elementi servano prima.
Fonte: Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, pubblicato il 20 ottobre 2026. Anno di liquidazione 2025.
Stabilite prima chi decide. Poi pagate ciò che è chiaro.
Gli stessi quattro passaggi si applicano a ogni sinistro gestito con il supporto dell'IA, dal parabrezza scheggiato al danno Property commerciale.
Triage verso il titolare giusto
Alla prima denuncia di sinistro (FNOL), il triage analizza la richiesta, la copertura e l'importo stimato, assegnando la pratica a una stanza il cui titolare ha una delega sufficiente per decidere. Nessun fascicolo resta in attesa di essere scalato a un livello superiore.


Pagare in acconto ciò che è chiaro
La parte non contestata viene liquidata subito come anticipo su indennizzo, corredato dalla propria motivazione. Oltre il limite di delega, è necessaria l'approvazione di una seconda persona prima che il pagamento parta.
Discutere il resto in camera di consiglio
Le postazioni IA espongono i pro e i contro, un contradittore contesta la conclusione e un secondo modello indipendente rielabora il caso. Il presidente decide su ciò che resta.


Liquidare e sigillare
Un liquidatore designato o un responsabile sinistri firma la liquidazione. L'intera pratica viene sigillata e al cliente viene spiegato con parole chiare cosa è stato pagato e cosa resta aperto.




Il sinistro, gli importi e chi ha il potere di firma.
Queste sono schermate di HONESTAS, mostrate con dati esemplificativi di Northgate Mutual, un'organizzazione fittizia.
Erogazione dei fondi, una voce alla volta
Ogni singola voce di pagamento ha una propria causale e una propria traccia. L'ultimo controllo prima dell'invio del denaro riguarda le coordinate bancarie, perché è lì che si annidano le frodi sui pagamenti.
- Un acconto già liquidato
- Il saldo attende una seconda firma
- La lettera al cliente indica cosa resta aperto


Verificato prima di qualsiasi firma
Prima della firma, HONESTAS verifica l'autorità del firmatario in base alle deleghe conferite, agli importi già impegnati e al massimale disponibile. Una decisione che eccede tali poteri non può essere sigillata.
- Ogni controllo mostrato in ordine
- Oltre il limite, si apre un referral
- Nessuno può innalzare il proprio limite di firma


Su cosa si fonda la decisione
Ogni elemento su cui poggia la decisione, la sua provenienza e la sua anzianità rispetto alla scadenza prevista. Ogni documento mancante viene segnalato espressamente, affinché uno spazio vuoto non passi mai per una pratica completa.
- Foto, perizia, pagamenti
- Anzianità di ogni elemento rispetto alla scadenza
- Documenti mancanti indicati, con chi è tenuto a fornirli


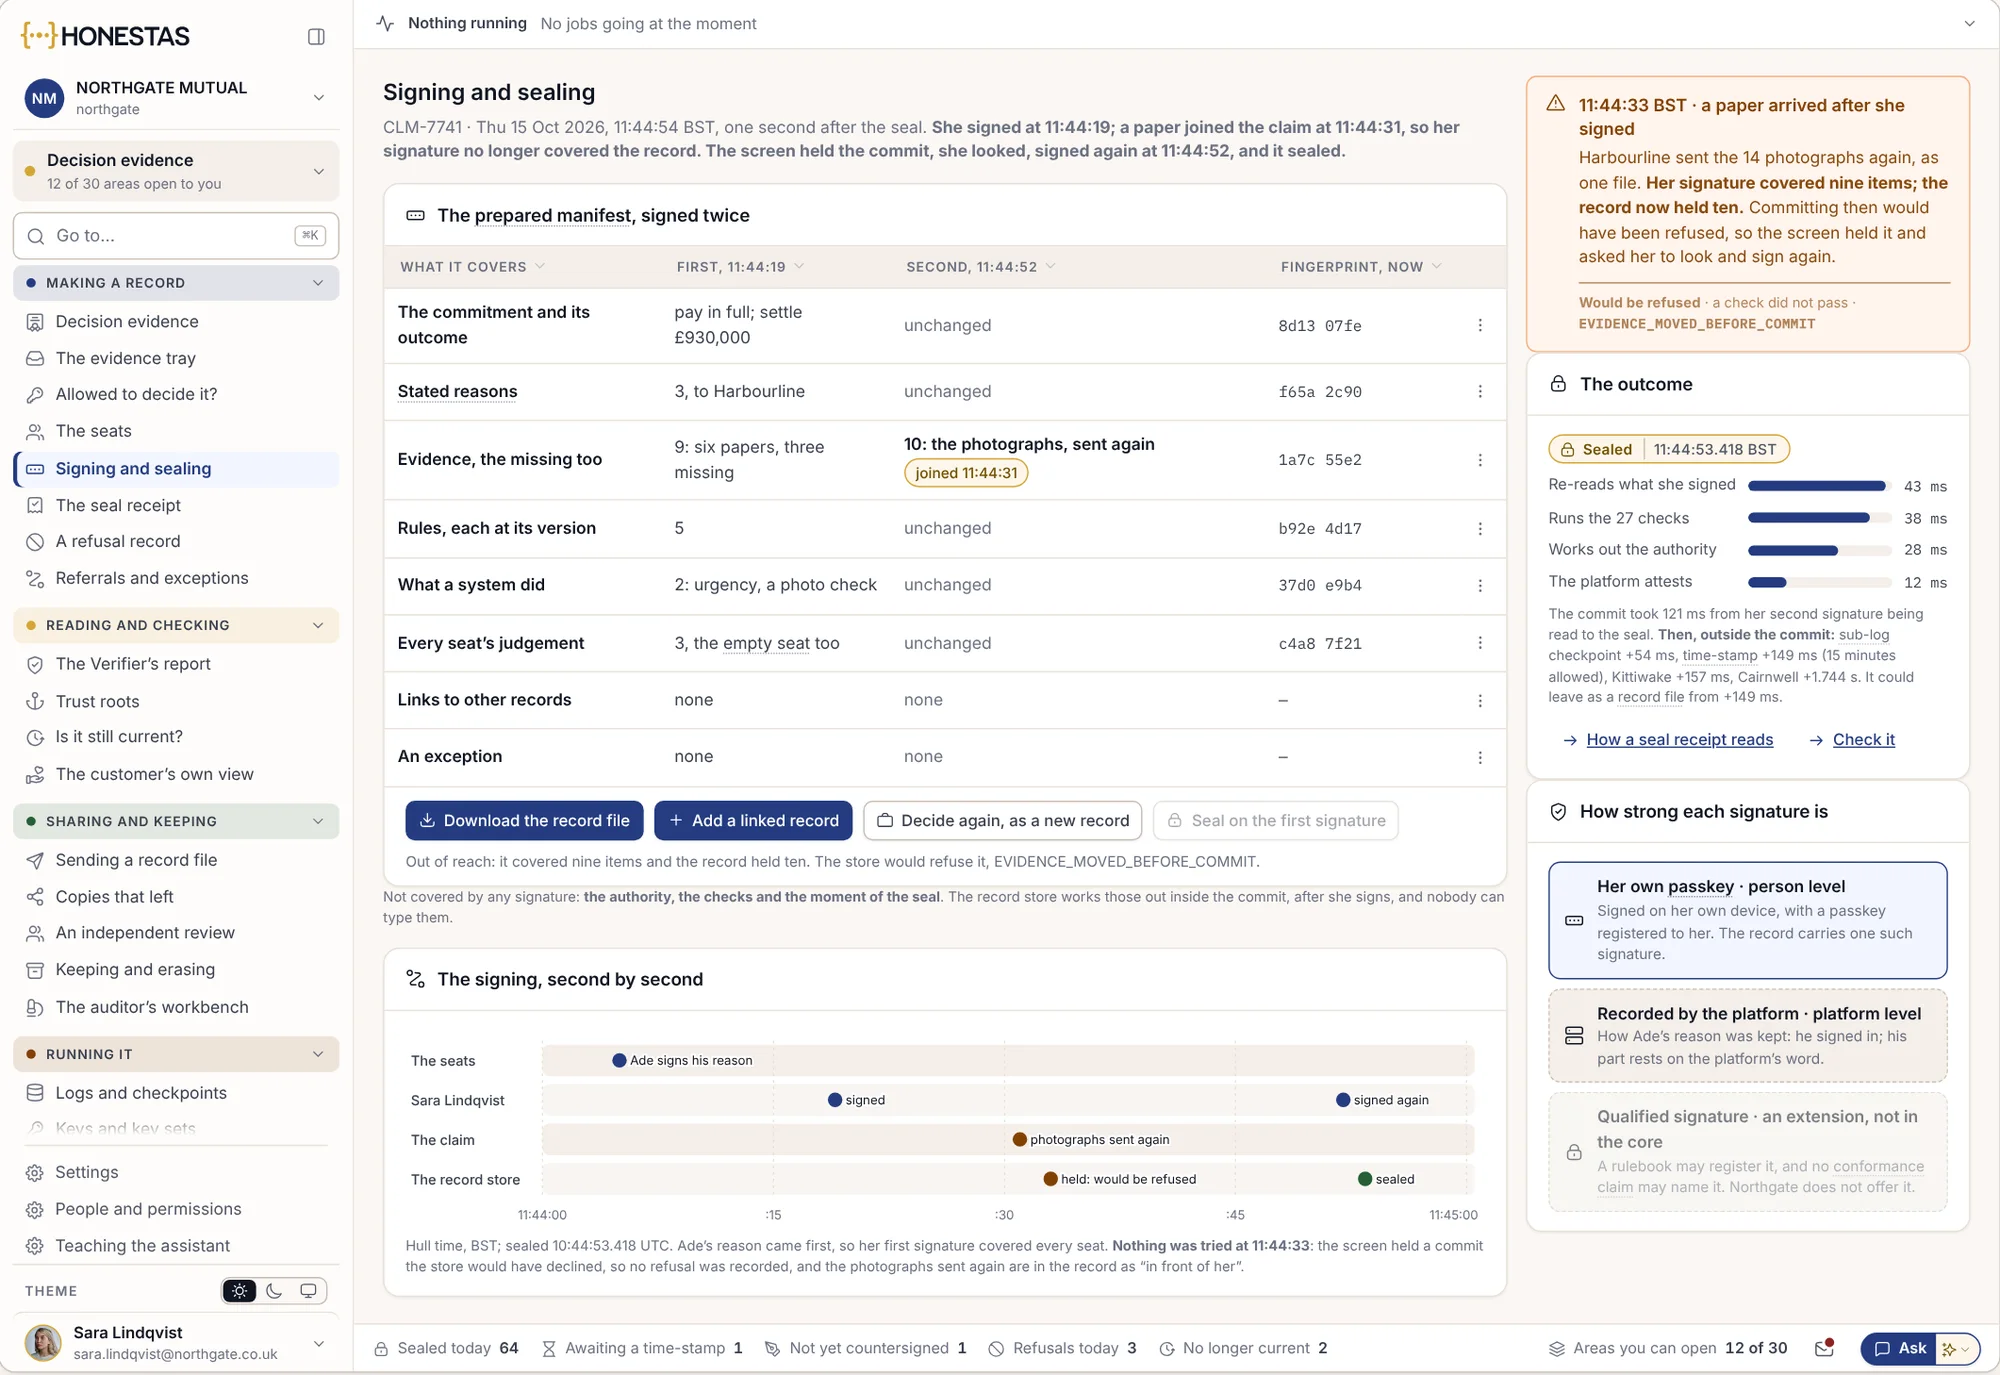
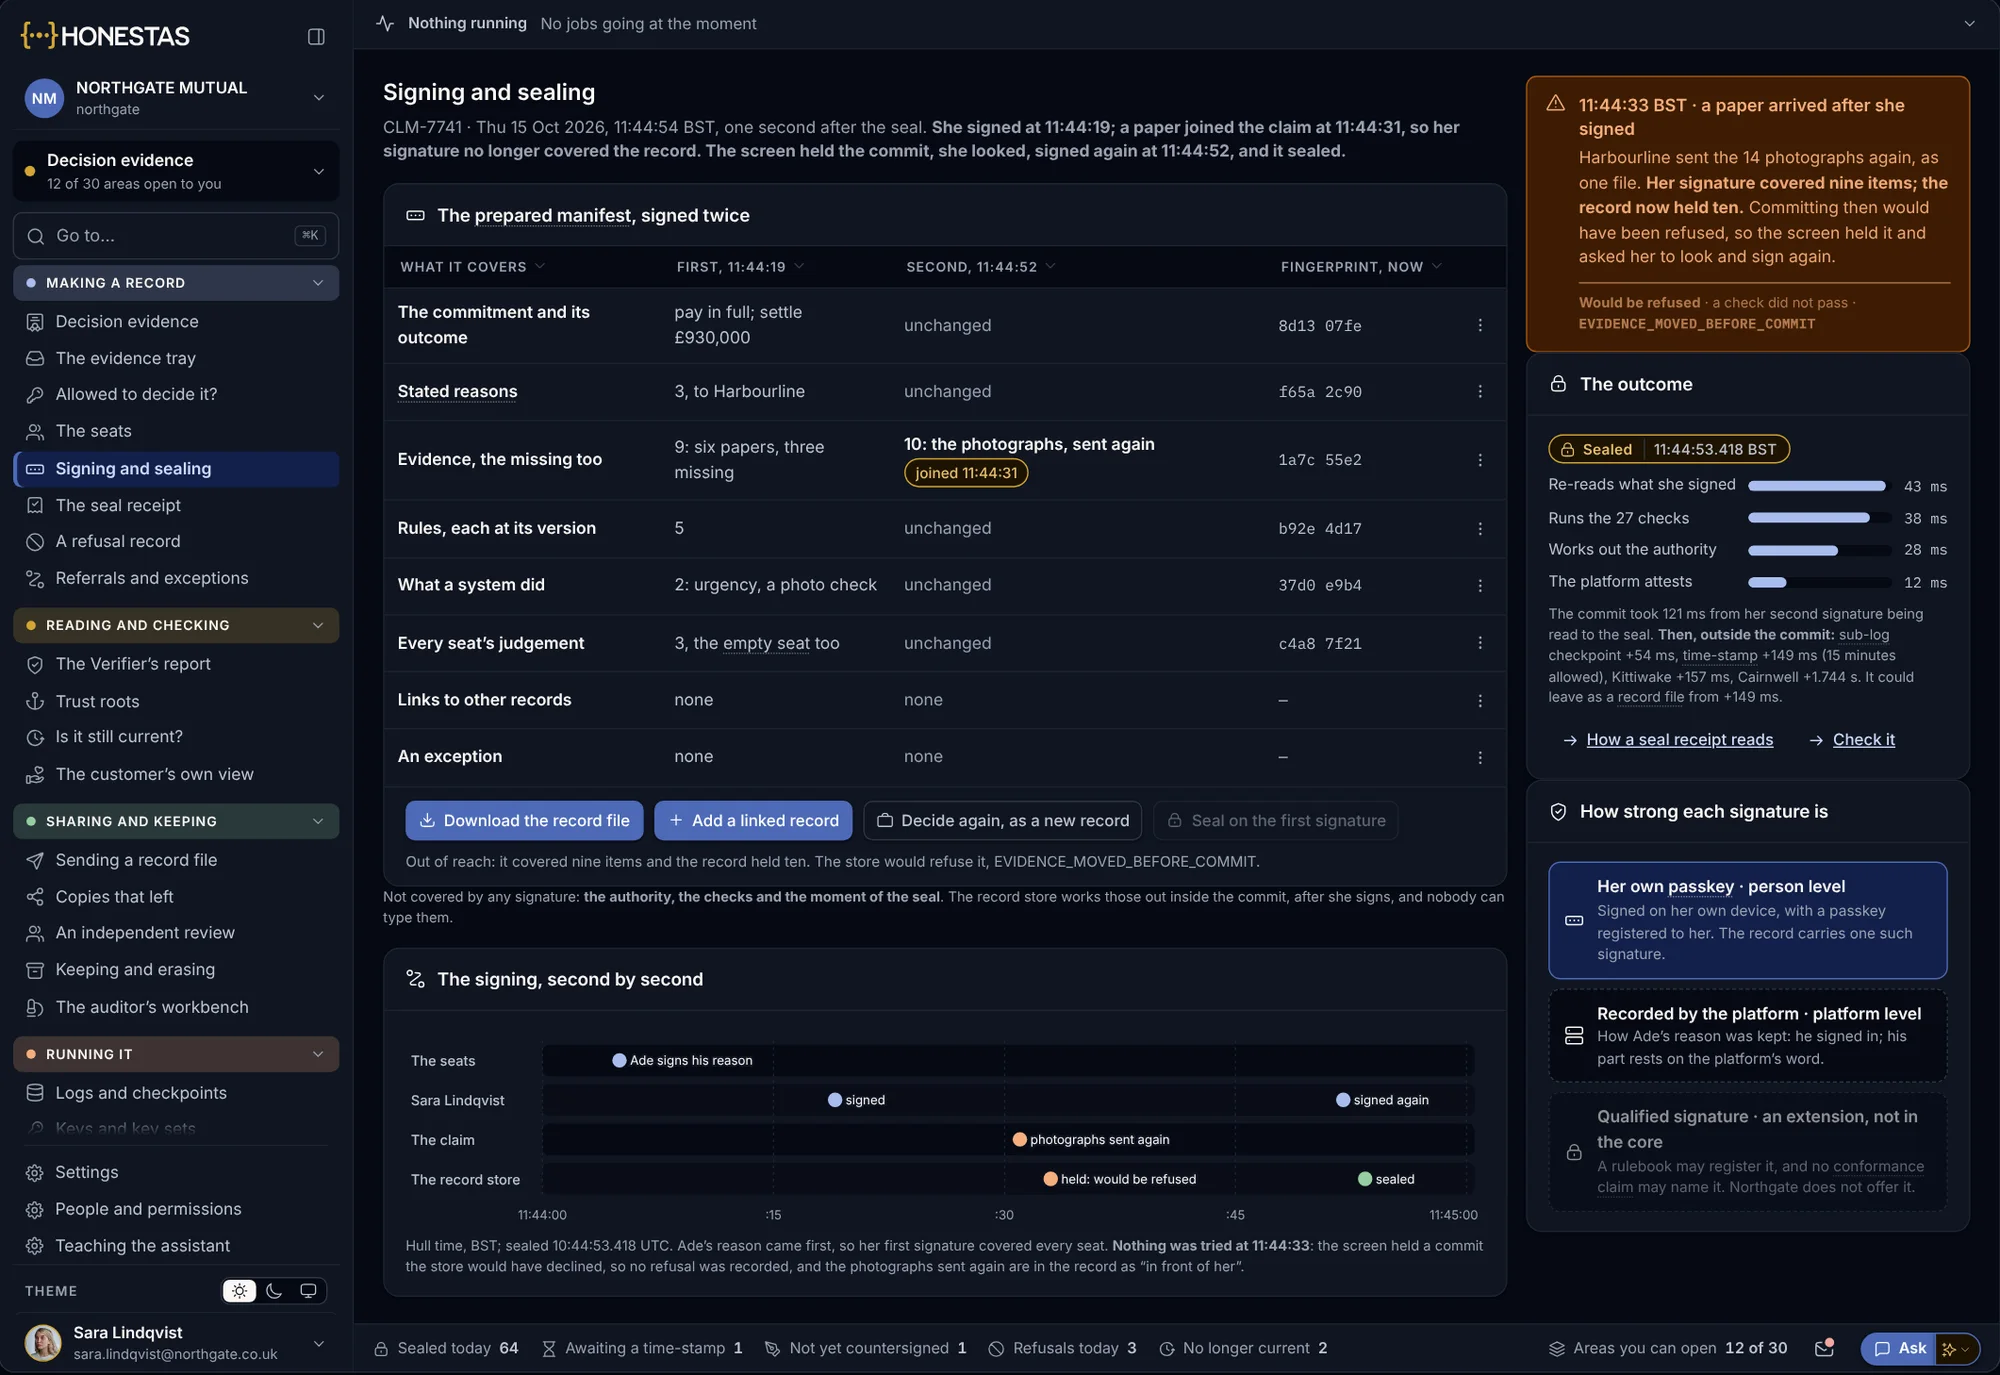
Una sola firma per l'intero fascicolo
La firma copre ogni documento agli atti. Se un documento sopraggiunge dopo la firma, il sigillo resta in sospeso e viene chiesto un nuovo esame.
- Firmato con la propria passkey
- Sigillato con marca temporale esterna
- Un documento tardivo richiede un secondo esame
Misurare le attese, direttamente dagli atti.
Ogni passaggio di un sinistro lascia una registrazione sigillata e dotata di marca temporale. Queste sono le metriche monitorate da un responsabile sinistri, rilevate direttamente dagli atti anziché da un sondaggio.
- Al decisore competente
- Ore dalla denuncia di sinistro (FNOL) al momento in cui il fascicolo è assegnato a un decisore con poteri sufficienti.
- Primo pagamento
- Giorni dalla denuncia di sinistro al primo pagamento in acconto.
- Passaggi di mano
- Quante volte un sinistro cambia scrivania o titolare prima della liquidazione.
- In attesa di decisione
- Giorni in cui un sinistro resta fermo senza alcuna attività, in sola attesa che qualcuno decida.
- Referral
- Sinistri inviati al livello superiore perché il liquidatore non aveva potere di firma, e il tempo di attesa di ciascuno.
- Canale di liquidazione
- La quota di sinistri con lesioni liquidati in via diretta, tramite l'Injuries Resolution Board o in sede di contenzioso.
- Riaperti
- Sinistri liquidati e successivamente riaperti a seguito di un reclamo o di una decisione dell'ombudsman.
Sinistri più rapidi, nella pratica.
Dobbiamo sostituire il nostro sistema di gestione sinistri?
No. HONESTAS legge i dati direttamente da Guidewire ClaimCenter, Duck Creek Claims o dal vostro sistema gestionale attuale. Riserve e pagamenti vengono restituiti tramite un passaggio verificato e registrato, mai con una modifica diretta.
Chi decide su un sinistro?
Una persona fisica designata e dotata dei necessari poteri. Le postazioni IA argomentano a favore e contro e un secondo modello verifica la risposta, ma nessun sinistro viene mai respinto esclusivamente da un modello.
Possiamo pagare parte di un sinistro prima di liquidare il resto?
Sì. Ogni pagamento in acconto riporta la propria motivazione e la propria traccia. Oltre la soglia da voi impostata, è necessario il consenso di una seconda persona prima di disporre il pagamento.
Cosa vede il cliente?
Una lettera o un messaggio, approvato da una persona, che indica chiaramente quanto è stato pagato, cosa resta aperto e quali saranno i passaggi successivi. Un pagamento privo di spiegazioni può apparire come un'offerta a saldo e stralcio, pertanto la spiegazione è obbligatoria.
Funziona per un TPA che gestisce sinistri per conto di più compagnie?
Sì. Ogni compagnia mantiene le proprie deleghe, le proprie regole e i propri archivi sigillati, e il liquidatore visualizza quali regole si applicano a ciascun sinistro.
Approfondimenti
Portateci il sinistro che ha atteso più a lungo.
Portate una tipologia di sinistro, come danni auto o spargimento d'acqua. Vi mostreremo chi lo presiederebbe, cosa verrebbe pagato in acconto e come viene apposto il sigillo.