

Individuate tempestivamente le reti di frode. Trattate ogni assicurato con equità.
In HONESTAS, gli indicatori di frode segnalano e una persona decide. La link analysis evidenzia uno schema quando è ancora circoscritto. Ogni sinistro è valutato singolarmente. Le attività di osservazione o la raccolta di dati aggiuntivi sono autorizzate prima di iniziare, così che il fascicolo dell'Unità Antifrode (SIU) regga in caso di contestazione.
La frode è estesa e organizzata. Così come le contestazioni su come è stata accertata.
Le frodi accertate sono solo una parte del costo. Un'indagine può individuare il denaro e fallire comunque se nessuno può dimostrare che è stata lecita, proporzionata ed equa verso il cliente. Anche i clienti in buona fede ne fanno le spese, quando un modello blocca il loro sinistro e nessuno spiega il perché.
Fonti: Association of British Insurers, frodi rilevate nel 2024 · Insurance Europe, A European approach to countering insurance fraud.
Il modello segnala. Una persona decide.
L'attività antifrode passa attraverso gli stessi ambienti, controlli e sigilli di ogni altra decisione sui sinistri, con una regola in più: nulla viene raccolto prima di essere autorizzato.
Gli indicatori segnalano
Regole, modelli, link analysis e formulazioni ricorrenti attivano indicatori, ciascuno con la propria fonte. Non esiste un punteggio unico e nessun sinistro viene respinto solo da un modello.
Una persona lo segnala
Il liquidatore vede gli elementi a favore e quelli a sfavore del cliente e decide se trasmettere la pratica all'antifrode. Nel frattempo il sinistro non rallenta. La sospensione di un pagamento è una decisione separata, con una motivazione comunicabile al cliente.


Autorizzare, poi raccogliere
Attività di osservazione, verifiche da fonti aperte (OSINT) o richieste di dati aggiuntivi richiedono la registrazione della necessità e della proporzionalità, oltre alla firma di un soggetto dotato dei relativi poteri, prima che qualsiasi dato venga raccolto. I dinieghi restano agli atti. I dati vengono cancellati alla scadenza del termine di conservazione.


Un fascicolo a prova di contestazione
Ogni sinistro appartenente a un gruppo viene valutato singolarmente. Il fascicolo SIU viene sigillato indicando cosa è stato raccolto, con quale autorizzazione e cosa è emerso, così da poter essere esibito in giudizio o a un organismo di risoluzione stragiudiziale esattamente nello stato in cui si trovava.


Lo schema, le ragioni e il pagamento in attesa.
Queste sono schermate di HONESTAS, mostrate con dati esemplificativi di Northgate Mutual, un'organizzazione fittizia.
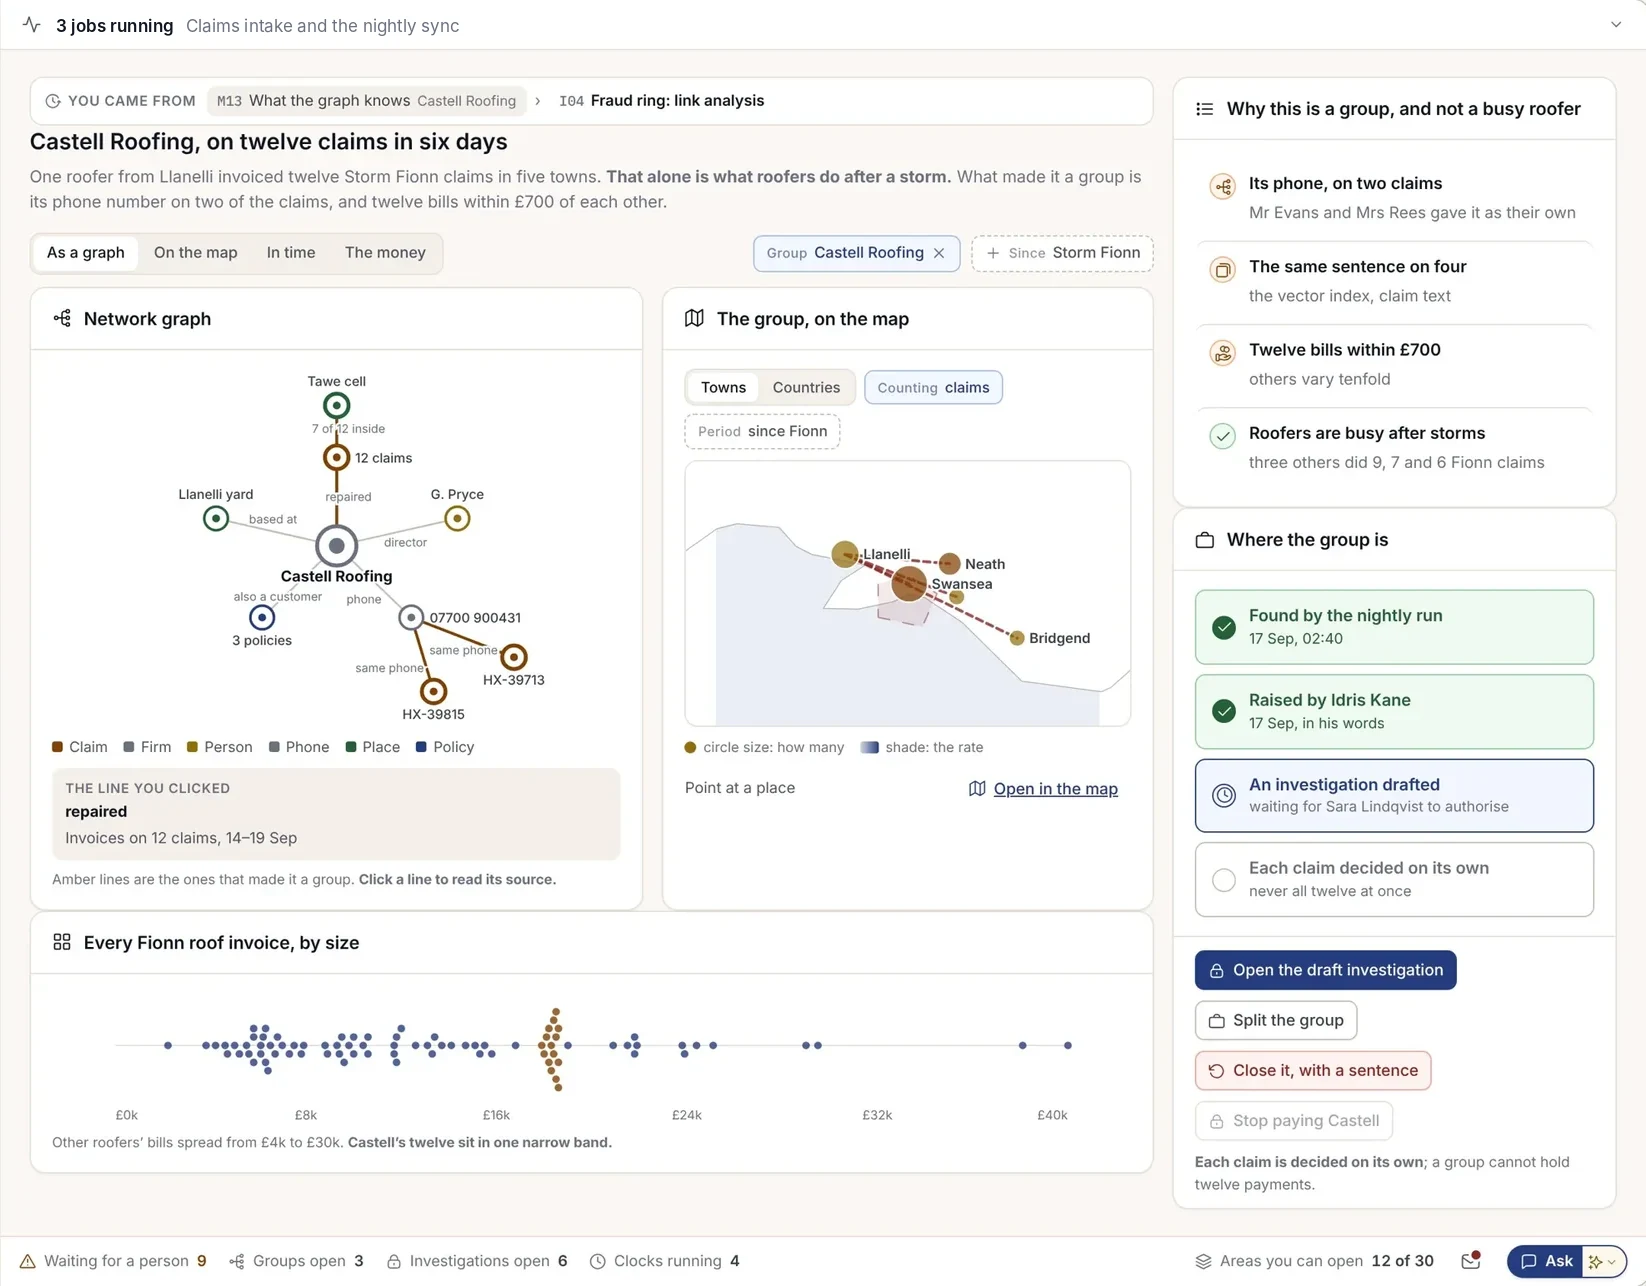
Perché questo è un gruppo
Uno stesso conciatetti su dodici sinistri da eventi atmosferici in sei giorni. I conciatetti sono molto impegnati dopo le tempeste, quindi la schermata indica cosa ha determinato il raggruppamento e cosa invece è stato escluso.
- I collegamenti che hanno creato il gruppo, con le fonti
- Il gruppo sulla mappa e nel tempo
- Ogni sinistro è comunque valutato singolarmente
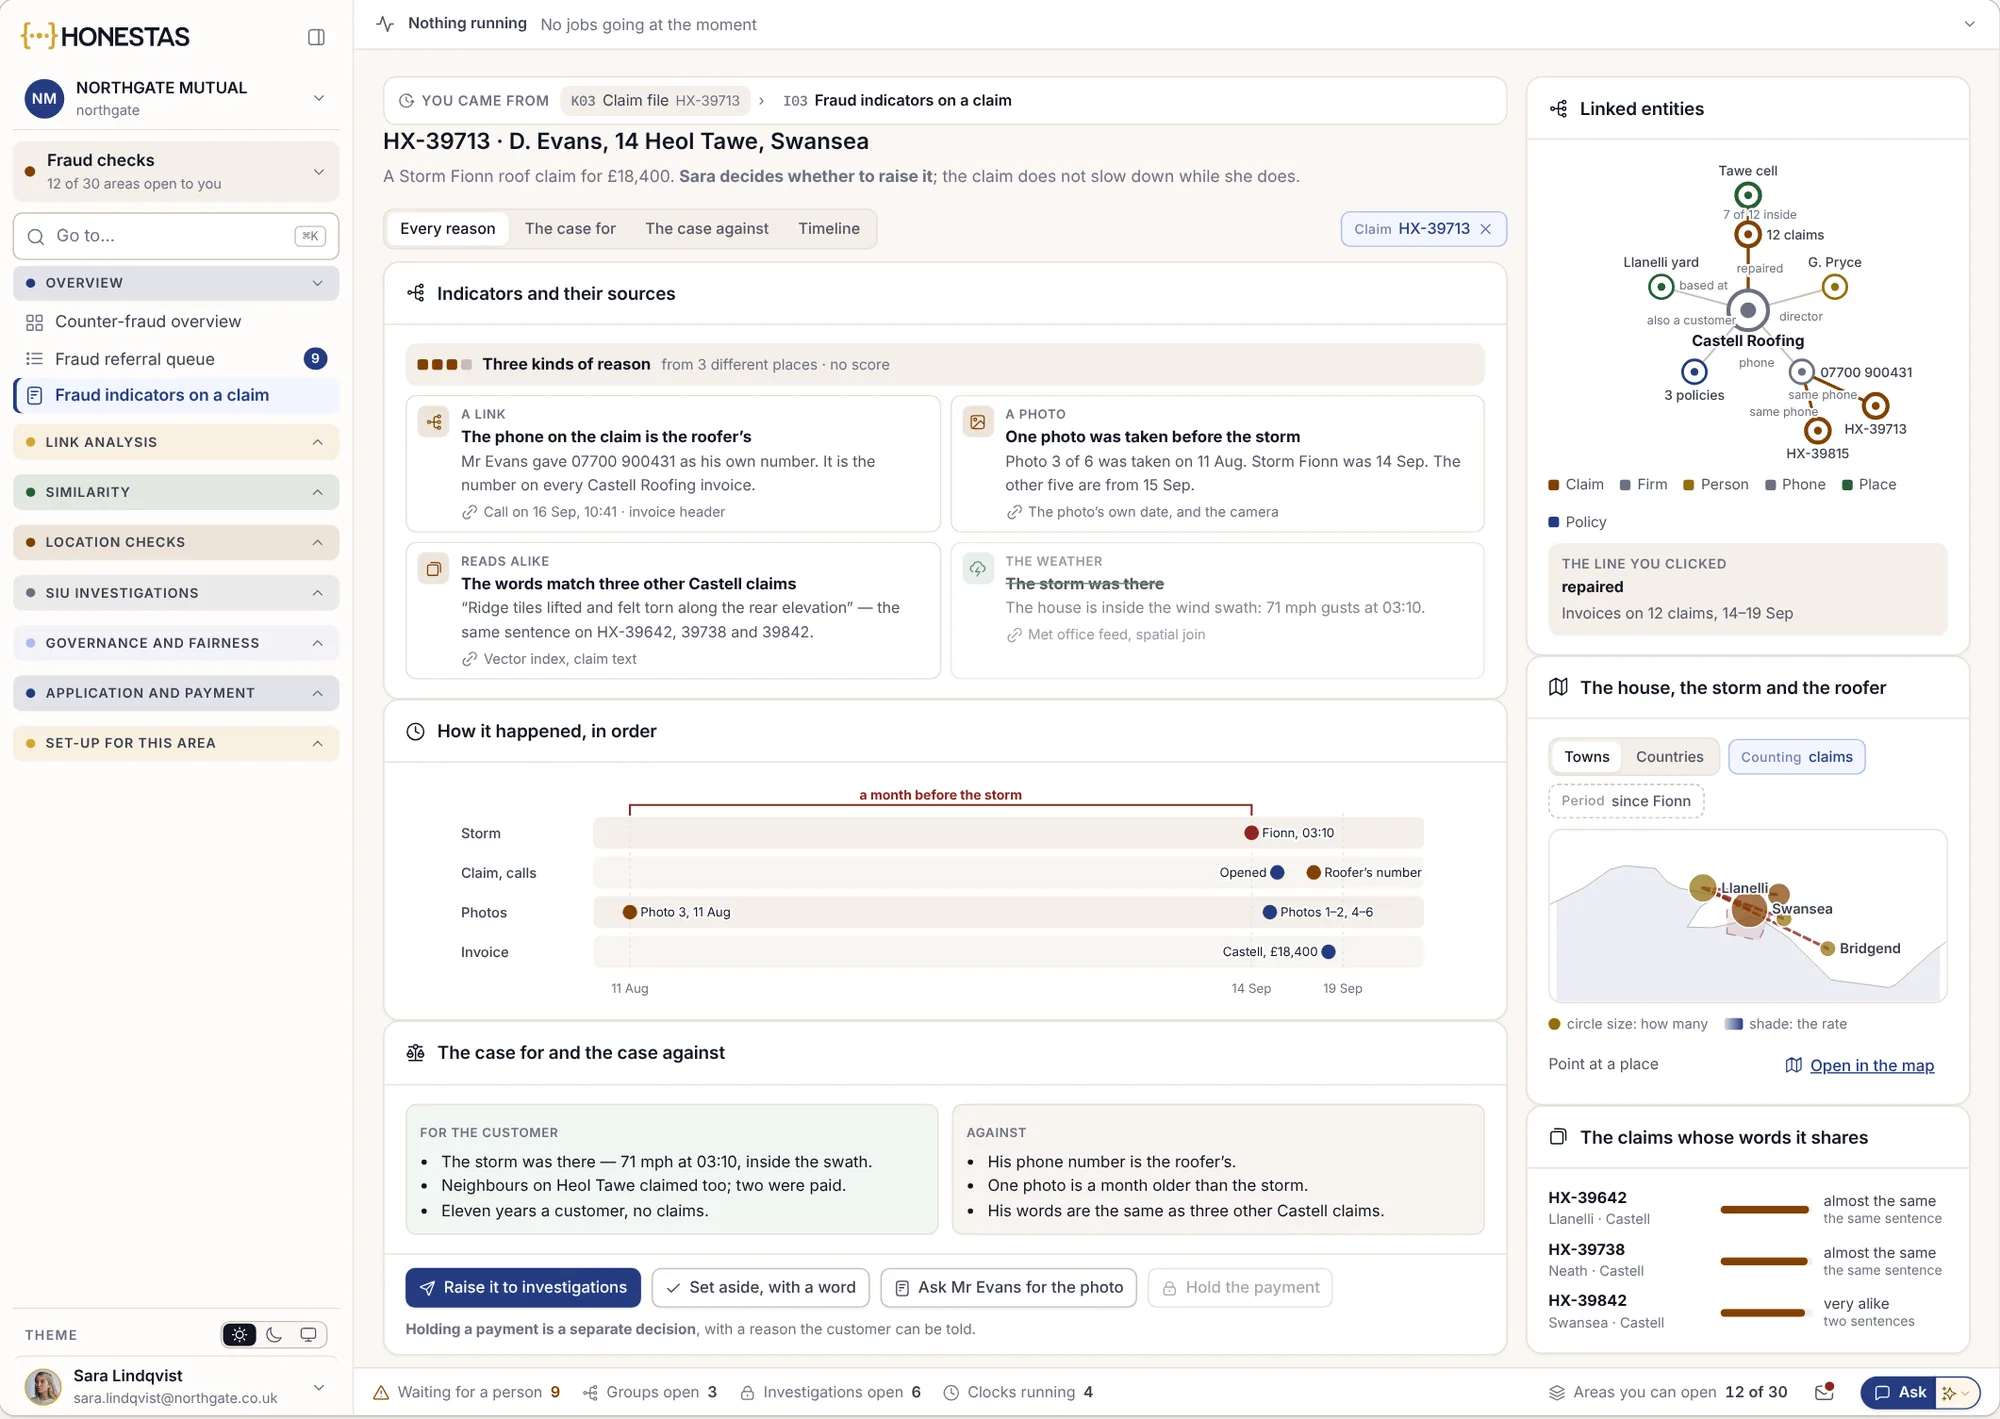
Anche gli elementi a favore del cliente
Ogni indicatore mostra la propria origine, accanto alle ragioni per cui il sinistro può essere autentico. Il liquidatore decide se inviare la segnalazione.
- Tre tipi di motivazione, nessun punteggio
- Come si sono svolti i fatti, in ordine
- La sospensione di un pagamento è una decisione separata
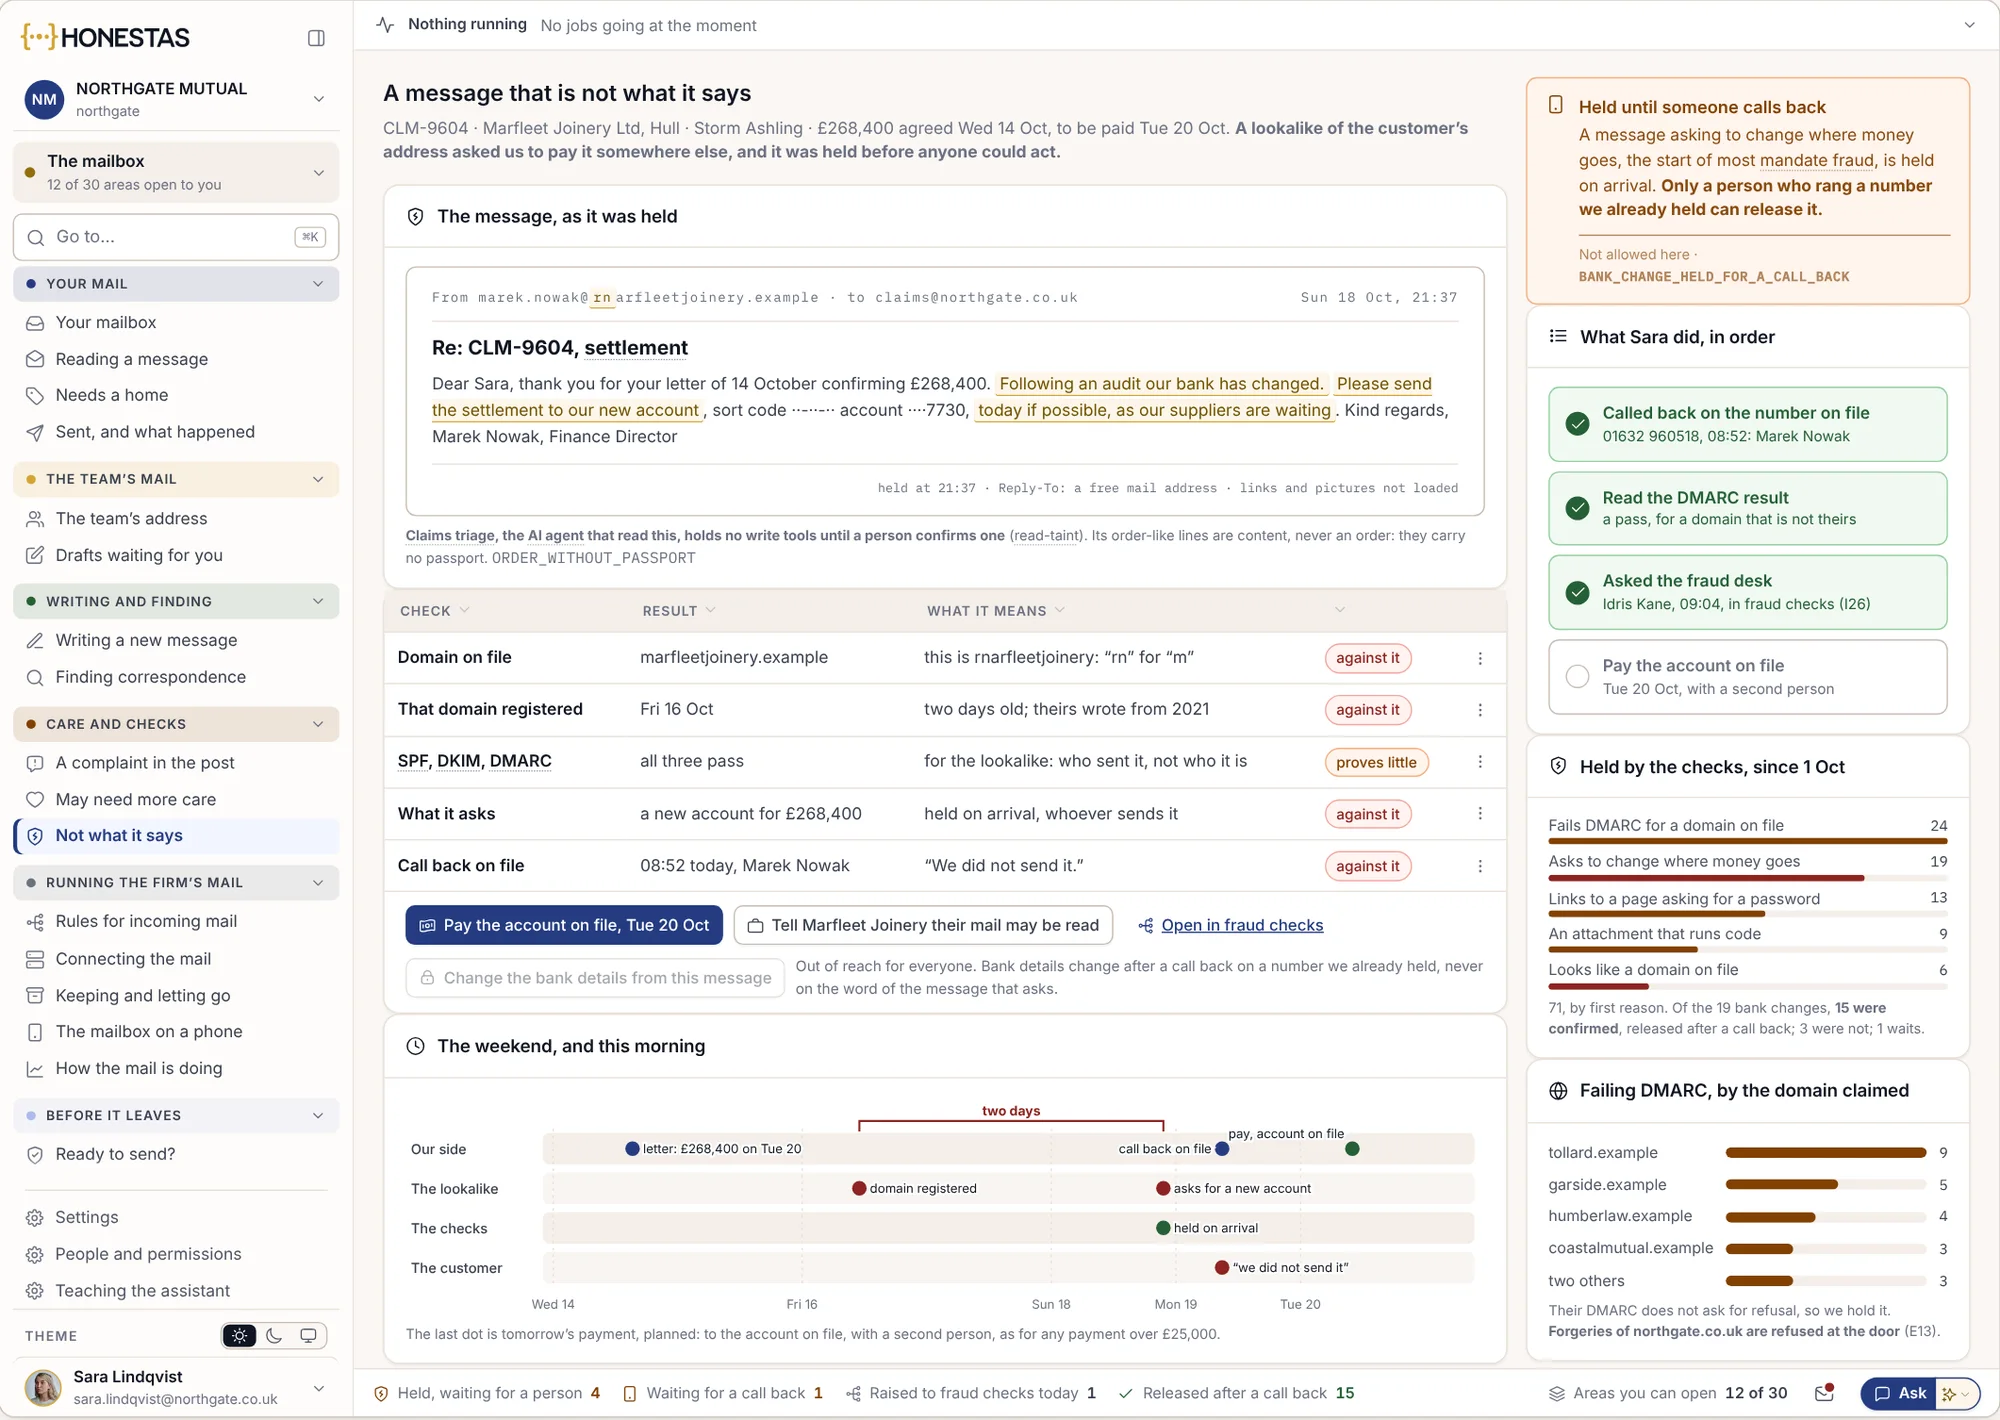
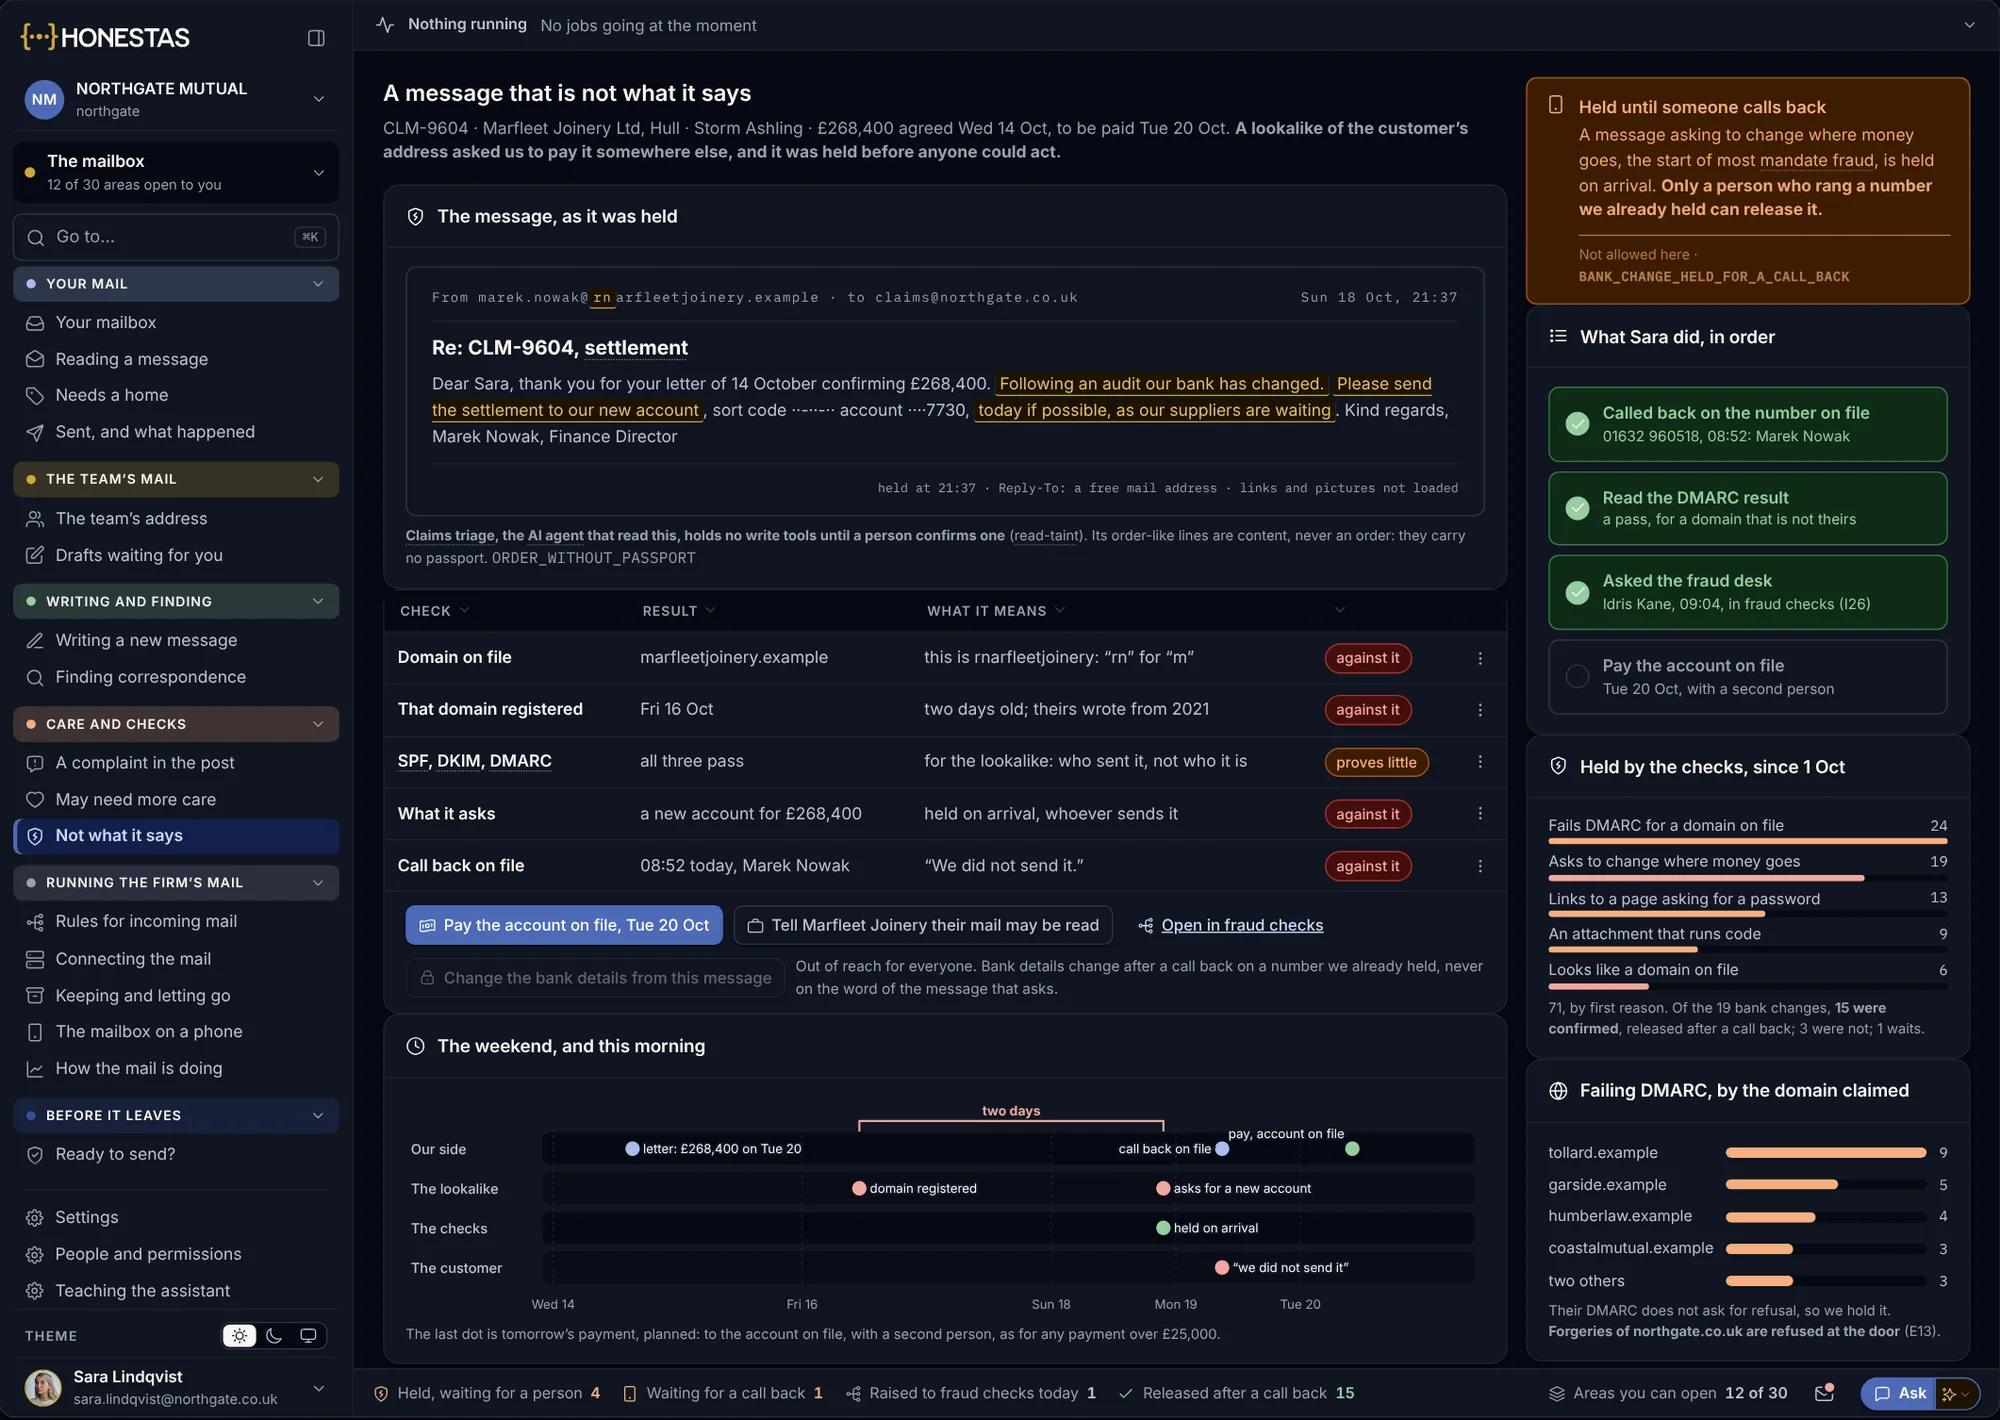
Una richiesta di pagare altrove
Un messaggio da un indirizzo contraffatto simile a quello reale chiede di versare la liquidazione su un nuovo conto. Viene bloccato all'arrivo e può essere sbloccato solo da un operatore che abbia chiamato un numero già registrato in anagrafica.
- Ogni controllo e il suo significato
- Sospeso fino a verifica telefonica
- Pagato sul conto in anagrafica
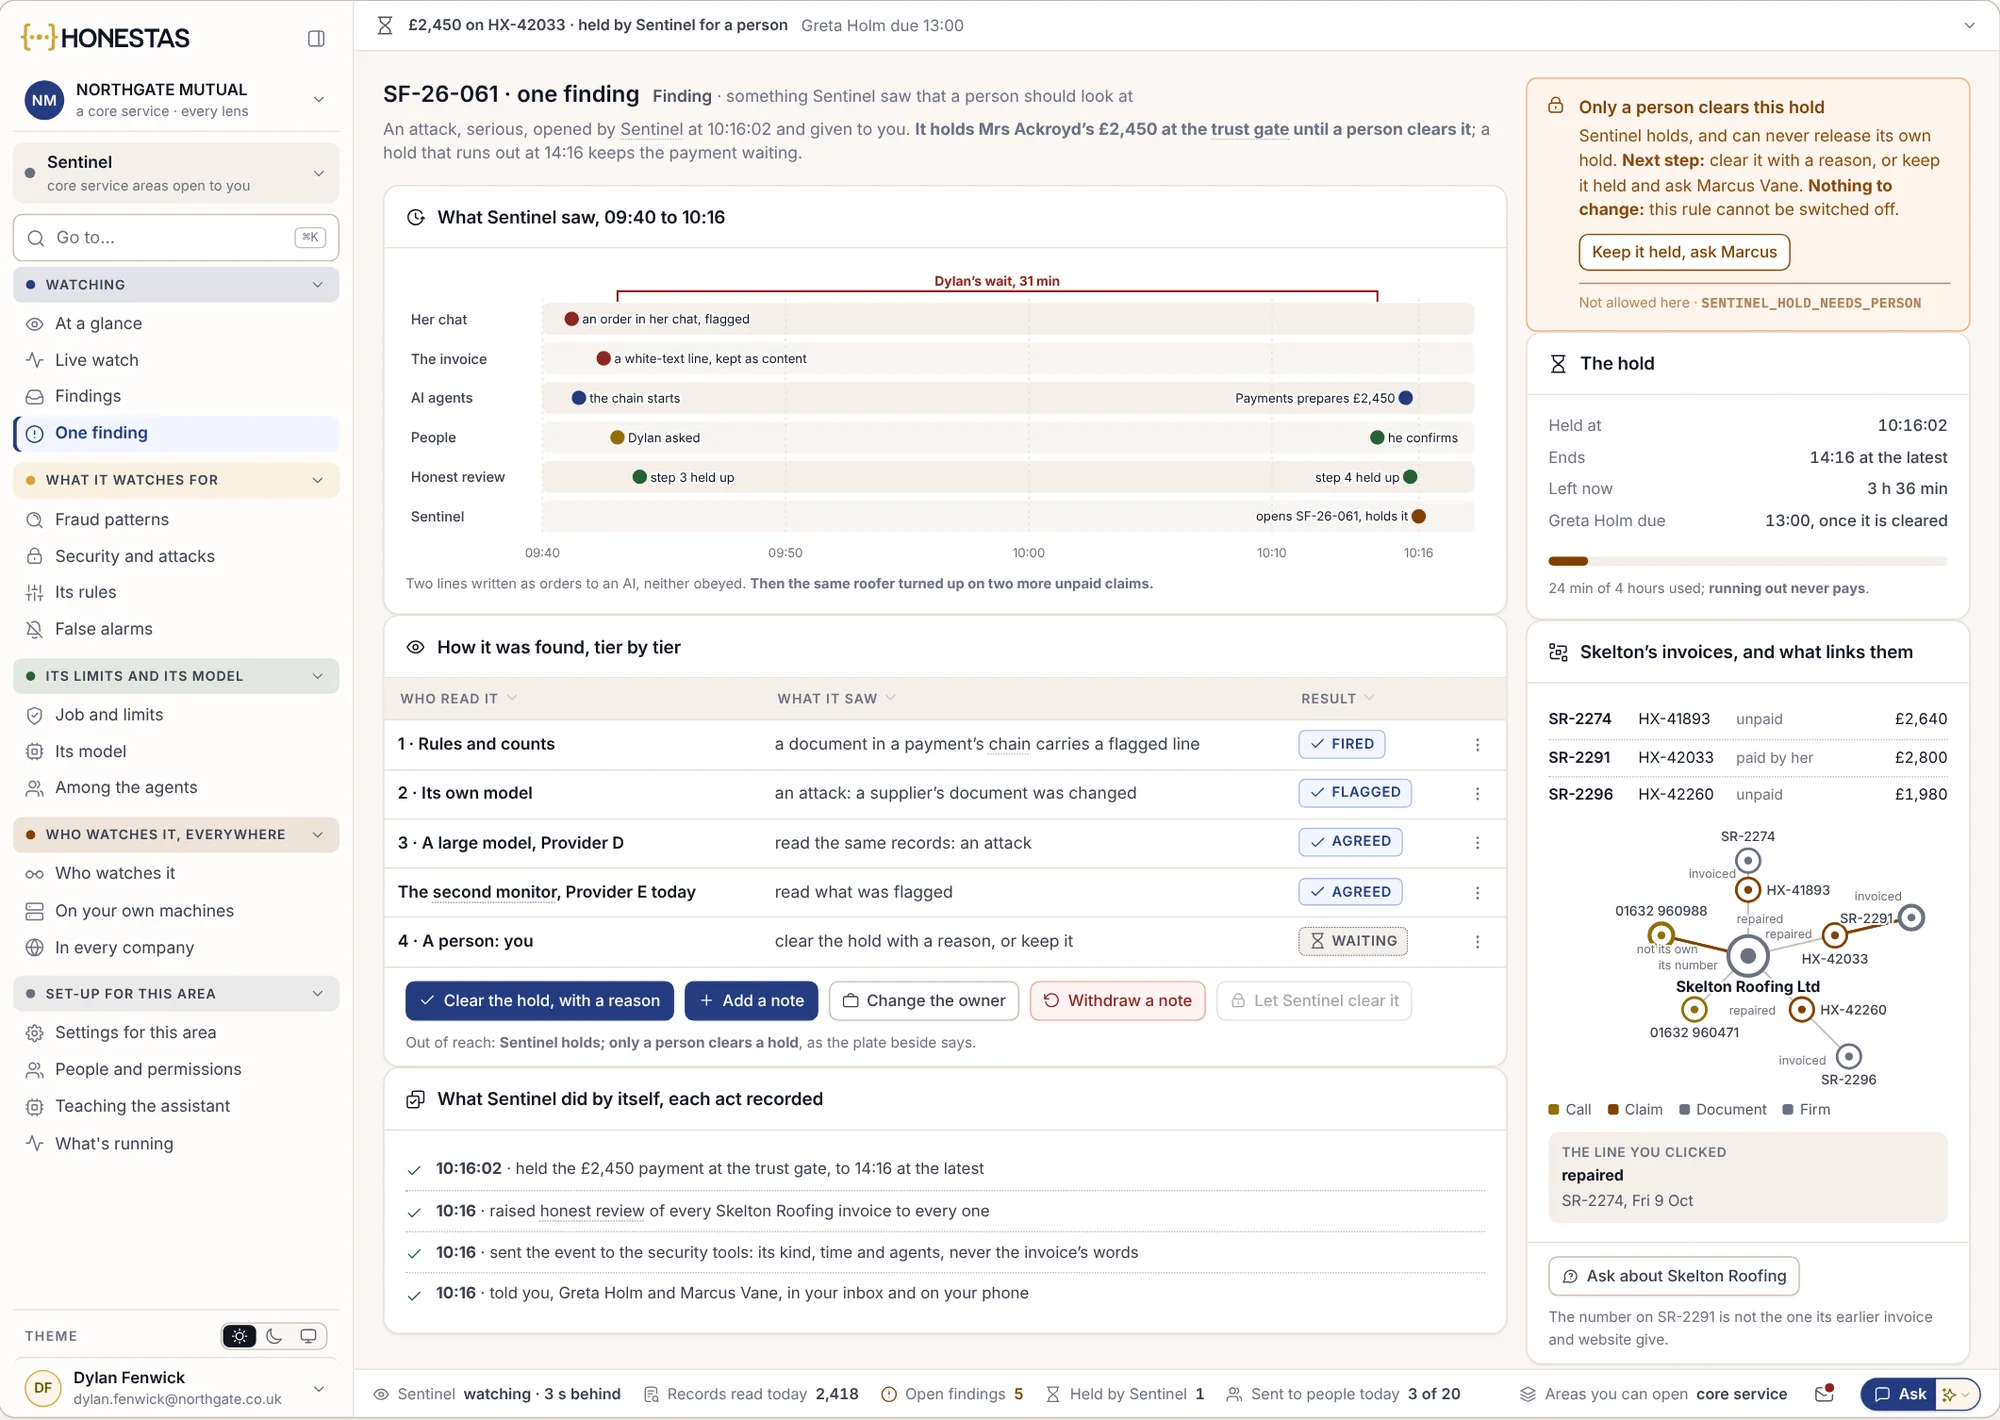
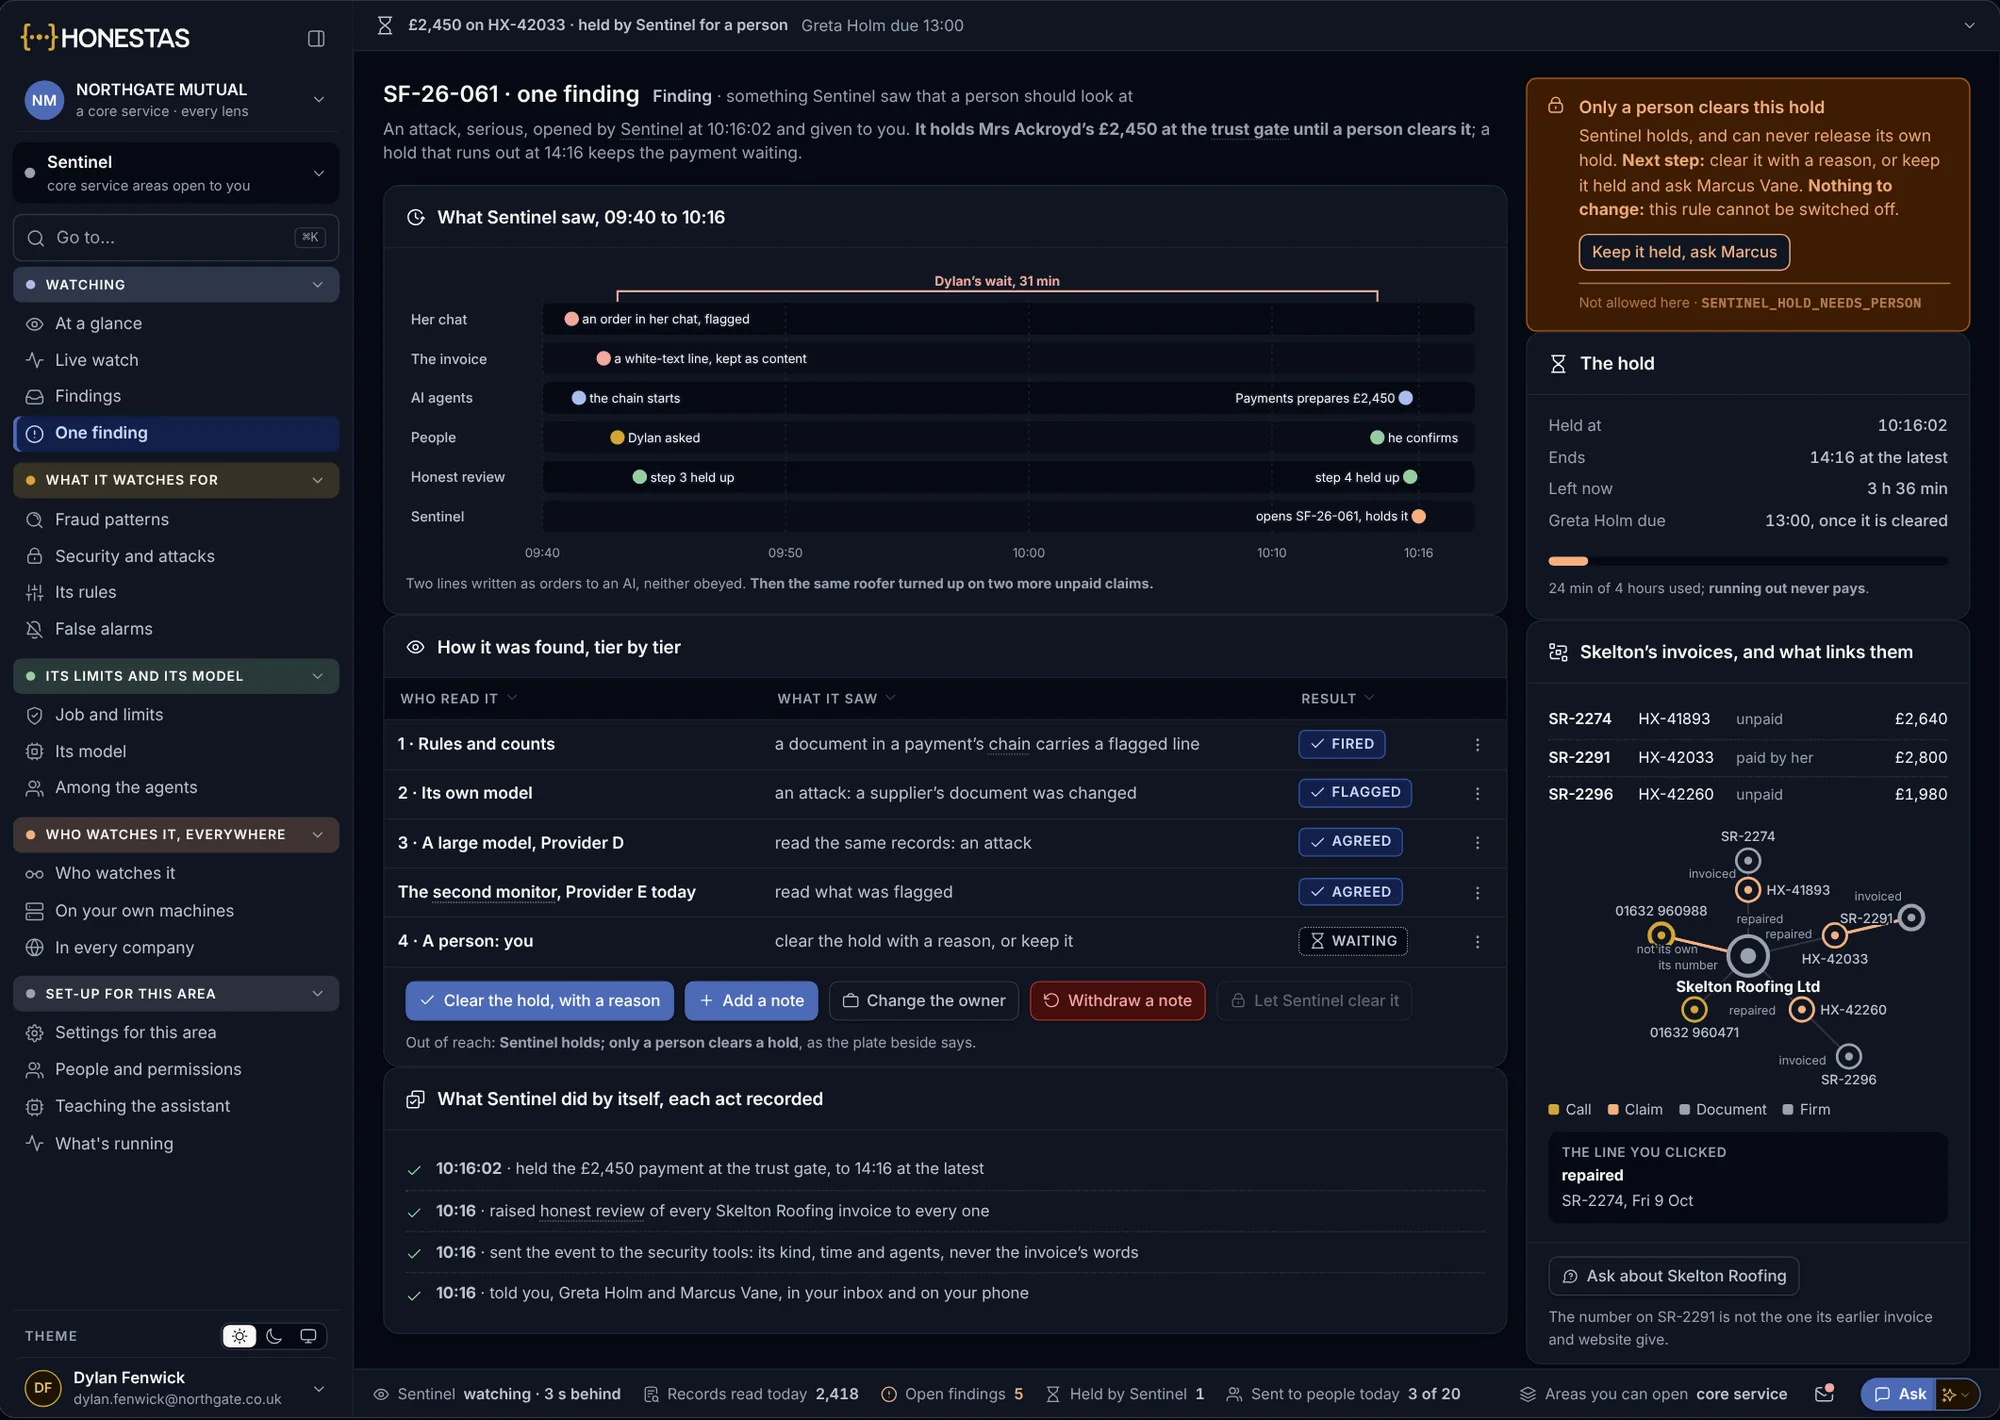
Sospeso fino allo sblocco da parte di una persona
Quando una fattura nella catena di un pagamento appare anomala, il pagamento si ferma al controllo. Ogni livello di verifica che l'ha esaminata viene mostrato, e solo una persona può rimuovere il blocco, motivando la decisione.
- Cosa è stato rilevato, minuto per minuto
- Un secondo modello indipendente ha concordato
- Un blocco scaduto non dà mai luogo al pagamento
Accertato con correttezza, e dimostrabilmente equo.
Ogni segnalazione all'antifrode, autorizzazione e reiezione è collegata alle norme che deve rispettare, così da poter ricostruire il fascicolo dalla regola fino all'evidenza documentale.
- Articolo 22 del GDPRRegolamento (UE) 2016/679Nessuna decisione che produca effetti giuridici o incida in modo analogo significativamente può basarsi unicamente sul trattamento automatizzato.
- Vukota-Bojić c. SvizzeraCEDU, n. 61838/10, 18 ottobre 2016La sorveglianza occulta di un'assicurata in assenza di una chiara base giuridica ha violato il suo diritto al rispetto della vita privata.
- Consumer Protection CodeCentral Bank of Ireland, in vigore dal 24 marzo 2026Trattamento equo dei consumatori, anche quando un sinistro è sottoposto a indagine o respinto.
- Consumer DutyFCA PS22/9, dal 31 luglio 2023Esiti equi per i clienti retail, inclusa l'assistenza ricevuta durante la gestione di un sinistro.
Non costituisce consulenza legale. I pareri legali restano di esclusiva competenza dei vostri consulenti.
Misurare ciò che è stato accertato e chi è stato trattenuto.
Questi sono gli indicatori che un responsabile antifrode monitora, estratti direttamente dalle segnalazioni, dalle autorizzazioni e dalle decisioni sigillate.
- Tasso di conferma delle segnalazioni
- La quota di segnalazioni all'antifrode confermate dall'indagine.
- Tempo di segnalazione
- Giorni trascorsi dal primo segnale su un gruppo alla segnalazione da parte di una persona.
- Clienti in buona fede sospesi
- Sinistri sospesi per verifiche antifrode e poi liquidati integralmente, con i relativi tempi di attesa.
- Autorizzati in anticipo
- La quota di raccolte dati con necessità e proporzionalità firmate prima dell'avvio.
- Conservazione
- Dati investigativi cancellati alla scadenza del termine di conservazione.
- Contestazioni accolte
- Reiezioni per frode ribaltate a seguito di reclamo, dinanzi all'ombudsman o in giudizio.
- Recuperi
- Indennizzi risparmiati o recuperati per giornata/uomo di indagine.
L'antifrode, in pratica.
È un modello a decidere che un sinistro è fraudolento?
No. Gli indicatori segnalano e una persona decide se trasmettere all'antifrode, sospendere o respingere. Una reiezione per frode è sottoposta a revisione collegiale, verificata da un secondo modello e firmata da un soggetto dotato dei relativi poteri.
Possiamo continuare a usare i nostri strumenti antifrode?
Sì. HONESTAS acquisisce gli indicatori generati dai vostri strumenti attuali e li mostra accanto ai propri, ciascuno con la relativa fonte.
Cosa succede agli altri sinistri di un gruppo?
Ogni sinistro viene deciso singolarmente. Un gruppo non può bloccare da solo alcun pagamento, quindi un sinistro legittimo al suo interno non subisce ritardi per semplice prossimità.
Cosa viene comunicato al cliente?
Quando un pagamento viene sospeso, il cliente viene informato della sospensione e di cosa è necessario fornire, con un testo approvato da un operatore. L'indagine in sé rimane riservata.
Approfondimenti
Portate le segnalazioni che già effettuate.
Vi mostreremo come viene individuato un gruppo, come viene deciso ciascun sinistro al suo interno e cosa viene conservato nel fascicolo SIU.