

Automóvel, habitação e linhas comerciais. Fundamentos em cada sinistro.
Os seus ramos de massas já funcionam com base em modelos: pontuações de triagem, sugestões de provisão, alertas de fraude e preços de renovação. O HONESTAS guarda a parte do processo que normalmente se perde: quem decidiu, com base em que provas, ao abrigo de que clausulado e com que autonomia. Da participação inicial do sinistro à regularização selada.


Seis decisões em cada carteira de sinistros e de tarifação.
Cada um deixa o mesmo tipo de registo. Abra um para ver o que entra, o que sai e quem assina.


Participação inicial de sinistro e triagem
O sinistro é aberto a partir da chamada, da aplicação, do formulário web ou de um e-mail. A cobertura é verificada e a triagem encaminha-o para a fila certa, ou para uma sala de decisão com um responsável nomeado quando o montante ou os indicadores o exigem.
- Entra
- Chamadas, formulários, e-mails, fotografias e a apólice
- Sai
- Um sinistro aberto com cobertura verificada, um encaminhamento e a lista do que ainda falta
- Assina
- Gestor de sinistros
Provisões e adiantamentos por conta
A IA sugere uma provisão com os documentos que a sustentam. Um adiantamento por conta é emitido com a sua própria justificação e o seu próprio registo, para que um pagamento parcial nunca seja interpretado como uma proposta final.
- Entra
- O relatório do perito, orçamentos e histórico de sinistros
- Sai
- Uma provisão fundamentada e cada pagamento com a respetiva justificação
- Assina
- Gestor de sinistros dentro da sua autonomia. Uma segunda pessoa acima do limite
Regularização, beneficiação e recusas
A sala de decisão pondera os argumentos a favor e contra o pagamento. Uma dedução por beneficiação ou uma recusa inclui a cláusula que a fundamenta, numa linguagem clara para o cliente.
- Entra
- O processo de sinistro, o clausulado e os pontos em litígio
- Sai
- Uma decisão fundamentada e uma minuta da carta de decisão
- Assina
- O coordenador, habitualmente o responsável de sinistros
Sub-rogação e reembolsos
Quando a responsabilidade cabe a terceiros, o processo de reembolso é construído a partir do mesmo registo selado, com as provas que a outra parte irá solicitar e os pagamentos efetuados.
- Entra
- A decisão selada, as provas de responsabilidade e os pagamentos
- Sai
- Um processo de reembolso e uma minuta de interpelação
- Assina
- Gestor de reembolsos
Reclamações
Uma reclamação é aberta sobre o registo a que diz respeito. O gestor vê a decisão, os seus fundamentos e o que foi comunicado ao cliente, e a resposta é verificada antes de ser enviada.
- Entra
- A reclamação, a decisão selada e as cartas enviadas
- Sai
- Uma resposta com os factos que a sustentam, dentro do seu prazo de resposta
- Assina
- Gestor de reclamações
Renovações e tarifação
Uma alteração à tabela de tarifas mostra todos os preços que modifica antes de alguém a aprovar. Cada preço de renovação nos ramos automóvel e habitação é verificado face ao limite definido pelas regras de tarifação: uma renovação equivalente de primeiro ano na Irlanda, um novo cliente equivalente no Reino Unido.
- Entra
- O modelo de tarifação, as tabelas de tarifas e a carteira de renovações
- Sai
- Tabelas aprovadas e uma verificação de cada preço de renovação
- Assina
- Atuário de tarifação, seguido de um segundo aprovador
Uma tempestade, um entreposto frigorífico e um sinistro de £1,24M.
Um sinistro de património comercial na Northgate Mutual, uma seguradora fictícia. Seis etapas, da primeira chamada a uma regularização selada que a resseguradora pode verificar. Faça scroll e o ecrã acompanha cada etapa.
- 01 · Participação inicial
A tempestade Ashling arranca o telhado de um entreposto frigorífico.
Rita Okon, da Harbourline Cold Store, telefona a 2 de outubro. O sinistro é aberto a partir da chamada, a cobertura é verificada ao abrigo do clausulado de património comercial e a triagem encaminha-o para uma sala de decisão devido à sua dimensão.
Rita Okon participa o sinistro. A equipa de sinistros verifica o resumo.
honestas · claims · CLM-7741Dados de exemploSinistro 7741 · Danos por tempestade na cobertura de um entreposto frigoríficoCLM-7741NovoParticipação inicialAdiantamento por contaProvasSalaPoderesSeladoDa chamada- Segurado
- Harbourline Cold Store
- Autor da chamada
- Rita Okon
- Evento
- Tempestade Ashling · 2 out.
- Corretor
- Tollard
Verificação de cobertura- Cobertura
- Edifícios, tempestade
- Também
- Perdas de exploração
- Franquia
- £250,000
- Estado
- Coberto até ao momento
TriagemA primeira estimativa é superior a £500.000, pelo que o sinistro segue para uma sala de decisão coordenada por Sara Lindqvist, responsável de sinistros.
Aberto a partir da transcrição da chamada. Nada foi decidido.
- 02 · Adiantamento por conta
O dinheiro avança antes de o sinistro ser regularizado.
O entreposto precisa de manter a mercadoria refrigerada. A 9 de outubro, Sara aprova um adiantamento por conta de £310.000. O pagamento inclui a sua própria justificação, informa o cliente de que não constitui uma proposta final e é selado como um registo autónomo.
Sara Lindqvist, responsável de sinistros, solicita o pagamento. Uma segunda pessoa aprova-o.
honestas · claims · claim paymentsDados de exemploAdiantamento por conta · CLM-7741CLM-7741Pago a 9 out.Participação inicialAdiantamento por contaProvasSalaPoderesSeladoO pagamento- Montante
- £310,000
- Para
- Harbourline Cold Store
- Porquê agora
- A mercadoria tem de se manter refrigerada
- Solicitado por
- Sara Lindqvist
O que o cliente irá verPagámos £310.000 por conta para que possa manter a sua atividade. Esta não é a nossa proposta final. Voltaremos a entrar em contacto assim que o perito entregar o relatório.
registo 2026-1009-7741 decidido Adiantamento por conta · £310.000 selado 9 out. 2026, 14:02 BSTSelado como registo autónomo, separado da regularização - 03 · Provas
Cada documento, com a sua origem e a sua antiguidade.
O relatório do perito, catorze fotografias, o orçamento do cliente e o histórico de sinistros são reunidos no painel de provas. Cada elemento mostra a sua origem e se ainda é suficientemente recente para ser válido.
Sara analisa o painel antes de a sala reunir.
honestas · provas de decisão · a bandeja de provasDados de exemplo

A bandeja de provas. Nove elementos, cada um indicando a sua origem e a sua antiguidade face ao limite definido. O que falta está discriminado, não deixado em branco.Dados de exemplo - 04 · Sala de decisão
Pagar na totalidade ou deduzir por beneficiação?
Um lugar de IA defende o pagamento na totalidade. Outro defende uma dedução por beneficiação. O contraditor levanta a questão da cobertura de 2023 e do seu instalador, agora em insolvência. A Sara decide pagar na totalidade e abre um processo de recobro.
Sara Lindqvist preside. O segundo modelo concorda com a sua decisão.
honestas · salas de decisão · CLM-7741Dados de exemploRegularização · Sinistro 7741CLM-7741Decisão pelo responsávelParticipação inicialAdiantamento por contaProvasSalaPoderesSeladoResponsávelSara LindqvistResponsável de sinistrosIA · a favorPagar na totalidadeTempestade, fotografias, relatórioIA · contraBeneficiaçãoPainéis novos, especificação superiorContraditorA cobertura de 2023Instalador agora insolventeArgumentos contraOs novos painéis têm uma especificação superior à da cobertura antiga. Parte do custo pode constituir beneficiação.ContraditorA cobertura foi instalada em 2023 por uma empresa agora em administração judicial. A respetiva garantia pode cobrir parte deste valor. Questionar antes de pagar na totalidade.Sara LindqvistPagar na totalidade, mais 930 000 £. Os painéis antigos já não são fabricados, pelo que a substituição por equivalente não é possível. Solicitar aos administradores de insolvência a garantia de 2023 e abrir um processo de recobro.Segundo modelo: concorda com a decisão. Nada é emitido até que ambos concordem.
- 05 · Alçada
Verificada antes de assinar.
O HONESTAS calcula o que este ato compromete face à alçada dela para sinistros da Tempestade Ashling. Todas as verificações são aprovadas, pelo que pode assinar. Se tivesse falhado, o sinistro teria seguido para a pessoa indicada na regra de escalonamento.
Priya Raman registou os poderes. Ela própria não os pode utilizar.
honestas · provas de decisão · com poderes para decidir?Dados de exemplo

Tem alçada para decidir? A Sara pode comprometer mais 930 000 £ em sinistros da Tempestade Ashling e manter-se dentro do seu limite de 5 000 000 £. Nove verificações, por ordem, antes de alguém assinar.Dados de exemplo - 06 · Selado
Assinado, selado e enviado ao ressegurador.
A Sara assina com a sua passkey. Ambas as decisões seguem num único Passaporte de Decisão, enviado ao ressegurador com uma ligação temporária. Qualquer pessoa com a ligação pode verificá-lo, sem necessidade de conta.
A Kelling Reed, o ressegurador do layer, verifica-o do seu lado.
honestas · provas de decisão · passaporteDados de exemplo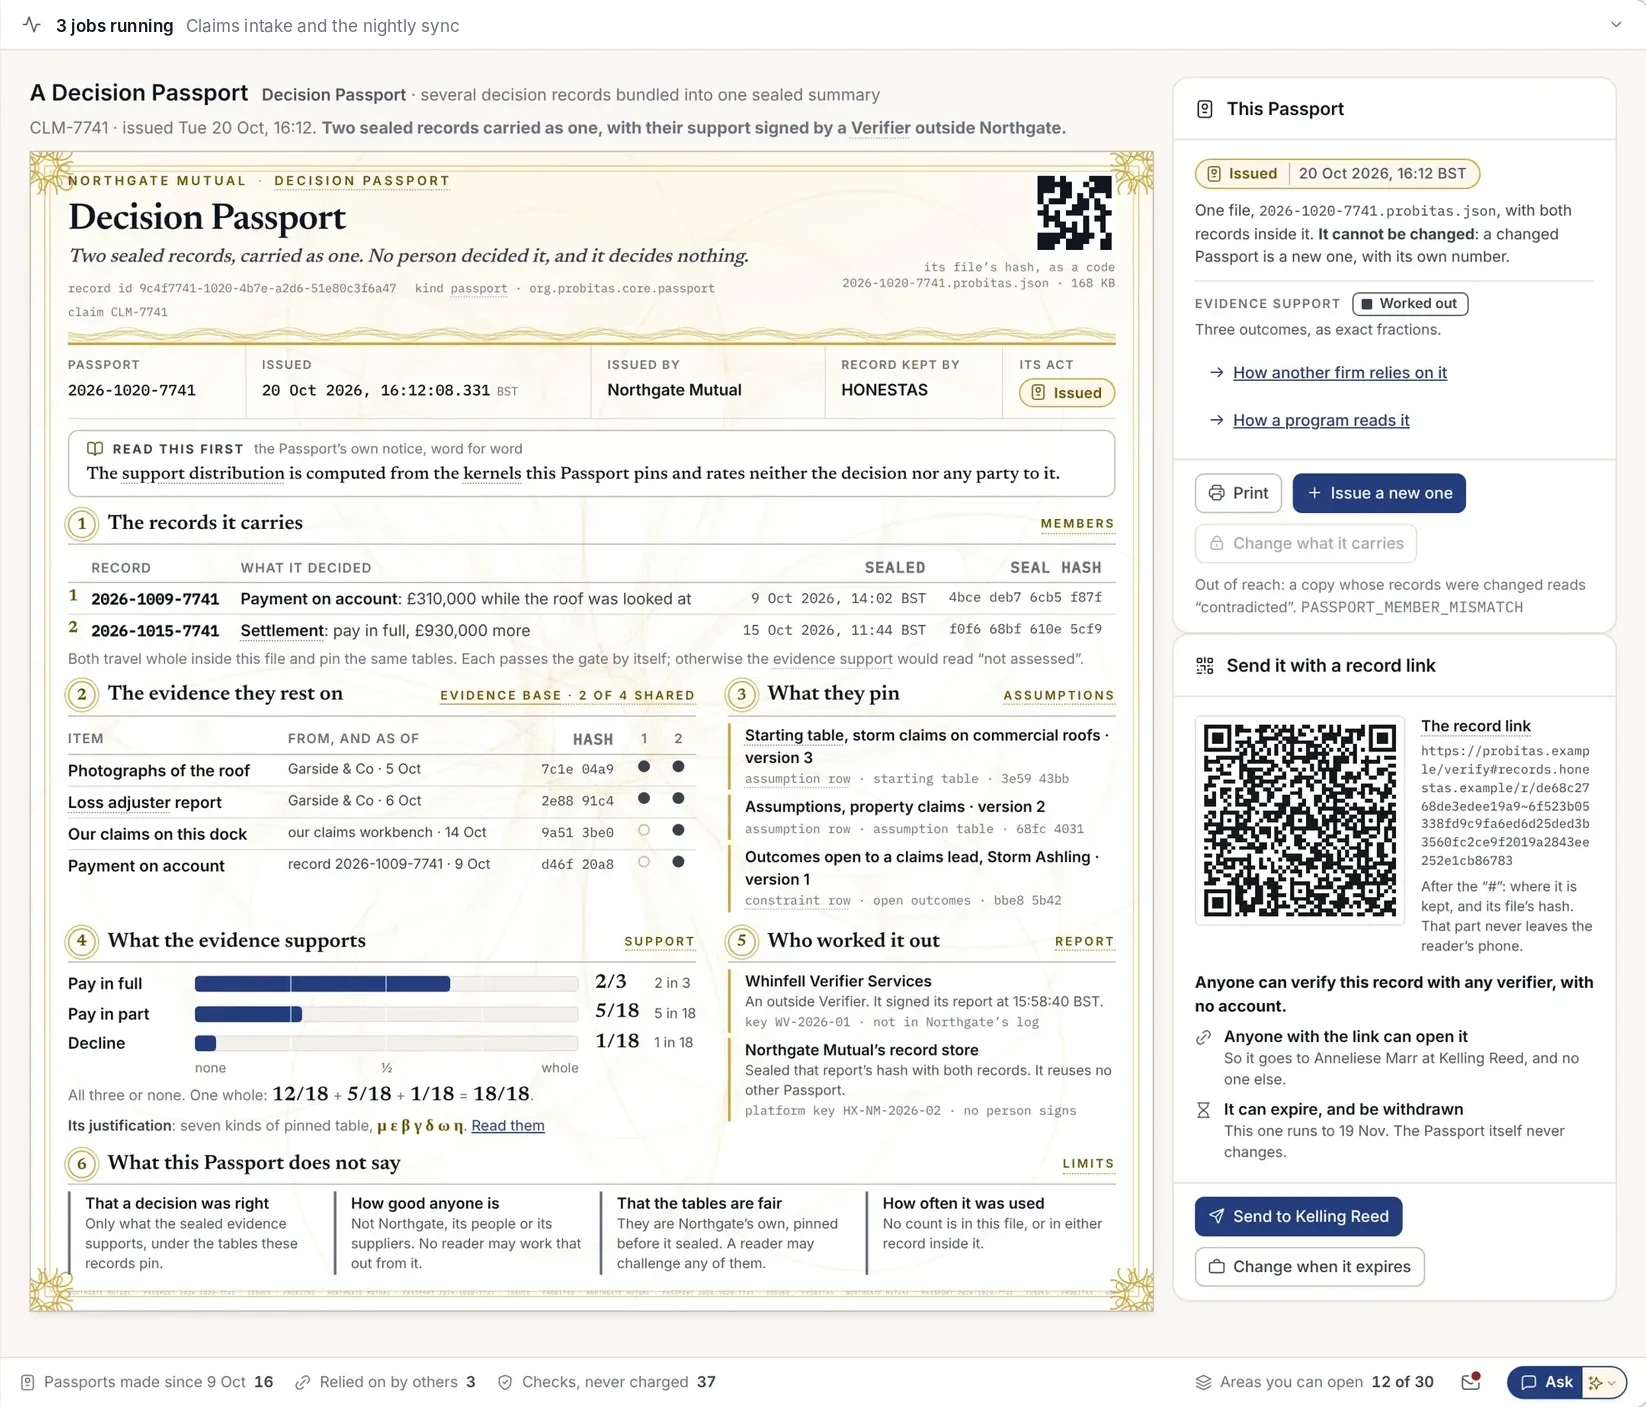
Duas decisões, um Passaporte. O adiantamento por conta e a regularização final, com as provas em que assentam e o que o Passaporte não diz.Dados de exemplo
- Segurado
- Harbourline Cold Store
- Autor da chamada
- Rita Okon
- Evento
- Tempestade Ashling · 2 out.
- Corretor
- Tollard
- Cobertura
- Edifícios, tempestade
- Também
- Perdas de exploração
- Franquia
- £250,000
- Estado
- Coberto até ao momento
A primeira estimativa é superior a £500.000, pelo que o sinistro segue para uma sala de decisão coordenada por Sara Lindqvist, responsável de sinistros.
Aberto a partir da transcrição da chamada. Nada foi decidido.
- Montante
- £310,000
- Para
- Harbourline Cold Store
- Porquê agora
- A mercadoria tem de se manter refrigerada
- Solicitado por
- Sara Lindqvist
Pagámos £310.000 por conta para que possa manter a sua atividade. Esta não é a nossa proposta final. Voltaremos a entrar em contacto assim que o perito entregar o relatório.
Segundo modelo: concorda com a decisão. Nada é emitido até que ambos concordem.
Mapeado face às regras para automóvel, habitação e linhas comerciais.
Cada registo selado está associado aos artigos a que ajuda a responder, para que a prova esteja pronta antes de o supervisor a pedir.
- Solvency IIDiretiva 2009/138/CE, alterada pela Diretiva (UE) 2025/2Governação, gestão de risco e provisões técnicas que consegue explicar. As regras revistas aplicam-se a partir de 30 de janeiro de 2027.
- Distribuição de SegurosDiretiva (UE) 2016/97 (IDD), Art. 17.º e 25.ºAtuar de forma honesta, correta e no melhor interesse do cliente, com governação e supervisão de cada produto que comercializa.
- DORARegulamento (UE) 2022/2554Risco de TIC, comunicação de incidentes e registo de prestadores terceiros de serviços de TIC, aplicável desde 17 de janeiro de 2025.
- GDPRRegulamento (UE) 2016/679, Art. 22.ºUm lesado pode pedir que uma pessoa reveja uma decisão tomada exclusivamente por meios automatizados. No HONESTAS, uma pessoa identificada assina cada decisão.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 e 81/2025Informação clara e tratamento equitativo para clientes na Irlanda, aplicável a partir de 24 de março de 2026.
- Price walking, IrlandaInsurance Requirements Regulations 2022Nenhuma renovação de seguro automóvel ou habitação com preço superior ao preço equivalente de primeira renovação, e revisão anual da tarifação. Desde 1 de julho de 2022.
- Práticas de tarifação, Reino UnidoFCA ICOBS 6B (PS21/5)Preço de renovação de seguro habitação ou automóvel não superior ao preço equivalente para novos negócios. Desde 1 de janeiro de 2022.
- Consumer Duty e sinistros, Reino UnidoFCA PRIN 2A e ICOBS 8.1.1RBons resultados e valor justo para clientes de retalho desde 31 de julho de 2023, e sinistros geridos de forma célere e justa.
Não constitui aconselhamento jurídico. A certificação e os pareceres jurídicos permanecem entre si e os seus consultores.
Aprofundar
Veja-o nos seus próprios sinistros.
Traga um tipo de sinistro, como quebra isolada de vidros, danos por água ou um sinistro comercial de tempestade. Executamo-lo desde a participação do sinistro até à regularização selada.