

Um sinistro espera mais tempo onde ninguém tem a certeza de quem o pode decidir.
O HONESTAS encaminha cada sinistro para um responsável com poderes de decisão no próprio dia em que dá entrada. O que já é claro é pago por conta. O que é contestado é fundamentado numa sala de decisão. A regularização é assinada por uma pessoa identificada e selada com os respetivos motivos.
Os sinistros de danos materiais são regularizados em meses. Os sinistros com danos corporais demoram anos.
Quanto mais tempo dura um sinistro, maior é a parte do seu custo absorvida pelo processo em vez de ir para o cliente. Grande parte da espera não resulta do trabalho em si. É um processo parado enquanto se descobre quem tem poderes para o decidir e do que precisa primeiro.
Fonte: Central Bank of Ireland, Base de Dados Nacional de Informação de Sinistros (NCID), Relatório de Seguro Automóvel Particular n.º 8, publicado a 20 de outubro de 2026. Ano de regularização de 2025.
Defina primeiro quem decide. Depois pague o que é claro.
Os mesmos quatro passos aplicam-se a todos os sinistros em que a IA intervém, desde um para-brisas estalado até um sinistro de património comercial.
Triagem para o decisor certo
Na primeira participação de sinistro (FNOL), a triagem lê a participação, a cobertura e o montante provável, e encaminha o processo para uma sala cujo responsável detém poderes suficientes para o decidir. Nenhum processo fica à espera de ser escalado mais tarde.


Pagar o que é claro, por conta
A parte que ninguém contesta é paga de imediato, como pagamento por conta com a sua própria fundamentação. Acima do seu limite de competência, uma segunda pessoa tem de aprovar antes de o dinheiro ser movimentado.
Debater o restante na sala
Os intervenientes de IA apresentam os argumentos a favor e contra, um oponente questiona a resposta e um segundo modelo independente volta a fazer os cálculos. Quem preside decide o que resta.


Regularizar e selar
Um gestor de sinistros identificado ou um responsável de sinistros assina a regularização. Todo o histórico é selado e o cliente é informado, em linguagem clara, do que foi pago e do que continua em aberto.




O sinistro, o montante e quem tem poderes para assinar.
Estes são ecrãs do HONESTAS, apresentados com dados de exemplo da Northgate Mutual, uma organização fictícia.
Saída de fundos, parcela a parcela
Cada parcela de um pagamento tem a sua própria justificação e o seu próprio registo. A última verificação antes da saída dos fundos incide sobre os dados bancários, porque é aí que se esconde a fraude nos pagamentos.
- Um adiantamento por conta já pago
- O saldo aguarda uma segunda validação
- A carta ao cliente indica o que continua em aberto


Verificado antes de qualquer assinatura
O HONESTAS calcula a alçada de quem assina a partir dos poderes que detém, do que já comprometeu e do limite aplicável, antes da assinatura. Uma decisão fora da sua alçada não pode ser selada.
- Cada verificação apresentada por ordem
- Acima do limite, é aberto um encaminhamento para nível superior
- Ninguém pode aumentar o seu próprio limite


O que a decisão analisa
Cada elemento em que a decisão assenta, a sua origem e a sua antiguidade face ao prazo limite. Tudo o que está em falta é identificado, para que um espaço em branco nunca passe por ausência de elementos em falta.
- Fotografias, relatório do perito averiguador, pagamentos
- Antiguidade de cada elemento face ao seu limite
- Documentos em falta identificados, indicando quem os deve entregar


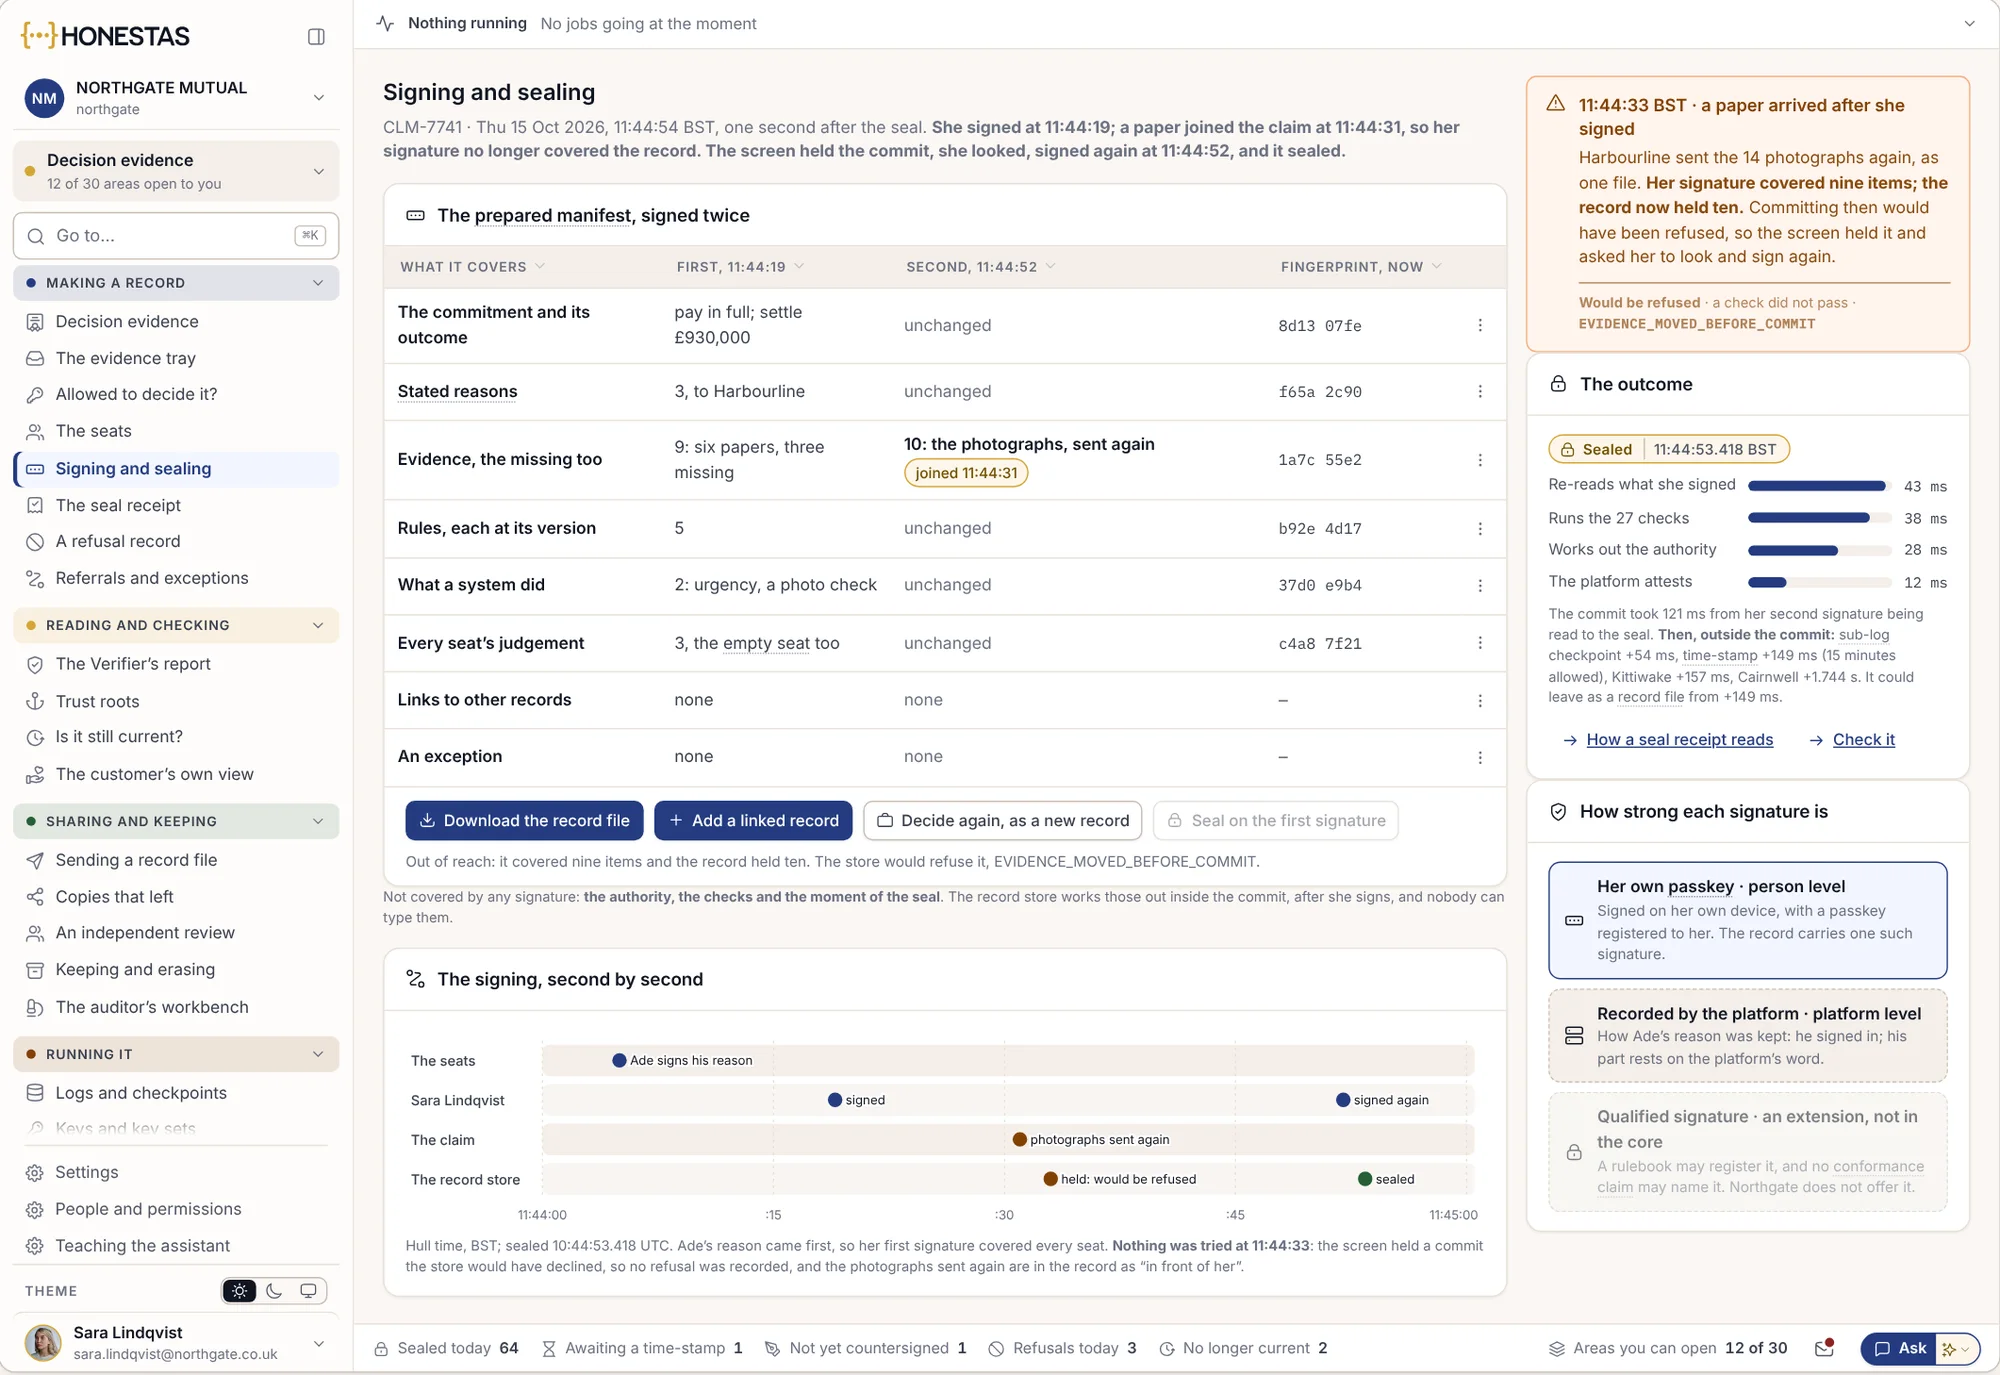
Uma assinatura para todo o processo
A assinatura abrange todos os documentos do registo. Se um documento der entrada depois de assinado, o selo aguarda e é-lhe pedido que volte a analisar o processo.
- Assinado com a sua própria chave de acesso
- Selado com um carimbo temporal externo
- Um documento tardio implica uma segunda análise
Meça o tempo de espera, a partir dos próprios registos.
Cada etapa de um sinistro deixa um registo selado e cronometrado. Estes são os indicadores que um diretor de sinistros acompanha, lidos diretamente a partir desses registos e não de um inquérito.
- Até ao decisor certo
- Horas desde a participação do sinistro até que um decisor com alçada suficiente assuma o processo.
- Primeiro pagamento
- Dias desde a participação do sinistro até ao primeiro adiantamento por conta.
- Transferências internas
- Quantas vezes um sinistro muda de gestor ou de decisor antes de ser regularizado.
- A aguardar decisão
- Dias em que um sinistro permanece parado, sem qualquer ação pendente além de aguardar que alguém decida.
- Encaminhamentos para nível superior
- Sinistros encaminhados para nível superior porque o gestor não tinha alçada para assinar, e o tempo de espera de cada um.
- Canal de regularização
- A proporção de sinistros de danos corporais regularizados diretamente, através do Injuries Resolution Board ou em contencioso.
- Reabertos
- Regularizações reabertas na sequência de uma reclamação ou de uma decisão do provedor.
Sinistros mais rápidos, na prática.
Temos de substituir o nosso sistema de gestão de sinistros?
Não. O HONESTAS lê os dados diretamente do Guidewire ClaimCenter, do Duck Creek Claims ou do vosso próprio sistema, tal como estão. As provisões e os pagamentos regressam através de uma etapa verificada e registada, nunca como uma atualização direta.
Quem decide um sinistro?
Uma pessoa identificada e com alçada para o decidir. Os intervenientes de IA argumentam a favor e contra e um segundo modelo verifica a resposta, mas nenhum sinistro é recusado apenas por um modelo.
Podemos pagar parte de um sinistro antes de o restante ser regularizado?
Sim. Cada pagamento por conta tem a sua própria justificação e registo. Acima do limite que definir, uma segunda pessoa tem de dar o seu acordo antes da movimentação dos fundos.
O que vê o cliente?
Uma carta ou mensagem, aprovada por uma pessoa, que indica o que foi pago, o que continua em aberto e quais os passos seguintes. Um pagamento sem explicação parece uma proposta final, pelo que a explicação é obrigatória.
Funciona para um TPA que gira sinistros de várias seguradoras?
Sim. Cada seguradora mantém as suas próprias alçadas, regras e registos selados, e o gestor de sinistros vê quais as regras da seguradora aplicáveis a cada sinistro.
Aprofundar
Traga o sinistro que esperou mais tempo.
Traga um tipo de sinistro, como danos próprios em automóvel ou danos por água. Mostrar-lhe-emos quem o presidiria, o que seria pago por conta e como é selado.