

Detete a rede de fraude cedo. Trate cada cliente de forma justa.
No HONESTAS, os sinais de fraude apontam e uma pessoa decide. A análise de ligações traça um padrão enquanto ainda é pequeno. Cada sinistro é decidido por si só. A vigilância ou a recolha de dados adicionais é autorizada antes de começar, para que o processo de investigação especial (SIU) se sustente quando é contestado.
A fraude é vasta e organizada. Tal como o são as contestações à forma como foi detetada.
A fraude detetada é apenas parte do custo. Uma investigação pode encontrar o dinheiro e, ainda assim, falhar se ninguém conseguir provar que foi lícita, proporcional e justa para o cliente. Os clientes genuínos também pagam quando um modelo retém o seu sinistro e ninguém explica porquê.
Fontes: Association of British Insurers, fraude detetada em 2024 · Insurance Europe, A European approach to countering insurance fraud.
O modelo aponta. Uma pessoa decide.
O combate à fraude passa pelas mesmas salas, verificações e selos que qualquer outra decisão de sinistro, com mais uma regra: nada é recolhido antes de ser autorizado.
Os sinais apontam
Regras, modelos, análise de ligações e redação semelhante levantam indicadores, cada um com a sua origem. Não existe uma pontuação única e nenhum sinistro é recusado apenas por um modelo.
Uma pessoa assinala
A gestora de sinistros vê os argumentos a favor e contra o cliente e decide se encaminha o caso. O sinistro não abranda enquanto ela o faz. Reter um pagamento é uma decisão distinta, com um motivo que pode ser comunicado ao cliente.


Autorizar, depois recolher
Vigilância, pesquisas em fontes abertas ou pedidos de dados adicionais exigem o registo da sua necessidade e proporcionalidade, bem como a assinatura de alguém com competência, antes de qualquer recolha. As recusas ficam no processo. Os dados expiram na sua data de conservação.


Um processo que se sustenta
Cada sinistro num grupo é decidido por si só. O processo SIU é selado com o que foi recolhido, sob que autorização e o que foi apurado, para que possa ser apresentado a um tribunal ou provedor tal como estava.


O padrão, os motivos e o pagamento que aguarda.
Estes são ecrãs do HONESTAS, apresentados com dados de exemplo da Northgate Mutual, uma organização fictícia.
Porque é que isto é um grupo
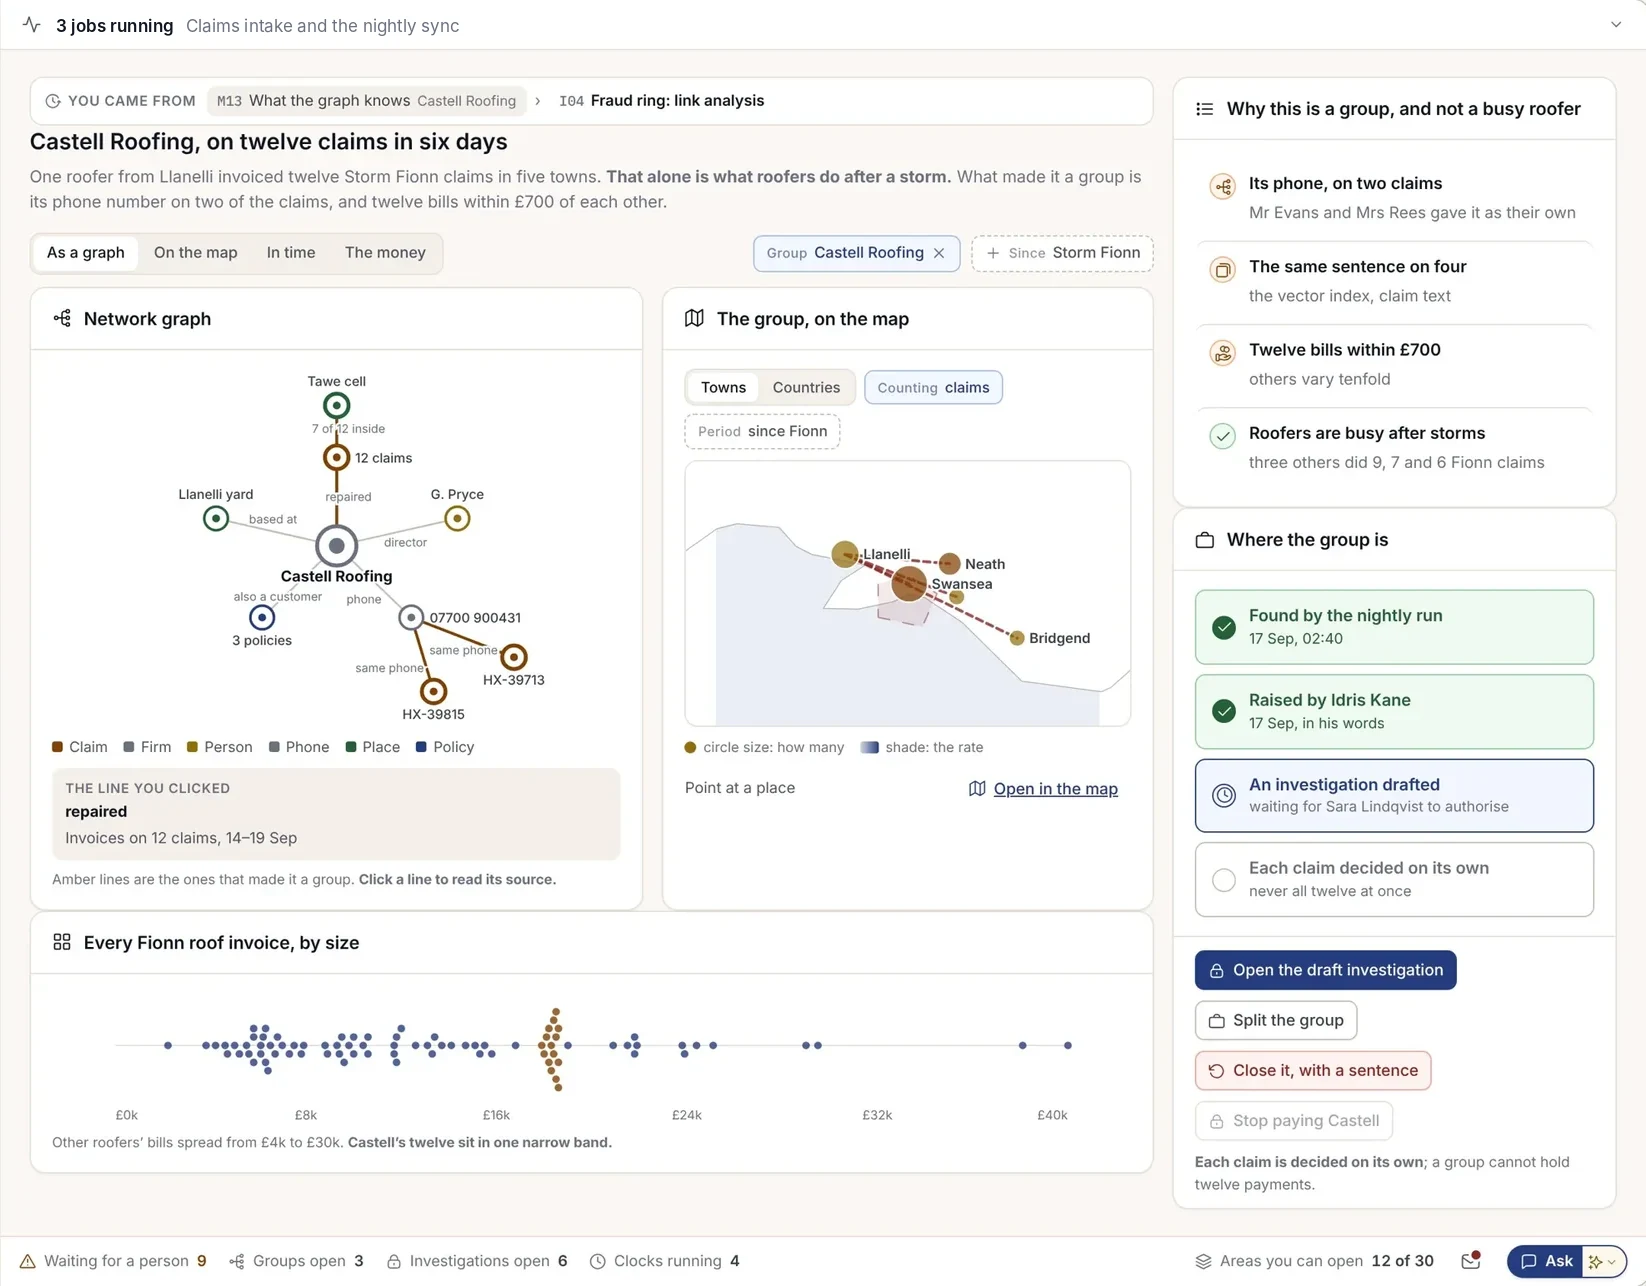
Um telhador em doze sinistros de tempestade em seis dias. Os telhadores têm muito trabalho após tempestades, pelo que o ecrã indica o que definiu o grupo e o que não definiu.
- As ligações que definiram o grupo, com fontes
- O grupo no mapa e no tempo
- Cada sinistro continua a ser decidido por si só
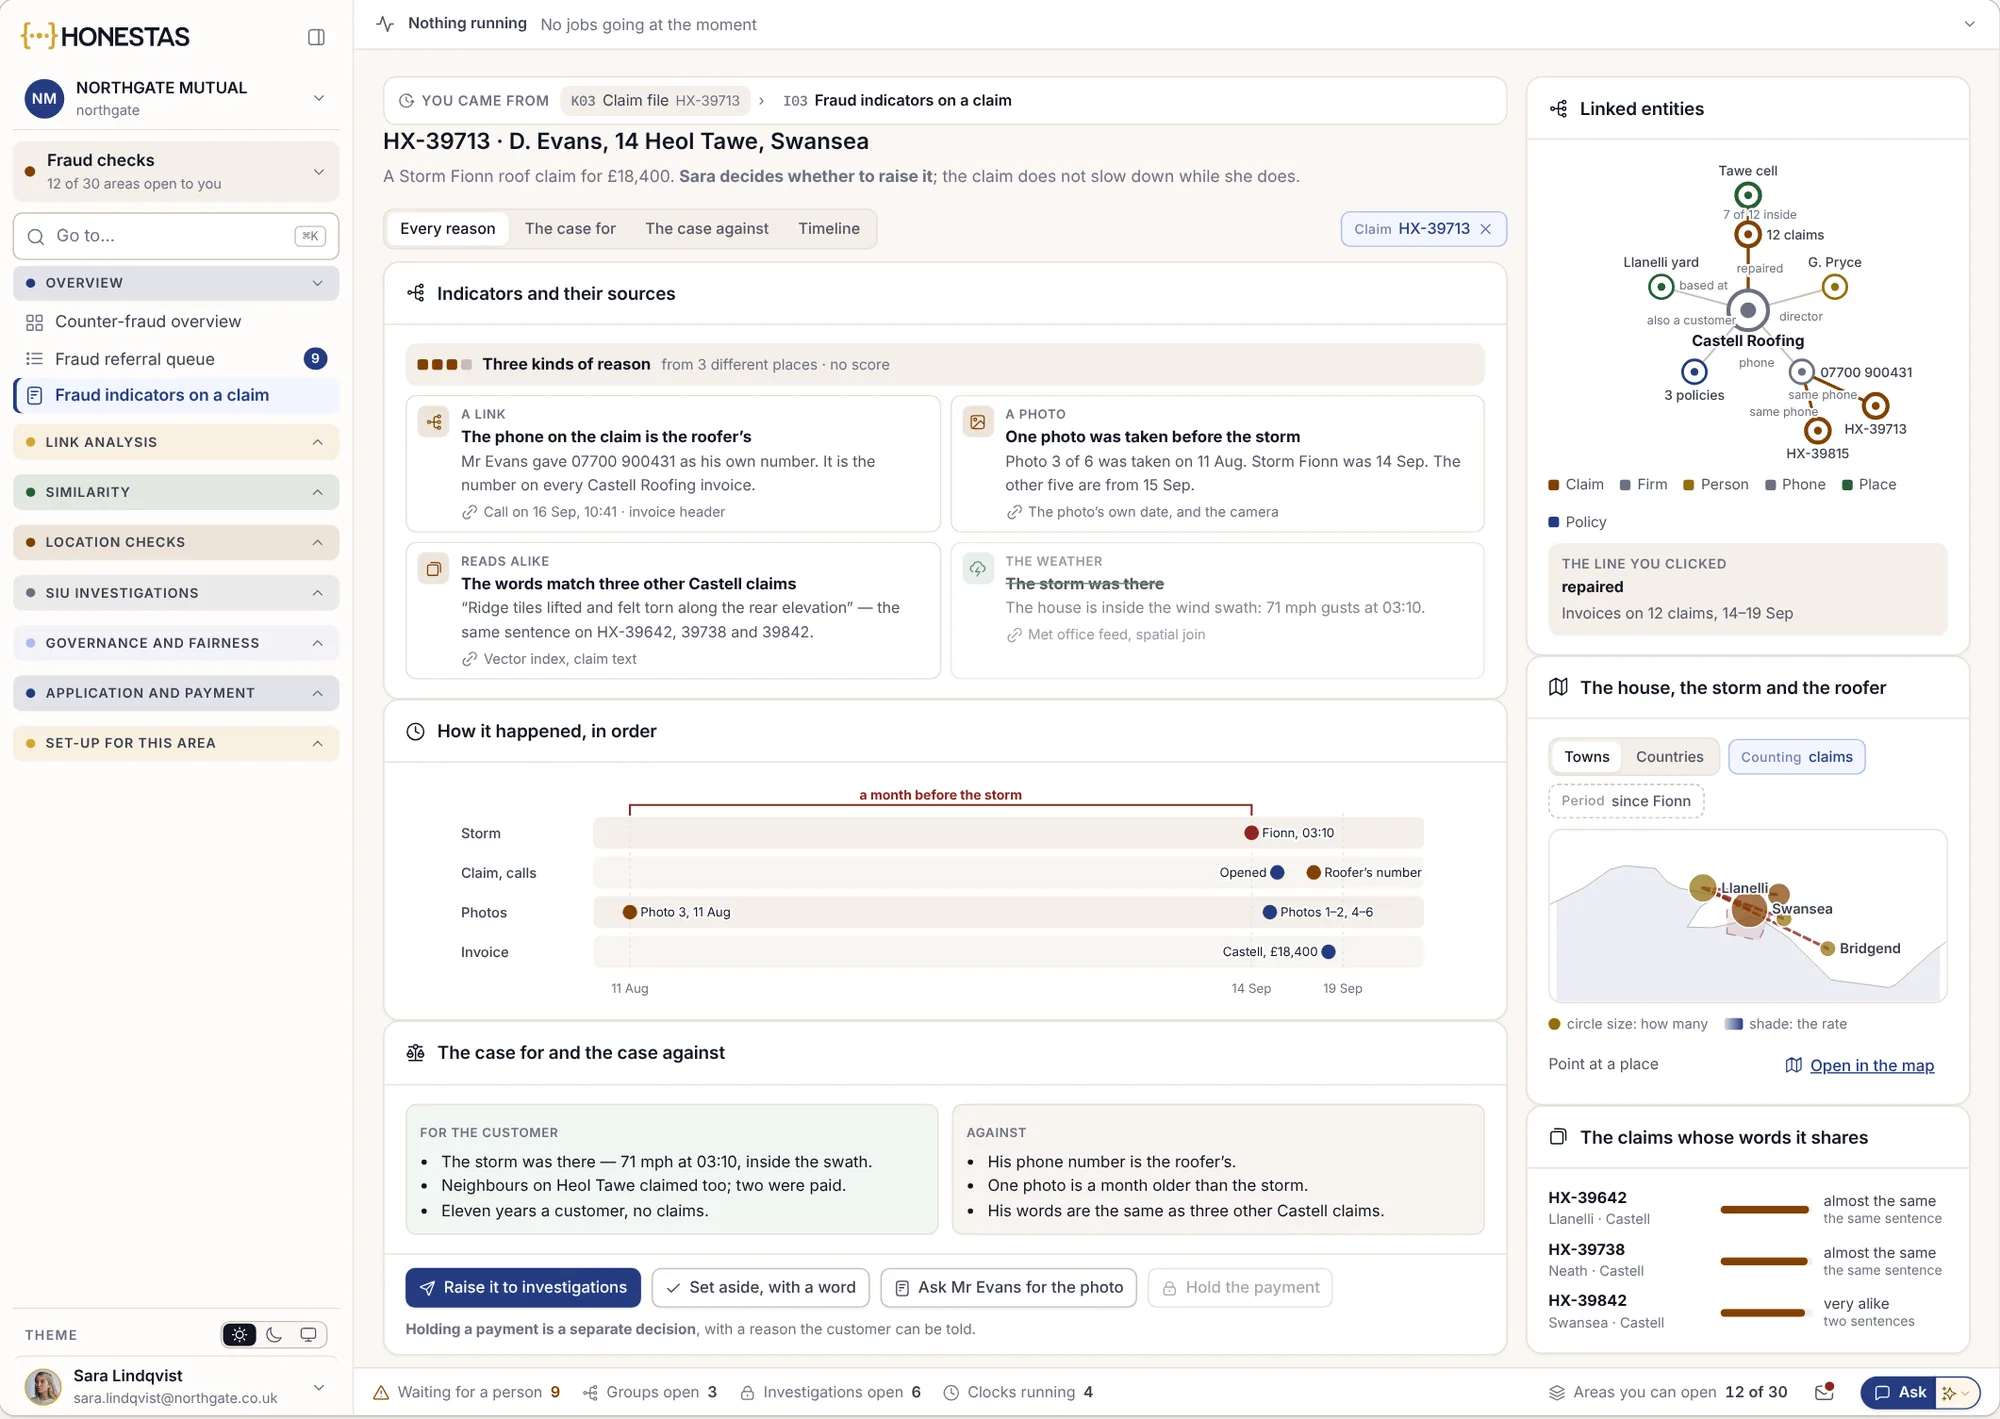
Os argumentos a favor do cliente, também
Cada indicador mostra a sua origem, lado a lado com os motivos pelos quais o sinistro pode ser genuíno. O gestor de sinistros decide se o assinala.
- Três tipos de motivos, sem pontuação
- Como aconteceu, por ordem
- Reter um pagamento é uma decisão distinta
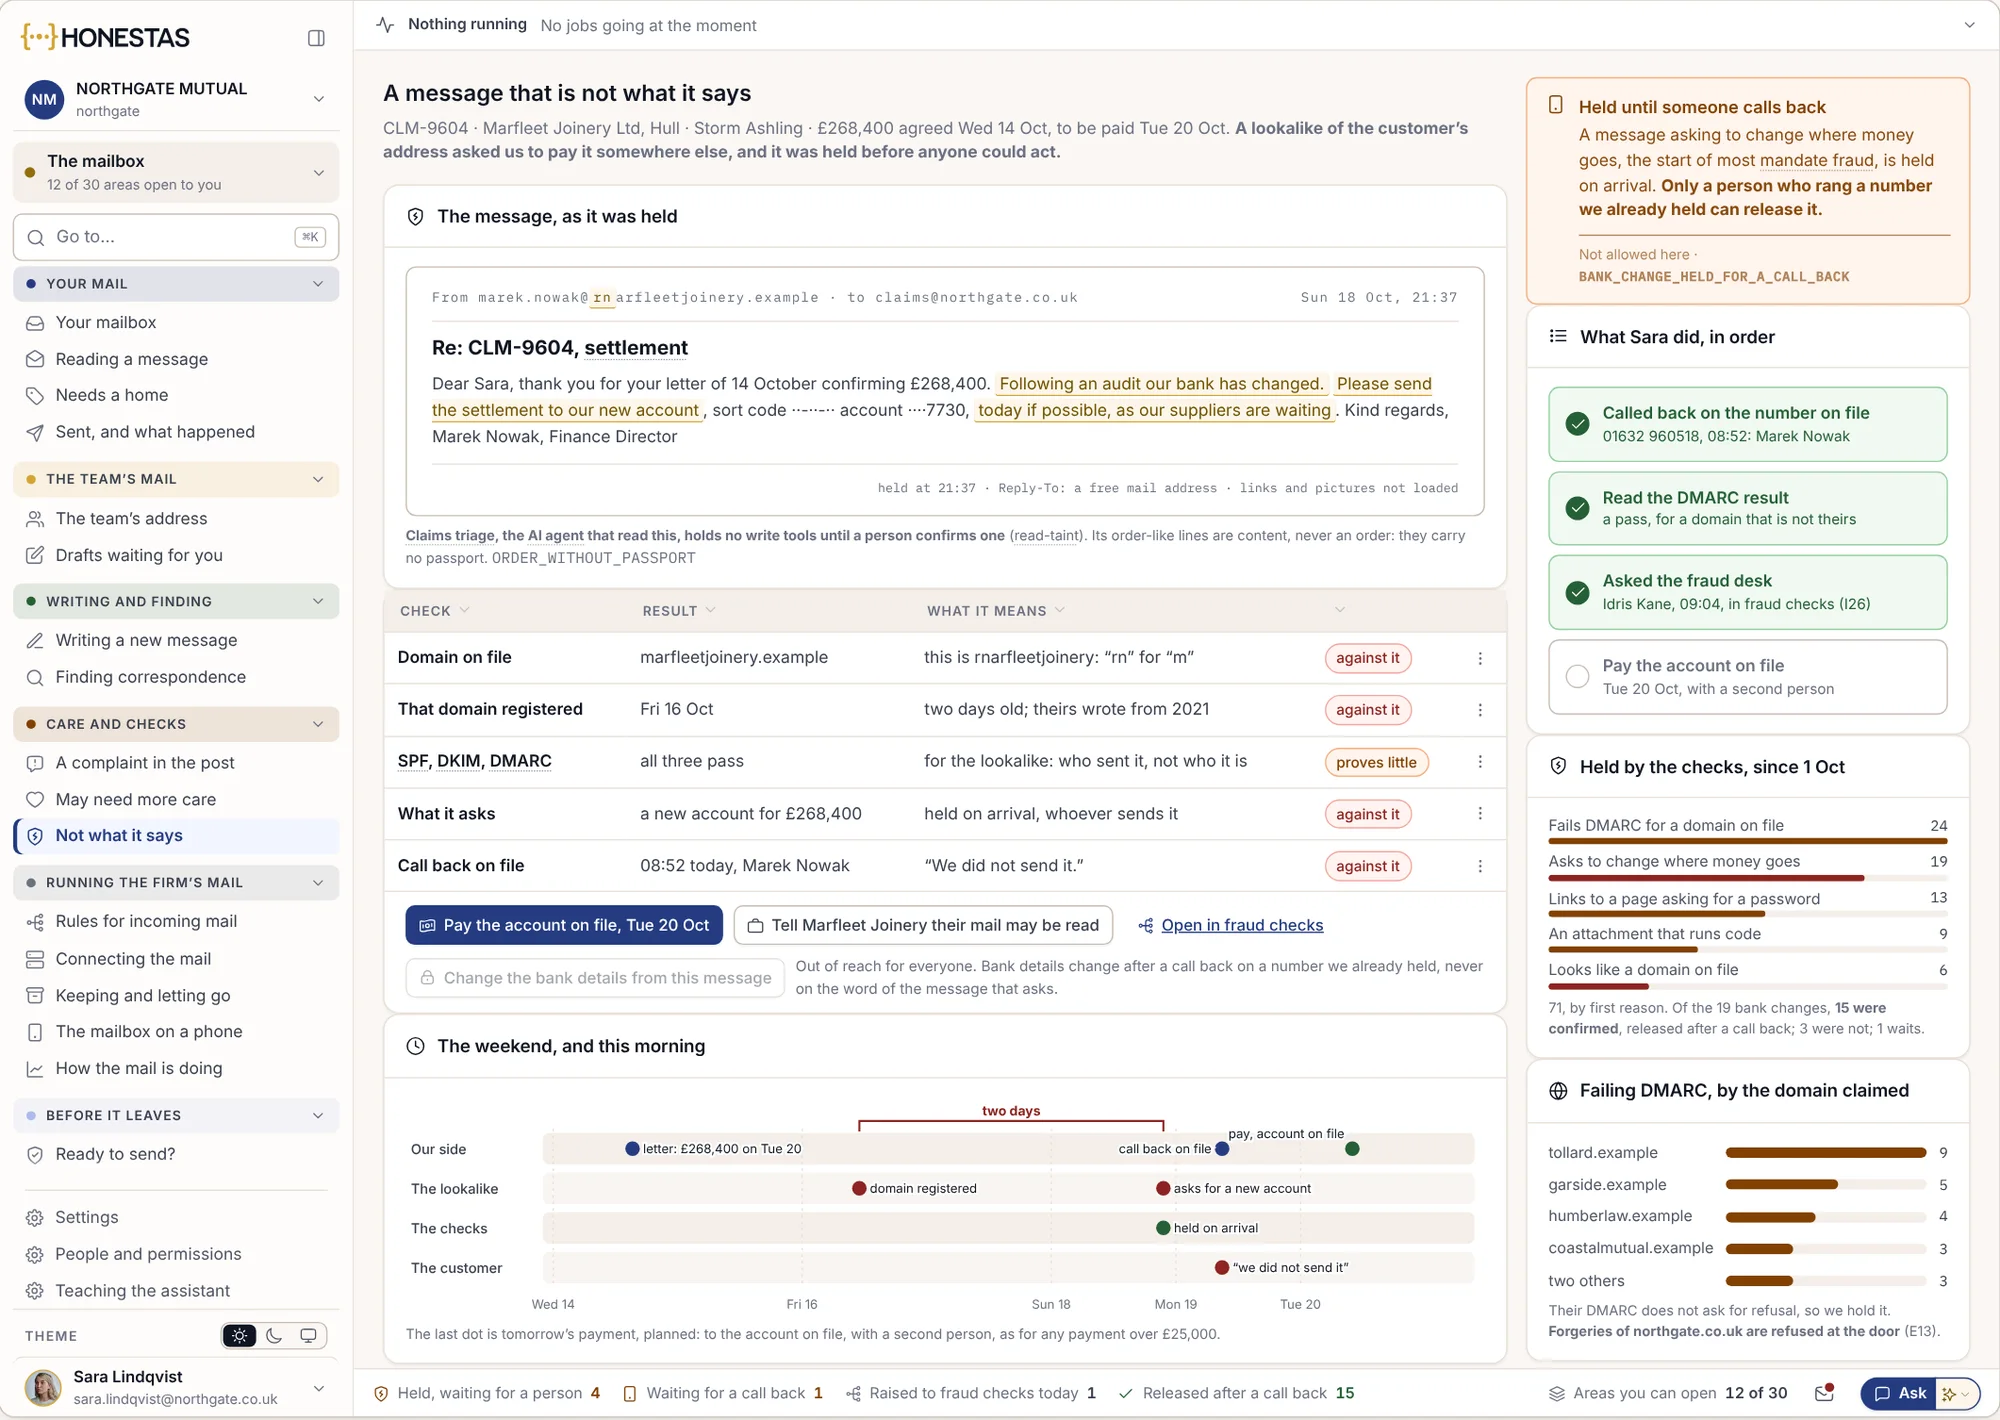
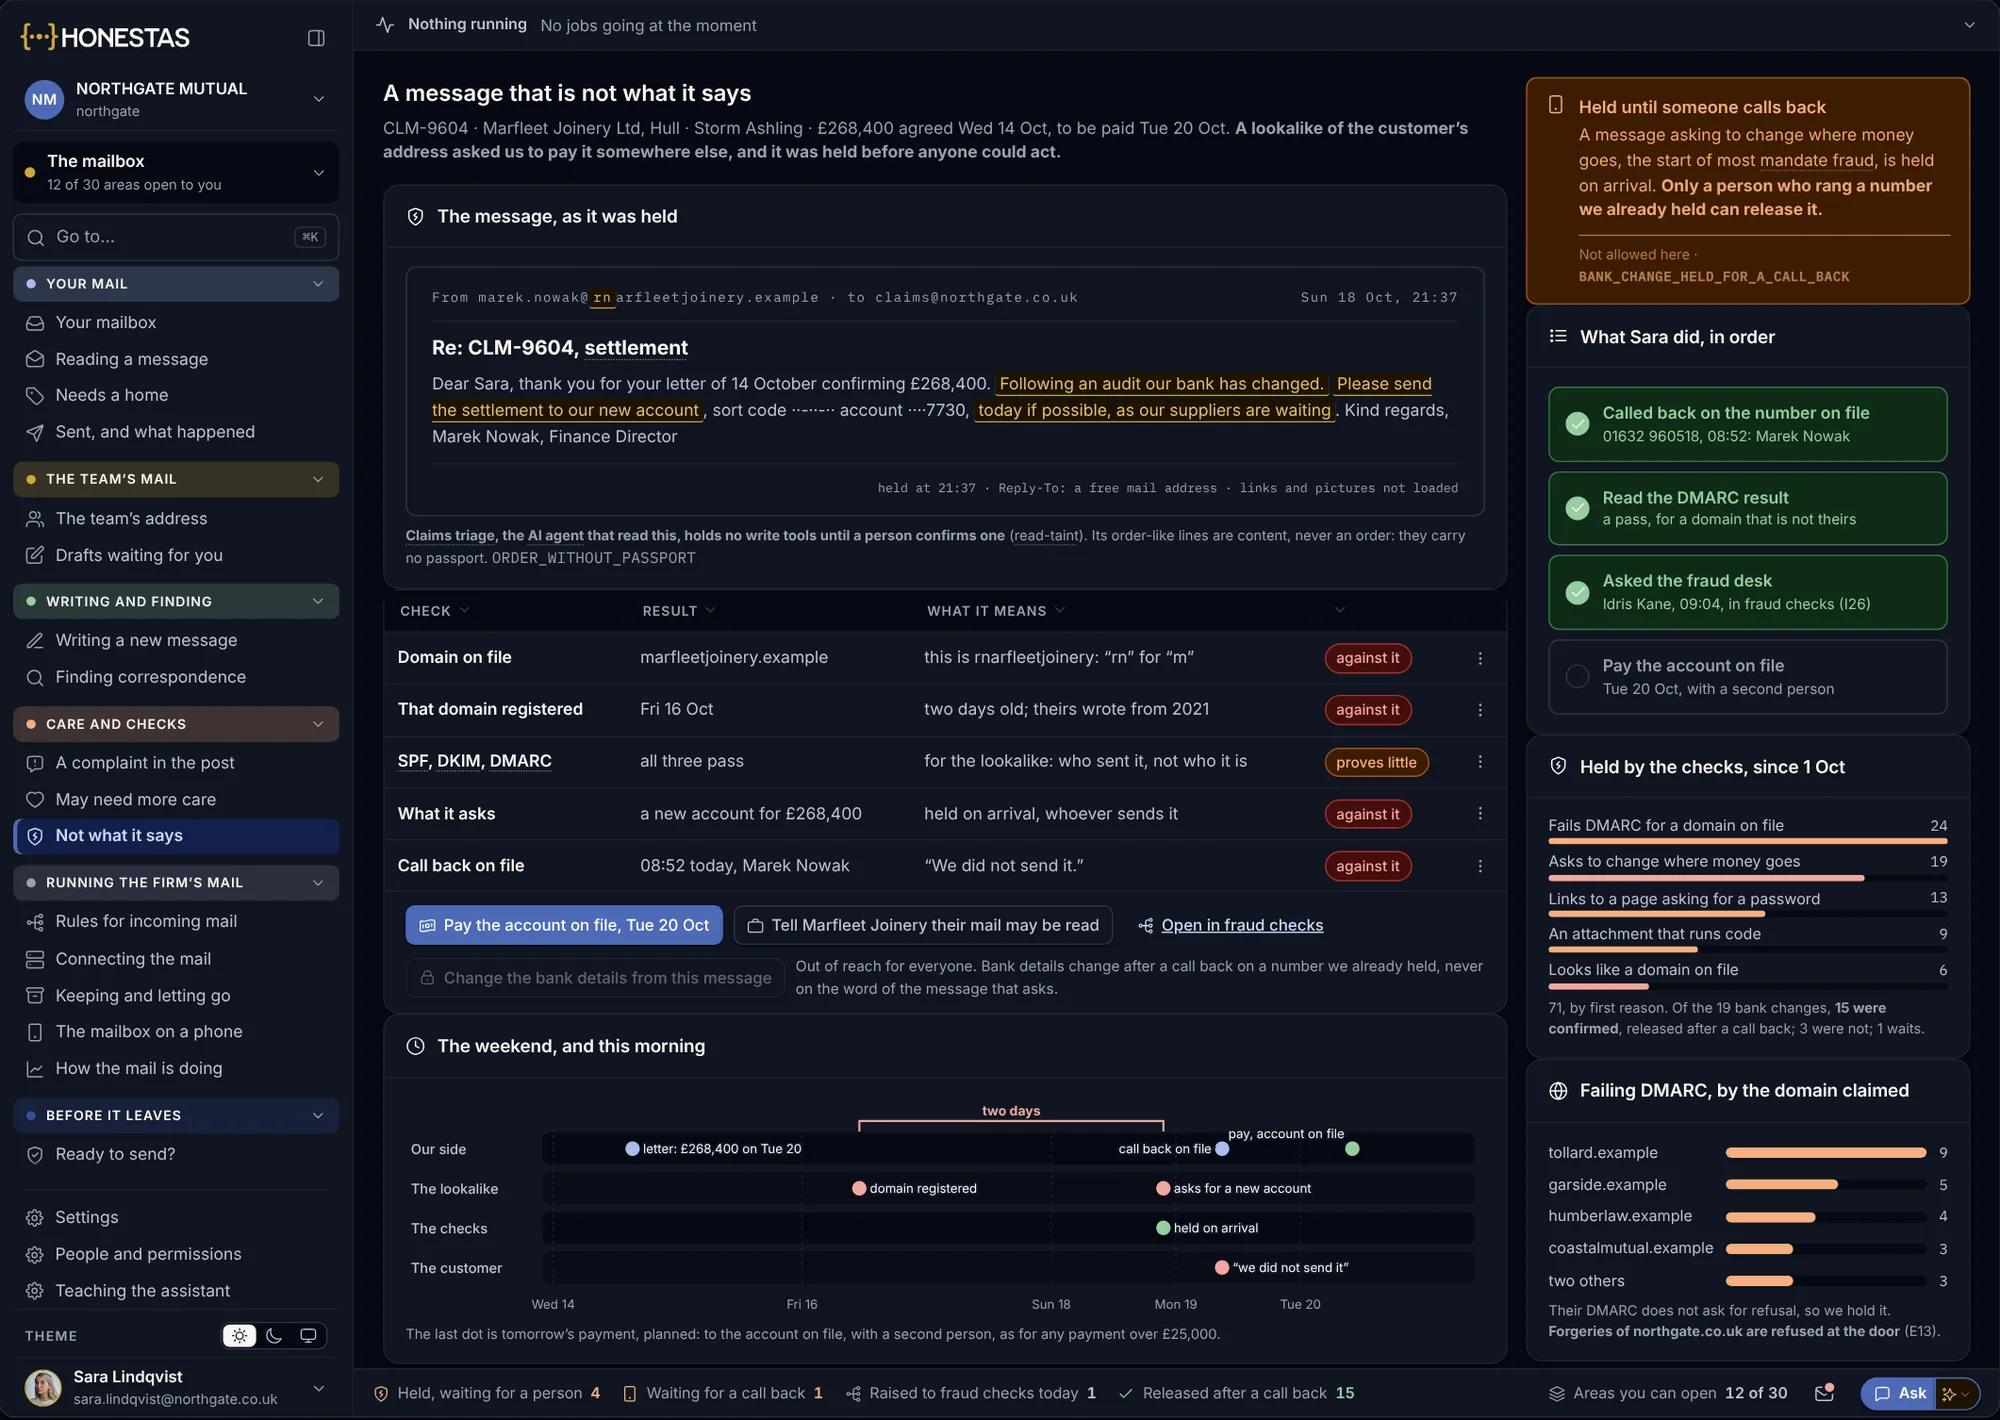
Um pedido para pagar noutra conta
Uma mensagem de um endereço semelhante pede que uma indemnização seja paga numa nova conta. É retida à chegada, e só uma pessoa que tenha ligado para um número já registado no processo a pode libertar.
- Cada verificação e o que significa
- Retido até alguém ligar de volta
- Pago na conta registada no processo
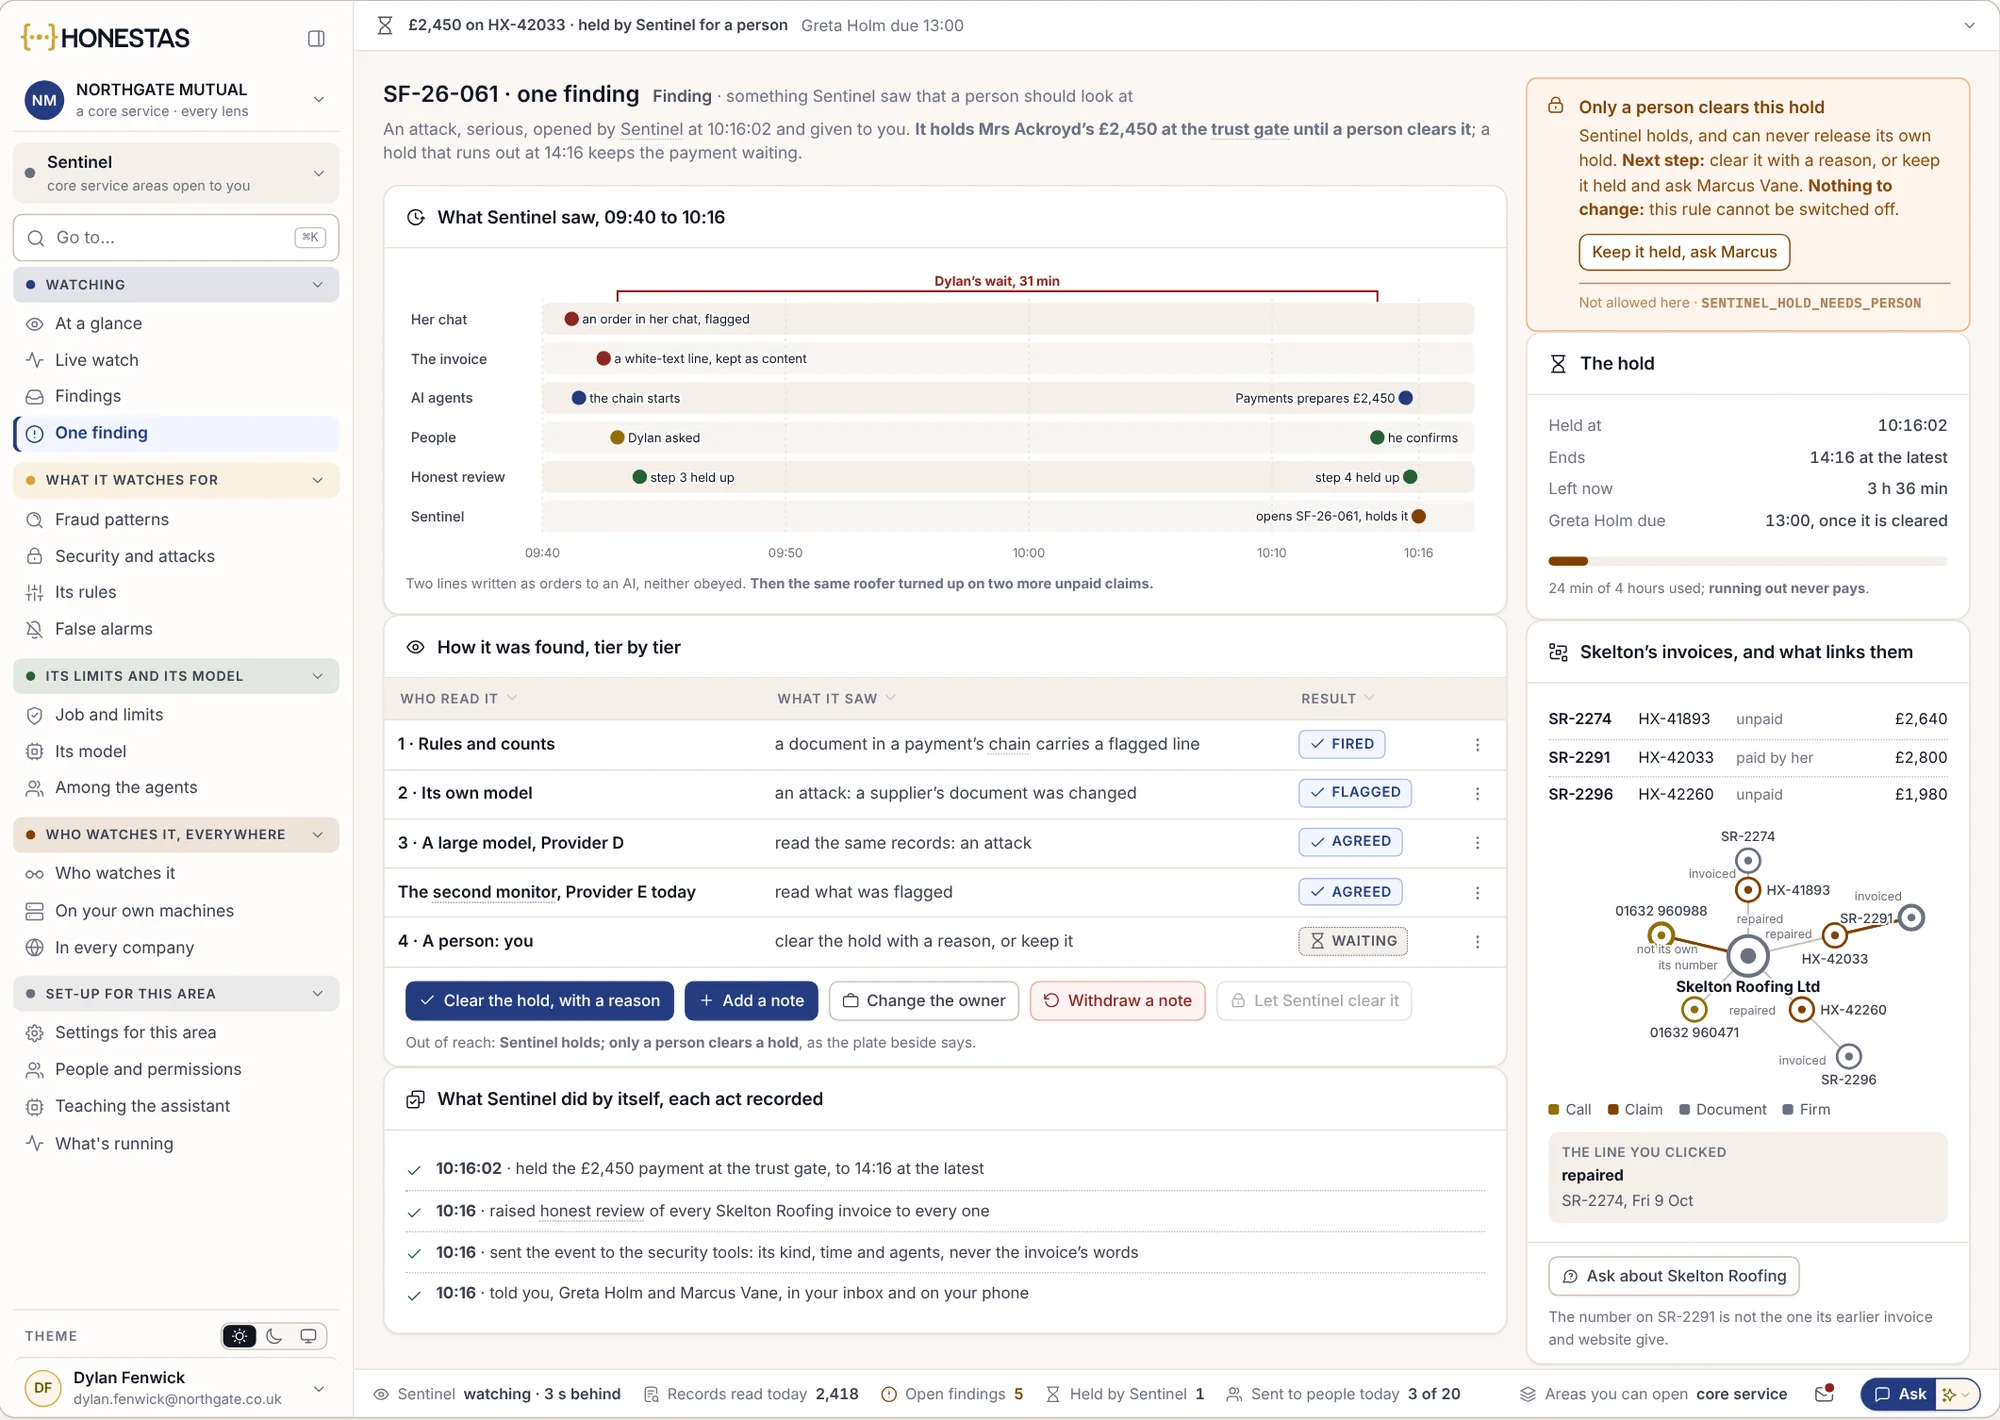
Retido até uma pessoa o autorizar
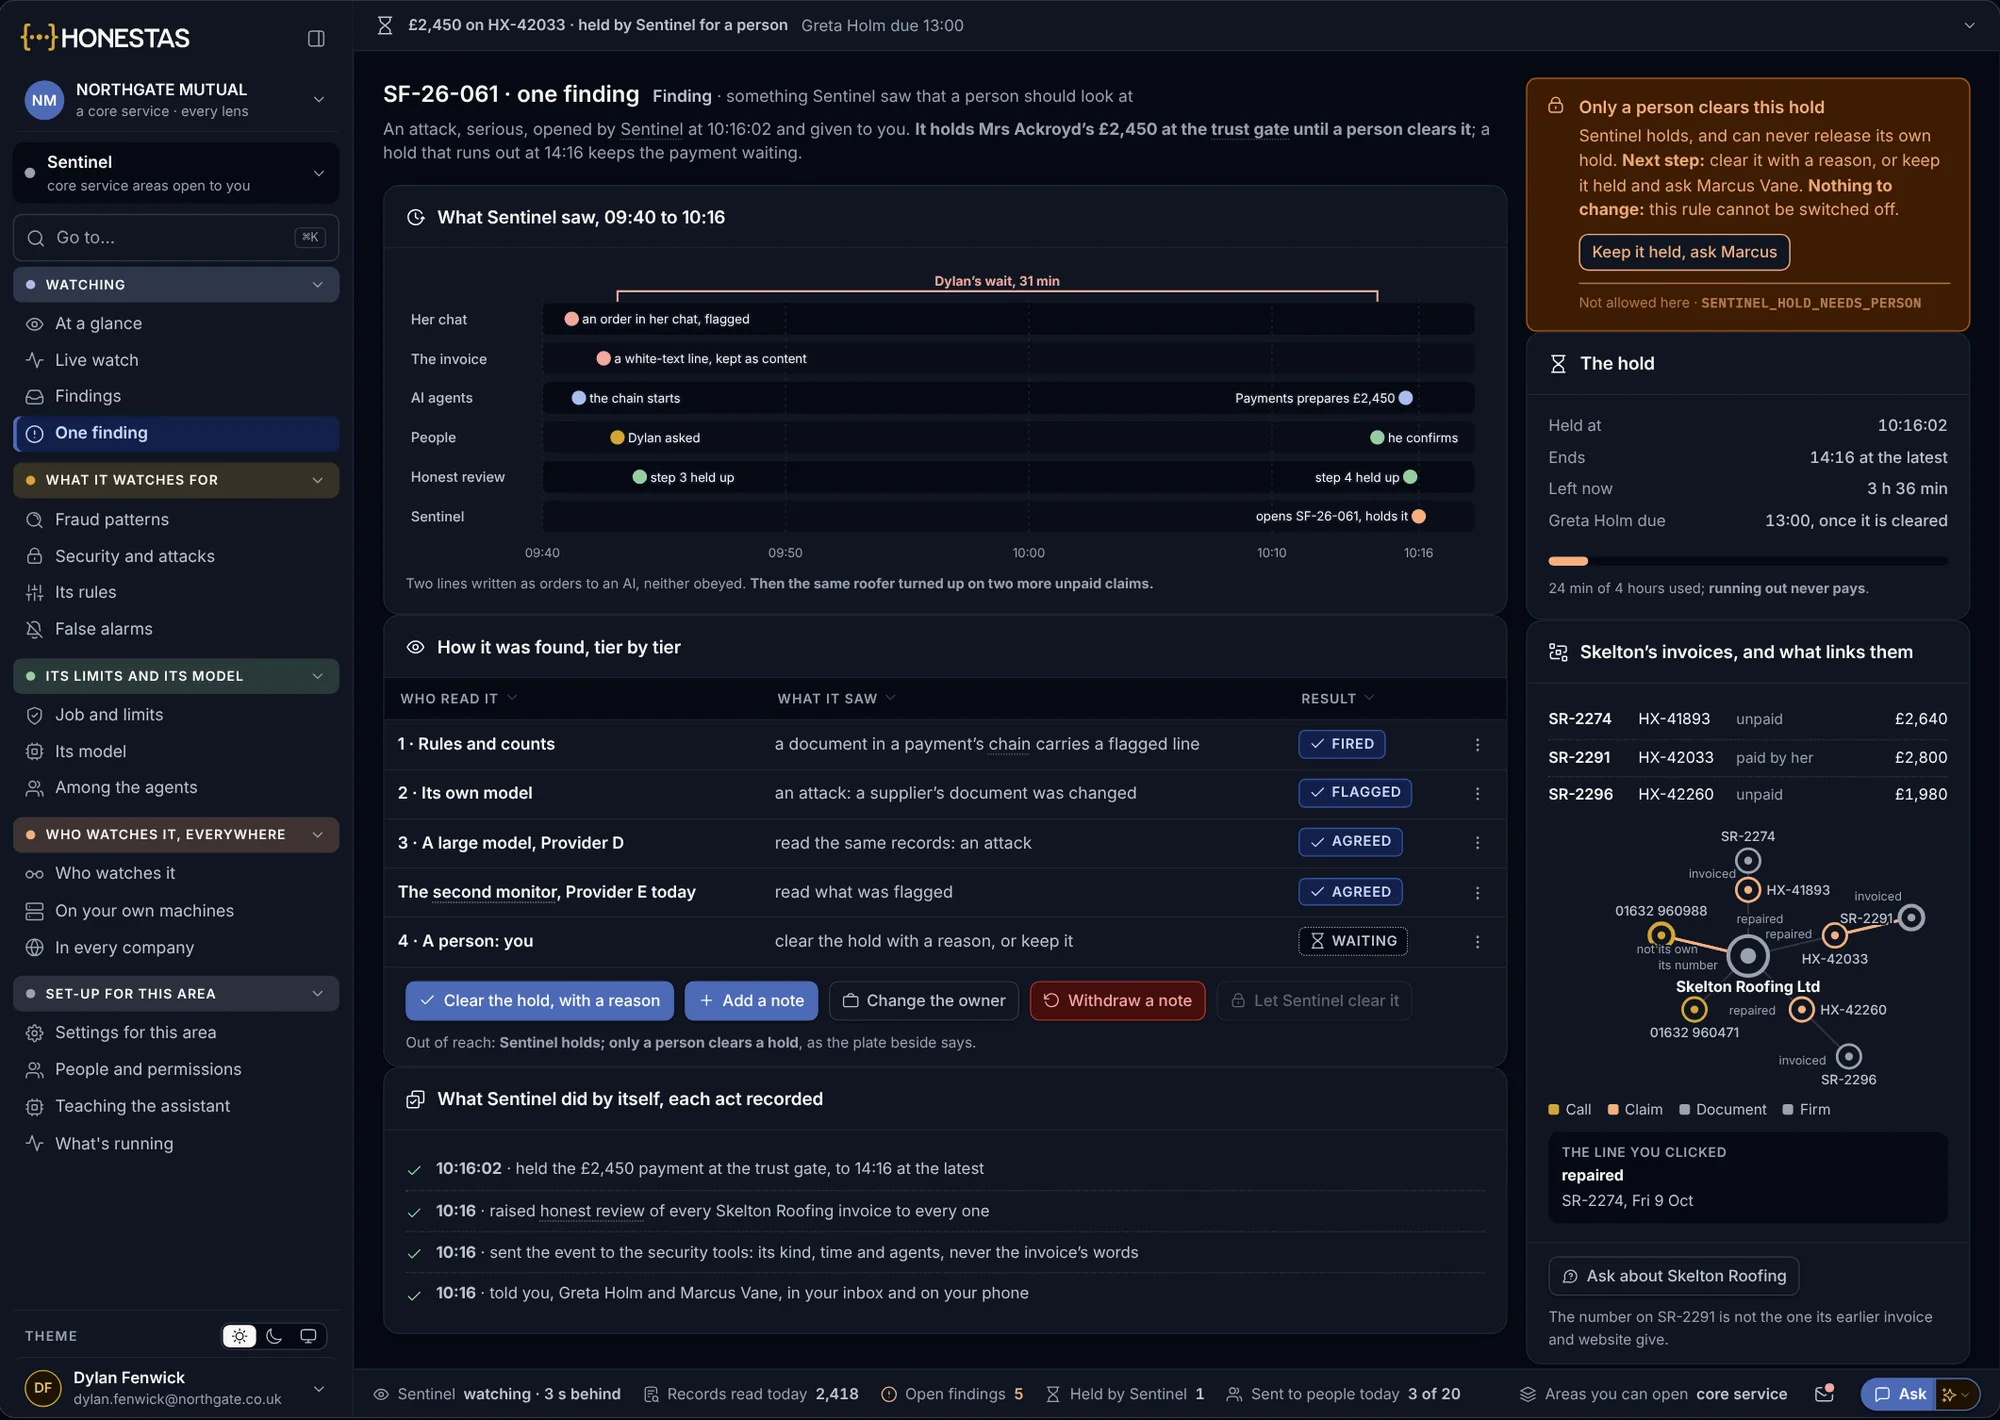
Quando uma fatura na cadeia de um pagamento parece incorreta, o pagamento aguarda na porta de controlo. Cada nível que a analisou é apresentado, e só uma pessoa pode levantar a retenção, indicando o motivo.
- O que foi visto, minuto a minuto
- Um segundo modelo independente concordou
- Uma retenção que expira nunca é paga
Detetado de forma justa, e demonstrado como justo.
Cada encaminhamento, autorização e recusa está ligado às regras que tem de cumprir, para que o processo possa ser seguido desde a regra até à prova.
- Artigo 22.º do RGPDRegulamento (UE) 2016/679Nenhuma decisão com efeitos jurídicos ou de forma similar significativamente afetada baseada exclusivamente no tratamento automatizado.
- Vukota-Bojić c. SuíçaTEDH, n.º 61838/10, 18 de outubro de 2016A vigilância secreta de uma lesada sem uma base legal clara violou o seu direito ao respeito pela vida privada.
- Consumer Protection CodeCentral Bank of Ireland, em vigor a 24 de março de 2026Tratamento equitativo dos consumidores, incluindo quando um sinistro é investigado ou recusado.
- Consumer DutyFCA PS22/9, desde 31 de julho de 2023Bons resultados para clientes de retalho, incluindo o apoio que recebem durante um sinistro.
Não constitui aconselhamento jurídico. Os pareceres jurídicos ficam entre a sua equipa e os seus consultores.
Meça o que foi detetado, e quem ficou retido.
Estas são as métricas que um diretor de antifraude acompanha, lidas diretamente dos próprios encaminhamentos, autorizações e decisões selados.
- Taxa de acerto de encaminhamentos
- A proporção de encaminhamentos que uma investigação confirma.
- Tempo até ao encaminhamento
- Dias desde o primeiro sinal num grupo até ao encaminhamento por uma pessoa.
- Clientes genuínos retidos
- Sinistros retidos para verificações de fraude e depois pagos na totalidade, e quanto tempo cada um aguardou.
- Autorizado primeiro
- A proporção de recolhas com necessidade e proporcionalidade assinadas antes de começarem.
- Conservação
- Dados de investigação eliminados na sua data de conservação.
- Contestações procedentes
- Recusas por fraude revertidas após reclamação, pelo provedor ou em tribunal.
- Recuperado
- Indemnização poupada ou recuperada por dia de investigador.
Antifraude, na prática.
É um modelo que decide se um sinistro é fraudulento?
Não. Os sinais apontam e uma pessoa decide se encaminha, retém ou recusa. Uma recusa por fraude é presidida, verificada por um segundo modelo e assinada por alguém com competência.
Podemos continuar a usar as nossas próprias ferramentas de fraude?
Sim. O HONESTAS lê os indicadores que as suas ferramentas atuais levantam e apresenta-os ao lado dos seus próprios, cada um com a sua origem.
O que acontece aos outros sinistros num grupo?
Cada sinistro é decidido individualmente. Um grupo não pode reter nenhum dos pagamentos por si só, pelo que um sinistro legítimo nele incluído não sofre atrasos por mera proximidade.
O que é comunicado ao cliente?
Quando um pagamento é retido, o cliente é informado da retenção e do que é necessário, com um texto aprovado por uma pessoa. A averiguação em si permanece privada.
Aprofundar
Traga os reencaminhamentos que já faz.
Mostraremos como um grupo é detetado, como cada sinistro nele incluído é decidido e o que fica guardado no processo da SIU.