

Komunikacja, majątek indywidualny i korporacyjny. Uzasadnienie przy każdej szkodzie.
Państwa portfele masowe już działają w oparciu o modele: scoring przy triażu, propozycje rezerw, alerty antyfraudowe i ceny odnowień. HONESTAS zachowuje tę część akt, która zwykle ginie: kto podjął decyzję, na podstawie jakich dowodów, w oparciu o które OWU i w ramach jakiego pełnomocnictwa. Od pierwszego zgłoszenia szkody (FNOL) po zabezpieczoną ugodę.


Sześć decyzji w każdym portfelu szkodowym i taryfowym.
Każda decyzja pozostawia taki sam ślad. Proszę wybrać jedną z nich, aby zobaczyć dane wejściowe, wynik i osobę zatwierdzającą.


Pierwsze zgłoszenie szkody (FNOL) i triaż
Szkoda jest rejestrowana na podstawie rozmowy telefonicznej, aplikacji, formularza WWW lub wiadomości e-mail. Po weryfikacji ochrony ubezpieczeniowej triaż kieruje sprawę do odpowiedniej kolejki lub – gdy wymaga tego kwota bądź sygnały ostrzegawcze – do pokoju decyzyjnego z wyznaczonym przewodniczącym.
- Na wejściu
- Rozmowy, formularze, e-maile, zdjęcia i polisa
- Na wyjściu
- Otwarta szkoda ze zweryfikowaną ochroną, ścieżką obsługi i listą brakujących dokumentów
- Podpisuje
- Likwidator szkód
Rezerwy i wypłaty zaliczek
AI proponuje rezerwę wraz z dokumentami źródłowymi. Wypłata zaliczki (kwoty bezspornej) wychodzi z własnym uzasadnieniem i osobnym rekordem, dzięki czemu płatność częściowa nigdy nie brzmi jak ostateczna propozycja ugody.
- Na wejściu
- Raport eksperta (loss adjustera), kosztorysy i historia szkodowości
- Na wyjściu
- Rezerwa z uzasadnieniem oraz każda wypłata z podaniem jej podstawy
- Podpisuje
- Likwidator szkód w ramach swojego limitu. Druga osoba powyżej limitu
Ugoda, potrącenie z tytułu ulepszenia (betterment) i odmowy
W pokoju decyzyjnym ścierają się argumenty za wypłatą i przeciw niej. Potrącenie z tytułu ulepszenia (betterment) lub odmowa zawierają rozstrzygającą klauzulę OWU, opisaną językiem zrozumiałym dla klienta.
- Na wejściu
- Akta szkody, OWU oraz kwestie sporne
- Na wyjściu
- Rozstrzygnięcie z uzasadnieniem oraz projekt pisma decyzyjnego
- Podpisuje
- Przewodniczący, zazwyczaj kierownik zespołu likwidacji szkód
Regresy i odzyski
Gdy odpowiedzialność ponosi podmiot trzeci, akta regresowe powstają na bazie tego samego zabezpieczonego rekordu i zawierają dowody, o które upomni się druga strona, oraz potwierdzenia dokonanych wypłat.
- Na wejściu
- Zabezpieczona decyzja, dowody odpowiedzialności i dokonane wypłaty
- Na wyjściu
- Akta regresowe i projekt wezwania do zapłaty
- Podpisuje
- Specjalista ds. regresów
Reklamacje
Reklamacja otwiera się bezpośrednio przy rekordzie, którego dotyczy. Osoba rozpatrująca widzi decyzję, jej uzasadnienie oraz treść przekazaną klientowi, a odpowiedź jest weryfikowana przed wysyłką.
- Na wejściu
- Reklamacja, zabezpieczona decyzja i wysłana korespondencja
- Na wyjściu
- Odpowiedź oparta na faktach, przygotowana przed upływem terminu
- Podpisuje
- Specjalista ds. reklamacji
Odnowienia i taryfikacja
Zmiana tabeli taryfowej pokazuje każdą zmienianą cenę, zanim ktokolwiek ją zatwierdzi. Każda składka odnowieniowa w ubezpieczeniach komunikacyjnych i mieszkaniowych jest sprawdzana pod kątem pułapu określonego w przepisach taryfowych: równoważnego odnowienia po pierwszym roku w Irlandii lub równoważnej oferty dla nowego klienta w Wielkiej Brytanii.
- Na wejściu
- Model taryfikacyjny, tabele taryfowe i portfel odnowień
- Na wyjściu
- Zatwierdzone tabele i weryfikacja każdej ceny odnowienia
- Podpisuje
- Aktuariusz taryfikacyjny, a następnie druga osoba zatwierdzająca
Huragan, chłodnia i szkoda na 1,24 mln GBP.
Szkoda w mieniu korporacyjnym w Northgate Mutual, fikcyjnym zakładzie ubezpieczeń. Sześć kroków – od pierwszego telefonu po zabezpieczoną ugodę, którą może zweryfikować reasekurator. Proszę przewijać stronę, a ekran będzie podążał za kolejnymi etapami.
- 01 · Pierwsze zgłoszenie
Huragan Ashling zrywa dach chłodni.
2 października dzwoni Rita Okon z Harbourline Cold Store. Na podstawie rozmowy rejestrowana jest szkoda, następuje weryfikacja ochrony w ramach OWU mienia korporacyjnego, a ze względu na wartość roszczenia triaż kieruje sprawę do pokoju decyzyjnego.
Rita Okon zgłasza szkodę. Dział likwidacji weryfikuje podsumowanie.
honestas · szkody · CLM-7741Dane przykładoweSzkoda 7741 · Uszkodzenie dachu chłodni przez huraganCLM-7741NowaPierwsze zgłoszenieZaliczkaDowodyPokójPełnomocnictwaZapieczętowanoZ rozmowy- Ubezpieczony
- Harbourline Cold Store
- Dzwoniący
- Rita Okon
- Zdarzenie
- Huragan Ashling · 2 paź
- Broker
- Tollard
Weryfikacja ochrony- Sekcja
- Budynki, huragan
- Również
- Przerwa w działalności (BI)
- Franszyza redukcyjna
- £250,000
- Status
- Potwierdzona dotąd ochrona
TriażPierwszy szacunek przekracza 500 000 GBP, dlatego szkoda trafia do pokoju decyzyjnego, któremu przewodniczy Sara Lindqvist, kierownik ds. likwidacji szkód.
Otwarto na podstawie transkrypcji rozmowy. Nie podjęto jeszcze żadnej decyzji.
- 02 · Wypłata zaliczki
Środki trafiają do klienta przed ostatecznym rozliczeniem szkody.
Chłodnia musi utrzymać niską temperaturę zapasów. 9 października Sara wyraża zgodę na wypłatę zaliczki w wysokości 310 000 GBP. Wypłata ma własne uzasadnienie, informuje klienta, że nie jest to ostateczna oferta, i zostaje zabezpieczona jako osobny rekord.
Sara Lindqvist, kierownik ds. likwidacji szkód, wnioskuje o wypłatę. Druga osoba ją zatwierdza.
honestas · szkody · wypłaty odszkodowańDane przykładoweWypłata zaliczki · CLM-7741CLM-7741Wypłacono 9 paźPierwsze zgłoszenieZaliczkaDowodyPokójPełnomocnictwaZapieczętowanoWypłata- Kwota
- £310,000
- Odbiorca
- Harbourline Cold Store
- Dlaczego teraz
- Towar musi pozostać schłodzony
- Wnioskujący
- Sara Lindqvist
Co zobaczy klientWypłaciliśmy zaliczkę w wysokości 310 000 GBP, aby umożliwić Państwu kontynuowanie działalności. Nie jest to nasza ostateczna oferta. Skontaktujemy się ponownie po otrzymaniu raportu eksperta (loss adjustera).
rekord 2026-1009-7741 rozstrzygnięto Wypłata zaliczki · 310 000 GBP pieczęć 9 paź 2026, 14:02 BSTZabezpieczono jako osobny rekord, niezależny od ostatecznej ugody - 03 · Dowody
Każdy dokument z podaniem źródła i czasu pozyskania.
Raport eksperta, czternaście zdjęć, kosztorys klienta oraz historia szkodowości trafiają do zasobnika dowodów. Przy każdym elemencie widać, skąd pochodzi i czy jest wystarczająco aktualny, by się na nim oprzeć.
Sara zapoznaje się z zasobnikiem dowodów przed posiedzeniem pokoju decyzyjnego.
honestas · dowody decyzyjne · zasobnik dowodowyDane przykładowe

Zasobnik dowodowy. Dziewięć pozycji – każda z informacją o pochodzeniu i wieku w odniesieniu do dopuszczalnego limitu. Braki są wyraźnie nazwane, a nie pozostawione jako puste pola.Dane przykładowe - 04 · Pokój decyzyjny
Wypłacić w całości czy potrącić z tytułu ulepszenia (betterment)?
Jeden agent AI argumentuje za pełną wypłatą. Drugi wnosi o potrącenie z tytułu ulepszenia (betterment). Krytyk (challenger) zwraca uwagę na dach z 2023 r. i jego wykonawcę, obecnie w zarządzie komisarycznym. Sara zarządza pełną wypłatę i otwiera postępowanie regresowe.
Przewodniczy Sara Lindqvist. Drugi model zgadza się z jej rozstrzygnięciem.
honestas · pokoje decyzyjne · CLM-7741Dane przykładoweUgoda · Szkoda 7741CLM-7741Rozstrzyga przewodniczącyPierwsze zgłoszenieZaliczkaDowodyPokójPełnomocnictwaZapieczętowanoPrzewodniczącySara LindqvistKierownik ds. likwidacji szkódAI · zaWypłata w całościBurza, zdjęcia, raportAI · przeciwUlepszenie (betterment)Nowe panele, wyższa specyfikacjaChallengerDach z 2023 r.Wykonawca obecnie niewypłacalnyArgumenty przeciwNowe panele mają wyższą specyfikację niż stary dach. Część kosztów może stanowić ulepszenie.ChallengerDach został zamontowany w 2023 r. przez firmę będącą obecnie w zarządzie komisarycznym. Jej gwarancja może pokrywać część tej kwoty. Należy to sprawdzić przed pełną wypłatą.Sara LindqvistWypłata w całości, dopłata 930 000 GBP. Stare panele nie są już produkowane, więc wymiana na identyczne nie jest możliwa. Należy wystąpić do zarządcy komisarycznego w sprawie gwarancji z 2023 r. i otworzyć regres.Drugi model: zgadza się z rozstrzygnięciem. Nic nie wychodzi na zewnątrz, dopóki oba się nie zgodzą.
- 05 · Uprawnienia
Zweryfikowane przed złożeniem podpisu.
HONESTAS wylicza, jakie zobowiązanie generuje ta czynność względem limitu uprawnień Sary dla szkód z tytułu burzy Ashling. Wszystkie kontrole przebiegają pomyślnie, więc może podpisać decyzję. Gdyby weryfikacja nie powiodła się, szkoda trafiłaby do osoby wskazanej w regule eskalacji (referral).
Uprawnienie zarejestrowała Priya Raman. Nie może z niego skorzystać sama.
honestas · dowody decyzyjne · uprawniony do decyzji?Dane przykładowe

Czy ma prawo podjąć tę decyzję? Sara może zaangażować kolejne 930 000 GBP na szkody z burzy Ashling, mieszcząc się w swoim limicie 5 000 000 GBP. Dziewięć kontroli, po kolei, zanim ktokolwiek złoży podpis.Dane przykładowe - 06 · Zapieczętowane
Podpisane, zapieczętowane i wysłane do reasekuratora.
Sara podpisuje decyzję swoim kluczem dostępu (passkey). Obie decyzje są przesyłane jako jeden Paszport Decyzyjny, który trafia do reasekuratora w formie linku z datą ważności. Każdy posiadacz linku może go zweryfikować bez zakładania konta.
Kelling Reed, reasekurator w tej warstwie (layer), weryfikuje dokument po swojej stronie.
honestas · dowody decyzyjne · paszportDane przykładowe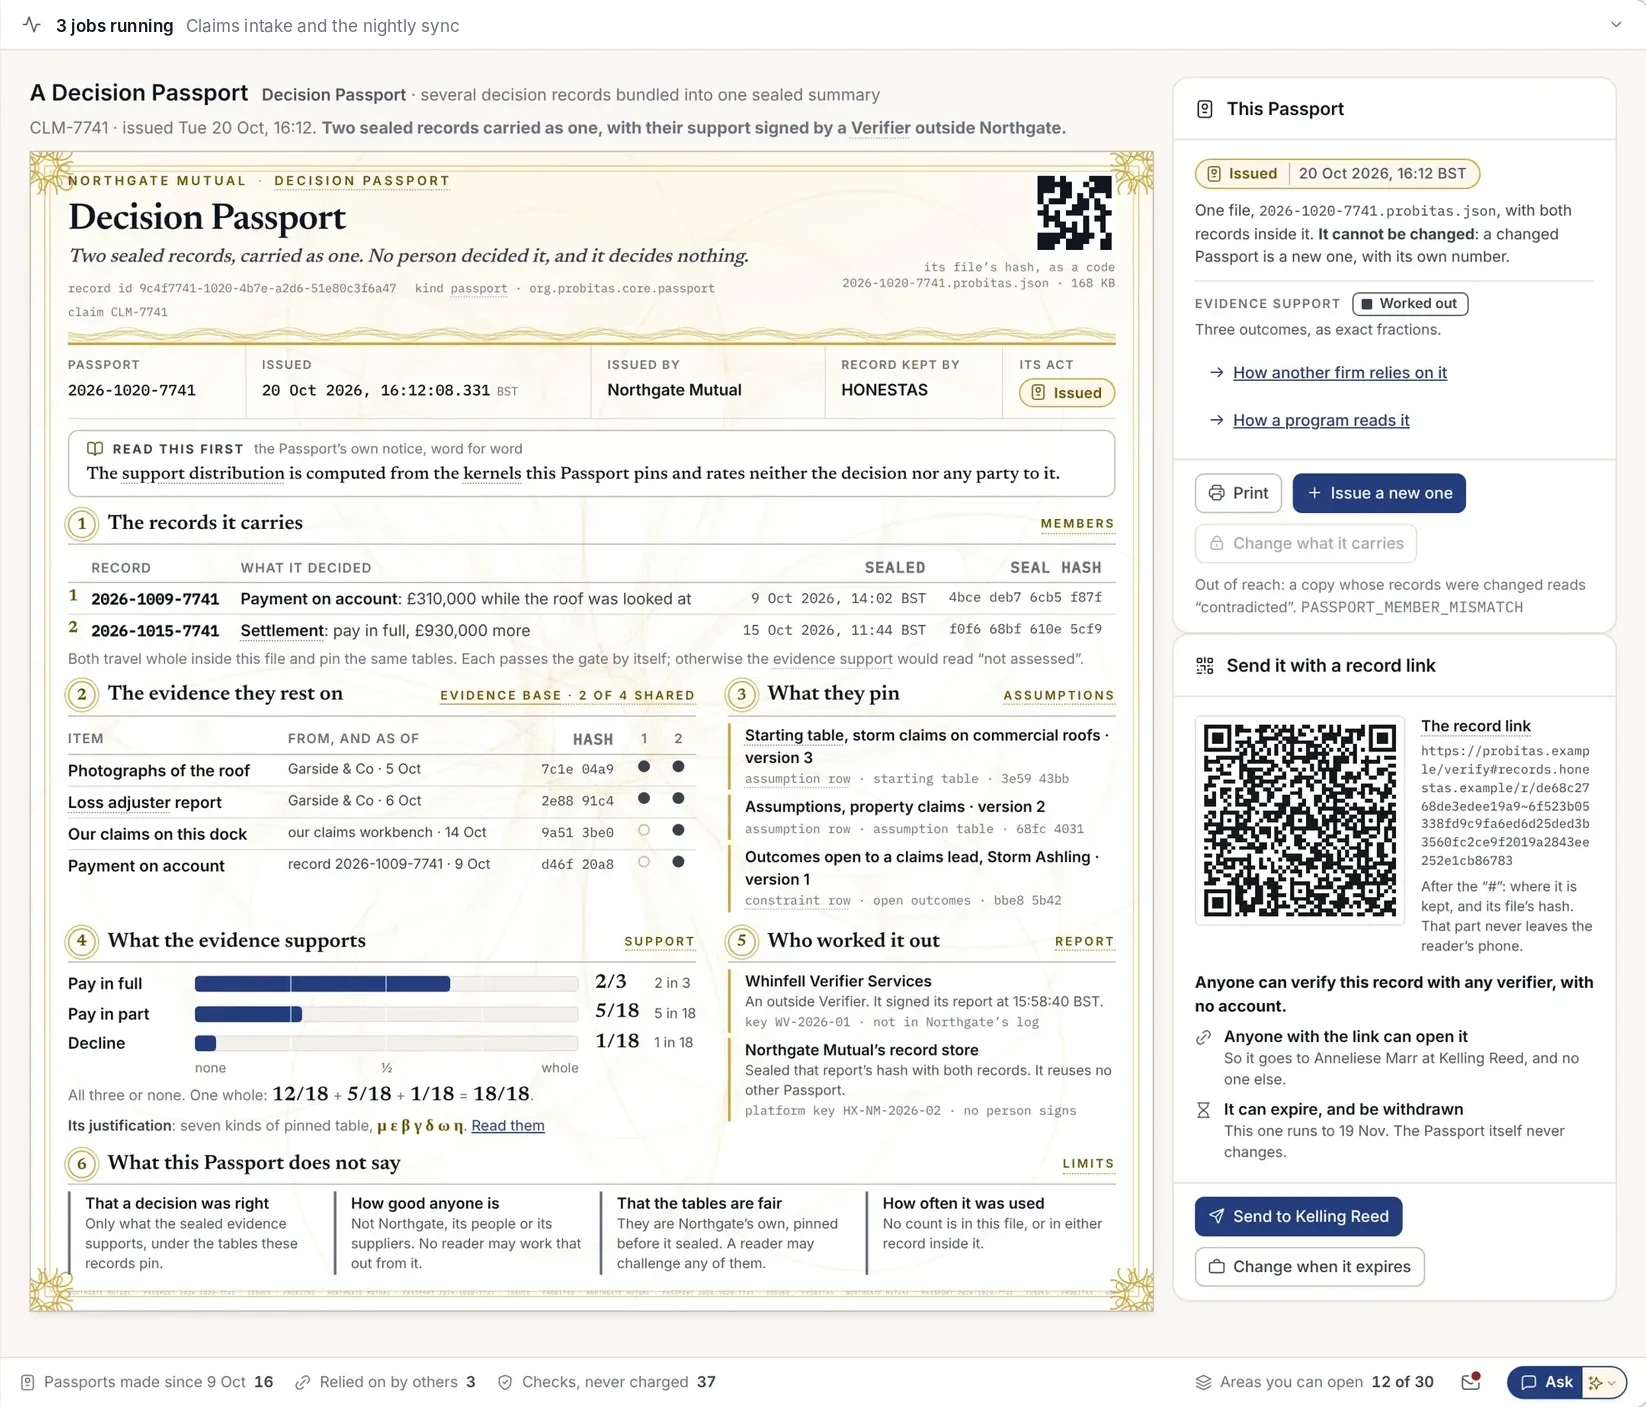
Dwie decyzje, jeden Paszport. Zaliczka (payment on account) oraz ugoda, wraz z dowodami, na których się opierają, oraz wyraźnym wskazaniem, czego Paszport nie obejmuje.Dane przykładowe
- Ubezpieczony
- Harbourline Cold Store
- Dzwoniący
- Rita Okon
- Zdarzenie
- Huragan Ashling · 2 paź
- Broker
- Tollard
- Sekcja
- Budynki, huragan
- Również
- Przerwa w działalności (BI)
- Franszyza redukcyjna
- £250,000
- Status
- Potwierdzona dotąd ochrona
Pierwszy szacunek przekracza 500 000 GBP, dlatego szkoda trafia do pokoju decyzyjnego, któremu przewodniczy Sara Lindqvist, kierownik ds. likwidacji szkód.
Otwarto na podstawie transkrypcji rozmowy. Nie podjęto jeszcze żadnej decyzji.
- Kwota
- £310,000
- Odbiorca
- Harbourline Cold Store
- Dlaczego teraz
- Towar musi pozostać schłodzony
- Wnioskujący
- Sara Lindqvist
Wypłaciliśmy zaliczkę w wysokości 310 000 GBP, aby umożliwić Państwu kontynuowanie działalności. Nie jest to nasza ostateczna oferta. Skontaktujemy się ponownie po otrzymaniu raportu eksperta (loss adjustera).
Drugi model: zgadza się z rozstrzygnięciem. Nic nie wychodzi na zewnątrz, dopóki oba się nie zgodzą.
Powiązane z przepisami dla ubezpieczeń komunikacyjnych, mieszkaniowych i korporacyjnych.
Każdy zapieczętowany rekord jest powiązany z artykułami przepisów, których spełnienie dokumentuje, dzięki czemu dowody są gotowe, zanim zapyta o nie organ nadzoru.
- Solvency IIDyrektywa 2009/138/WE, zmieniona dyrektywą (UE) 2025/2Ład korporacyjny, zarządzanie ryzykiem i rezerwy, które potrafisz uzasadnić. Znowelizowane przepisy stosuje się od 30 stycznia 2027 r.
- Dystrybucja ubezpieczeńDyrektywa (UE) 2016/97 (IDD), art. 17 i 25Postępowanie uczciwe, rzetelne i zgodne z najlepiej pojętym interesem klientów oraz nadzór nad każdym sprzedawanym produktem.
- DORARozporządzenie (UE) 2022/2554Ryzyko ICT, zgłaszanie incydentów i rejestr dostawców ICT, obowiązujące od 17 stycznia 2025 r.
- GDPRRozporządzenie (UE) 2016/679, art. 22Osoba zgłaszająca roszczenie może zażądać, aby decyzję podjętą wyłącznie w sposób zautomatyzowany przeanalizował człowiek. W HONESTAS pod każdą decyzją podpisuje się konkretna osoba.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 i 81/2025Jasne informacje i uczciwe traktowanie klientów w Irlandii, obowiązujące od 24 marca 2026 r.
- Różnicowanie cen przy odnowieniu (price walking), IrlandiaInsurance Requirements Regulations 2022Brak możliwości wyceny odnowienia polisy komunikacyjnej lub mieszkaniowej powyżej równoważnej ceny pierwszego odnowienia oraz coroczny przegląd taryf. Od 1 lipca 2022 r.
- Praktyki taryfikacyjne, Wielka BrytaniaFCA ICOBS 6B (PS21/5)Cena odnowienia polisy mieszkaniowej lub komunikacyjnej nie wyższa niż równoważna cena dla nowego klienta. Od 1 stycznia 2022 r.
- Consumer Duty i likwidacja szkód, Wielka BrytaniaFCA PRIN 2A oraz ICOBS 8.1.1RDobre rezultaty i godziwa wartość dla klientów detalicznych od 31 lipca 2023 r. oraz szybka i rzetelna likwidacja szkód.
To nie jest porada prawna. Certyfikacja i opinie prawne pozostają w gestii Państwa i Państwa doradców.
Dowiedz się więcej
Zobacz działanie na własnych szkodach.
Wybierz jeden rodzaj szkody, np. szybę komunikacyjną, zalanie lub korporacyjną szkodę burzową. Przeprowadzimy ją od pierwszego zgłoszenia szkody (FNOL) do zapieczętowanej ugody.