

Gotowi, zanim żywioł uderzy w ląd.
HONESTAS umieszcza każde ubezpieczone mienie na jednej mapie obok danych o zagrożeniach na żywo. Przed wystąpieniem zdarzenia widzisz ekspozycję na jego trasie. Gdy uderzy, decyzje, które wymusza – od zawieszenia przyjmowania ryzyk po dodatkowe limity decyzyjne w likwidacji szkód – są argumentowane, podpisywane i pieczętowane tak szybko, jak spływają zgłoszenia.
Największa szkoda wiatrowa w Irlandii od co najmniej 45 lat.
Orkan Éowyn przeszedł przez Irlandię i Wielką Brytanię 24 i 25 stycznia 2025 r. Rynkowe szacunki strat zmieniały się jeszcze przez rok po tym zdarzeniu. Mimo to ubezpieczyciele już w pierwszych dniach musieli decydować, co wypłacić, kogo wysłać na miejsce i jakie zawiązać rezerwy.
Źródło: PERILS, ostateczny szacunek strat branżowych dla orkanu Éowyn, 26 stycznia 2026 r. Ubezpieczenia majątkowe.
Najpierw poznaj ekspozycję. O reszcie decyduj w udokumentowany sposób.
Przed sezonem, w trakcie zdarzenia i długo po nim – ekspozycja, szkody i decyzje znajdują się w jednym miejscu.
Ekspozycja przed sezonem
Każde ubezpieczone mienie jest widoczne na mapie, z sumami ubezpieczenia zsumowanymi według hrabstwa, kodu pocztowego i umowy reasekuracyjnej (treaty) oraz zestawionymi z Twoimi limitami reasekuracyjnymi.
Śledź zdarzenie
Dane o zagrożeniach na żywo pokazują trasę żywiołu. Obrysuj obszar dotknięty zdarzeniem, aby zobaczyć objęte nim polisy oraz sumy ubezpieczenia, a także szkody, które prawdopodobnie napłyną.
Podejmuj wymuszone decyzje
Zawieszenie przyjmowania ryzyk, limity decyzyjne dla zdarzenia, zaliczki na poczet odszkodowania i przydział ekspertów (loss adjusters) są argumentowane w pokoju decyzyjnym i podpisywane przez wskazaną osobę jeszcze tego samego dnia.


Zapieczętowane do rozliczeń reasekuracyjnych
Każda decyzja i szkoda związana ze zdarzeniem jest do niego przypisana i zapieczętowana. Twój reasekurator odczytuje zapis zdarzenia jako jeden plik, który może zweryfikować bez konieczności zakładania konta.


Sześć decyzji w pierwszych dniach. Każda podpisana.
Żywioł nie czeka na spokojny tydzień. HONESTAS otwiera pokój dla każdej wymuszonej przez zdarzenie decyzji, z odpowiednią osobą decyzyjną i podglądem ekspozycji, a następnie pieczętuje podjęte ustalenia.
- Zawieszenie przyjmowania ryzyk
Wstrzymanie nowego biznesu i zmian w ochronie na trasie żywiołu od określonej godziny, podpisane przez szefa underwritingu.
- Limity decyzyjne dla zdarzenia
Dodatkowe uprawnienia decyzyjne dla wskazanych likwidatorów szkód, wyłącznie dla tego zdarzenia, z określoną datą końcową.
- Zaliczki
Wypłaty w trybie pilnym na naprawy i zakwaterowanie zastępcze, każda z podaniem uzasadnienia.
- Eksperci (loss adjusters)
Kto gdzie jedzie najpierw, według ekspozycji w każdym obszarze.
- Rezerwa na zdarzenie
Pierwsza rezerwa na zdarzenie i każda jej zmiana wraz z szacunkiem, na którym się opierała.
- Zawiadomienie reasekuracyjne
Zawiadomienie do umowy reasekuracji katastroficznej (catastrophe treaty) z załączonym zapisem zdarzenia.
Burza, portfel i szkody na jednej mapie.
To są ekrany systemu HONESTAS z przykładowymi danymi z Northgate Mutual, fikcyjnej organizacji.
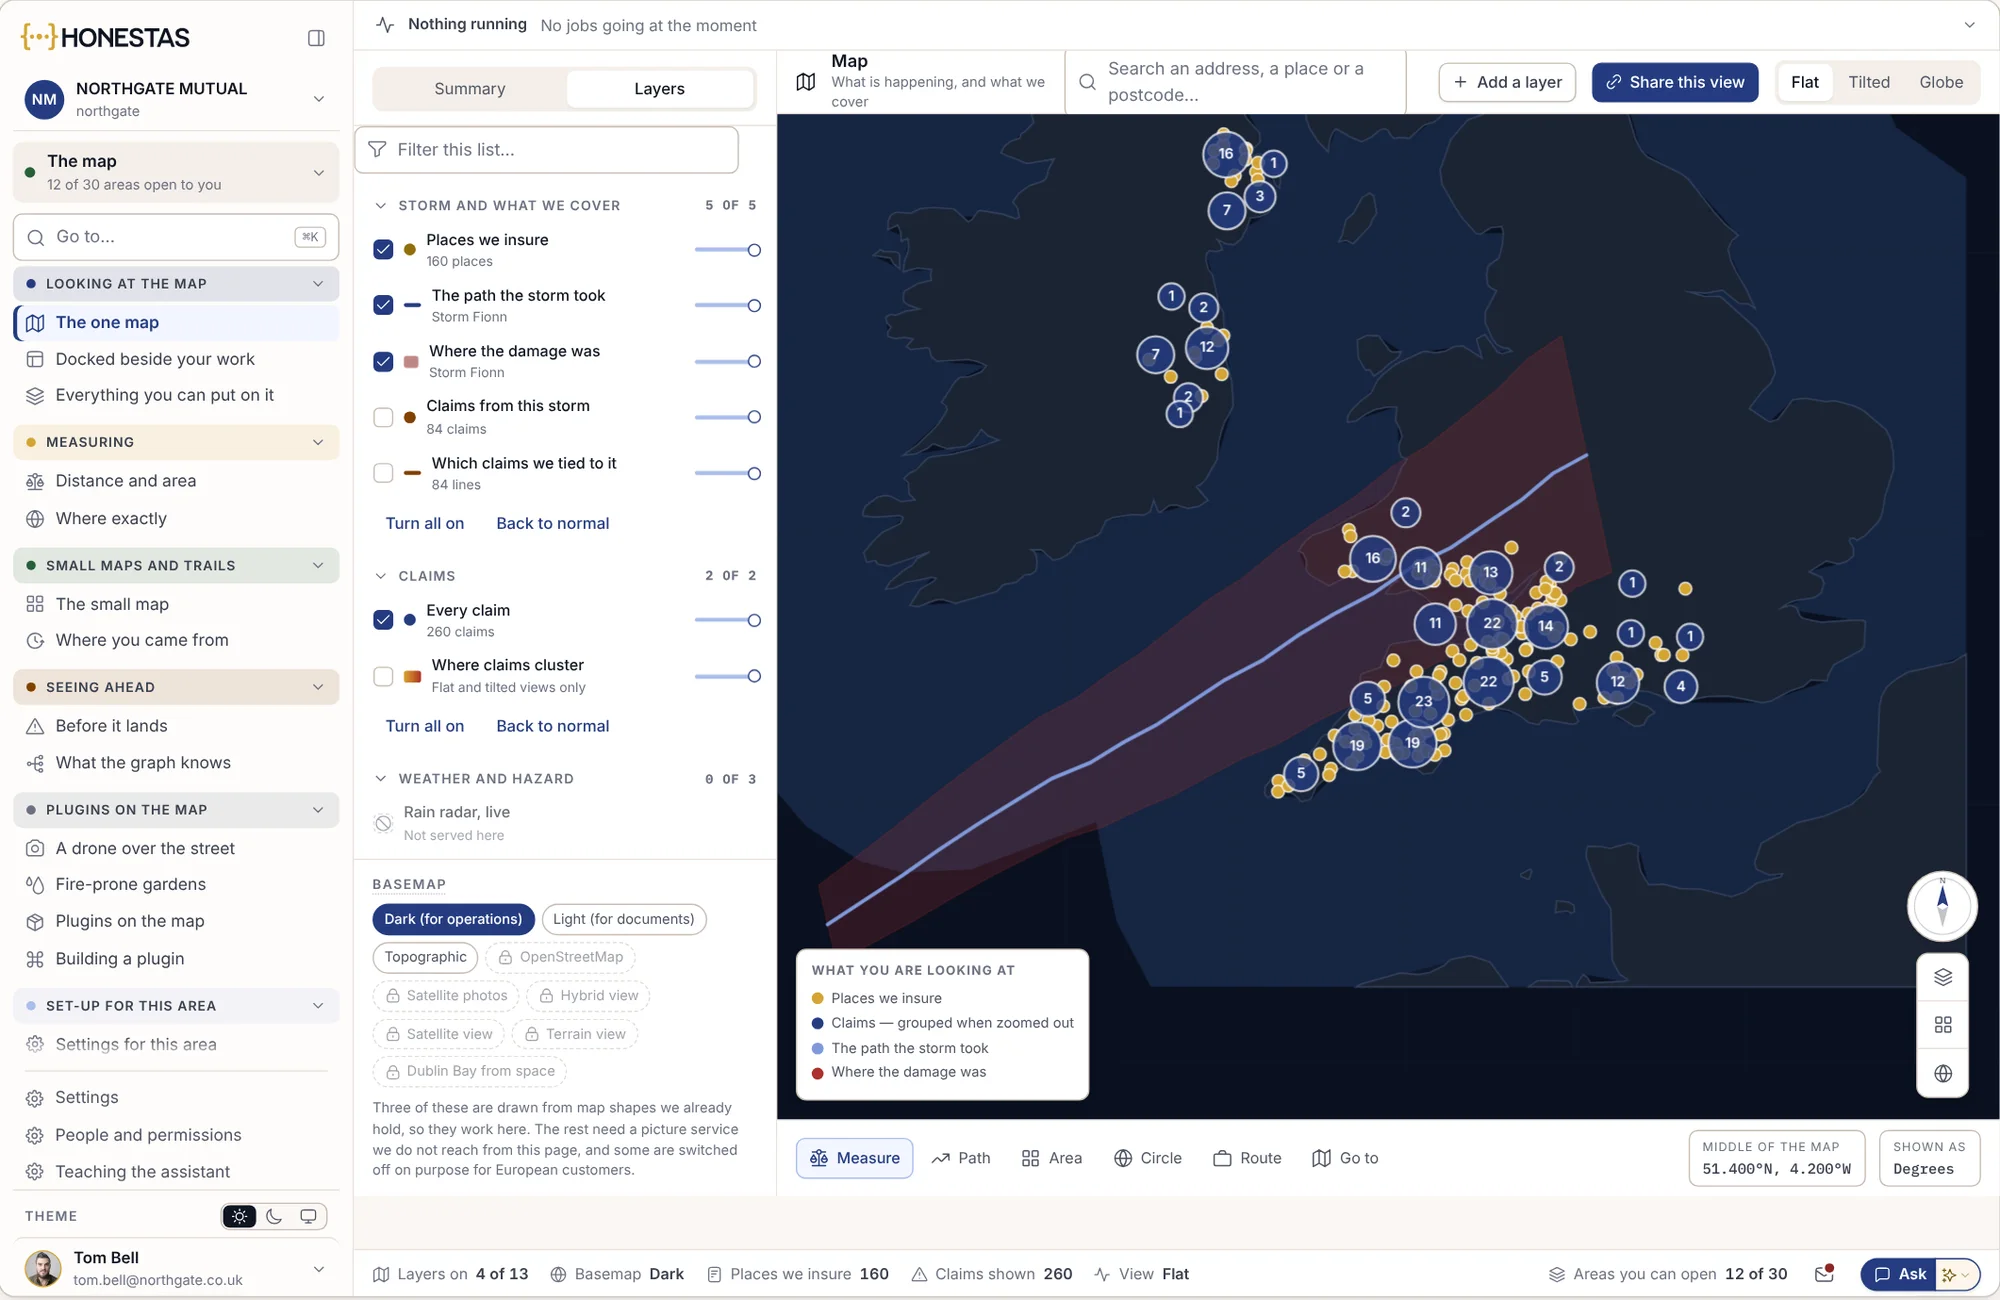
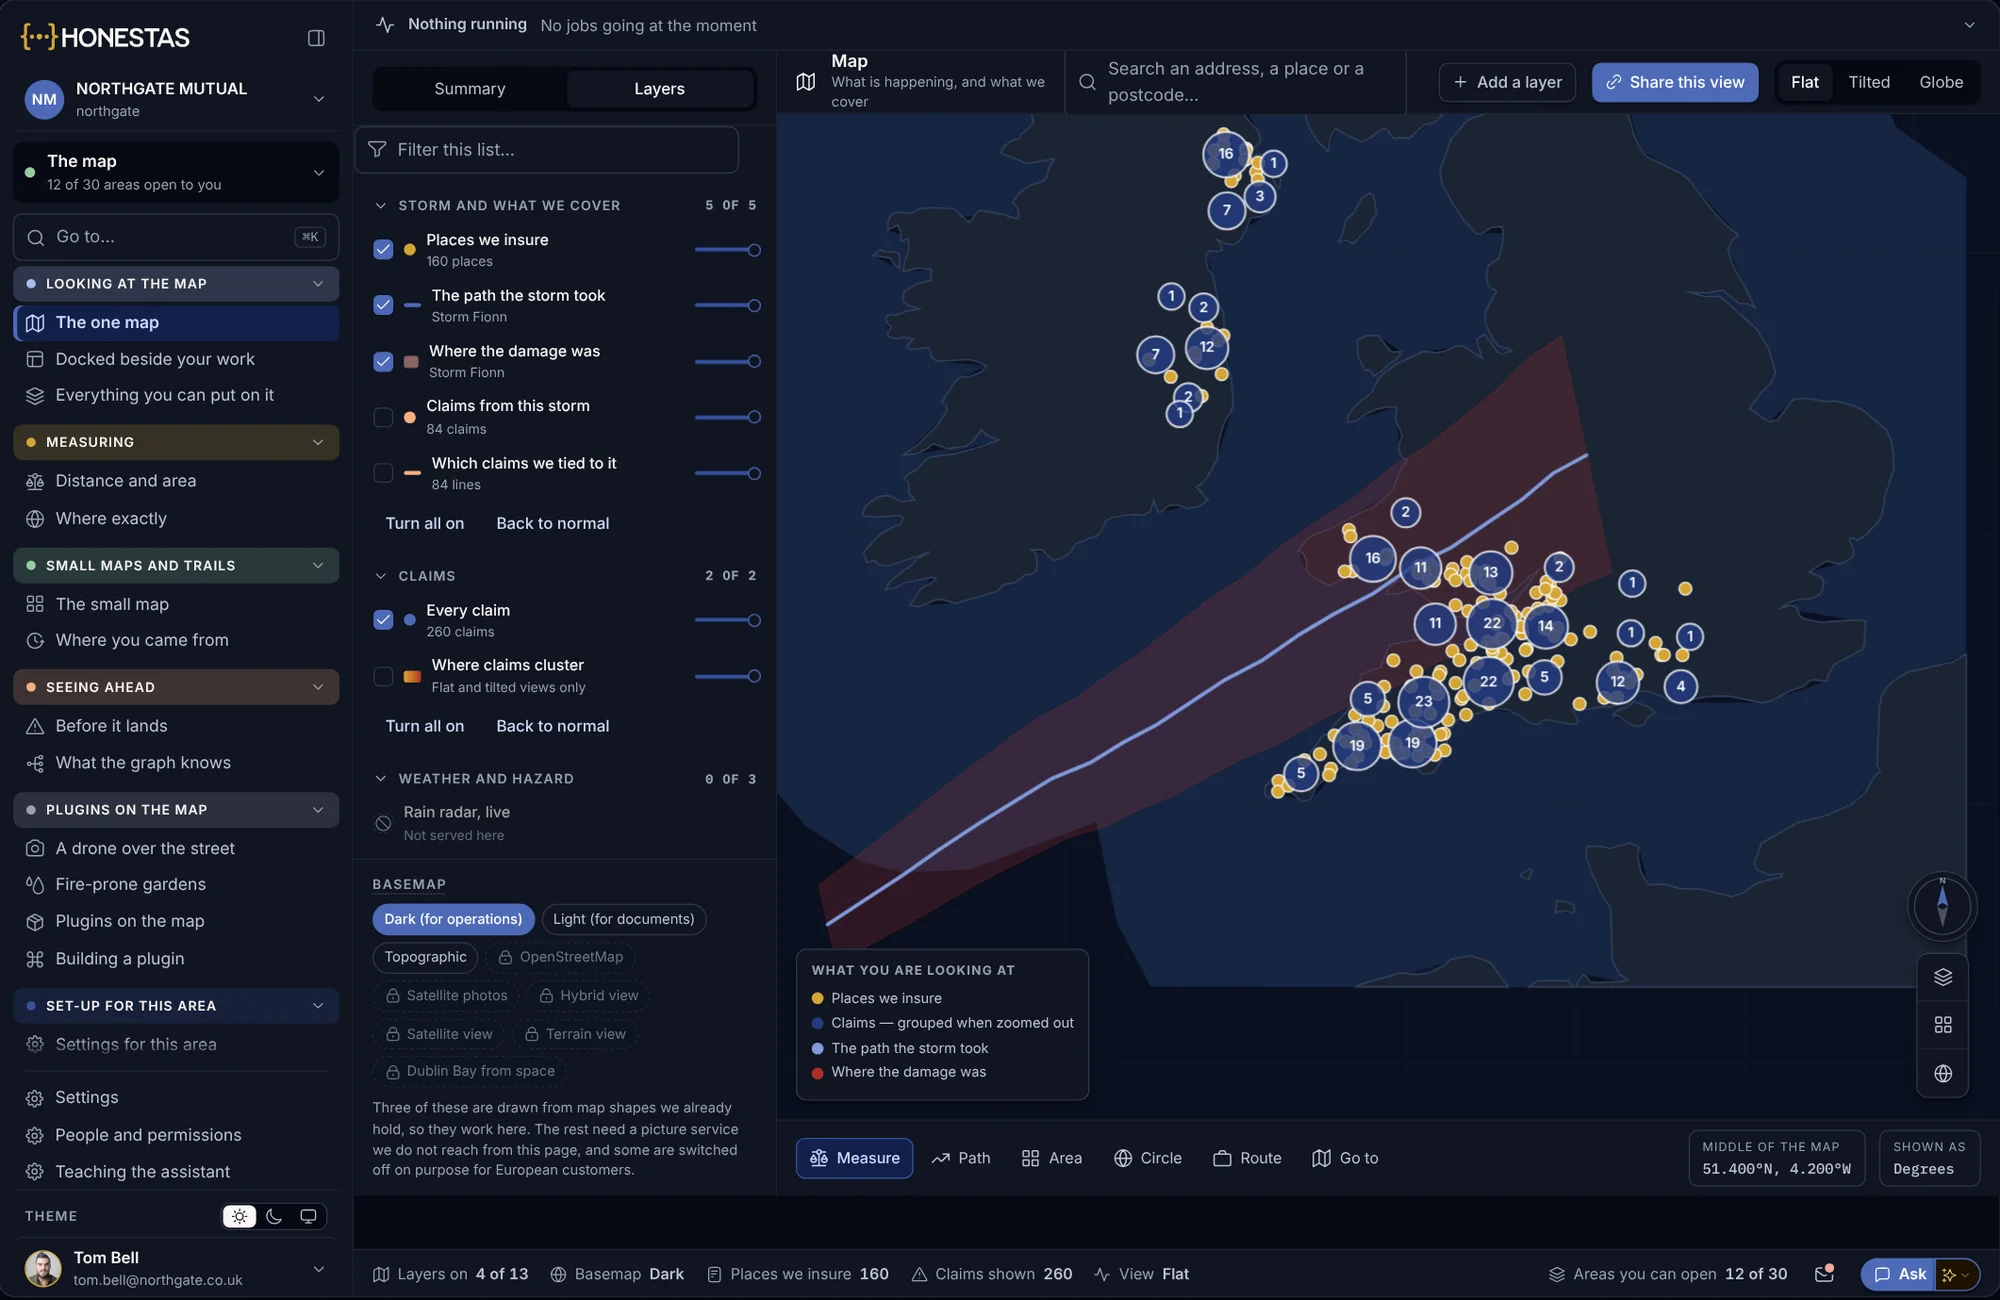
Ekspozycja, ścieżka żywiołu i szkody razem
Ubezpieczone lokalizacje, ścieżka burzy, obszar zniszczeń i zgłoszone szkody jako warstwy na jednej mapie.
- Każda warstwa włączana lub wyłączana
- Szkody grupowane przy oddalaniu widoku
- Widok udostępniany jako link
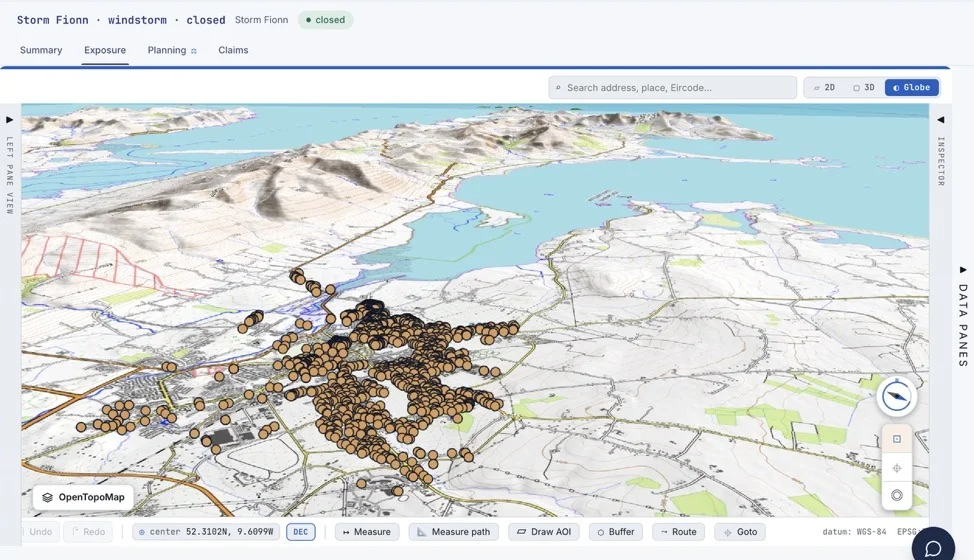
Każda nieruchomość w terenie
Ubezpieczone nieruchomości na trasie burzy, na mapie 3D otaczającego terenu, z narzędziami do pomiaru, rysowania obszaru i dodawania bufora.
- Widok płaski, 3D lub globus
- Rysowanie obszaru lub bufora
- Widoki ekspozycji, planowania i szkód
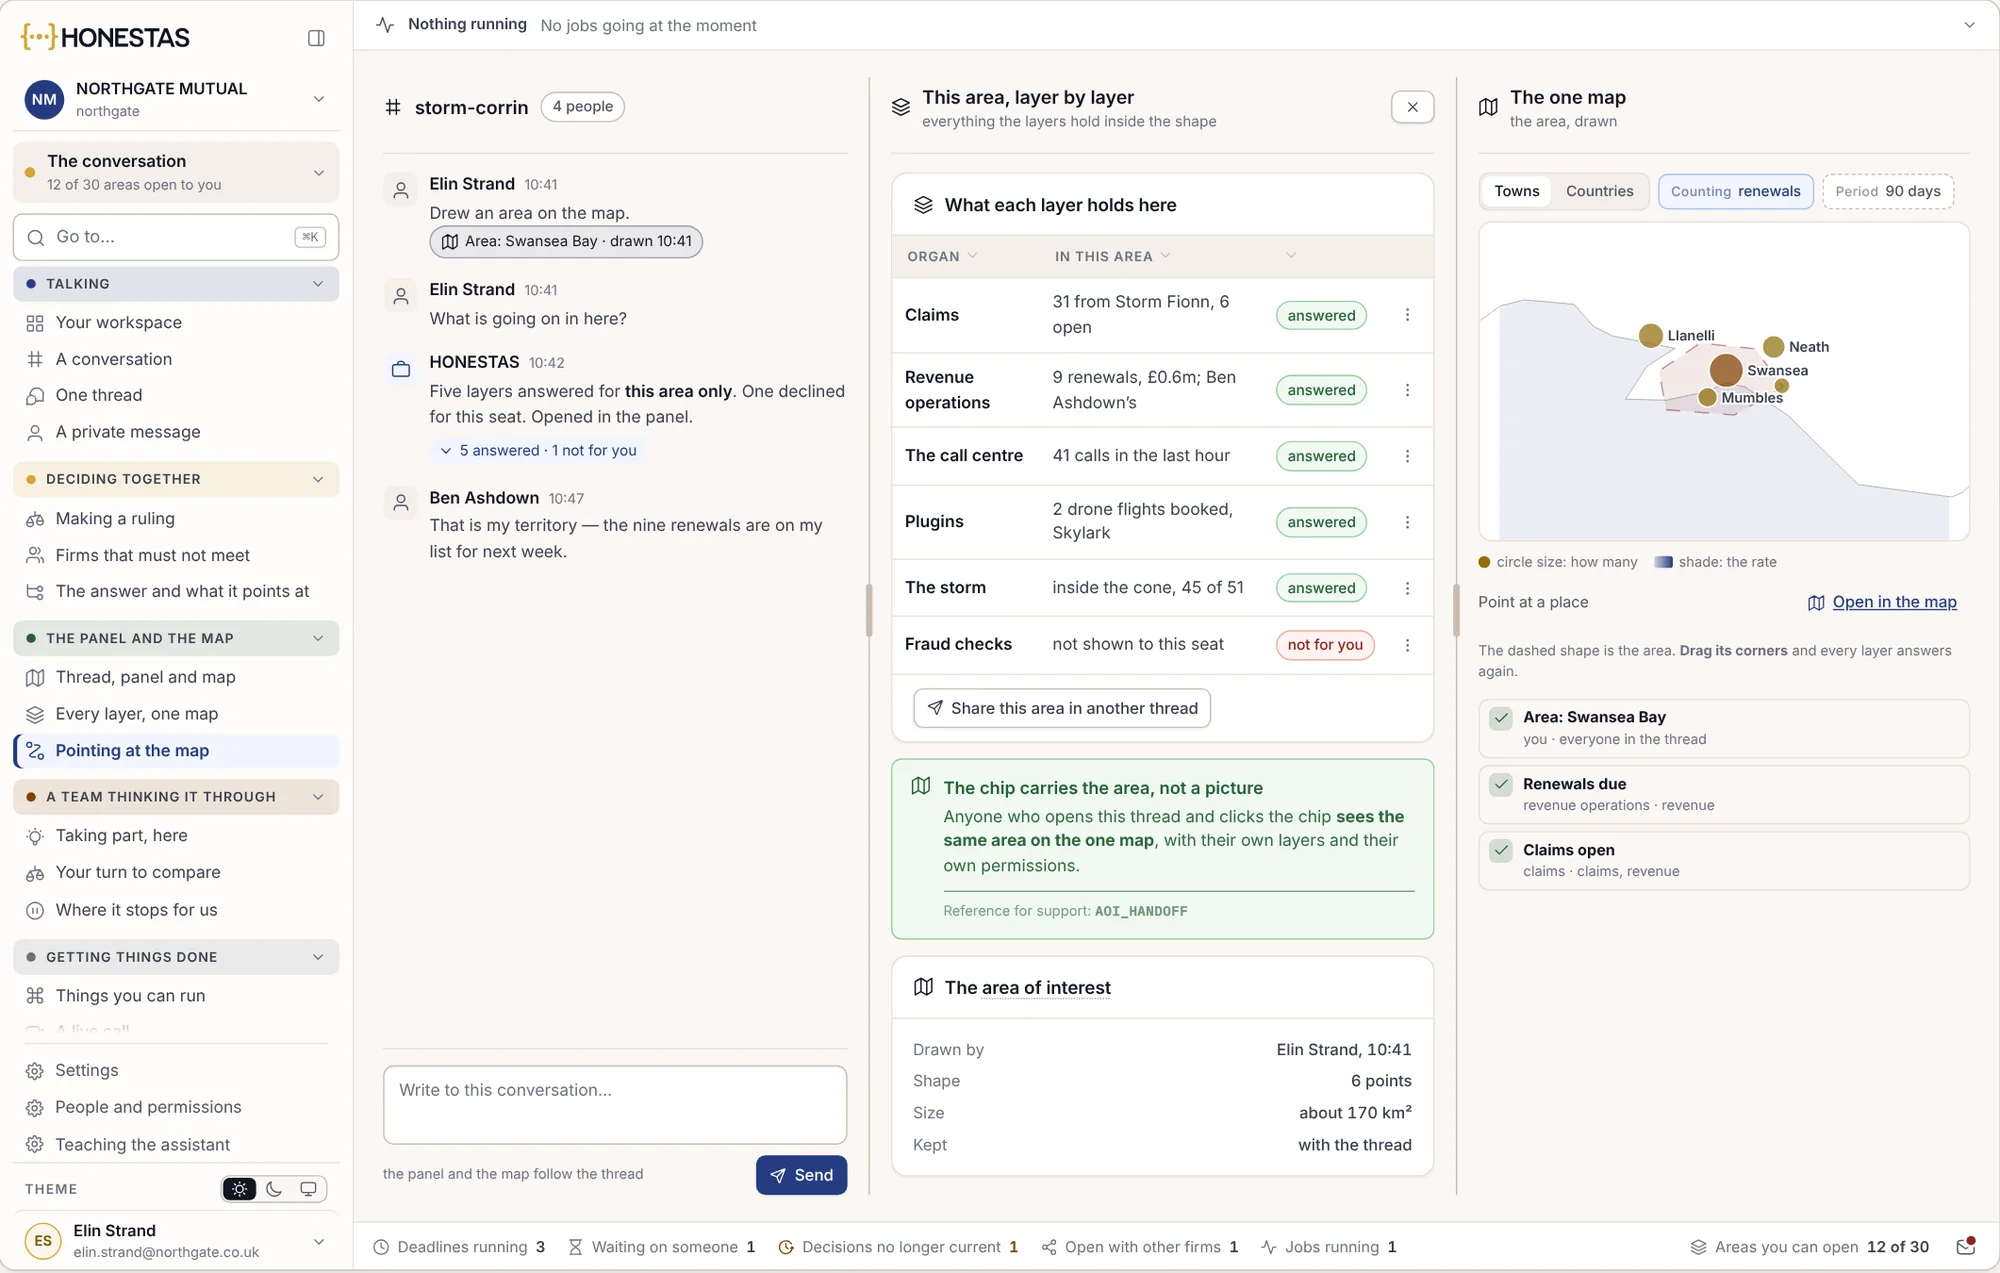
Zapytaj o jeden obszar
Zaznacz obszar w rozmowie, a każda warstwa odpowie tylko dla tego obszaru: szkody, odnowienia, połączenia i burza. Warstwa, do której nie masz dostępu, poinformuje o tym.
- Obszar podąża za wątkiem
- Każda warstwa odpowiada zgodnie z Twoimi uprawnieniami
- Przeciągnij róg, a system odpowie ponownie
Mierz pierwsze dni, a potem regresy reasekuracyjne.
To są wskaźniki, które dyrektor ds. ryzyk katastroficznych lub likwidacji szkód śledzi podczas zdarzenia, odczytywane z zapieczętowanych widoków ekspozycji, decyzji i szkód.
- Ekspozycja na ścieżce żywiołu
- Polisy i sumy ubezpieczenia w zasięgu zdarzenia oraz jak szybko po pierwszym ostrzeżeniu o tym wiedziano.
- Czas wprowadzenia ograniczeń
- Czas od pierwszego ostrzeżenia do podpisanego ograniczenia przyjmowania ryzyk do ubezpieczenia.
- Zgłoszone szkody
- Szkody ze zdarzenia zgłaszane każdego dnia w zestawieniu z tymi skierowanymi już do właściwego decydenta.
- Pierwsza wypłata
- Liczba dni od zgłoszenia do pierwszej awaryjnej wypłaty zaliczki (kwoty bezspornej).
- Rezerwa na zdarzenie
- Każda zmiana rezerwy na zdarzenie na tle rynkowych szacunków strat.
- Podpisane decyzje
- Odsetek decyzji dotyczących zdarzenia uargumentowanych, podpisanych i zapieczętowanych, a nie podjętych mailowo.
- Rozliczenie reasekuracyjne
- Liczba dni od zawiadomienia reasekuratora do rozliczenia regresu reasekuracyjnego oraz pytania, które zadał.
Gotowość na zdarzenia katastroficzne w praktyce.
Z jakich źródeł danych o zagrożeniach korzysta mapa?
Copernicus, NOAA, USGS i FIRMS na żywo, obok własnych danych o ekspozycji oraz dowolnych źródeł, na które macie już licencję.
Czy HONESTAS zastępuje nasz model katastroficzny?
Nie. Wasze modele katastroficzne nadal wyliczają wartości. HONESTAS odczytuje ich wyniki, nanosi je na mapę i przechowuje razem z decyzjami, które się na nich opierały.
Czy możemy przećwiczyć zdarzenie przed sezonem?
Tak. Przeprowadźcie historyczną lub hipotetyczną burzę przez portfel w ramach testów warunków skrajnych (stress testing) i otwórzcie pokoje decyzyjne, których by wymagała, bez ingerencji w aktywne polisy.
Co widzi reasekurator?
Paszport Decyzji (Decision Passport) dla zdarzenia: zapieczętowane decyzje, użyte widoki ekspozycji oraz szkody powiązane ze zdarzeniem. Weryfikuje je bez konieczności posiadania konta.
Dowiedz się więcej
Weź burzę z zeszłej zimy.
Przeprowadzimy ją przez przykładowy portfel i pokażemy ekspozycję, pokoje decyzyjne, które by otworzyła, oraz zapis, który przeczytałby reasekurator.