

Każda linia biznesowa ma własne zasady. Każda decyzja zyskuje ten sam dowód.
Szkody komunikacyjne, slip w Lloyd's, wniosek o ubezpieczenie na życie, odnowienie umowy reasekuracyjnej (treaty), portfel klienta u TPA, binder w MGA. Każda linia ma własne OWU, pełnomocnictwa i organy nadzoru. HONESTAS obsługuje specyfikę każdej z nich i pozostawia taki sam zapieczętowany rekord po każdej decyzji wspieranej przez AI.
Sześć linii biznesowych. Każda opisana własnym językiem.
Każda strona prezentuje decyzje podejmowane w danej linii, jedną rzeczywistą sprawę prześledzoną krok po kroku oraz przepisy, którym ta linia podlega.
 Ubezpieczenia komunikacyjne, mieszkaniowe i korporacyjne
Ubezpieczenia majątkowe
Od zgłoszenia szkody (FNOL) do zapieczętowanej ugody. Rezerwy, zaliczki, odmowy i odnowienia zawierają pełne uzasadnienie.
Więcej informacji
 Lloyd's i rynek towarzystw ubezpieczeniowych
Rynek specialty i londyński
Rynek wiodący i rynki podążające na jednym slipie, oddzielone ścianami informacyjnymi. Bindery, bordereau i coroczna walidacja każdego modelu zewnętrznego.
Więcej informacji
 Wysokie ryzyko w rozumieniu aktu w sprawie sztucznej inteligencji (AI Act)
Życie i zdrowie
Underwriting i taryfikacja z materiałem dowodowym wymaganym przez AI Act od 2 grudnia 2027 r. Wnioskowanie o emocjach i profilowanie psychometryczne nigdy nie wpływają na decyzję.
Więcej informacji
 Reasekuracja obligatoryjna i fakultatywna
Reasekuracja
Materiał dowodowy cedenta trafia w formie zapieczętowanych rekordów, a nie prezentacji. Imienny dostęp pozwala dokładnie sprawdzić, co obejmuje umowa.
Więcej informacji
 Wielu ubezpieczycieli, jedno stanowisko
Administratorzy szkód i TPA
Zasady, pełnomocnictwa i OWU każdego klienta są odseparowane, a każdy raport dla klienta powstaje bezpośrednio z zapieczętowanych rekordów.
Więcej informacji
 Pełnomocnictwo delegowane (delegated authority)
Brokerzy i MGA
Wykaż, że każde ryzyko mieściło się w granicach bindera przed udzieleniem ochrony. Bordereau dla dawców pojemności są generowane bezpośrednio z rekordów.
Więcej informacjiCo to zmienia. Zmierzone na Twoim własnym portfelu.
Pięć rezultatów, każdy na osobnej stronie: problem, co zmienia HONESTAS i co można zmierzyć.
Szybsza likwidacja szkód
Szkody czekają najdłużej tam, gdzie nie wiadomo, kto jest uprawniony do podjęcia decyzji. Triaż już pierwszego dnia wskazuje pokój decyzyjny i przewodniczącego.
Więcej informacji

Lepszy współczynnik szkodowości
Wyciek szkodowy (leakage) widać w uzasadnieniach. Zobacz, gdzie ugody, potrącenia z tytułu ulepszenia (betterment) oraz regresy odbiegają od przyjętych zasad.
Więcej informacji
Mniej wyłudzeń
Sygnały wskazują podejrzenia wraz z uzasadnieniem. Decyzję podejmują weryfikatorzy – nikt nie otrzymuje odmowy wyłącznie na podstawie modelu.
Więcej informacji
Gotowość na katastrofy
Wyznacz obszar burzy, sprawdź ekspozycję w jego granicach i otwórz szkody przed pierwszym telefonem od klienta.
Więcej informacji
Dowody zgodności (compliance)
Każdy wymóg regulacyjny powiązany z zapieczętowanymi decyzjami, które go realizują – gotowe, zanim organ nadzoru o nie poprosi.
Więcej informacjiJeden format rekordu. Każda linia biznesowa, każdy organ nadzoru.
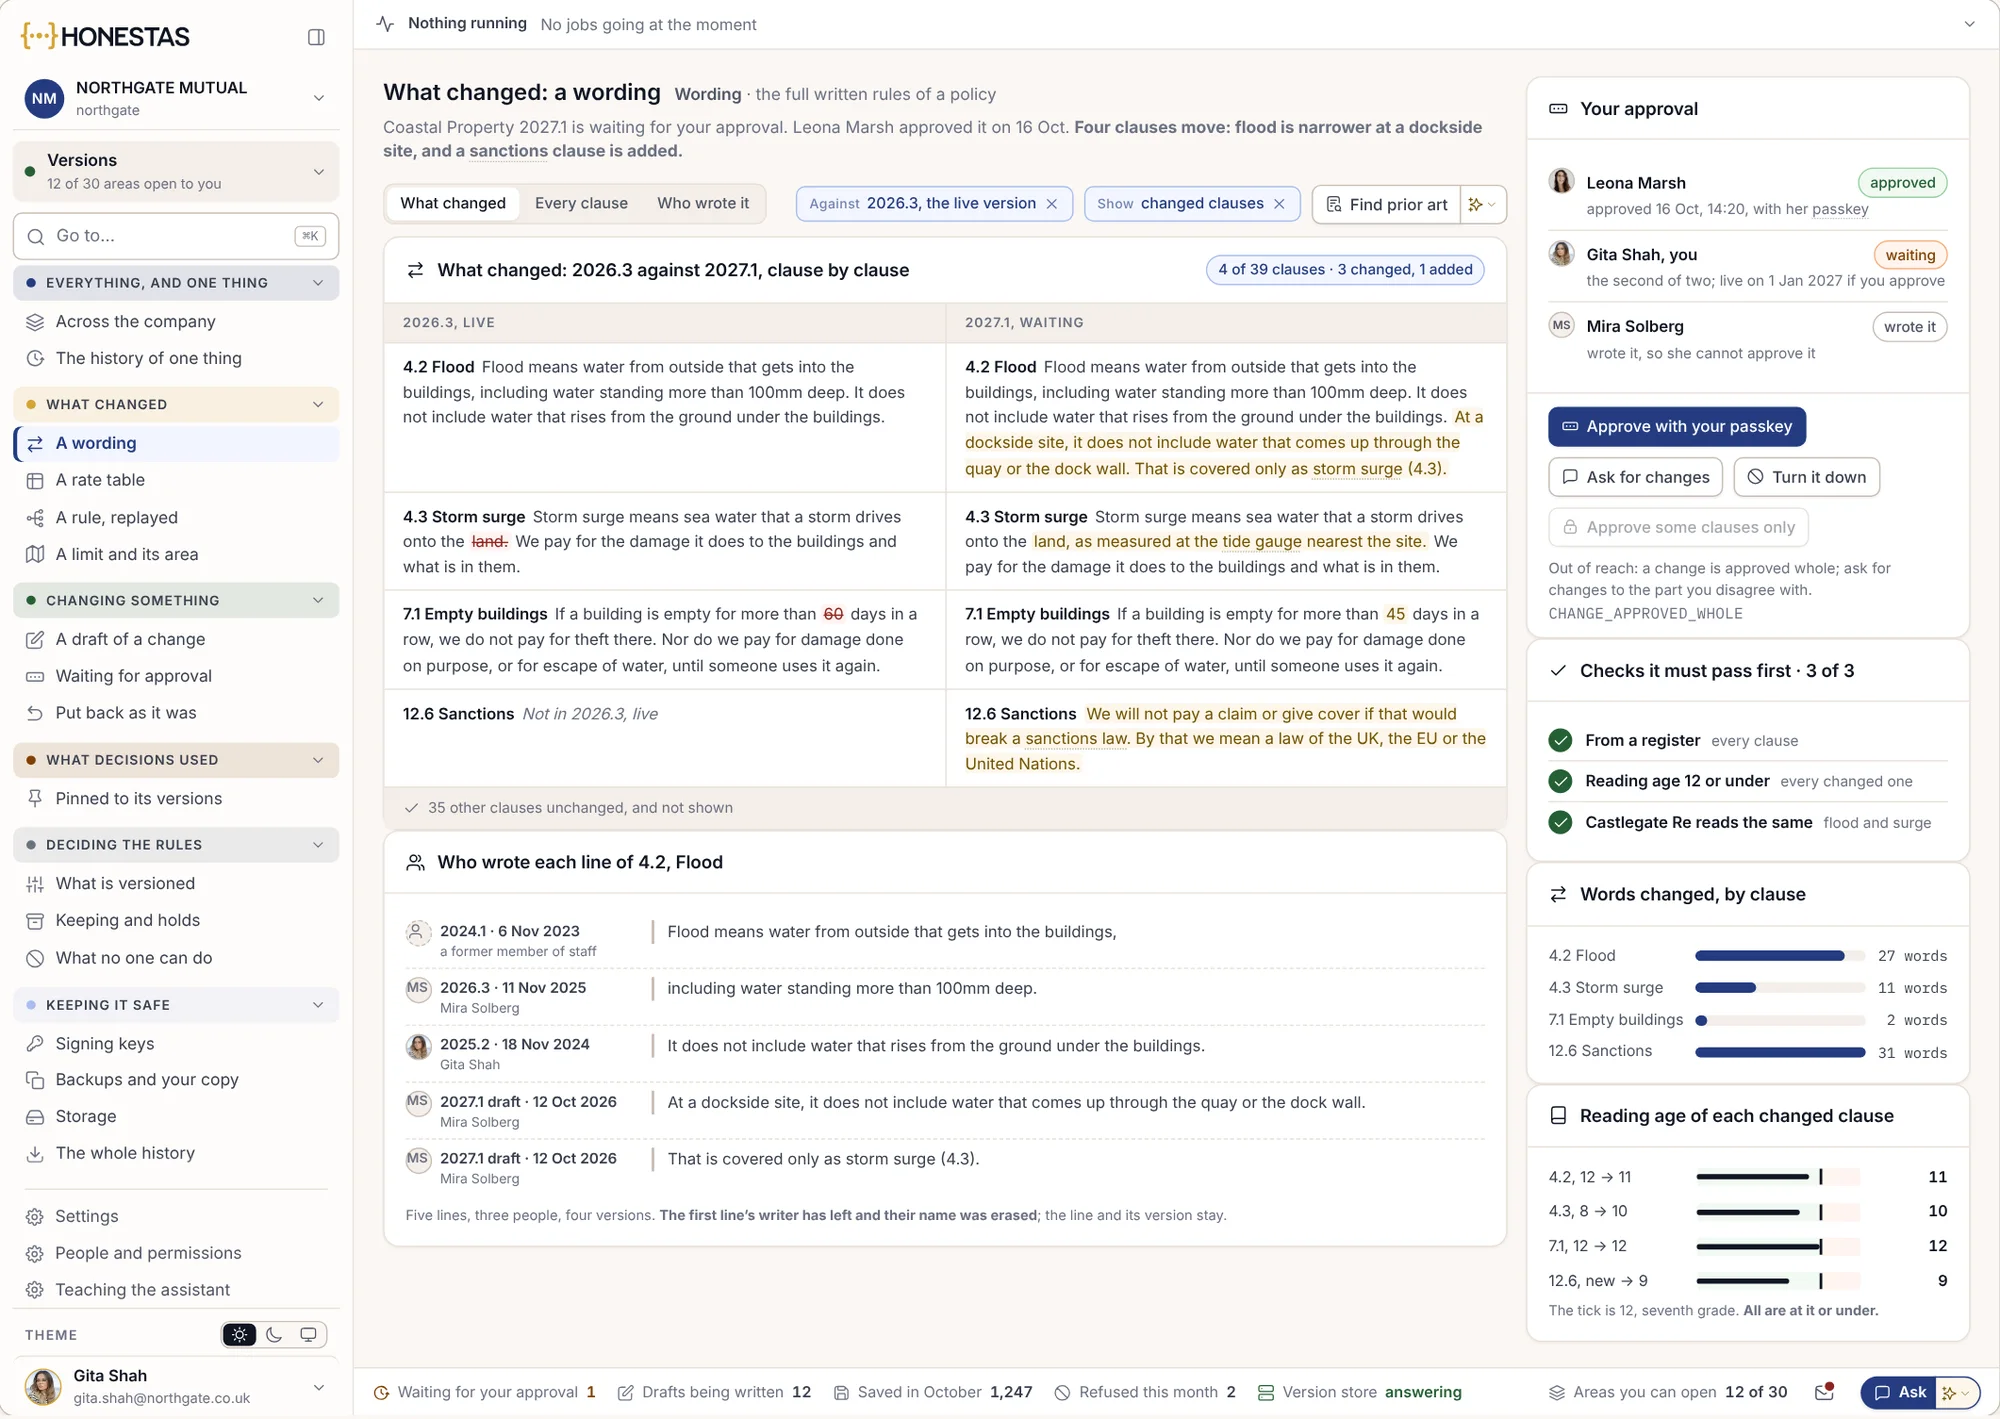
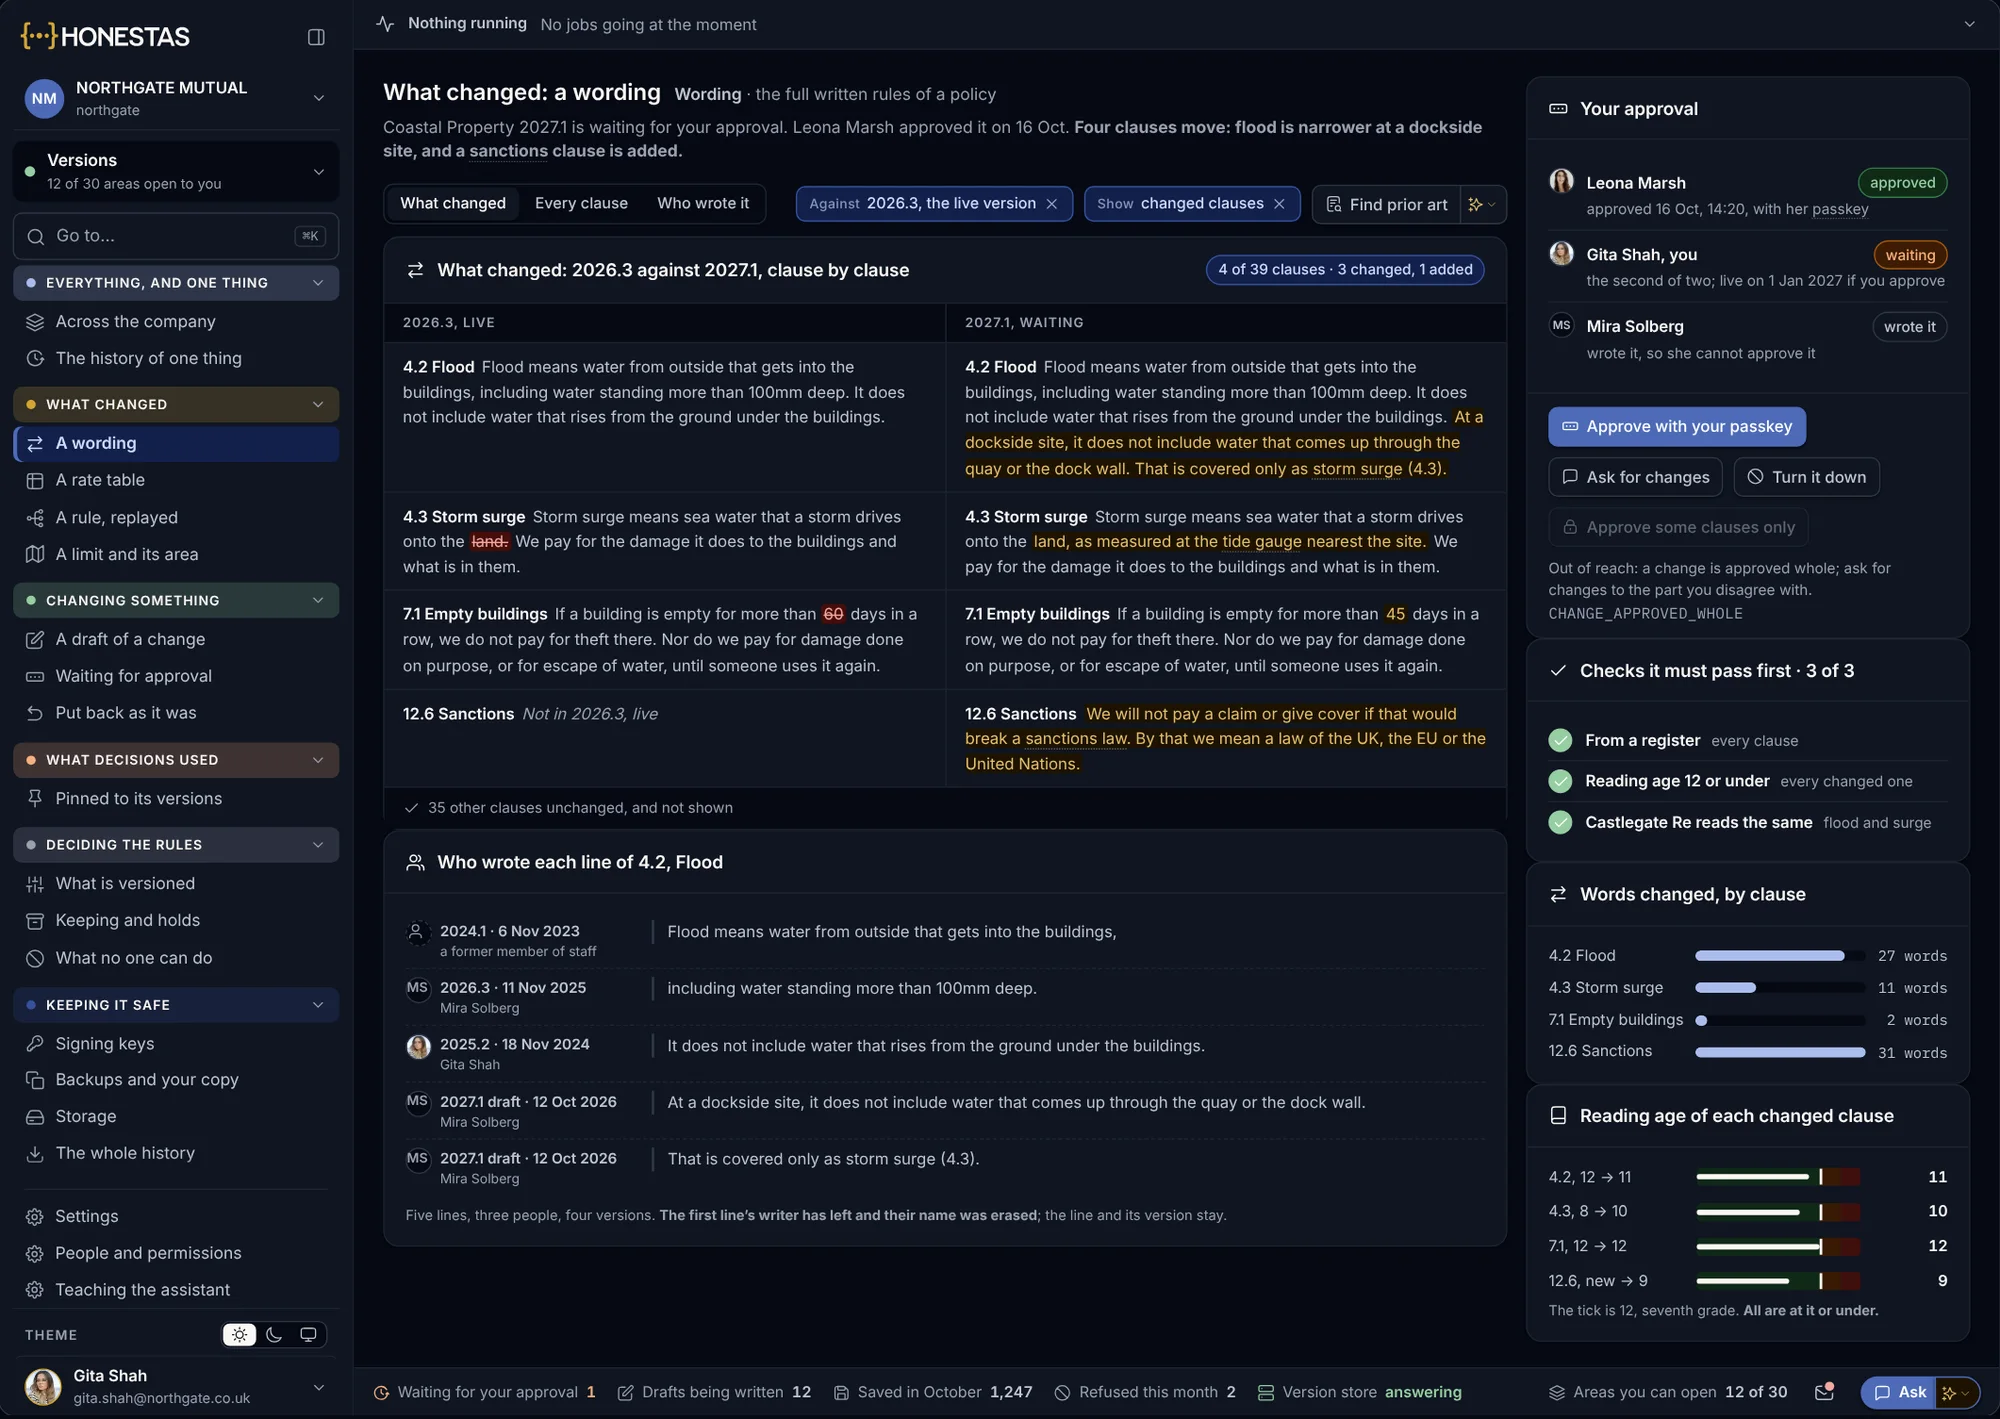
Menedżer ds. likwidacji szkód w Dublinie, underwriter w Lloyd's i audytor reasekuratora czytają te same pola, w tej samej kolejności. Nikt nie musi budować materiału dowodowego od nowa na potrzeby kolejnego audytu.
- Kto podjął decyzję
Wskazana z imienia i nazwiska osoba, w określonej roli, z uprawnieniami zweryfikowanymi przed złożeniem podpisu.
- Na podstawie jakich dowodów
Każdy element z informacją o pochodzeniu i dacie powstania. Braki są wprost odnotowane, a nie pozostawione jako puste pola.
- Według jakich zasad
Warunki ubezpieczenia (OWU), tabela taryfowa, binder, model i zasady pokoju – każdy element przypięty do swojej konkretnej wersji.
- Przebieg argumentacji
Argumenty za, przeciw oraz stanowisko kwestionujące – zachowane nawet wtedy, gdy przewodniczący podjął inną decyzję.
- Zweryfikowano i zapieczętowano
Drugi model potwierdził zgodność, a rejestr został opatrzony zewnętrznym znacznikiem czasu. Można go ponownie otworzyć i przeliczyć.
Dzięki temu TPA może przekazać go każdemu klientowi, MGA swojemu dawcy pojemności, a cedent swojemu reasekuratorowi. Zobacz zapieczętowane rekordy →
| Pole | Szkoda komunikacyjna | Binder przybrzeżny | Wniosek na życie |
|---|---|---|---|
| Decyzja | Wypłata w kwocie 44 900 € | Wstrzymać odnowienie na 2027 r. | Akceptacja ze zwyżką +50% |
| Przewodniczący | Dyrektor likwidacji szkód | Główny underwriter | Główna underwriterka |
| Pełnomocnictwa | Pełnomocnictwo szkodowe v2 | Binder CA-118 v4 | Podręcznik underwritingu |
| Dowody | 9 pozycji, ze źródłami | 188 ryzyk, bordereau | Raport lekarza, oświadczenia |
| Argumentacja | Za, przeciw, kwestionujący | Za, przeciw, kwestionujący | Za, przeciw, kwestionujący |
| Drugi model | Zgodność | Zgodność | Zgodność |
| Reguły | OWU v4.2 | Wording przybrzeżny 2026.3 | Akt w sprawie AI Zał. III pkt 5 lit. c) |
| Zapieczętowano | 19 sie 2026 | 18 wrz 2026 | 21 paź 2026 |
Różne linie biznesowe, te same pola w tej samej kolejności. Jeden weryfikator sprawdza wszystkie trzy.
Przynieś jedną decyzję ze swojej linii biznesowej.
Przyjęcie szkody komunikacyjnej, odnowienie bindera, taryfikacja polisy na życie lub duża szkoda w umowie obligatoryjnej. Pokażemy w HONESTAS pełną argumentację, weryfikację, podpis i zapieczętowanie.