

Szkoda czeka najdłużej tam, gdzie nikt nie jest pewien, kto może podjąć decyzję.
HONESTAS kieruje każdą szkodę do osoby z uprawnieniami do podjęcia decyzji w dniu jej wpływu. Kwota bezsporna jest wypłacana zaliczkowo. Kwestie sporne są rozstrzygane w pokoju decyzyjnym. Ugoda lub decyzja wypłaty jest podpisywana przez wskazaną z imienia i nazwiska osobę oraz pieczętowana wraz z uzasadnieniem.
Szkody majątkowe likwiduje się w miesiące. Szkody osobowe trwają latami.
Im dłużej trwa likwidacja szkody, tym większa część jej kosztu pochłaniana jest przez sam proces, zamiast trafić do klienta. Większość czasu oczekiwania to nie sama praca. To akta leżące w miejscu, podczas gdy ludzie ustalają, kto może podjąć decyzję i czego najpierw potrzebuje.
Źródło: Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, opublikowany 20 października 2026 r. Rok rozliczenia: 2025.
Ustal najpierw, kto decyduje. Potem wypłać kwotę bezsporną.
Te same cztery kroki dotyczą każdej szkody wspieranej przez AI – od pękniętej szyby po szkodę w mieniu komercyjnym.
Triaż do właściwego decydenta
Przy pierwszym zgłoszeniu szkody (FNOL) system triażu odczytuje zgłoszenie, zakres ochrony i prawdopodobną kwotę, po czym kieruje sprawę do pokoju, którego przewodniczący ma wystarczające pełnomocnictwa do podjęcia decyzji. Żadne akta nie czekają na późniejsze przekazanie wyżej.


Wypłać zaliczkowo kwotę bezsporną
Część, której nikt nie kwestionuje, jest wypłacana od razu jako zaliczka (kwota bezsporna) z własnym uzasadnieniem. Powyżej Twojego limitu przed uruchomieniem środków zgodę musi wyrazić druga osoba.
Resztę omów na posiedzeniu
Role AI przedstawiają argumenty za i przeciw, adwokat diabła podważa wniosek, a drugi, niezależny model przelicza sprawę na nowo. Przewodniczący rozstrzyga to, co pozostało sporne.


Rozlicz i zapieczętuj
Wskazany z imienia i nazwiska likwidator lub kierownik zespołu likwidacji szkód podpisuje decyzję o wypłacie. Cały wątek zostaje zapieczętowany, a klient otrzymuje zrozumiałą informację o tym, co wypłacono, a które kwestie pozostają otwarte.




Szkoda, wypłata i kto może ją zatwierdzić.
To są ekrany systemu HONESTAS z przykładowymi danymi z Northgate Mutual, fikcyjnej organizacji.
Wypłata środków, transza po transzy
Każda część płatności ma własne uzasadnienie i własną ścieżkę audytu. Ostatnią kontrolą przed wyjściem przelewu jest weryfikacja rachunku bankowego – bo to tam kryją się wyłudzenia płatnicze.
- Wypłacona zaliczka (kwota bezsporna)
- Pozostała kwota czeka na drugą osobę
- Pismo do klienta wyjaśnia, co pozostaje otwarte


Weryfikacja przed złożeniem podpisu
Zanim osoba decyzyjna złoży podpis, HONESTAS wylicza jej dostępne pełnomocnictwo na podstawie posiadanych uprawnień, dotychczas zaangażowanych kwot oraz ustalonego limitu. Decyzji wykraczającej poza pełnomocnictwo nie można zapieczętować.
- Każda kontrola widoczna po kolei
- Powyżej limitu otwiera się ścieżka akceptacji wyższego szczebla
- Nikt nie może sam podnieść własnego limitu


Na czym opiera się decyzja
Każdy dokument, na którym spoczywa decyzja, jego źródło oraz wiek w odniesieniu do dopuszczalnego terminu. Każdy brak jest wskazany z nazwy, dzięki czemu puste pole nigdy nie uchodzi za komplet dokumentów.
- Zdjęcia, raport eksperta (loss adjustera), płatności
- Wiek każdego elementu względem limitu czasu
- Wskazane brakujące dokumenty oraz kto ma je dostarczyć


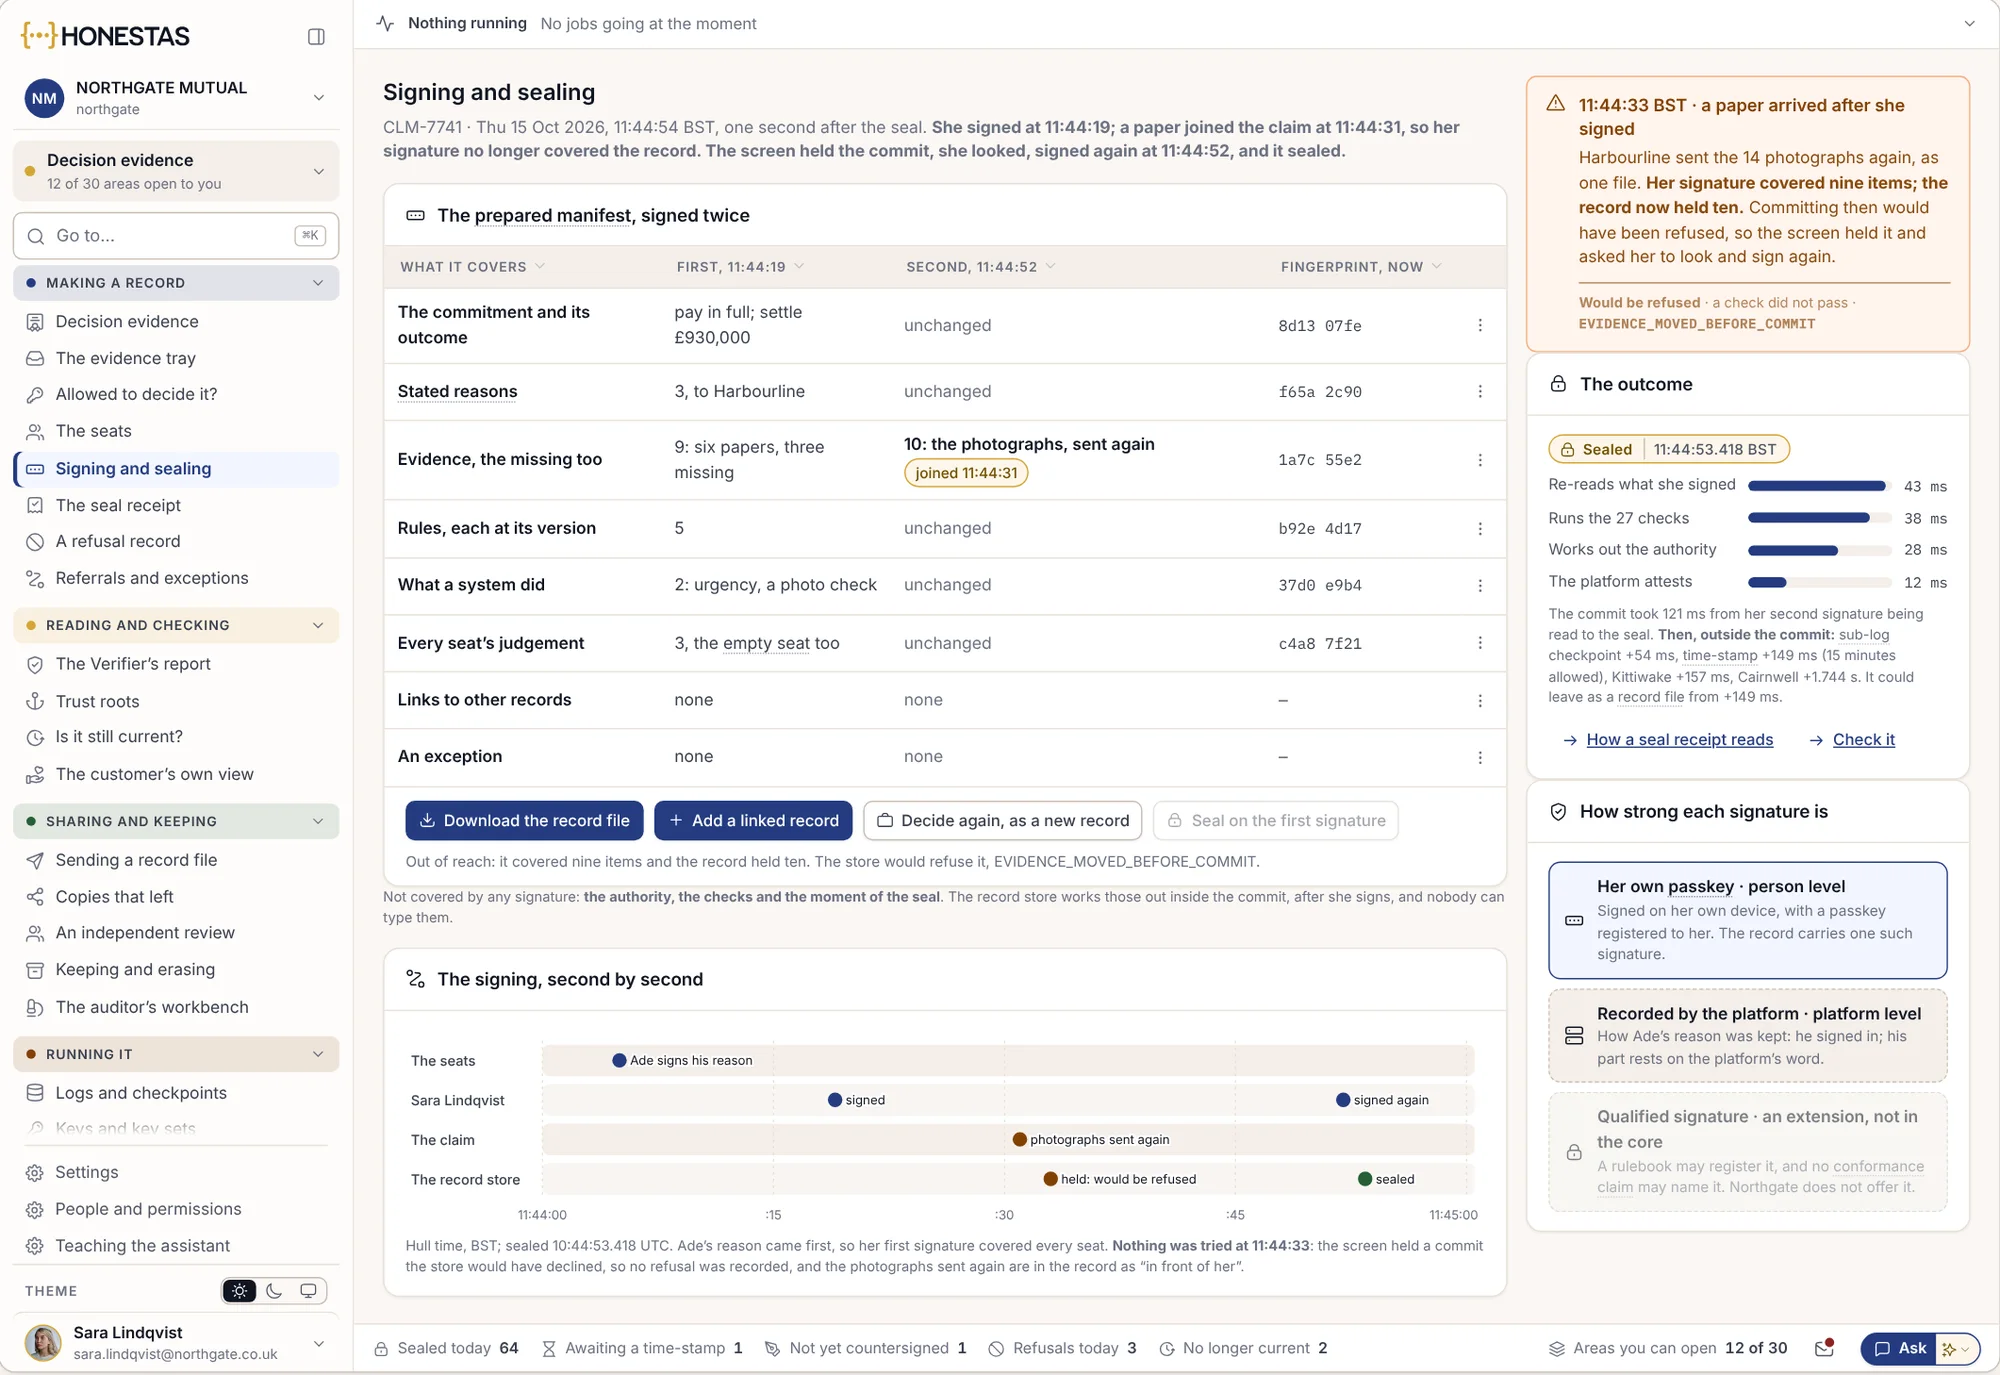
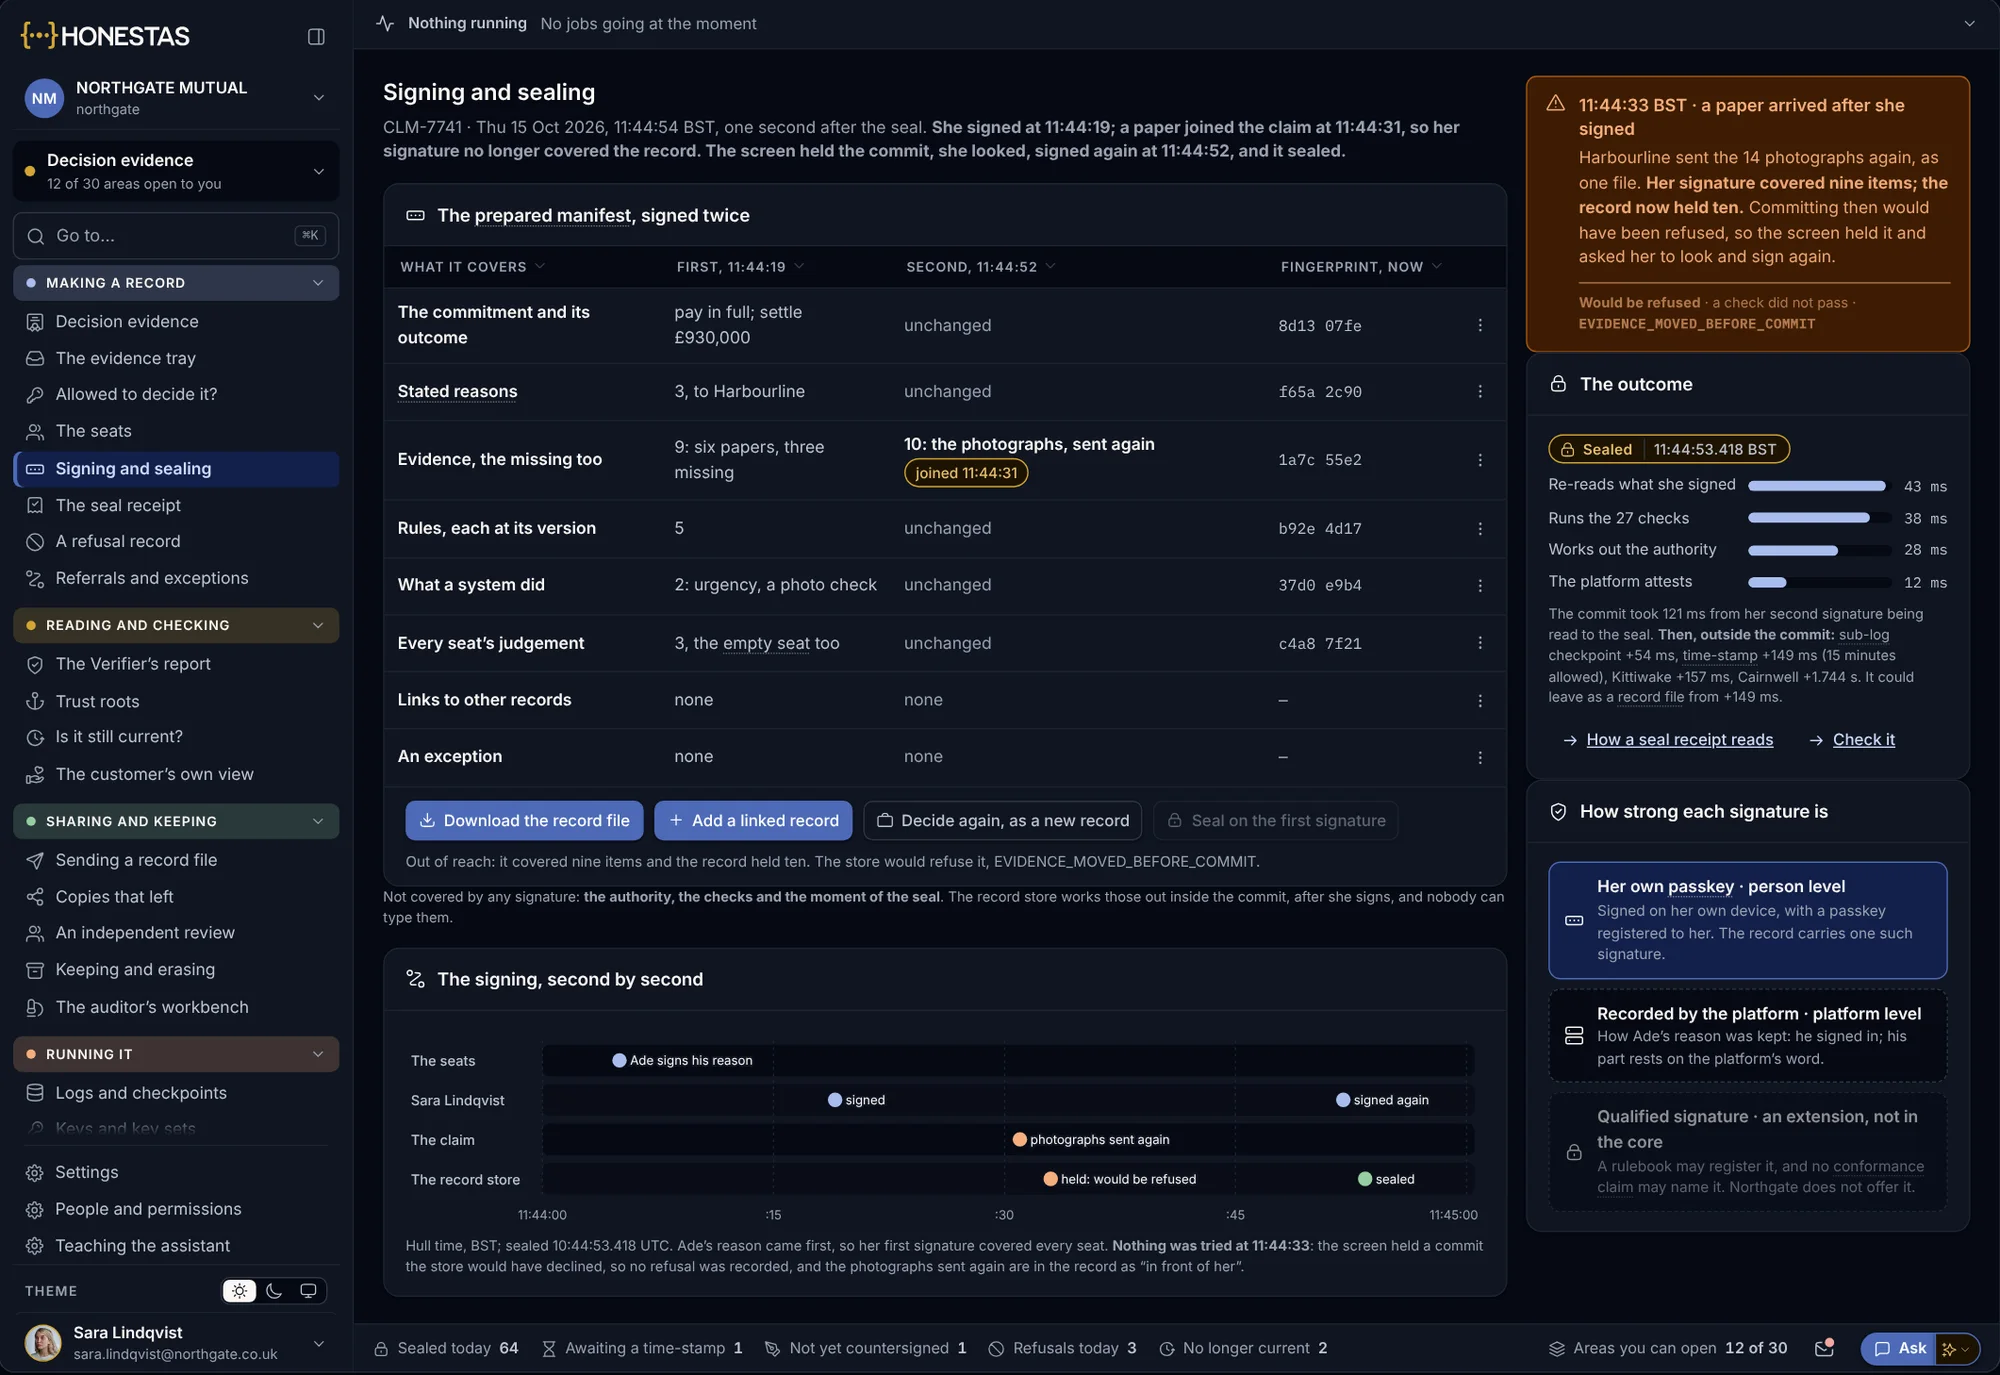
Jeden podpis dla wszystkich akt
Podpis obejmuje każdy dokument w aktach sprawy. Jeśli po złożeniu podpisu wpłynie nowy dokument, pieczęć zostaje wstrzymana, a osoba podpisująca jest proszona o ponowny wgląd.
- Podpisano własnym kluczem dostępu (passkey)
- Zapieczętowano zewnętrznym znacznikiem czasu
- Spóźniony dokument oznacza ponowną weryfikację
Mierz czas oczekiwania bezpośrednio z akt szkodowych.
Każdy etap likwidacji szkody pozostawia zapieczętowany zapis ze znacznikiem czasu. To wskaźniki, które dyrektor likwidacji szkód śledzi bezpośrednio na podstawie akt, a nie ankiet.
- Do właściwego decydenta
- Liczba godzin od zgłoszenia szkody (FNOL) do momentu, gdy sprawa trafi do przewodniczącego z wystarczającym pełnomocnictwem.
- Pierwsza wypłata
- Liczba dni od zgłoszenia szkody do pierwszej wypłaty zaliczki.
- Przekazania sprawy
- Ile razy szkoda zmienia biurko lub decydenta przed ostatecznym rozliczeniem.
- Oczekiwanie na decyzję
- Liczba dni, przez które szkoda leży bezczynnie, czekając wyłącznie na czyjąś decyzję.
- Przekazania wyżej (referrals)
- Szkody przekazane na wyższy szczebel, ponieważ likwidator nie miał uprawnień do podpisu, oraz czas oczekiwania każdej z nich.
- Kanał rozliczenia szkody
- Odsetek szkód osobowych rozliczonych ugodowo, przed komisją ds. roszczeń (Injuries Resolution Board) lub na drodze sądowej.
- Wznowione
- Sprawy wznowione po reklamacji lub rozstrzygnięciu rzecznika finansowego.
Szybsza likwidacja szkód w praktyce.
Czy musimy wymienić nasz system szkodowy?
Nie. HONESTAS pobiera dane bezpośrednio z systemów Guidewire ClaimCenter, Duck Creek Claims lub Państwa własnego systemu w ich obecnej formie. Rezerwy i płatności wracają w ramach zweryfikowanego, rejestrowanego kroku – nigdy jako bezpośrednie nadpisanie bazy.
Kto podejmuje decyzję w sprawie szkody?
Wskazana z imienia i nazwiska osoba posiadająca odpowiednie pełnomocnictwo. Role AI przedstawiają argumenty za i przeciw, a drugi model weryfikuje wynik, jednak żaden model nie może samodzielnie wydać decyzji odmownej.
Czy możemy wypłacić część odszkodowania przed rozliczeniem reszty?
Tak. Każda wypłata zaliczki (kwoty bezspornej) ma własne uzasadnienie i ścieżkę audytu. Powyżej ustalonego przez Państwa limitu przed uruchomieniem przelewu wymagana jest zgoda drugiej osoby.
Co widzi klient?
Zatwierdzone przez człowieka pismo lub wiadomość z informacją o tym, co wypłacono, jakie kwestie pozostają otwarte i jakie będą kolejne kroki. Wypłata bez wyjaśnienia wygląda jak ostateczna oferta, dlatego uzasadnienie jest obowiązkowe.
Czy rozwiązanie sprawdza się u zewnętrznych administratorów szkód (TPA) obsługujących wielu ubezpieczycieli?
Tak. Każdy ubezpieczyciel zachowuje własne pełnomocnictwa, reguły i zapieczętowane rejestry, a likwidator widzi, którego ubezpieczyciela zasady mają zastosowanie do danej szkody.
Dowiedz się więcej
Proszę przynieść szkodę, która czekała najdłużej.
Proszę wybrać jeden rodzaj szkody, np. komunikacyjną lub zalaniową. Pokażemy, kto objąłby w niej rolę przewodniczącego, co zostałoby wypłacone zaliczkowo i jak przebiega zapieczętowanie akt.