

Κάθε κλάδος έχει τους δικούς του κανόνες. Κάθε απόφαση αποκτά την ίδια απόδειξη.
Αποζημιώσεις αυτοκινήτου, ένα slip των Lloyd's, μια αίτηση ασφάλισης ζωής, μια ανανέωση συμβατικής αντασφάλισης (treaty), ένα χαρτοφυλάκιο πελάτη σε TPA, ένα binder σε MGA. Κάθε κλάδος έχει τους δικούς του όρους ασφάλισης, εξουσιοδοτήσεις και εποπτικές αρχές. Το HONESTAS μιλά τη γλώσσα του καθενός και αφήνει την ίδια σφραγισμένη εγγραφή πίσω από κάθε απόφαση στην οποία εμπλέκεται η ΤΝ.
Έξι κλάδοι. Ο καθένας με τη δική του ορολογία.
Κάθε σελίδα παρουσιάζει τις αποφάσεις στον συγκεκριμένο κλάδο, μία πραγματική υπόθεση βήμα προς βήμα, και το κανονιστικό πλαίσιο στο οποίο υπάγεται.
 Αυτοκίνητο, κατοικία και εμπορικοί κίνδυνοι
Γενικές ασφαλίσεις
Από την πρώτη αναγγελία ζημίας (FNOL) έως τον σφραγισμένο διακανονισμό. Αποθεματικά, προκαταβολές, απορρίψεις και ανανεώσεις συνοδεύονται όλα από την αιτιολογία τους.
Διαβάστε περισσότερα
 Lloyd's και εταιρική αγορά
Ειδικοί κίνδυνοι (Specialty) και αγορά του Λονδίνου
Lead και following markets σε ένα slip, με στεγανά μεταξύ τους. Binders, bordereaux και η ετήσια επικύρωση κάθε εξωτερικού μοντέλου.
Διαβάστε περισσότερα
 Υψηλού κινδύνου βάσει της Πράξης για την ΤΝ (AI Act)
Ζωή και υγεία
Ανάληψη κινδύνων (underwriting) και τιμολόγηση με τα αποδεικτικά στοιχεία που απαιτεί η Πράξη για την ΤΝ από τις 2 Δεκεμβρίου 2027. Τα συμπεράσματα συναισθηματικής ή ψυχομετρικής ανάλυσης δεν φτάνουν ποτέ σε απόφαση.
Διαβάστε περισσότερα
 Συμβατική (Treaty) και προαιρετική (Facultative) αντασφάλιση
Αντασφάλιση
Τα αποδεικτικά στοιχεία της εκχωρούσας εταιρείας (cedant) φτάνουν ως σφραγισμένες εγγραφές, όχι ως παρουσιάσεις. Μια ονομαστική θέση πρόσβασης σάς επιτρέπει να διαβάζετε ακριβώς όσα καλύπτει η σύμβασή σας.
Διαβάστε περισσότερα
 Πολλές ασφαλιστικές, ένα γραφείο
Διαχειριστές αποζημιώσεων και TPAs
Οι κανόνες, οι εξουσιοδοτήσεις και οι όροι ασφάλισης κάθε πελάτη διατηρούνται ξεχωριστά, και κάθε αναφορά πελάτη δημιουργείται από σφραγισμένες εγγραφές.
Διαβάστε περισσότερα
 Εξουσιοδότηση ανάληψης (Delegated authority)
Μεσίτες και MGAs
Αποδείξτε ότι κάθε κίνδυνος ήταν εντός των ορίων του binder πριν την ανάληψη. Τα bordereaux προς τους παρόχους capacity εξάγονται απευθείας από τις εγγραφές.
Διαβάστε περισσότεραΤι αλλάζει. Μετρημένο στο δικό σας χαρτοφυλάκιο.
Πέντε αποτελέσματα, το καθένα στη δική του σελίδα: το πρόβλημα, τι αλλάζει το HONESTAS και τι μετράτε.
Ταχύτερες αποζημιώσεις
Οι αποζημιώσεις καθυστερούν περισσότερο εκεί όπου κανείς δεν είναι βέβαιος ποιος έχει τη δικαιοδοσία να αποφασίσει. Η διαλογή (triage) ορίζει το δωμάτιο και τον πρόεδρο από την πρώτη κιόλας ημέρα.
Διαβάστε περισσότερα

Καλύτερος δείκτης ζημιών (loss ratio)
Οι διαρροές αποζημιώσεων (leakage) φαίνονται στις αιτιολογίες. Δείτε πού οι διακανονισμοί, οι κρατήσεις παλαιότητας/βελτίωσης (betterment) και οι επανακτήσεις αποκλίνουν από τους δικούς σας κανόνες.
Διαβάστε περισσότερα
Λιγότερη απάτη
Τα σήματα υποδεικνύουν, με αιτιολογίες. Οι ερευνητές αποφασίζουν, και κανείς δεν απορρίπτεται αποκλειστικά από ένα μοντέλο.
Διαβάστε περισσότερα
Ετοιμότητα για καταστροφές
Σχεδιάστε το αποτύπωμα της καταιγίδας, δείτε την έκθεση εντός αυτού και ανοίξτε τους φακέλους ζημιών πριν από την πρώτη κλήση.
Διαβάστε περισσότερα
Τεκμηρίωση συμμόρφωσης
Κάθε κανονισμός συνδέεται με τις σφραγισμένες αποφάσεις που τον τεκμηριώνουν, έτοιμος πριν τον ζητήσει η εποπτική αρχή.
Διαβάστε περισσότεραΜία μορφή εγγραφής. Κάθε κλάδος, κάθε εποπτική αρχή.
Ένας επικεφαλής αποζημιώσεων στο Δουβλίνο, ένας underwriter στα Lloyd's και ο ελεγκτής ενός αντασφαλιστή διαβάζουν τα ίδια πεδία, με την ίδια σειρά. Κανείς δεν ανακατασκευάζει τα αποδεικτικά στοιχεία για κάθε έλεγχο.
- Ποιος αποφάσισε
Ένα συγκεκριμένο πρόσωπο, σε συγκεκριμένο ρόλο, με την εξουσιοδότησή του ελεγμένη πριν από την υπογραφή.
- Με ποια αποδεικτικά στοιχεία
Κάθε στοιχείο συνοδεύεται από την προέλευση και την παλαιότητά του. Ό,τι έλειπε καταγράφεται ρητά, δεν μένει κενό.
- Βάσει ποιων κανόνων
Οι όροι ασφάλισης, ο πίνακας ασφαλίστρων, το binder, το μοντέλο και οι κανόνες του δωματίου, το καθένα κλειδωμένο στην έκδοσή του.
- Πώς τεκμηριώθηκε
Τα επιχειρήματα υπέρ, τα επιχειρήματα κατά και ο αντίλογος διατηρούνται ακόμη και όταν ο προεδρεύων έκρινε διαφορετικά.
- Ελεγμένο και σφραγισμένο
Ένα δεύτερο μοντέλο συμφώνησε και το αρχείο σφραγίστηκε με εξωτερική χρονοσήμανση. Μπορεί να ανοίξει ξανά και να επανεκτελεστεί.
Έτσι, ένας TPA μπορεί να παραδώσει ένα σε κάθε πελάτη, ένας MGA στον πάροχο ανάληψης κινδύνου (capacity provider) και η εκχωρούσα εταιρεία στον αντασφαλιστή της. Δείτε σφραγισμένα αρχεία →
| Πεδίο | Απαίτηση κλάδου αυτοκινήτου | Παράκτιο binder | Αίτηση ασφάλισης ζωής |
|---|---|---|---|
| Απόφαση | Διακανονισμός στα 44.900 € | Αναστολή ανανέωσης 2027 | Αποδοχή με επασφάλιστρο +50% |
| Προεδρεύων | Επικεφαλής αποζημιώσεων | Ενεργός underwriter | Chief underwriter |
| Εξουσιοδότηση | Εξουσιοδότηση διαχείρισης απαιτήσεων v2 | Binder CA-118 v4 | Εγχειρίδιο ανάληψης κινδύνων (underwriting) |
| Αποδεικτικά στοιχεία | 9 στοιχεία, με πηγές | 188 κίνδυνοι, bordereau | Ιατρική έκθεση, δηλώσεις |
| Επιχειρήματα | Υπέρ, κατά, αντίλογος | Υπέρ, κατά, αντίλογος | Υπέρ, κατά, αντίλογος |
| Δεύτερο μοντέλο | Συμφωνεί | Συμφωνεί | Συμφωνεί |
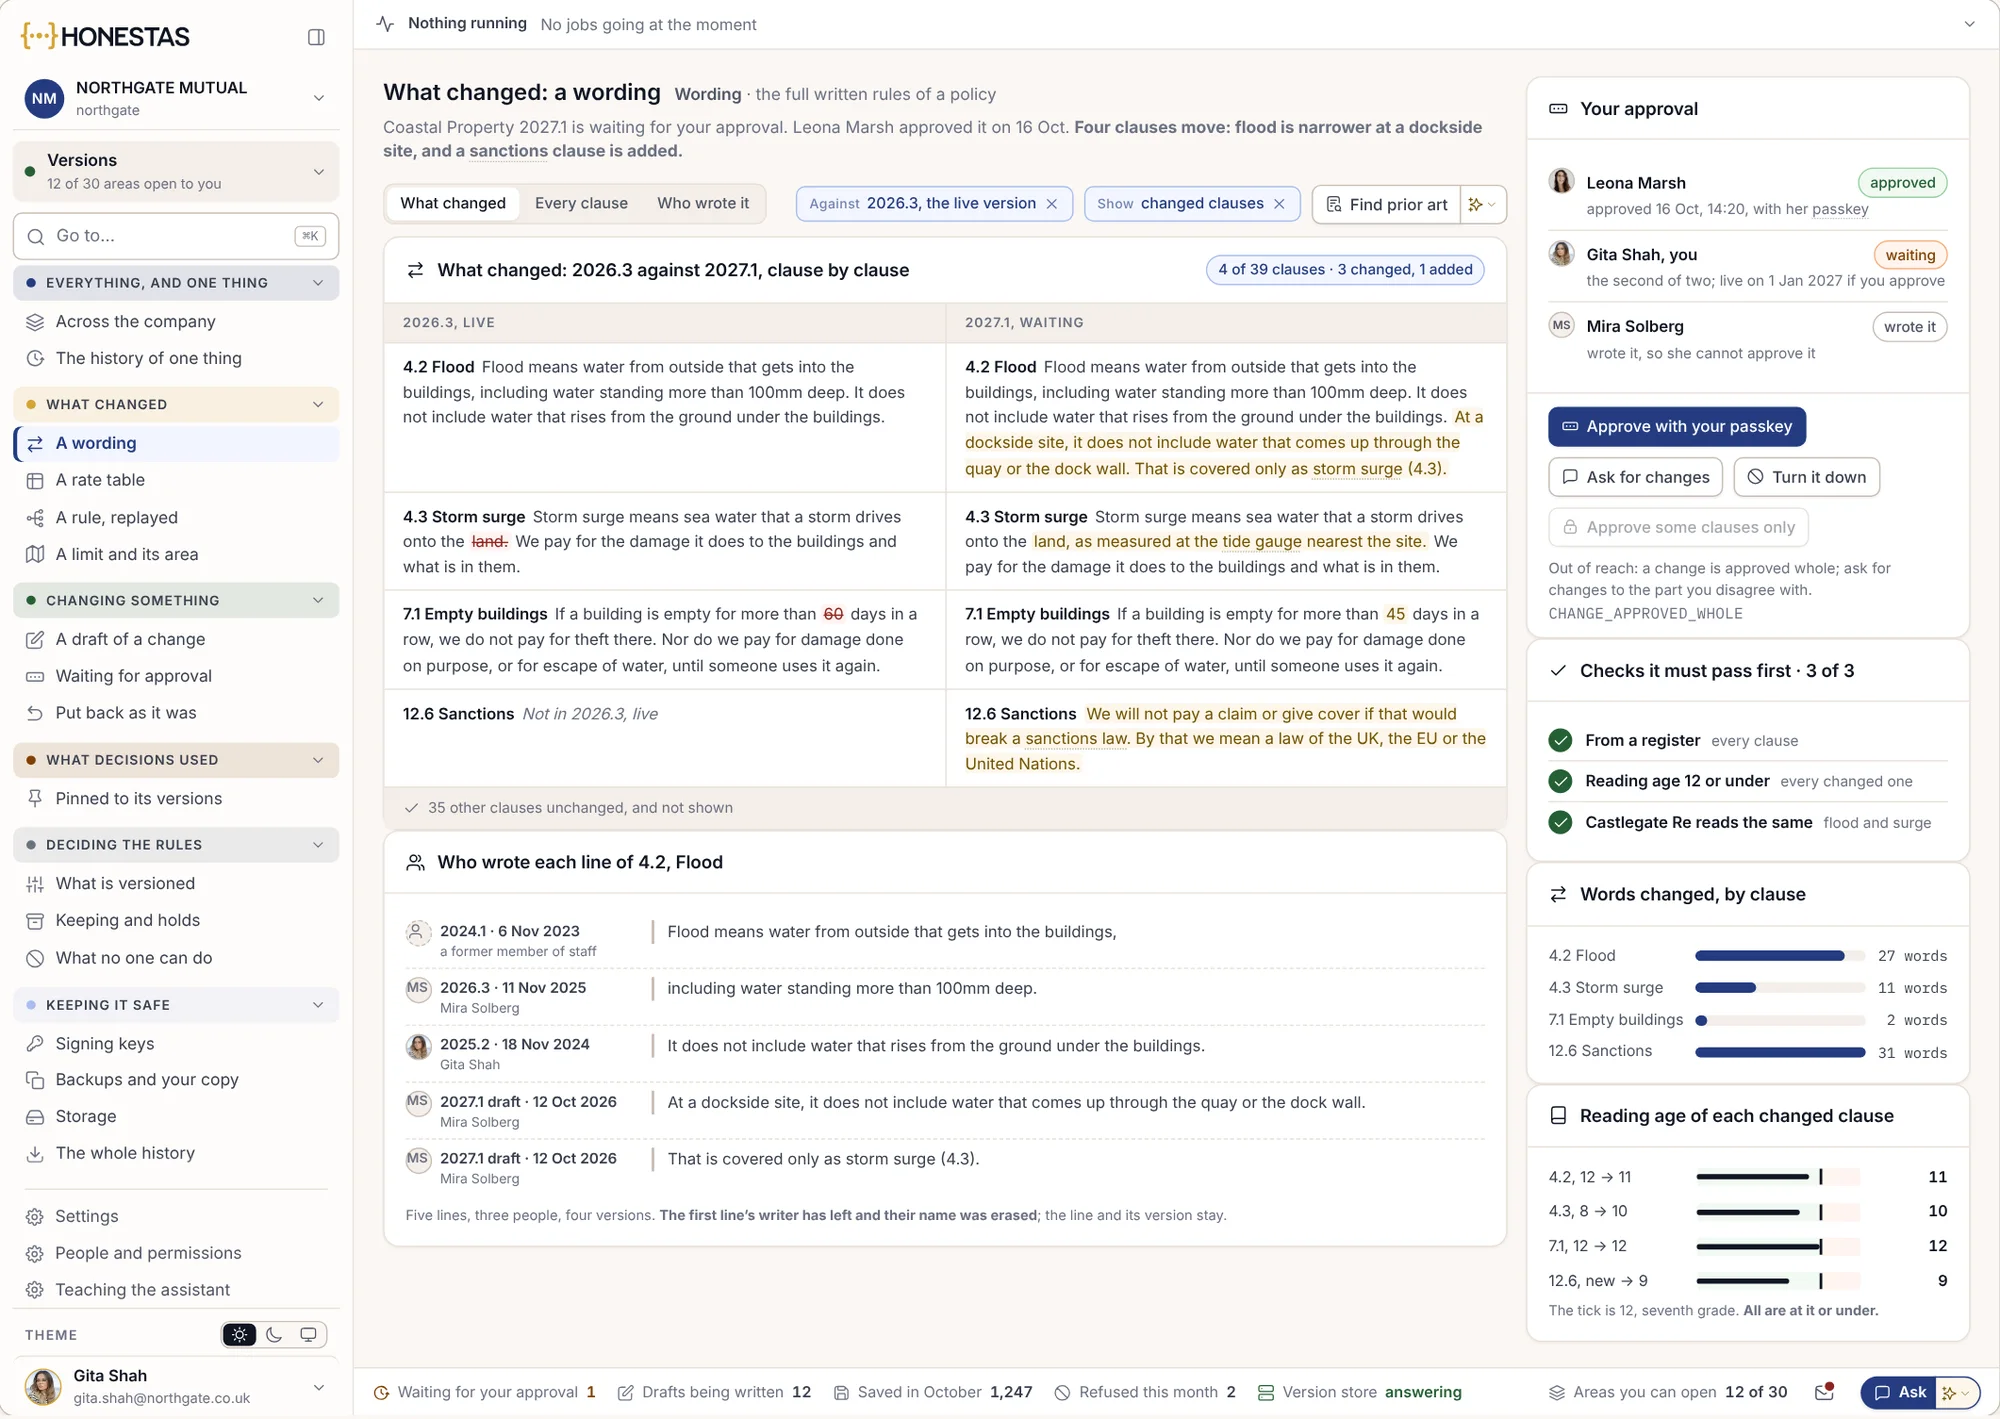
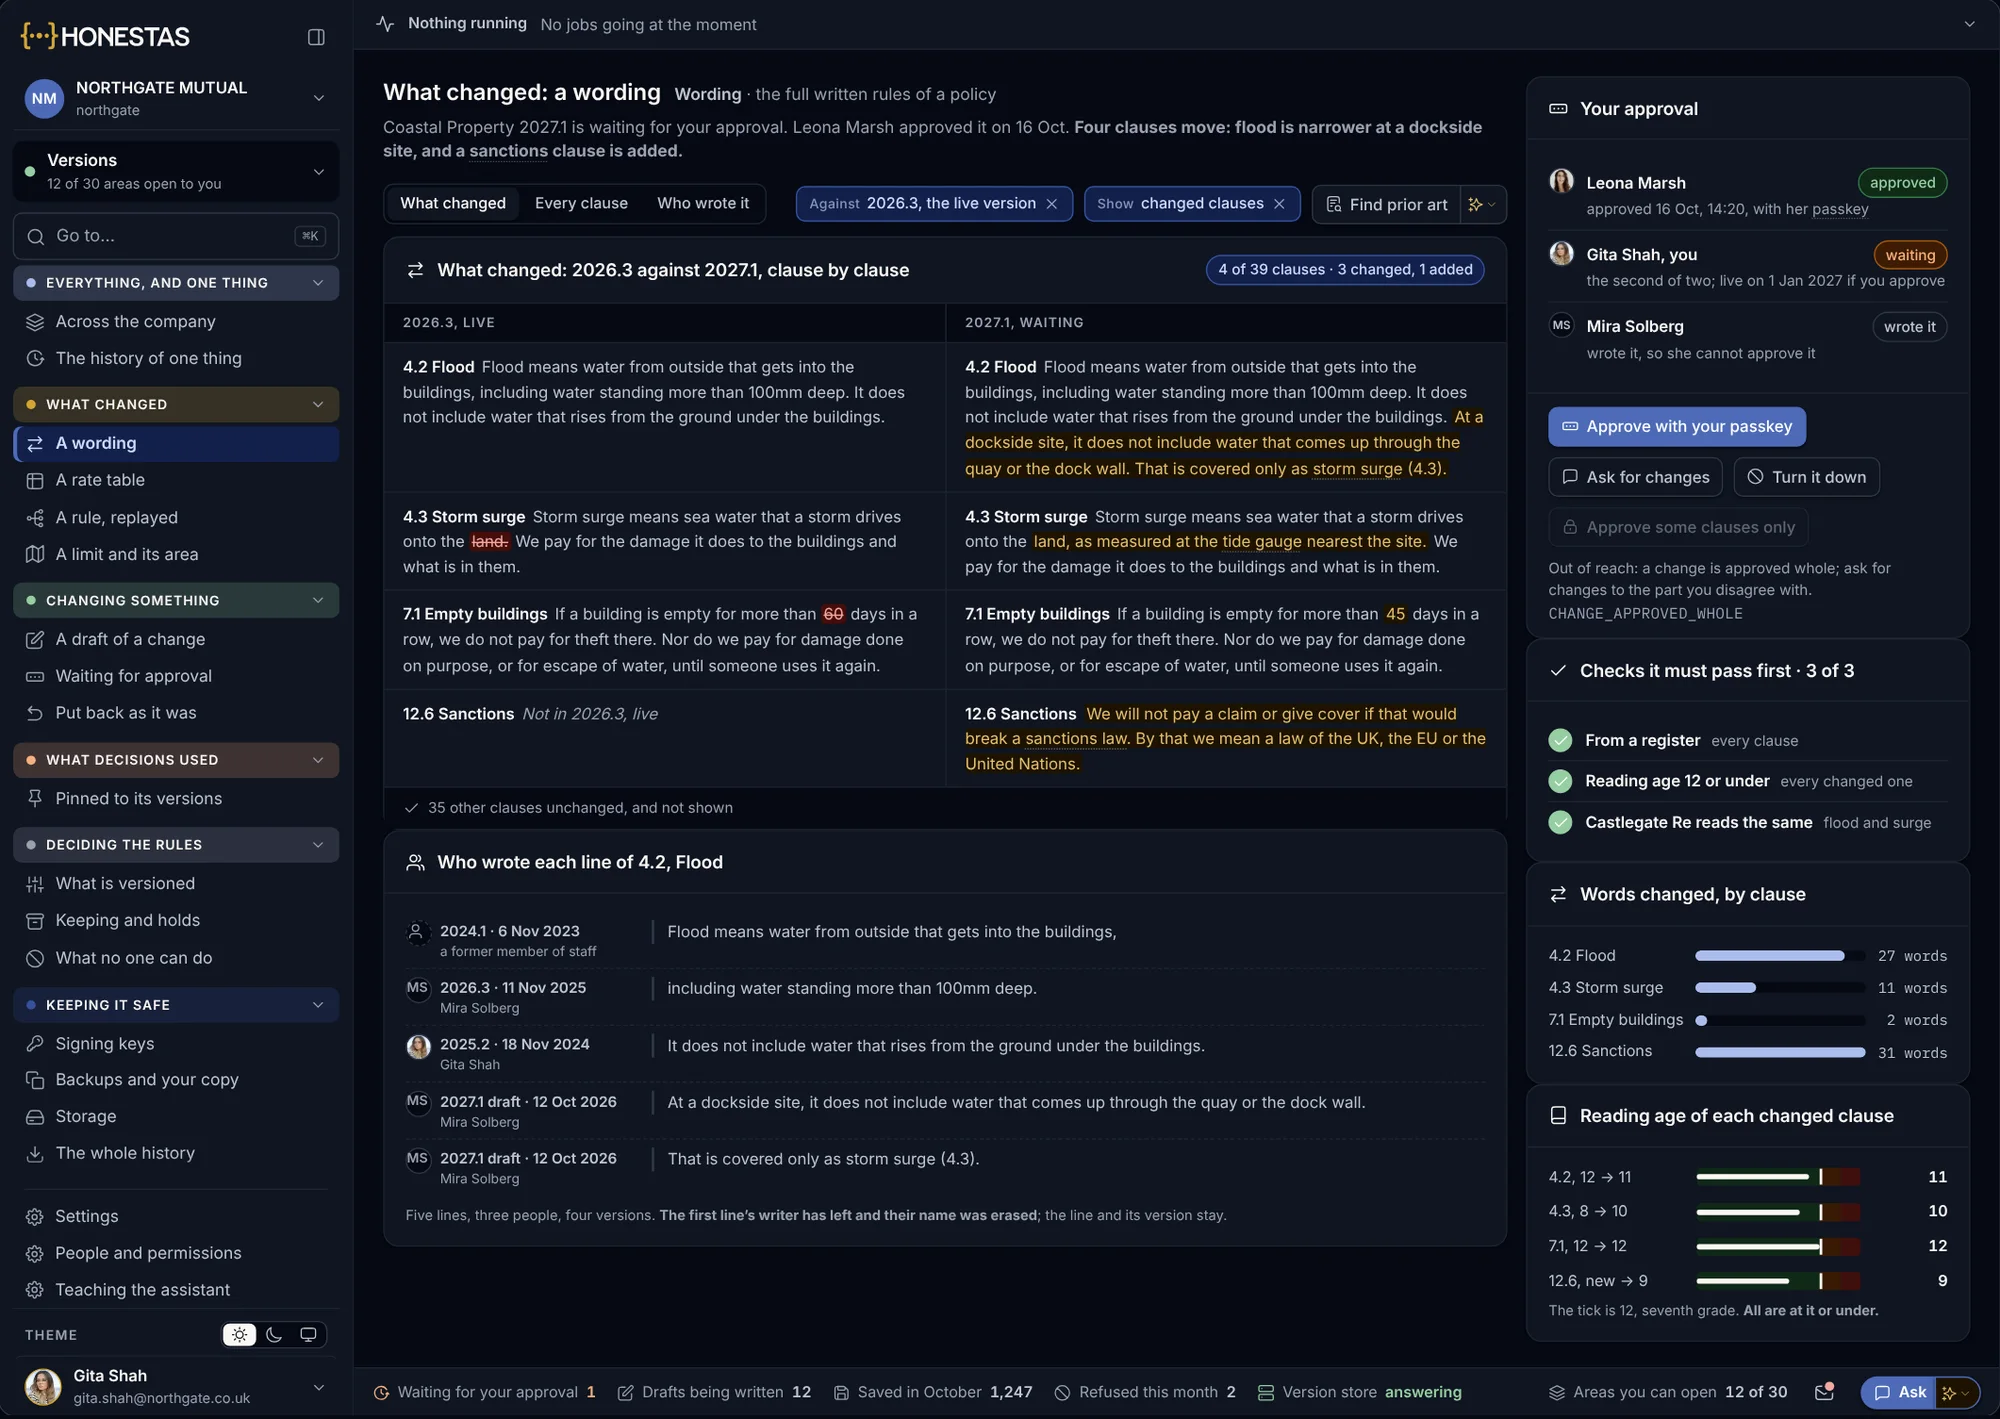
| Κανόνες | Όροι ασφάλισης (wording) v4.2 | Όροι ασφάλισης παράκτιας περιουσίας 2026.3 | Πράξη για την ΤΝ, Παράρτημα III, σημείο 5 στοιχείο γ) |
| Σφραγισμένο | 19 Αυγ 2026 | 18 Σεπ 2026 | 21 Οκτ 2026 |
Διαφορετικοί κλάδοι, τα ίδια πεδία με την ίδια σειρά. Ένας ενιαίος μηχανισμός επαλήθευσης ελέγχει και τα τρία.
Φέρτε μία απόφαση από τον κλάδο σας.
Καταχώριση απαίτησης αυτοκινήτου, ανανέωση binder, τιμολόγηση ζωής ή μεγάλη ζημία σε αντασφαλιστική σύμβαση (treaty). Θα σας δείξουμε πώς τεκμηριώνεται, ελέγχεται, υπογράφεται και σφραγίζεται στο HONESTAS.