

Kfz, Wohngebäude & Hausrat sowie Gewerbe. Begründungen bei jedem Schadenfall.
Ihre Massensparten laufen bereits über Modelle: Triage-Scores, Reservevorschläge, Betrugshinweise und Verlängerungspreise. HONESTAS bewahrt den Teil der Akte auf, der sonst meist verloren geht: wer auf Basis welcher Nachweise, nach welchem Bedingungswerk und mit welcher Vollmacht entschieden hat. Von der Erstmeldung (FNOL) bis zur versiegelten Regulierung.


Sechs Entscheidungen, in jedem Schaden- und Tarifierungsbestand.
Jeder Vorgang hinterlässt dieselbe Art von Datensatz. Öffnen Sie einen, um zu sehen, was einfließt, was herauskommt und wer abzeichnet.


Schadenmeldung (FNOL) und Triage
Der Schadenfall wird über den Anruf, die App, das Webformular oder eine E-Mail angelegt. Die Deckung wird geprüft und die Triage leitet ihn in die richtige Warteschlange – oder in einen Entscheidungsraum mit benanntem Vorsitz, wenn die Schadenhöhe oder die Signale dies erfordern.
- Eingang
- Anrufe, Formulare, E-Mails, Fotos und die Police
- Ergebnis
- Ein offener Schadenfall mit geprüfter Deckung, einer Zuweisung und einer Liste noch benötigter Unterlagen
- Freigabe
- Schadensachbearbeiter
Reserven und Abschlagszahlungen
Die KI schlägt eine Reserve samt den zugrunde liegenden Dokumenten vor. Eine Abschlagszahlung wird mit eigener Begründung und eigenem Datensatz angewiesen, sodass eine Teilzahlung niemals wie ein endgültiges Abfindungsangebot wirkt.
- Eingang
- Der Bericht des Sachverständigen, Kostenvoranschläge und die Schadenhistorie
- Ergebnis
- Eine Reserve mit ihrer Berechnungsgrundlage und jede Zahlung mit ihrer Begründung
- Freigabe
- Schadensachbearbeiter im Rahmen der Vollmacht. Eine zweite Person oberhalb des Limits
Regulierung, Abzug neu für alt und Ablehnungen
Im Entscheidungsraum werden die Argumente für und gegen eine Zahlung abgewogen. Ein Abzug „neu für alt“ oder eine Ablehnung enthält genau die ausschlaggebende Klausel – so formuliert, dass der Kunde sie versteht.
- Eingang
- Die Schadenakte, das Bedingungswerk und die strittigen Punkte
- Ergebnis
- Eine begründete Entscheidung und der Entwurf des Entscheidungsschreibens
- Freigabe
- Der Vorsitz, in der Regel die Gruppenleitung Schaden
Regress und Rückforderungen
Wenn ein Dritter haftet, wird die Regressakte aus demselben versiegelten Datensatz aufgebaut – inklusive der Nachweise, welche die Gegenseite anfordern wird, und der geleisteten Zahlungen.
- Eingang
- Die versiegelte Entscheidung, Haftungsnachweise und Zahlungen
- Ergebnis
- Eine Regressakte und der Entwurf eines Anspruchsschreibens
- Freigabe
- Regresssachbearbeiter
Beschwerden
Eine Beschwerde wird direkt auf dem betreffenden Datensatz eröffnet. Der Sachbearbeiter sieht die Entscheidung, deren Gründe sowie die bisherige Kundenkommunikation, und die Antwort wird vor dem Versand geprüft.
- Eingang
- Die Beschwerde, die versiegelte Entscheidung und die versandten Schreiben
- Ergebnis
- Eine Antwort mit den zugrunde liegenden Fakten, innerhalb Ihrer Antwortfrist
- Freigabe
- Beschwerdesachbearbeiter
Vertragsverlängerungen und Tarifierung
Eine Änderung der Tariftabelle zeigt jeden betroffenen Preis, bevor jemand sie freigibt. Jeder Verlängerungspreis in den Sparten Kfz sowie Wohngebäude und Hausrat wird gegen die Obergrenze der Tarifierungsregeln geprüft: eine vergleichbare Erstverlängerung in Irland, ein vergleichbarer Neukunde im Vereinigten Königreich.
- Eingang
- Das Tarifierungsmodell, Tariftabellen und der Verlängerungsbestand
- Ergebnis
- Freigegebene Tabellen und eine Prüfung jedes Verlängerungspreises
- Freigabe
- Pricing-Aktuar, danach eine zweite freigebende Person
Ein Sturm, ein Kühlhaus und ein Schaden von 1,24 Mio. £.
Ein gewerblicher Sachschaden bei Northgate Mutual, einem fiktiven Versicherer. Sechs Schritte vom ersten Anruf bis zur versiegelten Regulierung, die der Rückversicherer prüfen kann. Scrollen Sie, und der Bildschirm folgt dem jeweiligen Schritt.
- 01 · Schadenmeldung
Sturm Ashling deckt das Dach eines Kühlhauses ab.
Rita Okon von Harbourline Cold Store ruft am 2. Oktober an. Der Schadenfall wird aus dem Anruf heraus angelegt, die Deckung nach dem Bedingungswerk für gewerbliche Sachversicherungen geprüft, und die Triage leitet ihn aufgrund der Schadenhöhe in einen Entscheidungsraum.
Rita Okon meldet den Schaden. Der Schadeninnendienst prüft die Zusammenfassung.
honestas · claims · CLM-7741BeispieldatenSchaden 7741 · Sturmschaden an einem KühlhausdachCLM-7741NeuErstmeldungAbschlagszahlungNachweiseRaumVollmachtVersiegeltAus dem Anruf- Versicherungsnehmer
- Harbourline Cold Store
- Anrufer
- Rita Okon
- Ereignis
- Sturm Ashling · 2. Okt.
- Makler
- Tollard
Deckungsprüfung- Sparte
- Gebäude, Sturm
- Außerdem
- Betriebsunterbrechung
- Selbstbehalt
- £250,000
- Status
- Bisher gedeckt
TriageDie erste Schätzung liegt über 500.000 £, daher geht der Schadenfall in einen Entscheidungsraum unter dem Vorsitz von Sara Lindqvist, Gruppenleiterin Schaden.
Aus dem Gesprächsprotokoll angelegt. Es wurde noch nichts entschieden.
- 02 · Abschlagszahlung
Geld fließt, bevor der Schaden abschließend reguliert ist.
Das Kühlhaus muss seine Bestände weiter kühlen. Am 9. Oktober gibt Sara eine Abschlagszahlung über 310.000 £ frei. Sie ist mit einer eigenen Begründung versehen, informiert den Kunden, dass es sich nicht um ein endgültiges Angebot handelt, und wird als eigener Datensatz versiegelt.
Sara Lindqvist, Gruppenleiterin Schaden, beantragt sie. Eine zweite Person gibt sie frei.
honestas · claims · claim paymentsBeispieldatenAbschlagszahlung · CLM-7741CLM-7741Gezahlt am 9. Okt.ErstmeldungAbschlagszahlungNachweiseRaumVollmachtVersiegeltDie Zahlung- Betrag
- £310,000
- An
- Harbourline Cold Store
- Warum jetzt
- Warenbestand muss gekühlt bleiben
- Beantragt von
- Sara Lindqvist
Was der Kunde siehtWir haben eine Abschlagszahlung von 310.000 £ geleistet, damit Sie Ihren Geschäftsbetrieb aufrechterhalten können. Dies ist noch kein abschließendes Regulierungsangebot. Wir melden uns wieder, sobald der Bericht des Sachverständigen vorliegt.
Datensatz2026-1009-7741 entschieden Abschlagszahlung · 310.000 £ versiegelt9. Okt. 2026, 14:02 Uhr BSTAls eigener Datensatz versiegelt, getrennt von der Endregulierung - 03 · Nachweise
Jedes Dokument, mit seiner Quelle und seinem Alter.
Der Bericht des Sachverständigen, vierzehn Fotos, der Kostenvoranschlag des Kunden und die Schadenhistorie werden in der Beweisablage zusammengeführt. Bei jedem Eintrag ist ersichtlich, woher er stammt und ob er noch aktuell genug ist, um sich darauf zu stützen.
Sara prüft die Belegmappe, bevor das Gremium tagt.
honestas · decision evidence · the evidence trayBeispieldaten

Die Nachweisablage. Neun Belege, jeweils mit Herkunft und Alter im Verhältnis zur Frist. Was fehlt, ist als konkreter Typ benannt, nicht offengelassen.Beispieldaten - 04 · Entscheidungsraum
Voll regulieren oder Abzug Neu für Alt?
Eine KI-Stimme plädiert für volle Regulierung. Eine plädiert für einen Abzug Neu für Alt. Der Challenger verweist auf das Dach von 2023 und den mittlerweile insolventen Dachdeckerbetrieb. Sara entscheidet auf volle Regulierung und leitet den Regress ein.
Sara Lindqvist führt den Vorsitz. Das Zweitmodell bestätigt ihre Entscheidung.
honestas · decision rooms · CLM-7741BeispieldatenRegulierung · Schaden 7741CLM-7741Vorsitz entscheidetErstmeldungAbschlagszahlungNachweiseRaumVollmachtVersiegeltVorsitzSara LindqvistSchadenleitungKI · dafürVollständig regulierenSturm, Fotos, GutachtenKI · dagegenAbzug Neu für AltNeue Paneele, höhere SpezifikationChallengerDas Dach von 2023Montagebetrieb nun insolventGegenargumentDie neuen Paneele haben eine höhere Spezifikation als das alte Dach. Ein Teil der Kosten könnte unter den Abzug Neu für Alt fallen.ChallengerDas Dach wurde 2023 von einer Firma montiert, die sich nun im Insolvenzverfahren befindet. Deren Gewährleistung deckt möglicherweise einen Teil ab. Vor Vollzahlung klären.Sara LindqvistVoll zahlen, weitere 930.000 £. Die alten Paneele werden nicht mehr hergestellt, ein gleichartiger Ersatz ist daher nicht möglich. Beim Insolvenzverwalter die Gewährleistung von 2023 anfordern und Regress einleiten.Zweitmodell: stimmt der Entscheidung zu. Keine Auszahlung ohne Übereinstimmung beider Modelle.
- 05 · Vollmacht
Geprüft, bevor sie unterzeichnet.
HONESTAS berechnet, wie diese Freigabe ihr Zeichnungslimit für Schäden aus Sturm Ashling belastet. Alle Prüfungen sind bestanden, sodass sie unterzeichnen kann. Wäre eine fehlgeschlagen, wäre der Schaden gemäß Eskalationsregel an die dort benannte Person gegangen.
Priya Raman hat die Vollmacht hinterlegt. Sie kann sie nicht selbst nutzen.
honestas · Entscheidungsnachweis · Entscheidungsbefugt?Beispieldaten

Darf sie darüber entscheiden? Sara kann weitere 930.000 £ für Schäden aus Sturm Ashling freigeben und bleibt damit innerhalb ihres Limits von 5.000.000 £. Neun Prüfungen in fester Reihenfolge, bevor jemand unterzeichnet.Beispieldaten - 06 · Versiegelt
Unterzeichnet, versiegelt und an den Rückversicherer gesendet.
Sara unterzeichnet mit ihrem Passkey. Beide Entscheidungen werden zusammen als ein Decision Passport über einen zeitlich begrenzten Link an den Rückversicherer übermittelt. Jeder mit dem Link kann ihn ohne eigenes Konto prüfen.
Kelling Reed, der Rückversicherer auf dem Layer, prüft ihn auf seiner Seite.
honestas · entscheidungsnachweis · passportBeispieldaten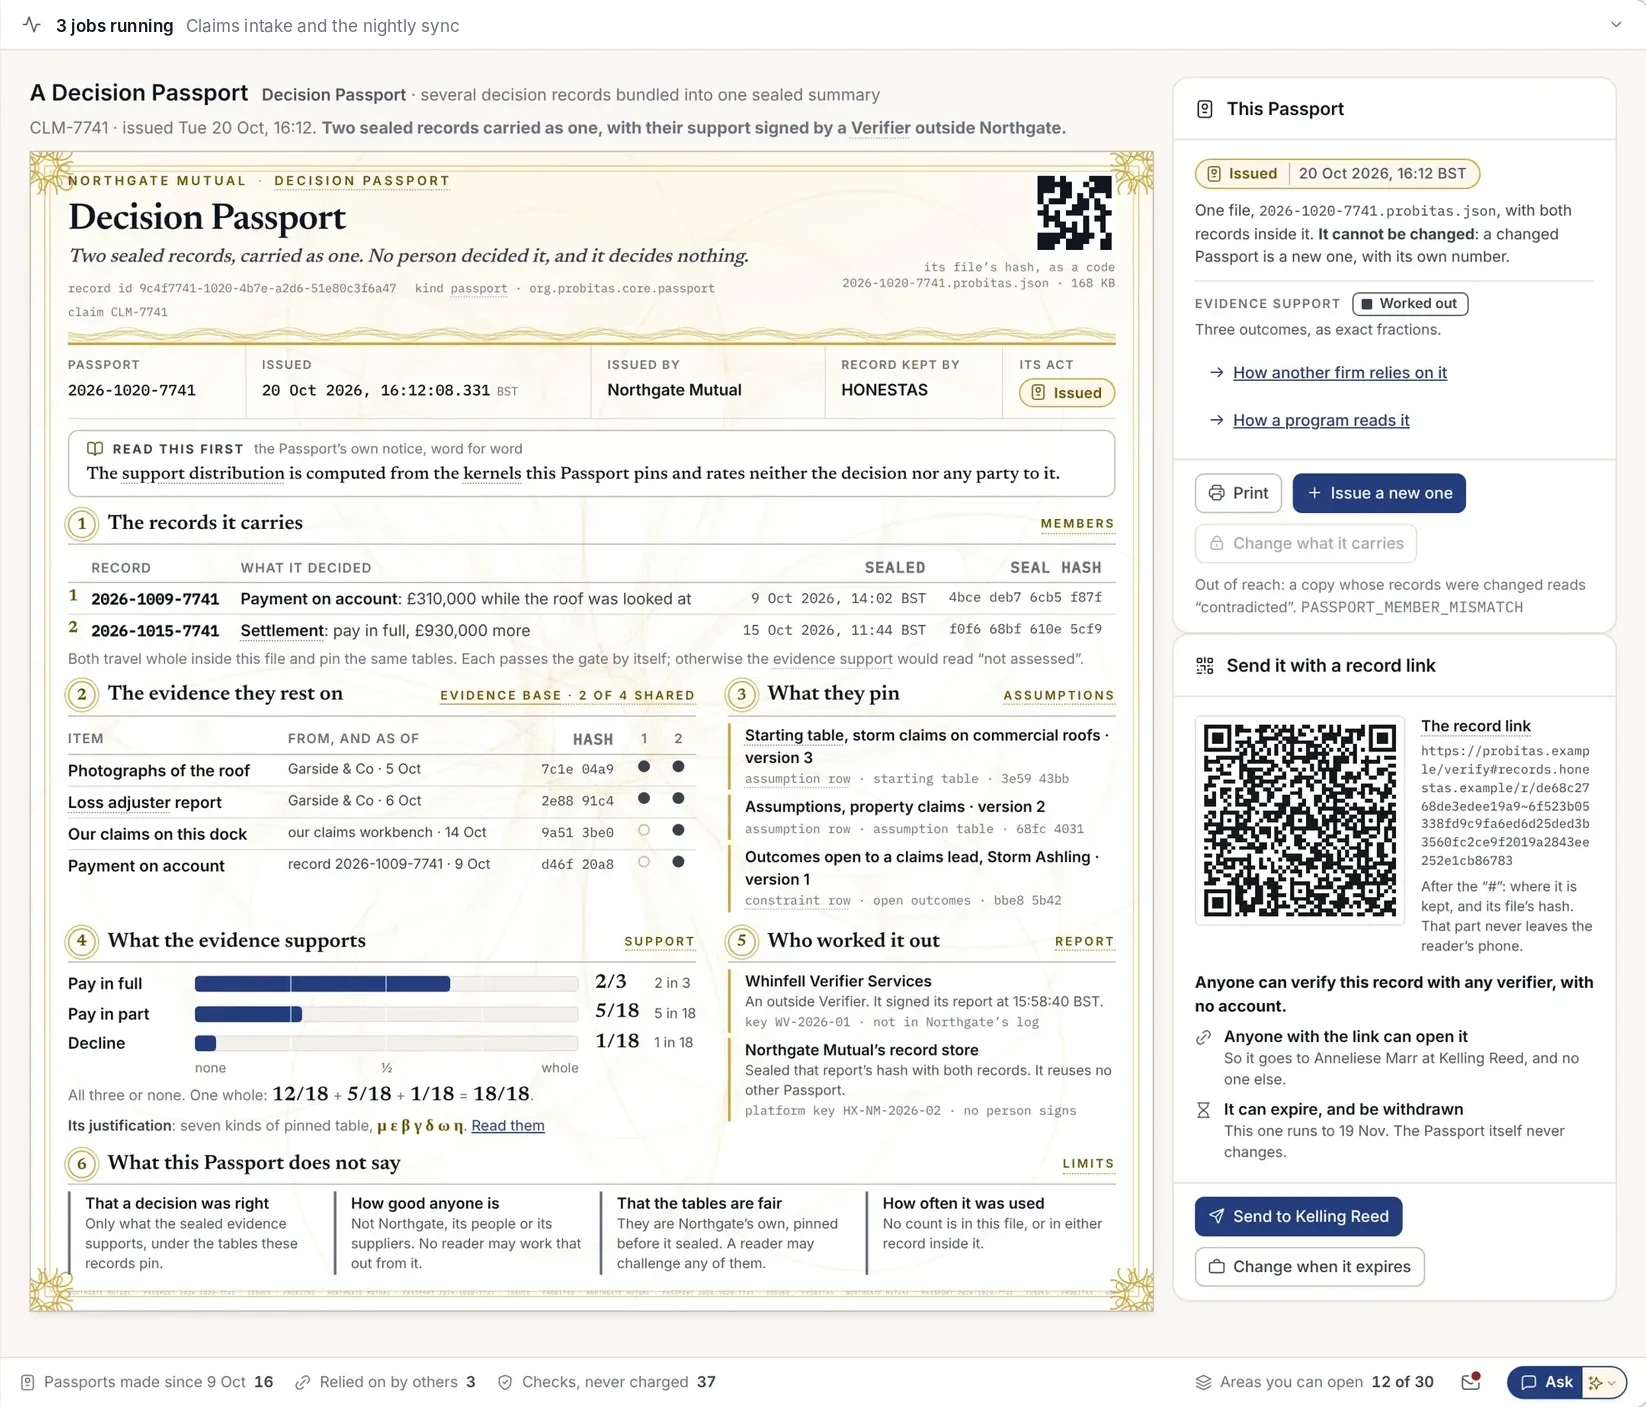
Zwei Entscheidungen, ein Passport. Die Akontozahlung und die Schlussregulierung – samt den zugrunde liegenden Nachweisen und dem, was der Passport bewusst ausspart.Beispieldaten
- Versicherungsnehmer
- Harbourline Cold Store
- Anrufer
- Rita Okon
- Ereignis
- Sturm Ashling · 2. Okt.
- Makler
- Tollard
- Sparte
- Gebäude, Sturm
- Außerdem
- Betriebsunterbrechung
- Selbstbehalt
- £250,000
- Status
- Bisher gedeckt
Die erste Schätzung liegt über 500.000 £, daher geht der Schadenfall in einen Entscheidungsraum unter dem Vorsitz von Sara Lindqvist, Gruppenleiterin Schaden.
Aus dem Gesprächsprotokoll angelegt. Es wurde noch nichts entschieden.
- Betrag
- £310,000
- An
- Harbourline Cold Store
- Warum jetzt
- Warenbestand muss gekühlt bleiben
- Beantragt von
- Sara Lindqvist
Wir haben eine Abschlagszahlung von 310.000 £ geleistet, damit Sie Ihren Geschäftsbetrieb aufrechterhalten können. Dies ist noch kein abschließendes Regulierungsangebot. Wir melden uns wieder, sobald der Bericht des Sachverständigen vorliegt.
Zweitmodell: stimmt der Entscheidung zu. Keine Auszahlung ohne Übereinstimmung beider Modelle.
Abgeglichen mit dem Regelwerk für Kfz-, Wohngebäude-, Hausrat- und Gewerbeversicherungen.
Jeder versiegelte Datensatz ist mit den Gesetzesartikeln verknüpft, deren Einhaltung er belegt – damit die Nachweise bereitliegen, bevor die Aufsicht fragt.
- Solvency IIRichtlinie 2009/138/EG, geändert durch (EU) 2025/2Governance, Risikomanagement und nachvollziehbare Rückstellungen. Die überarbeiteten Regeln gelten ab dem 30. Januar 2027.
- VersicherungsvertriebRichtlinie (EU) 2016/97 (IDD), Art. 17 und 25Ehrlich, redlich und im bestmöglichen Interesse des Kunden handeln, mit Produktüberwachung (POG) für jedes vertriebene Produkt.
- DORAVerordnung (EU) 2022/2554IKT-Risiken, Vorfallmeldungen und das Register der IKT-Drittdienstleister, gültig seit dem 17. Januar 2025.
- GDPRVerordnung (EU) 2016/679, Art. 22Ein Anspruchsteller kann verlangen, dass eine ausschließlich automatisiert getroffene Entscheidung von einem Menschen überprüft wird. In HONESTAS unterzeichnet jede einzelne Entscheidung eine namentlich benannte Person.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 und 81/2025Klare Informationen und faire Behandlung für Kunden in Irland, gültig ab dem 24. März 2026.
- Price Walking, IrlandInsurance Requirements Regulations 2022Keine Kfz- oder Hausrat-/Wohngebäude-Verlängerung über dem Preis der entsprechenden Erstverlängerung sowie eine jährliche Tarifüberprüfung. Seit dem 1. Juli 2022.
- Tarifierungspraxis, UKFCA ICOBS 6B (PS21/5)Kein Verlängerungspreis in der Hausrat-/Wohngebäude- oder Kfz-Versicherung über dem entsprechenden Neugeschäftspreis. Seit dem 1. Januar 2022.
- Consumer Duty und Schadenbearbeitung, UKFCA PRIN 2A und ICOBS 8.1.1RGute Ergebnisse und ein faires Preis-Leistungs-Verhältnis für Privatkunden seit dem 31. Juli 2023 sowie eine zügige und faire Schadenregulierung.
Keine Rechtsberatung. Zertifizierungen und Rechtsgutachten bleiben Sache zwischen Ihnen und Ihren Beratern.
Mehr erfahren
Erleben Sie es anhand Ihrer eigenen Schadenfälle.
Bringen Sie eine Schadenart mit – etwa Kfz-Glas, Leitungswasser oder einen gewerblichen Sturmschaden. Wir spielen sie von der ersten Schadenmeldung (FNOL) bis zur versiegelten Regulierung durch.