

Betrugsringe frühzeitig erkennen. Jeden Kunden fair behandeln.
In HONESTAS liefern Betrugssignale die Hinweise, aber ein Mensch entscheidet. Die Verbindungsanalyse legt Muster offen, solange sie noch klein sind. Über jeden Schadenfall wird einzeln entschieden. Observationen oder zusätzliche Datenerhebungen werden vorab genehmigt, damit die Akte der Betrugsabwehr (SIU) einer rechtlichen Prüfung standhält.
Betrug ist umfangreich und organisiert. Genauso wie die Einwände gegen die Art, wie er aufgedeckt wurde.
Aufgedeckter Betrug ist nur ein Teil der Kosten. Eine Ermittlung kann das Geld aufspüren und dennoch scheitern, wenn niemand nachweisen kann, dass sie rechtmäßig, verhältnismäßig und fair gegenüber dem Kunden war. Auch ehrliche Kunden zahlen den Preis, wenn ein Modell ihren Schadenfall anhält und niemand begründet, warum.
Quellen: Association of British Insurers, aufgedeckter Versicherungsbetrug 2024 · Insurance Europe, A European approach to countering insurance fraud.
Das Modell gibt Hinweise. Der Mensch entscheidet.
Die Betrugsbekämpfung durchläuft dieselben Arbeitsräume, Prüfungen und Versiegelungen wie jede andere Schadenentscheidung, ergänzt um eine weitere Regel: Nichts wird erhoben, bevor es genehmigt wurde.
Signale geben Hinweise
Regeln, Modelle, Verbindungsanalysen und ähnliche Formulierungen lösen Indikatoren aus – jeweils mit Quellenangabe. Es gibt keinen pauschalen Score, und kein Schadenfall wird allein durch ein Modell abgelehnt.
Ein Mensch gibt den Fall weiter
Die Sachbearbeiterin sieht die Argumente für und gegen den Kunden und entscheidet, ob der Fall weitergeleitet wird. Die Schadenbearbeitung verzögert sich dadurch nicht. Das Zurückhalten einer Zahlung ist eine gesonderte Entscheidung mit einer Begründung, die dem Kunden mitgeteilt werden kann.


Erst genehmigen, dann erheben
Für Observationen, Open-Source-Recherchen oder zusätzliche Datenanfragen müssen Erforderlichkeit und Verhältnismäßigkeit dokumentiert sowie die Signatur einer befugten Person eingeholt werden, bevor irgendetwas erhoben wird. Ablehnungen verbleiben in der Akte. Daten werden mit Ablauf ihrer Aufbewahrungsfrist gelöscht.


Eine Akte, die standhält
Über jeden Schadenfall innerhalb eines Komplexes wird einzeln entschieden. Die SIU-Akte wird samt den erhobenen Daten, der zugrunde liegenden Befugnis und den Ergebnissen versiegelt, sodass sie einem Gericht oder Ombudsmann unverändert vorgelegt werden kann.


Das Muster, die Gründe und der Zahlung, die wartet.
Dies sind HONESTAS-Ansichten mit Beispieldaten von Northgate Mutual, einem fiktiven Unternehmen.
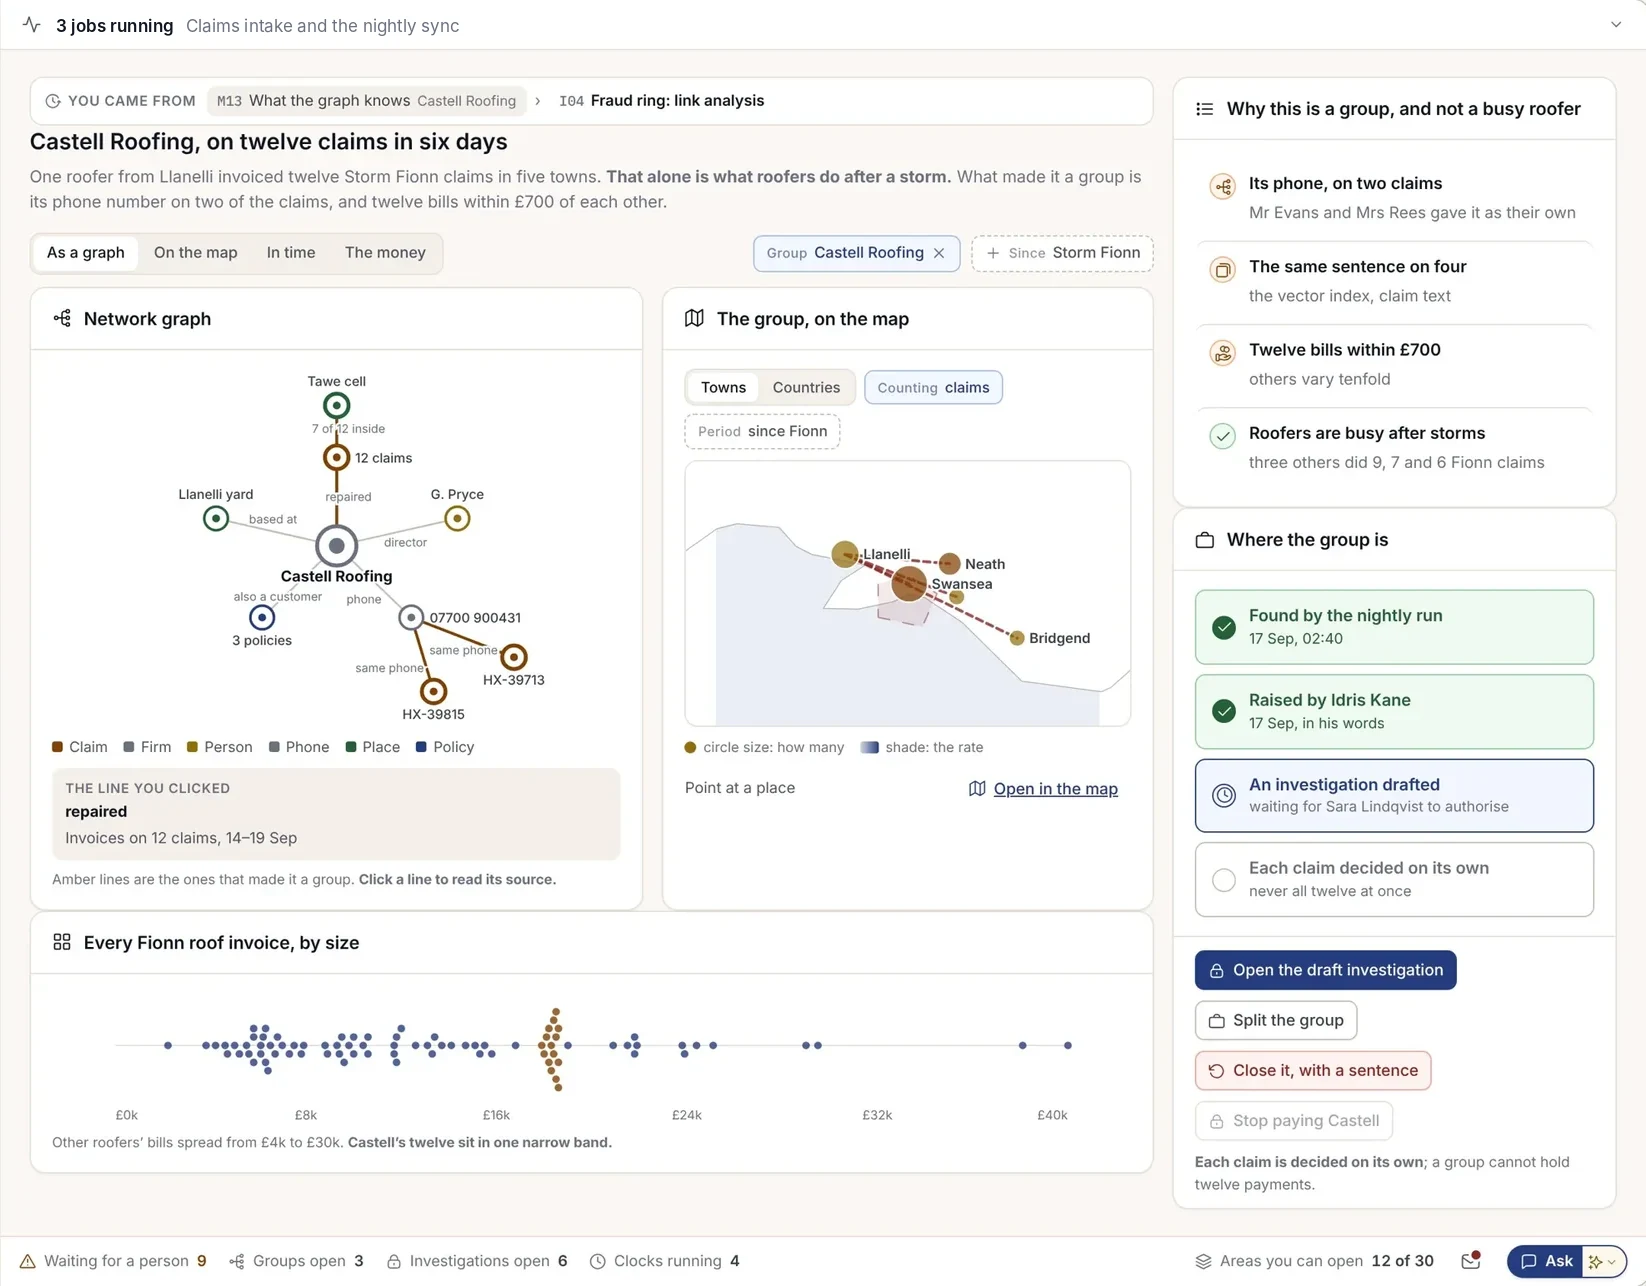
Warum dies eine Gruppe ist
Ein Dachdecker bei zwölf Sturmschäden in sechs Tagen. Nach Stürmen haben Dachdecker viel zu tun – daher zeigt die Ansicht, was zur Gruppenbildung führte und was nicht.
- Die Verbindungen, die zur Gruppe führten, mit Quellen
- Die Gruppe auf der Karte und im Zeitverlauf
- Jeder Schadenfall wird weiterhin einzeln entschieden
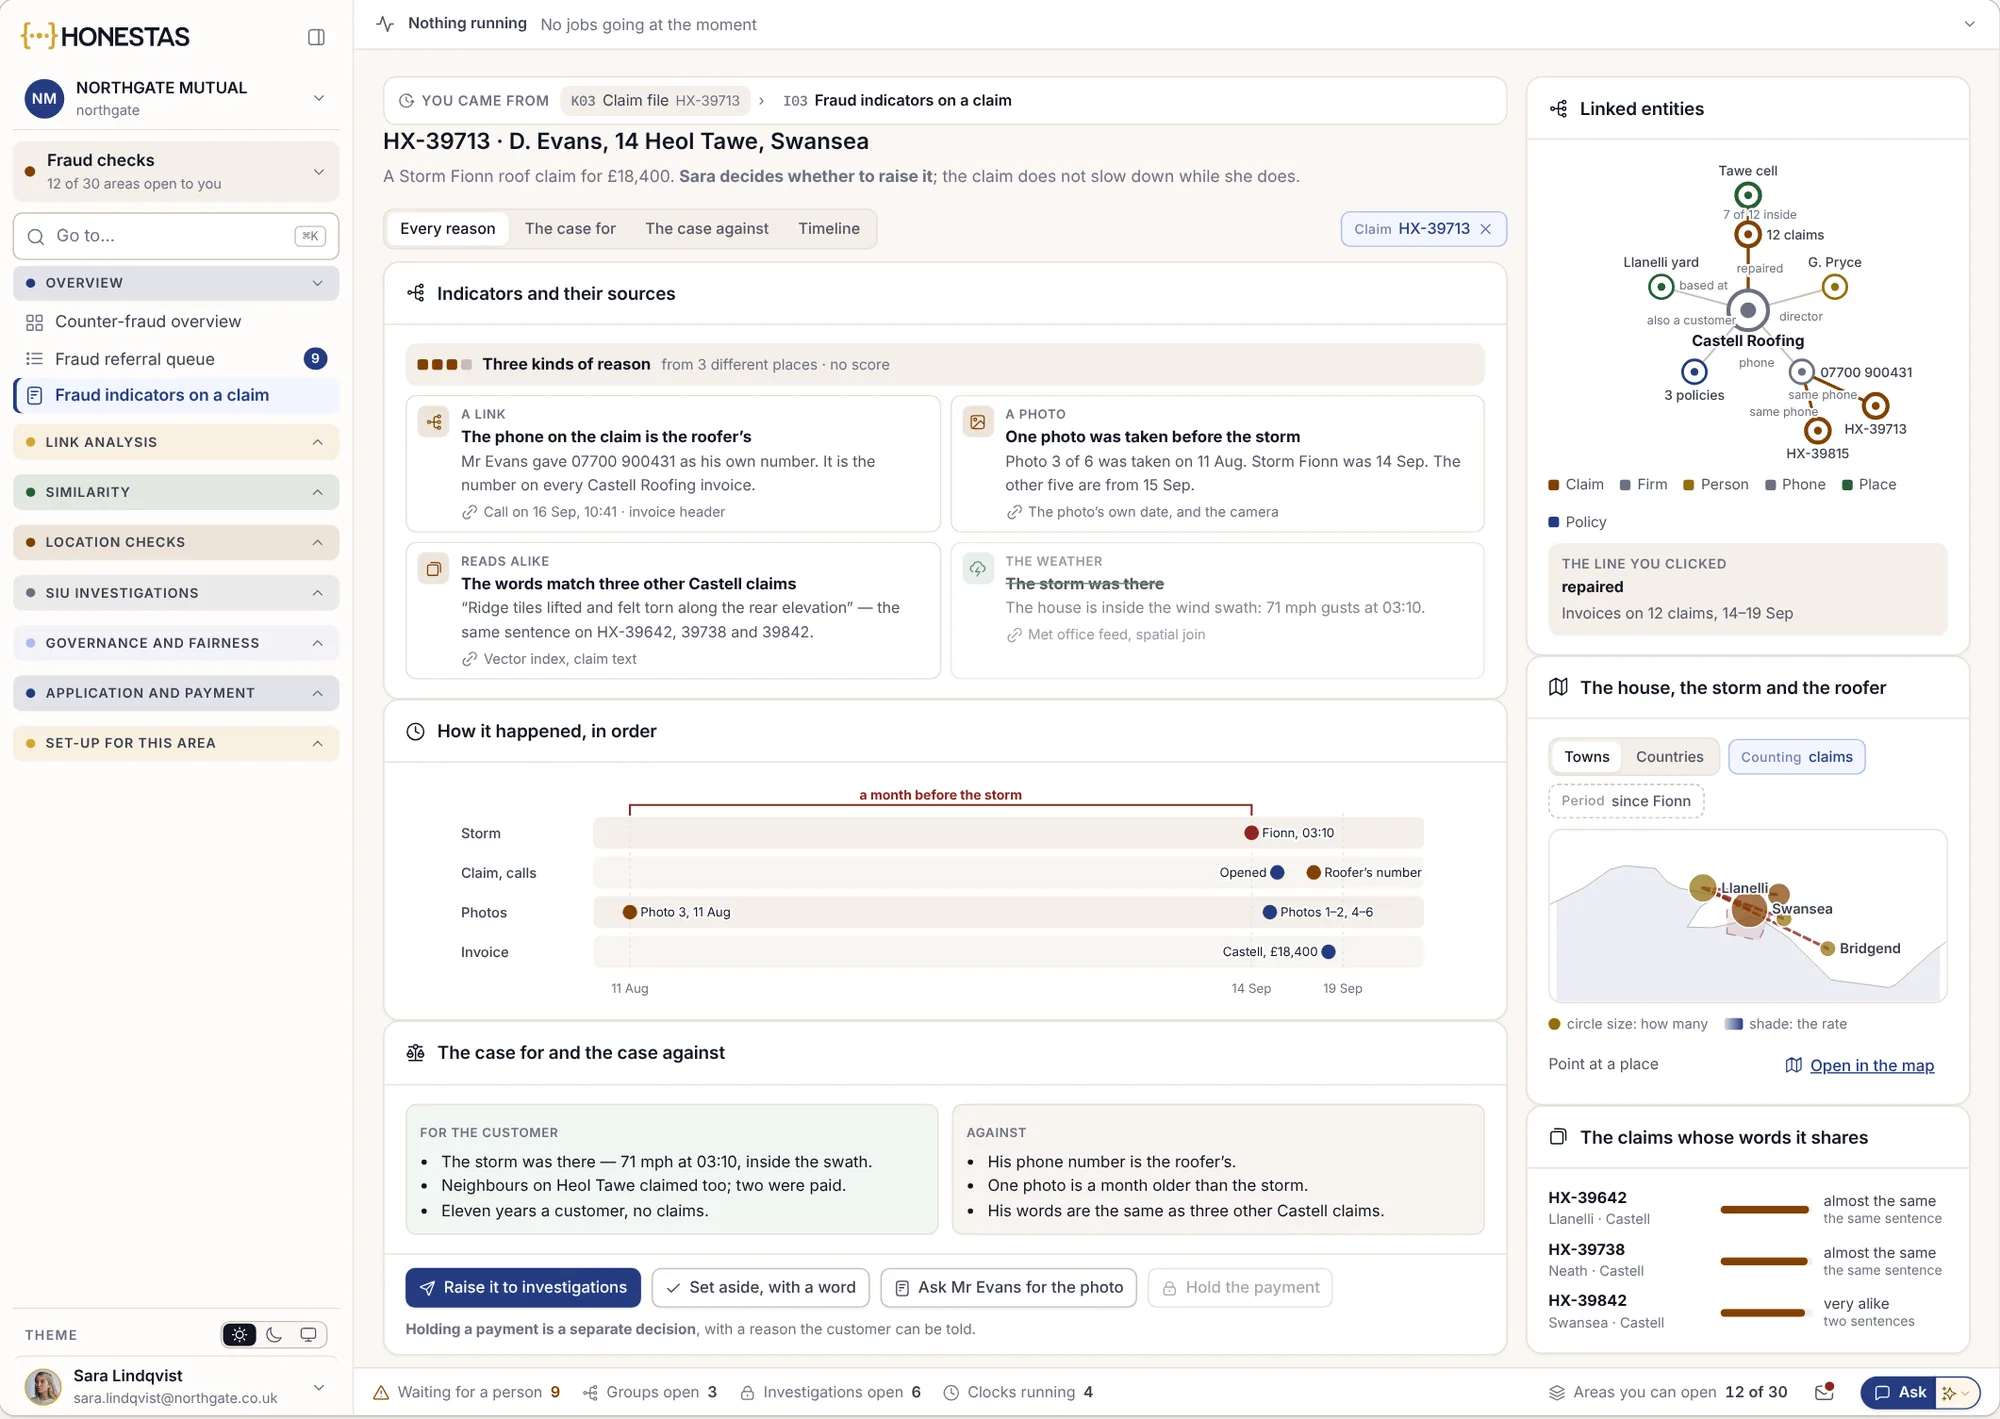
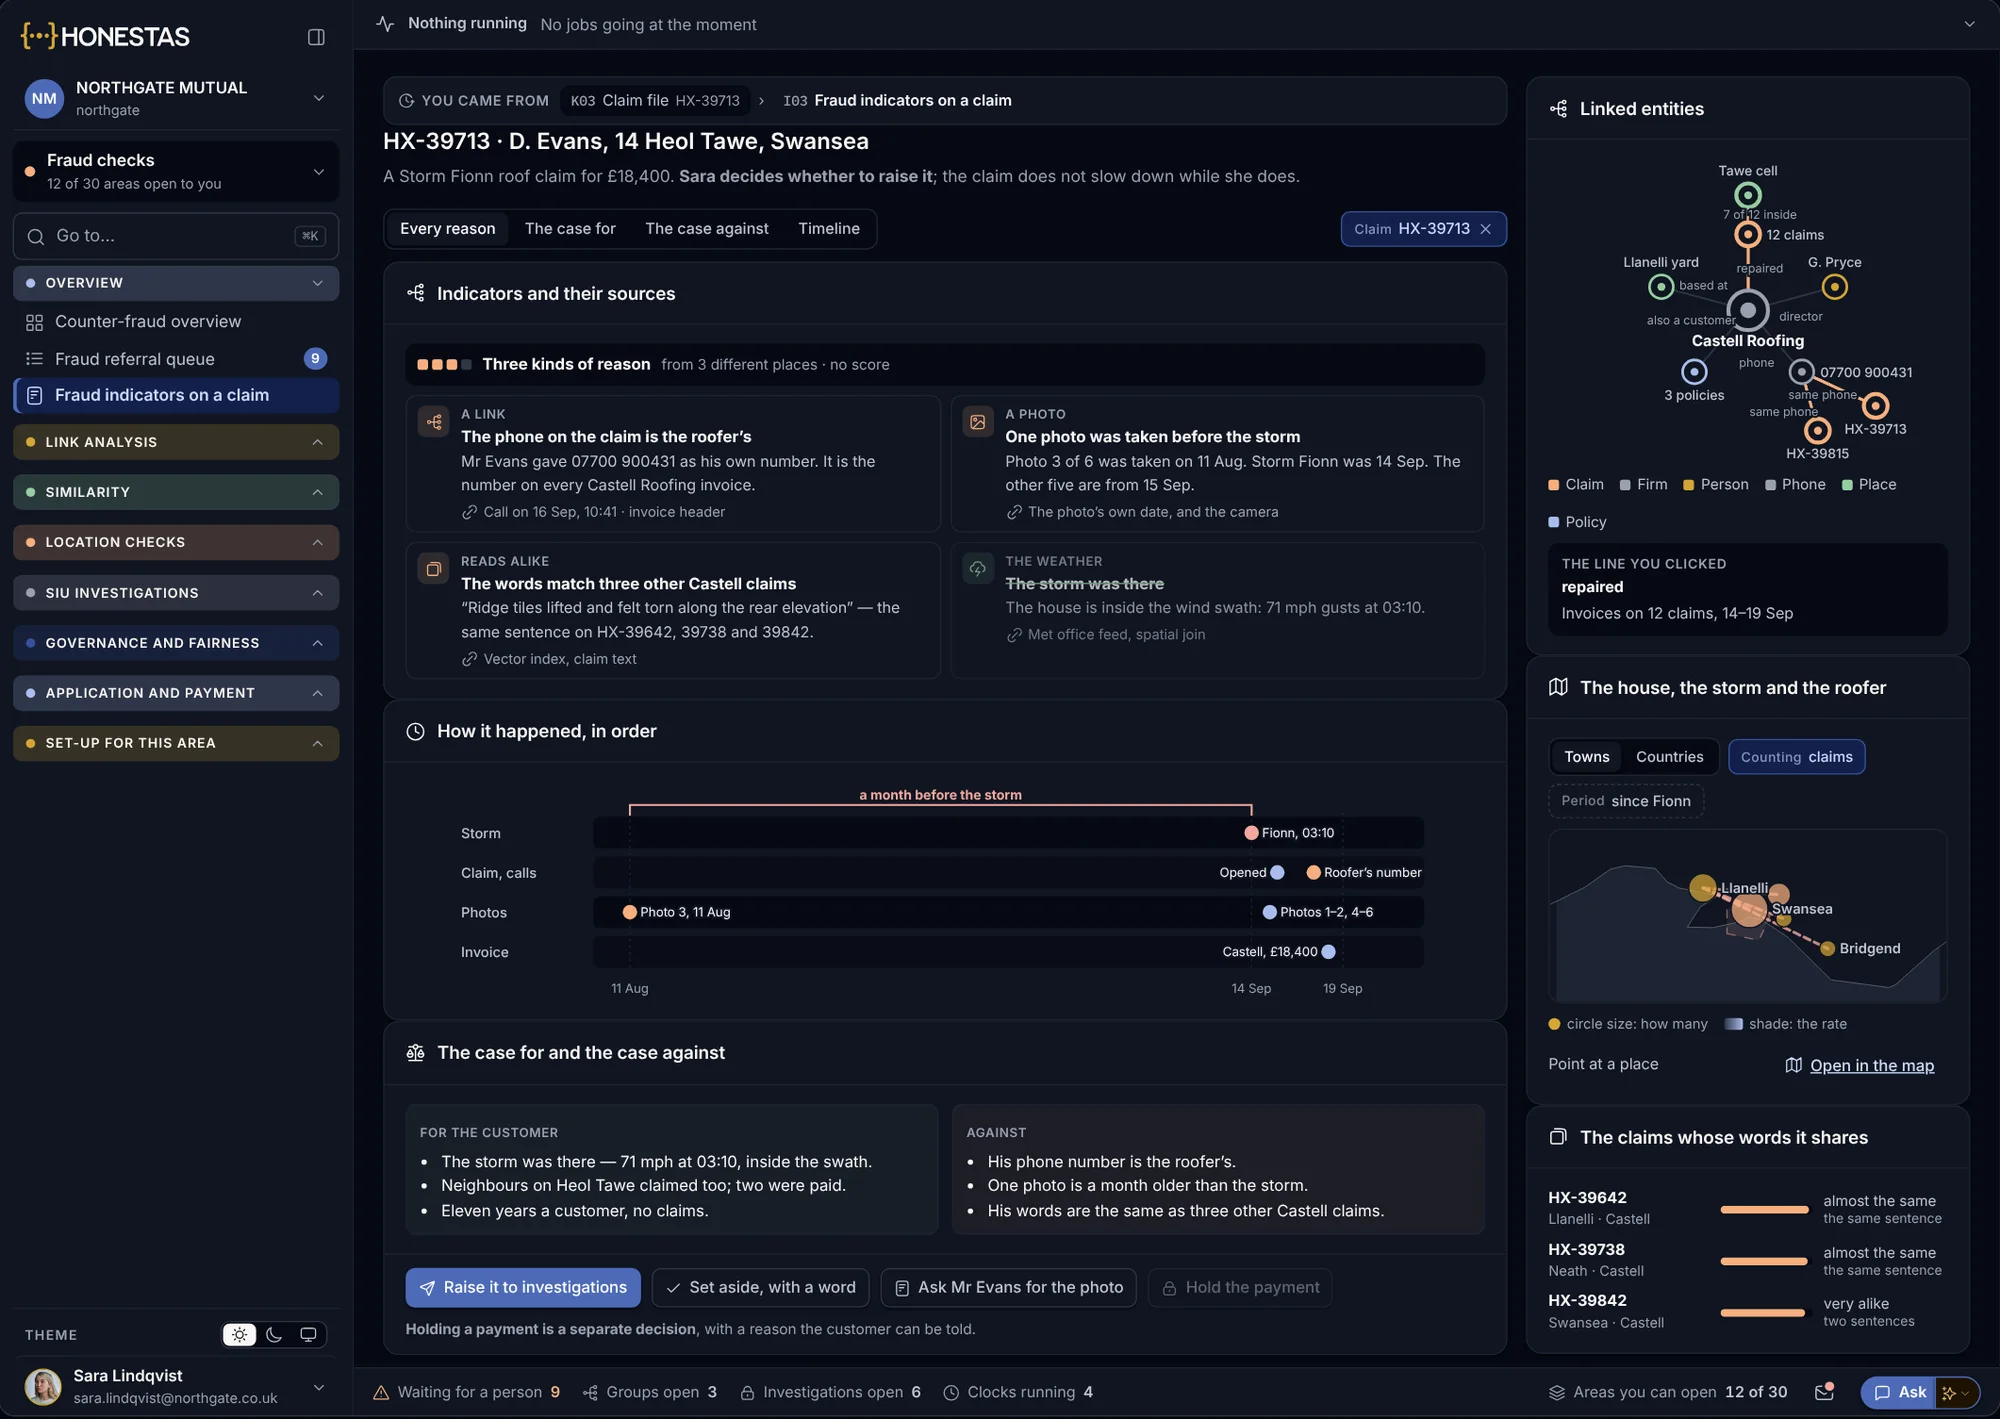
Auch das, was für den Kunden spricht
Jeder Indikator zeigt seine Herkunft – direkt neben den Gründen, die für einen regulären Schaden sprechen. Der Sachbearbeiter entscheidet über die Weiterleitung.
- Drei Arten von Gründen, kein Score
- Der genaue Hergang, chronologisch
- Das Zurückhalten einer Zahlung ist eine separate Entscheidung
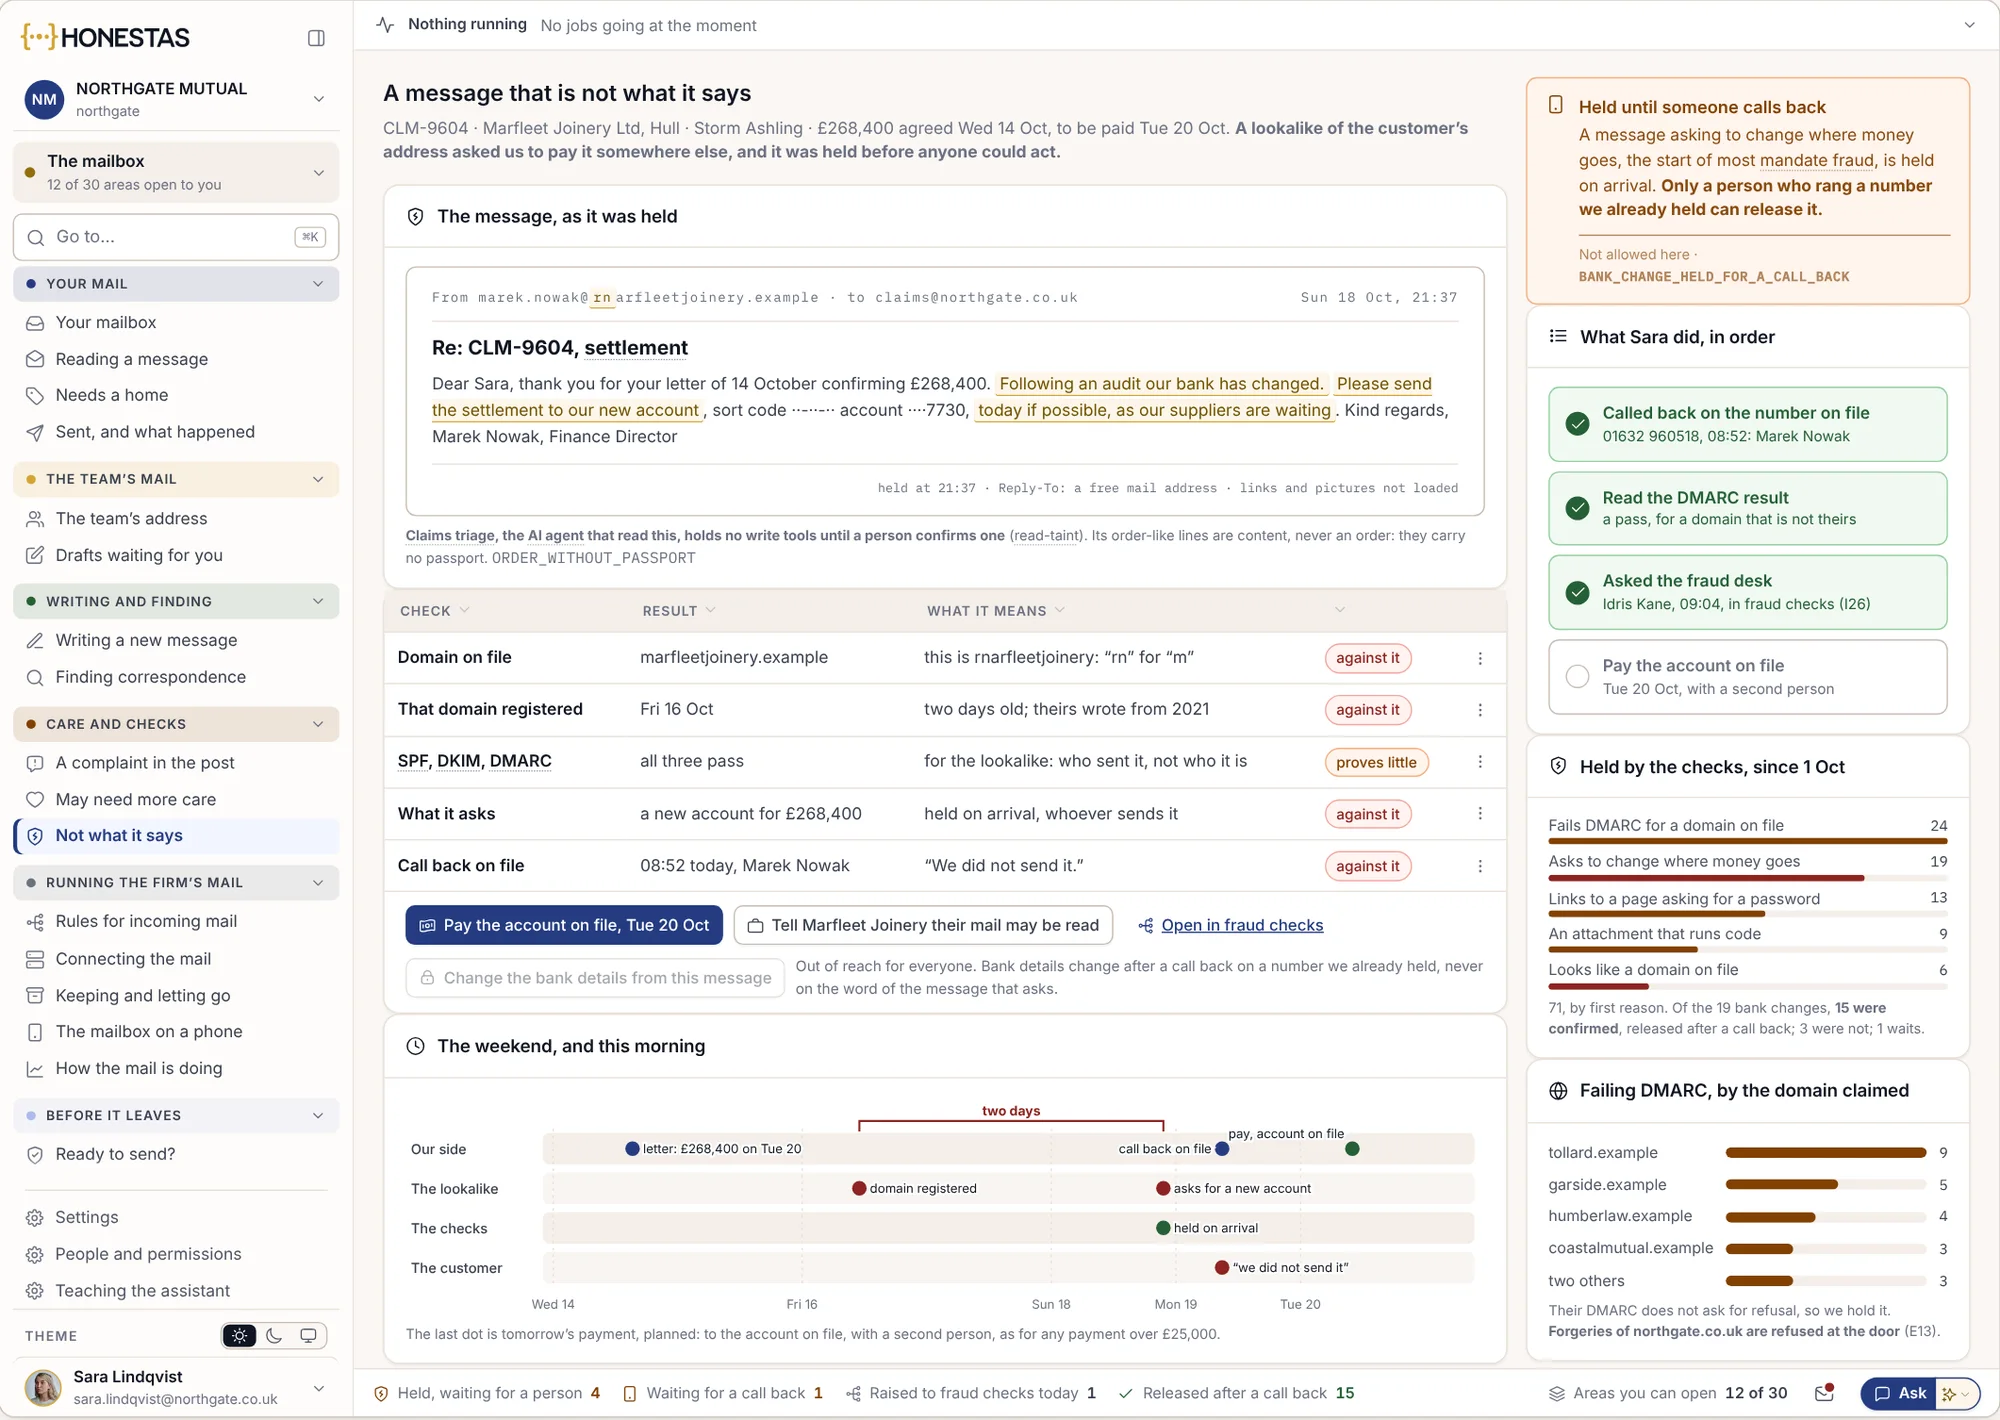
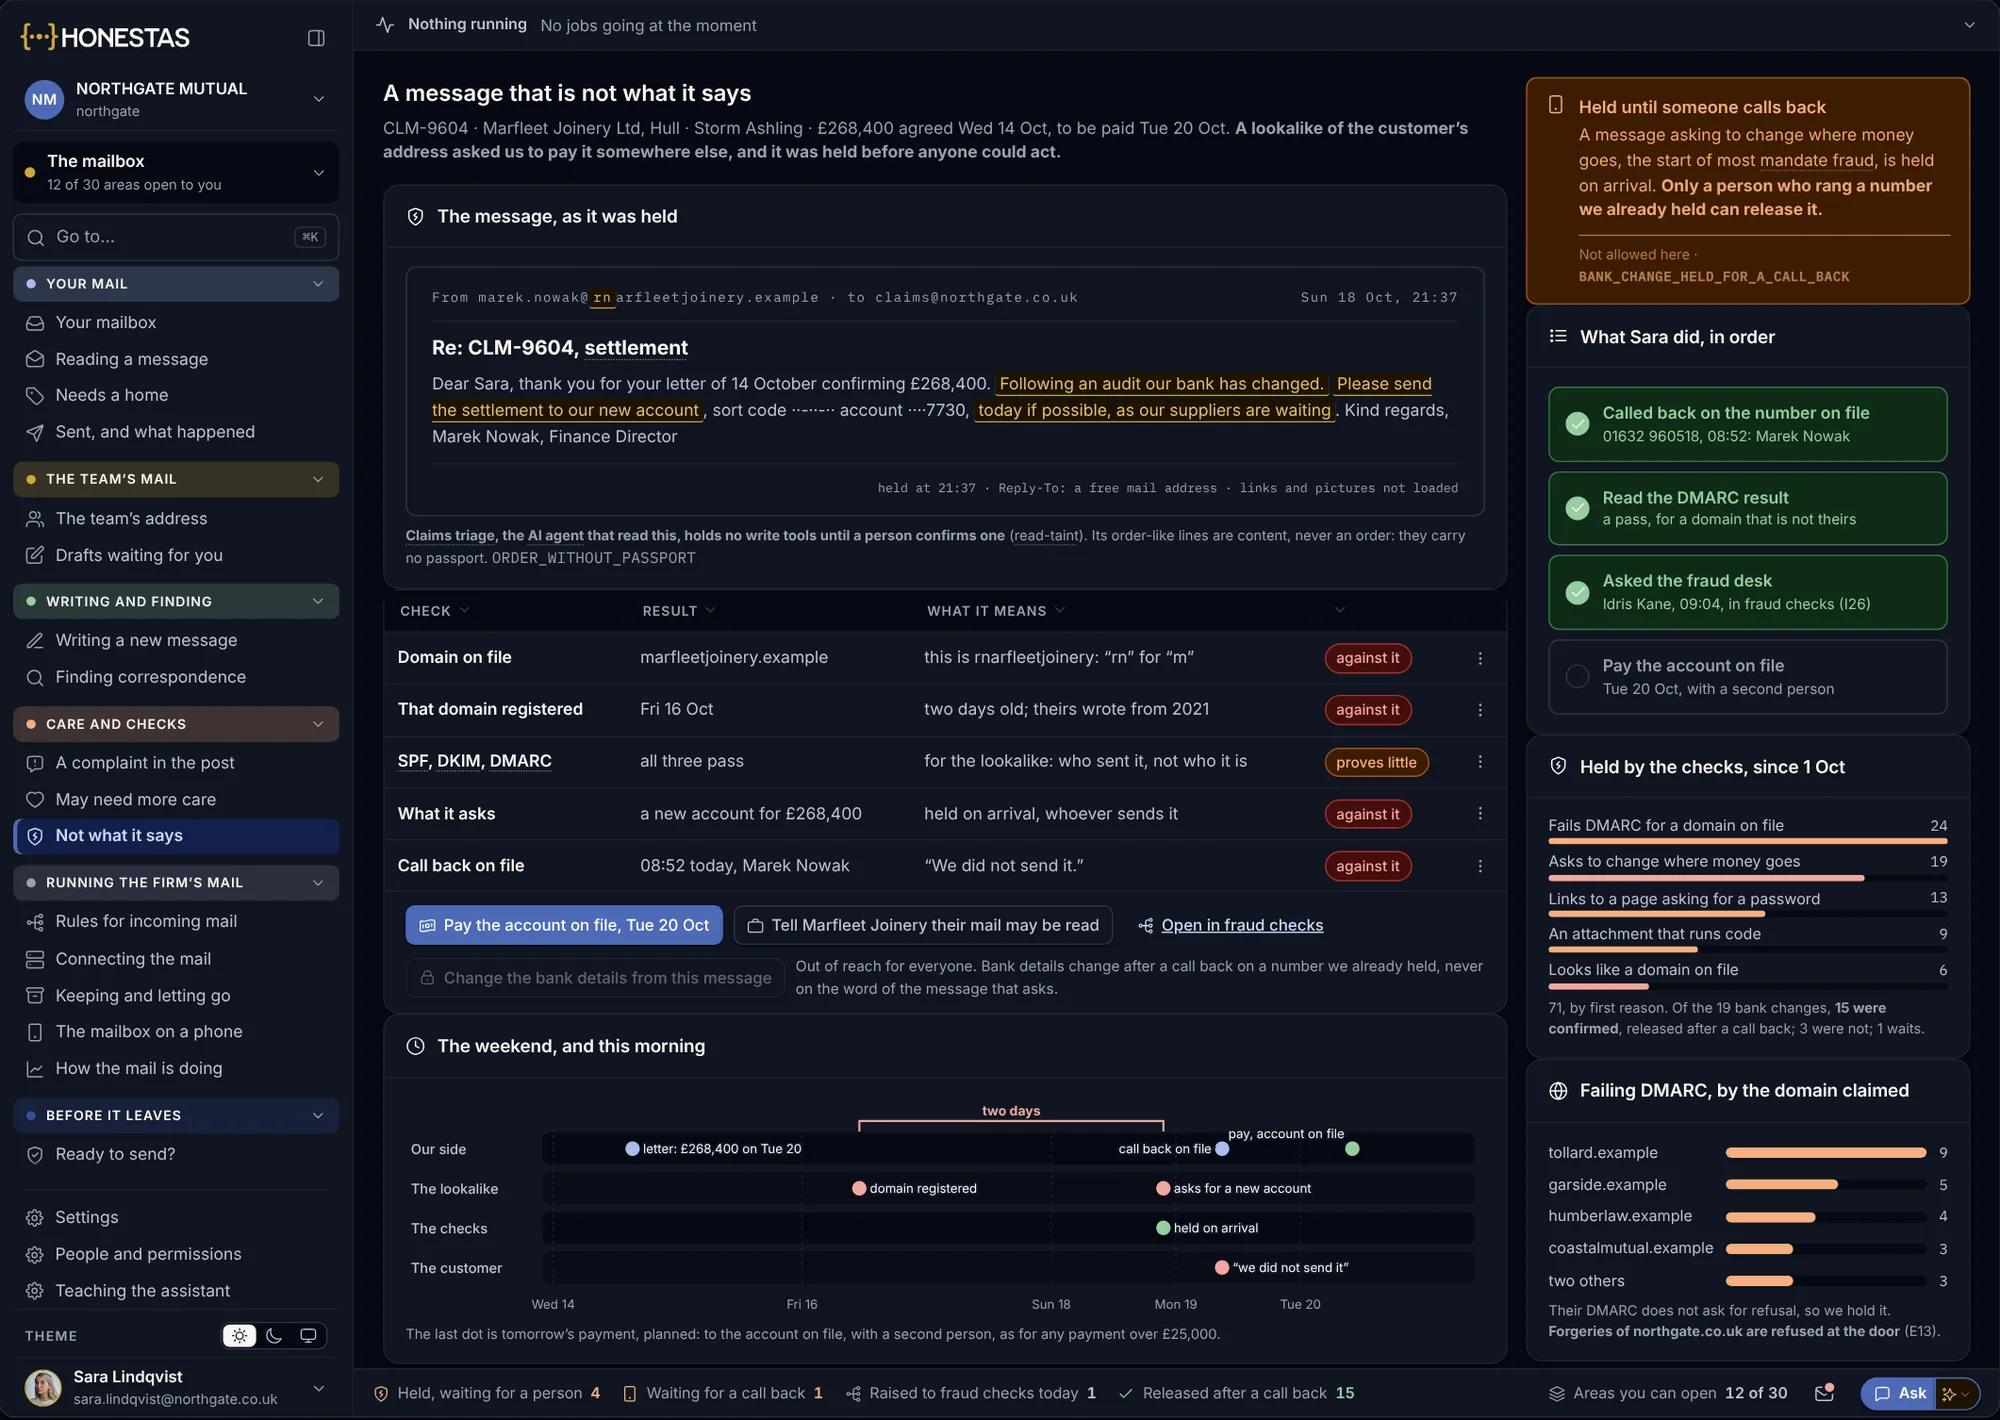
Eine Aufforderung zur Zahlung auf ein anderes Konto
Eine Nachricht von einer täuschend ähnlichen Adresse bittet darum, eine Regulierungszahlung auf ein neues Konto zu überweisen. Sie wird beim Eingang gestoppt, und nur jemand, der eine bereits hinterlegte Nummer angerufen hat, kann sie freigeben.
- Jede Prüfung und ihre Bedeutung
- Zurückgehalten bis zum Rückruf
- Ausgezahlt auf das hinterlegte Konto
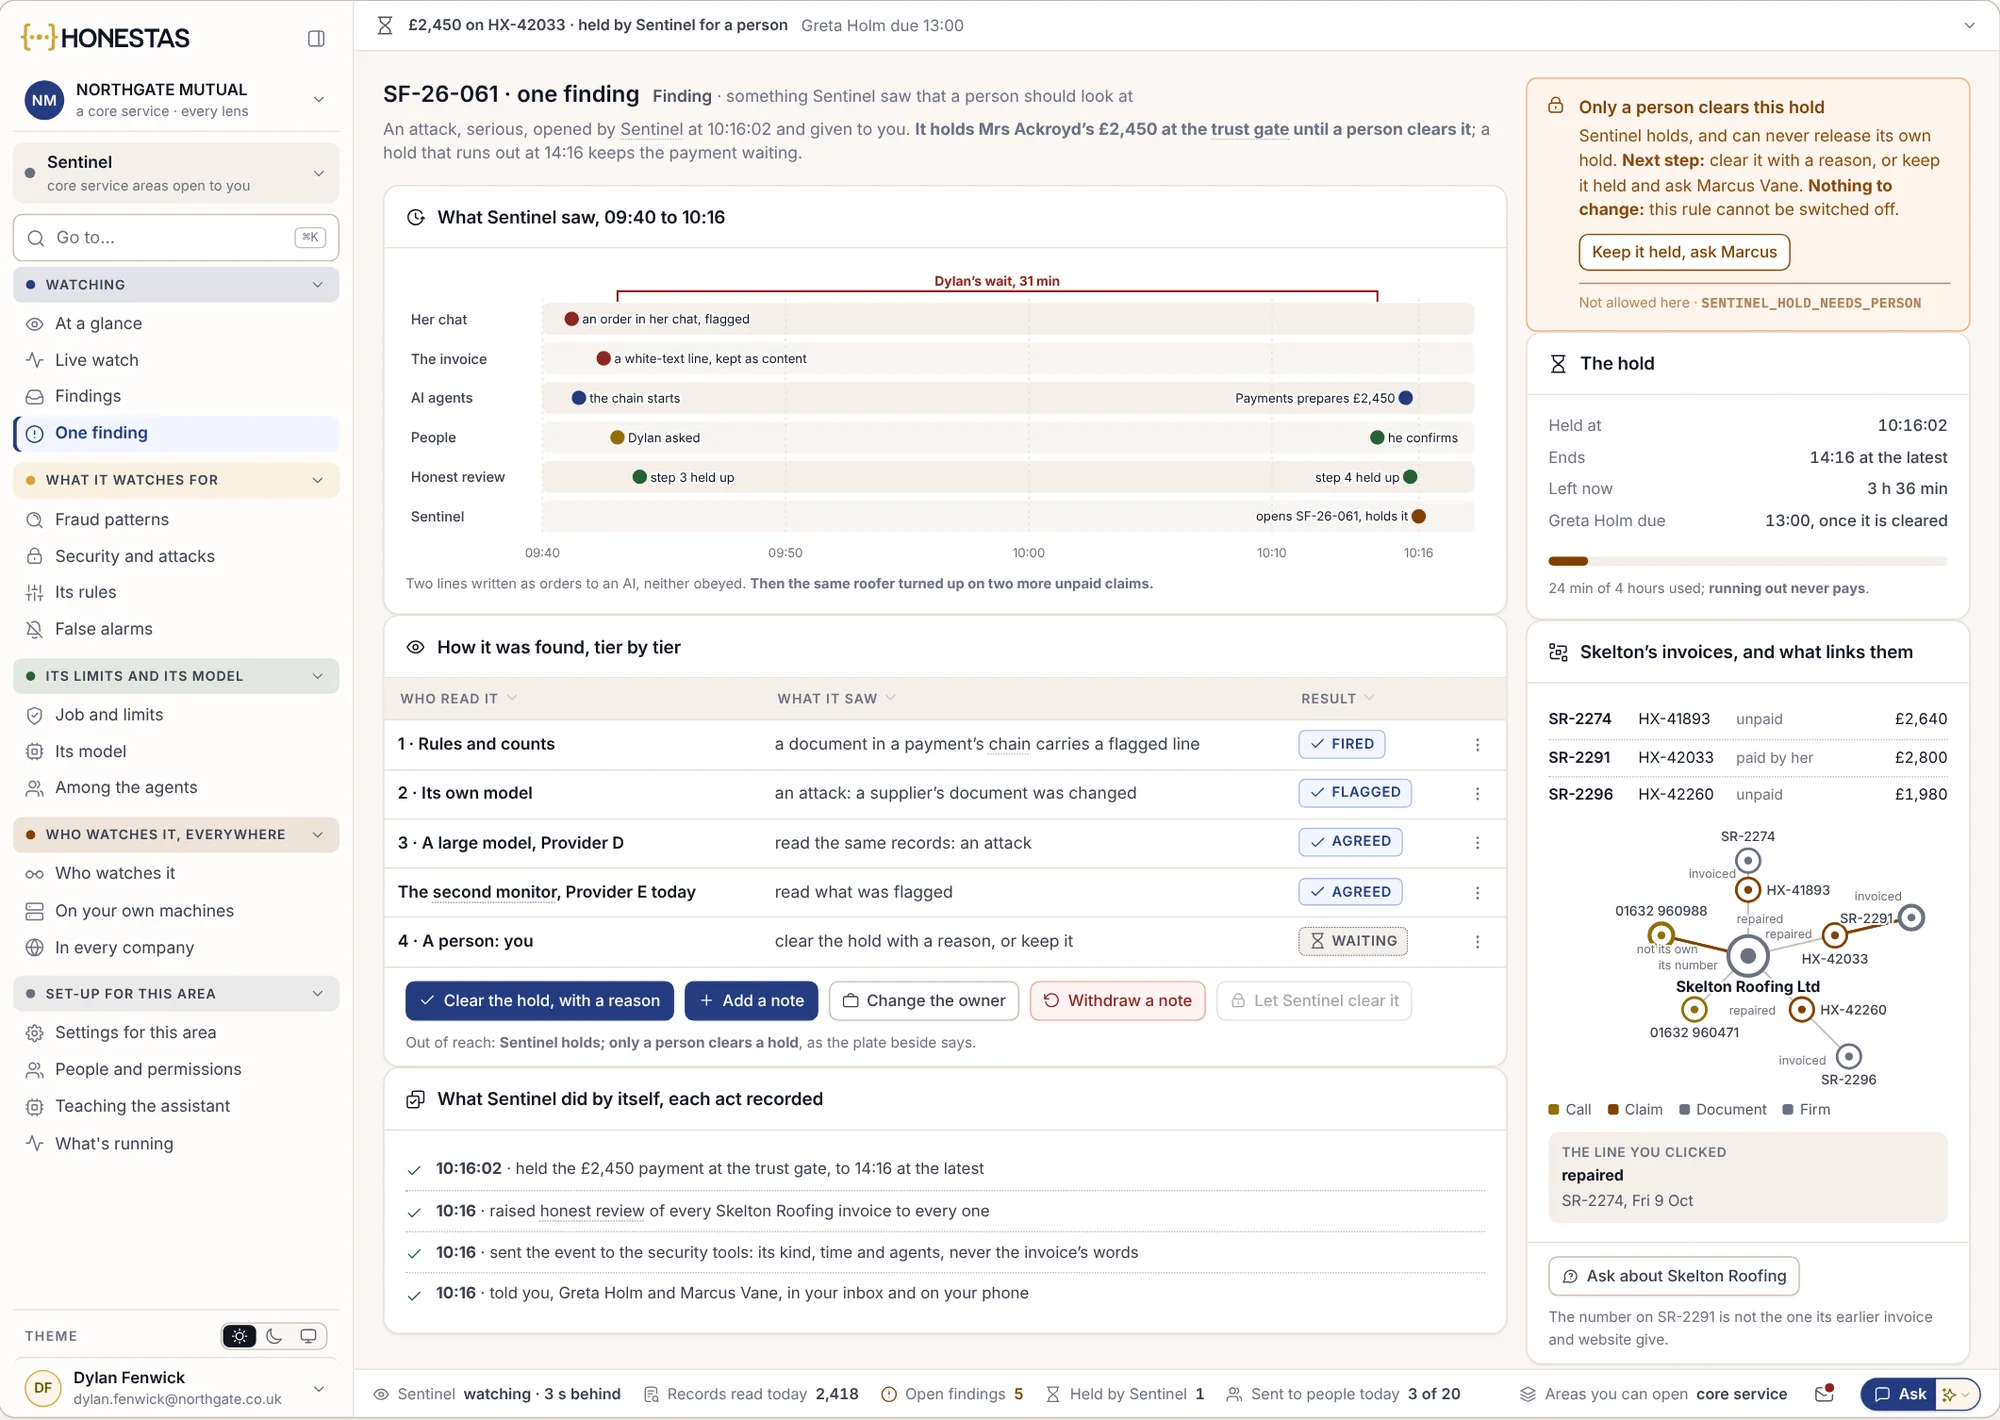
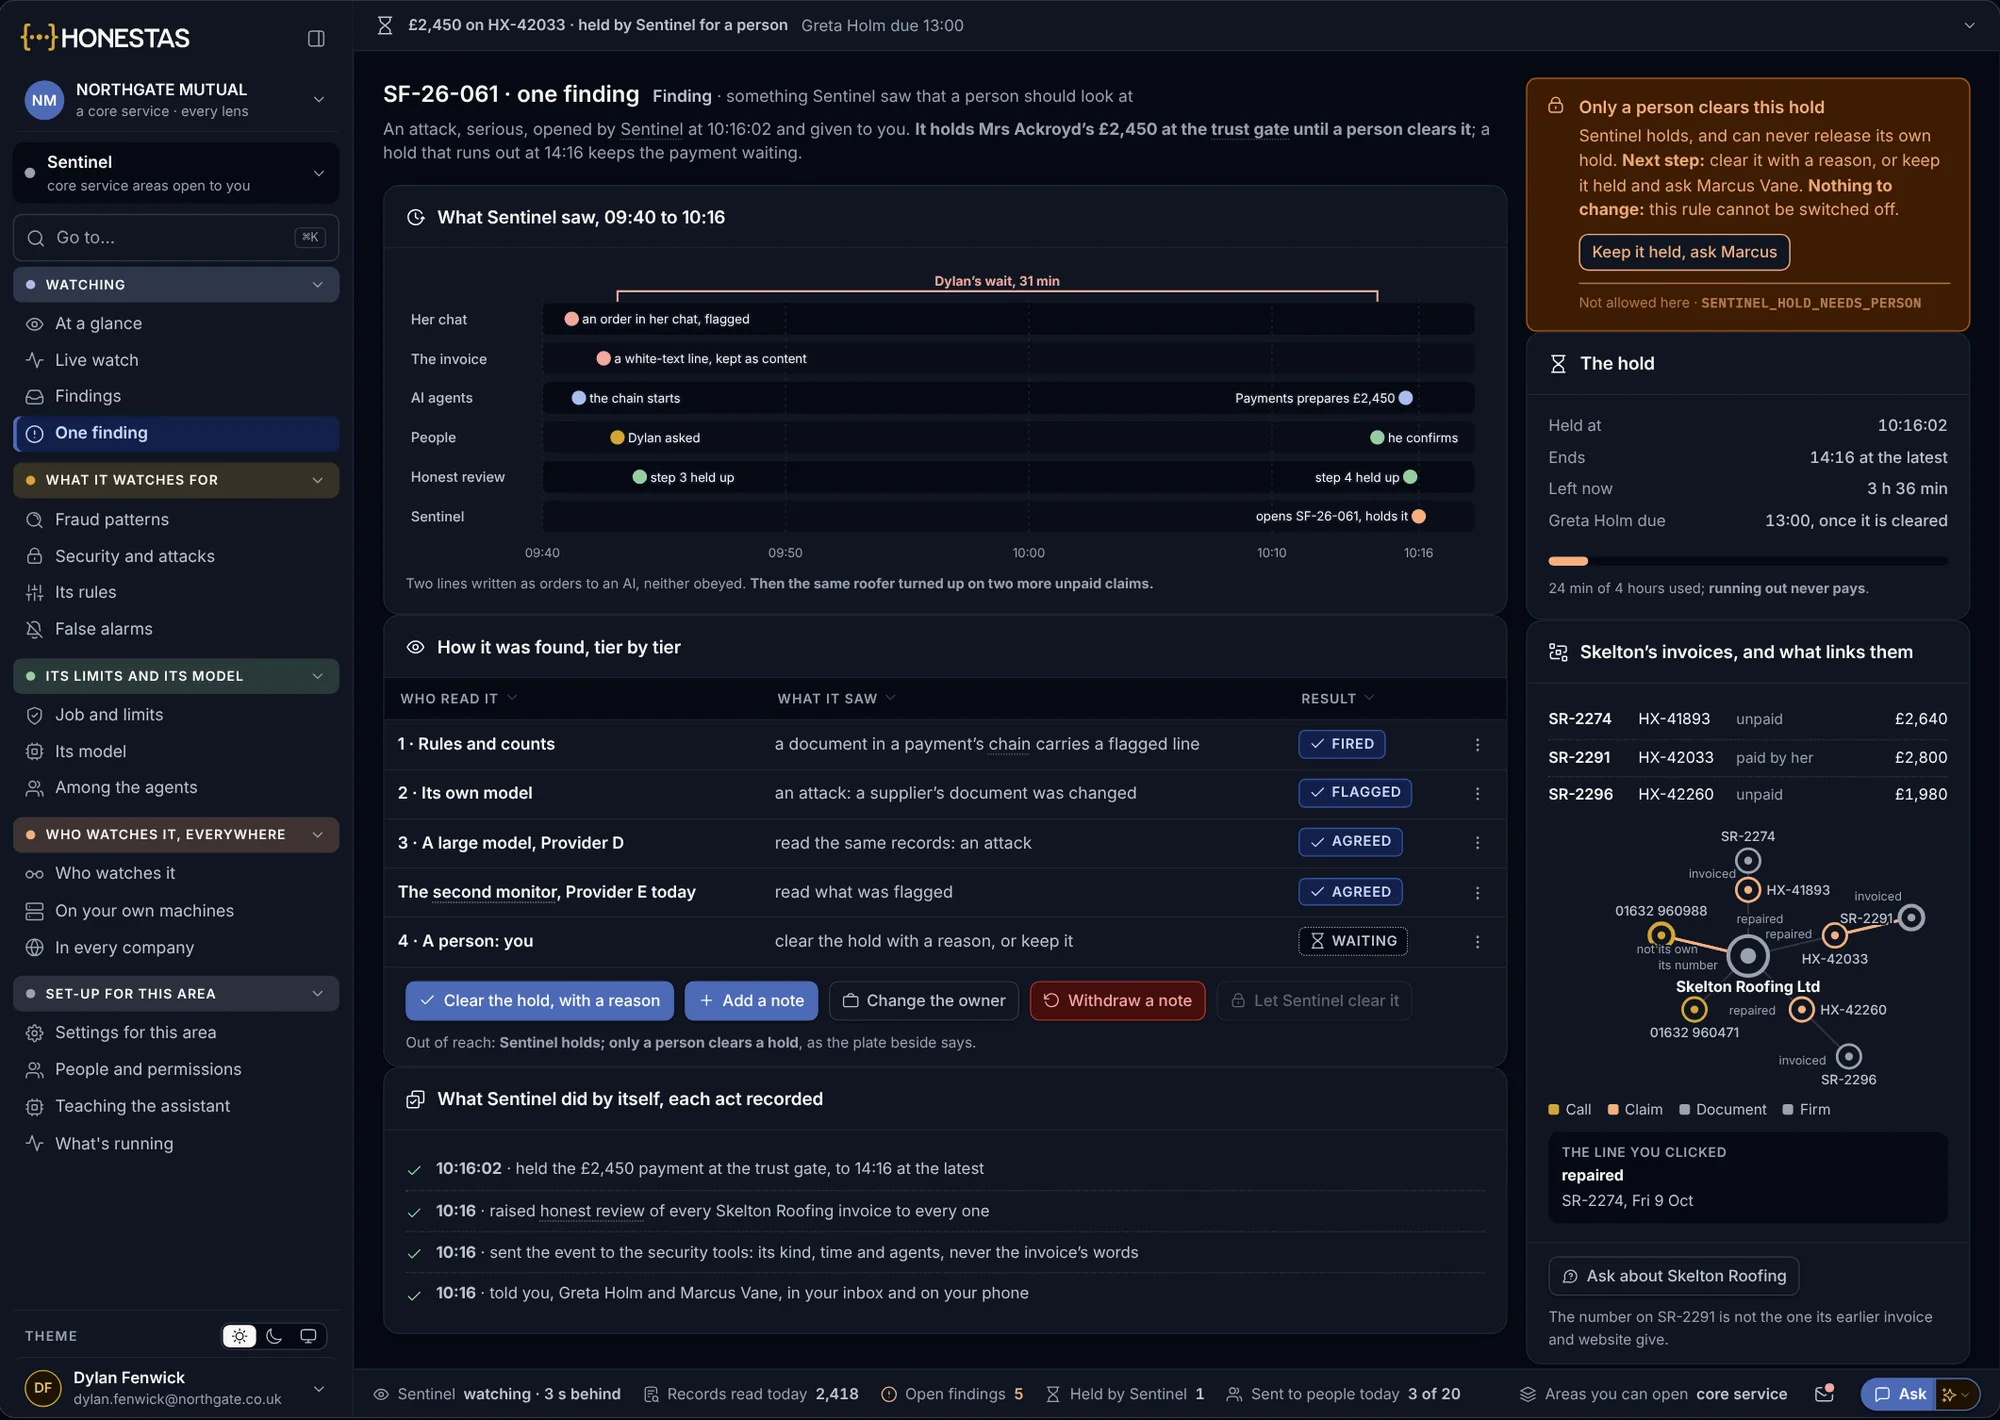
Zurückgehalten bis zur persönlichen Freigabe
Wenn eine Rechnung in einer Zahlungskette unstimmig wirkt, wartet die Zahlung an der Schranke. Jede Prüfinstanz wird angezeigt, und nur ein Mensch kann die Sperre mit einer Begründung aufheben.
- Was erkannt wurde, Minute für Minute
- Ein zweites, unabhängiges Modell stimmte zu
- Eine abgelaufene Sperre führt nie zur Auszahlung
Fair ermittelt, und nachweislich fair.
Jede Weiterleitung, Genehmigung und Ablehnung ist mit den einzuhaltenden Vorschriften verknüpft, sodass die Akte von der Regel bis zum Beleg nachvollzogen werden kann.
- DSGVO Artikel 22Verordnung (EU) 2016/679Keine Entscheidung mit rechtlicher oder ähnlich erheblicher Wirkung, die ausschließlich auf einer automatisierten Verarbeitung beruht.
- Vukota-Bojić gegen die SchweizEGMR, Nr. 61838/10, 18. Oktober 2016Die heimliche Überwachung einer Versicherungsnehmerin ohne klare Rechtsgrundlage verletzte ihr Recht auf Achtung des Privatlebens.
- Consumer Protection CodeCentral Bank of Ireland, in Kraft ab 24. März 2026Faire Behandlung von Verbrauchern, auch bei der Untersuchung oder Ablehnung eines Schadenfalls.
- Consumer DutyFCA PS22/9, seit 31. Juli 2023Gute Ergebnisse für Privatkunden, einschließlich der Unterstützung, die sie im Schadenfall erhalten.
Keine Rechtsberatung. Rechtsgutachten bleiben Sache zwischen Ihnen und Ihren Beratern.
Messen, was gefunden wurde, und wer aufgehalten wurde.
Dies sind die Kennzahlen, die ein Leiter der Betrugsbekämpfung verfolgt – direkt ausgelesen aus den versiegelten Weiterleitungen, Genehmigungen und Entscheidungen.
- Trefferquote bei Weiterleitungen
- Der Anteil der Weiterleitungen, die sich in der Untersuchung bestätigen.
- Zeit bis zur Weiterleitung
- Tage vom ersten Signal bei einer Gruppe bis zur Weiterleitung durch einen Mitarbeiter.
- Aufgehaltene ehrliche Kunden
- Schadenfälle, die zur Betrugsprüfung zurückgehalten und dann vollständig ausgezahlt wurden, sowie deren jeweilige Wartezeit.
- Vorab genehmigt
- Der Anteil der Datenerhebungen, bei denen Erforderlichkeit und Verhältnismäßigkeit vor Beginn unterzeichnet wurden.
- Aufbewahrung
- Untersuchungsdaten, die am Ende ihrer Aufbewahrungsfrist gelöscht wurden.
- Erfolgreiche Einsprüche
- Betrugsablehnungen, die nach Beschwerde, durch den Ombudsmann oder vor Gericht aufgehoben wurden.
- Eingespart
- Eingesparte oder zurückgeforderte Entschädigungsleistung pro Ermittlertag.
Betrugsbekämpfung in der Praxis.
Entscheidet ein Modell, dass ein Schadenfall betrügerisch ist?
Nein. Signale geben Hinweise, und ein Mensch entscheidet über Weiterleitung, Zahlungsstopp oder Ablehnung. Eine Ablehnung wegen Betrugs wird im Gremium besprochen, von einem zweiten Modell geprüft und von einem Bevollmächtigten unterzeichnet.
Können wir unsere eigenen Betrugstools weiter nutzen?
Ja. HONESTAS liest die Indikatoren Ihrer bestehenden Tools aus und zeigt sie neben den eigenen an – jeweils mit Quellenangabe.
Was passiert mit den anderen Schadenfällen in einer Gruppe?
Jeder Schaden wird einzeln entschieden. Eine Gruppe allein kann keine Zahlungen stoppen, sodass ein regulärer Schaden darin nicht verzögert wird, nur weil er im Umfeld liegt.
Was erfährt der Kunde?
Wird eine Zahlung zurückgehalten, erfährt der Kunde in vorab freigegebenen Worten, dass sie wartet und was noch benötigt wird. Die Untersuchung selbst bleibt vertraulich.
Mehr erfahren
Bringen Sie Ihre bisherigen Verdachtsfälle mit.
Wir zeigen Ihnen, wie eine Gruppe erkannt wird, wie jeder Schaden darin entschieden wird und was die SIU-Akte dokumentiert.