

Bereit, bevor der Sturm auf Land trifft.
HONESTAS bringt jedes versicherte Risiko neben aktuellen Gefahrendaten auf eine gemeinsame Karte. Vor einem Ereignis sehen Sie das Exposure in der Zugbahn. Wenn das Ereignis eintritt, werden die notwendigen Entscheidungen – vom Zeichnungsstopp bis zu erweiterten Regulierungsvollmachten – so schnell begründet, unterzeichnet und versiegelt, wie die Schadenmeldungen eingehen.
Der größte irische Sturmschaden seit mindestens 45 Jahren.
Der Sturm Éowyn zog am 24. und 25. Januar 2025 über Irland und Großbritannien hinweg. Die Marktschätzung des Gesamtschadens änderte sich noch ein ganzes Jahr lang. Dennoch mussten Versicherer schon in den ersten Tagen entscheiden, was ausgezahlt, wer entsandt und was reserviert werden sollte.
Quelle: PERILS, endgültige Marktschadenschätzung für Sturm Éowyn, 26. Januar 2026. Sachversicherungssparten.
Erst das Exposure kennen. Den Rest revisionssicher entscheiden.
Vor der Saison, während des Ereignisses und lange danach befinden sich Exposure, Schäden und Entscheidungen an einem einzigen Ort.
Exposure vor der Saison
Jedes versicherte Objekt ist auf der Karte verzeichnet – mit Versicherungssummen, aggregiert nach Region, Postleitzahl und Rückversicherungsvertrag, abgeglichen mit Ihren Rückversicherungslimiten.
Das Ereignis verfolgen
Aktuelle Gefahrendaten zeigen die Zugbahn des Sturms. Zeichnen Sie das betroffene Gebiet ein und sehen Sie sofort die darin liegenden Policen, Versicherungssummen sowie die zu erwartenden Schäden.
Entscheiden, was geboten ist
Zeichnungsstopps, Sondervollmachten, Akontozahlungen und der Einsatz von Sachverständigen werden jeweils im Entscheidungsraum begründet und noch am selben Tag von einer namentlich genannten Person unterzeichnet.


Versiegelt für die Rückversicherungsabrechnung
Jede Ereignisentscheidung und jeder Schaden wird mit dem Ereignis verknüpft und versiegelt. Ihr Rückversicherer liest die Ereignisakte als eine einzige prüfbare Datei – ganz ohne eigenes Benutzerkonto.


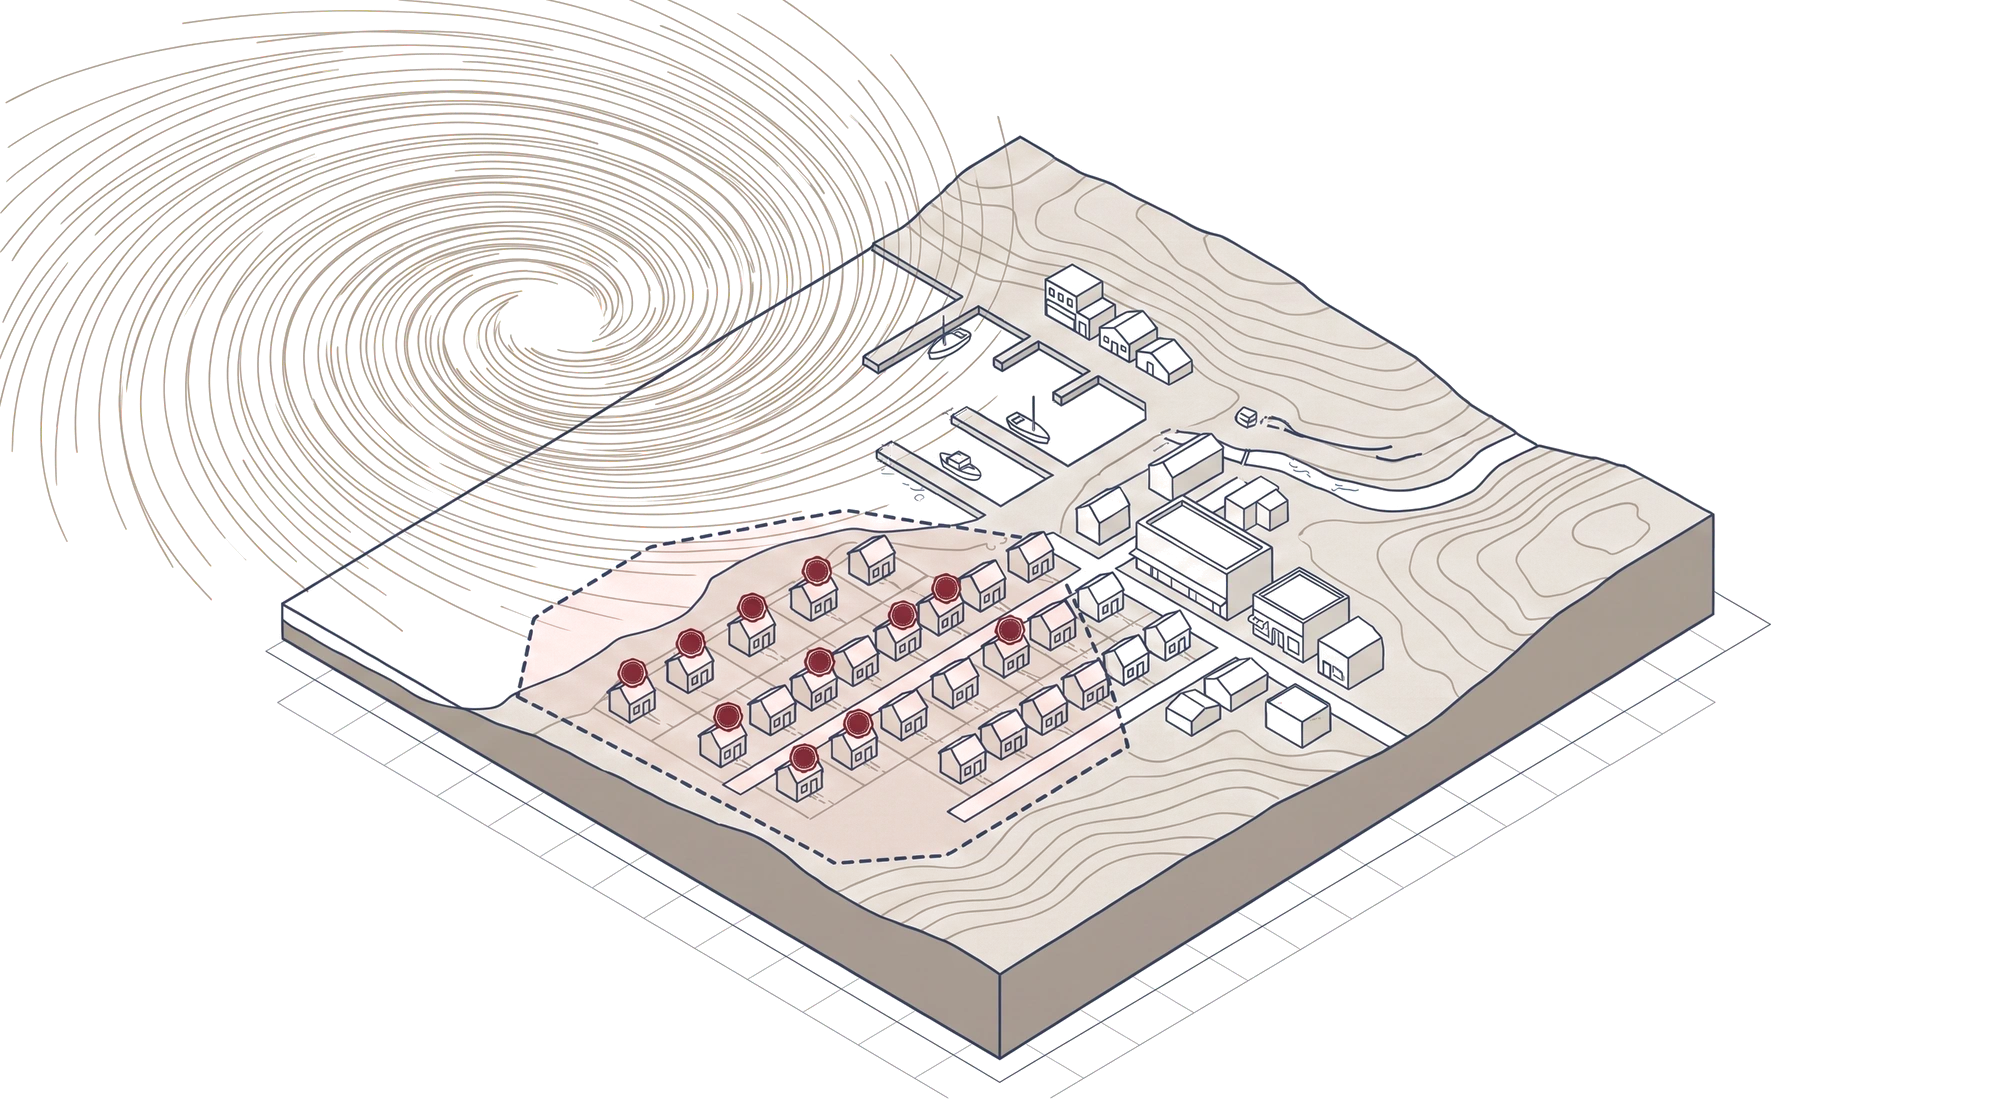
Sechs Entscheidungen in den ersten Tagen. Jede einzelne unterzeichnet.
Ein Kumulereignis wartet nicht auf eine ruhige Woche. HONESTAS öffnet für jede notwendige Entscheidung einen Raum – mit den richtigen Verantwortlichen und dem Exposure direkt vor Augen – und versiegelt den Beschluss.
- Zeichnungsstopp
Kein Neugeschäft und keine Deckungserweiterungen in der Zugbahn ab einem festgelegten Zeitpunkt, unterzeichnet von der Leitung Underwriting.
- Ereignisvollmacht
Erweiterte Regulierungsvollmachten für benannte Schadenregulierer, ausschließlich für dieses Ereignis und mit festem Ablaufdatum.
- Abschlagszahlungen
Sofortzahlungen für Notfallreparaturen und Ersatzunterkünfte, jeweils mit dokumentierter Begründung.
- Sachverständige
Wer zuerst wohin entsandt wird, priorisiert nach dem Exposure im jeweiligen Gebiet.
- Ereignisreserve
Die Ersterfassung der Schadenreserve für das Ereignis sowie jede spätere Anpassung, samt der zugrunde liegenden Schätzung.
- Rückversicherungsanzeige
Schadenanzeige zum Katastrophen-Rückversicherungsvertrag, mit angehängter Ereignisakte.
Der Sturm, der Bestand und die Schäden auf einer Karte.
Dies sind HONESTAS-Ansichten mit Beispieldaten von Northgate Mutual, einem fiktiven Unternehmen.
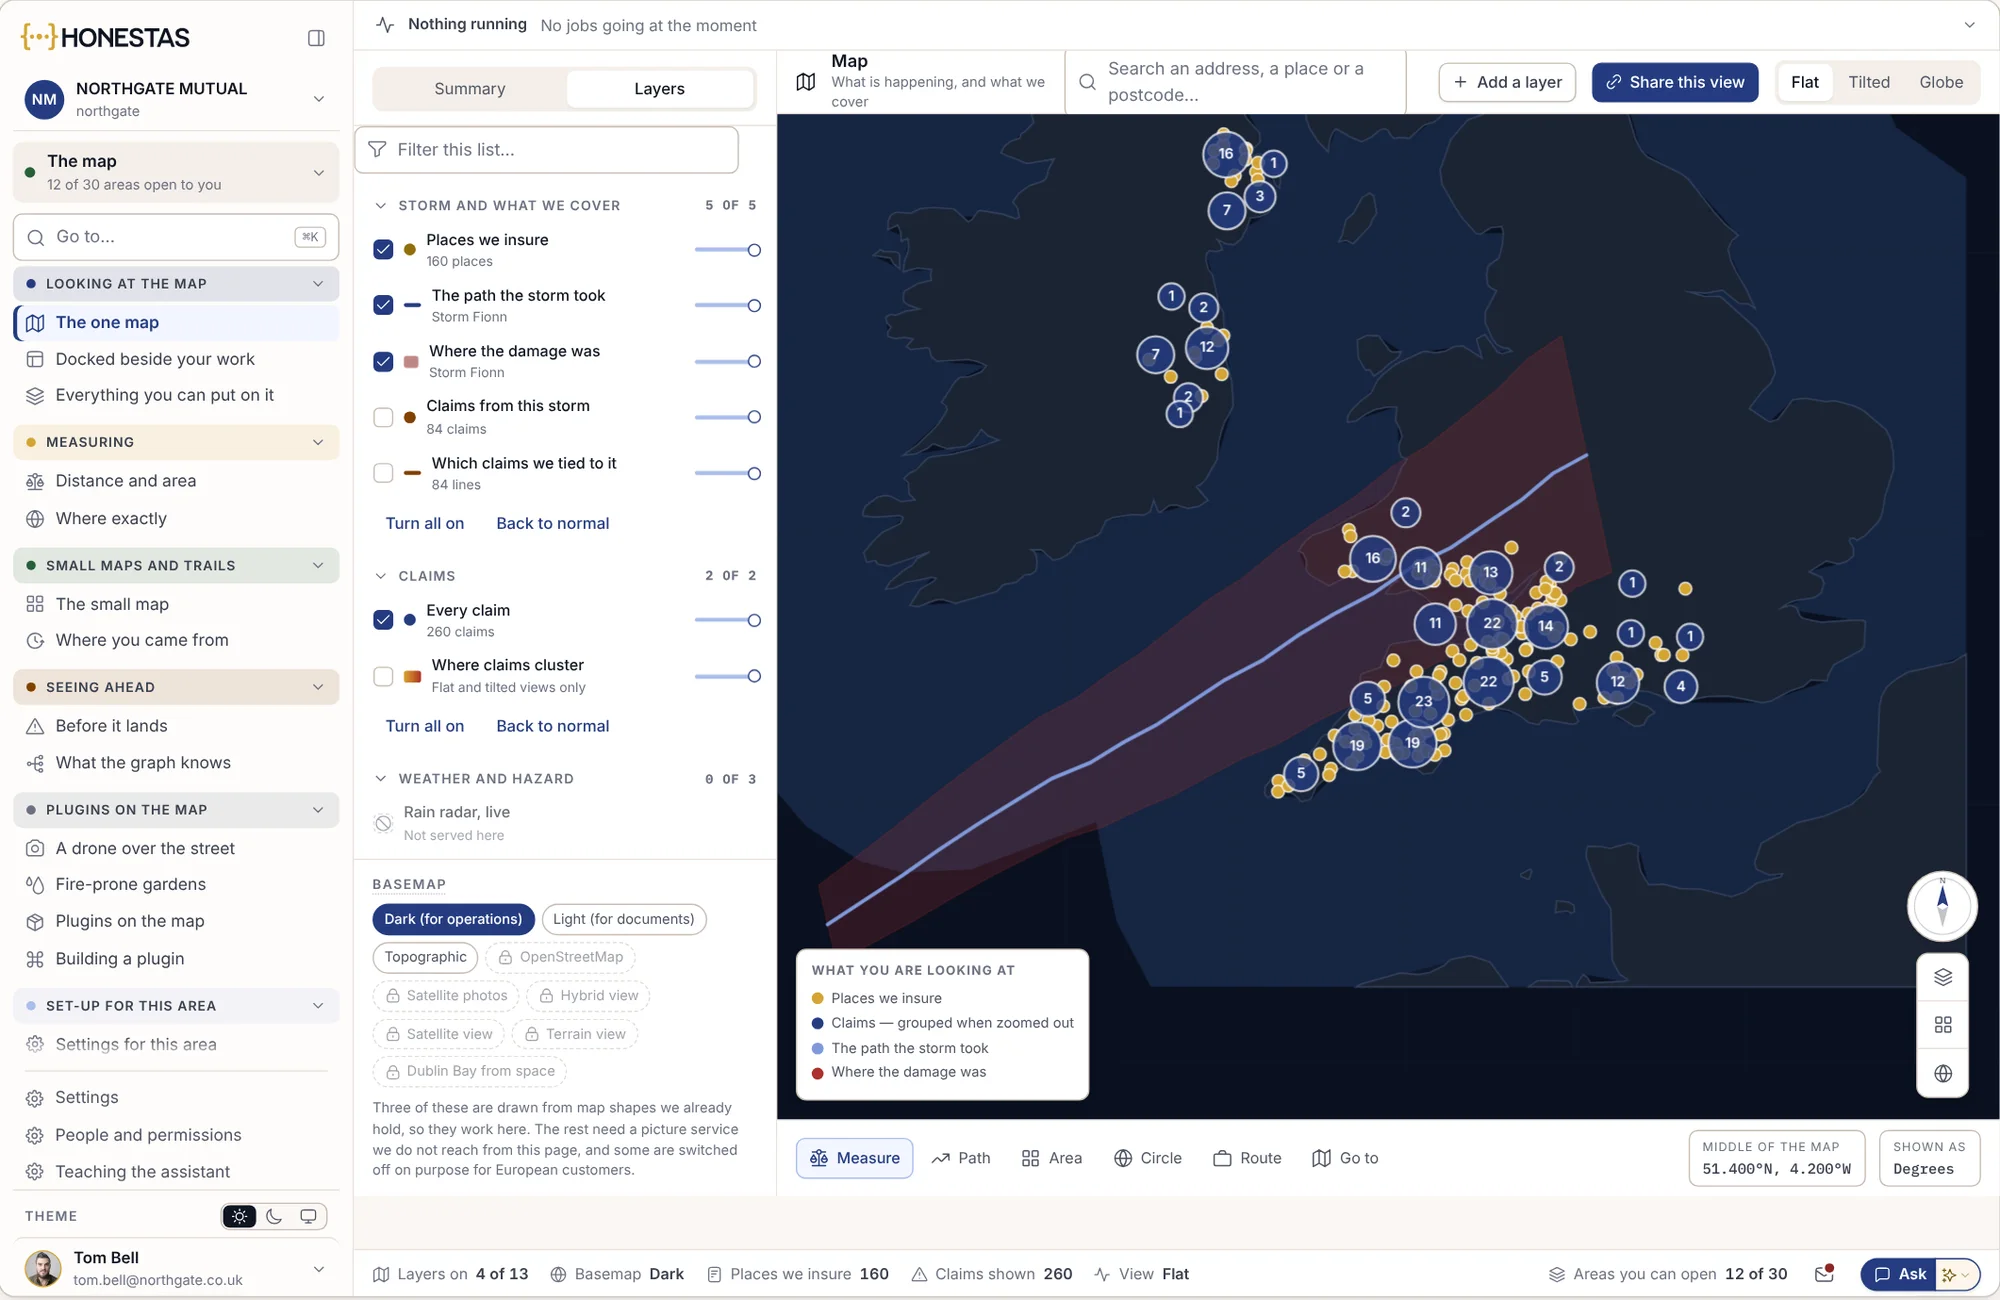
Exposure, Zugbahn und Schäden vereint
Ihre versicherten Standorte, die Zugbahn des Sturms, die Schadenschwerpunkte und die eingegangenen Schadenmeldungen – als Ebenen auf einer gemeinsamen Karte.
- Jede Ebene einzeln ein- oder ausblendbar
- Schäden beim Herauszoomen gruppiert
- Die Ansicht als Link teilbar
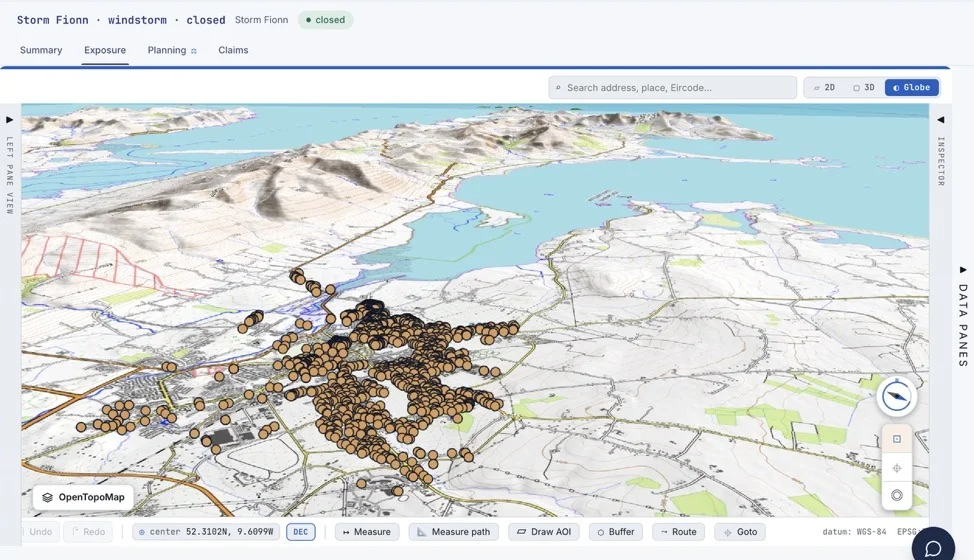
Jedes Objekt vor Ort
Die versicherten Objekte unter einem Sturm auf einer 3D-Geländekarte, mit Werkzeugen zum Messen, Einzeichnen von Gebieten und Anlegen von Pufferzonen.
- 2D, 3D oder Globus
- Gebiet oder Pufferzone einzeichnen
- Ansichten für Exponierung, Planung und Schaden
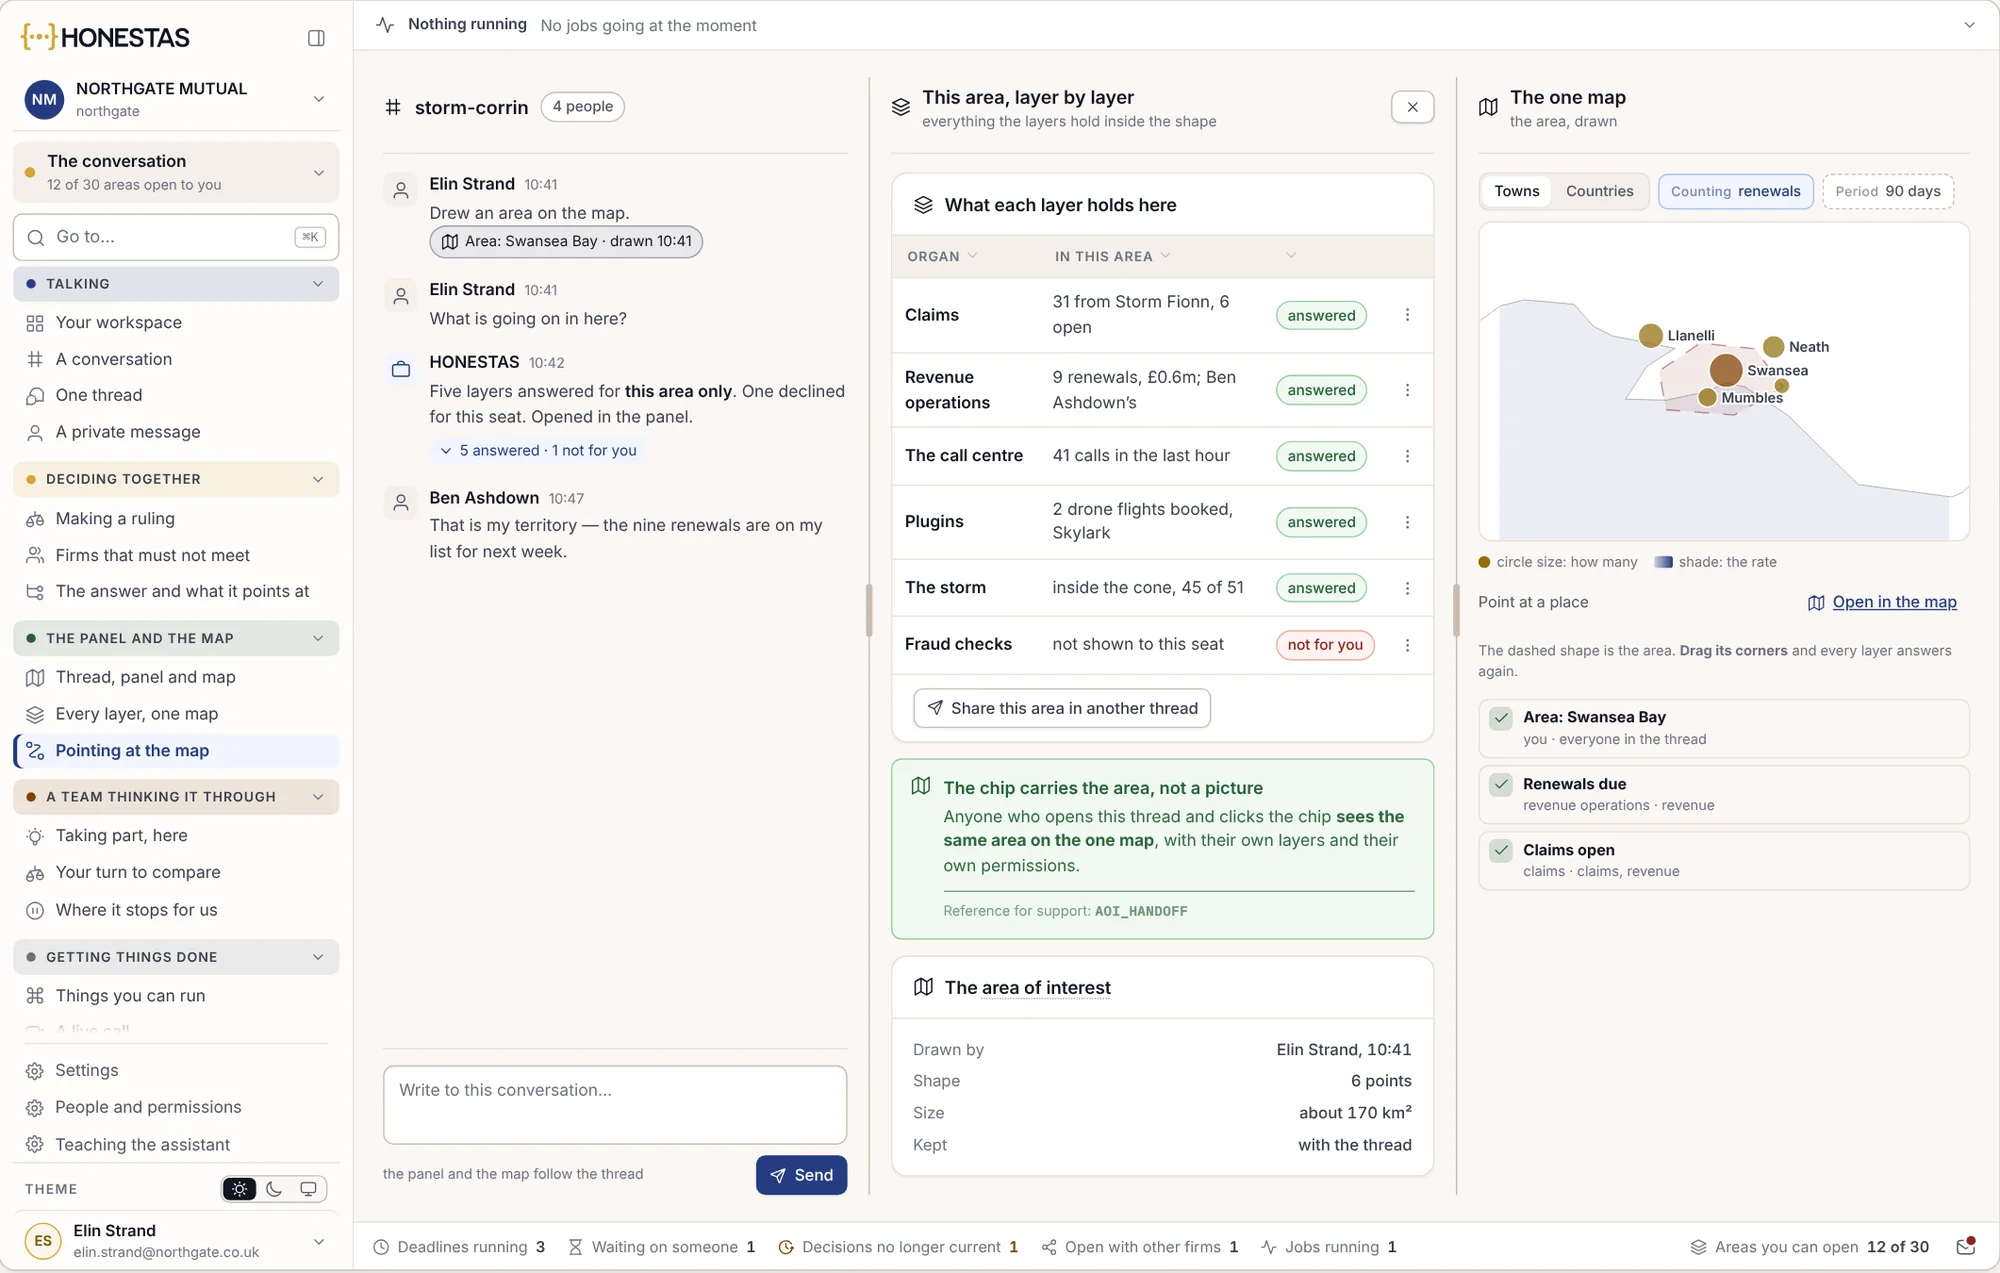
Gezielt ein Gebiet abfragen
Zeichnen Sie im Gesprächsverlauf ein Gebiet ein, und jede Ebene antwortet exakt für diesen Ausschnitt: Schäden, Prolongationen, Anrufe und der Sturm. Eine Ebene ohne Leseberechtigung weist dies entsprechend aus.
- Das Gebiet wandert im Verlauf mit
- Jede Ebene antwortet im Rahmen Ihrer Berechtigungen
- Ecke verschieben, und die Antwort aktualisiert sich
Messen Sie die ersten Tage, und danach die Erstattung.
Diese Kennzahlen verfolgt eine Katastrophen- oder Schadenleitung während eines Ereignisses – direkt aus den versiegelten Exponierungsansichten, Entscheidungen und Schadenakten.
- Exponierung in der Zugbahn
- Policen und Versicherungssummen im Schadengebiet – und wie schnell nach der ersten Warnung Sie davon wussten.
- Dauer bis zur Zeichnungssperre
- Zeit von der ersten Warnung bis zur unterzeichneten Zeichnungsbeschränkung.
- Gemeldete Schäden
- Täglich gemeldete Ereignisschäden im Verhältnis zu den bereits einer Rolle zugewiesenen Fällen.
- Erste Zahlung
- Tage von der Schadenmeldung bis zur ersten Akontozahlung im Notfall.
- Ereignisreserve
- Jede Veränderung der Ereignisreserve im Abgleich mit den Marktschadenschätzungen.
- Unterzeichnete Entscheidungen
- Der Anteil der Ereignisentscheidungen, die begründet, unterzeichnet und versiegelt statt per E-Mail getroffen wurden.
- Rückversicherungserstattung
- Tage von der Meldung an den Rückversicherer bis zur abgerechneten Erstattung – samt aller Rückfragen.
Katastrophenvorsorge in der Praxis.
Welche Gefahren-Feeds nutzt die Karte?
Copernicus, NOAA, USGS und FIRMS in Echtzeit – direkt neben Ihren eigenen Exponierungsdaten und allen Feeds, die Sie bereits lizenziert haben.
Ersetzt HONESTAS unser Katastrophenmodell?
Nein. Ihre Katastrophenmodelle liefern weiterhin die Zahlen. HONESTAS liest deren Ergebnisse ein, legt sie auf die Karte und verknüpft sie fest mit den Entscheidungen, die darauf beruhten.
Können wir ein Ereignis vor der Saison proben?
Ja. Lassen Sie im Stresstest einen historischen oder fiktiven Sturm durch das Bestandsbuch laufen und öffnen Sie die Entscheidungsräume, die er auslösen würde – ohne aktive Policen zu berühren.
Was sieht der Rückversicherer?
Einen Decision Passport für das Ereignis: die versiegelten Entscheidungen, die zugrunde liegenden Exponierungsansichten und die mit dem Ereignis verknüpften Schäden. Die Prüfung erfolgt ohne eigenes Benutzerkonto.
Mehr erfahren
Bringen Sie den Sturm des letzten Winters mit.
Wir lassen ihn durch ein Musterbuch laufen und zeigen Ihnen die Exponierung, die sich öffnenden Entscheidungsräume und das Protokoll, das Ihr Rückversicherer lesen würde.