

Ein Schadenfall wartet dort am längsten, wo unklar ist, wer entscheiden darf.
HONESTAS leitet jeden Schadenfall noch am Eingangstag an einen Entscheider mit ausreichender Vollmacht weiter. Was bereits feststeht, wird als Abschlag ausgezahlt. Strittige Punkte werden in einem Entscheidungsraum erörtert. Die Regulierung wird von einer namentlich genannten Person unterzeichnet und samt Begründung versiegelt.
Sachschäden werden in Monaten reguliert. Personenschäden dauern Jahre.
Je länger ein Schadenfall läuft, desto mehr Kosten fließen in den Prozess statt an den Kunden. Ein Großteil der Wartezeit entfällt nicht auf die eigentliche Bearbeitung. Die Akte ruht vielmehr, während geklärt wird, wer entscheiden darf und welche Unterlagen dafür noch fehlen.
Quelle: Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, veröffentlicht am 20. Oktober 2026. Regulierungsjahr 2025.
Zuerst die Entscheidungskompetenz klären. Dann auszahlen, was unstrittig ist.
Bei jedem Schadenfall, den die KI bearbeitet, laufen dieselben vier Schritte ab – vom Steinschlag in der Windschutzscheibe bis zum gewerblichen Sachschaden.
Triage zum richtigen Entscheider
Bei der Erstmeldung (FNOL) prüft die Triage den Anspruch, die Deckung und die voraussichtliche Schadenhöhe und leitet die Akte in einen Raum weiter, dessen Vorsitzender über ausreichende Vollmacht für die Entscheidung verfügt. Keine Akte bleibt liegen, um erst später eskaliert zu werden.


Unstrittiges sofort als Abschlag zahlen
Der unstrittige Teil wird sofort als Abschlagszahlung mit eigener Begründung ausgezahlt. Oberhalb Ihres Limits muss eine zweite Person nach dem Vier-Augen-Prinzip zustimmen, bevor das Geld fließt.
Den Rest im Raum erörtern
KI-Vertreter tragen Argumente dafür und dagegen vor, ein Challenger greift das Ergebnis an und ein zweites, unabhängiges Modell rechnet den Fall neu durch. Der Vorsitzende entscheidet über den verbleibenden Rest.


Regulieren und versiegeln
Ein namentlich genannter Sachbearbeiter oder Gruppenleiter unterzeichnet die Regulierung. Der gesamte Vorgang wird versiegelt, und der Kunde erfährt in klaren Worten, was gezahlt wurde und was noch offen ist.




Der Schadenfall, das Geld und wer zeichnungsberechtigt ist.
Dies sind HONESTAS-Ansichten mit Beispieldaten von Northgate Mutual, einem fiktiven Unternehmen.
Auszahlungen Schritt für Schritt
Jeder Teil einer Zahlung hat eine eigene Begründung und einen eigenen Prüfpfad. Die letzte Kontrolle vor der Auszahlung gilt der Bankverbindung, denn genau dort verbirgt sich Zahlungsbetrug.
- Eine bereits geleistete Abschlagszahlung
- Der Restbetrag wartet auf die Zweitfreigabe
- Das Kundenschreiben nennt die noch offenen Punkte


Geprüft vor jeder Unterschrift
HONESTAS berechnet vor der Unterschrift die Vollmacht der Unterzeichnerin anhand ihrer erteilten Befugnisse, ihrer bereits gebundenen Mittel und des Limits. Eine Entscheidung außerhalb ihrer Vollmacht kann nicht versiegelt werden.
- Jede Prüfung der Reihe nach dokumentiert
- Bei Limitüberschreitung greift eine Vorlagepflicht
- Niemand kann das eigene Limit erhöhen


Worauf sich die Entscheidung stützt
Jedes Dokument, auf dem die Entscheidung beruht, seine Herkunft und sein Alter im Verhältnis zur Frist. Alles Fehlende wird ausdrücklich benannt, damit eine Lücke niemals als vollständig durchgeht.
- Fotos, Gutachten des Regulierers, Zahlungen
- Alter jedes Dokuments im Vergleich zur Frist
- Fehlende Unterlagen benannt, samt Zuständigkeit


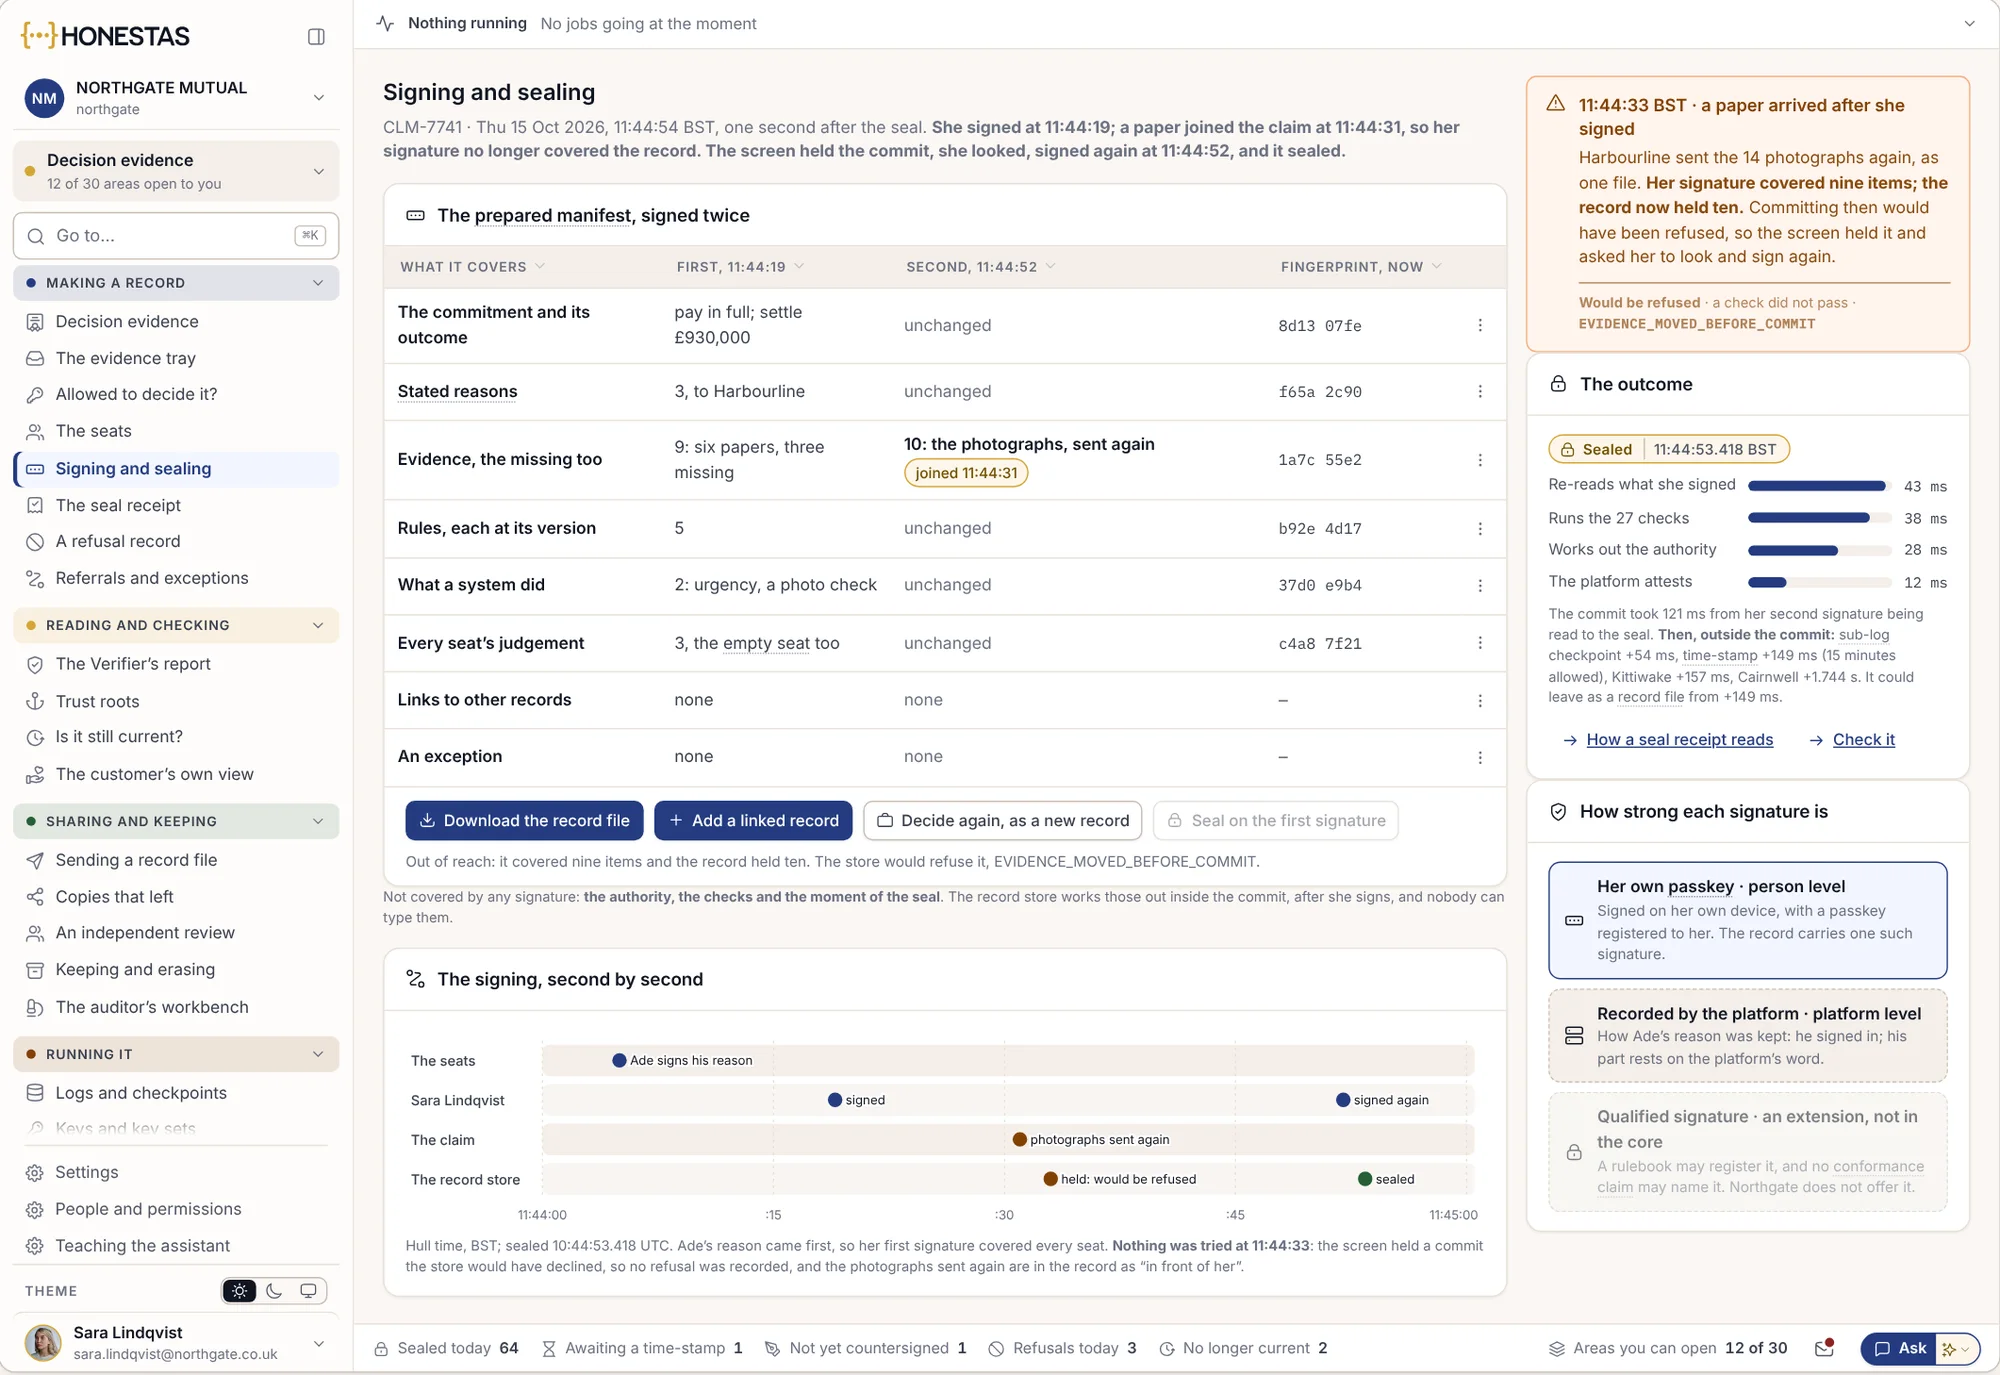
Eine Unterschrift für die gesamte Akte
Die Unterschrift deckt jedes Dokument in der Akte ab. Geht nach der Unterzeichnung noch ein Dokument ein, wird die Versiegelung angehalten und die Entscheiderin zur erneuten Prüfung aufgefordert.
- Unterzeichnet mit ihrem persönlichen Passkey
- Versiegelt mit einem externen Zeitstempel
- Nachgereichte Unterlagen erfordern eine Zweitprüfung
Messen Sie die Wartezeit direkt anhand der Akten.
Jeder Schritt in einem Schadenfall hinterlässt einen versiegelten, zeitgestempelten Datensatz. Dies sind die Kennzahlen, die ein Schadenleiter verfolgt – direkt aus den Datensätzen abgelesen statt aus einer Umfrage.
- Bis zum richtigen Entscheider
- Stunden von der Erstmeldung (FNOL) bis der Schadenfall bei einem Entscheider mit ausreichender Vollmacht liegt.
- Erste Zahlung
- Tage von der Erstmeldung bis zur ersten Abschlagszahlung.
- Übergaben
- Wie oft ein Schadenfall vor der Regulierung den Schreibtisch oder Entscheider wechselt.
- Warten auf Entscheidung
- Tage, an denen eine Schadenakte unbearbeitet ruht und lediglich auf eine Entscheidung wartet.
- Vorlagen
- Schadenfälle, die eskaliert wurden, weil die Vollmacht des Sachbearbeiters nicht ausreichte, und die jeweilige Wartezeit.
- Regulierungsweg
- Der Anteil der Personenschäden, die direkt, über das Injuries Resolution Board oder gerichtlich reguliert wurden.
- Wiedereröffnet
- Regulierungen, die nach einer Beschwerde oder einem Entscheid des Ombudsmanns wiedereröffnet wurden.
Schnellere Schadenregulierung in der Praxis.
Müssen wir unser Bestands- bzw. Schadensystem ersetzen?
Nein. HONESTAS liest Daten direkt aus Guidewire ClaimCenter, Duck Creek Claims oder Ihrem eigenen System aus, so wie sie sind. Rückstellungen und Zahlungen fließen über einen geprüften, protokollierten Schritt zurück – niemals als direktes Update.
Wer entscheidet über einen Schadenfall?
Eine namentlich genannte Person mit der entsprechenden Vollmacht. KI-Vertreter liefern Argumente dafür und dagegen, und ein zweites Modell überprüft das Ergebnis, aber kein Anspruch wird allein durch ein Modell abgelehnt.
Können wir einen Teil des Schadens auszahlen, bevor der Rest reguliert ist?
Ja. Jede Abschlagszahlung verfügt über eine eigene Begründung und einen eigenen Prüfpfad. Oberhalb des von Ihnen festgelegten Limits muss eine zweite Person zustimmen, bevor das Geld angewiesen wird.
Was sieht der Kunde?
Ein von einer Person freigegebenes Schreiben oder eine Nachricht, worin steht, was gezahlt wurde, was noch offen ist und wie die nächsten Schritte aussehen. Da eine Zahlung ohne Erklärung wie ein endgültiges Abfindungsangebot wirkt, ist diese Begründung zwingend erforderlich.
Funktioniert das auch für einen TPA, der Schäden für mehrere Versicherer bearbeitet?
Ja. Jeder Versicherer behält seine eigenen Vollmachten, Regeln und versiegelten Akten, und der Sachbearbeiter sieht, wessen Regeln für welchen Schaden gelten.
Mehr erfahren
Bringen Sie den Schaden mit, der am längsten gewartet hat.
Bringen Sie eine Schadenart mit, etwa Kfz-Kasko oder Leitungswasser. Wir zeigen Ihnen, wer den Vorsitz führt, was als Abschlag gezahlt und wie der Abschluss versiegelt wird.