

Motorrijtuigen, woonhuis en zakelijk. Elke schade onderbouwd.
Uw volumebranches draaien al op modellen: triagescores, reserveringsvoorstellen, fraudesignalen en verlengingspremies. HONESTAS bewaart het deel van het dossier dat meestal verloren gaat: wie heeft beslist, op basis van welk bewijs, onder welke polisvoorwaarden en binnen welke bevoegdheid. Van eerste schademelding (FNOL) tot een verzegelde schaderegeling.


Zes beslissingen in elke schade- en tariferingsportefeuille.
Elk besluit laat hetzelfde soort dossier achter. Open er een om te zien wat erin gaat, wat eruit komt en wie er tekent.


Eerste schademelding (FNOL) en triage
De schade wordt geopend vanuit een telefoongesprek, de app, het webformulier of een e-mail. De dekking wordt gecontroleerd en de triage stuurt het dossier naar de juiste werkvoorraad, of naar een beselkamer met een aangewezen voorzitter wanneer het bedrag of de signalen daarom vragen.
- Gaat erin
- Telefoongesprekken, formulieren, e-mails, foto's en de polis
- Komt eruit
- Een geopend schadedossier met gecontroleerde dekking, een behandelroute en een lijst van wat nog ontbreekt
- Tekent
- Schadebehandelaar
Schadereserves en voorschotten
AI stelt een reserve voor met de onderliggende stukken erbij. Een voorschot gaat de deur uit met een eigen motivering en een eigen vastlegging, zodat een deelbetaling nooit kan worden gelezen als een eindbod.
- Gaat erin
- Het expertiserapport, begrotingen en het schadeverleden
- Komt eruit
- Een reserve met onderbouwing, en elke betaling met haar eigen reden
- Tekent
- Schadebehandelaar binnen eigen bevoegdheid. Een tweede persoon boven uw limiet
Schaderegeling, aftrek nieuw voor oud en afwijzingen
In de beselkamer worden de argumenten voor en tegen uitkering gewogen. Een aftrek nieuw voor oud of een afwijzing bevat de polisclausule die de doorslag geeft, in bewoordingen die de klant kan lezen.
- Gaat erin
- Het schadedossier, de polisvoorwaarden en de geschilpunten
- Komt eruit
- Een onderbouwd besluit en een concept-beslissingsbrief
- Tekent
- De voorzitter, doorgaans het hoofd schade
Subrogatie en regres
Wanneer een derde aansprakelijk is, wordt het regresdossier opgebouwd uit hetzelfde verzegelde dossier, met de bewijsstukken waarom de tegenpartij zal vragen en de verrichte betalingen.
- Gaat erin
- Het verzegelde besluit, bewijs van aansprakelijkheid en betalingsoverzichten
- Komt eruit
- Een regresdossier en een concept-aansprakelijkstelling
- Tekent
- Regresbehandelaar
Klachten
Een klacht wordt geopend op het dossier waar het over gaat. De behandelaar ziet het besluit, de onderbouwing en wat er aan de klant is gecommuniceerd, en het antwoord wordt gecontroleerd voordat het wordt verzonden.
- Gaat erin
- De klacht, het verzegelde besluit en de verzonden brieven
- Komt eruit
- Een antwoord met de feiten waarop het rust, ruim binnen uw reactietermijn
- Tekent
- Klachtenbehandelaar
Verlengingen en tarifering
Bij een wijziging in een tarieftabel is elke premiebeweging zichtbaar voordat iemand goedkeuring geeft. Elke verlengingspremie voor motorrijtuigen en woonhuis wordt getoetst aan het plafond dat de tariferingsregels stellen: een gelijkwaardige eerstejaarsverlenging in Ierland, een gelijkwaardige nieuwe klant in het VK.
- Gaat erin
- Het tariferingsmodel, de tarieftabellen en de verlengingsportefeuille
- Komt eruit
- Goedgekeurde tabellen en een controle op elke verlengingspremie
- Tekent
- Pricing actuaris, gevolgd door een tweede fiattering
Een storm, een koelhuis en een schade van £ 1,24 mln.
Een zakelijke gebouwen- en bedrijfsschade bij Northgate Mutual, een fictieve verzekeraar. Zes stappen, van het eerste telefoontje tot een verzegelde schaderegeling die de herverzekeraar kan controleren. Scroll naar beneden en het scherm volgt elke stap.
- 01 · Eerste melding
Storm Ashling blaast het dak van een koelhuis.
Rita Okon van Harbourline Cold Store belt op 2 oktober. Op basis van het gesprek wordt de schade geopend, de dekking wordt getoetst aan de polisvoorwaarden voor zakelijk vastgoed en vanwege de omvang stuurt de triage het dossier door naar een beselkamer.
Rita Okon meldt de schade. De schadeafdeling controleert de samenvatting.
honestas · claims · CLM-7741VoorbeeldgegevensSchade 7741 · Stormschade aan het dak van een koelhuisCLM-7741NieuwEerste meldingVoorschotBewijsRuimteBevoegdheidVerzegeldUit het gesprek- Verzekerde
- Harbourline Cold Store
- Beller
- Rita Okon
- Gebeurtenis
- Storm Ashling · 2 okt
- Makelaar
- Tollard
Dekkingscontrole- Rubriek
- Gebouwen, storm
- Tevens
- Bedrijfsschade
- Eigen risico
- £250,000
- Status
- Voorlopig gedekt
TriageDe eerste schatting ligt boven £ 500.000, dus de schade gaat naar een beselkamer met Sara Lindqvist, hoofd schade, als voorzitter.
Geopend vanuit het gespreksverslag. Er is nog niets beslist.
- 02 · Voorschot
Er gaat geld naar de klant voordat de schade definitief is geregeld.
Het koelhuis moet zijn voorraad gekoeld houden. Op 9 oktober gaat Sara akkoord met een voorschot van £ 310.000. De betaling heeft een eigen onderbouwing, vermeldt duidelijk aan de klant dat het geen eindbod is en wordt als afzonderlijk besluit verzegeld.
Sara Lindqvist, hoofd schade, vraagt het aan. Een tweede bevoegde geeft akkoord.
honestas · claims · claim paymentsVoorbeeldgegevensVoorschot · CLM-7741CLM-7741Betaald 9 oktEerste meldingVoorschotBewijsRuimteBevoegdheidVerzegeldDe betaling- Bedrag
- £310,000
- Aan
- Harbourline Cold Store
- Waarom nu
- Voorraad moet gekoeld blijven
- Aangevraagd door
- Sara Lindqvist
Wat de klant te zien krijgtWij hebben een voorschot van £ 310.000 betaald zodat u uw bedrijfsvoering kunt voortzetten. Dit is geen eindbod. Wij berichten u opnieuw zodra het rapport van de schade-expert binnen is.
dossier 2026-1009-7741 beslist Voorschot · £ 310.000 verzegeld9 okt 2026, 14:02 BSTVerzegeld als afzonderlijk besluit, los van de eindregeling - 03 · Bewijs
Elk document, met zijn herkomst en ouderdom.
Het rapport van de schade-expert, veertien foto's, de begroting van de klant en het schadeverleden worden verzameld in het bewijsbakje. Bij elk stuk staat waar het vandaan komt en of het nog actueel genoeg is om op te steunen.
Sara neemt de stukken door voordat de beselkamer bijeenkomt.
honestas · beslissingsbewijs · het bewijsbladVoorbeeldgegevens

Het bewijsblad. Negen stukken, elk met herkomst en ouderdom ten opzichte van de houdbaarheidstermijn. Wat ontbreekt wordt expliciet benoemd, niet leeg gelaten.Voorbeeldgegevens - 04 · Besluitvormingsruimte
Volledig uitkeren of aftrek nieuw voor oud toepassen?
Eén AI-zetel pleit voor volledige uitkering. Eén pleit voor een aftrek wegens verbetering (nieuw voor oud). De challenger wijst op het dak uit 2023 en het dakdekkersbedrijf dat nu onder bewind staat. Sara besluit volledig uit te keren en start een regresactie.
Sara Lindqvist zit voor. Het tweede model stemt in met haar beslissing.
honestas · beslisruimtes · CLM-7741VoorbeeldgegevensSchaderegeling · Schade 7741CLM-7741Voorzitter beslistEerste meldingVoorschotBewijsRuimteBevoegdheidVerzegeldVoorzitterSara LindqvistHoofd schadebehandelingAI · voorVolledig uitkerenStorm, foto's, rapportAI · tegenVerbetering (nieuw voor oud)Nieuwe panelen, hogere specificatieChallengerHet dak uit 2023Installateur nu insolventArgument tegenDe nieuwe panelen hebben een hogere specificatie dan het oude dak. Een deel van de kosten kan gelden als verbetering (nieuw voor oud).ChallengerHet dak werd in 2023 geplaatst door een bedrijf dat nu onder bewind staat. De garantie dekt hier mogelijk een deel van. Vraag dit na vóór volledige uitkering.Sara LindqvistVolledig uitkeren, £ 930.000 extra. De oude panelen worden niet meer gemaakt, dus gelijkwaardige vervanging is niet mogelijk. Vraag de bewindvoerders naar de garantie uit 2023 en start een regresactie.Tweede model: stemt in met de beslissing. Er gaat niets de deur uit totdat beide instemmen.
- 05 · Bevoegdheid
Gecontroleerd voordat ze tekent.
HONESTAS berekent hoeveel deze handeling vastlegt binnen haar bevoegdheid voor Storm Ashling-schades. Elke controle slaagt, dus ze kan tekenen. Was een controle niet geslaagd, dan was de schade doorgestuurd naar de persoon die in de doorverwijzingsregel staat vermeld.
Priya Raman heeft de bevoegdheid vastgelegd. Ze kan deze niet zelf gebruiken.
honestas · besluitbewijs · bevoegd om te beslissen?Voorbeeldgegevens

Mag zij hierover beslissen? Sara mag £ 930.000 extra vastleggen voor Storm Ashling-schades en blijft daarmee binnen haar limiet van £ 5.000.000. Negen controles, op volgorde, voordat iemand tekent.Voorbeeldgegevens - 06 · Verzegeld
Ondertekend, verzegeld en naar de herverzekeraar gestuurd.
Sara tekent met haar passkey. Beide beslissingen worden samen verzonden als één Decision Passport, naar de herverzekeraar gestuurd met een tijdelijke link. Iedereen met de link kan het controleren, zonder account.
Kelling Reed, de herverzekeraar op de layer, controleert het aan hun kant.
honestas · beslissingsbewijs · paspoortVoorbeeldgegevens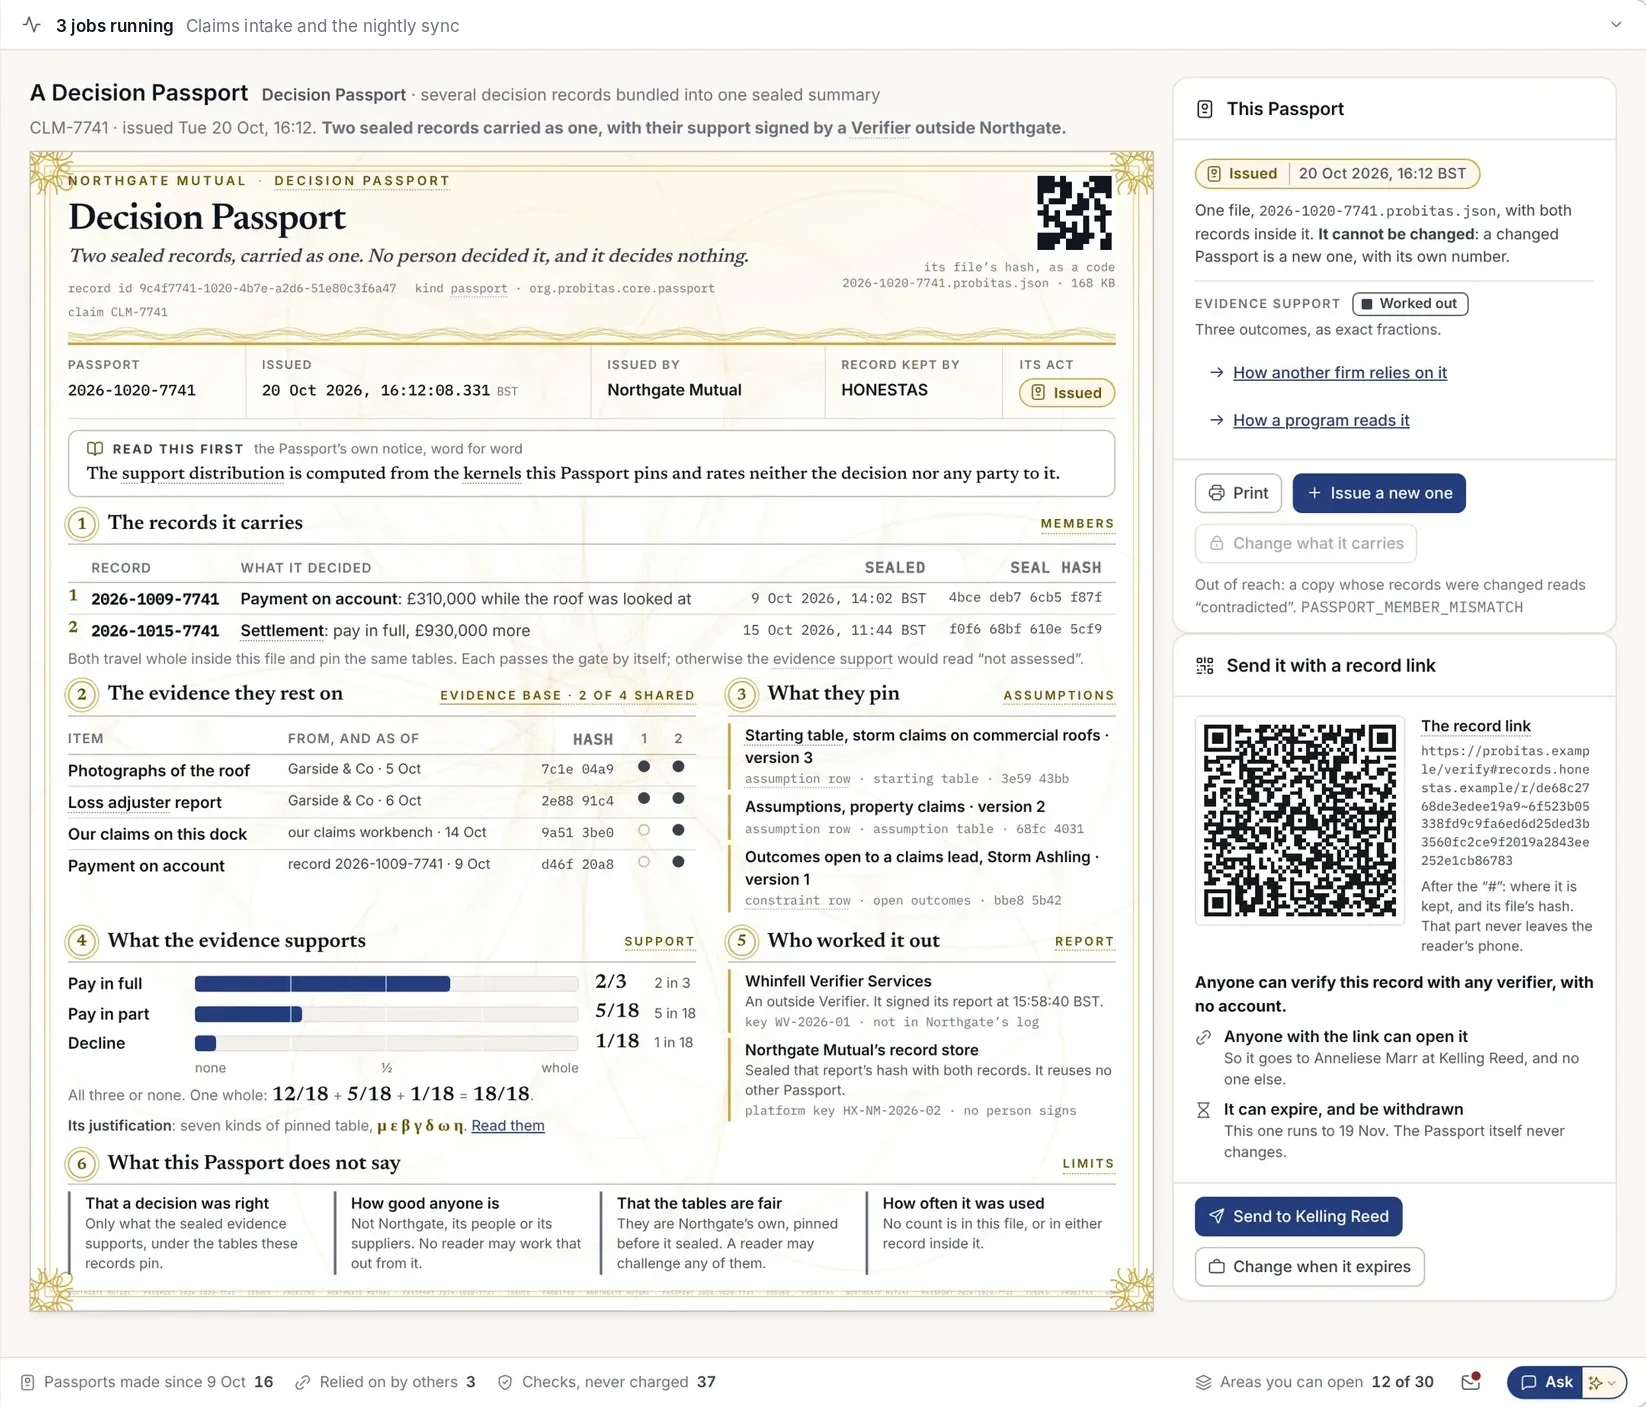
Twee beslissingen, één Passport. De voorschotbetaling en de eindafwikkeling, met de bewijsstukken waarop ze berusten en wat er niet in het Passport staat.Voorbeeldgegevens
- Verzekerde
- Harbourline Cold Store
- Beller
- Rita Okon
- Gebeurtenis
- Storm Ashling · 2 okt
- Makelaar
- Tollard
- Rubriek
- Gebouwen, storm
- Tevens
- Bedrijfsschade
- Eigen risico
- £250,000
- Status
- Voorlopig gedekt
De eerste schatting ligt boven £ 500.000, dus de schade gaat naar een beselkamer met Sara Lindqvist, hoofd schade, als voorzitter.
Geopend vanuit het gespreksverslag. Er is nog niets beslist.
- Bedrag
- £310,000
- Aan
- Harbourline Cold Store
- Waarom nu
- Voorraad moet gekoeld blijven
- Aangevraagd door
- Sara Lindqvist
Wij hebben een voorschot van £ 310.000 betaald zodat u uw bedrijfsvoering kunt voortzetten. Dit is geen eindbod. Wij berichten u opnieuw zodra het rapport van de schade-expert binnen is.
Tweede model: stemt in met de beslissing. Er gaat niets de deur uit totdat beide instemmen.
Gekoppeld aan de regelgeving voor motorrijtuigen-, woonhuis- en zakelijke verzekeringen.
Elk verzegeld dossier is gekoppeld aan de wetsartikelen die het helpt onderbouwen, zodat het bewijs klaarligt voordat een toezichthouder erom vraagt.
- Solvency IIRichtlijn 2009/138/EG, zoals gewijzigd bij (EU) 2025/2Governance, risicobeheer en schadereserves die u kunt uitleggen. De herziene regels gelden vanaf 30 januari 2027.
- VerzekeringsdistributieRichtlijn (EU) 2016/97 (IDD), art. 17 en 25Handel op een eerlijke, billijke en professionele wijze in het belang van de klant, met producttoezicht voor elk product dat u verkoopt.
- DORAVerordening (EU) 2022/2554ICT-risico's, incidentrapportage en het register van ICT-dienstverleners, van toepassing sinds 17 januari 2025.
- GDPRVerordening (EU) 2016/679, art. 22Een verzekerde of benadeelde mag vragen om menselijke beoordeling van een besluit dat uitsluitend geautomatiseerd is genomen. In HONESTAS tekent een bij naam genoemde persoon voor elk besluit.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 en 81/2025Duidelijke informatie en eerlijke behandeling voor klanten in Ierland, van toepassing vanaf 24 maart 2026.
- Price walking, IerlandInsurance Requirements Regulations 2022Geen verlenging voor motorrijtuigen of woonhuis boven de gelijkwaardige prijs voor eerste verlenging, en een jaarlijkse herziening van de tarieven. Sinds 1 juli 2022.
- Tariferingspraktijken, VKFCA ICOBS 6B (PS21/5)Een verlengingspremie voor woonhuis of motorrijtuigen die niet hoger is dan de gelijkwaardige premie voor nieuwe klanten. Sinds 1 januari 2022.
- Consumer Duty en schades, VKFCA PRIN 2A en ICOBS 8.1.1RGoede uitkomsten en reële waarde voor particuliere klanten sinds 31 juli 2023, en een vlotte en eerlijke schadebehandeling.
Geen juridisch advies. Certificering en juridische opinies blijven een zaak tussen u en uw adviseurs.
Verder verdiepen
Bekijk het met uw eigen schadedossiers.
Breng één schadesoort mee, zoals autoruitschade, waterschade of een zakelijke stormschade. Wij doorlopen het proces van eerste schademelding (FNOL) tot een verzegelde afwikkeling.