

Klaar voordat de storm aan land komt.
HONESTAS plaatst elk verzekerd object op één kaart naast live risicofeeds. Vóór een calamiteit ziet u de exposure op de verwachte route. Zodra de storm aan land komt, worden de noodzakelijke beslissingen – van een acceptatiestop tot verhoogde schadebevoegdheid – net zo snel onderbouwd, ondertekend en verzegeld als de schademeldingen binnenkomen.
De grootste Ierse stormschade in minstens 45 jaar.
Storm Éowyn trok op 24 en 25 januari 2025 over Ierland en het Verenigd Koninkrijk. De marktschatting van de schade bleef nog een jaar lang verschuiven. Toch moesten verzekeraars al in de eerste dagen beslissen wat ze zouden uitkeren, welke experts ze zouden inschakelen en welke reserves ze moesten aanhouden.
Bron: PERILS, definitieve marktschadeschatting voor storm Éowyn, 26 januari 2026. Brand en materiële schade (Property).
Ken eerst de exposure. Leg de rest controleerbaar vast.
Vóór het seizoen, tijdens de calamiteit en lang daarna staan de exposure, de schades en de beslissingen op één plek.
Exposure vóór het seizoen
Elk verzekerd object staat op de kaart, met verzekerde sommen opgeteld per regio, postcode en herverzekeringscontract (treaty), afgezet tegen uw herverzekeringslimieten.
Volg de calamiteit
Live risicofeeds tonen het pad van de storm. Teken het getroffen gebied (footprint) in en zie direct welke polissen en verzekerde sommen erbinnen vallen, en welke schades u kunt verwachten.
Beslis wat nodig is
Acceptatiestops, calamiteitenbevoegdheden, voorschotbetalingen en de inzet van schade-experts worden elk dezelfde dag nog in een beslisruimte onderbouwd en door een aangewezen persoon ondertekend.


Verzegeld voor het regres op herverzekeraars
Elke beslissing en elke schade wordt aan de calamiteit gekoppeld en verzegeld. Uw herverzekeraar leest het calamiteitendossier als één verifieerbaar bestand, zonder dat daar een account voor nodig is.


Zes beslissingen in de eerste dagen. Elk afzonderlijk ondertekend.
Een calamiteit wacht niet op een rustige week. HONESTAS opent een beslisruimte voor elke noodzakelijke beslissing, met de juiste voorzitter en de actuele exposure direct in beeld, en verzegelt het genomen besluit.
- Acceptatiestop
Geen nieuwe polissen of dekkingswijzigingen in het pad van de storm vanaf een vastgesteld tijdstip, ondertekend door het hoofd Underwriting.
- Calamiteitenbevoegdheid
Verhoogde schadebevoegdheid voor aangewezen schadebehandelaars, uitsluitend voor deze calamiteit en met een vaste einddatum.
- Voorschotbetalingen
Nooduitkeringen voor herstelwerkzaamheden en vervangende woonruimte, elk met vastgelegde reden.
- Schade-experts
Wie waar als eerste naartoe gaat, gesorteerd op de exposure in elk gebied.
- Evenementreserve
De eerste reserve voor het evenement en elke wijziging daarin, met de schatting waarop deze was gebaseerd.
- Herverzekeringsmelding
Melding aan het catastrofecontract, met het evenementdossier als bijlage.
De storm, de portefeuille en de schades op één kaart.
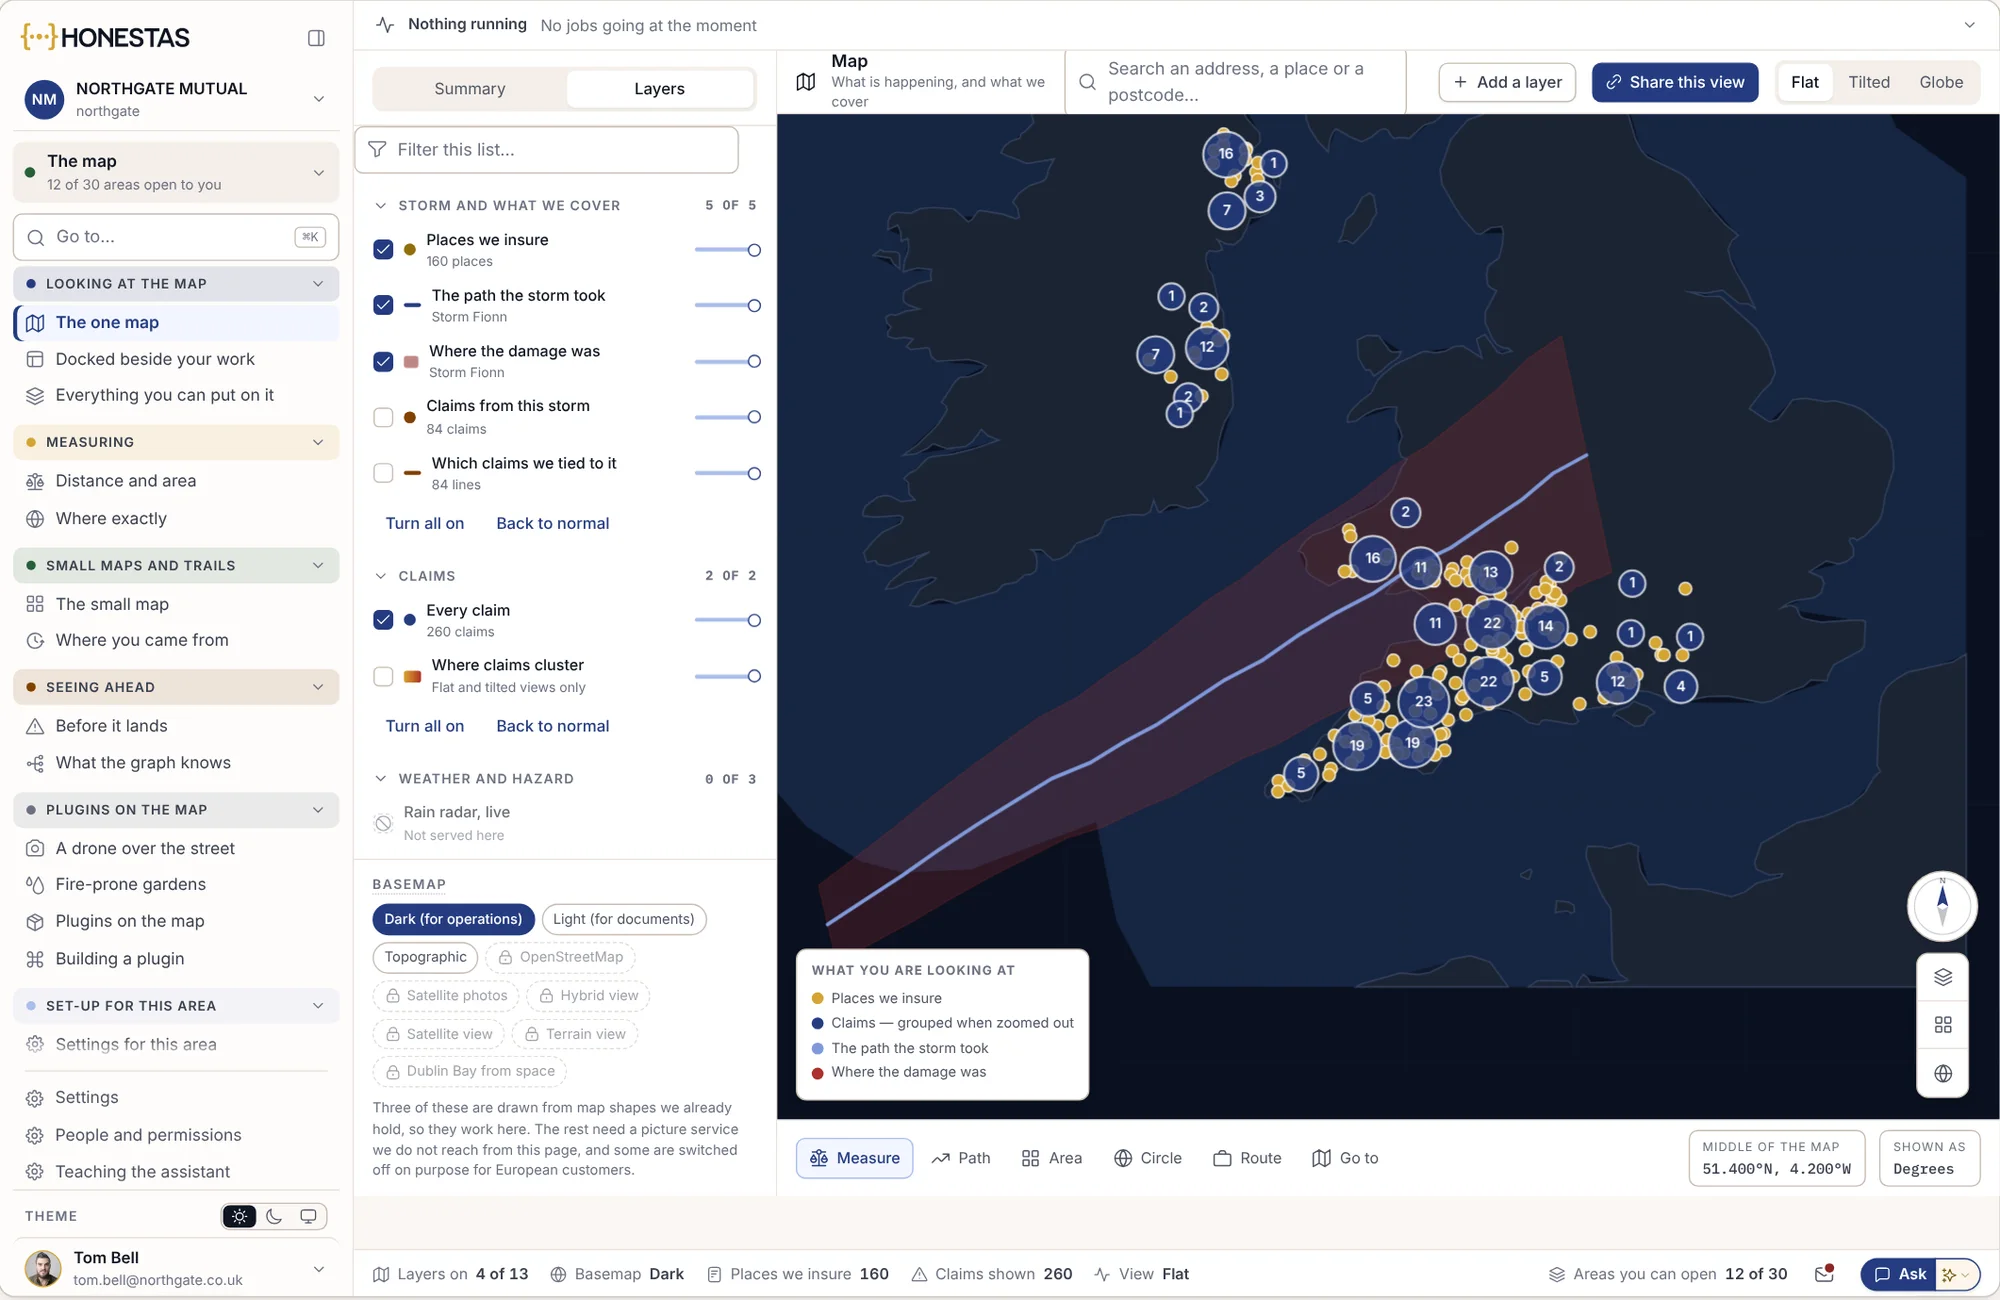
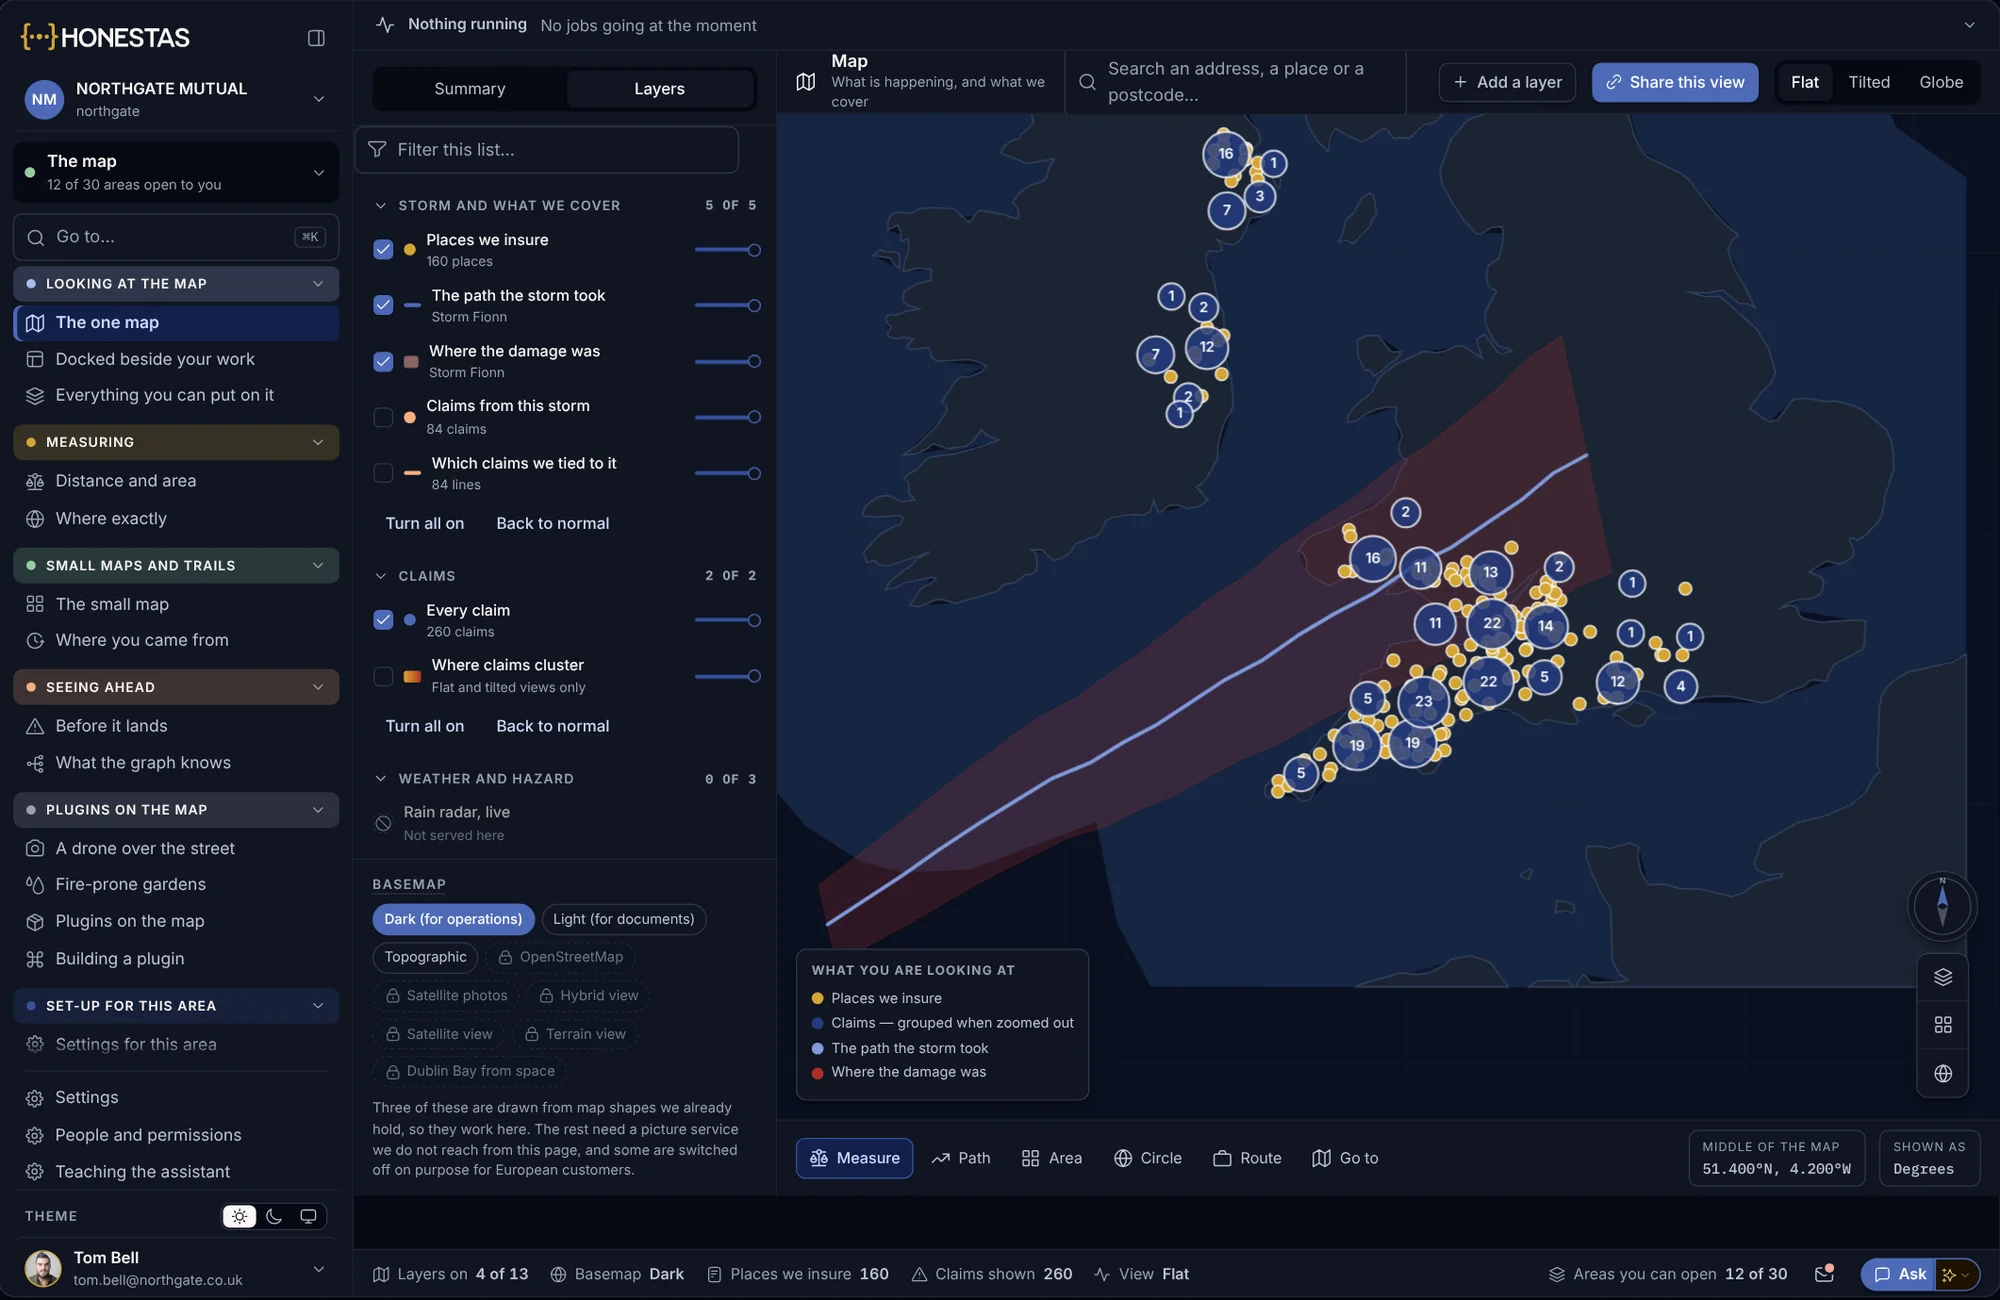
Dit zijn schermen van HONESTAS, getoond met voorbeelddata van Northgate Mutual, een fictieve organisatie.
Exposure, stormpad en schades samen
De locaties die u verzekert, het pad dat de storm aflegde, waar de schade ontstond en de binnengekomen schademeldingen, als lagen op één kaart.
- Elke laag aan of uit te zetten
- Schades gegroepeerd bij het uitzoomen
- De weergave gedeeld als link
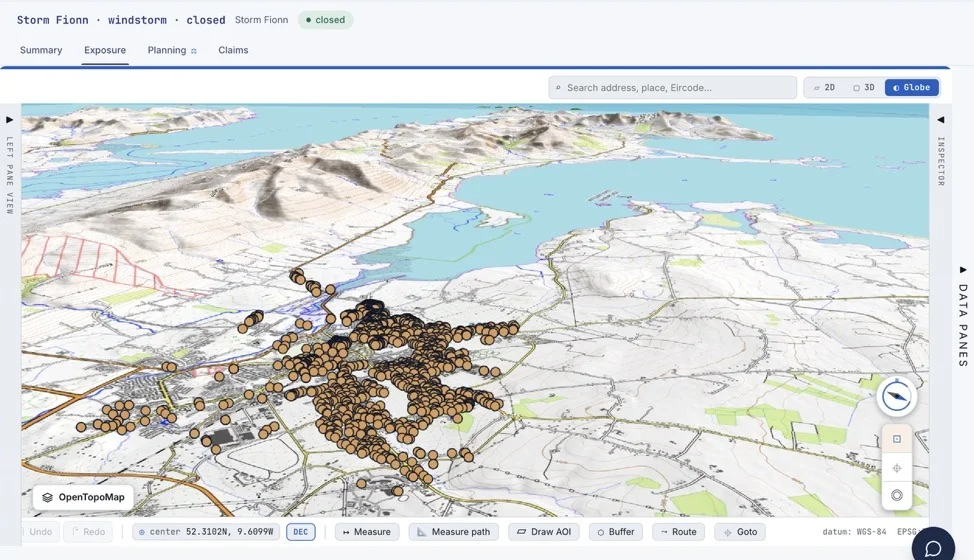
Elk object op de grond
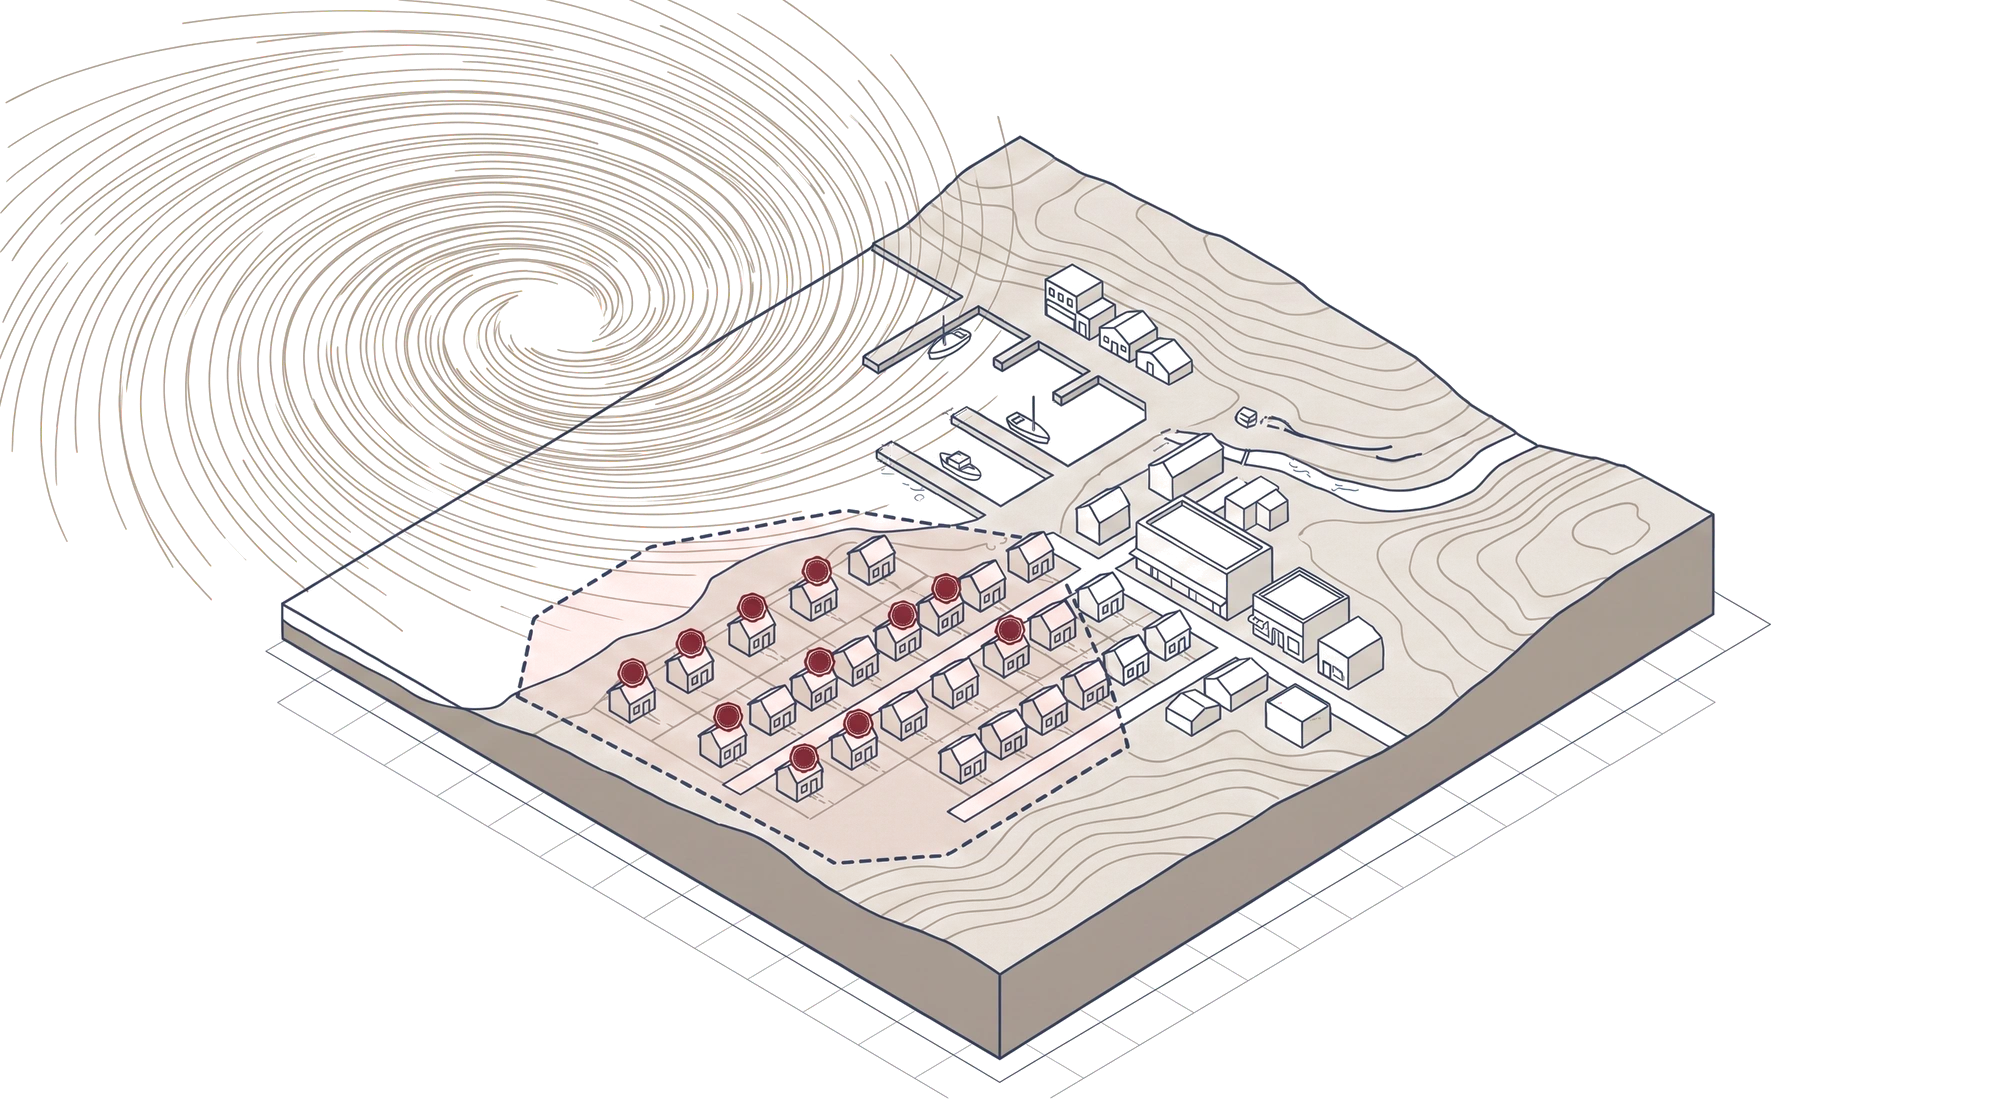
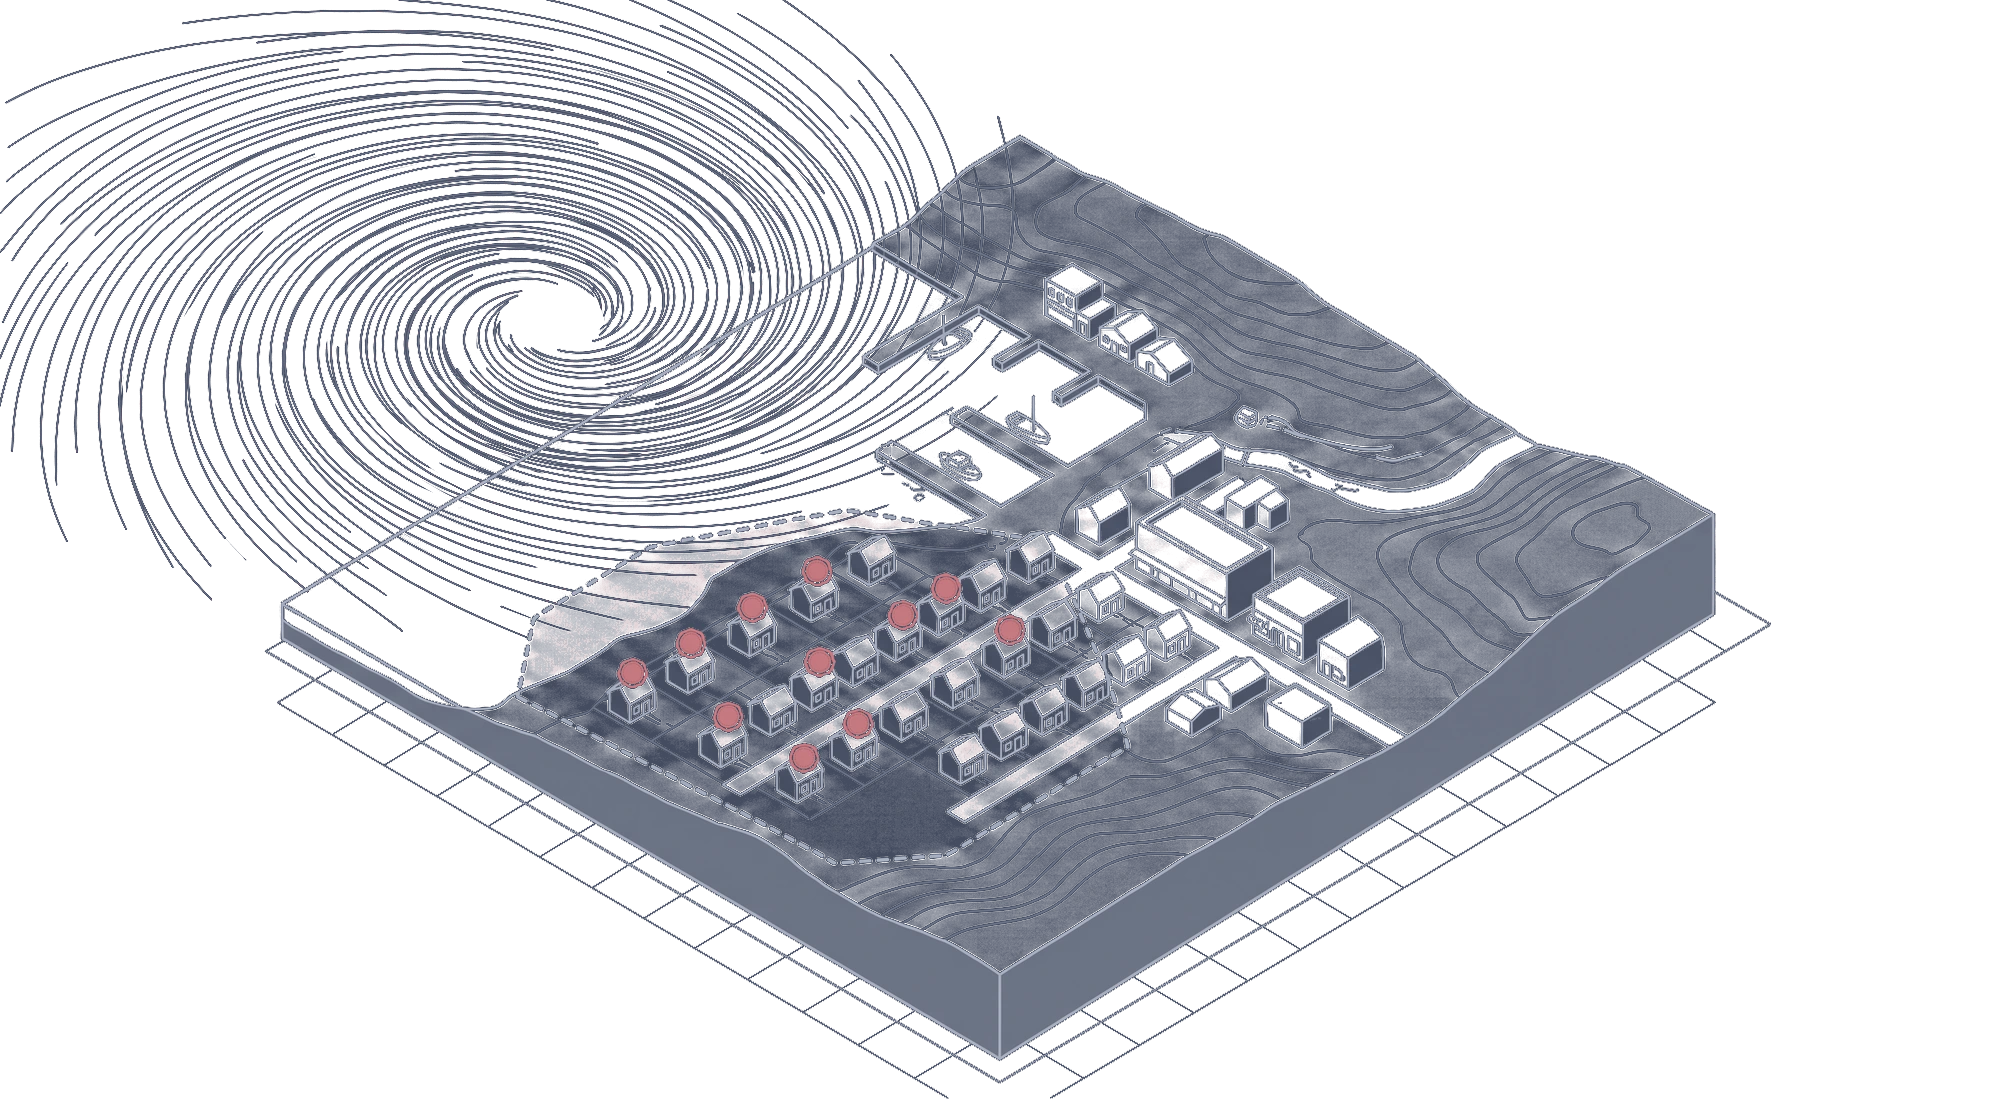
De verzekerde objecten onder een storm, op een 3D-kaart van het omliggende landschap, met tools om te meten, een gebied in te tekenen en een buffer toe te voegen.
- Plat, 3D of wereldbol
- Teken een gebied of een buffer
- Weergaven voor exposure, planning en schades
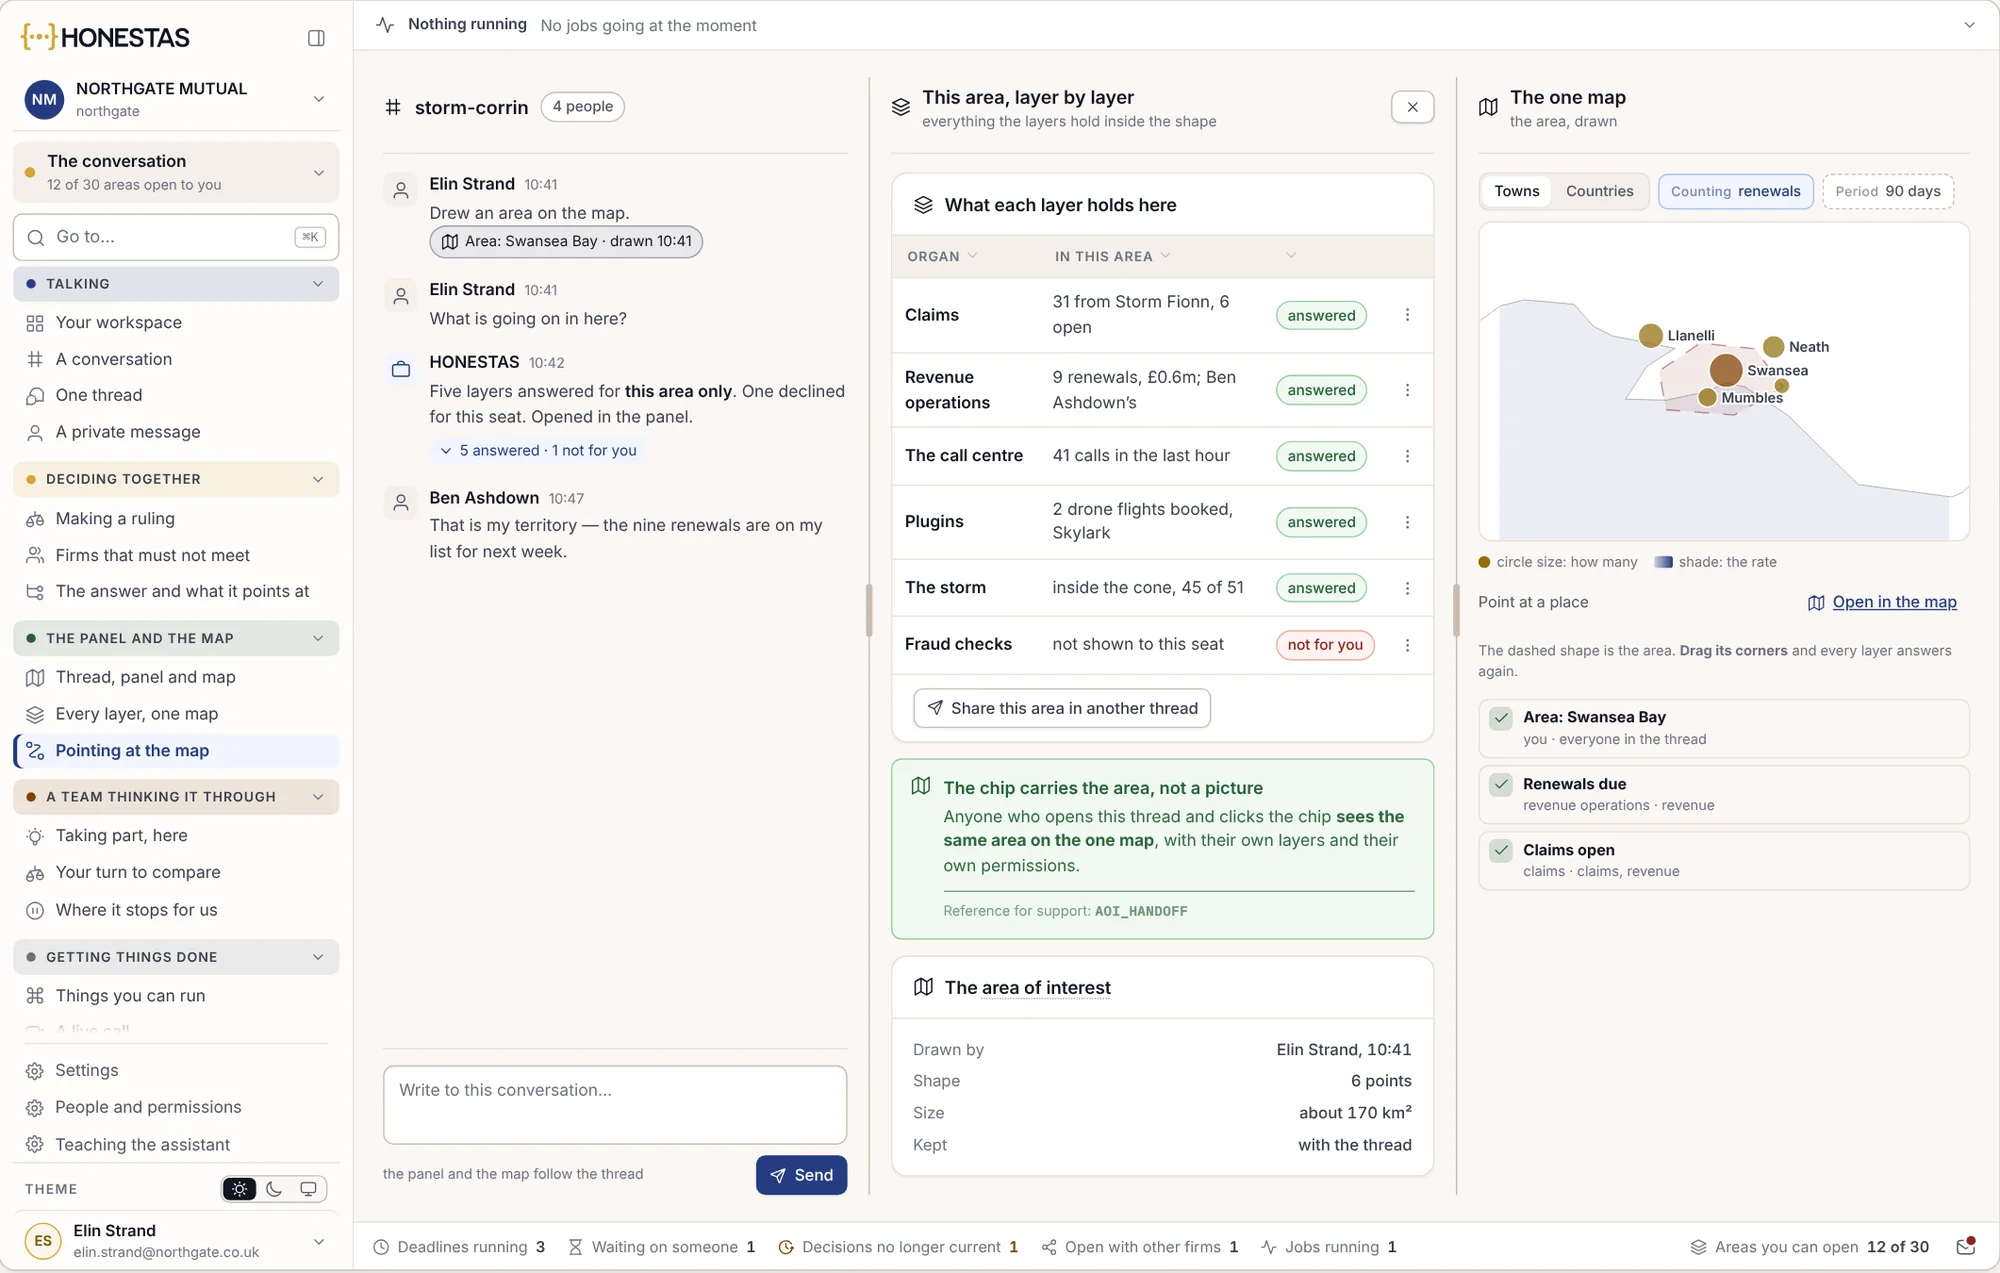
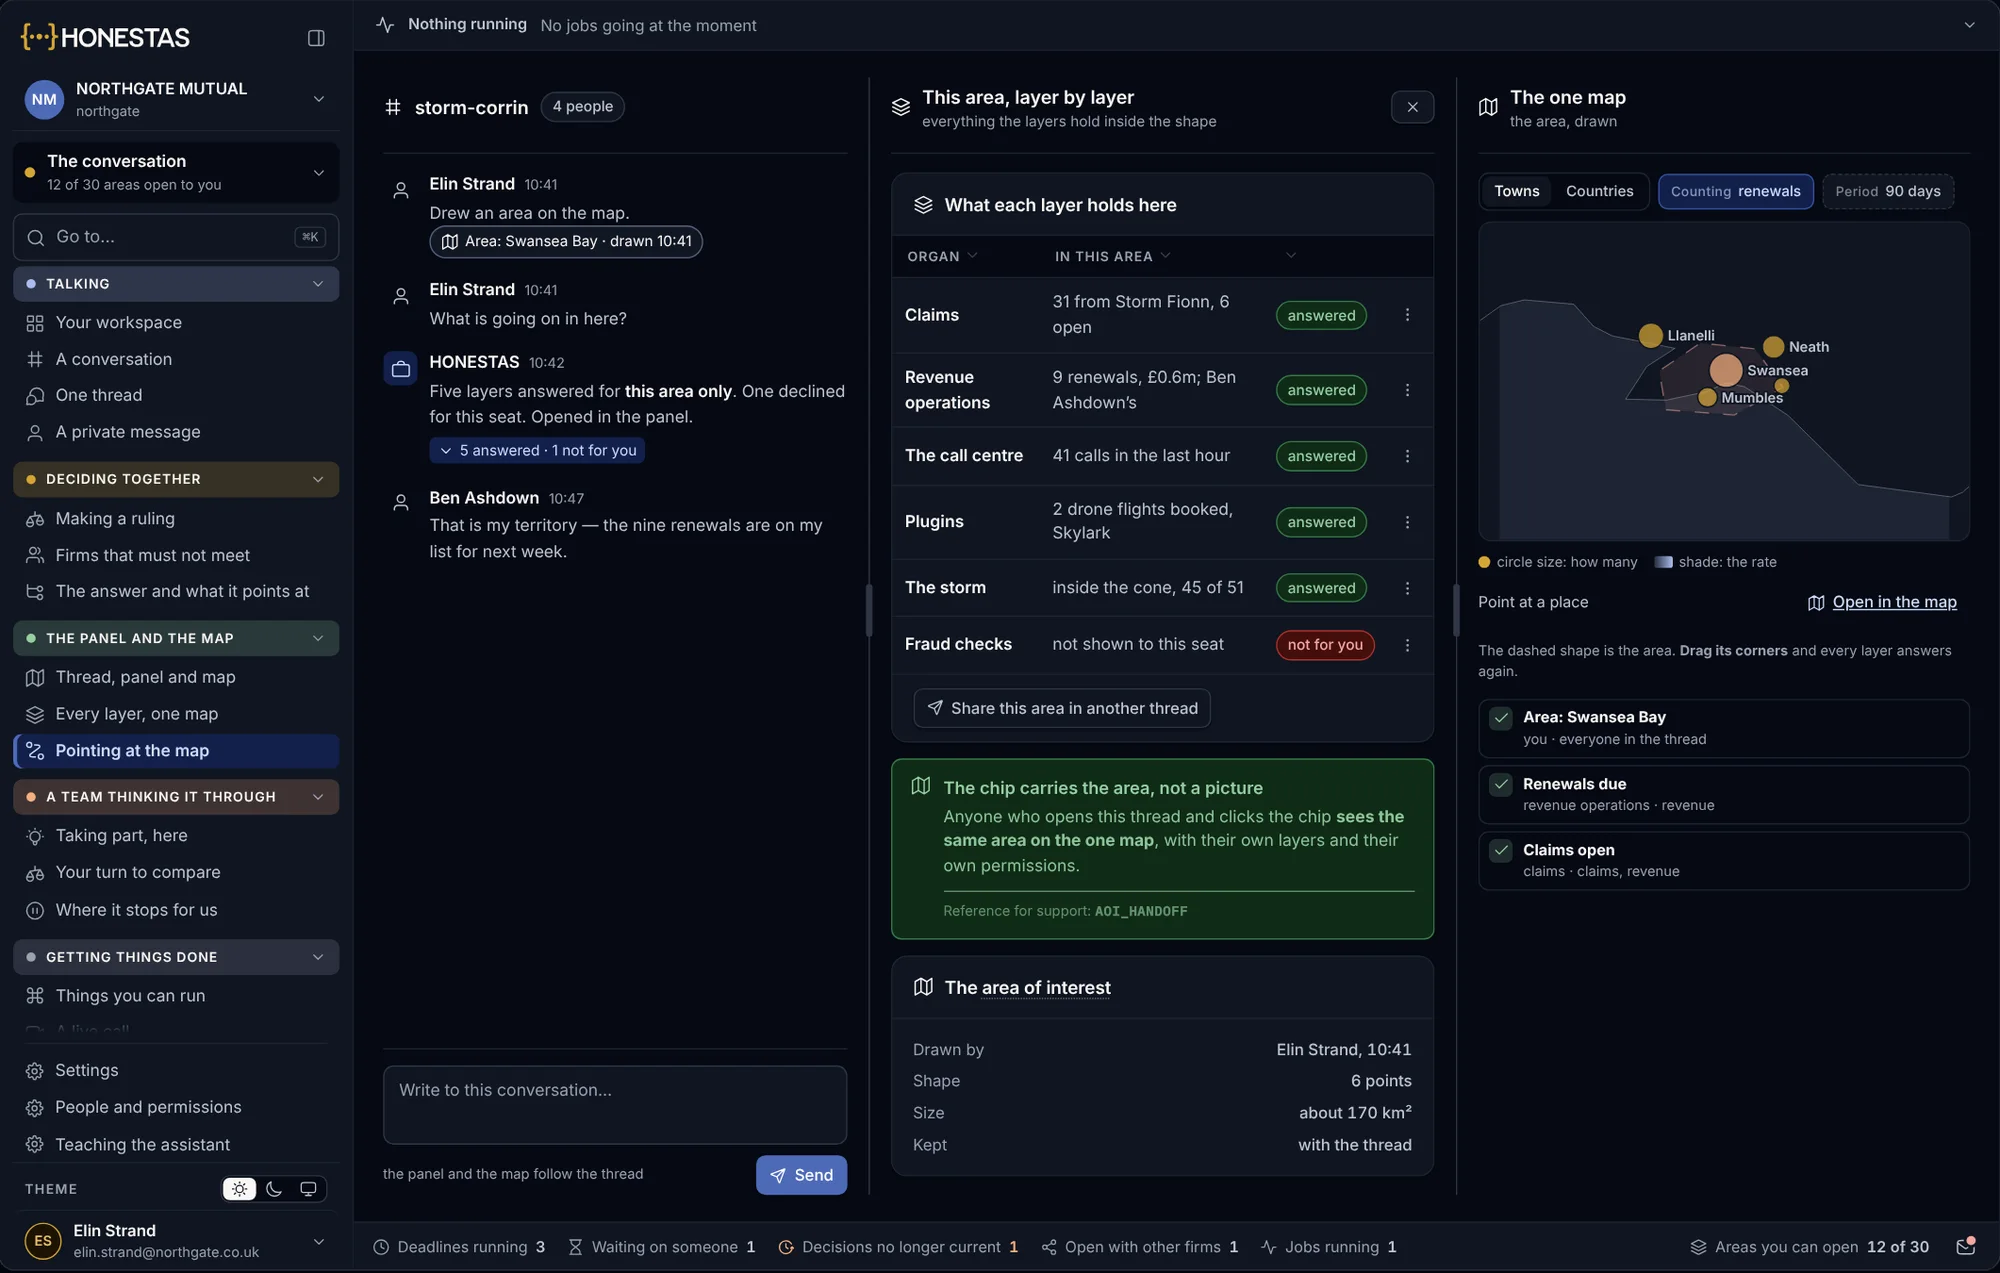
Bevraag één specifiek gebied
Teken een gebied in een gesprek en elke laag antwoordt uitsluitend voor dat gebied: schades, prolongaties, telefoongesprekken en de storm. Een laag die u niet mag inzien, geeft dat aan.
- Het gebied reist mee met het gesprek
- Elke laag antwoordt binnen uw rechten
- Versleep een hoek en u krijgt direct een nieuw antwoord
Meet de eerste dagen, daarna het verhaal op de herverzekeraar.
Dit zijn de graadmeters die een hoofd catastrofe of schades volgt tijdens een evenement, uitgelezen uit de verzegelde exposureweergaven, besluiten en schadedossiers.
- Exposure in het stormpad
- Polissen en verzekerde sommen binnen het getroffen gebied, en hoe snel na de eerste waarschuwing u dit wist.
- Doorlooptijd dekkingsbeperking
- Tijd vanaf de eerste waarschuwing tot een ondertekende acceptatiestop.
- Gemelde schades
- Dagelijks gemelde evenementschades, afgezet tegen de schades die via triage aan een beslisser zijn toegewezen.
- Eerste betaling
- Dagen vanaf de schademelding tot de eerste noodbetaling als voorschot.
- Evenementreserve
- Elke mutatie in de evenementreserve, afgezet tegen de schadeschattingen in de markt.
- Ondertekende besluiten
- Het aandeel evenementbesluiten dat onderbouwd, ondertekend en verzegeld is, in plaats van genomen per e-mail.
- Verhaal op herverzekeraar
- Dagen vanaf de melding aan de herverzekeraar tot de afgewikkelde uitkering, inclusief de vragen die daarbij zijn gesteld.
Catastrofeparaatheid, in de praktijk.
Welke gevarenfeeds gebruikt de kaart?
Copernicus, NOAA, USGS en FIRMS, live, naast uw eigen exposuredata en elke feed waarvoor u al een licentie heeft.
Vervangt HONESTAS ons catastrofemodel?
Nee. Uw catastrofemodellen blijven de cijfers berekenen. HONESTAS leest hun output, plaatst deze op de kaart en bewaart deze bij de besluiten die erop zijn gebaseerd.
Kunnen we een evenement oefenen vóór het seizoen begint?
Ja. Laat bij wijze van stresstest een eerdere of fictieve storm los op uw portefeuille en open de besluitkamers die dat zou afdwingen, zonder lopende polissen te raken.
Wat ziet de herverzekeraar?
Een Decision Passport voor het evenement: de verzegelde besluiten, de gebruikte exposureweergaven en de schades die aan het evenement zijn gekoppeld. Zij controleren dit zonder account.
Verder verdiepen
Neem de storm van afgelopen winter mee.
We laten deze los op een voorbeeldportefeuille en tonen u de exposure, de besluitkamers die zouden worden geopend en het dossier dat uw herverzekeraar zou lezen.