

Spoor het netwerk vroegtijdig op. Behandel elke klant eerlijk.
In HONESTAS geven fraudesignalen de richting aan en neemt een mens de beslissing. Relatieanalyse legt een patroon bloot terwijl het nog klein is. Elke schadeclaim wordt afzonderlijk beoordeeld. Observatie of het verzamelen van extra gegevens wordt vooraf geautoriseerd, zodat het dossier van de afdeling Speciale Zaken (SIU) standhoudt bij betwisting.
Fraude is grootschalig en georganiseerd. Dat geldt ook voor de aanvechting van hoe die is ontdekt.
Opgespoorde fraude is slechts een deel van de kosten. Een onderzoek kan het geld opsporen en toch mislukken als niemand kan aantonen dat het rechtmatig, proportioneel en eerlijk tegenover de klant is verlopen. Ook bonafide klanten betalen de prijs wanneer een model hun claim vasthoudt en niemand uitlegt waarom.
Bronnen: Association of British Insurers, opgespoorde fraude in 2024 · Insurance Europe, A European approach to countering insurance fraud.
Het model wijst aan. Een mens beslist.
Fraudebestrijding doorloopt dezelfde kamers, controles en verzegelingen als elke andere schadebeslissing, met één extra regel: er wordt niets verzameld voordat daarvoor autorisatie is verleend.
Signalen wijzen de weg
Regels, modellen, relatieanalyse en vergelijkbare tekstpatronen brengen indicatoren naar voren, elk met de bijbehorende bron. Er is geen totaalscore en geen enkele claim wordt uitsluitend door een model afgewezen.
Een medewerker meldt het
De schadebehandelaar ziet de argumenten vóór en tegen de klant en beslist of de zaak wordt doorverwezen. De claim loopt intussen geen vertraging op. Het opschorten van een uitkering is een afzonderlijke beslissing, met een reden die met de klant kan worden gedeeld.


Eerst autoriseren, dan verzamelen
Voor observatie, open-source-controles of verzoeken om extra gegevens moeten de noodzaak en proportionaliteit vooraf worden vastgelegd en ondertekend door een bevoegde persoon, voordat er iets wordt verzameld. Weigeringen blijven in het dossier. Gegevens worden op de bewaartermijn verwijderd.


Een dossier dat standhoudt
Elke claim in een cluster wordt op zichzelf beoordeeld. Het SIU-dossier wordt verzegeld met wat er is verzameld, onder welke bevoegdheid en wat er is aangetroffen, zodat het precies zoals het was aan een rechter of ombudsman kan worden voorgelegd.


Het patroon, de redenen en de uitkering die wacht.
Dit zijn schermen van HONESTAS, getoond met voorbeelddata van Northgate Mutual, een fictieve organisatie.
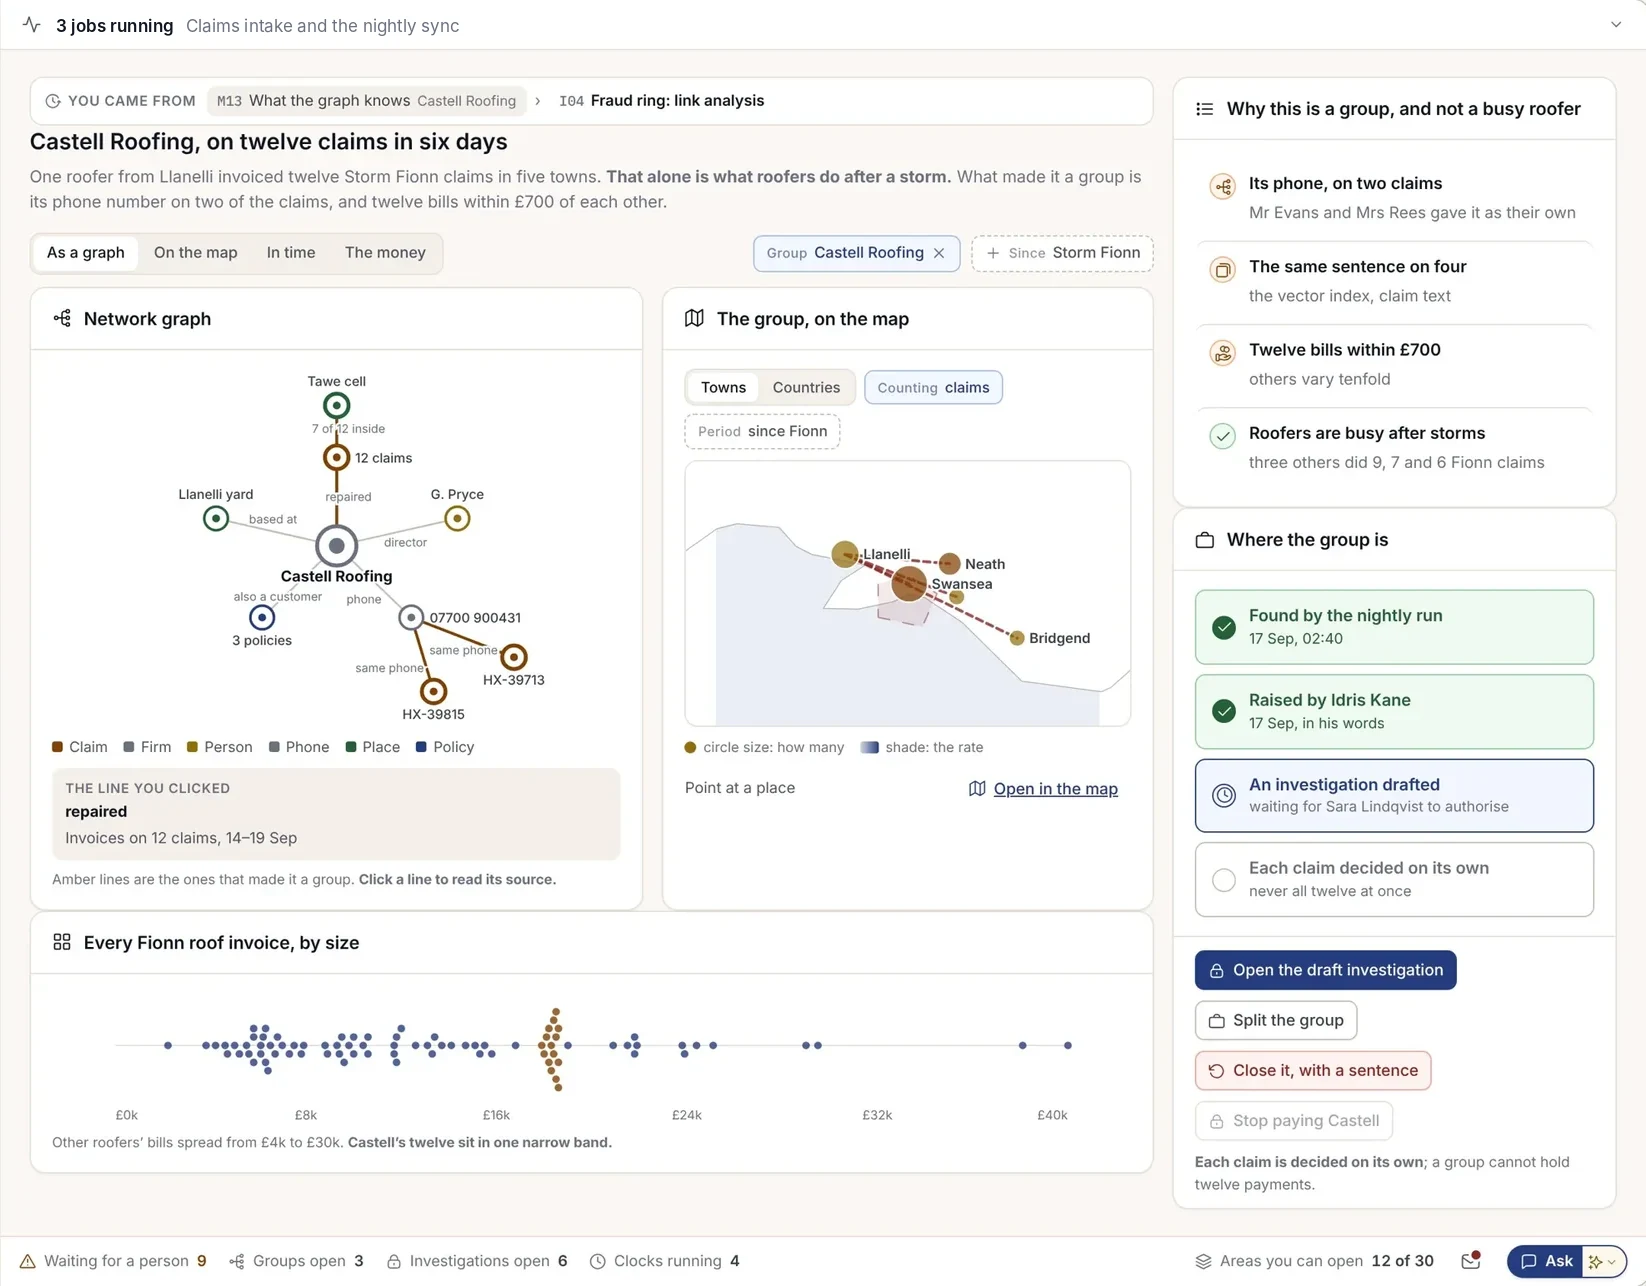
Waarom dit een cluster is
Eén dakdekker bij twaalf stormclaims in zes dagen. Dakdekkers hebben het druk na een storm, dus het scherm laat zien waarom dit een cluster vormt, en wat daar los van staat.
- De verbanden die het tot een cluster maakten, met bronnen
- Het cluster op de kaart en in de tijd
- Elke claim nog steeds afzonderlijk beoordeeld
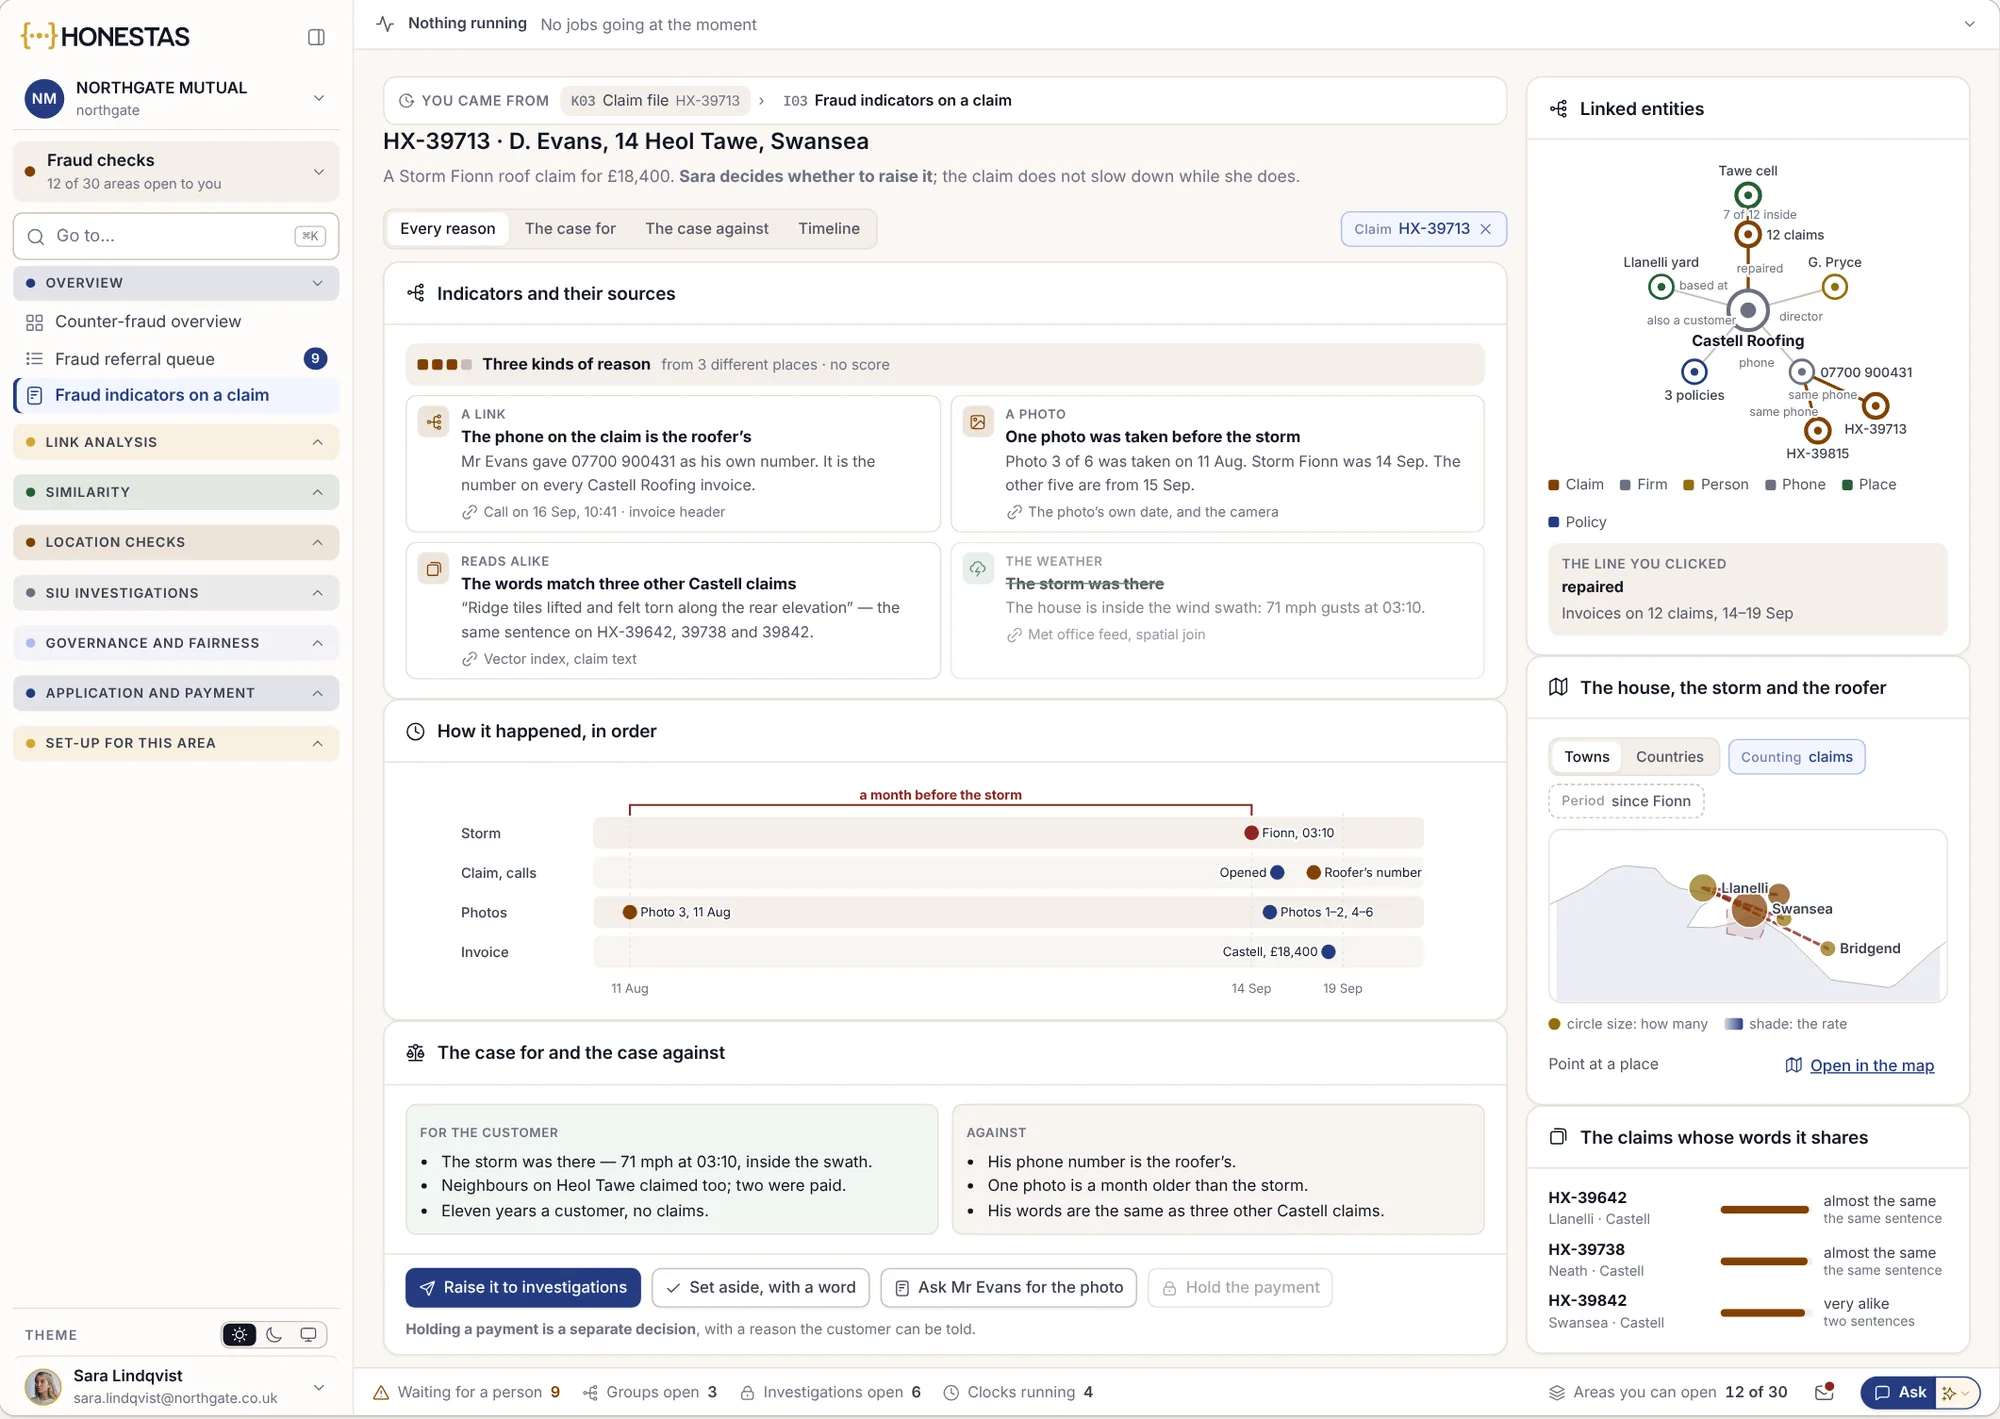
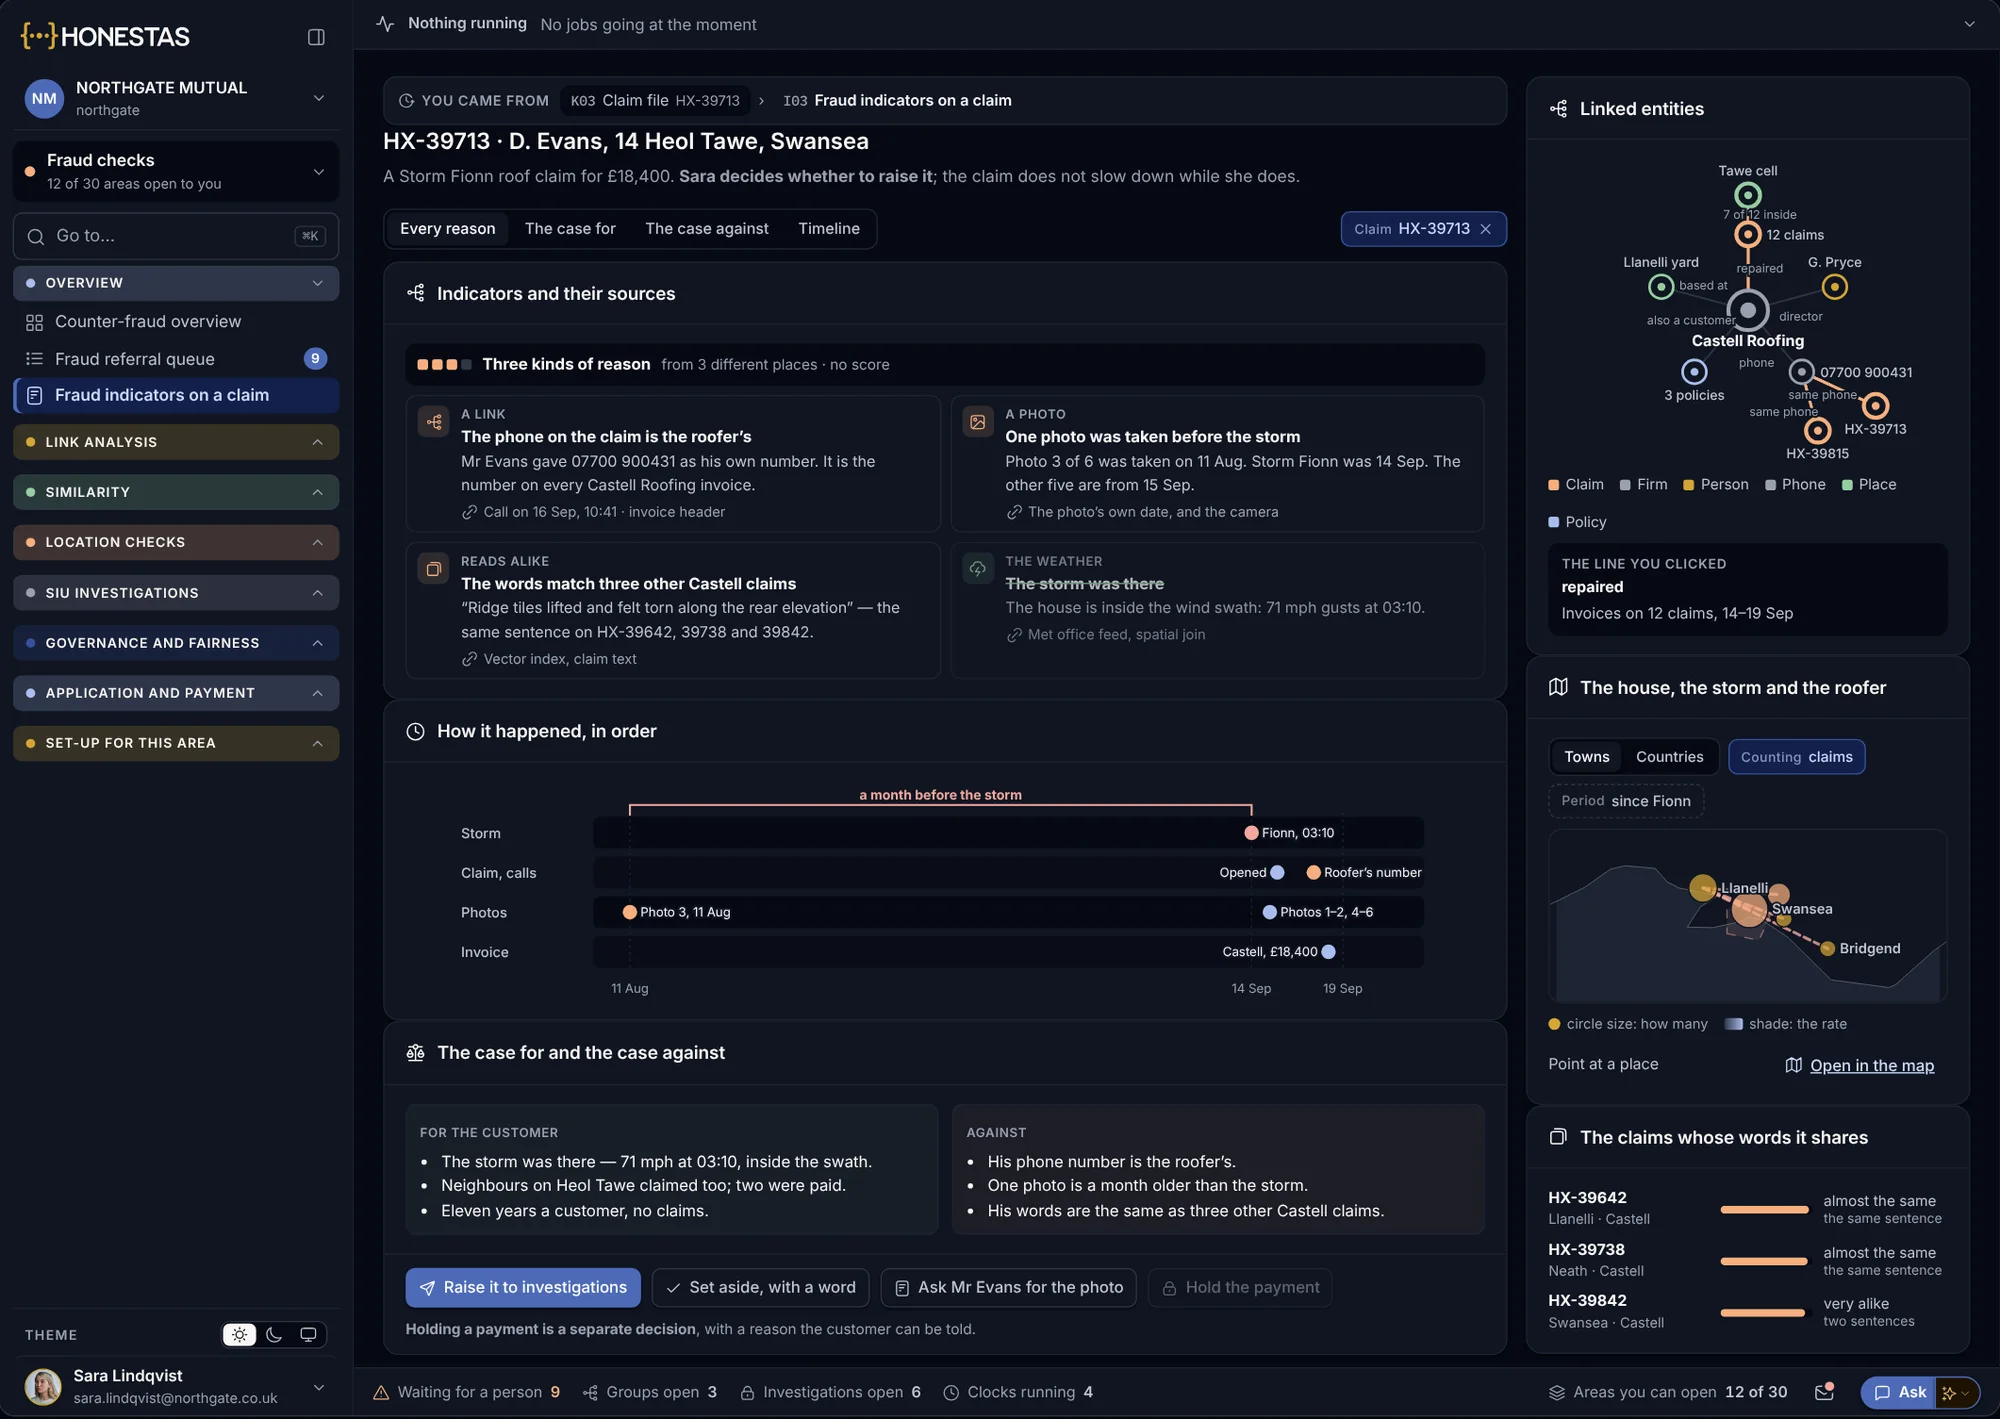
Ook het verhaal vóór de klant
Elke indicator toont de herkomst, naast de redenen waarom de claim mogelijk wel terecht is. De schadebehandelaar beslist of de zaak wordt doorgezet.
- Drie soorten redenen, geen score
- Hoe het verliep, in chronologische volgorde
- Een betaling opschorten is een afzonderlijke beslissing
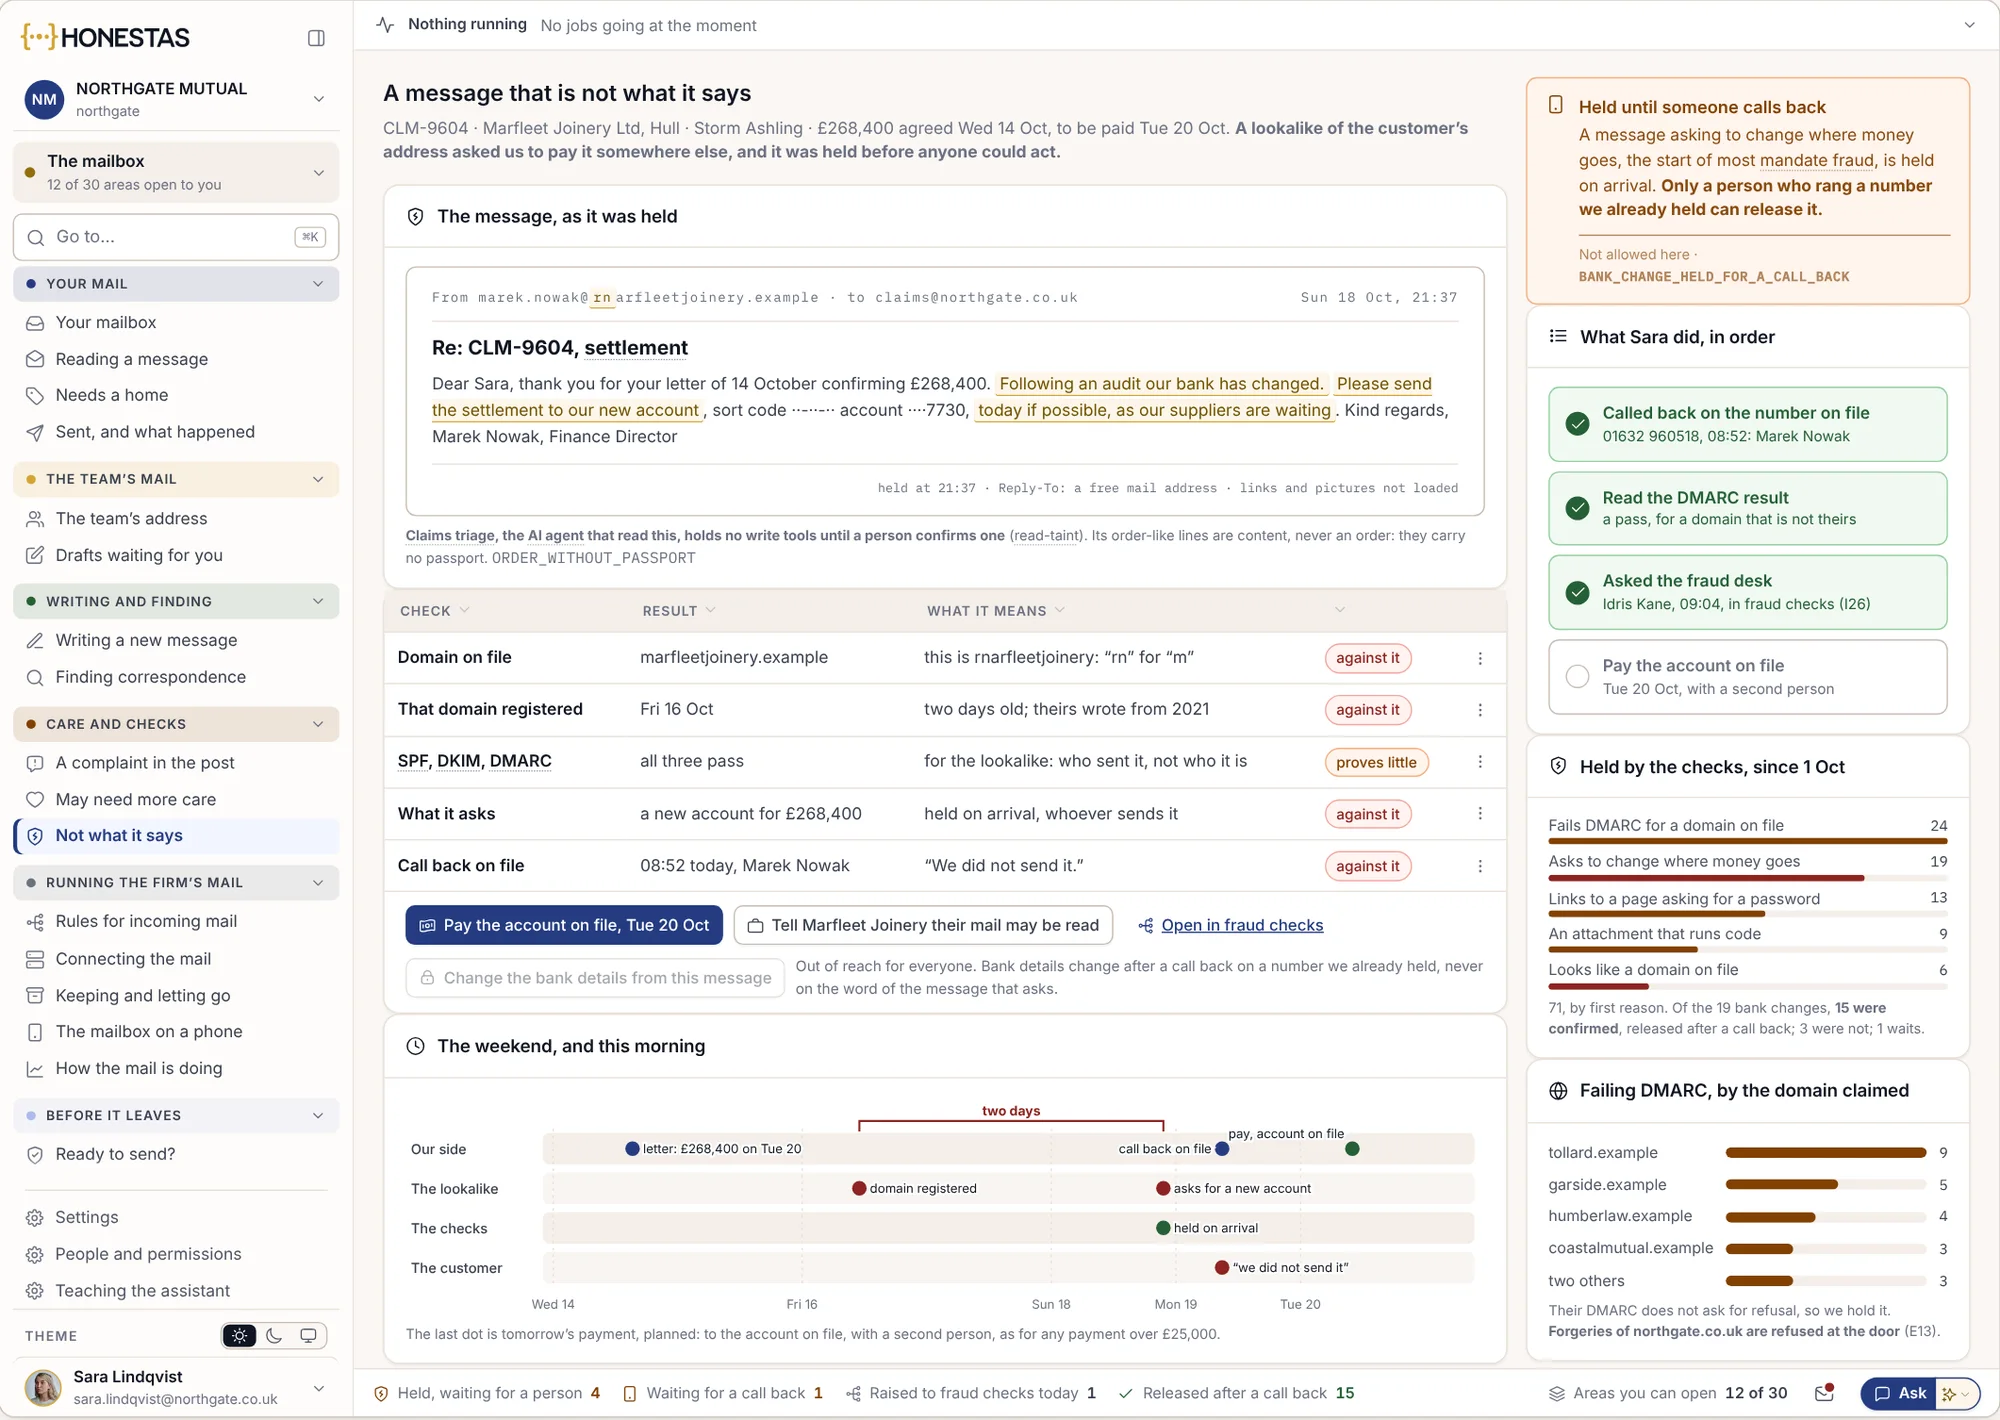
Een verzoek om naar een andere rekening over te maken
Een bericht van een sterk gelijkend e-mailadres vraagt om een schade-uitkering naar een nieuw rekeningnummer over te maken. Het wordt bij binnenkomst geblokkeerd en alleen een medewerker die naar een reeds in het dossier bekend nummer heeft gebeld, kan het vrijgeven.
- Elke controle en wat die betekent
- Vastgehouden tot iemand terugbelt
- Uitbetaald op het bekende rekeningnummer
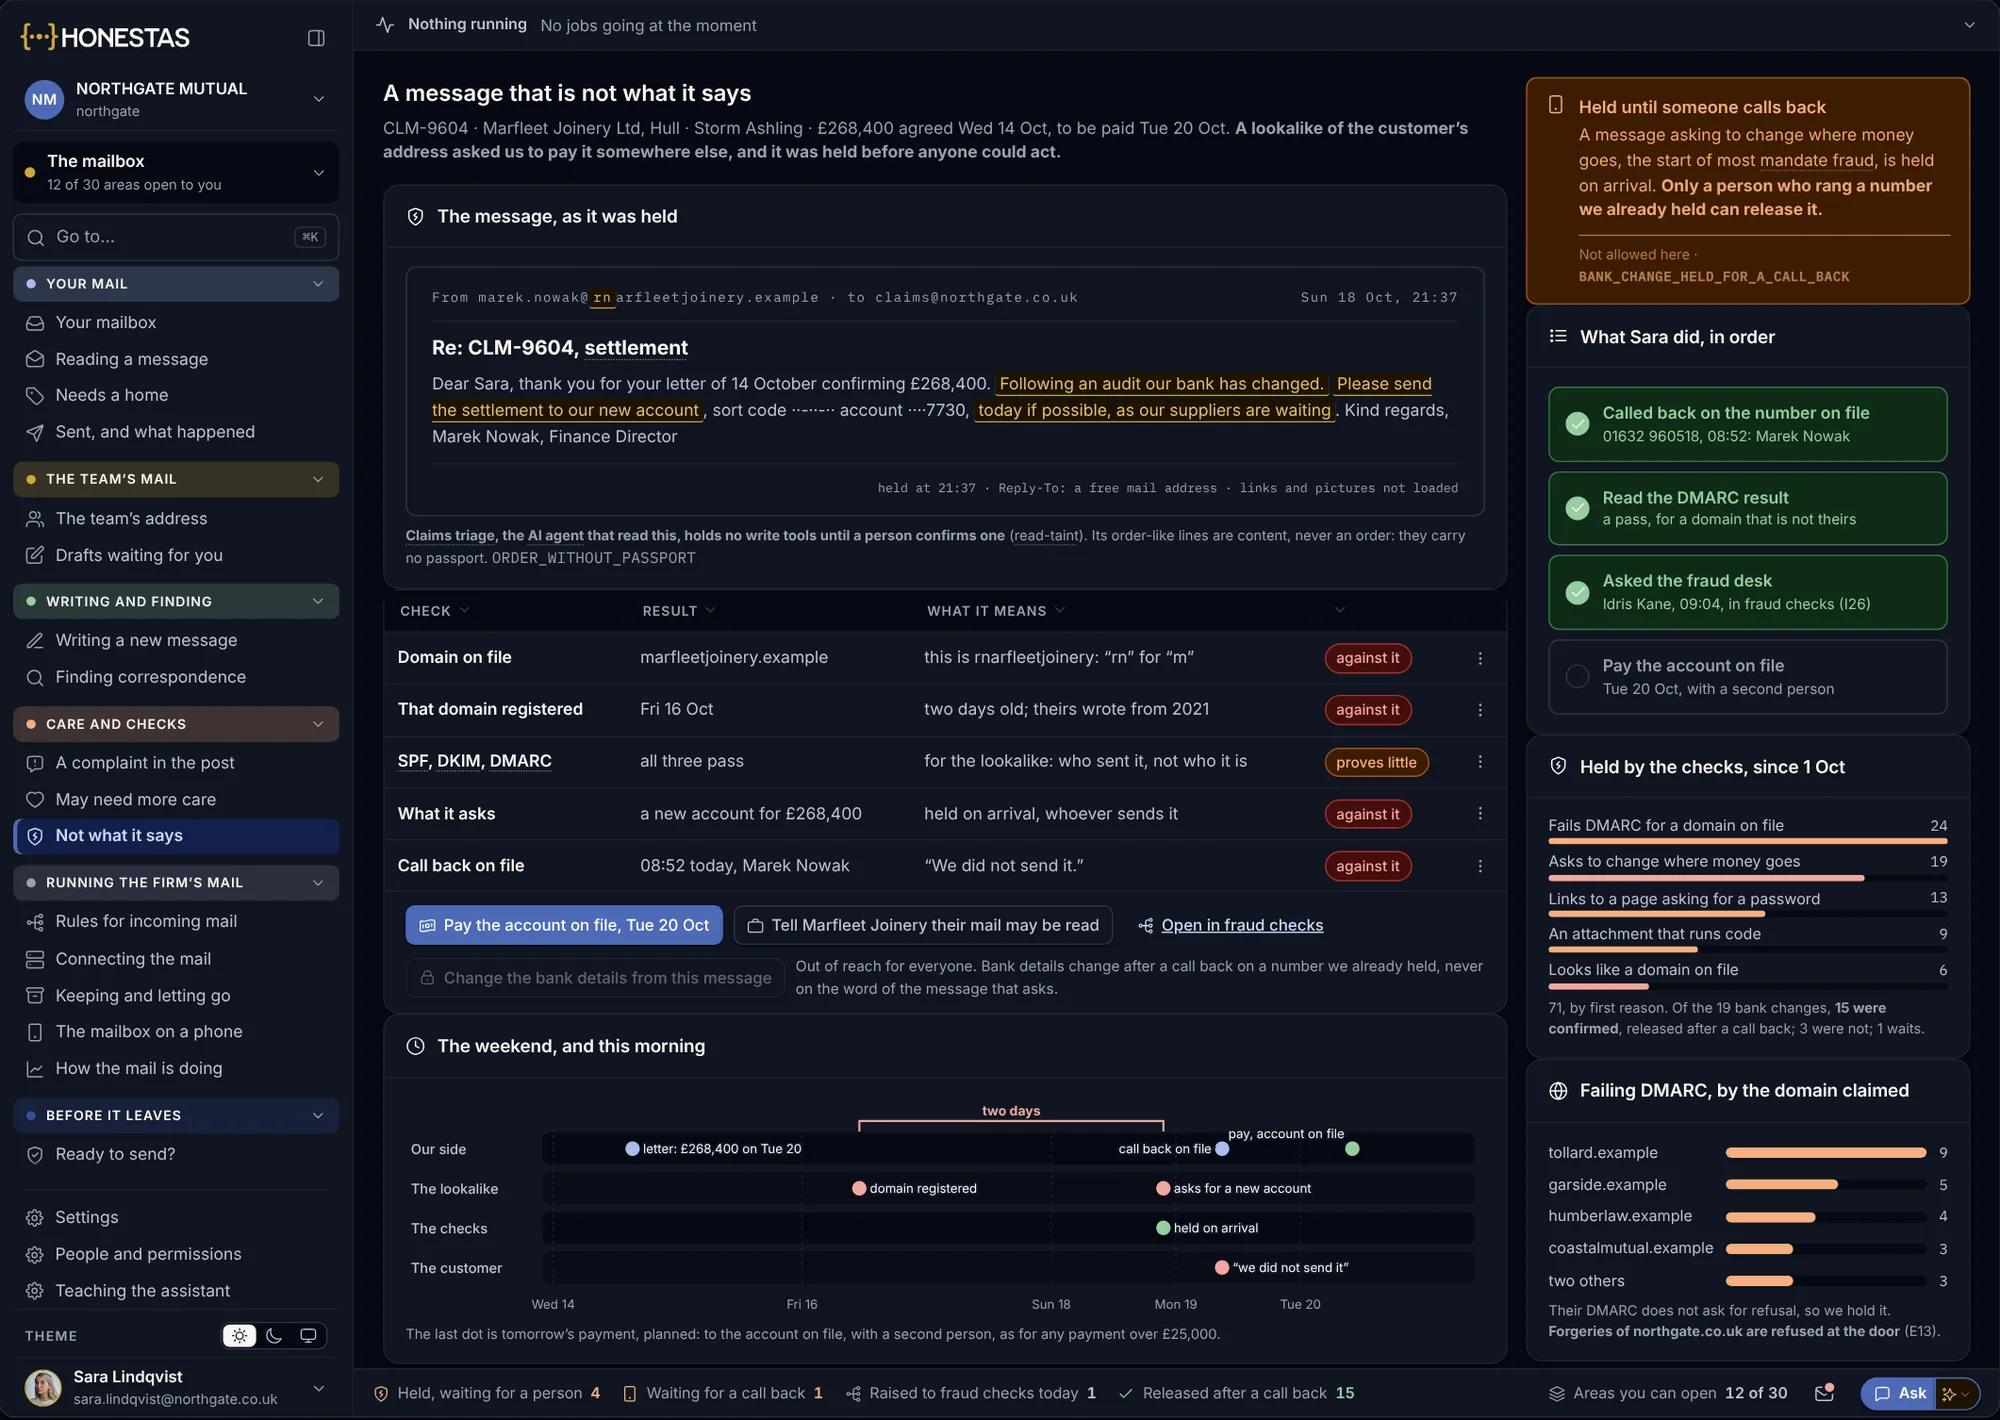
Vastgehouden tot een medewerker het vrijgeeft
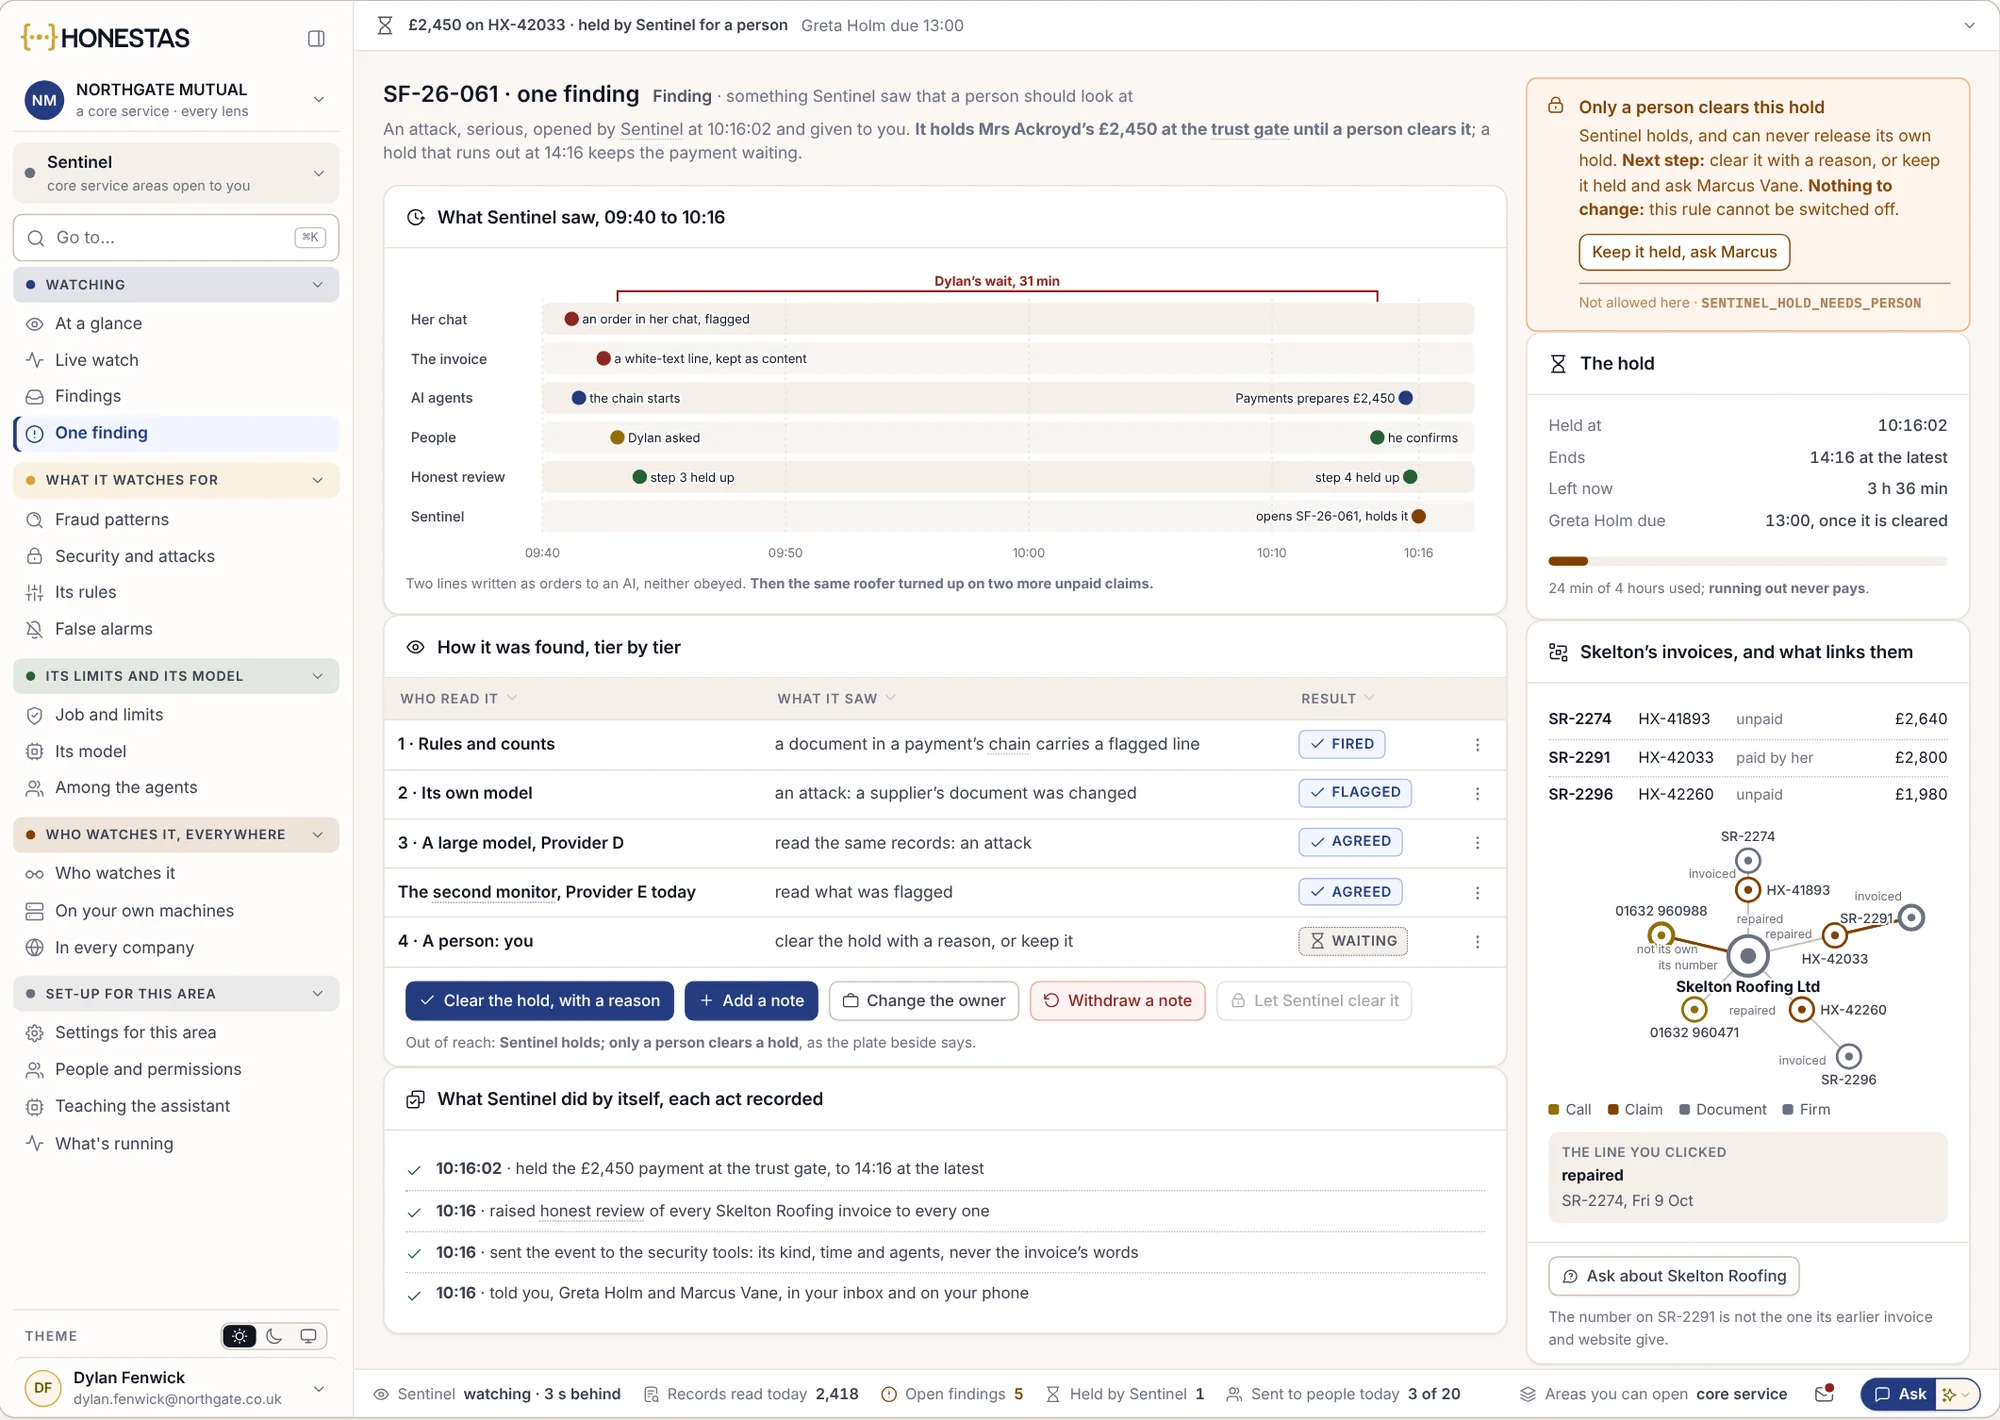
Wanneer een factuur in een betalingsketen afwijkt, wacht de betaling bij de poort. Elke schakel die de factuur heeft beoordeeld wordt getoond, en alleen een medewerker kan de blokkade opheffen, met opgave van reden.
- Wat er is gezien, van minuut tot minuut
- Een tweede, onafhankelijk model kwam tot hetzelfde oordeel
- Een blokkade die verloopt, leidt nooit tot betaling
Eerlijk vastgesteld, en aantoonbaar eerlijk.
Elke doorverwijzing, autorisatie en afwijzing is gekoppeld aan de regels waaraan moet worden voldaan, zodat het dossier van de regel tot het bewijs te volgen is.
- AVG artikel 22Verordening (EU) 2016/679Geen besluit met rechtsgevolgen of een vergelijkbare wezenlijke invloed dat uitsluitend op geautomatiseerde verwerking is gebaseerd.
- Vukota-Bojić t. ZwitserlandEHRM, nr. 61838/10, 18 oktober 2016Heimelijke observatie van een verzekerde zonder duidelijke wettelijke grondslag schond haar recht op eerbiediging van het privéleven.
- Consumer Protection CodeCentral Bank of Ireland, van kracht op 24 maart 2026Eerlijke behandeling van consumenten, ook wanneer een claim wordt onderzocht of afgewezen.
- Consumer DutyFCA PS22/9, vanaf 31 juli 2023Goede uitkomsten voor particuliere klanten, inclusief de ondersteuning die zij tijdens een schadeclaim krijgen.
Geen juridisch advies. Juridische oordelen blijven een zaak tussen u en uw adviseurs.
Meet wat er is gevonden, en wie er moest wachten.
Dit zijn de graadmeters die een hoofd fraudebestrijding volgt, rechtstreeks uitgelezen uit de verzegelde doorverwijzingen, autorisaties en beslissingen zelf.
- Trefferpercentage doorverwijzingen
- Het aandeel doorverwijzingen dat door een onderzoek wordt bevestigd.
- Doorlooptijd tot doorverwijzing
- Aantal dagen vanaf het eerste signaal over een cluster tot een doorverwijzing door een medewerker.
- Bonafide klanten in de wacht
- Claims die zijn vastgehouden voor fraudecontrole en daarna volledig zijn uitbetaald, inclusief de wachttijd per claim.
- Vooraf geautoriseerd
- Het aandeel gegevensverzamelingen waarvan noodzaak en proportionaliteit vóór aanvang zijn ondertekend.
- Bewaartermijn
- Onderzoeksgegevens verwijderd op de vervaldatum van de bewaartermijn.
- Gegrond verklaarde bezwaren
- Afwijzingen wegens fraude die zijn teruggedraaid na een klacht, door de ombudsman of bij de rechter.
- Teruggevorderd
- Bespaarde of teruggevorderde schadelast per onderzoeksdag.
Fraudebestrijding in de praktijk.
Beslist een model dat een claim frauduleus is?
Nee. Signalen geven een aanwijzing en een mens beslist over doorverwijzen, opschorten of afwijzen. Een afwijzing wegens fraude wordt voorgezeten, gecontroleerd door een tweede model en ondertekend door een daartoe bevoegde persoon.
Kunnen we onze eigen fraudetools blijven gebruiken?
Ja. HONESTAS leest de indicatoren van uw bestaande tools in en toont ze naast zijn eigen indicatoren, elk met de bijbehorende bron.
Wat gebeurt er met de andere claims in een cluster?
Elke schadeclaim wordt afzonderlijk beoordeeld. Een cluster houdt op zichzelf geen betalingen tegen, zodat een terechte claim daarin niet vertraagd raakt omdat deze zich in de buurt bevindt.
Wat krijgt de klant te horen?
Wanneer een uitkering wordt aangehouden, krijgt de klant te horen dat deze is gepauzeerd en wat er nodig is, in door een medewerker goedgekeurde bewoordingen. Het onderzoek zelf blijft vertrouwelijk.
Verder verdiepen
Neem de verwijzingen mee die u al doet.
We laten u zien hoe een cluster wordt opgespoord, hoe elke claim daarin wordt beoordeeld en wat er in het dossier van Speciale Zaken (SIU) wordt vastgelegd.