

보험사기는 대규모로 조직화되어 있습니다. 사기 적발 과정에 대한 이의 제기 역시 만만치 않습니다.
적발된 사기 금액은 전체 비용의 일부에 불과합니다. 조사를 통해 부당 지급액을 찾아내더라도, 그 과정이 적법하고 비례적이며 고객에게 공정했음을 입증하지 못하면 결국 실패로 돌아갑니다. 모델이 명확한 설명도 없이 보험금 지급을 보류할 때 선량한 고객 또한 피해를 입습니다.
출처: 영국보험협회(ABI), 2024년 적발된 보험사기 · Insurance Europe, 보험사기 대응을 위한 유럽의 접근 방식(A European approach to countering insurance fraud).
모델이 짚어내고, 결정은 사람이 합니다.
보험사기 대응 업무는 다른 모든 보험금 지급 심사 결정과 동일한 작업 공간, 검증 및 봉인 절차를 거치며, 단 하나의 원칙이 추가됩니다. 사전 승인 없이는 어떠한 데이터도 수집하지 않는다는 것입니다.
징후 포착
규칙, 모델, 연관성 분석 및 유사 문구 탐지가 각각의 출처와 함께 이상 징후(지표)를 제시합니다. 단일 점수로 환산하지 않으며, 모델 단독으로 청구를 거절하는 일은 없습니다.
담당자의 검토 요청
보상 담당자(Claims Handler)는 고객에게 유리한 정황과 불리한 정황을 함께 확인하고 SIU 조사 의뢰 여부를 결정합니다. 이 과정에서 일반 청구 처리 절차는 지체되지 않습니다. 지급 보류는 별도의 결정 사안이며, 고객에게 설명할 수 있는 명확한 사유가 수반되어야 합니다.


선 승인, 후 수집
감시, 공개 출처(오픈소스) 조회 또는 추가 자료 요청을 진행하려면 수집 전에 그 필요성과 비례성을 기록하고 권한 있는 책임자의 서명을 받아야 합니다. 기각된 요청도 기록에 남으며, 수집된 데이터는 보유 기한 만료일에 파기됩니다.


이의 제기에 흔들리지 않는 기록
그룹 내 각 청구는 개별적으로 결정됩니다. SIU 기록에는 무엇을, 어떤 권한 아래 수집했고 무엇을 밝혀냈는지가 봉인되므로, 법원이나 금융분쟁조정기구(옴부즈만)에 당시 상태 그대로 제출할 수 있습니다.


패턴, 판단 근거, 그리고 대기 중인 지급 건.
가상의 조직인 Northgate Mutual의 샘플 데이터로 구현한 HONESTAS 화면입니다.
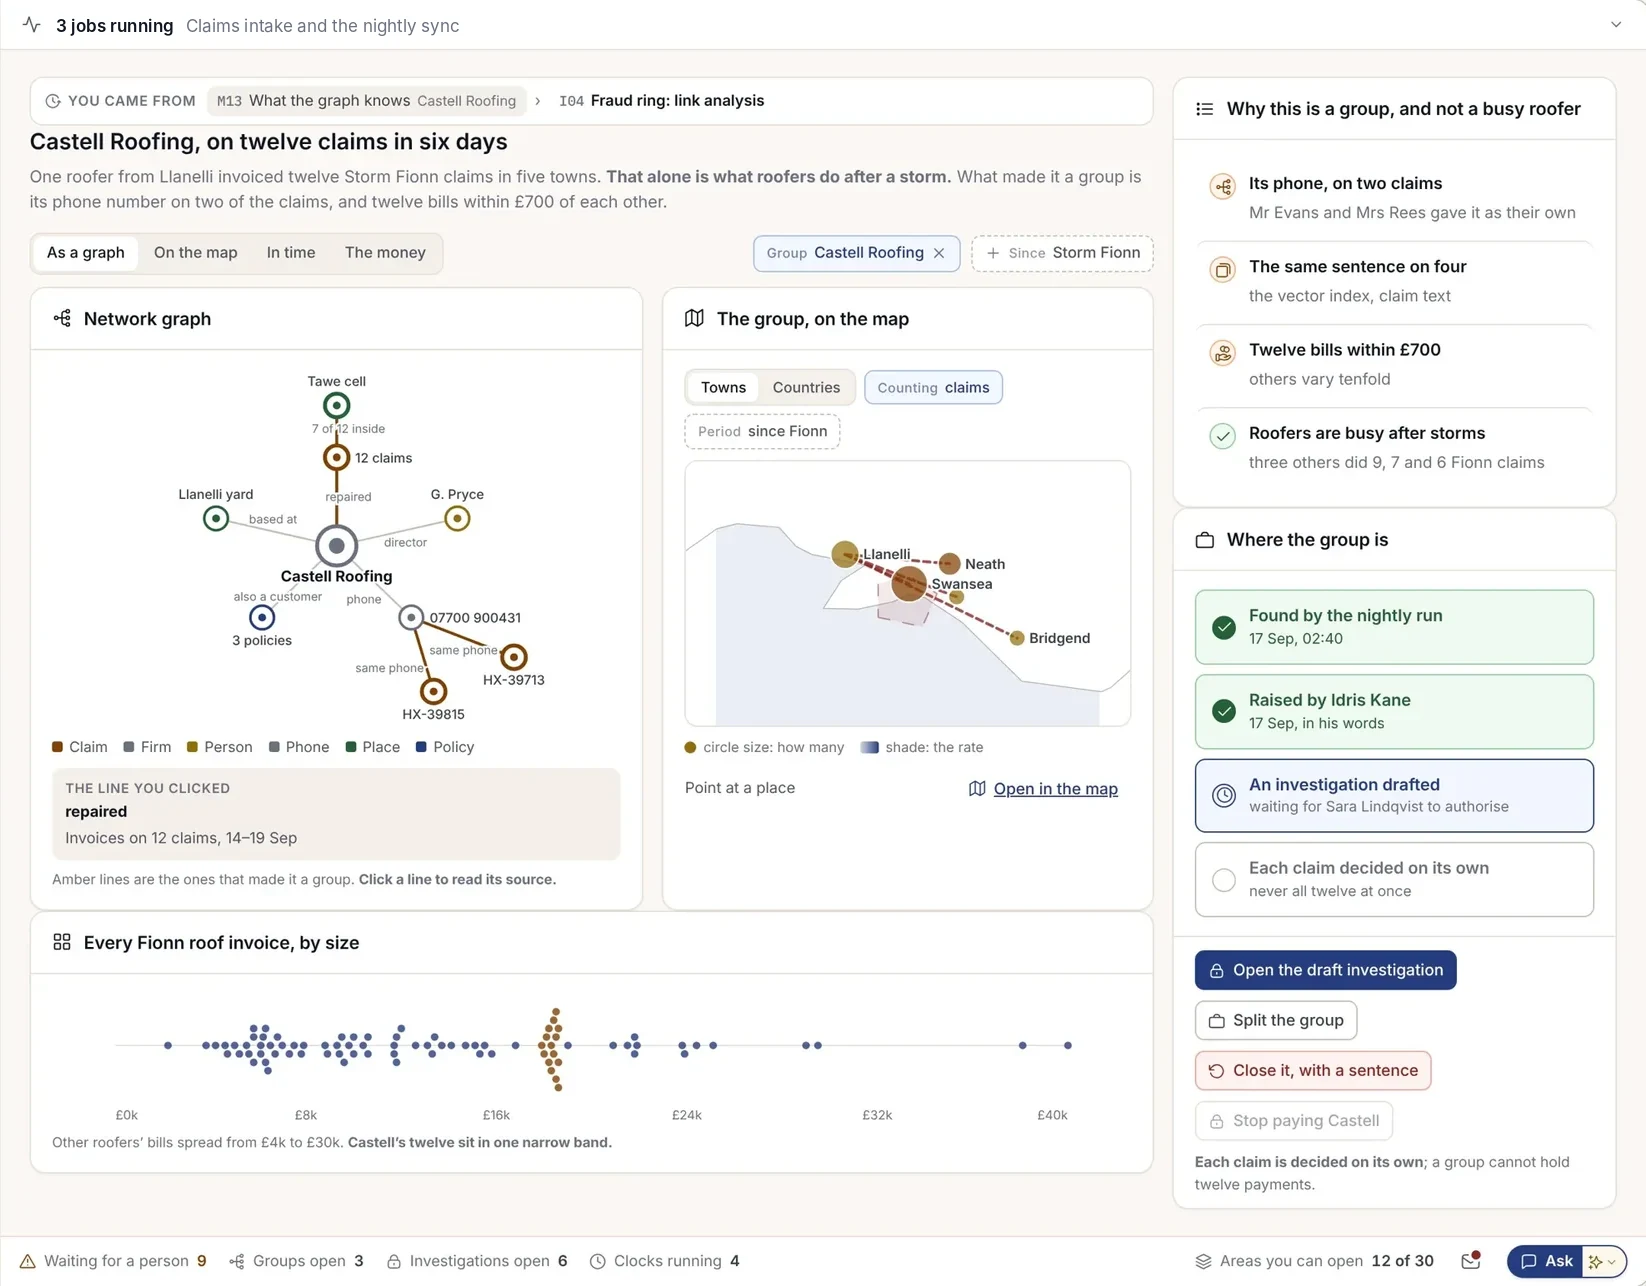
그룹으로 묶인 이유
6일 동안 접수된 폭풍 피해 청구 12건에 동일한 지붕 수리업자가 등장했습니다. 폭풍 직후에는 수리업자가 바쁜 것이 당연하므로, 화면에는 어떤 요소가 이를 의심 그룹으로 묶었는지, 그리고 어떤 요소는 배제되었는지가 명확히 표시됩니다.
- 그룹 지정의 근거가 된 연결 고리와 그 출처
- 지도 및 시간순으로 본 그룹 현황
- 여전히 건별로 이루어지는 청구 심사 결정
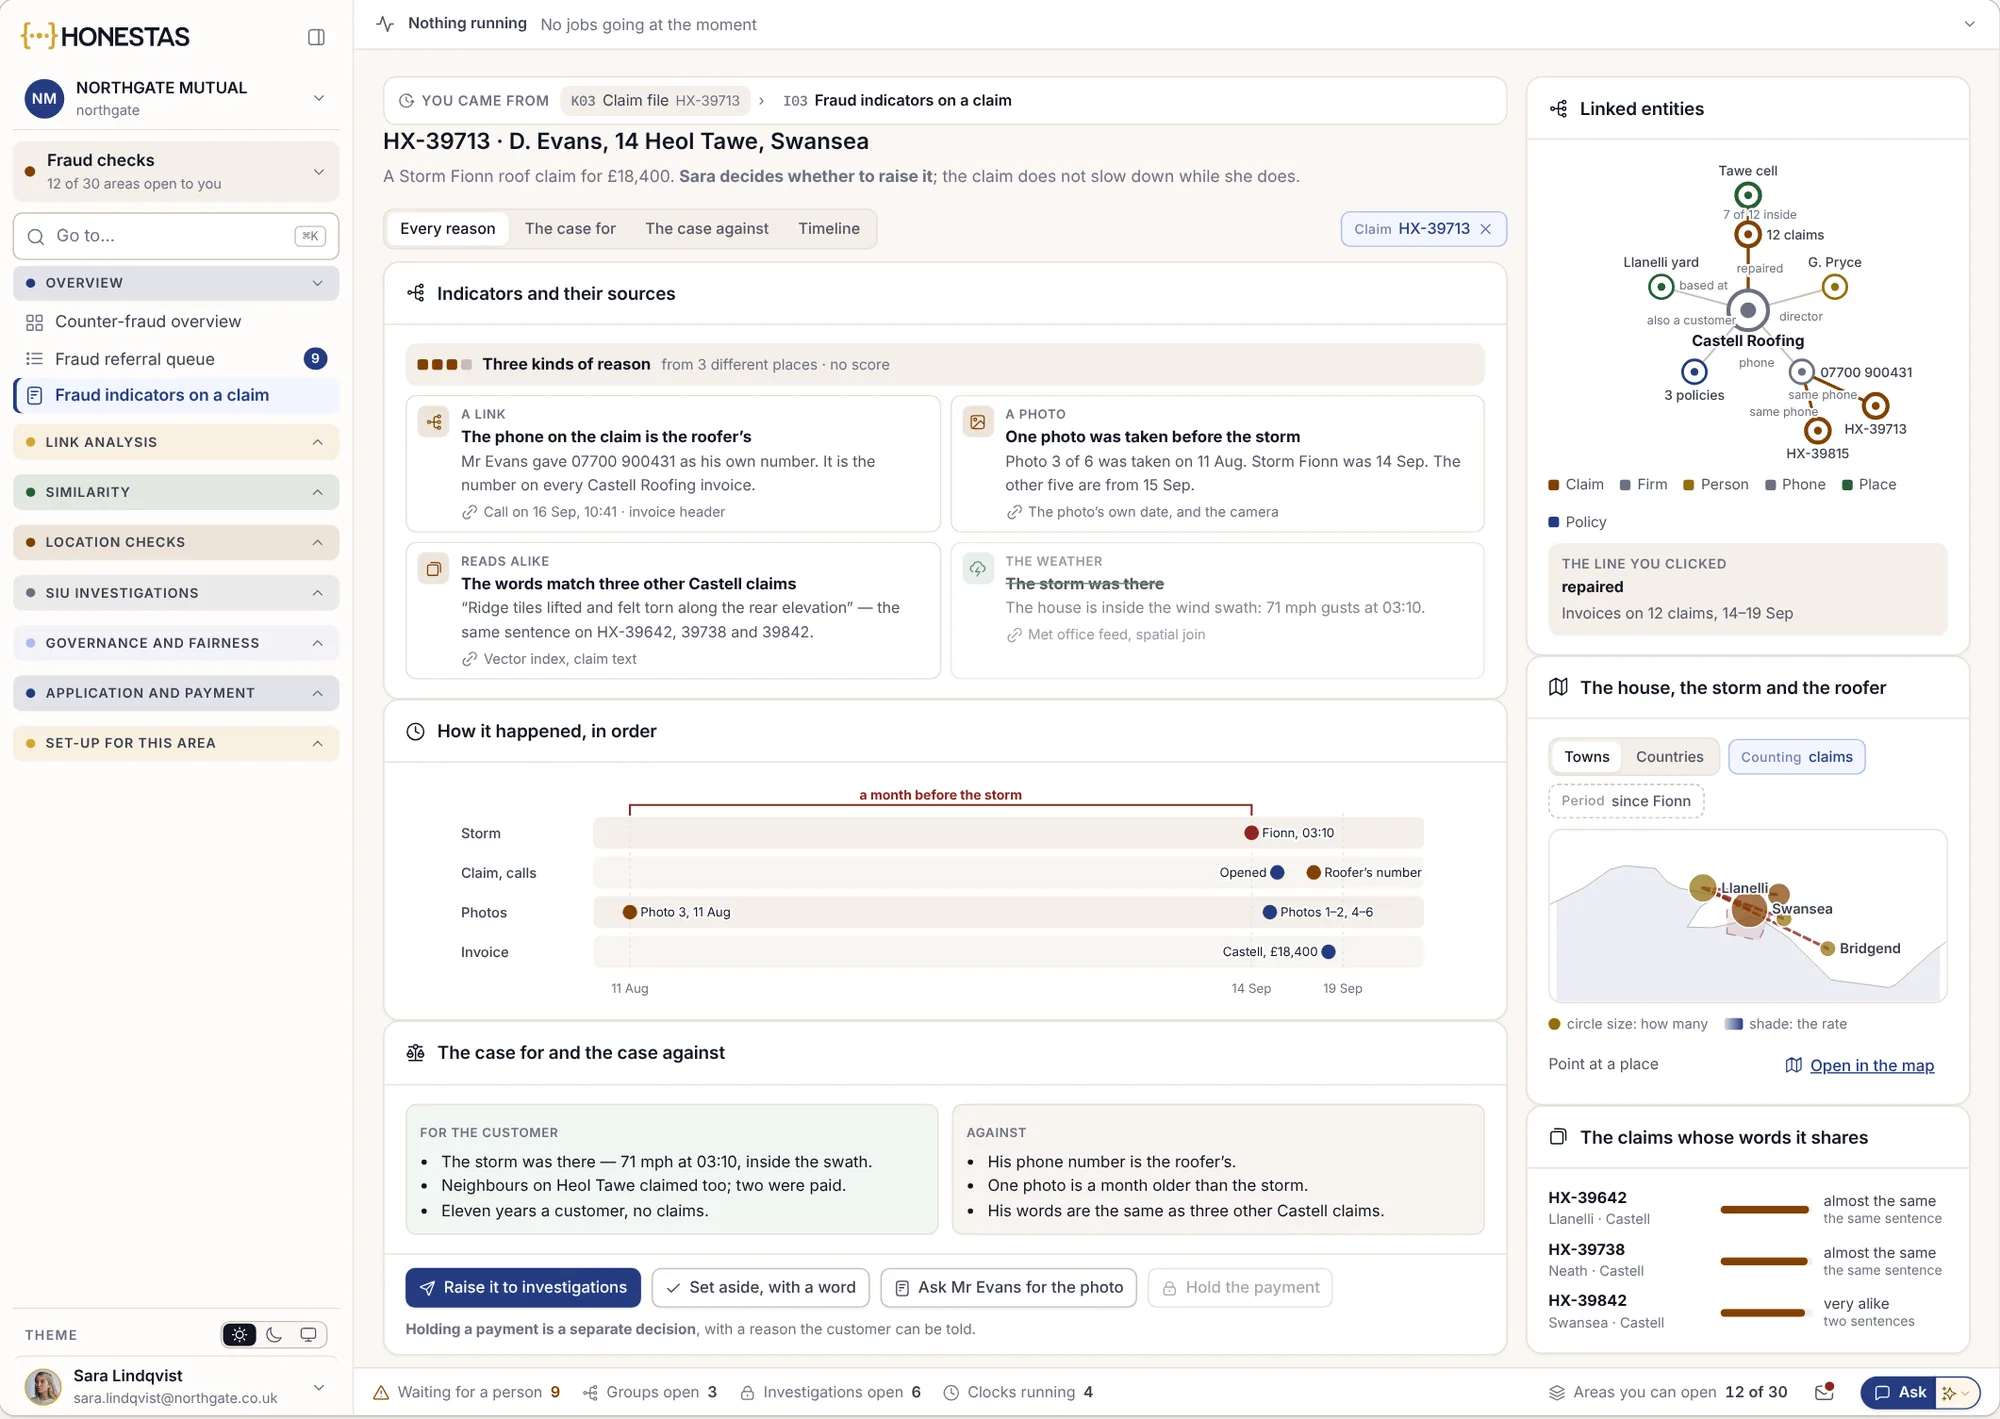
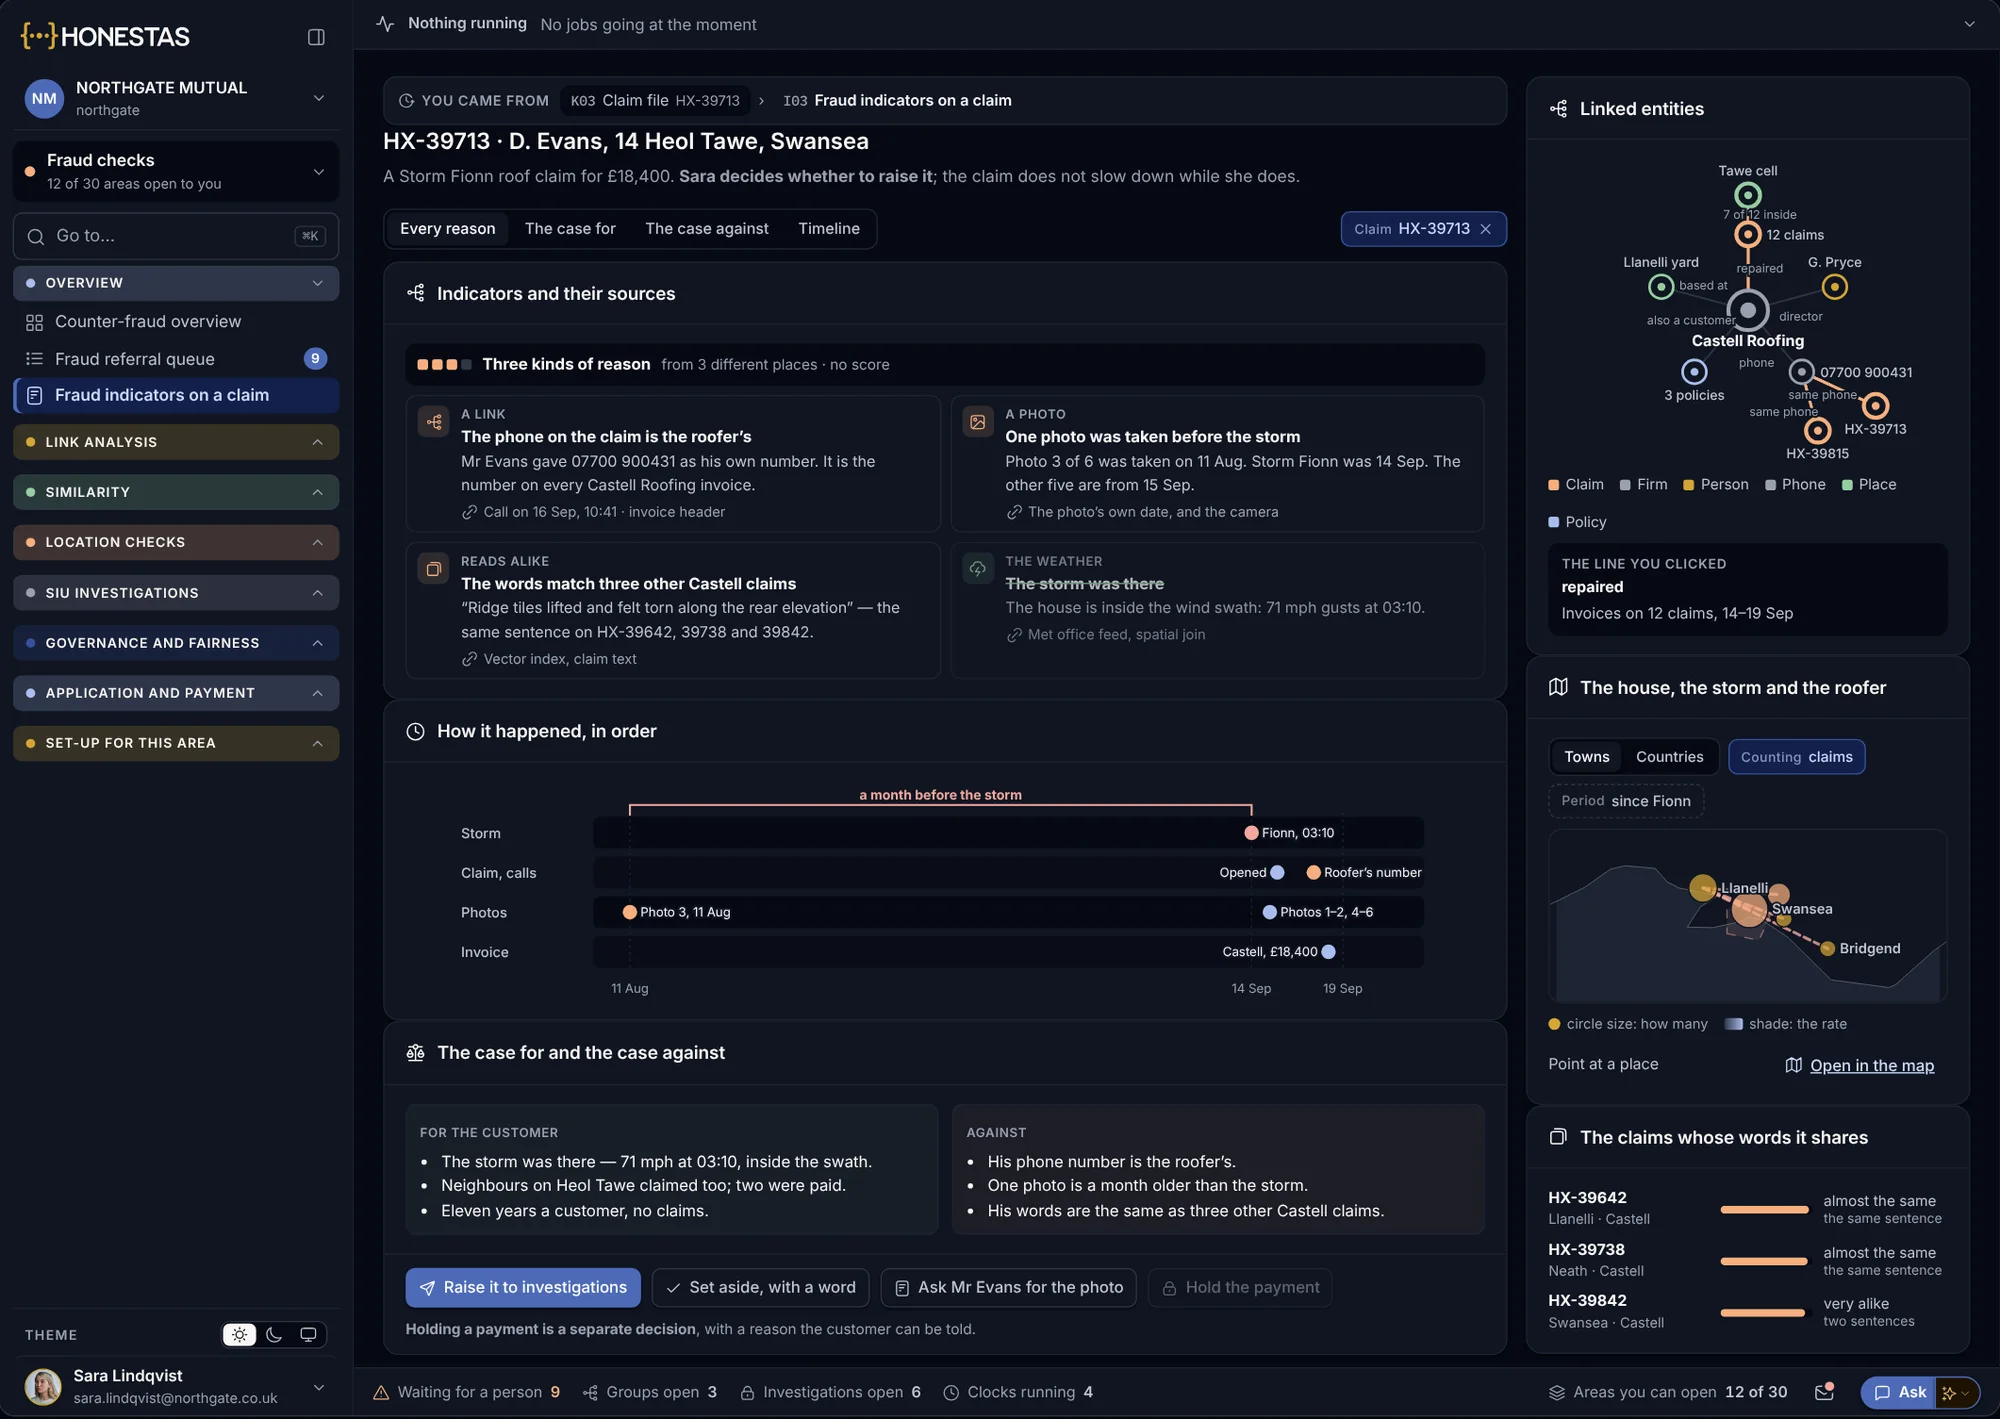
고객에게 유리한 정황도 함께 표시
모든 이상 징후는 그 출처와 함께 해당 청구가 정상 청구일 수 있는 이유와 나란히 표시됩니다. 보상 담당자는 이를 바탕으로 조사 의뢰 여부를 결정합니다.
- 점수 없이 제시되는 세 가지 유형의 근거
- 시간순 발생 경위
- 지급 보류는 별도의 결정 사안
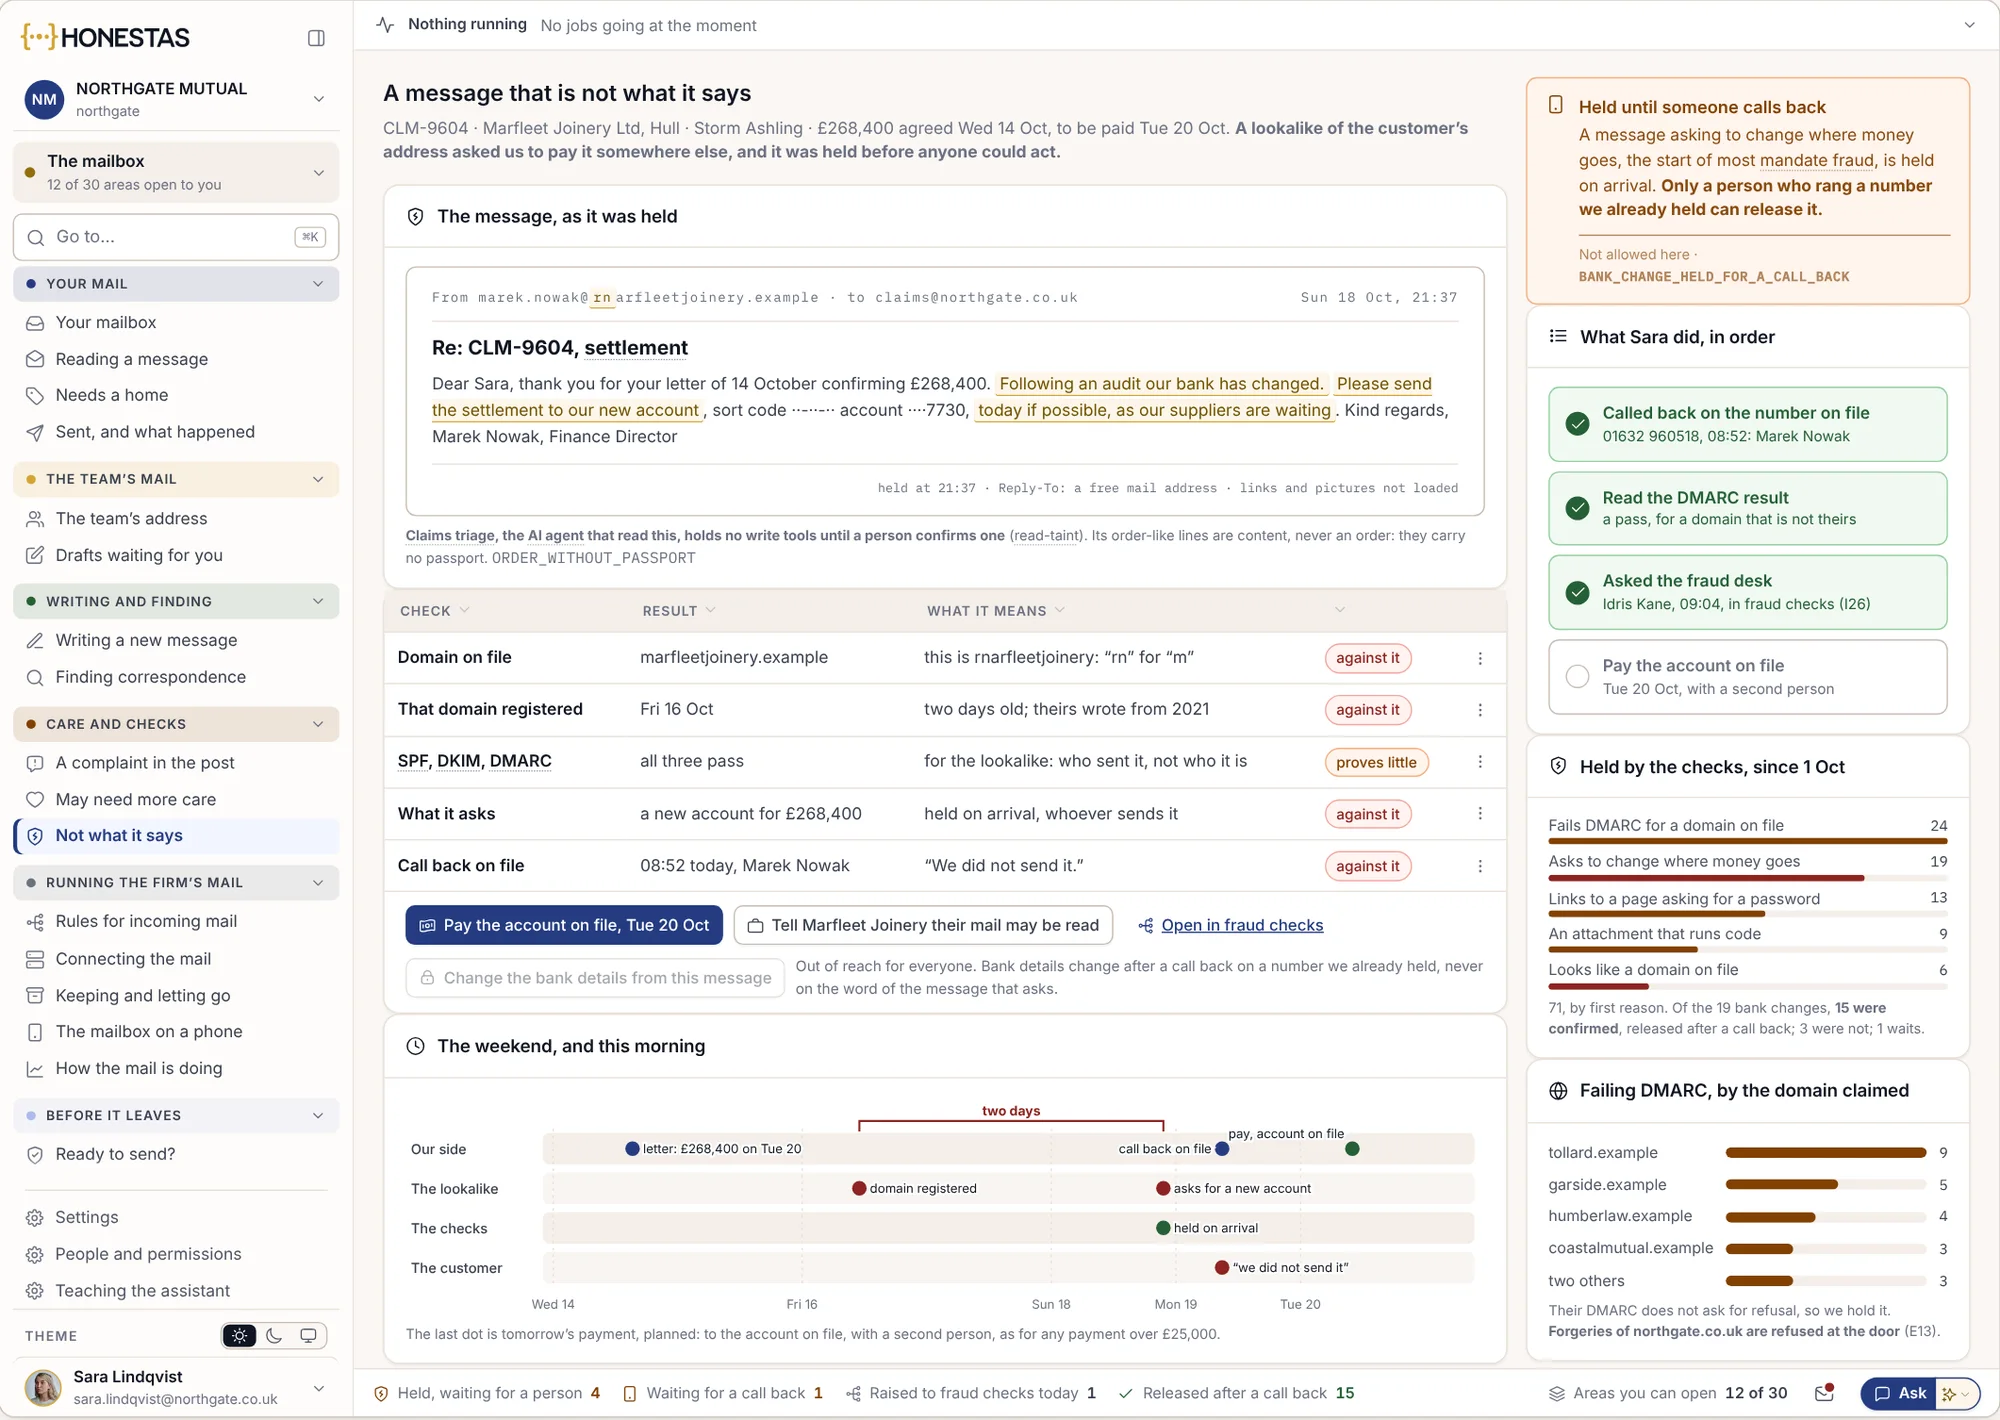
타 계좌 지급 요청
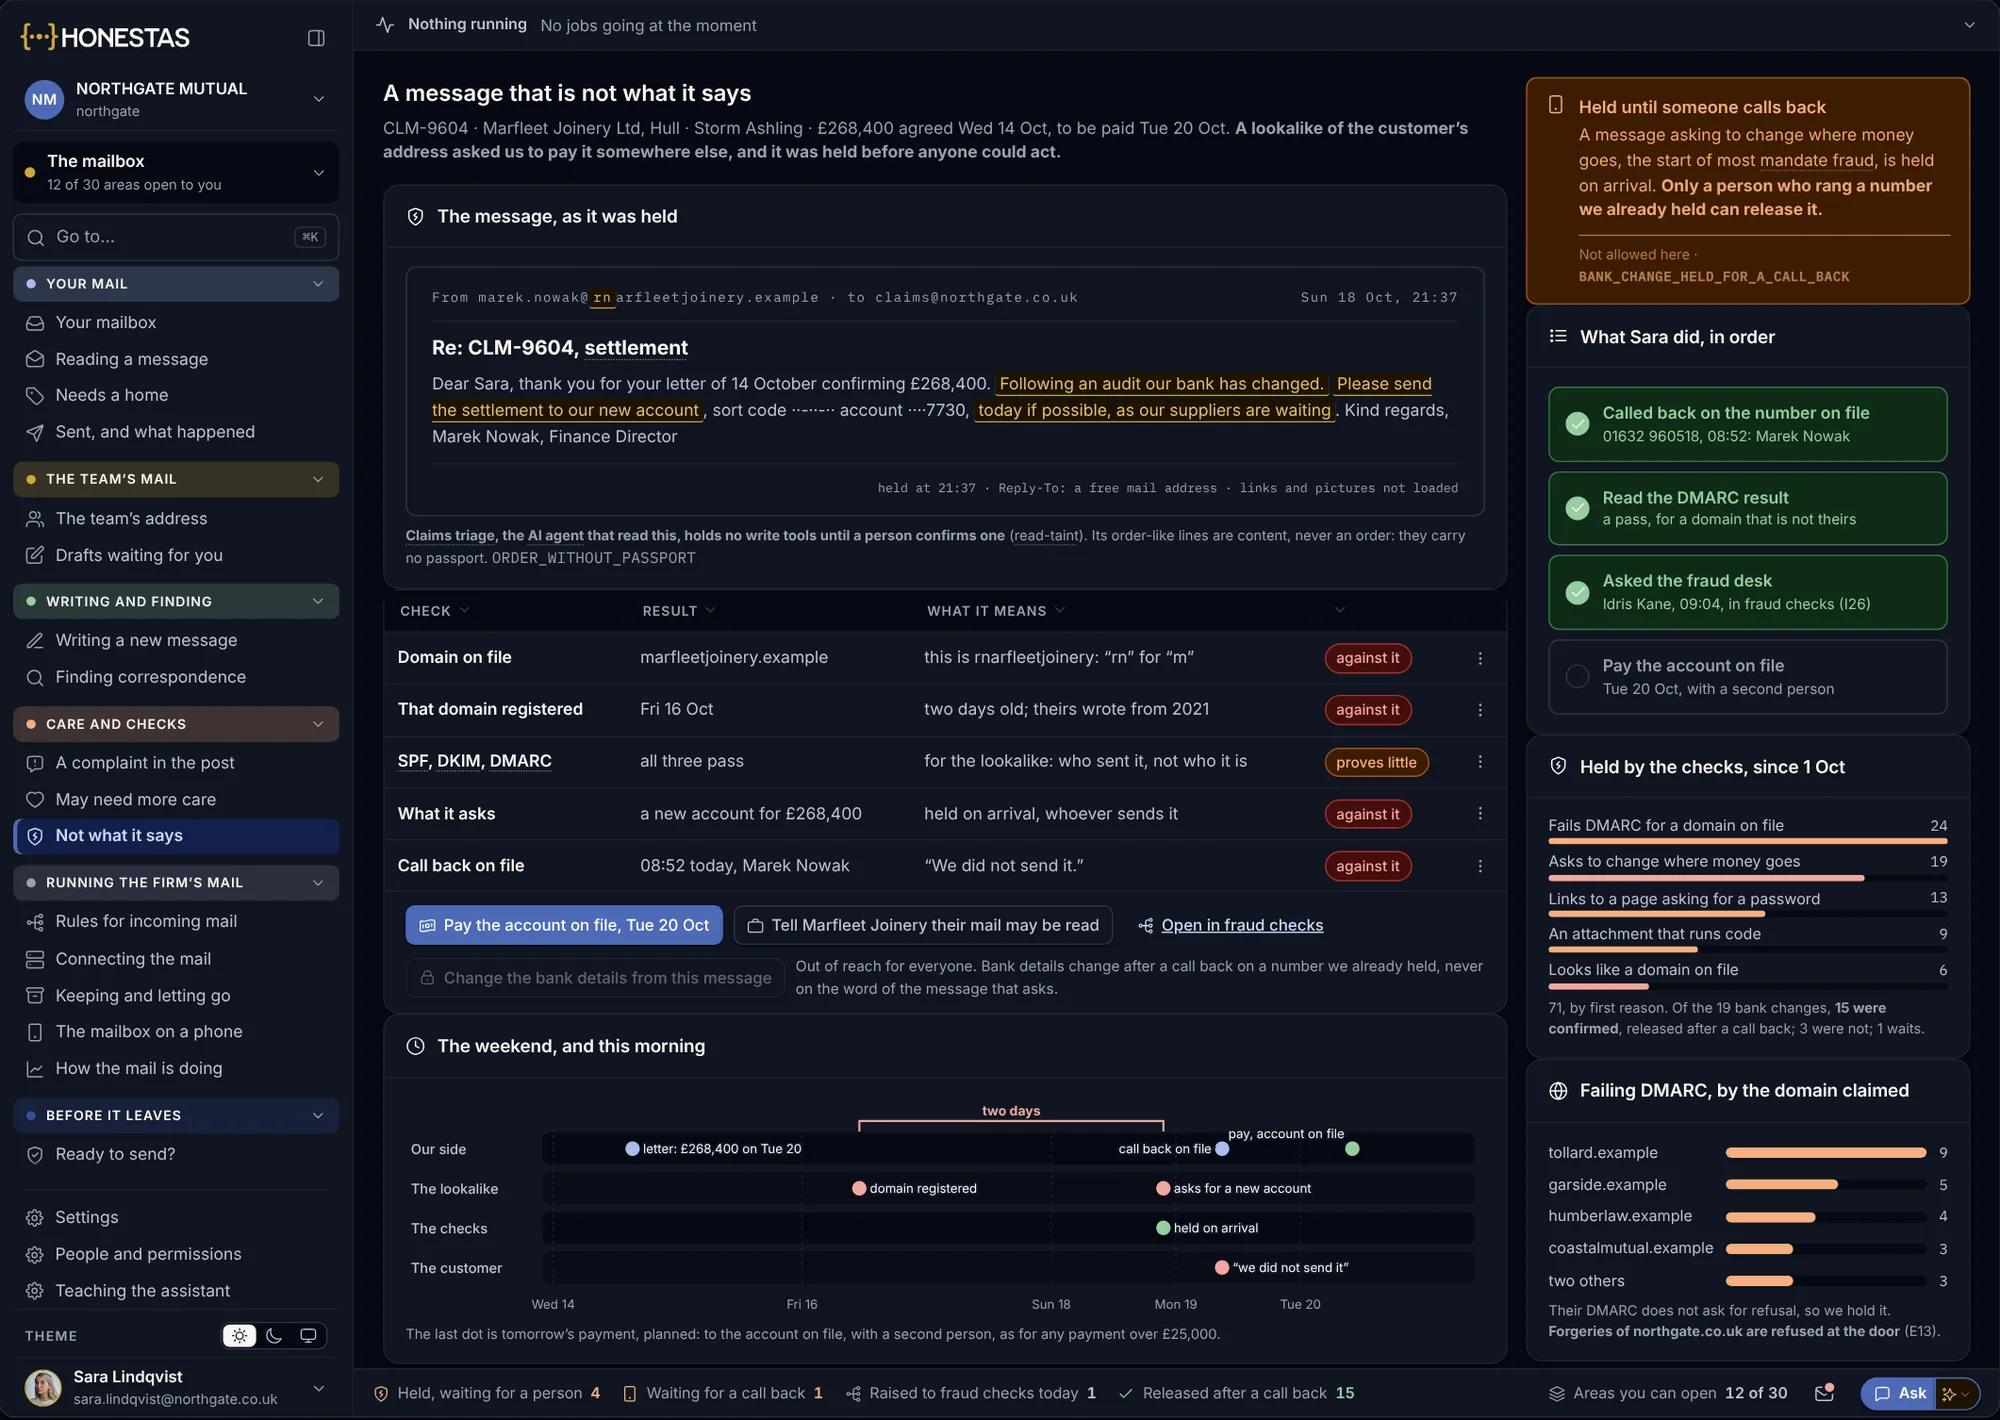
유사 도메인 주소에서 발송된 메시지가 합의금(보험금)을 신규 계좌로 입금해 달라고 요청합니다. 해당 요청은 수신 즉시 보류되며, 기존에 등록된 전화번호로 직접 통화하여 확인한 담당자만이 보류를 해제할 수 있습니다.
- 각 점검 항목과 그 의미
- 유선 확인 전까지 보류
- 기존 등록 계좌로 지급 완료
담당자 승인 전까지 지급 보류
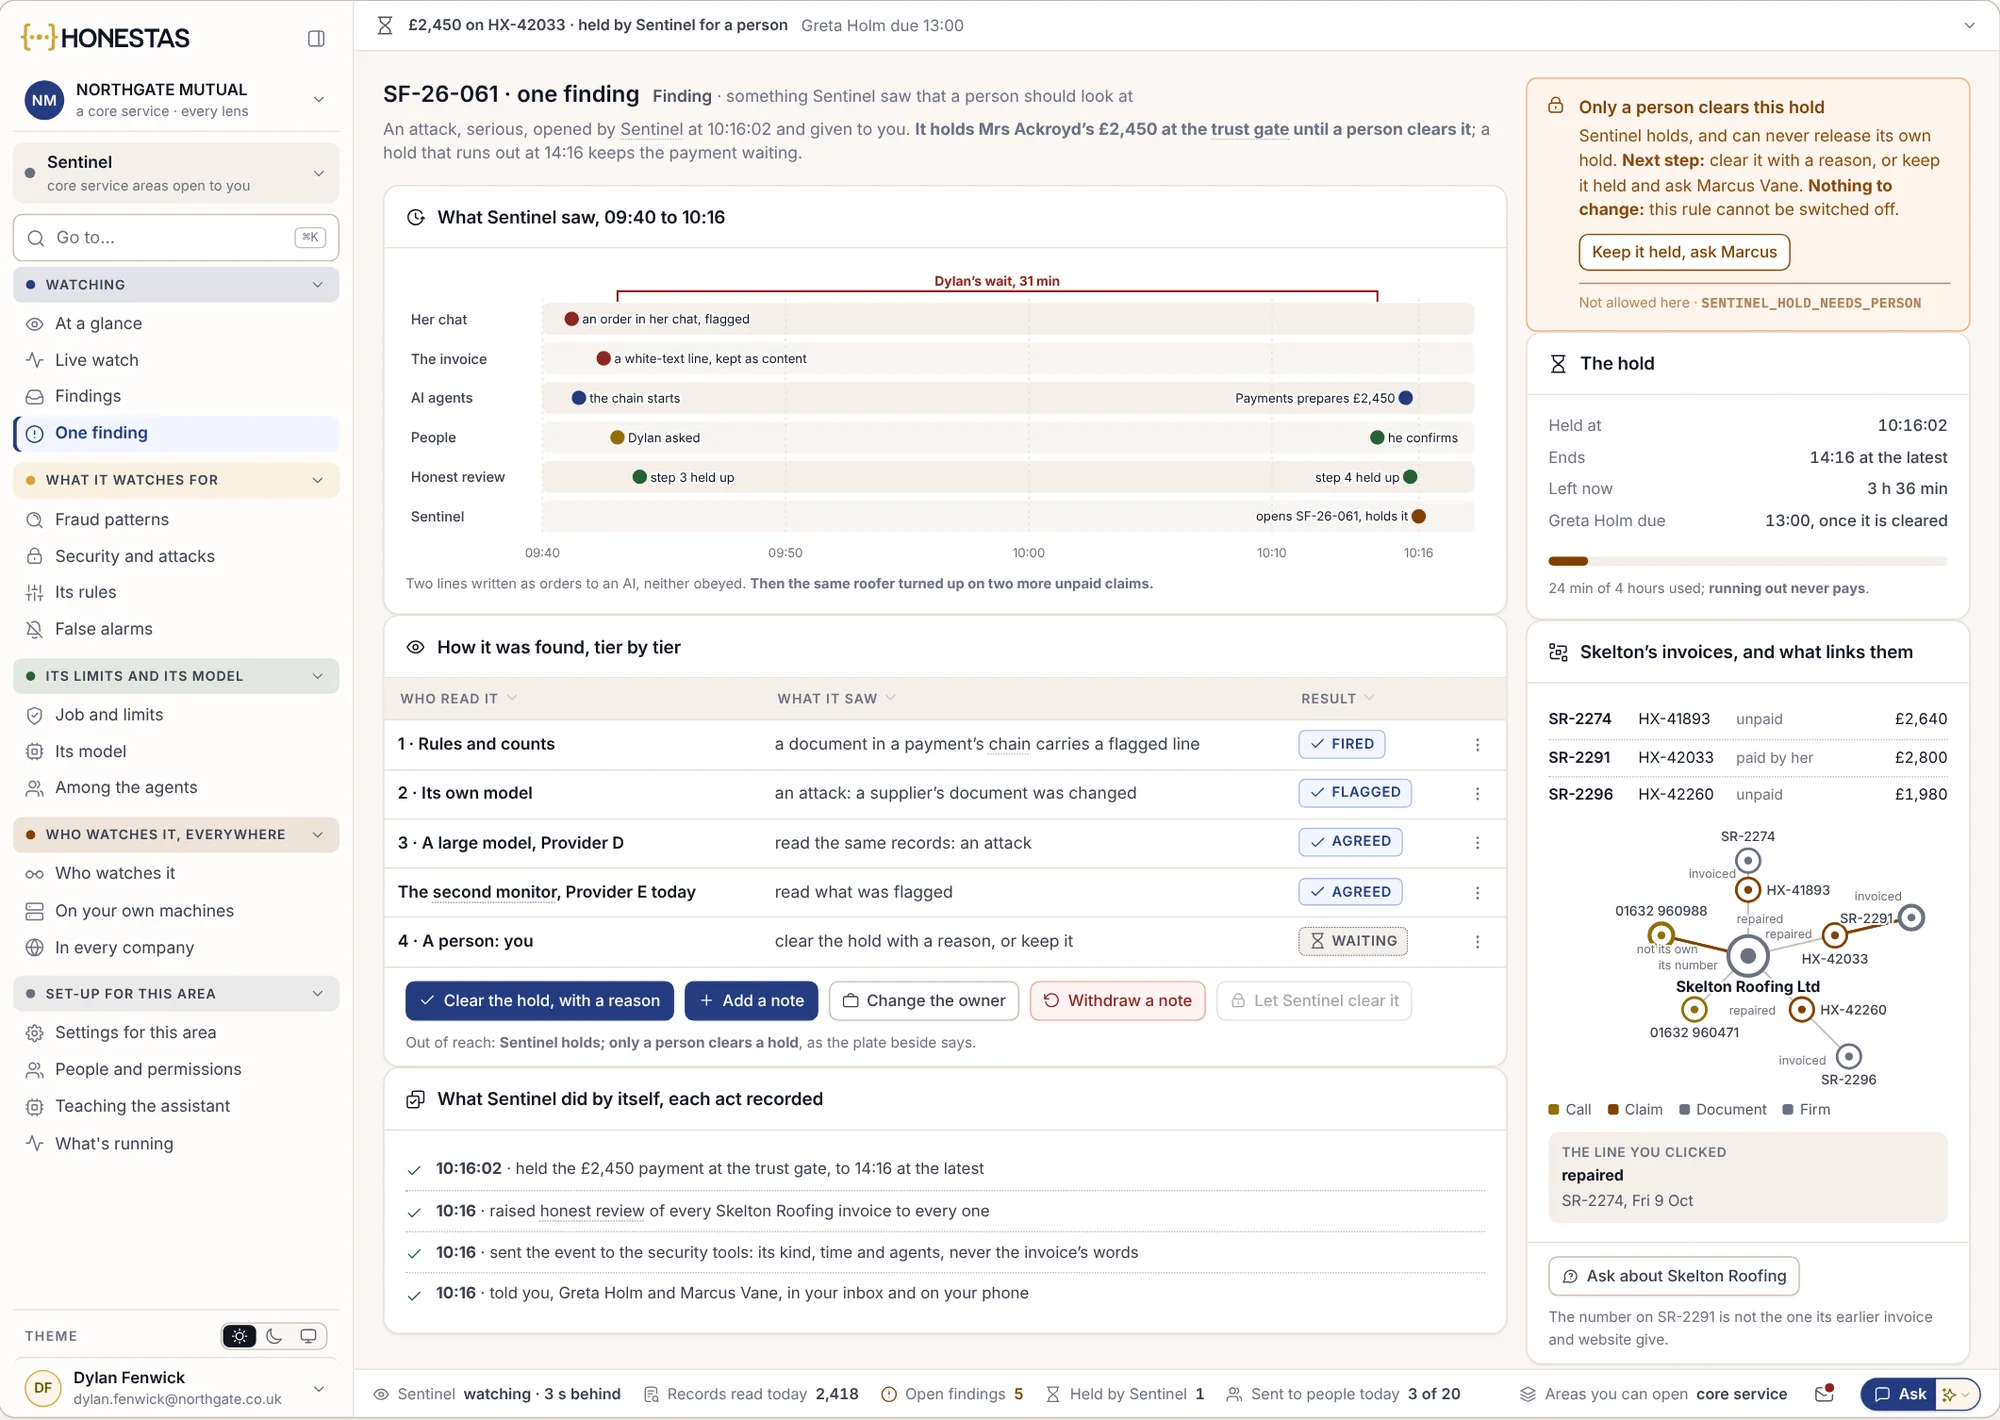
지급 절차상의 청구서(인보이스)에서 이상이 감지되면 지급은 관문에서 대기 상태가 됩니다. 이를 검토한 각 단계가 표시되며, 오직 권한 있는 담당자만이 사유를 입력하고 보류를 해제할 수 있습니다.
- 분 단위로 기록된 탐지 내역
- 두 번째 독립 모델의 교차 동의
- 기한이 만료된 보류 건은 자동 지급되지 않음
공정하게 적발하고, 그 공정성을 입증합니다.
모든 조사 의뢰, 승인 및 지급 거절은 충족해야 할 관련 규정에 연결되므로, 규정에서 증거까지 기록을 일관되게 추적할 수 있습니다.
- GDPR 제22조(Article 22)규정 (EU) 2016/679오직 자동화된 처리에만 의존하여 법적 효력을 미치거나 이와 유사하게 중대한 영향을 미치는 결정을 내리지 않습니다.
- Vukota-Bojić 대 스위스(Vukota-Bojić v Switzerland)유럽인권재판소(ECtHR), 사건번호 61838/10, 2016년 10월 18일명확한 법적 근거 없이 보험금 청구인을 비밀리에 감시한 행위는 사생활을 존중받을 권리를 침해한다고 판시했습니다.
- 소비자보호규정(Consumer Protection Code)Central Bank of Ireland, 2026년 3월 24일 발효청구 조사 또는 지급 거절 시를 포함하여 소비자를 공정하게 대우해야 합니다.
- 소비자 보호 의무(Consumer Duty)FCA PS22/9, 2023년 7월 31일 시행청구 과정에서 제공받는 지원을 포함하여 일반 금융소비자에게 합당한 결과를 보장해야 합니다.
본 내용은 법률 자문이 아닙니다. 법률적 판단은 귀사와 법률 자문가 간에 이루어져야 합니다.
적발 성과는 물론, 지체된 고객 현황까지 측정합니다.
보험사기 대응 부서장이 추적하는 핵심 지표들로, 봉인된 조사 의뢰, 승인 및 결정 기록에서 직접 추출됩니다.
- 조사 의뢰 적중률
- 조사 의뢰 건 중 실제 사기로 확인된 비율입니다.
- 조사 의뢰 소요 시간
- 그룹에서 첫 징후가 포착된 시점부터 담당자가 조사를 의뢰하기까지 걸린 일수입니다.
- 지급이 보류된 선량한 고객
- 사기 점검을 위해 보류되었다가 최종적으로 전액 지급된 청구 건수 및 각 건의 대기 기간입니다.
- 사전 승인율
- 수집 시작 전에 필요성과 비례성 검토 및 서명이 완료된 데이터 수집의 비율입니다.
- 보관 기간
- 보유 기한 만료일에 삭제된 조사 데이터 비율입니다.
- 이의 제기 인용
- 사기 사유로 지급 거절되었으나 민원, 금융분쟁조정기구(옴부즈만) 또는 법원에서 번복된 건수입니다.
- 환수 및 절감액
- 조사관 근무일당 절감하거나 환수한 보험금 규모입니다.
실무에서의 보험사기 대응.
모델이 청구의 사기 여부를 결정합니까?
아닙니다. 징후가 방향을 가리키면, 조사 의뢰, 지급 보류 또는 지급 거절 여부는 사람이 결정합니다. 사기로 인한 지급 거절은 위원회 심의를 거치고, 두 번째 모델의 교차 검증을 받은 뒤 권한 있는 책임자의 서명을 통해 확정됩니다.
기존에 사용하던 사기 탐지 도구를 계속 사용할 수 있습니까?
네, 가능합니다. HONESTAS는 귀사의 기존 도구가 생성한 이상 징후를 읽어 들여 자체 징후와 나란히 각각의 출처와 함께 표시합니다.
동일 그룹 내 다른 청구 건들은 어떻게 처리됩니까?
각 클레임은 개별적으로 결정됩니다. 그룹 자체만으로는 어떠한 보험금 지급도 보류할 수 없으므로, 그룹 내에 포함된 정당한 클레임이 단지 연관되어 있다는 이유로 지연되지 않습니다.
고객에게는 어떻게 안내됩니까?
지급이 보류되면 담당자가 승인한 문구를 통해 보류 사실과 필요한 조치가 고객에게 안내됩니다. 조사 자체는 비공개로 유지됩니다.