

Bir hasar dosyası en çok, kararı kimin vereceğinden emin olunmadığında bekler.
HONESTAS her hasar dosyasını, ulaştığı gün karar verme yetkisine sahip bir karar sorumlusuna gönderir. Açık ve net olan kısım avans olarak ödenir. İhtilaflı kısım bir karar odasında müzakere edilir. Tazminat mutabakatı, adı belirli bir kişi tarafından imzalanır ve gerekçeleriyle birlikte mühürlenir.
Maddi hasar dosyaları aylar içinde sonuçlanır. Bedeni hasar dosyaları ise yıllar sürer.
Bir hasar dosyası ne kadar uzun sürerse, maliyetin o kadar büyük bir kısmı müşteri yerine sürece gider. Beklemenin büyük bölümü işin kendisinden kaynaklanmaz; kimin karar verebileceği ve önce neye ihtiyaç duyulduğu araştırılırken dosyanın hareketsiz kalmasından kaynaklanır.
Kaynak: Central Bank of Ireland, Ulusal Hasar Bilgi Veritabanı, Bireysel Oto Sigortaları Raporu 8, yayım tarihi 20 Ekim 2026. Sonuçlanma yılı 2025.
Önce kimin karar vereceğini netleştirin. Ardından açık olan kısmı ödeyin.
Çatlak bir ön camdan ticari mülk hasarına kadar, yapay zekanın temas ettiği her hasar dosyasında aynı dört adım işler.
Doğru karar sorumlusuna triyaj
İlk hasar ihbarında (FNOL) triyaj; hasarı, teminatı ve olası tutarı okur ve dosyayı karar vermek için yeterli yetkiye sahip bir sorumlunun bulunduğu odaya gönderir. Hiçbir dosya daha sonra üst kademeye iletilmek üzere beklemez.


Açık olan kısmı mahsuben ödeyin
Kimsenin itiraz etmediği kısım, kendi gerekçesiyle birlikte avans ödemesi olarak hemen ödenir. Yetki limitinizin üzerinde ise, para çıkmadan önce ikinci bir kişinin onayı gerekir.
Kalanını odada tartışın
Yapay zeka koltukları lehte ve aleyhte argümanları sunar, bir itirazcı yanıta karşı çıkar ve ikinci, bağımsız bir model hesabı baştan yapar. Kalan kısım için kararı oturum başkanı verir.


Mutabakata varın ve mühürleyin
Yetkili bir hasar uzmanı veya hasar yöneticisi tazminat mutabakatını imzalar. Tüm süreç mühürlenir ve müşteriye neyin ödendiği ve hangi kalemlerin açık kaldığı sade bir dille bildirilir.




Hasar dosyası, ödenecek tutar ve kimin imza yetkisi olduğu.
Bunlar, örnek bir kuruluş olan Northgate Mutual'ın örnek verileriyle gösterilen HONESTAS ekranlarıdır.
Adım adım ve kontrollü hasar ödemeleri
Bir ödemenin her kalemi kendi gerekçesini ve izini taşır. Para çıkmadan önceki son kontrol banka bilgileridir; çünkü ödeme suistimalleri burada gizlenir.
- Ödenmiş bir avans ödemesi
- Bakiye ikinci bir onay bekliyor
- Müşteri mektubu hangi kalemlerin açık kaldığını belirtir


İmzadan önce yetki kontrolü
HONESTAS, imzalayan kişinin yetkisini sahip olduğu vekaletten, halihazırda taahhüt ettiği tutarlardan ve limitinden yola çıkarak imzadan önce hesaplar. Yetki sınırlarını aşan bir karar mühürlenemez.
- Her kontrol sırasıyla gösterilir
- Limit aşıldığında üst yetkiye devir açılır
- Kimse kendi limitini artıramaz


Kararın dayandığı unsurlar
Kararın dayandığı her bir belge, nereden geldiği ve geçerlilik süresine kıyasla ne kadar eski olduğu görülür. Eksik olan her şey açıkça belirtilir; böylece boş bir alan asla 'eksik yok' anlamına gelmez.
- Fotoğraflar, eksper raporu, ödemeler
- Her belgenin geçerlilik süresine göre yaşı
- Eksik belgeler ve bunları kimin temin edeceği


Tüm dosya için tek imza
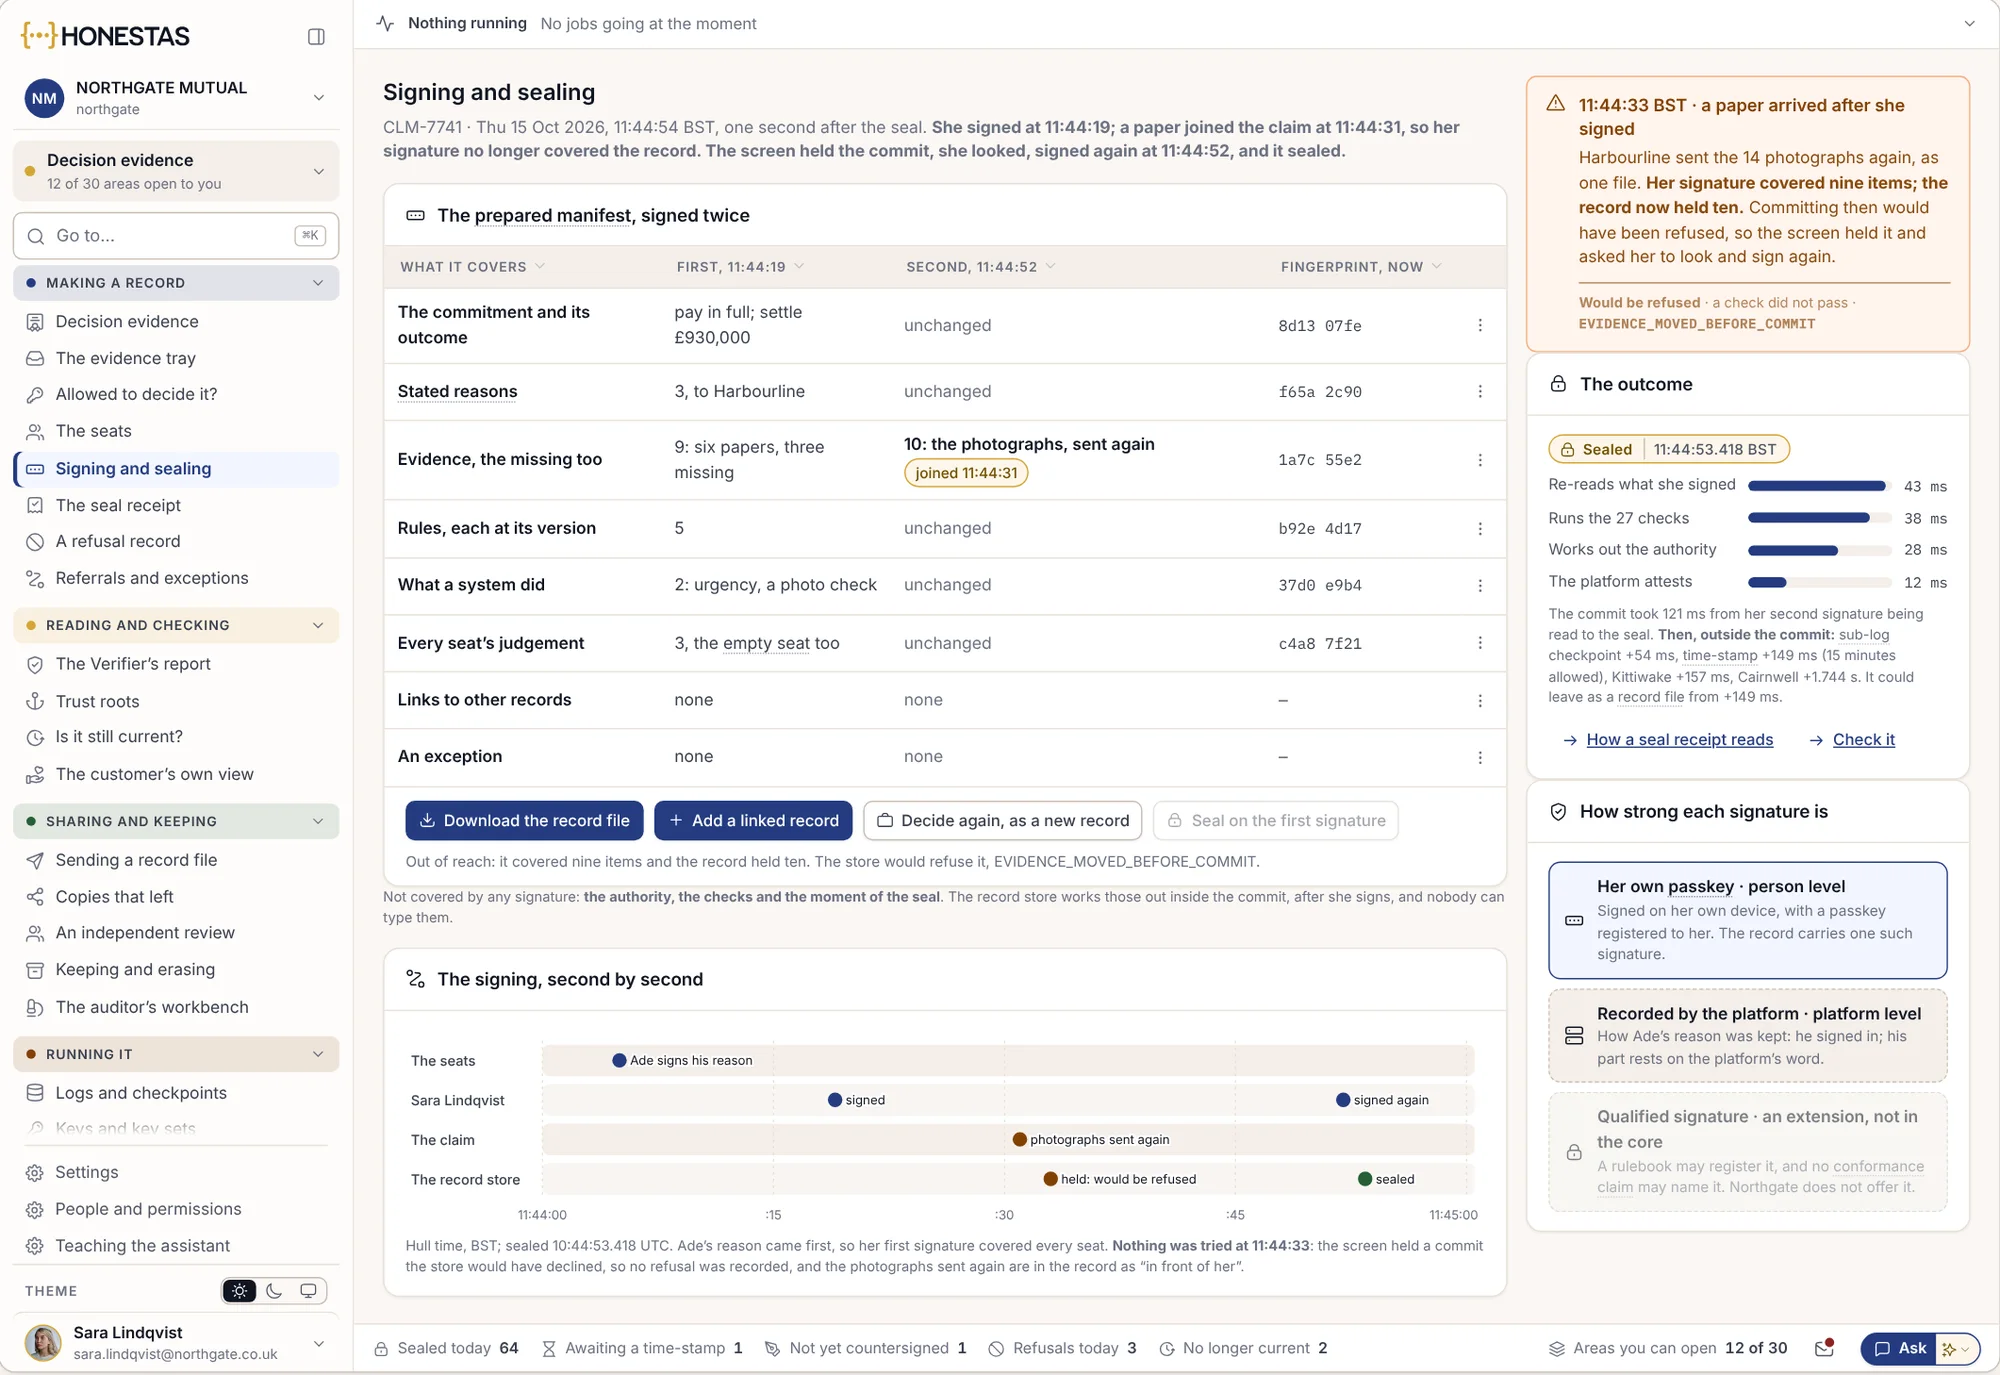
İmza, kayıttaki her belgeyi kapsar. İmzadan sonra dosyaya yeni bir belge ulaşırsa mühür bekletilir ve yetkiliden dosyayı tekrar incelemesi istenir.
- Kendi geçiş anahtarıyla (passkey) imzalandı
- Harici zaman damgasıyla mühürlendi
- Sonradan gelen belge ikinci bir inceleme gerektirir
Bekleme sürelerini doğrudan kayıtlardan ölçün.
Bir hasar dosyasının her adımı mühürlü ve zaman damgalı bir kayıt bırakır. Bir hasar direktörünün takip ettiği bu metrikler, anketlerden değil doğrudan bu kayıtlardan okunur.
- Doğru yetkiliye ulaşma
- İlk hasar ihbarından (FNOL) yeterli yetkiye sahip bir oturum başkanının dosyayı devralmasına kadar geçen saat.
- İlk ödeme
- İlk ihbardan ilk avans ödemesine kadar geçen gün.
- El değiştirmeler
- Bir hasar dosyasının sonuçlanmadan önce kaç kez masa veya yetkili değiştirdiği.
- Karar bekleyenler
- Bir hasar dosyasının, sadece birinin karar vermesini bekleyerek işlem görmeden geçirdiği gün sayısı.
- Üst yetkiye devirler
- Hasar uzmanının imza yetkisi yetmediği için üst kademeye devredilen dosyalar ve her birinin ne kadar beklediği.
- Tasfiye kanalı
- Doğrudan, Injuries Resolution Board aracılığıyla veya dava yoluyla sonuçlandırılan bedeni hasar dosyalarının oranı.
- Yeniden açılanlar
- Bir şikayet veya ombudsman kararı sonrasında yeniden açılan tasfiyeler.
Uygulamada daha hızlı hasar yönetimi.
Mevcut hasar sistemimizi değiştirmemiz gerekiyor mu?
Hayır. HONESTAS; Guidewire ClaimCenter, Duck Creek Claims veya kendi sisteminizdeki verileri olduğu gibi okur. Muallak hasar karşılıkları ve ödemeler doğrudan güncellenmez; kontrol edilen ve kayıt altına alınan bir adımdan geçerek sisteme geri döner.
Bir hasar dosyasında kararı kim verir?
Karar verme yetkisine sahip, adı belirli bir kişi. Yapay zeka koltukları lehte ve aleyhte argümanları sunar, ikinci bir model yanıtı kontrol eder; ancak hiçbir hasar talebi yalnızca bir modelin kararıyla reddedilmez.
Hasarın tamamı sonuçlanmadan bir kısmını ödeyebilir miyiz?
Evet. Her avans ödemesi kendi gerekçesini ve izini taşır. Belirlediğiniz limitin üzerinde, para çıkmadan önce ikinci bir kişinin onayı gerekir.
Müşteri ne görür?
Bir yetkili tarafından onaylanmış; neyin ödendiğini, neyin açık kaldığını ve sonraki adımı açıklayan bir mektup veya mesaj. Açıklaması olmayan bir ödeme nihai teklif gibi algılanır, bu nedenle açıklama zorunludur.
Birden fazla sigorta şirketine hizmet veren bir TPA için uygun mu?
Evet. Her sigorta şirketi kendi yetki limitlerini, kurallarını ve mühürlü kayıtlarını korur; hasar uzmanı da her dosyada hangi sigortacının kurallarının geçerli olduğunu görür.
Daha derine inin
En uzun süre bekleyen hasar dosyanızı getirin.
Oto hasarı veya dahili su gibi tek bir hasar türü getirin. Oturuma kimin başkanlık edeceğini, nelerin avans olarak ödeneceğini ve dosyanın nasıl mühürleneceğini size gösterelim.