

Motor, bolig og næring. Begrunnelse på hver eneste skadesak.
Volumproduktene deres kjører allerede på modeller: triagescorer, reserveforslag, svindelindikatorer og fornyelsespriser. HONESTAS tar vare på den delen av saken som vanligvis går tapt: hvem som tok beslutningen, på hvilket grunnlag, etter hvilke vilkår og under hvilken fullmakt. Fra første skademelding (FNOL) til et forseglet skadeoppgjør.


Seks beslutninger i enhver skade- og prisingsportefølje.
Hver av dem etterlater seg samme type dokumentasjon. Åpne en for å se hva som går inn, hva som kommer ut, og hvem som signerer.


Skademelding (FNOL) og triage
Skadesaken opprettes fra telefonsamtalen, appen, nettskjemaet eller en e-post. Dekningen kontrolleres, og triagen sender saken til riktig kø, eller til et beslutningsrom med en navngitt leder når beløpet eller signalene tilsier det.
- Går inn
- Samtaler, skjemaer, e-poster, bilder og forsikringsbeviset
- Kommer ut
- En åpen skadesak med kontrollert dekning, en prosessrute og en liste over hva som fortsatt mangler
- Signerer
- Skadebehandler
Reserver og akontoutbetalinger
AI foreslår en avsetning med de underliggende dokumentene. En akontoutbetaling sendes ut med sin egen begrunnelse og sin egen protokoll, slik at en delutbetaling aldri kan oppfattes som et endelig oppgjørstilbud.
- Går inn
- Takstmannens rapport, kalkyler og skadehistorikk
- Kommer ut
- En reserve med grunnlagsdokumentasjon, og hver utbetaling med tilhørende begrunnelse
- Signerer
- Skadebehandler innenfor fullmakt. En person nummer to over fullmaktsgrensen
Skadeoppgjør, standardheving og avslag
I beslutningsrommet veies argumenter for og imot utbetaling. Et fradrag for standardheving eller et avslag knyttes til vilkårspunktet som avgjør saken, formulert i et språk kunden kan forstå.
- Går inn
- Skademappen, forsikringsvilkårene og de omtvistede punktene
- Kommer ut
- En avgjørelse med begrunnelser og et utkast til vedtaksbrev
- Signerer
- Lederen for beslutningsrommet, vanligvis skadesjefen
Regress og gjenvinning
Når en annen part er ansvarlig, bygges regressaken fra den samme forseglede protokollen, med bevisene motparten vil kreve og utbetalingene som er gjennomført.
- Går inn
- Den forseglede beslutningen, ansvarsgrunnlaget og utbetalinger
- Kommer ut
- En regressmappe og et utkast til regresskrav
- Signerer
- Regressbehandler
Klager
En klage åpnes direkte på saksprotokollen den gjelder. Saksbehandleren ser beslutningen, begrunnelsene og hva kunden ble fortalt, og svaret kontrolleres før det sendes ut.
- Går inn
- Klagen, den forseglede beslutningen og sendte brev
- Kommer ut
- Et svar med faktaene det bygger på, innenfor svarfristen deres
- Signerer
- Klagebehandler
Fornyelser og prising
En endring i en tarifftabell viser hver eneste pris den påvirker før noen godkjenner den. Hver fornyelsespris på motor og bolig kontrolleres mot taket som prisingsreglene setter: en tilsvarende førsteårsfornyelse i Irland, en tilsvarende ny kunde i Storbritannia.
- Går inn
- Prismodellen, tarifftabellene og fornyelsesporteføljen
- Kommer ut
- Godkjente tabeller og en kontroll av hver fornyelsespris
- Signerer
- Prisaktuar, deretter en godkjenner nummer to
En storm, et kjølelager og et skadekrav på 1,24 mill. pund.
En næringseiendomsskade hos Northgate Mutual, et fiktivt forsikringsselskap. Seks trinn, fra første samtale til et forseglet oppgjør som reassurandøren kan etterprøve. Rull nedover, så følger skjermen trinnet.
- 01 · Skademelding
Stormen Ashling blåser taket av et kjølelager.
Rita Okon hos Harbourline Cold Store ringer inn 2. oktober. Skadesaken opprettes fra samtalen, dekningen sjekkes mot vilkårene for næringseiendom, og triagen sender saken til et beslutningsrom på grunn av omfanget.
Rita Okon melder skaden. Skademottaket kontrollerer sammendraget.
honestas · claims · CLM-7741EksempeldataSkadesak 7741 · Stormskade på taket til et kjølelagerCLM-7741NySkademeldingAkontoutbetalingDokumentasjonRomFullmaktForsegletFra samtalen- Sikrede
- Harbourline Cold Store
- Innringer
- Rita Okon
- Hendelse
- Stormen Ashling · 2. okt.
- Megler
- Tollard
Dekningskontroll- Dekning
- Bygning, storm
- Også
- Driftsavbrudd
- Egenandel
- £250,000
- Status
- Dekket så langt
TriageFørste anslag er over 500 000 pund, så skadesaken går til et beslutningsrom med Sara Lindqvist, skadesjef, som leder.
Opprettet fra samtalereferatet. Ingenting ble besluttet.
- 02 · Akontoutbetaling
Penger utbetales før skadesaken er ferdig oppgjort.
Lageret må holde varene kalde. Den 9. oktober godkjenner Sara en akontoutbetaling på 310 000 pund. Den har sin egen begrunnelse, informerer kunden om at dette ikke er et endelig tilbud, og forsegles som en egen protokoll.
Sara Lindqvist, skadesjef, ber om utbetalingen. En person nummer to godkjenner den.
honestas · skade · skadeutbetalingerEksempeldataAkontoutbetaling · CLM-7741CLM-7741Utbetalt 9. okt.SkademeldingAkontoutbetalingDokumentasjonRomFullmaktForsegletUtbetalingen- Beløp
- £310,000
- Til
- Harbourline Cold Store
- Hvorfor nå
- Varelageret må holdes kaldt
- Anmodet av
- Sara Lindqvist
Hva kunden vil seVi har utbetalt 310 000 pund akonto slik at dere kan holde driften i gang. Dette er ikke vårt endelige oppgjørstilbud. Vi tar kontakt igjen så snart takstmannen har levert sin rapport.
logg 2026-1009-7741 besluttet Akontoutbetaling · 310 000 pund forseglet9. okt. 2026 kl. 14.02 BSTForseglet som egen protokoll, adskilt fra sluttоppgjøret - 03 · Dokumentasjon
Hvert dokument, med kilde og alder.
Takstmannens rapport, fjorten bilder, kundens kalkyle og skadehistorikken samles i bevisoversikten. Hvert element viser hvor det kom fra, og om det fortsatt er ferskt nok til å bygges på.
Sara gjennomgår bevisoversikten før beslutningsrommet trer sammen.
honestas · beslutningsgrunnlag · dokumentasjonsbrettetEksempeldata

Dokumentasjonsbrettet. Ni elementer, hvert med opprinnelse og alder målt mot gyldighetsfristen. Det som mangler, er spesifisert, ikke bare et tomt felt.Eksempeldata - 04 · Beslutningsrom
Utbetale fullt ut, eller gjøre fradrag for standardheving?
Én KI-stemme argumenterer for full utbetaling. En annen argumenterer for fradrag for standardheving. Utfordreren trekker frem taket fra 2023 og montøren, som nå er under konkursbehandling. Sara beslutter full utbetaling og oppretter en regressak.
Sara Lindqvist leder møtet. Den andre modellen er enig i hennes avgjørelse.
honestas · beslutningsrom · CLM-7741EksempeldataOppgjør · Skadesak 7741CLM-7741Møteleder avgjørSkademeldingAkontoutbetalingDokumentasjonRomFullmaktForsegletMøtelederSara LindqvistSkadesjefKI · forBetal fullt utStorm, bilder, rapportKI · motStandardhevingNye paneler, høyere spesifikasjonUtfordrerTaket fra 2023Montøren er nå insolventArgumenter motDe nye panelene har høyere spesifikasjon enn det gamle taket. En del av kostnaden kan være standardheving.UtfordrerTaket ble montert i 2023 av et firma som nå er under konkursbehandling. Garantien deres kan dekke deler av dette. Undersøk dette før full utbetaling.Sara LindqvistBetal fullt ut, 930 000 £ ekstra. De gamle panelene produseres ikke lenger, så tilsvarende gjenanskaffelse er ikke mulig. Be bostyrer om garantien fra 2023 og opprett en regressak.Andre modell: enig i avgjørelsen. Ingenting sendes ut før begge er enige.
- 05 · Fullmakt
Kontrollert før hun signerer.
HONESTAS beregner hva denne handlingen binder opp mot fullmakten hennes for skader etter stormen Ashling. Alle kontroller er bestått, så hun kan signere. Hvis en kontroll hadde feilet, ville saken gått videre til personen som er oppgitt i eskaleringsregelen.
Priya Raman registrerte fullmakten. Hun kan ikke bruke den selv.
honestas · beslutningsdokumentasjon · fullmakt til å beslutte?Eksempeldata

Har hun fullmakt til å avgjøre saken? Sara kan binde ytterligere 930 000 £ på skader etter stormen Ashling og holde seg innenfor fullmaktsgrensen på 5 000 000 £. Ni kontroller i rekkefølge før noen signerer.Eksempeldata - 06 · Forseglet
Signert, forseglet og sendt til reassurandøren.
Sara signerer med passnøkkelen sin. Begge beslutningene sendes samlet som ett Decision Passport til reassurandøren med en lenke som utløper. Alle med lenken kan kontrollere det, uten konto.
Kelling Reed, reassurandøren på laget, kontrollerer det fra sin side.
honestas · beslutningsgrunnlag · passEksempeldata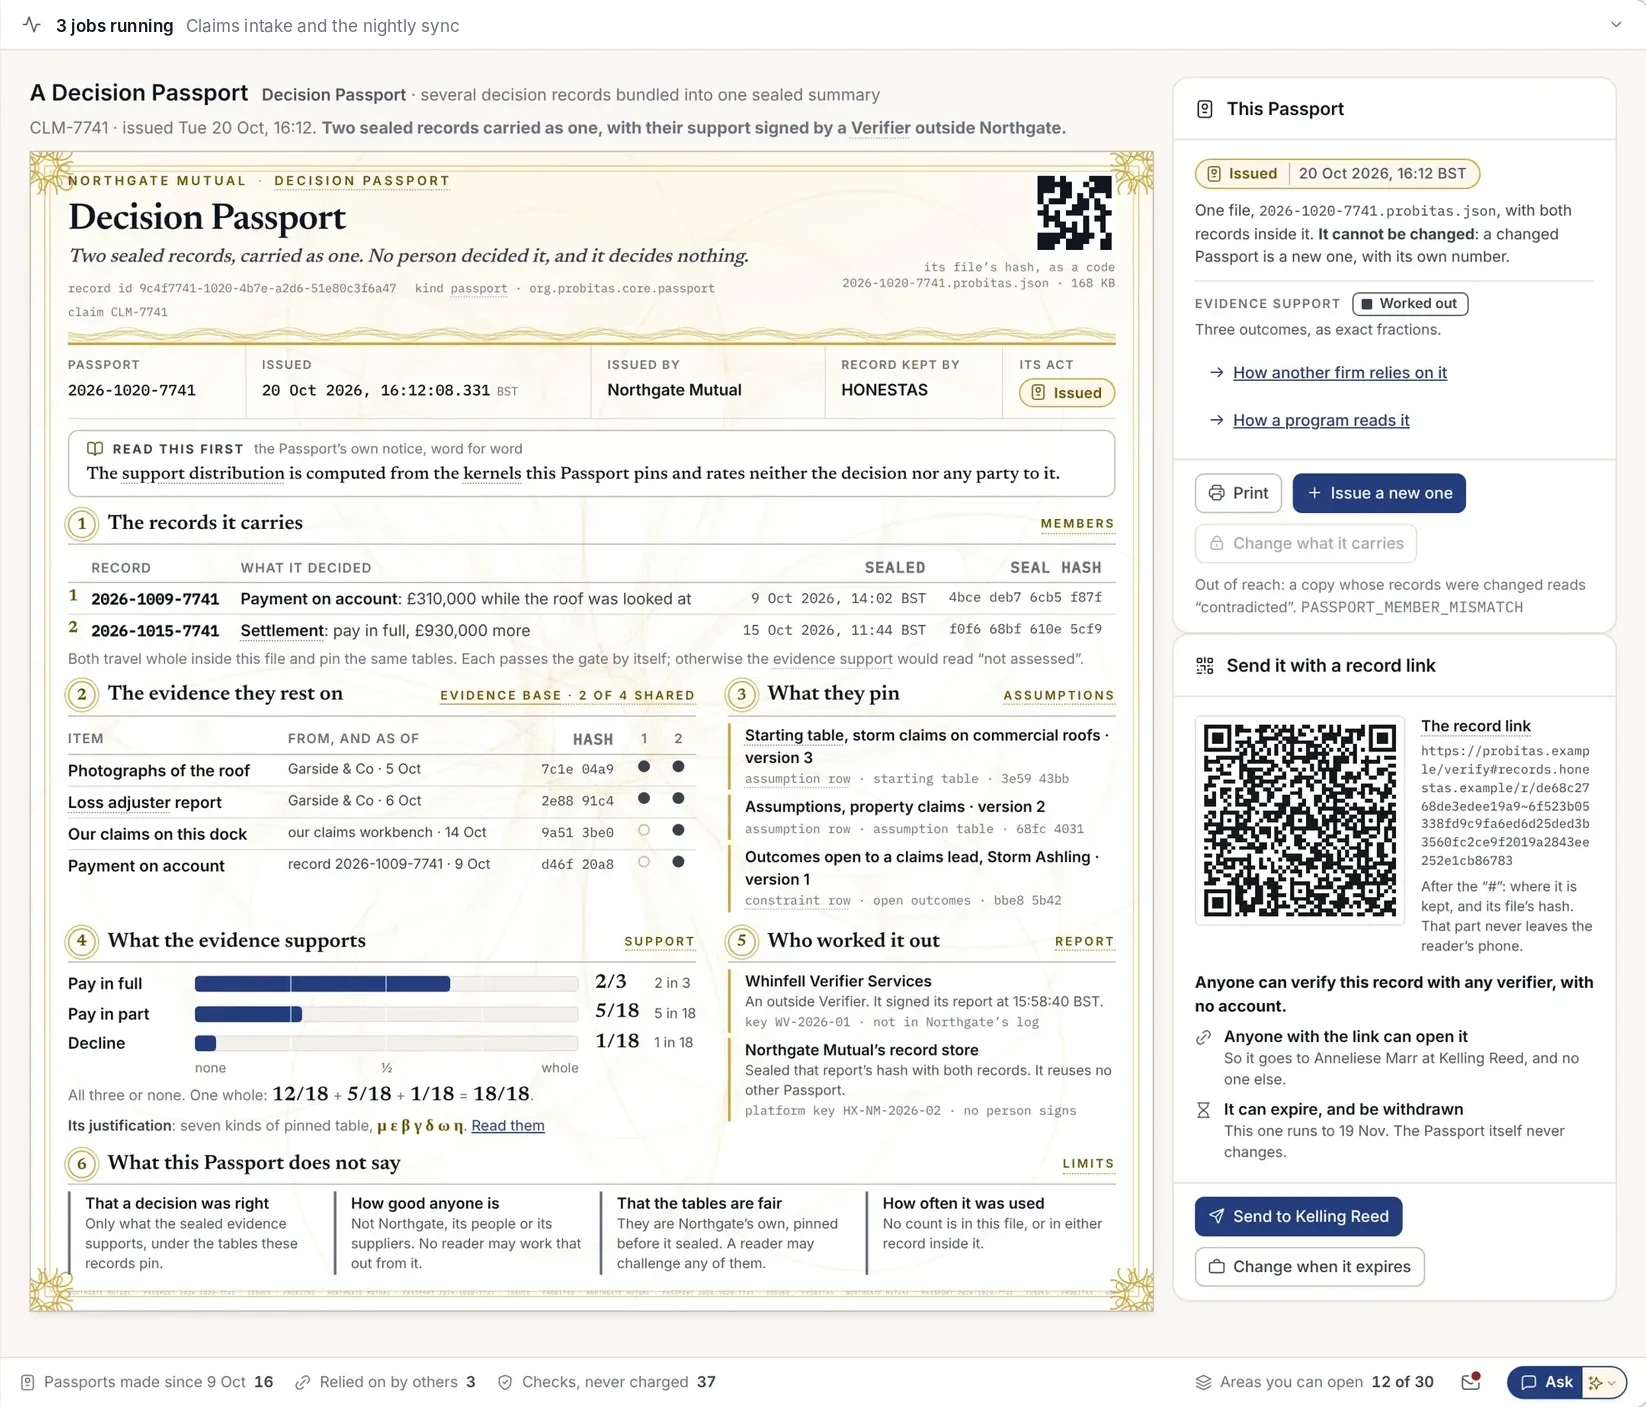
To beslutninger, ett Passport. A konto-utbetalingen og sluttоppgjøret, med dokumentasjonen de bygger på, samt hva dette Passport ikke uttaler seg om.Eksempeldata
- Sikrede
- Harbourline Cold Store
- Innringer
- Rita Okon
- Hendelse
- Stormen Ashling · 2. okt.
- Megler
- Tollard
- Dekning
- Bygning, storm
- Også
- Driftsavbrudd
- Egenandel
- £250,000
- Status
- Dekket så langt
Første anslag er over 500 000 pund, så skadesaken går til et beslutningsrom med Sara Lindqvist, skadesjef, som leder.
Opprettet fra samtalereferatet. Ingenting ble besluttet.
- Beløp
- £310,000
- Til
- Harbourline Cold Store
- Hvorfor nå
- Varelageret må holdes kaldt
- Anmodet av
- Sara Lindqvist
Vi har utbetalt 310 000 pund akonto slik at dere kan holde driften i gang. Dette er ikke vårt endelige oppgjørstilbud. Vi tar kontakt igjen så snart takstmannen har levert sin rapport.
Andre modell: enig i avgjørelsen. Ingenting sendes ut før begge er enige.
Knyttet til regelverket for motorvogn, bolig og næring.
Hver forseglede post er knyttet til lovartiklene den bidrar til å besvare, slik at dokumentasjonen er klar før tilsynet spør.
- Solvency IIDirektiv 2009/138/EF, som endret ved (EU) 2025/2Virksomhetsstyring, risikostyring og avsetninger som kan forklares. De reviderte reglene gjelder fra 30. januar 2027.
- ForsikringsdistribusjonDirektiv (EU) 2016/97 (IDD), art. 17 og 25Opptre ærlig, rettferdig og i kundens beste interesse, med produktovervåking for hvert produkt dere selger.
- DORAforordning (EU) 2022/2554IKT-risiko, hendelsesrapportering og register over IKT-leverandører, gjeldende fra 17. januar 2025.
- GDPRForordning (EU) 2016/679, art. 22En kravstiller kan kreve at en person gjennomgår en beslutning som utelukkende er truffet ved automatisert behandling. I HONESTAS signerer en navngitt person hver eneste beslutning.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 og 81/2025Klar informasjon og rettferdig behandling av kunder i Irland, gjeldende fra 24. mars 2026.
- Prisøkning ved fornyelse (price walking), IrlandInsurance Requirements Regulations 2022Ingen fornyelse av motorvogn- eller boligforsikring skal prises høyere enn tilsvarende pris ved første fornyelse, og årlig gjennomgang av prissettingen. Siden 1. juli 2022.
- Prisingspraksis, StorbritanniaFCA ICOBS 6B (PS21/5)Pris ved fornyelse av bolig- eller motorvognforsikring skal ikke være høyere enn tilsvarende pris for nytegning. Siden 1. januar 2022.
- Consumer Duty og skadeoppgjør, StorbritanniaFCA PRIN 2A og ICOBS 8.1.1RGode resultater og rimelig verdi for privatkunder siden 31. juli 2023, samt rask og rettferdig skadebehandling.
Ikke juridisk rådgivning. Sertifisering og juridiske vurderinger forblir mellom dere og deres rådgivere.
Gå dypere
Se det på dine egne skadesaker.
Ta med én skadetype, for eksempel bilglass, vannlekkasje eller en stormskade på næringsbygg. Vi kjører den fra skademelding (FNOL) til et forseglet oppgjør.