

En skadesak venter lengst der ingen er sikre på hvem som har fullmakt til å avgjøre den.
HONESTAS sender hver skadesak til en beslutningsansvarlig med fullmakt til å avgjøre den samme dag som den kommer inn. Det som allerede er avklart, utbetales à konto. Det som er omtvistet, behandles i et beslutningsrom. Oppgjøret signeres av en navngitt person og forsegles sammen med begrunnelsen.
Tingskader gjøres opp på måneder. Personskader tar år.
Jo lenger en skadesak løper, desto mer av kostnaden går til selve prosessen i stedet for til kunden. Mye av ventetiden skyldes ikke selve saksbehandlingen, men at saken blir liggende i ro mens man finner ut hvem som har fullmakt til å ta en avgjørelse, og hva de trenger av underlag først.
Kilde: Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, publisert 20. oktober 2026. Oppgjørsår 2025.
Avklar hvem som beslutter først. Utbetal deretter det som er åpenbart.
De samme fire trinnene følges for hver skadesak der KI er involvert, fra en sprukket frontrute til en større næringsskade.
Triage til rett beslutningsansvarlig
Ved første skademelding (FNOL) leser triageringen kravet, dekningen og sannsynlig skadebeløp, og sender saken til et rom der den ansvarlige har tilstrekkelig fullmakt til å fatte beslutning. Ingen saker blir liggende og vente på å bli eskalert senere.


Utbetal den avklarte delen à konto
Den delen ingen bestrider, utbetales med det samme som en forskuddsutbetaling (payment on account) med egen begrunnelse. Over fullmaktsgrensen din må en person til godkjenne før pengene utbetales.
Diskuter resten i møtet
KI-roller fremmer argumenter for og imot, en utfordrer angriper svaret, og en annen, uavhengig modell regner på det på nytt. Møtelederen avgjør det som gjenstår.


Gjør opp og forsegl
En navngitt saksbehandler eller skadeleder signerer oppgjøret. Hele saksgangen forsegles, og kunden får beskjed i klartekst om hva som er utbetalt og hva som fortsatt står åpent.




Skadesaken, pengene og hvem som har fullmakt til å signere.
Dette er skjermbilder fra HONESTAS, vist med eksempeldata fra Northgate Mutual, et fiktivt selskap.
Utbetalinger skjer trinnvis
Hver del av en utbetaling har sin egen begrunnelse og sitt eget revisjonsspor. Den siste kontrollen før pengene forlater kontoen gjelder bankopplysningene, for det er der utbetalingssvindel skjuler seg.
- En akontoutbetaling som allerede er utbetalt
- Restbeløpet venter på godkjenning fra en person til
- Brevet til kunden forklarer hva som fortsatt står åpent


Kontrollert før noen signerer
HONESTAS beregner underskriverens fullmakt ut fra tildelt ramme, hva hun allerede har disponert og fullmaktsgrensen, før hun signerer. En beslutning utenfor hennes fullmakt kan ikke forsegles.
- Hver kontroll vises i rekkefølge
- Over fullmaktsgrensen opprettes en eskalering
- Ingen kan heve sin egen fullmaktsgrense


Hva beslutningen bygger på
Hvert element beslutningen hviler på, hvor det kom fra og hvor gammelt det er målt mot fristen. Alt som mangler er spesifisert, slik at et tomt felt aldri blir tatt for at alt er på plass.
- Bilder, takstmannsrapport, utbetalinger
- Alder på hvert element målt mot fristen
- Manglende dokumenter er spesifisert, med hvem som skal levere dem


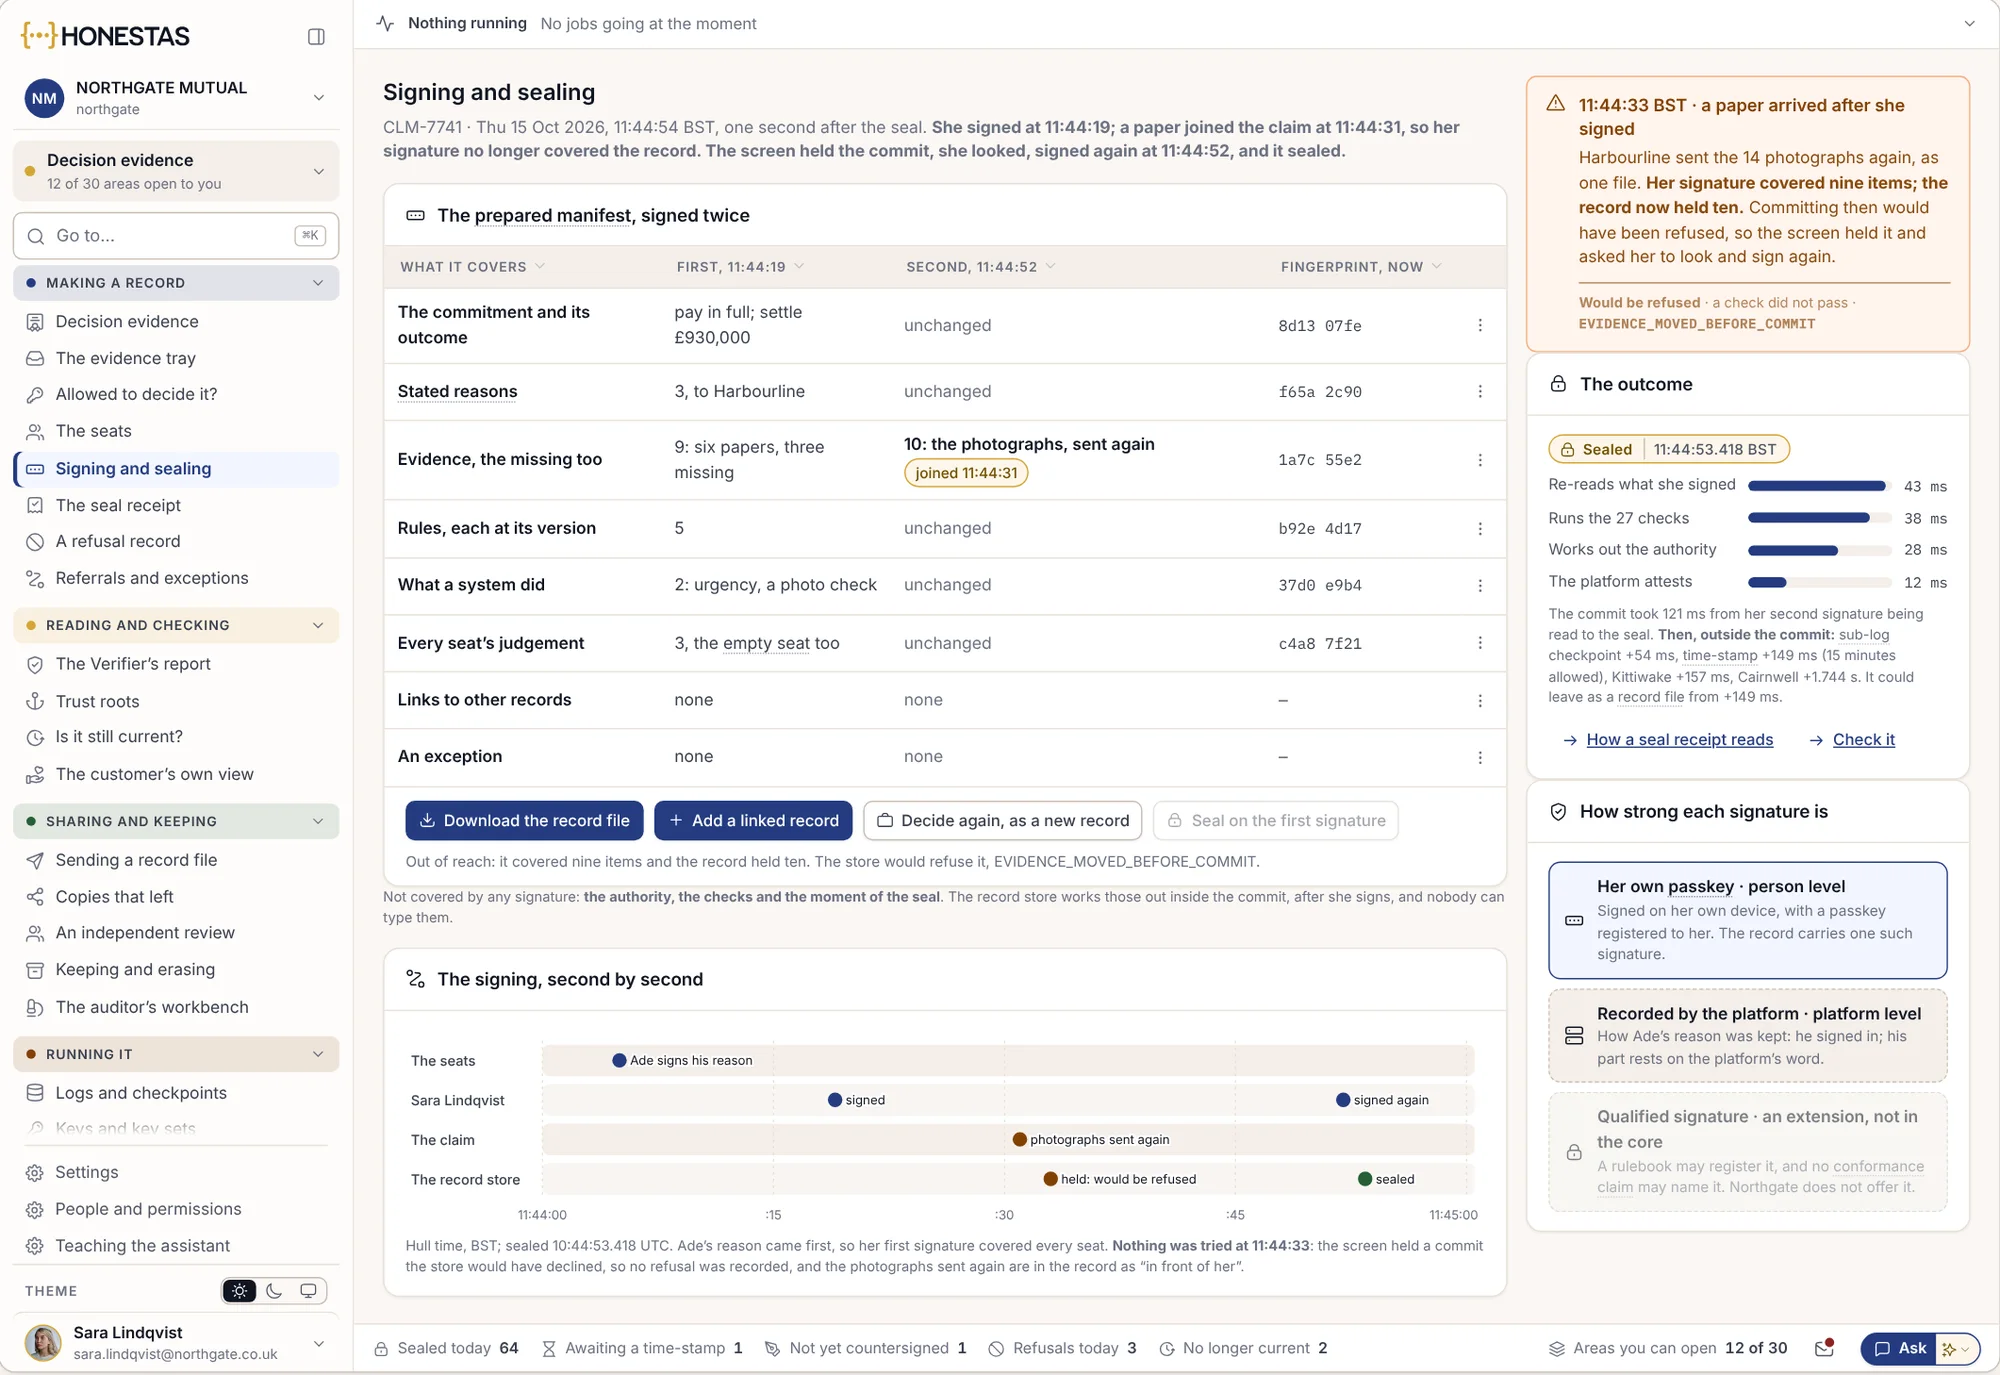
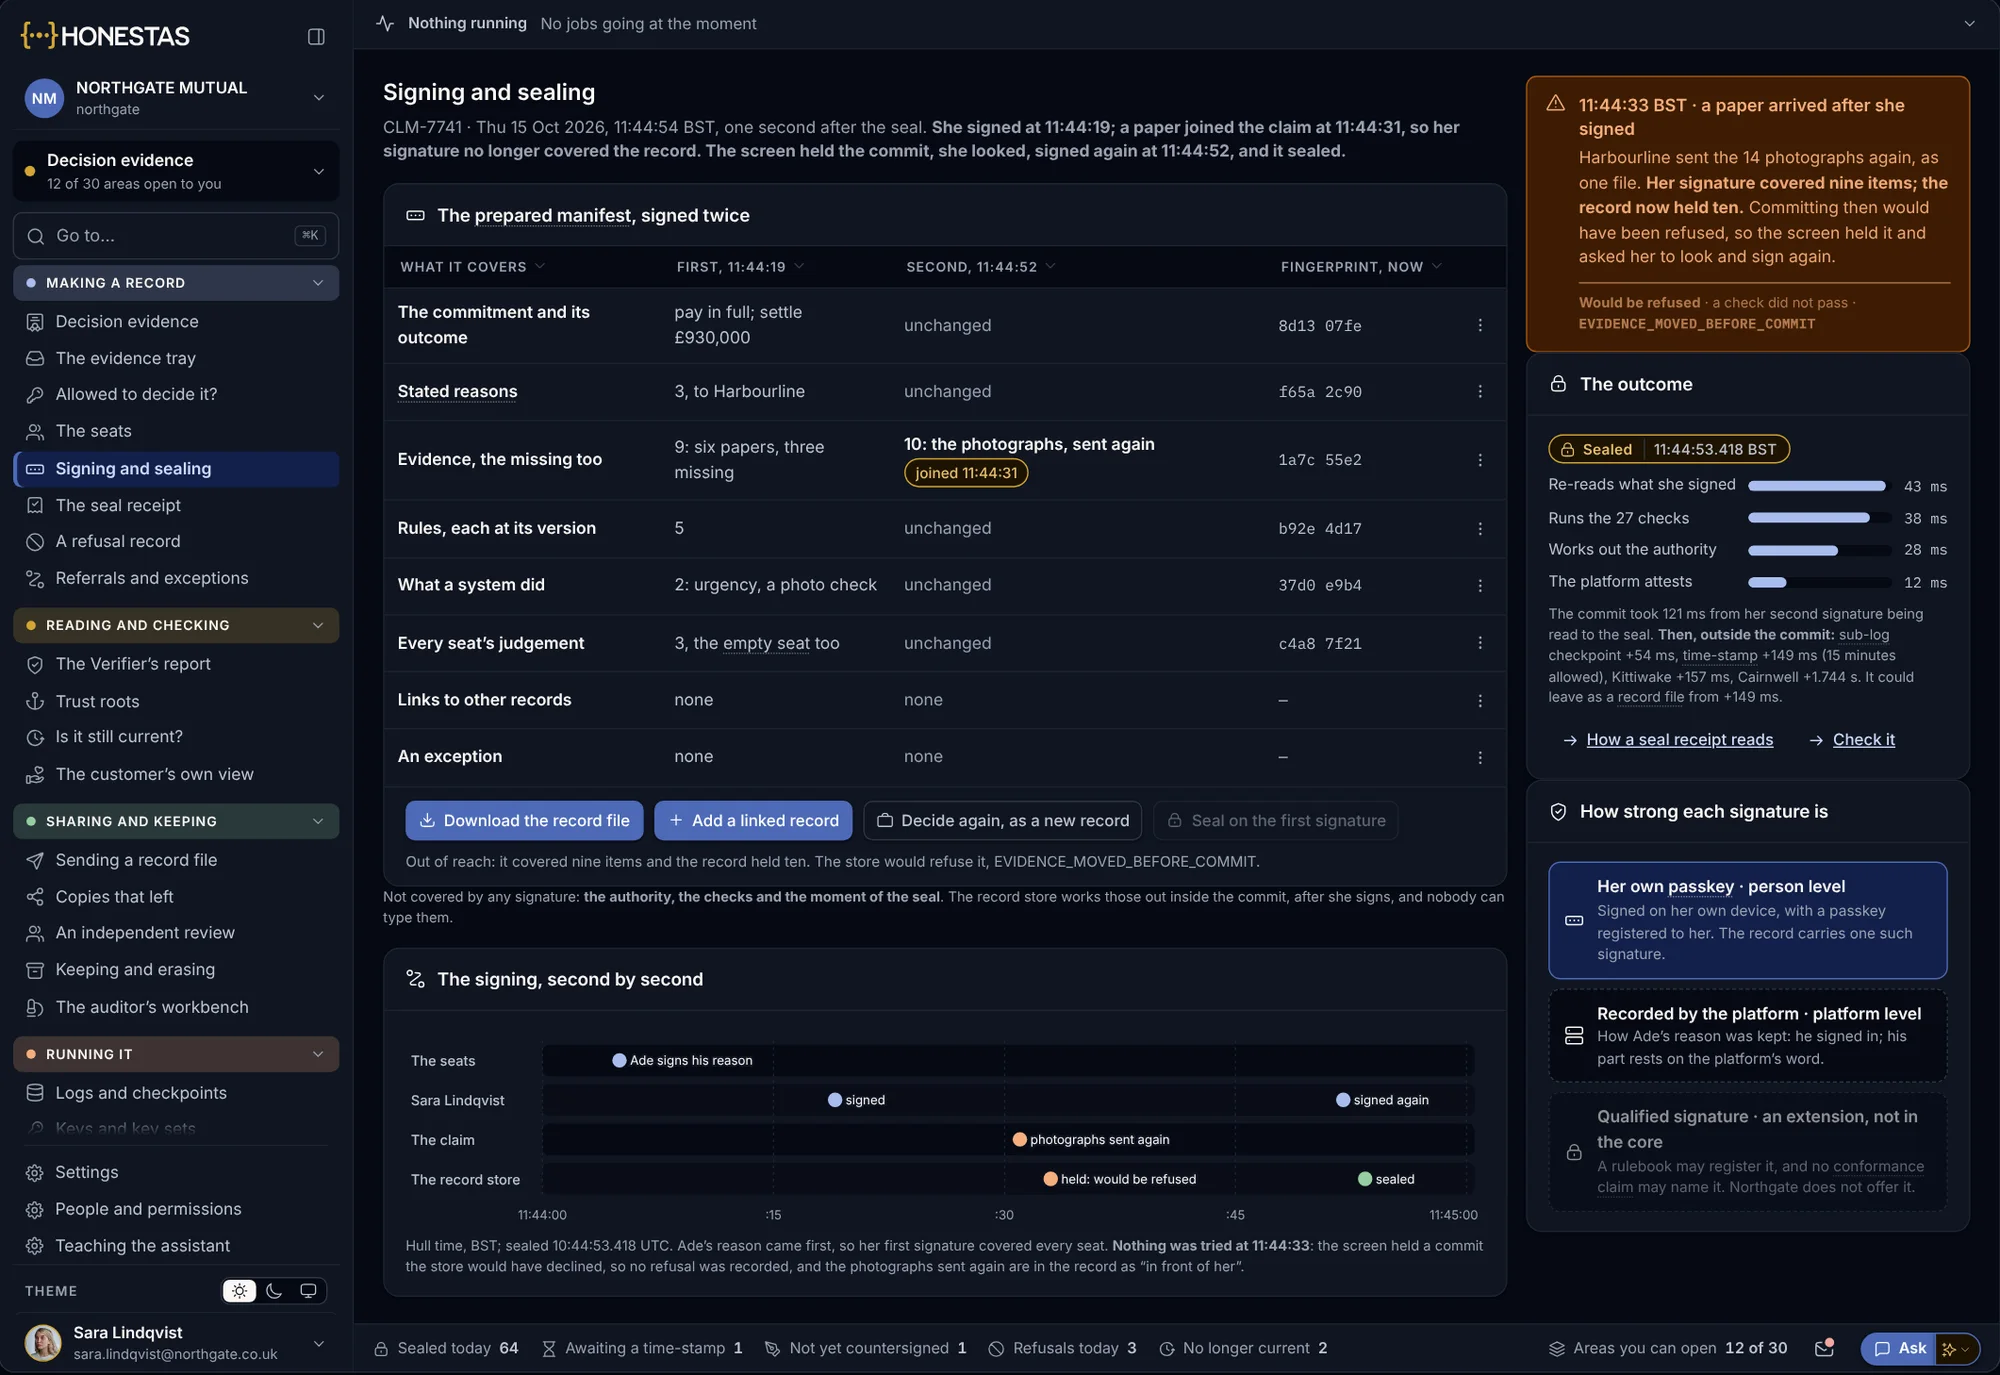
Én signatur for hele saksmappe
Signaturen dekker hvert dokument i saksloggen. Hvis et dokument kommer inn etter at hun har signert, settes forseglingen på vent, og hun blir bedt om å se på saken på nytt.
- Signert med hennes egen passnøkkel
- Forseglet med et eksternt tidsstempel
- Et ettersendt dokument krever ny gjennomgang
Mål ventetiden direkte fra saksloggene.
Hvert trinn i en skadesak etterlater en forseglet, tidsstemplet logg. Dette er måltallene en skadesjef følger med på, hentet rett fra loggene i stedet for fra en spørreundersøkelse.
- Til riktig beslutningstaker
- Timer fra skademelding (FNOL) til en beslutningstaker med tilstrekkelig fullmakt har saken.
- Første utbetaling
- Dager fra skademelding til første akontoutbetaling.
- Overleveringer
- Hvor mange ganger en skadesak bytter bord eller saksbehandler før den blir oppgjort.
- Venter på beslutning
- Dager en skadesak blir liggende uten fremdrift i påvente av at noen skal ta en beslutning.
- Eskaleringer
- Skadesaker som er sendt videre oppover fordi saksbehandleren ikke hadde fullmakt til å signere, og hvor lenge hver av dem ventet.
- Oppgjørskanal
- Andelen personskadesaker som gjøres opp direkte, gjennom Injuries Resolution Board eller ved domstolsbehandling.
- Gjenåpnet
- Skadeoppgjør som er gjenåpnet etter en klage eller en avgjørelse i nemnd eller hos ombud.
Raskere skadeoppgjør i praksis.
Må vi bytte ut fagsystemet vårt for skade?
Nei. HONESTAS leser direkte fra Guidewire ClaimCenter, Duck Creek Claims eller deres eget system slik det står. Avsetninger og utbetalinger sendes tilbake gjennom et kontrollert, loggført trinn, aldri som en direkte oppdatering.
Hvem avgjør en skadesak?
En navngitt person med fullmakt til å avgjøre den. KI-roller argumenterer for og imot, og en annen modell kontrollerer svaret, men ingen får avslag på et krav av en modell alene.
Kan vi utbetale deler av et krav før resten er oppgjort?
Ja. Hver akontoutbetaling har sin egen begrunnelse og sitt eget revisjonsspor. Over beløpsgrensen dere setter, må en person til godkjenne før pengene overføres.
Hva ser kunden?
Et brev eller en melding, godkjent av en person, som forklarer hva som er utbetalt, hva som fortsatt står åpent og hva som skjer videre. En utbetaling uten forklaring kan oppfattes som et endelig oppgjørstilbud, så forklaringen er obligatorisk.
Fungerer det for et skadeoppgjørsselskap (TPA) som håndterer flere forsikringsselskaper?
Ja. Hvert forsikringsselskap beholder sine egne fullmakter, regler og forseglede logger, og saksbehandleren ser hvilket selskaps regler som gjelder for hver skadesak.
Gå dypere
Ta med skadesaken som har ventet lengst.
Ta med én skadetype, for eksempel kaskoskade eller vannskade. Vi viser dere hvem som ville ledet beslutningen, hva som ville blitt utbetalt akonto og hvordan saken forsegles.