

Avdekk svindelnettverket tidlig. Behandle hver kunde rettferdig.
I HONESTAS peker sviksignaler ut retningen, og en person tar beslutningen. Koblingsanalyse tegner opp et mønster mens det ennå er lite. Hver skadesak avgjøres individuelt. Spaningsarbeid eller ekstra datainnhenting godkjennes før det starter, slik at utredningssaken tåler å bli etterprøvd.
Forsikringssvik er omfattende og organisert. Det er også innsigelsene mot hvordan det ble avdekket.
Avdekket svik er bare en del av kostnaden. En utredning kan avdekke pengene og likevel mislykkes dersom ingen kan dokumentere at den var lovlig, forholdsmessig og rettferdig overfor kunden. Redelige kunder betaler også prisen når en modell holder igjen oppgjøret og ingen kan fortelle dem hvorfor.
Kilder: Association of British Insurers, avdekket svik i 2024 · Insurance Europe, A European approach to countering insurance fraud.
Modellen peker. Et menneske bestemmer.
Arbeidet mot forsikringssvik følger de samme rommene, kontrollene og forseglingene som enhver annen skadebeslutning, med én ekstra regel: Ingenting hentes inn før det er godkjent.
Signaler peker
Regler, modeller, koblingsanalyse og likhet i ordlyd utløser indikatorer, hver med sin kilde oppgitt. Det finnes ingen samlet poengsum, og intet krav avslås av en modell alene.
En person løfter saken
Skadebehandleren ser hva som taler til kundens fordel og hva som taler imot, og avgjør om saken skal oversendes til utredning. Skadebehandlingen bremses ikke mens hun vurderer dette. Å holde tilbake en utbetaling er en separat beslutning, med en begrunnelse som kan deles med kunden.


Godkjenn først, hent inn etterpå
Spaning, søk i åpne kilder eller forespørsler om ekstra data krever at nødvendighet og forholdsmessighet dokumenteres, samt en signatur fra en person med fullmakt, før noe som helst hentes inn. Avslag på innhenting blir liggende på saken. Data slettes ved utløpet av lagringstiden.


En saksmappe som tåler prøving
Hver skadesak i en klynge avgjøres individuelt. Utredningsmappen forsegles med hva som ble hentet inn, etter hvilken fullmakt og hva som ble funnet, slik at den kan legges frem for retten eller finansklagenemnda akkurat slik den var.


Mønsteret, årsakene og utbetalingen som venter.
Dette er skjermbilder fra HONESTAS, vist med eksempeldata fra Northgate Mutual, et fiktivt selskap.
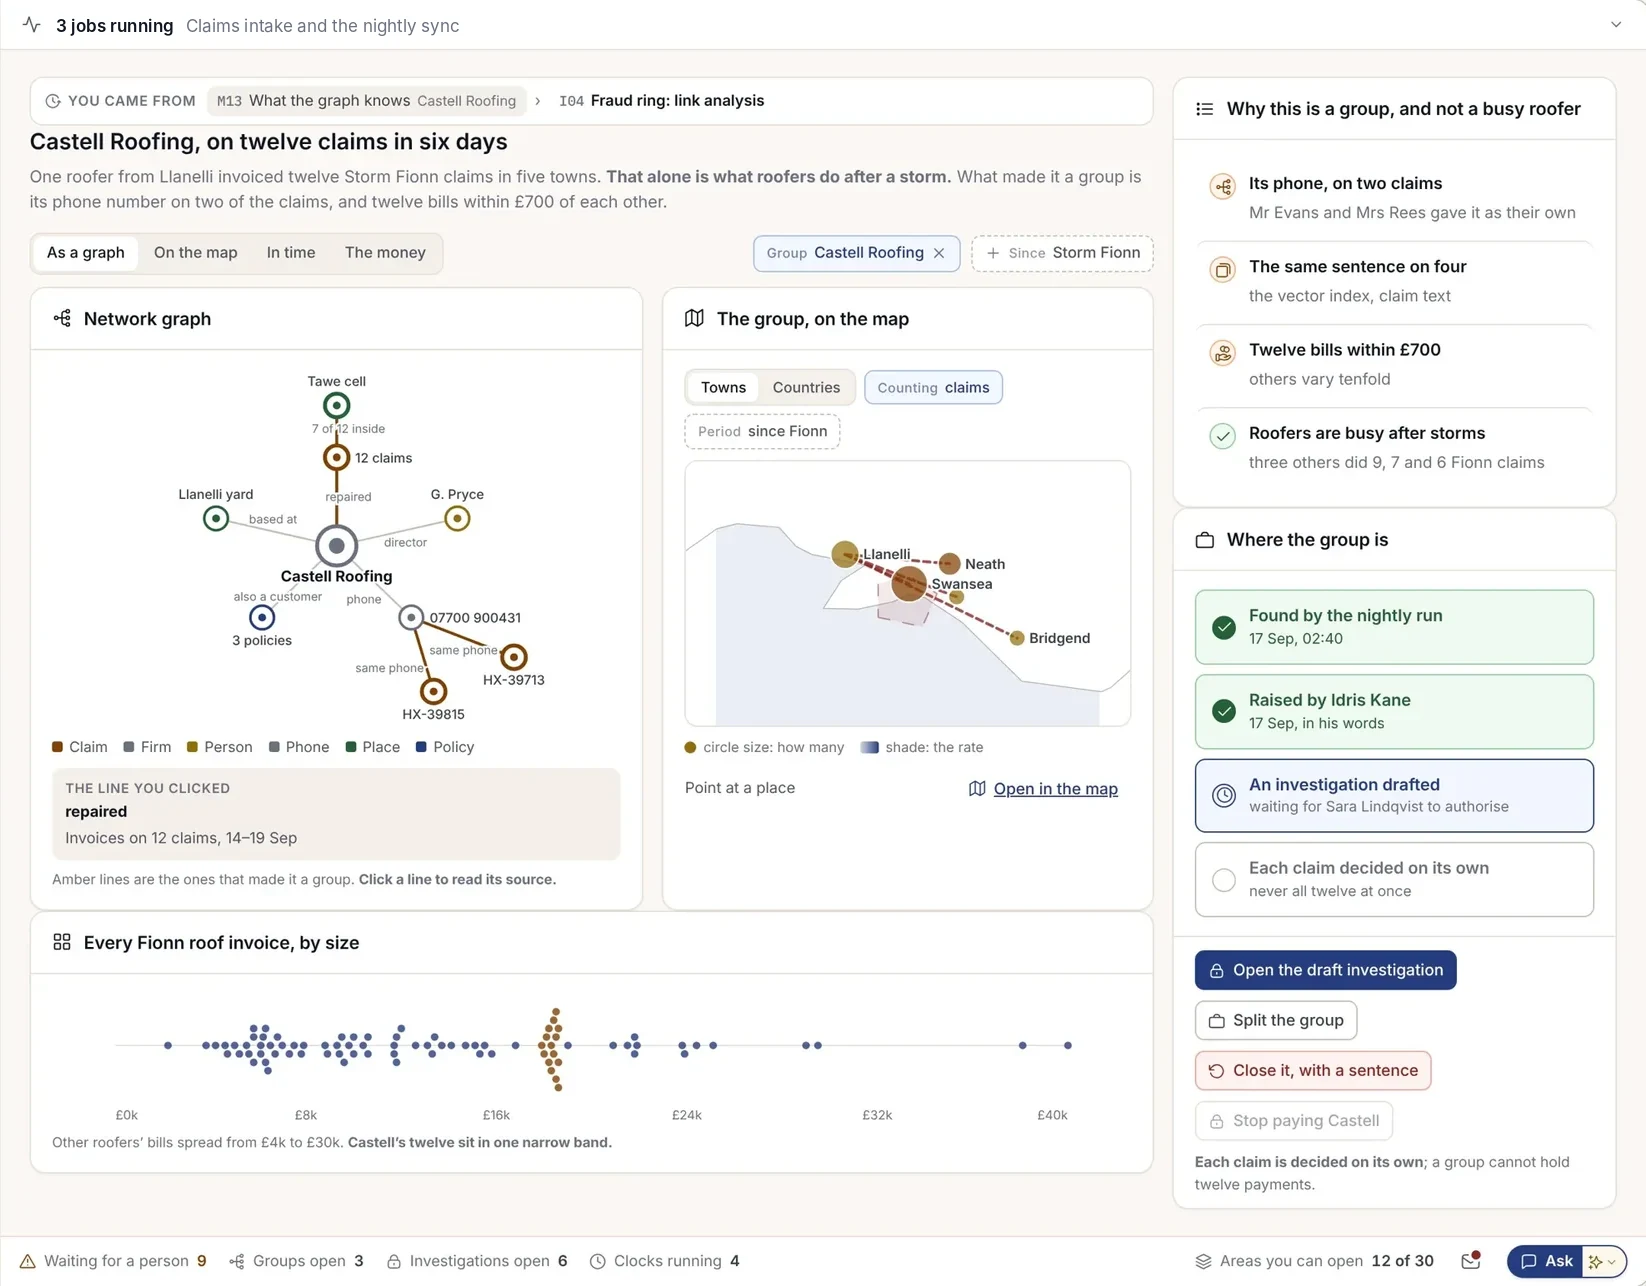
Hvorfor dette utgjør en gruppe
Én taktekker på tolv stormskader på seks dager. Taktekkere har det travelt etter uvær, så skjermbildet viser hva som gjorde det til en gruppe, og hva som ikke gjorde det.
- Koblingene som gjorde det til en gruppe, med kilder
- Gruppen på kartet og over tid
- Hver skadesak avgjøres fortsatt individuelt
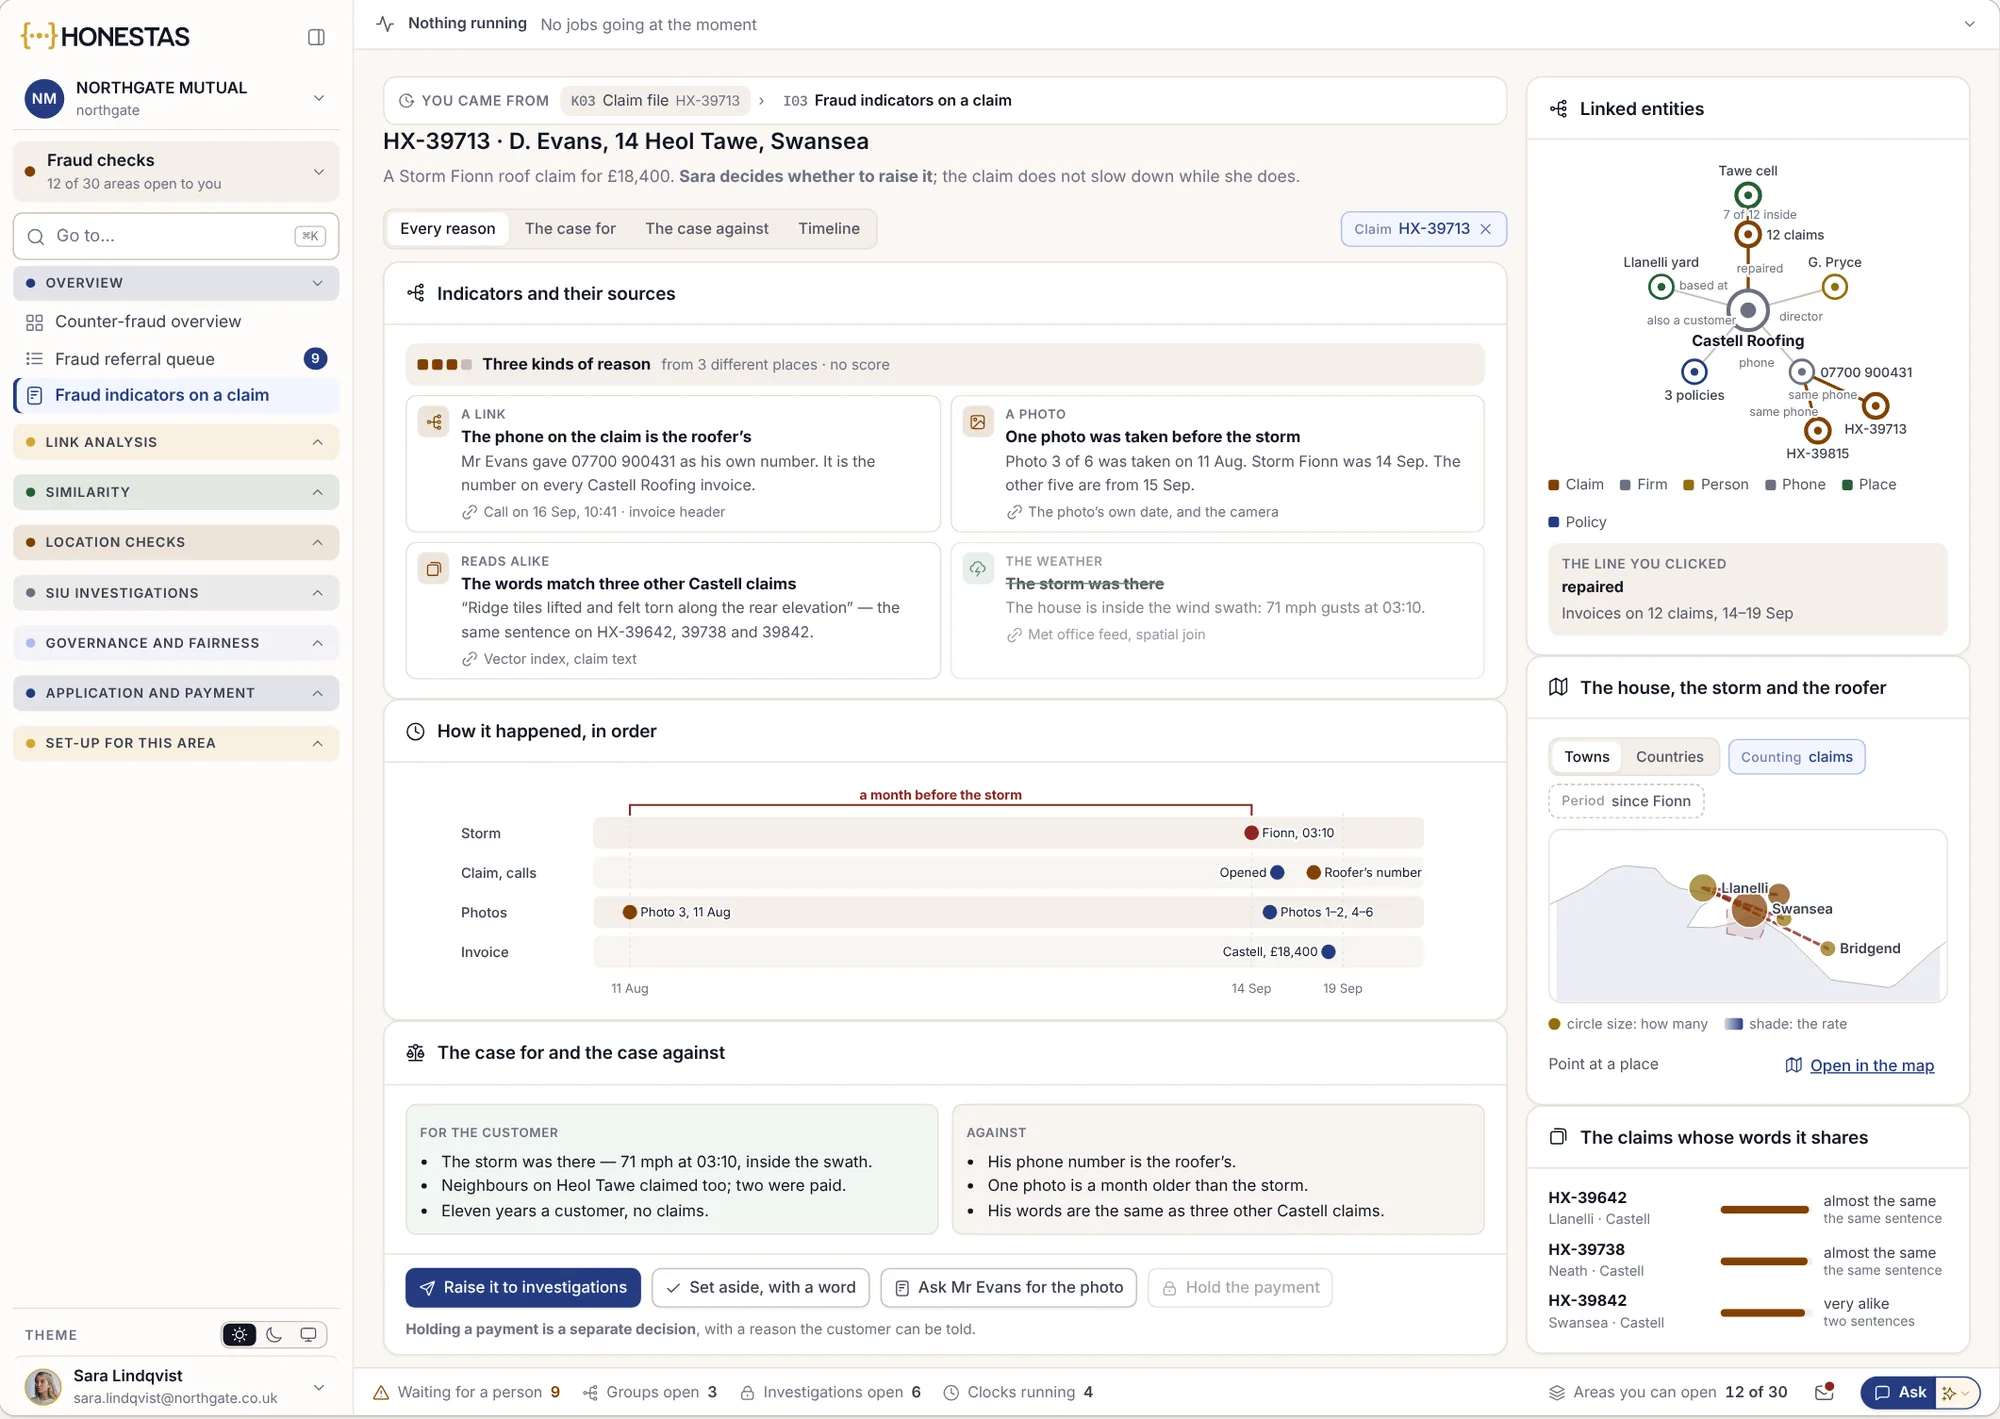
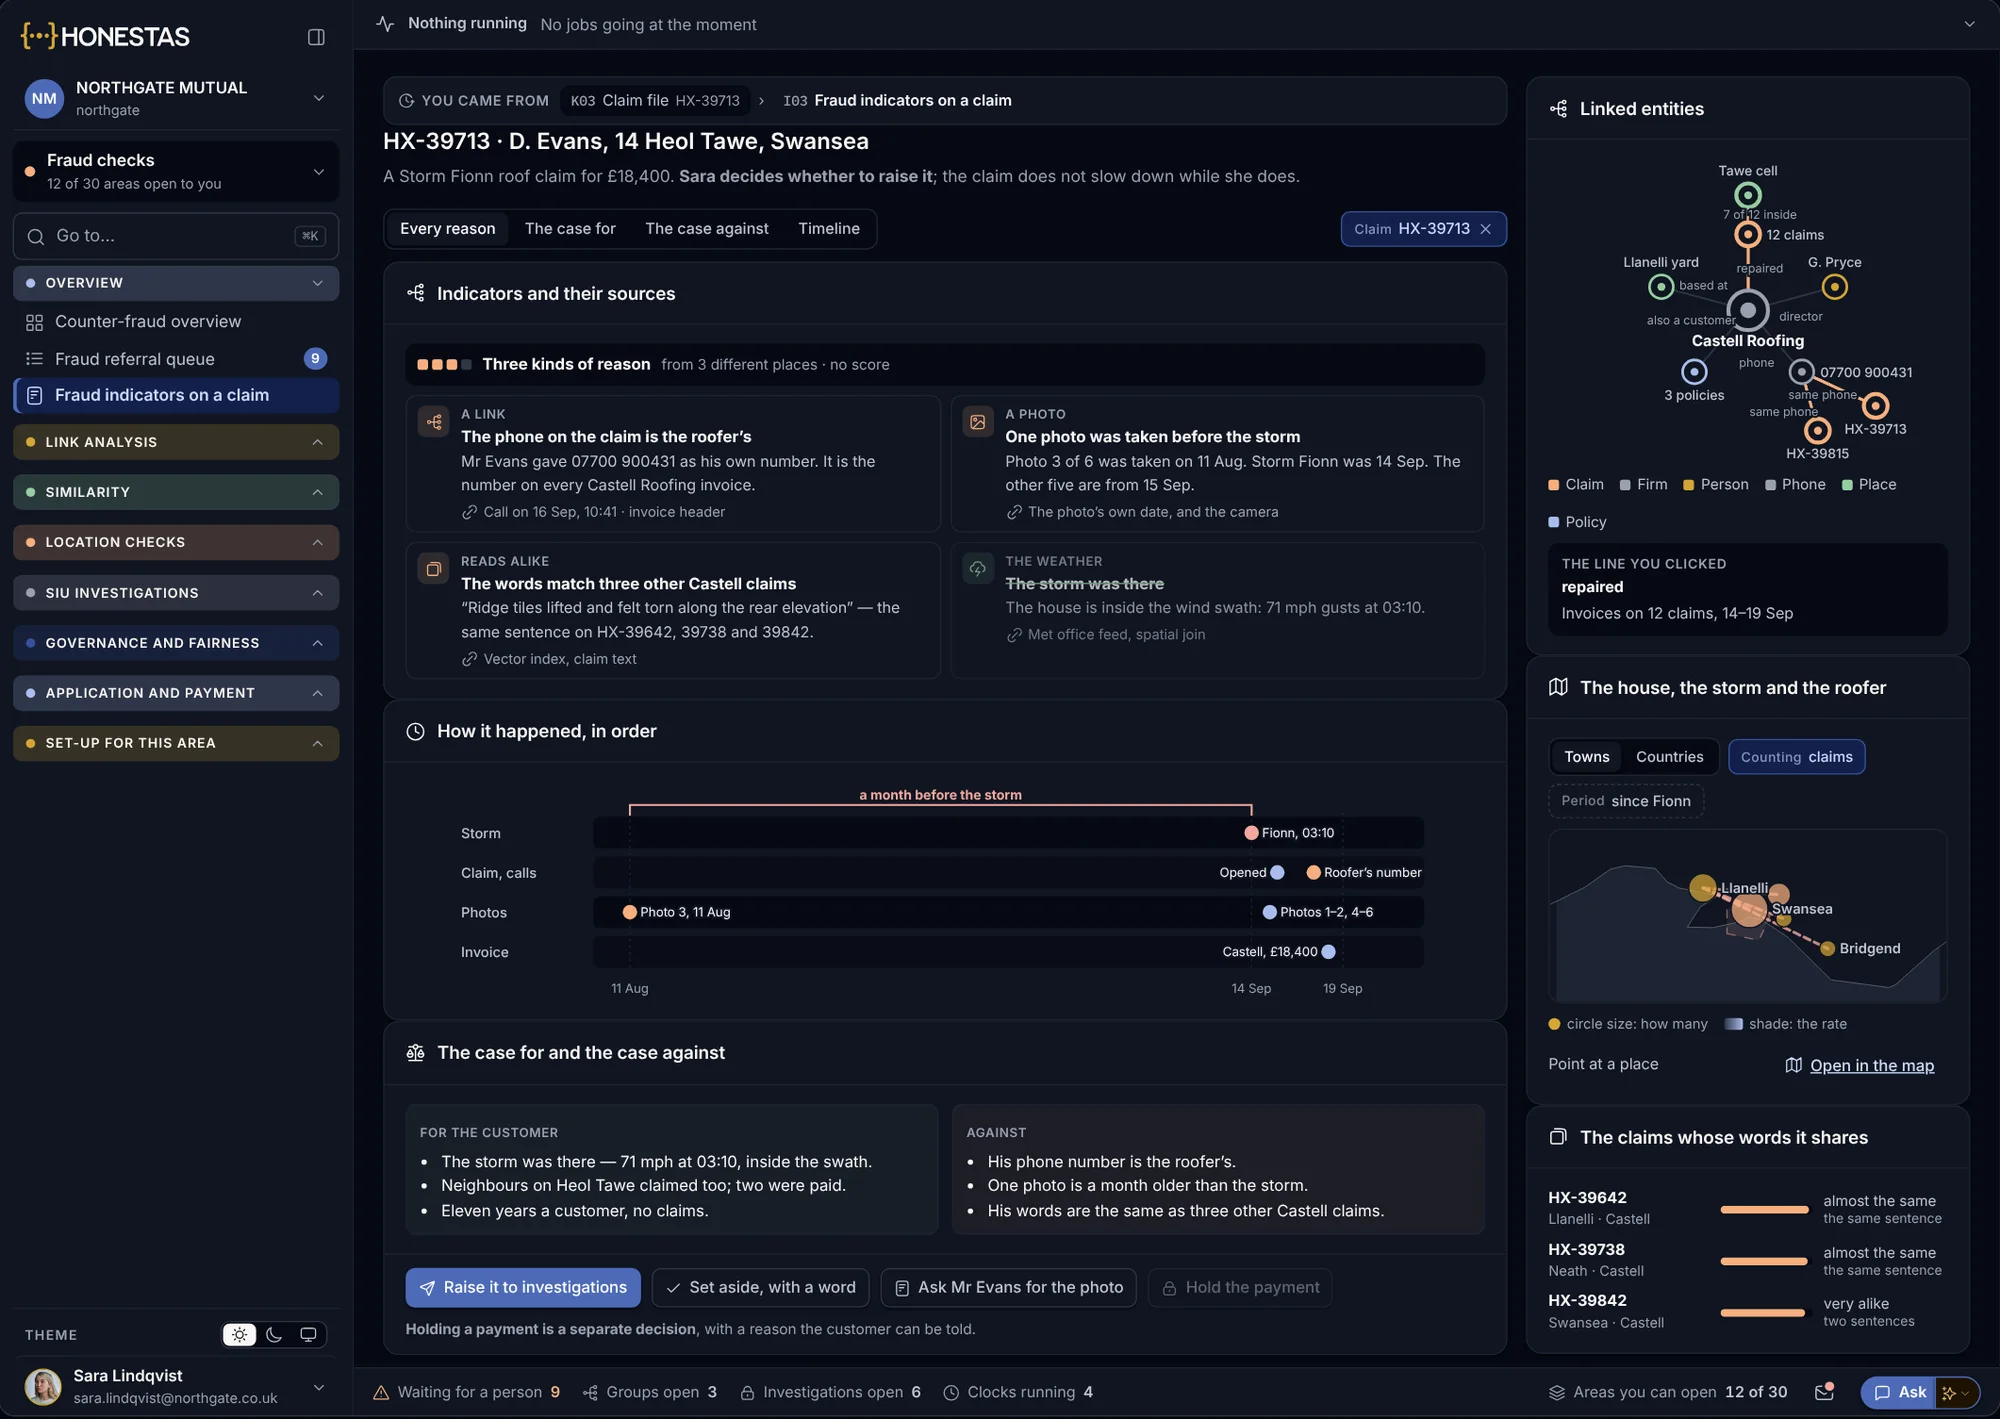
Det som taler til kundens fordel, også
Hver indikator viser hvor den kommer fra, side om side med det som taler for at kravet er reelt. Skadebehandleren avgjør om saken skal eskaleres.
- Tre typer årsaker, ingen poengsum
- Hendelsesforløpet, i rekkefølge
- Å holde tilbake en utbetaling er en separat beslutning
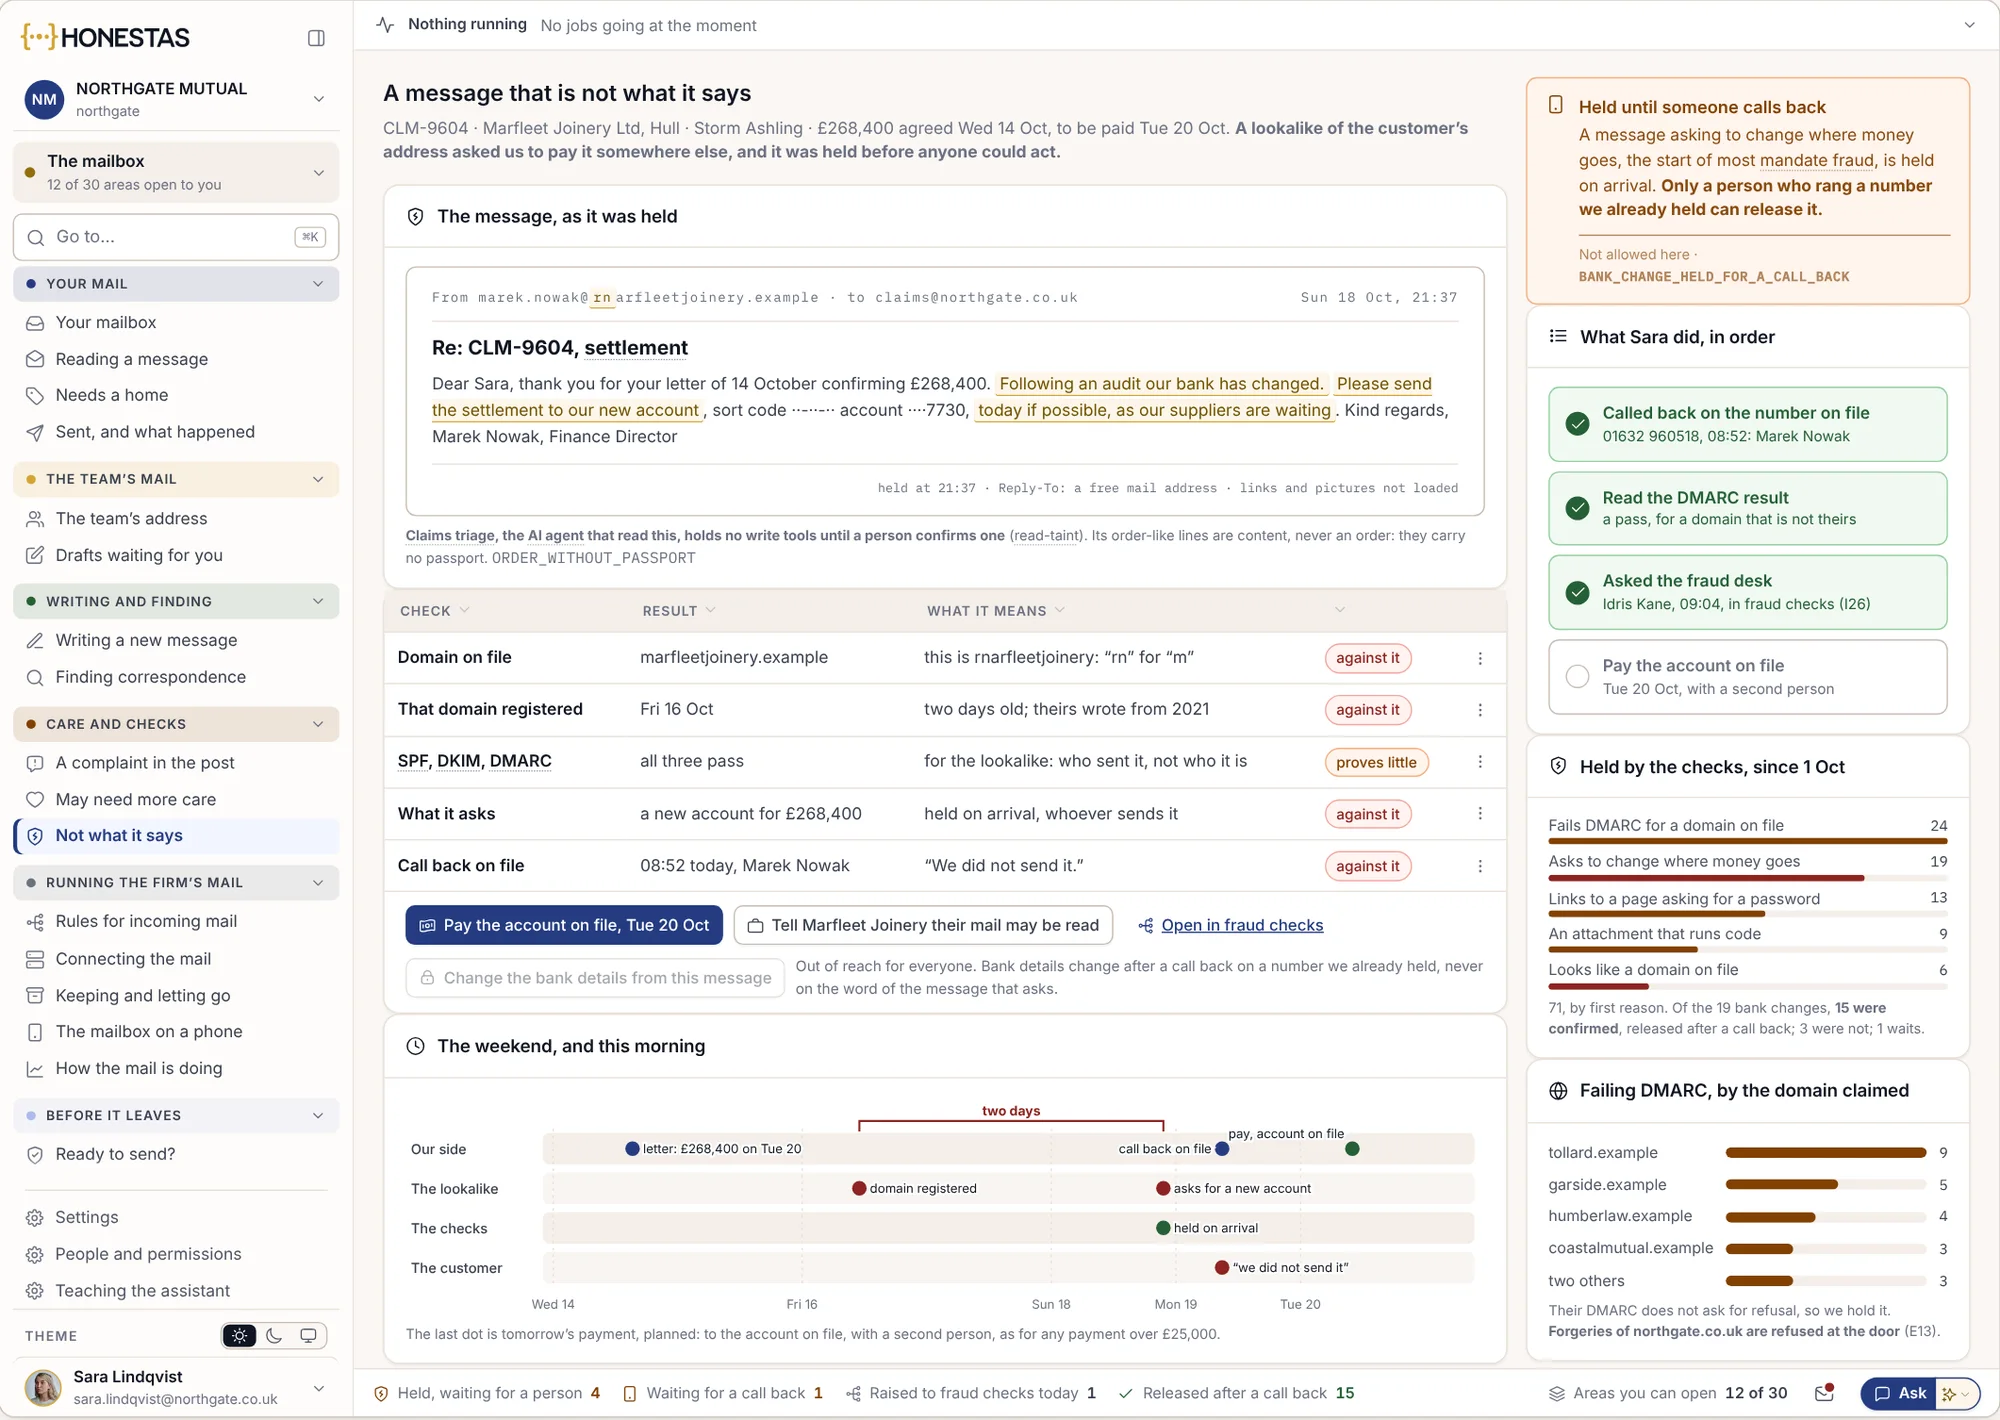
En forespørsel om utbetaling til ny konto
En melding fra en forvekslingslik e-postadresse ber om at et skadeoppgjør sendes til en ny konto. Den holdes tilbake ved mottak, og bare en person som har ringt et telefonnummer som allerede er registrert på saken, kan frigjøre den.
- Hver kontroll og hva den betyr
- Holdt tilbake til noen ringer tilbake
- Utbetalt til kontoen som er registrert på saken
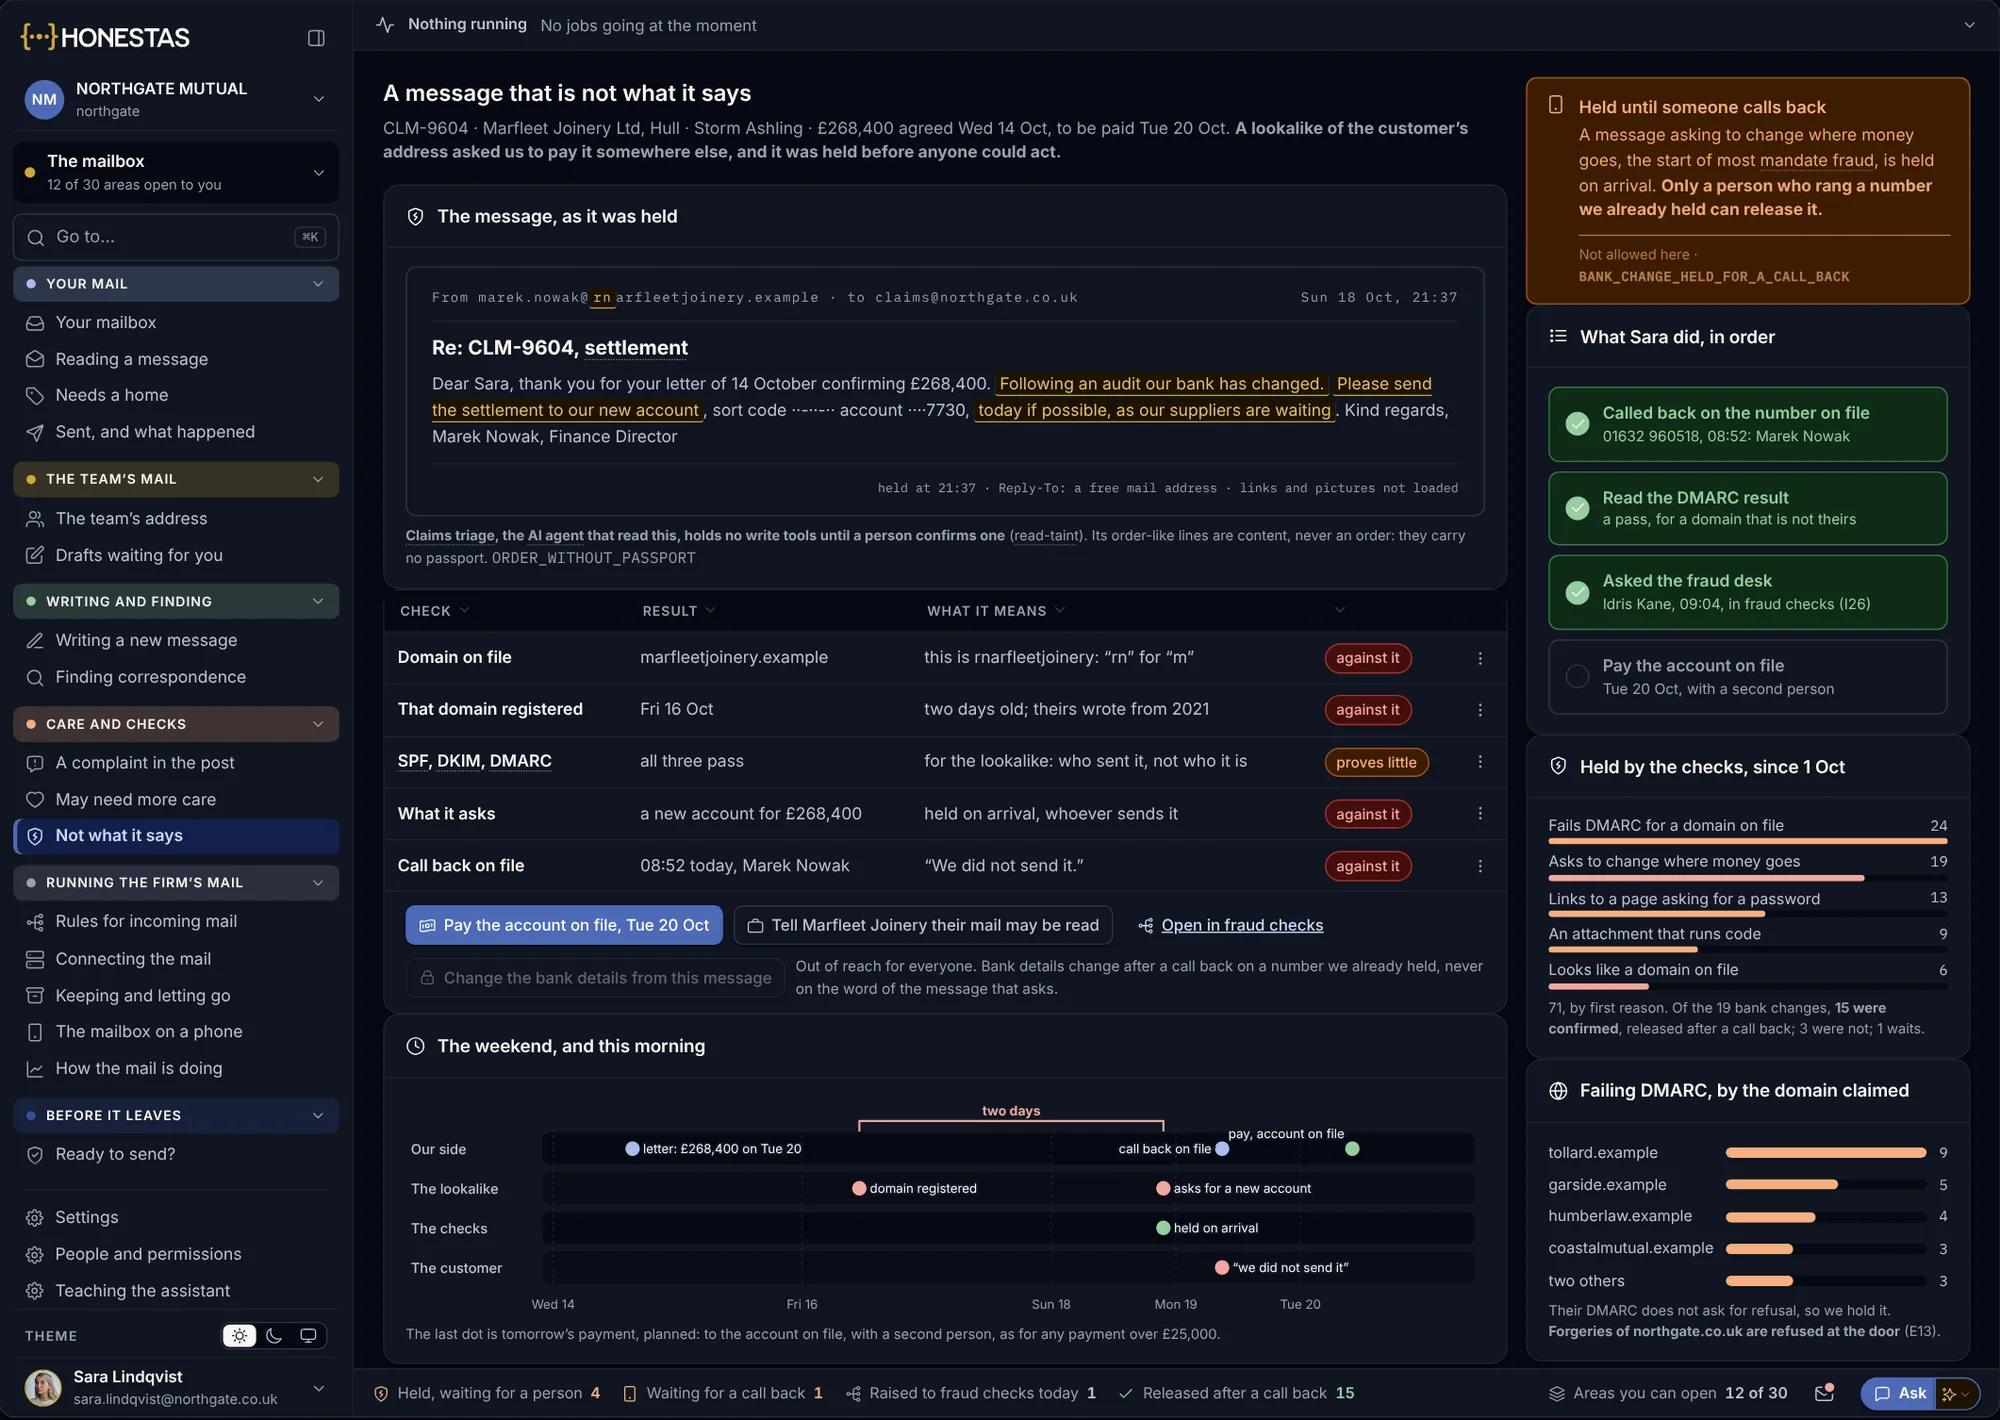
Holdt tilbake til en person frigjør den
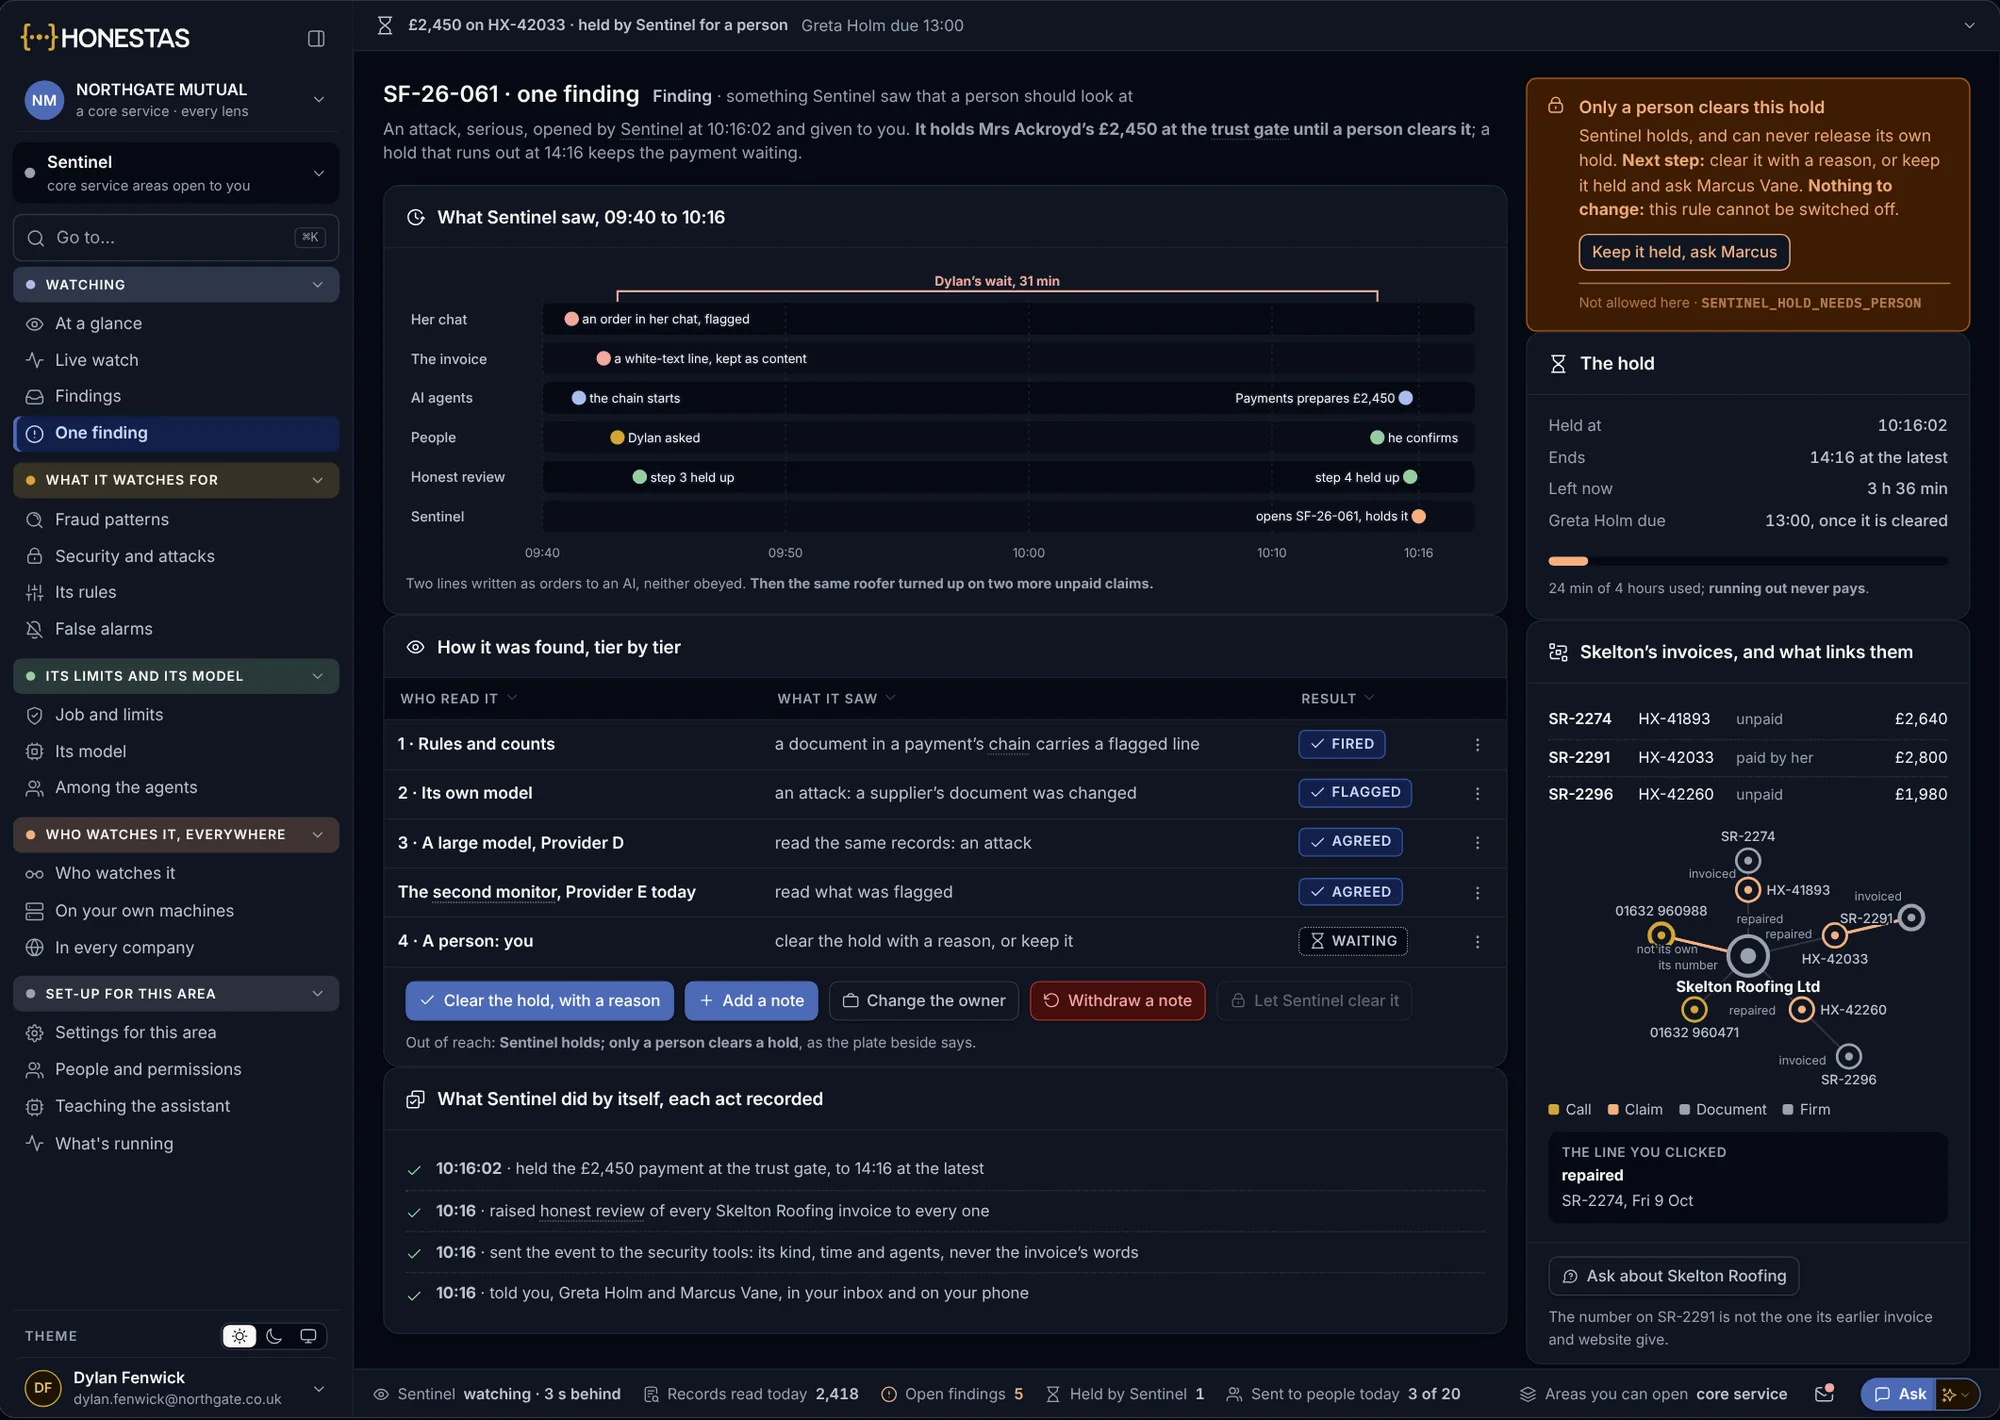
Når en faktura i en utbetalingskjede ser feil ut, venter utbetalingen ved porten. Hvert ledd som har vurdert den vises, og bare en person kan oppheve reservasjonen, med en begrunnelse.
- Hva som ble observert, minutt for minutt
- En annen, uavhengig modell var enig
- En reservasjon som løper ut, utbetales aldri
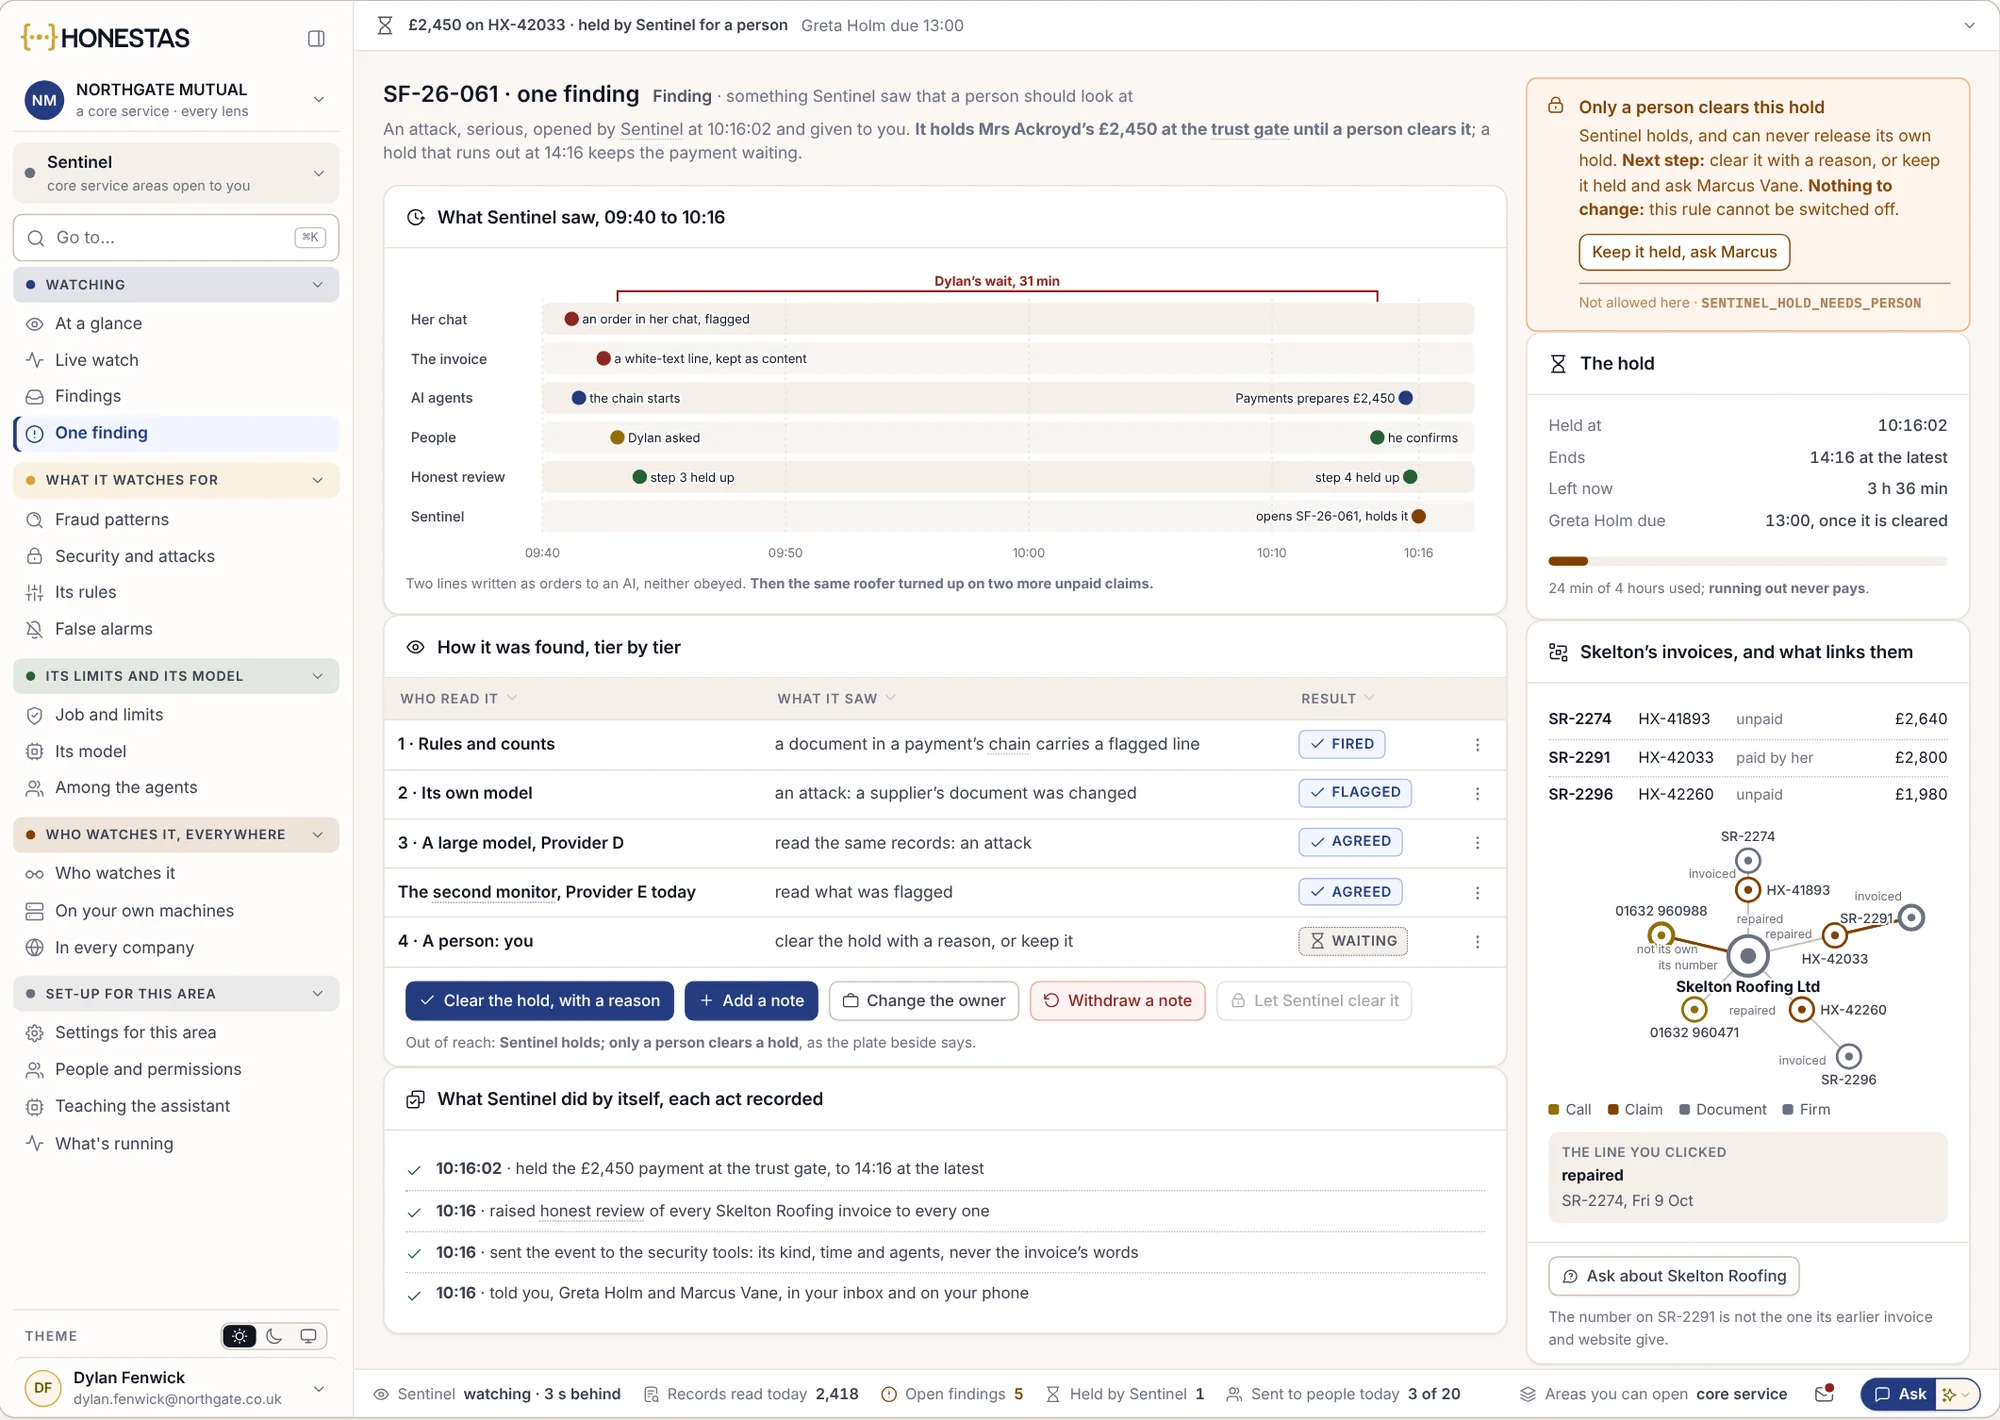
Avdekket på en ryddig måte, og dokumentert ryddig.
Hver oversendelse til utredning, godkjenning og hvert avslag er knyttet til reglene som må oppfylles, slik at saken kan følges fra regelen til beviset.
- GDPR artikkel 22Forordning (EU) 2016/679Ingen avgjørelse med rettsvirkning eller tilsvarende betydelig virkning basert utelukkende på automatisert behandling.
- Vukota-Bojić mot SveitsEMD, nr. 61838/10, 18. oktober 2016Hemmelig spaning på en forsikringstaker uten klart rettslig grunnlag krenket hennes rett til privatliv.
- Consumer Protection CodeCentral Bank of Ireland, i kraft 24. mars 2026Rettferdig behandling av forbrukere, også når et krav utredes eller avslås.
- Consumer DutyFCA PS22/9, fra 31. juli 2023Gode resultater for privatkunder, inkludert oppfølgingen de får under en skadesak.
Ikke juridisk rådgivning. Juridiske vurderinger blir mellom deg og dine rådgivere.
Mål hva som ble avdekket, og hvem som måtte vente.
Dette er måltallene en utredningsleder følger, hentet direkte fra de forseglede oversendelsene, godkjenningene og beslutningene.
- Treffprosent ved oversendelse
- Andelen oversendte saker som bekreftes ved utredning.
- Tid til oversendelse
- Dager fra første signal på en gruppe til en person oversender saken til utredning.
- Redelige kunder holdt tilbake
- Skadesaker som ble holdt tilbake for svikkontroll og deretter utbetalt i sin helhet, samt hvor lenge hver enkelt måtte vente.
- Godkjent på forhånd
- Andelen datainnhentinger der nødvendighet og forholdsmessighet var signert før oppstart.
- Lagringstid
- Utredningsdata slettet ved utløpet av lagringstiden.
- Medhold i klager
- Avslag begrunnet med svik som er omgjort etter klage, i nemnd eller i retten.
- Spart og gjenvunnet
- Erstatningsutbetalinger spart eller krevd tilbake per utrederdagsverk.
Arbeid mot forsikringssvik, i praksis.
Avgjør en modell at et krav er svikaktig?
Nei. Signaler peker, og en person avgjør om saken skal oversendes til utredning, holdes tilbake eller avslås. Et avslag på grunn av svik behandles i kollegium, kontrolleres av en annen modell og signeres av en person med fullmakt.
Kan vi fortsatt bruke våre egne svikverktøy?
Ja. HONESTAS leser indikatorene fra deres eksisterende verktøy og viser dem side om side med sine egne, hver med sin kilde oppgitt.
Hva skjer med de andre skadesakene i en gruppe?
Hver skadesak avgjøres separat. En gruppe kan ikke alene holde tilbake noen av utbetalingene, slik at en reell skadesak i gruppen ikke blir forsinket fordi den ligger nær andre.
Hva får kunden høre?
Når en utbetaling holdes tilbake, får kunden beskjed om at den er stanset og hva som trengs, med en ordlyd som en saksbehandler har godkjent. Selve undersøkelsen forblir intern.
Gå dypere
Ta med sakene dere allerede henviser til utredning.
Vi viser dere hvordan en gruppe avdekkes, hvordan hver skadesak i den avgjøres, og hva utredningsmappen (SIU) tar vare på.