

Hver bransje har sine egne regler. Hver beslutning får det samme beviset.
Bilskader, en Lloyd's slip, en livsforsikringssøknad, en traktatfornyelse, en kundeportefølje hos en TPA, en binder hos en MGA. Hver bransje har sine egne vilkår, fullmakter og tilsynsmyndigheter. HONESTAS behersker dem alle, og etterlater den samme forseglede posten bak hver beslutning KI berører.
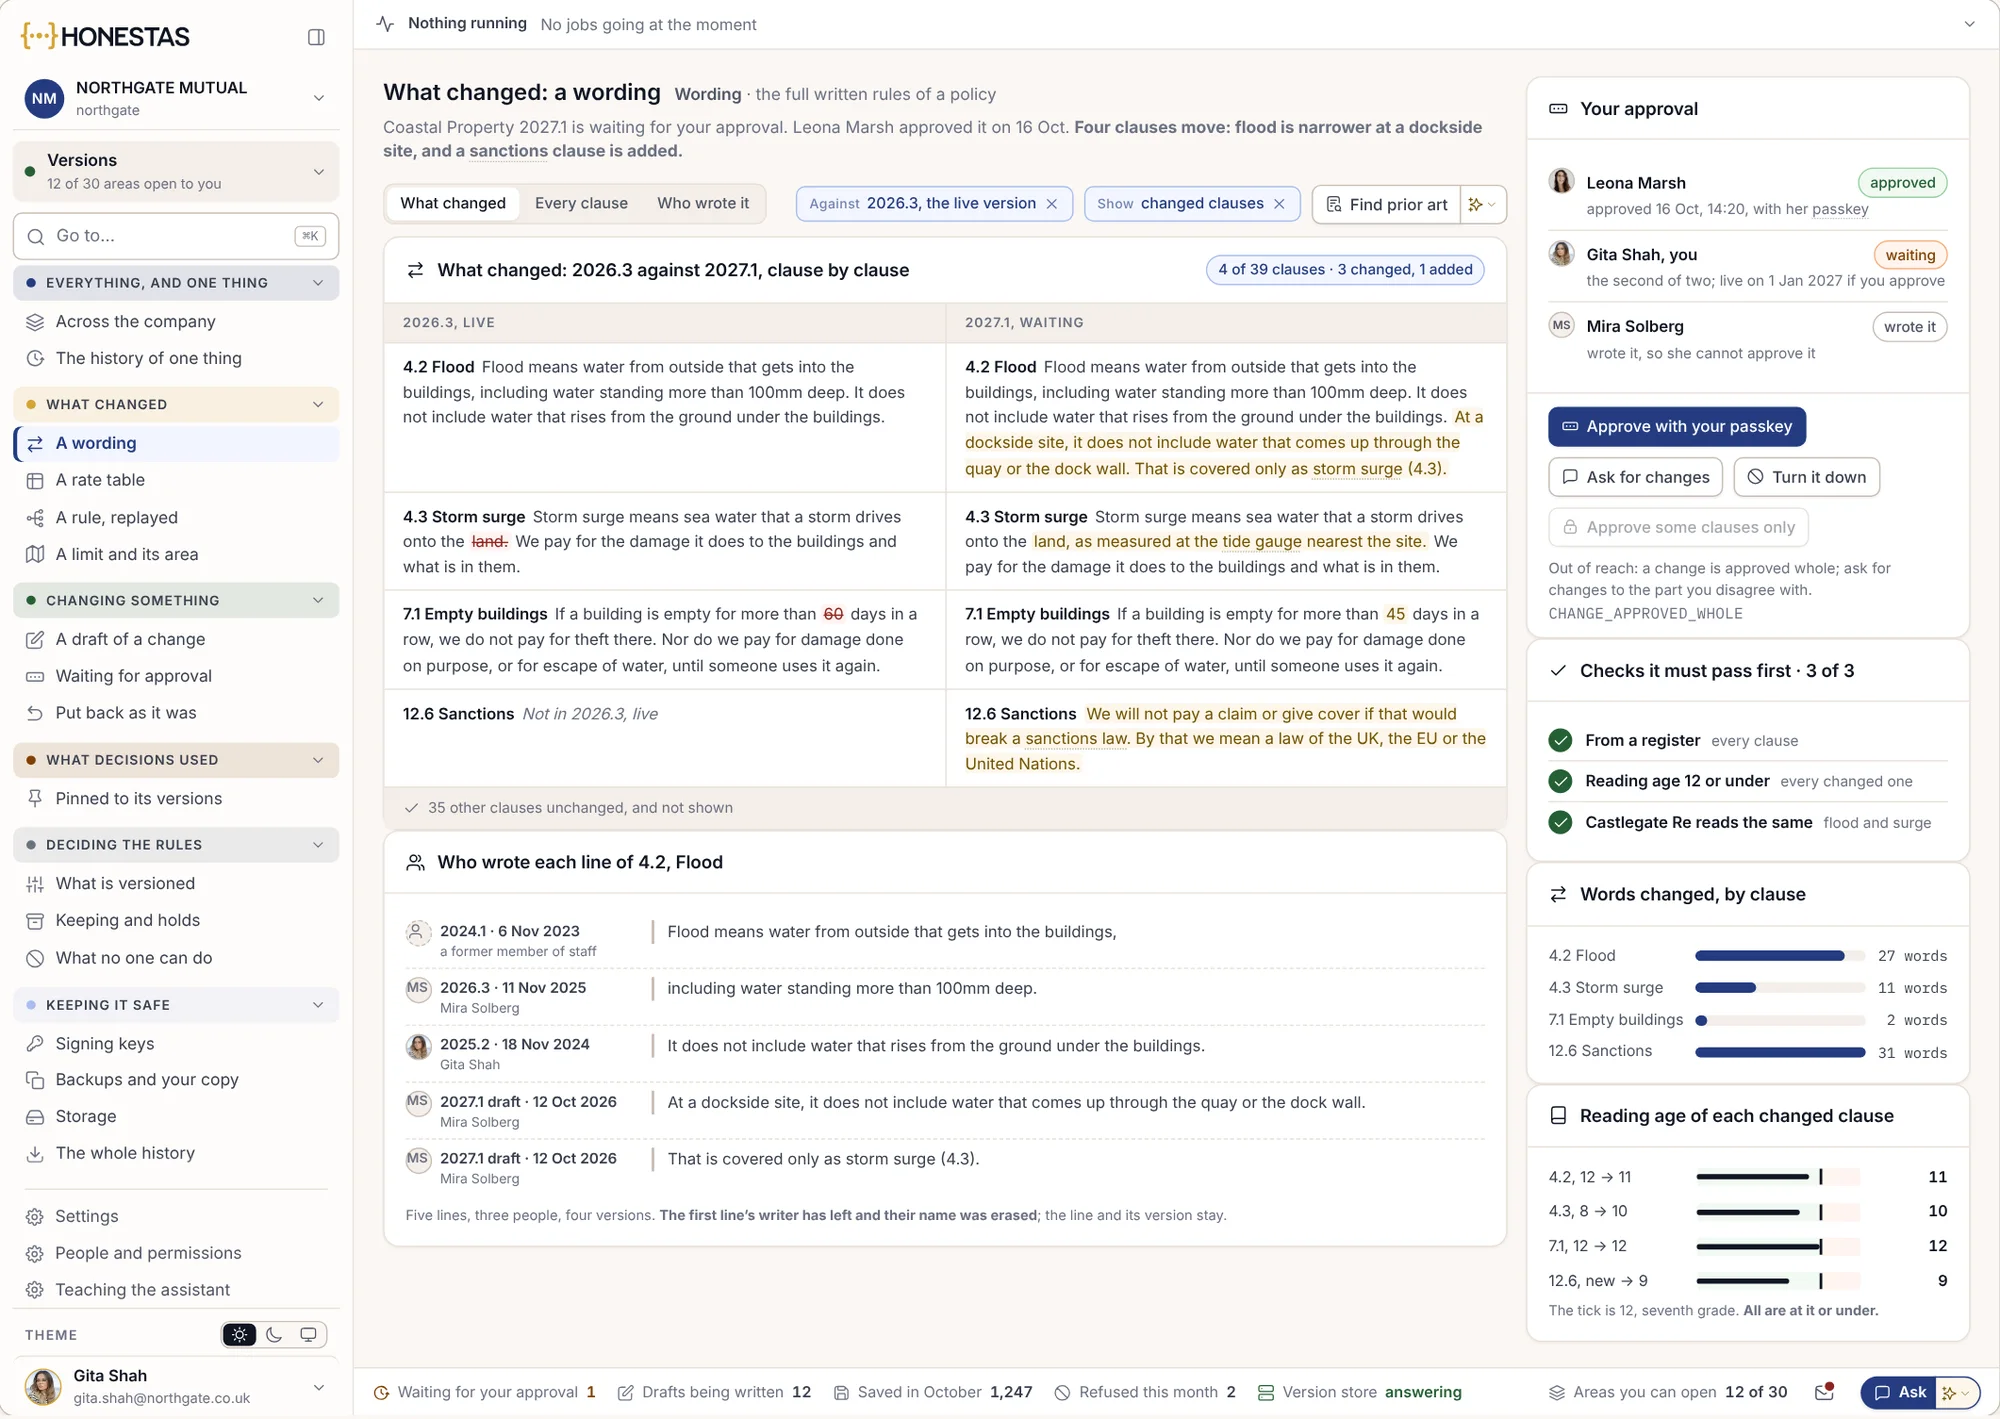
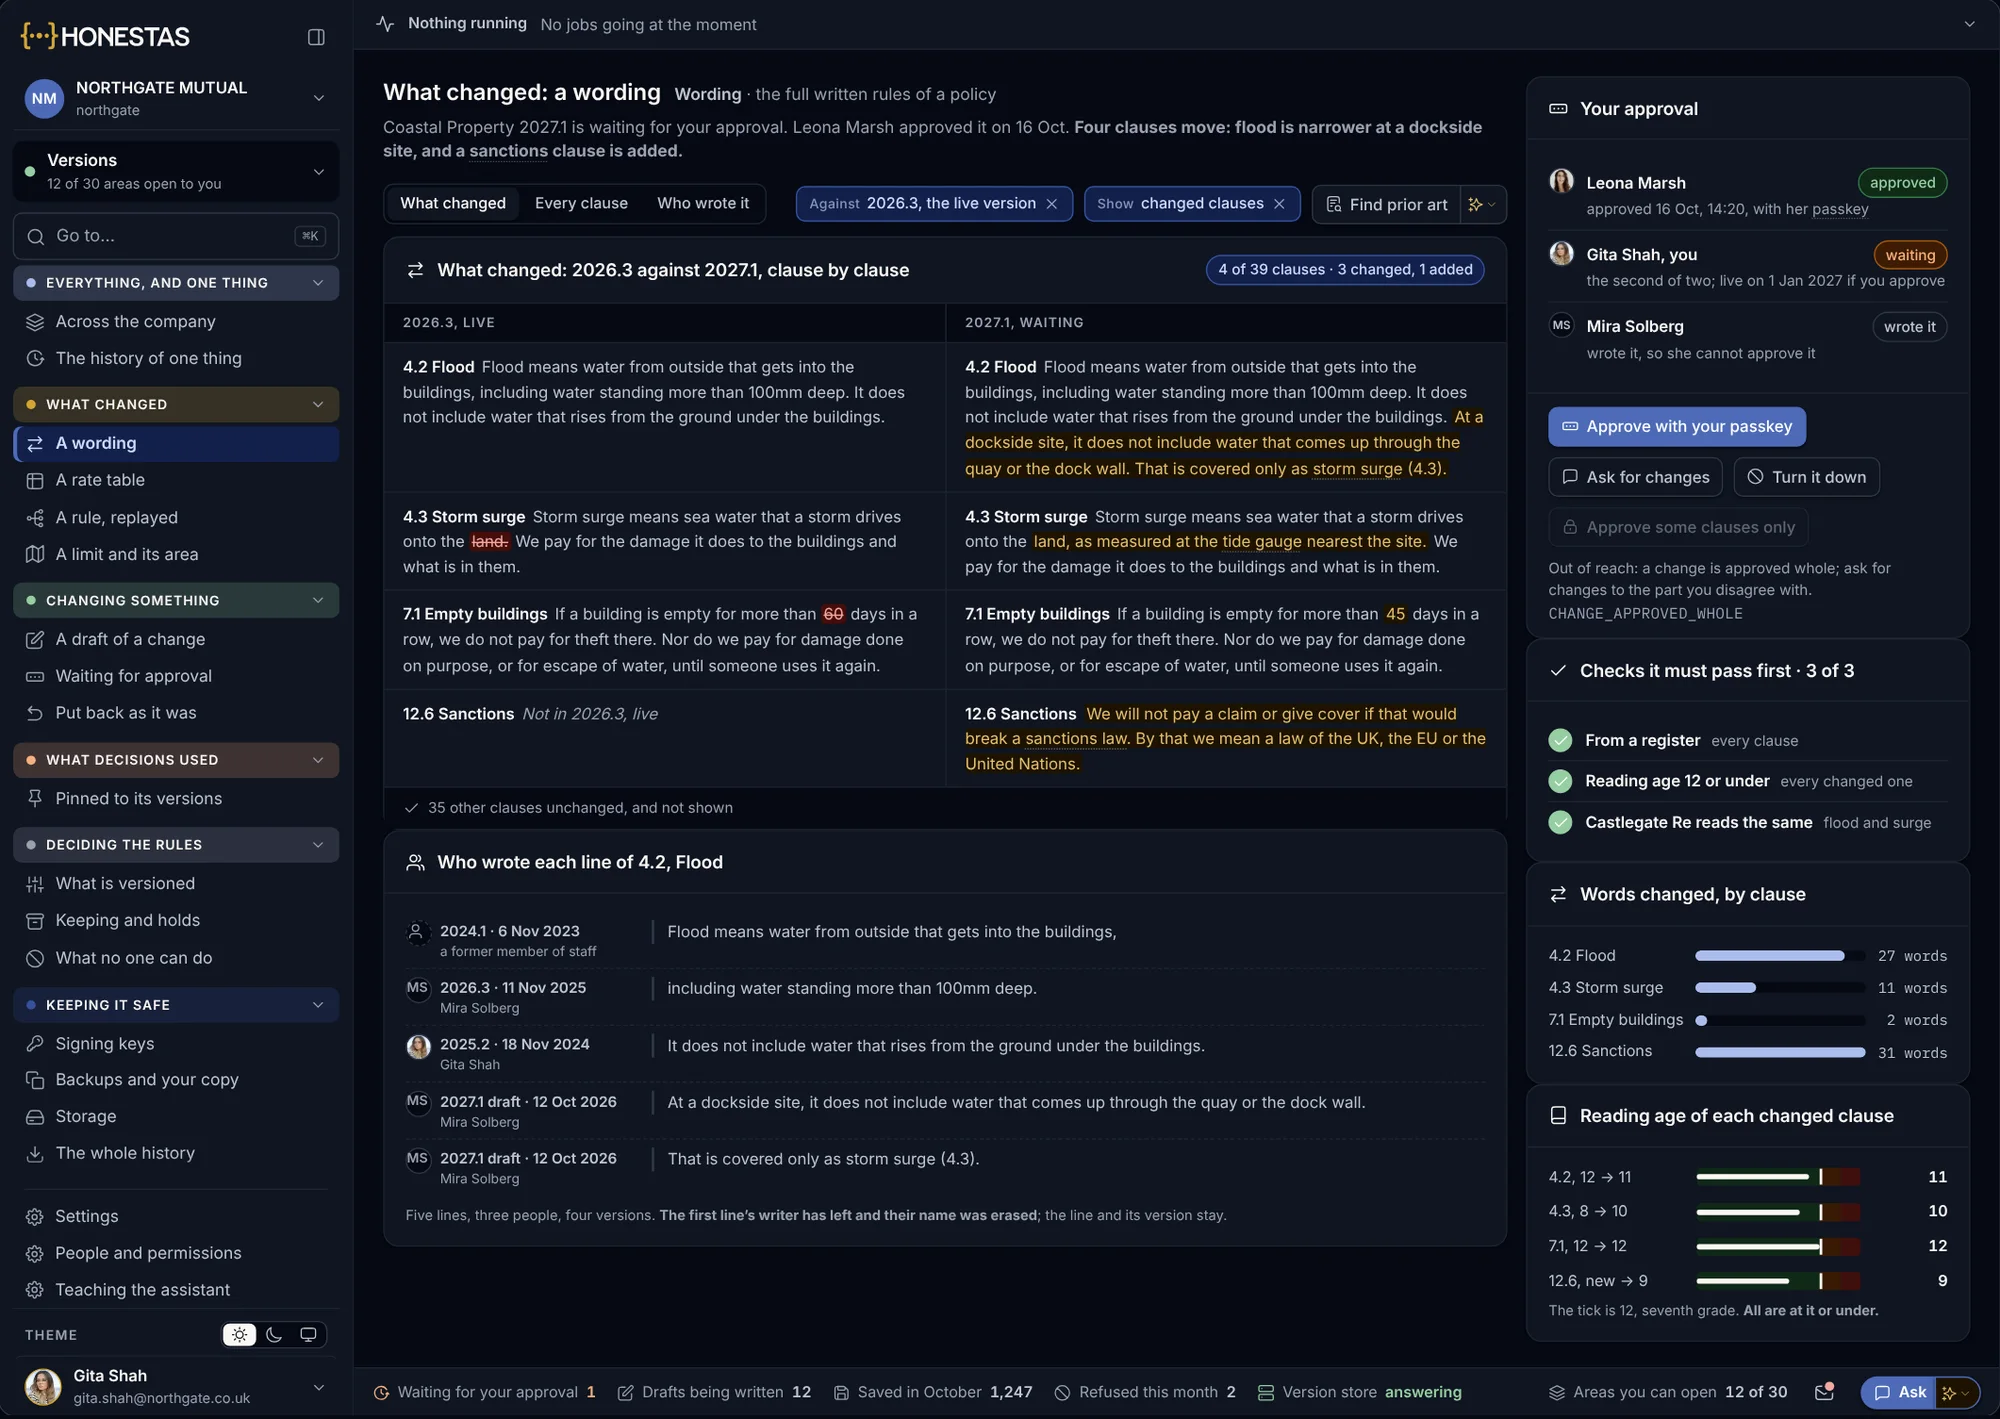
Seks bransjer. Hver med sitt eget fagspråk.
Hver side viser beslutningene i den aktuelle bransjen, én reell sak fulgt trinn for trinn, og regelverket bransjen er underlagt.
 Bil, bolig og næring
Skadeforsikring
Fra skademelding (FNOL) til et forseglet oppgjør. Reserver, a konto-utbetalinger, avslag og fornyelser bærer alle med seg sine begrunnelser.
Les mer
 Lloyd's og selskapsmarkedet
Spesialforsikring og London-markedet
Lead og following markets på én slip, med informasjonssperrer mellom dem. Bindere, bordereaux og årlig validering av hver ekstern modell.
Les mer
 Høyrisiko under KI-forordningen (AI Act)
Liv og helse
Underwriting og prising med dokumentasjonen KI-forordningen krever fra 2. desember 2027. Emosjons- og psykometrisk analyse når aldri frem til en beslutning.
Les mer
 Traktat og fakultativ
Gjenforsikring
Sedentens dokumentasjon kommer som forseglede poster, ikke lysbilder. En navngitt plass lar deg lese nøyaktig hva kontrakten din dekker.
Les mer
 Mange forsikringsselskaper, ett arbeidsbord
Skadeoppgjørsforetak og TPA-er
Hver kundes regler, fullmakter og vilkår holdes adskilt, og hver kunderapport bygges fra forseglede poster.
Les mer
 Delegert fullmakt
Meglere og MGA-er
Vis at hver risiko lå innenfor binderen før du tegner. Bordereaux til kapasitetsgivere kommer rett fra postene.
Les merHva det endrer. Målt på din egen portefølje.
Fem resultater, hvert med sin egen side: problemet, hva HONESTAS endrer og hva du måler.
Raskere skadeoppgjør
Skadesaker venter lengst der ingen er sikre på hvem som har fullmakt til å avgjøre. Triage utpeker rommet og møtelederen fra dag én.
Les mer

Bedre skadeprosent
Premie- og skadelekkasje synes i begrunnelsene. Se hvor oppgjør, standardheving og regress avviker fra deres egne regler.
Les mer
Mindre svindel
Signaler peker ut retningen, med begrunnelser. Utredere avgjør, og ingen får avslag av en modell alene.
Les mer
Beredskap ved naturskade
Tegn inn stormen, se eksponeringen innenfor den og opprett skadesakene før første telefon ringer.
Les mer
Etterlevelsesdokumentasjon
Hver regel koblet til de forseglede beslutningene som besvarer den, klart før tilsynet spør.
Les merEtt postformat. Hver bransje, hvert tilsyn.
En skadesjef i Dublin, en underwriter hos Lloyd's og en reassurandørs revisor leser de samme feltene, i samme rekkefølge. Ingen må bygge opp dokumentasjonen på nytt for hver revisjon.
- Hvem som besluttet
En navngitt person, i en navngitt rolle, med fullmakten kontrollert før signering.
- På hvilket grunnlag
Hvert element med kilde og alder. Det som manglet, oppgis eksplisitt og blir ikke stående tomt.
- Etter hvilke regler
Vilkår, tarifftabell, binder, modell og romvilkår, hver låst til sin versjon.
- Hvordan saken ble drøftet
Argumentene for, argumentene mot og motstemmen, som bevares selv når beslutningstakeren lander på det motsatte.
- Kontrollert og forseglet
En annen modell kom til samme resultat, og protokollen ble forseglet med et eksternt tidsstempel. Den kan gjenåpnes og kjøres på nytt.
Slik kan en TPA overlevere én til hver oppdragsgiver, en MGA til sin kapasitetsgiver og en cedent til sin reassurandør. Se forseglede protokoller →
| Felt | Bilskade | Kyst-binder | Livsøknad |
|---|---|---|---|
| Beslutning | Oppgjør på 44 900 € | Avvent fornyelsen for 2027 | Aksepter med +50 % |
| Møteleder | Skadesjef | Aktiv underwriter | Sjefsunderwriter |
| Fullmakt | Skadefullmakt v2 | Binder CA-118 v4 | Underwriting-håndbok |
| Dokumentasjon | 9 elementer, med kilder | 188 risikoer, bordereau | Legeerklæring, helseopplysninger |
| Vurdert | For, mot, motstemme | For, mot, motstemme | For, mot, motstemme |
| Sekundærmodell | Samsvarer | Samsvarer | Samsvarer |
| Regler | Vilkår v4.2 | Kystvilkår 2026.3 | KI-forordningen vedlegg III nr. 5 bokstav c |
| Forseglet | 19. aug. 2026 | 18. sep. 2026 | 21. okt. 2026 |
Ulike bransjer, de samme feltene i samme rekkefølge. Én verifikator kontrollerer alle tre.
Ta med én beslutning fra din bransje.
Mottak av skademelding på motor, fornyelse av en binder, risikovurdering på liv eller en storskade under en traktat. Vi viser hvordan saken blir drøftet, kontrollert, signert og forseglet i HONESTAS.