

Автострахування, майно фізичних осіб та комерційні ризики. Обґрунтування щодо кожної заяви про збиток.
Ваші масові лінії бізнесу вже працюють на моделях: скоринг при первинному сортуванні (triage), рекомендації щодо резервів, індикатори шахрайства та ціни пролонгації. HONESTAS зберігає ту частину справи, яка зазвичай губиться: хто ухвалив рішення, на підставі яких доказів, за якими умовами договору та в межах яких повноважень. Від першого повідомлення про збиток (FNOL) до зафіксованого незмінного врегулювання.


Шість рішень, у кожному портфелі збитків та тарифікації.
Кожне рішення залишає запис єдиного зразка. Відкрийте будь-який, щоб побачити вхідні дані, результат і чий підпис під ним стоїть.


Перше повідомлення про збиток (FNOL) та первинне сортування
Справа відкривається з дзвінка, застосунку, вебформи чи електронного листа. Перевіряється покриття, і система первинного сортування (triage) спрямовує її до відповідної черги або до кімнати ухвалення рішень із призначеним головою, якщо цього вимагає сума або індикатори ризику.
- На вході
- Дзвінки, форми, листи, фотографії та поліс
- На виході
- Відкрита справа з перевіреним покриттям, маршрутом та переліком документів, яких ще бракує
- Підписує
- Спеціаліст із врегулювання
Резерви та авансові виплати
ШІ пропонує розмір резерву разом із документами, на яких він базується. Авансова виплата здійснюється з власним обґрунтуванням і окремим записом, тож часткова виплата ніколи не виглядає як остаточна пропозиція.
- На вході
- Звіт аварійного комісара (лосс-аджастера), кошториси та історія збитків
- На виході
- Резерв із його обґрунтуванням та кожна виплата з її причиною
- Підписує
- Спеціаліст з врегулювання у межах повноважень. Друга особа — при перевищенні вашого ліміту
Врегулювання, вирахування за поліпшення (betterment) та відмови
У кімнаті ухвалення рішень зважуються аргументи «за» і «проти» виплати. Вирахування за поліпшення або відмова у виплаті містить пункт договору, який є підставою для цього, викладений зрозумілою для клієнта мовою.
- На вході
- Матеріали справи про збиток, умови договору (wording) та спірні питання
- На виході
- Рішення з обґрунтуванням та проєкт листа-рішення
- Підписує
- Голова, зазвичай керівник відділу врегулювання збитків
Суброгація та регресні стягнення
Коли винен хтось інший, справа про відшкодування формується на основі того самого незмінного запису — з доказами, які запитуватиме інша сторона, та підтвердженням здійснених виплат.
- На вході
- Зафіксоване рішення, докази відповідальності та виплати
- На виході
- Справа про відшкодування в порядку регресу/суброгації та проєкт вимоги
- Підписує
- Спеціаліст із суброгації та регресів
Скарги
Скарга відкривається за тим самим записом, якого вона стосується. Спеціаліст бачить рішення, його причини та те, що було повідомлено клієнту, а відповідь перевіряється перед відправленням.
- На вході
- Скарга, зафіксоване рішення та надіслані листи
- На виході
- Відповідь із фактами, на які вона спирається, у межах вашого строку для надання відповіді
- Підписує
- Спеціаліст з розгляду скарг
Пролонгація та тарифікація
Зміна в таблиці тарифів показує кожну ціну, на яку вона впливає, перш ніж хтось її затвердить. Кожна ціна пролонгації за договорами автострахування та майна фізичних осіб перевіряється на відповідність граничному рівню, встановленому правилами тарифікації: еквівалентній пролонгації першого року в Ірландії або ціні для еквівалентного нового клієнта у Великій Британії.
- На вході
- Модель тарифікації, таблиці тарифів та портфель пролонгацій
- На виході
- Затверджені таблиці та перевірка кожної ціни пролонгації
- Підписує
- Актуарій з тарифікації, а потім друга особа, що затверджує
Шторм, холодильний склад і збиток на £1,24 млн.
Збиток за договором страхування комерційного майна у Northgate Mutual, вигаданому страховику. Шість кроків — від першого дзвінка до зафіксованого врегулювання, яке може перевірити перестраховик. Прокручуйте сторінку, і екран слідуватиме за кожним кроком.
- 01 · Перше повідомлення
Шторм «Ешлінг» зриває дах із холодильного складу.
Ріта Окон із Harbourline Cold Store телефонує 2 жовтня. За дзвінком відкривається справа про збиток, перевіряється покриття за умовами страхування комерційного майна, і через великий розмір збитку система первинного сортування направляє справу до кімнати ухвалення рішень.
Ріта Окон повідомляє про збиток. Відділ врегулювання перевіряє зведену інформацію.
honestas · claims · CLM-7741Тестові даніСправа 7741 · Пошкодження даху холодильного складу штормомCLM-7741НовийПерше повідомленняАвансова виплатаДоказиКімнатаПовноваженняЗапечатаноЗ дзвінка- Страхувальник
- Harbourline Cold Store
- Абонент
- Rita Okon
- Подія
- Шторм «Ешлінг» · 2 жовт.
- Брокер
- Tollard
Перевірка покриття- Секція
- Будівлі, шторм
- Також
- Перерва у виробництві (BI)
- Франшиза
- £250,000
- Статус
- Покриття підтверджено
ТріажПопередня оцінка перевищує £500 000, тому справа передається до кімнати ухвалення рішень під головуванням Сари Ліндквіст, керівниці відділу врегулювання збитків.
Відкрито на основі розшифровки дзвінка. Жодних рішень ще не ухвалено.
- 02 · Авансова виплата
Кошти виплачуються до остаточного врегулювання збитку.
Складу необхідно підтримувати низьку температуру для збереження запасів. 9 жовтня Сара погоджує авансову виплату в розмірі £310 000. Виплата має власне обґрунтування, інформує клієнта, що це не остаточна пропозиція, і фіксується як окремий незмінний запис.
Сара Ліндквіст, керівниця відділу врегулювання, подає запит. Друга уповноважена особа погоджує його.
honestas · claims · claim paymentsТестові даніАвансова виплата · CLM-7741CLM-7741Сплачено 9 жовт.Перше повідомленняАвансова виплатаДоказиКімнатаПовноваженняЗапечатаноВиплата- Сума
- £310,000
- Одержувач
- Harbourline Cold Store
- Чому зараз
- Запаси мають залишатися охолодженими
- Запит від
- Sara Lindqvist
Що побачить клієнтМи здійснили авансову виплату в розмірі £310 000, щоб ви могли продовжувати роботу. Це не є нашою остаточною пропозицією. Ми напишемо вам знову після отримання звіту аварійного комісара.
запис 2026-1009-7741 рішення ухвалено Авансова виплата · £310 000 запечат. 9 жовт. 2026 р., 14:02 BSTЗафіксовано як окремий незмінний запис, відокремлено від остаточного врегулювання - 03 · Докази
Кожен документ — із його джерелом та строком давності.
Звіт аварійного комісара, чотирнадцять фотографій, кошторис клієнта та історія збитків зібрані в панелі доказів. Для кожного елемента видно, звідки він надійшов і чи достатньо він актуальний, щоб на нього спиратися.
Сара переглядає панель доказів перед засіданням кімнати ухвалення рішень.
honestas · доказова база рішень · лоток доказівТестові дані

Лоток доказів. Дев'ять елементів, кожен із зазначенням джерела походження та віку документа порівняно з допустимим лімітом. Відсутні документи чітко вказані, а не залишені порожніми полями.Тестові дані - 04 · Кімната рішень
Виплатити повністю чи вирахувати за поліпшення (betterment)?
Одна роль ШІ аргументує на користь повної виплати. Інша — на користь вирахування за поліпшення. Опонент звертає увагу на дах 2023 року та підрядника, який зараз перебуває в процедурі банкрутства. Sara приймає рішення про повну виплату і відкриває регресне провадження.
Головує Sara Lindqvist. Друга модель погоджується з її рішенням.
honestas · кімнати прийняття рішень · CLM-7741Тестові даніВрегулювання · Збиток 7741CLM-7741Очікує рішення головуючогоПерше повідомленняАвансова виплатаДоказиКімнатаПовноваженняЗапечатаноГоловуючийSara LindqvistПровідний спеціаліст з врегулюванняШІ · заСплатити повністюШторм, фото, звітШІ · протиПоліпшення (амортизація)Нові панелі, вищі характеристикиОпонентДах 2023 рокуПідрядник неплатоспроможнийАргументи «проти»Нові панелі мають вищі технічні характеристики, ніж старий дах. Частина вартості може вважатися поліпшенням.ОпонентДах було встановлено у 2023 році фірмою, де зараз введено тимчасову адміністрацію. Її гарантія може покривати частину цих витрат. Надішліть запит перед повною виплатою.Sara LindqvistВиплатити повністю, ще 930 000 £. Старі панелі більше не виробляються, тому заміна на аналогічні неможлива. Запитати в адміністраторів гарантію 2023 року та відкрити регрес.Друга модель: погоджується з рішенням. Жодна виплата не проводиться без згоди обох.
- 05 · Повноваження
Перевірено перед підписанням.
HONESTAS обчислює, як ця дія співвідноситься з її лімітом повноважень щодо збитків від шторму Ashling. Усі перевірки пройдено, тому вона може підписувати. Якби ліміт було перевищено, справу було б передано особі, зазначеній у правилах ескалації.
Priya Raman зареєструвала повноваження. Сама вона скористатися ними не може.
honestas · доказова база рішень · чи є повноваження для рішення?Тестові дані

Чи має вона право приймати це рішення? Sara може схвалити ще 930 000 £ за збитками від шторму Ashling, залишаючись у межах свого ліміту в 5 000 000 £. Дев'ять послідовних перевірок перед тим, як будь-хто поставить підпис.Тестові дані - 06 · Запечатано
Підписано, запечатано та надіслано перестраховику.
Sara підписує своїм ключем доступу (passkey). Обидва рішення формують єдиний Паспорт рішення (Decision Passport), який надсилається перестраховику за посиланням із обмеженим терміном дії. Будь-хто з посиланням може перевірити його без облікового запису.
Kelling Reed, перестраховик на цьому рівні (лейєрі), перевіряє його зі свого боку.
honestas · доказова база рішень · паспортТестові дані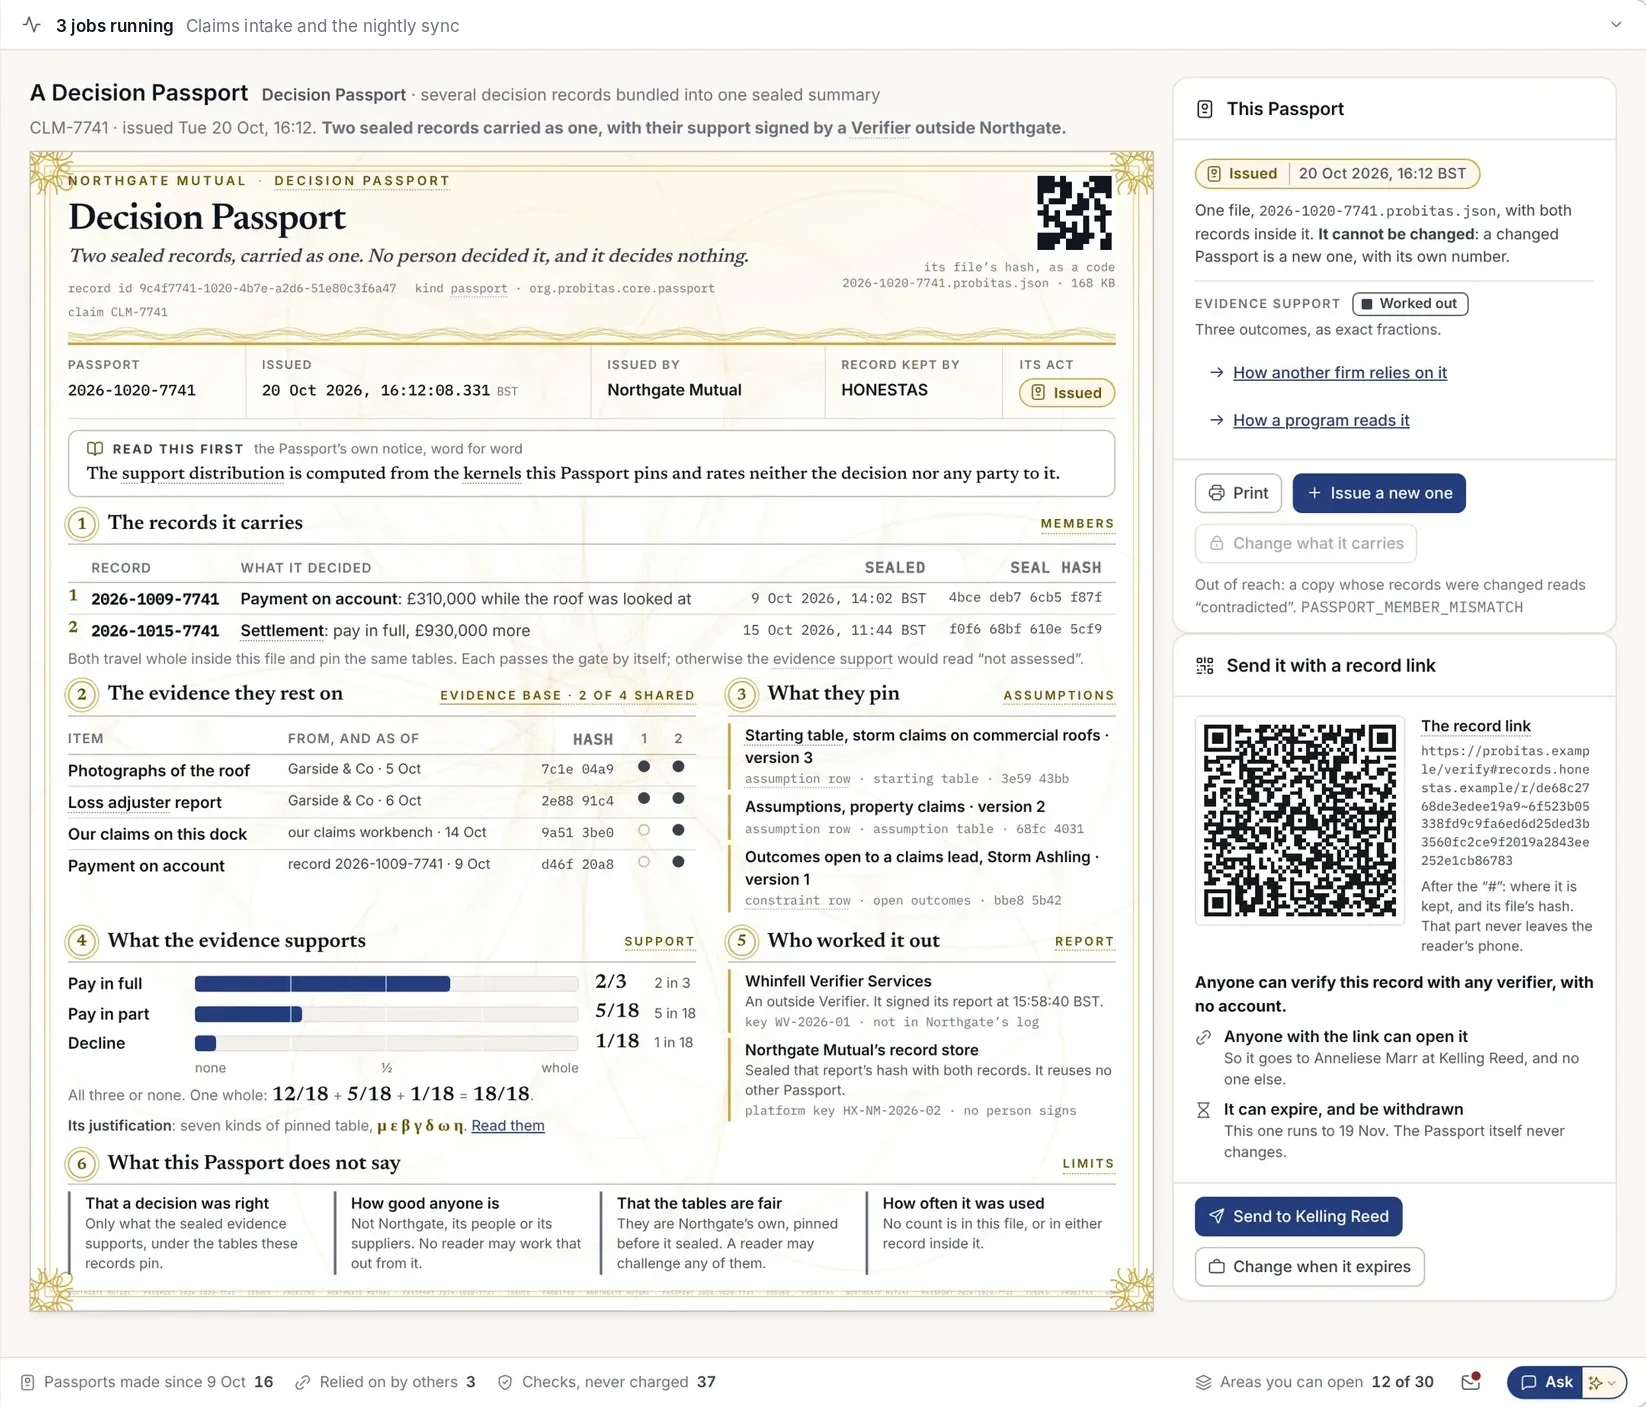
Два рішення, один Паспорт. Авансова виплата та остаточне врегулювання, разом із доказами, на які вони спираються, та зазначенням того, чого в Паспорті немає.Тестові дані
- Страхувальник
- Harbourline Cold Store
- Абонент
- Rita Okon
- Подія
- Шторм «Ешлінг» · 2 жовт.
- Брокер
- Tollard
- Секція
- Будівлі, шторм
- Також
- Перерва у виробництві (BI)
- Франшиза
- £250,000
- Статус
- Покриття підтверджено
Попередня оцінка перевищує £500 000, тому справа передається до кімнати ухвалення рішень під головуванням Сари Ліндквіст, керівниці відділу врегулювання збитків.
Відкрито на основі розшифровки дзвінка. Жодних рішень ще не ухвалено.
- Сума
- £310,000
- Одержувач
- Harbourline Cold Store
- Чому зараз
- Запаси мають залишатися охолодженими
- Запит від
- Sara Lindqvist
Ми здійснили авансову виплату в розмірі £310 000, щоб ви могли продовжувати роботу. Це не є нашою остаточною пропозицією. Ми напишемо вам знову після отримання звіту аварійного комісара.
Друга модель: погоджується з рішенням. Жодна виплата не проводиться без згоди обох.
Прив'язано до нормативних вимог для автострахування, страхування житла та комерційного майна.
Кожен запечатаний запис пов'язаний зі статтями нормативних актів, яким він відповідає, тому доказова база готова ще до запиту регулятора.
- Solvency IIДиректива 2009/138/ЄС (Solvency II) зі змінами згідно з (ЄС) 2025/2Корпоративне управління, ризик-менеджмент та резерви, які ви можете обґрунтувати. Оновлені правила застосовуються з 30 січня 2027 року.
- Дистрибуція страхових продуктівДиректива (ЄС) 2016/97 (IDD), ст. 17 та 25Діяти чесно, справедливо та в найкращих інтересах клієнта, забезпечуючи нагляд за кожним страховим продуктом, який ви продаєте.
- DORAРегламент (EU) 2022/2554Ризики ІКТ, звітування про інциденти та реєстр постачальників ІКТ-послуг (DORA), що застосовуються з 17 січня 2025 року.
- GDPRРегламент (ЄС) 2016/679 (GDPR), ст. 22Заявник має право вимагати перегляду людиною рішення, прийнятого виключно автоматизованими засобами. У HONESTAS кожне рішення підписує конкретна уповноважена особа.
- Кодекс захисту прав споживачів (Consumer Protection Code)Central Bank of Ireland, S.I. 80/2025 та 81/2025Прозора інформація та справедливе ставлення до клієнтів в Ірландії, застосовується з 24 березня 2026 року.
- Цінова дискримінація при пролонгації, ІрландіяПоложення про вимоги до страхування 2022 року (Insurance Requirements Regulations 2022)Жодна пролонгація поліса страхування авто чи житла за ціною, вищою за еквівалентну ціну першої пролонгації, а також щорічний перегляд ціноутворення. З 1 липня 2022 року.
- Практики ціноутворення, Велика БританіяFCA ICOBS 6B (PS21/5)Ціна пролонгації поліса страхування житла чи авто не вища за еквівалентну ціну для нового клієнта. З 1 січня 2022 року.
- Обов'язок перед споживачами (Consumer Duty) та врегулювання, Велика БританіяFCA PRIN 2A та ICOBS 8.1.1RНалежні результати та справедлива цінність для роздрібних клієнтів з 31 липня 2023 року, а також швидке та справедливе врегулювання збитків.
Не є юридичною консультацією. Сертифікація та юридичні висновки залишаються справою вашою та ваших радників.
Детальніше
Перевірте на власних страхових випадках.
Візьміть один тип збитків, наприклад, пошкодження автоскла, залиття водою або комерційний збиток від стихійного лиха. Ми проведемо його від першого повідомлення про збиток (FNOL) до запечатаного рішення про врегулювання.