

Вимога чекає найдовше там, де ніхто не впевнений, хто має право ухвалити рішення.
HONESTAS направляє кожну вимогу фахівцю з повноваженнями ухвалити рішення в день її надходження. Те, що вже очевидно, сплачується авансом. Спірні питання обговорюються в кімнаті ухвалення рішень. Врегулювання підписується конкретною особою та фіксується разом із обґрунтуванням.
Майнові збитки врегульовуються за місяці. Збитки через шкоду здоров'ю тягнуться роками.
Що довше розглядається справа, то більша частка витрат іде на сам процес, а не клієнту. Значна частина очікування — це не робота над справою. Це час, коли справа лежить без руху, поки з'ясовують, хто має повноваження ухвалити рішення і які дані потрібні спершу.
Джерело: Central Bank of Ireland, Національна база даних страхових виплат (NCID), Звіт про приватне автострахування № 8, опубліковано 20 жовтня 2026 р. Рік врегулювання — 2025.
Спершу визначте, хто ухвалює рішення. Потім виплатіть безспірну частину.
Одні й ті самі чотири кроки виконуються для кожної вимоги, якої торкається ШІ — від тріснутого лобового скла до збитку комерційній нерухомості.
Тріаж на належний рівень повноважень
Під час первинного повідомлення про збиток (FNOL) система тріажу аналізує вимогу, страхове покриття та ймовірну суму і направляє справу до кімнати, де відповідальна особа має достатньо повноважень для ухвалення рішення. Жодна справа не чекає на подальшу передачу вищому керівництву.


Виплата безспірної частини авансом
Частина суми, яка не викликає спорів, виплачується одразу як авансова виплата з власним обґрунтуванням. Якщо сума перевищує ваш ліміт, перед переказом коштів потрібне погодження другої особи.
Решту обговоріть на засіданні
Моделі ШІ наводять аргументи «за» і «проти», опонент ставить висновок під сумнів, а друга незалежна модель проводить розрахунок наново. Головуючий виносить рішення щодо решти спірних питань.


Врегулювання та запечатування
Визначений спеціаліст із врегулювання збитків або керівник відділу підписує рішення про врегулювання. Уся історія справи запечатується, а клієнт отримує чітке пояснення просумою словами: що вже виплачено, а що залишається відкритим.




Збиток, гроші та хто має право підпису.
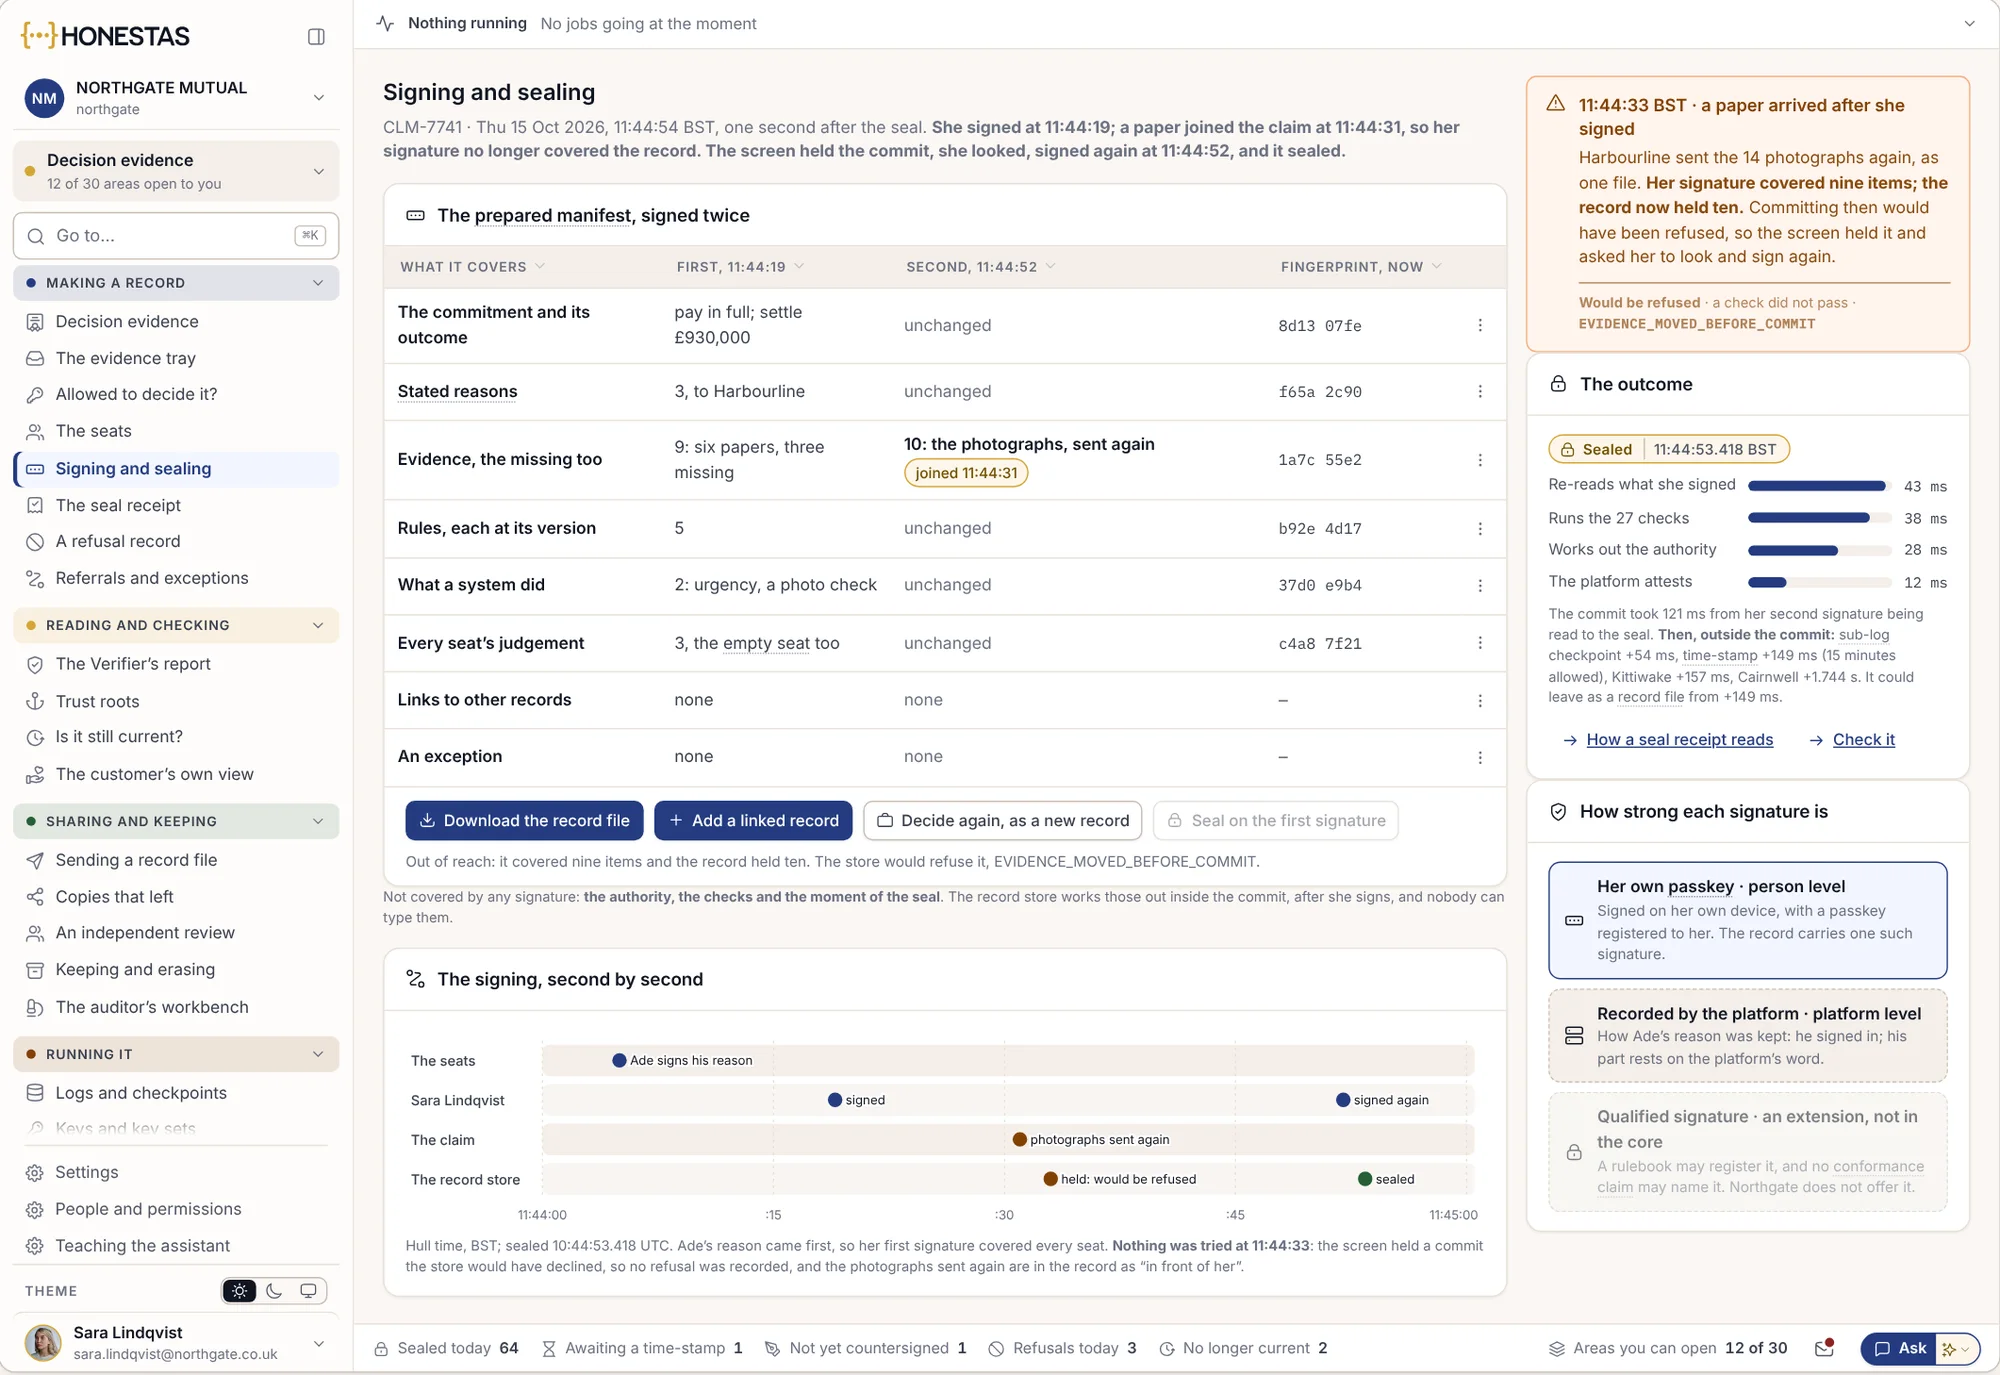
Це екрани HONESTAS із демонстраційними даними від умовного страховика Northgate Mutual.
Виплата коштів частинами, крок за кроком
Кожна частина виплати має власне обґрунтування та аудиторський слід. Остання перевірка перед відправкою коштів — це банківські реквізити, адже саме там зазвичай криється платіжне шахрайство.
- Авансову виплату вже здійснено
- Залишок очікує на друге погодження
- У листі клієнту зазначено, що ще відкрито


Перевірка перед підписанням
Ще до моменту підпису HONESTAS перевіряє повноваження підписанта на основі наданих йому прав, вже використаних сум та встановленого ліміту. Рішення, що виходить за межі повноважень, неможливо запечатати.
- Усі перевірки показані послідовно
- При перевищенні ліміту відкривається ескалація
- Ніхто не може підвищити власний ліміт


На що спирається рішення
Кожен документ, на якому ґрунтується рішення, його походження та актуальність порівняно з граничним строком. Усі відсутні документи чітко вказані, тож порожнє поле ніколи не сприймається як повний комплект.
- Фотографії, звіт аварійного комісара, виплати
- Строк давності кожного документа відносно ліміту
- Перелік відсутніх документів та відповідальних за них


Один підпис для всього досьє
Підпис охоплює кожен документ у записі. Якщо новий документ надходить після підписання, запечатування призупиняється, і підписанта просять переглянути справу ще раз.
- Підписано особистим ключем доступу (passkey)
- Запечатано зовнішньою позначкою часу
- Пізній документ означає повторний перегляд
Вимірюйте час очікування безпосередньо із записів.
Кожен крок у врегулюванні збитку залишає запечатаний запис із позначкою часу. Це показники, які відстежує керівник відділу врегулювання збитків — напряму з реєстру, а не з опитувань.
- До належного головуючого
- Години від першого повідомлення про збиток (FNOL) до моменту, коли справу приймає головуючий із достатніми повноваженнями.
- Перша виплата
- Дні від першого повідомлення про збиток до першої авансової виплати.
- Передачі справи
- Скільки разів справа змінює виконавця або головуючого до остаточного врегулювання.
- Очікування на рішення
- Дні, протягом яких справа лежить без руху лише в очікуванні чийогось рішення.
- Ескалації
- Вимоги, передані на вищий рівень через брак повноважень у спеціаліста із врегулювання, та час їхнього очікування.
- Канал врегулювання
- Частка вимог щодо шкоди здоров'ю, врегульованих напряму, через Раду з врегулювання претензій щодо травм (Injuries Resolution Board) або в судовому порядку.
- Повторно відкриті
- Врегульовані справи, відкриті повторно після скарги або рішення омбудсмена.
Швидше врегулювання збитків на практиці.
Чи потрібно нам замінювати нашу систему управління збитками?
Ні. HONESTAS зчитує дані з Guidewire ClaimCenter, Duck Creek Claims або вашої власної системи у їхньому поточному вигляді. Резерви та виплати повертаються через перевірений і задокументований крок, а не шляхом прямого перезапису.
Хто ухвалює рішення щодо страхового відшкодування?
Конкретна уповноважена особа. Моделі ШІ наводять аргументи «за» і «проти», а друга модель перевіряє висновок, проте жодна модель самостійно не може відмовити у виплаті.
Чи можемо ми виплатити частину відшкодування до остаточного врегулювання решти вимог?
Так. Кожна авансова виплата має власне обґрунтування та аудиторський слід. Якщо сума перевищує встановлений вами ліміт, перед переказом коштів потрібне погодження другої особи.
Що бачить клієнт?
Лист або повідомлення, затверджене людиною, де чітко вказано: що виплачено, що залишається відкритим і якими будуть наступні кроки. Виплата без пояснень сприймається як остаточна пропозиція, тому роз’яснення є обов’язковим.
Чи підходить це для адміністратора виплат (TPA), який обслуговує багатьох страховиків?
Так. Кожен страховик зберігає власні повноваження, правила та запечатані записи, а спеціаліст із врегулювання бачить, чиї саме правила застосовуються до конкретної справи.
Детальніше
Принесіть справу, яка чекала найдовше.
Візьміть один тип збитків, наприклад, пошкодження автомобіля або залиття водою. Ми покажемо, хто б головував у справі, що було б виплачено авансом і як запечатується рішення.