

Виявляйте шахрайські мережі завчасно. Ставтеся до кожного клієнта справедливо.
У HONESTAS індикатори шахрайства лише вказують на ризик, а рішення приймає людина. Аналіз зв’язків виявляє схему, доки вона ще невелика. Кожна вимога розглядається окремо. Спостереження або збір додаткових даних санкціонуються до їх початку, тож матеріали підрозділу спеціальних розслідувань (SIU) витримають перевірку в разі оскарження.
Шахрайство є масштабним та організованим. Як і оскарження методів його виявлення.
Виявлене шахрайство — це лише частина витрат. Розслідування може знайти гроші, але зазнати краху, якщо ніхто не доведе, що воно було законним, пропорційним і справедливим щодо клієнта. Сумлінні клієнти також платять за це, коли модель затримує їхню виплату, і ніхто не пояснює чому.
Джерела: Асоціація британських страховиків (ABI), виявлене шахрайство у 2024 році · Insurance Europe, «Європейський підхід до протидії страховому шахрайству».
Модель вказує. Людина вирішує.
Протидія шахрайству проходить через ті самі етапи, перевірки та затвердження, що й будь-яке інше рішення щодо страхової вимоги, але з одним додатковим правилом: жодні дані не збираються без попереднього дозволу.
Сигнали вказують
Правила, моделі, аналіз зв’язків і схожість формулювань формують індикатори із зазначенням джерела кожного з них. Єдиного скорингового балу немає, і жодна вимога не відхиляється виключно на основі моделі.
Людина ініціює перевірку
Спеціаліст із врегулювання бачить аргументи як на користь клієнта, так і проти нього, і вирішує, чи передавати справу на розслідування. При цьому розгляд самої вимоги не сповільнюється. Призупинення виплати — це окреме рішення з обґрунтуванням, яке можна повідомити клієнту.


Спочатку дозвіл, потім збір
Спостереження, перевірка за відкритими джерелами (OSINT) або запити на додаткові дані вимагають фіксації їхньої необхідності й пропорційності та підпису уповноваженої особи до початку будь-якого збору. Відмови залишаються в матеріалах справи. Дані видаляються після закінчення строку їх зберігання.


Матеріали справи, що витримають перевірку
Рішення щодо кожної вимоги у групі приймається окремо. Матеріали SIU незмінно фіксують, що саме було зібрано, на підставі чийого дозволу та що виявлено, тож їх можна представити в суді або омбудсмену в первісному вигляді.


Схема, підстави та призупинена виплата.
Це екрани HONESTAS із демонстраційними даними від умовного страховика Northgate Mutual.
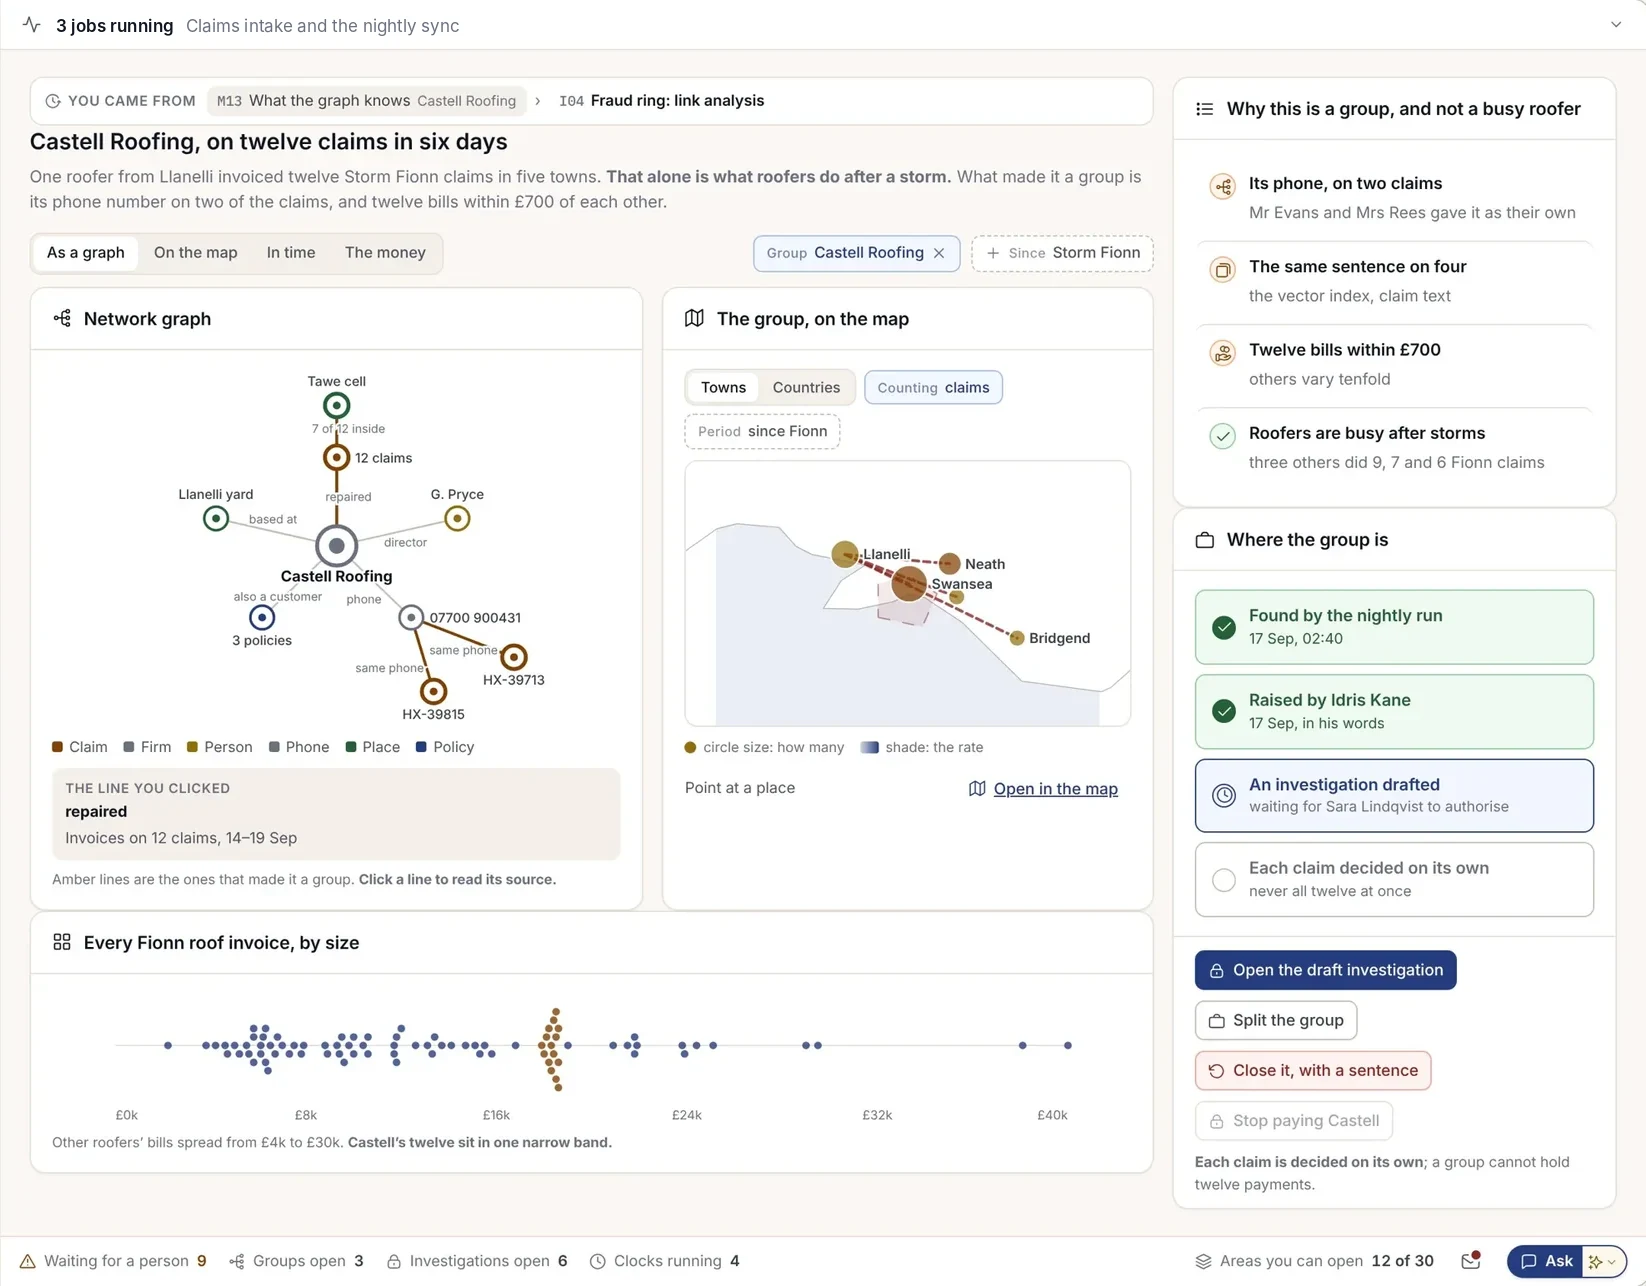
Чому це об’єднано в групу
Один покрівельник фігурує у дванадцяти вимогах щодо штормових збитків за шість днів. Після шторму покрівельники завантажені роботою, тому система показує, що саме стало підставою для об’єднання у групу, а що — ні.
- Зв’язки, що сформували групу, із джерелами
- Група на карті та у часі
- Кожна вимога все одно розглядається окремо
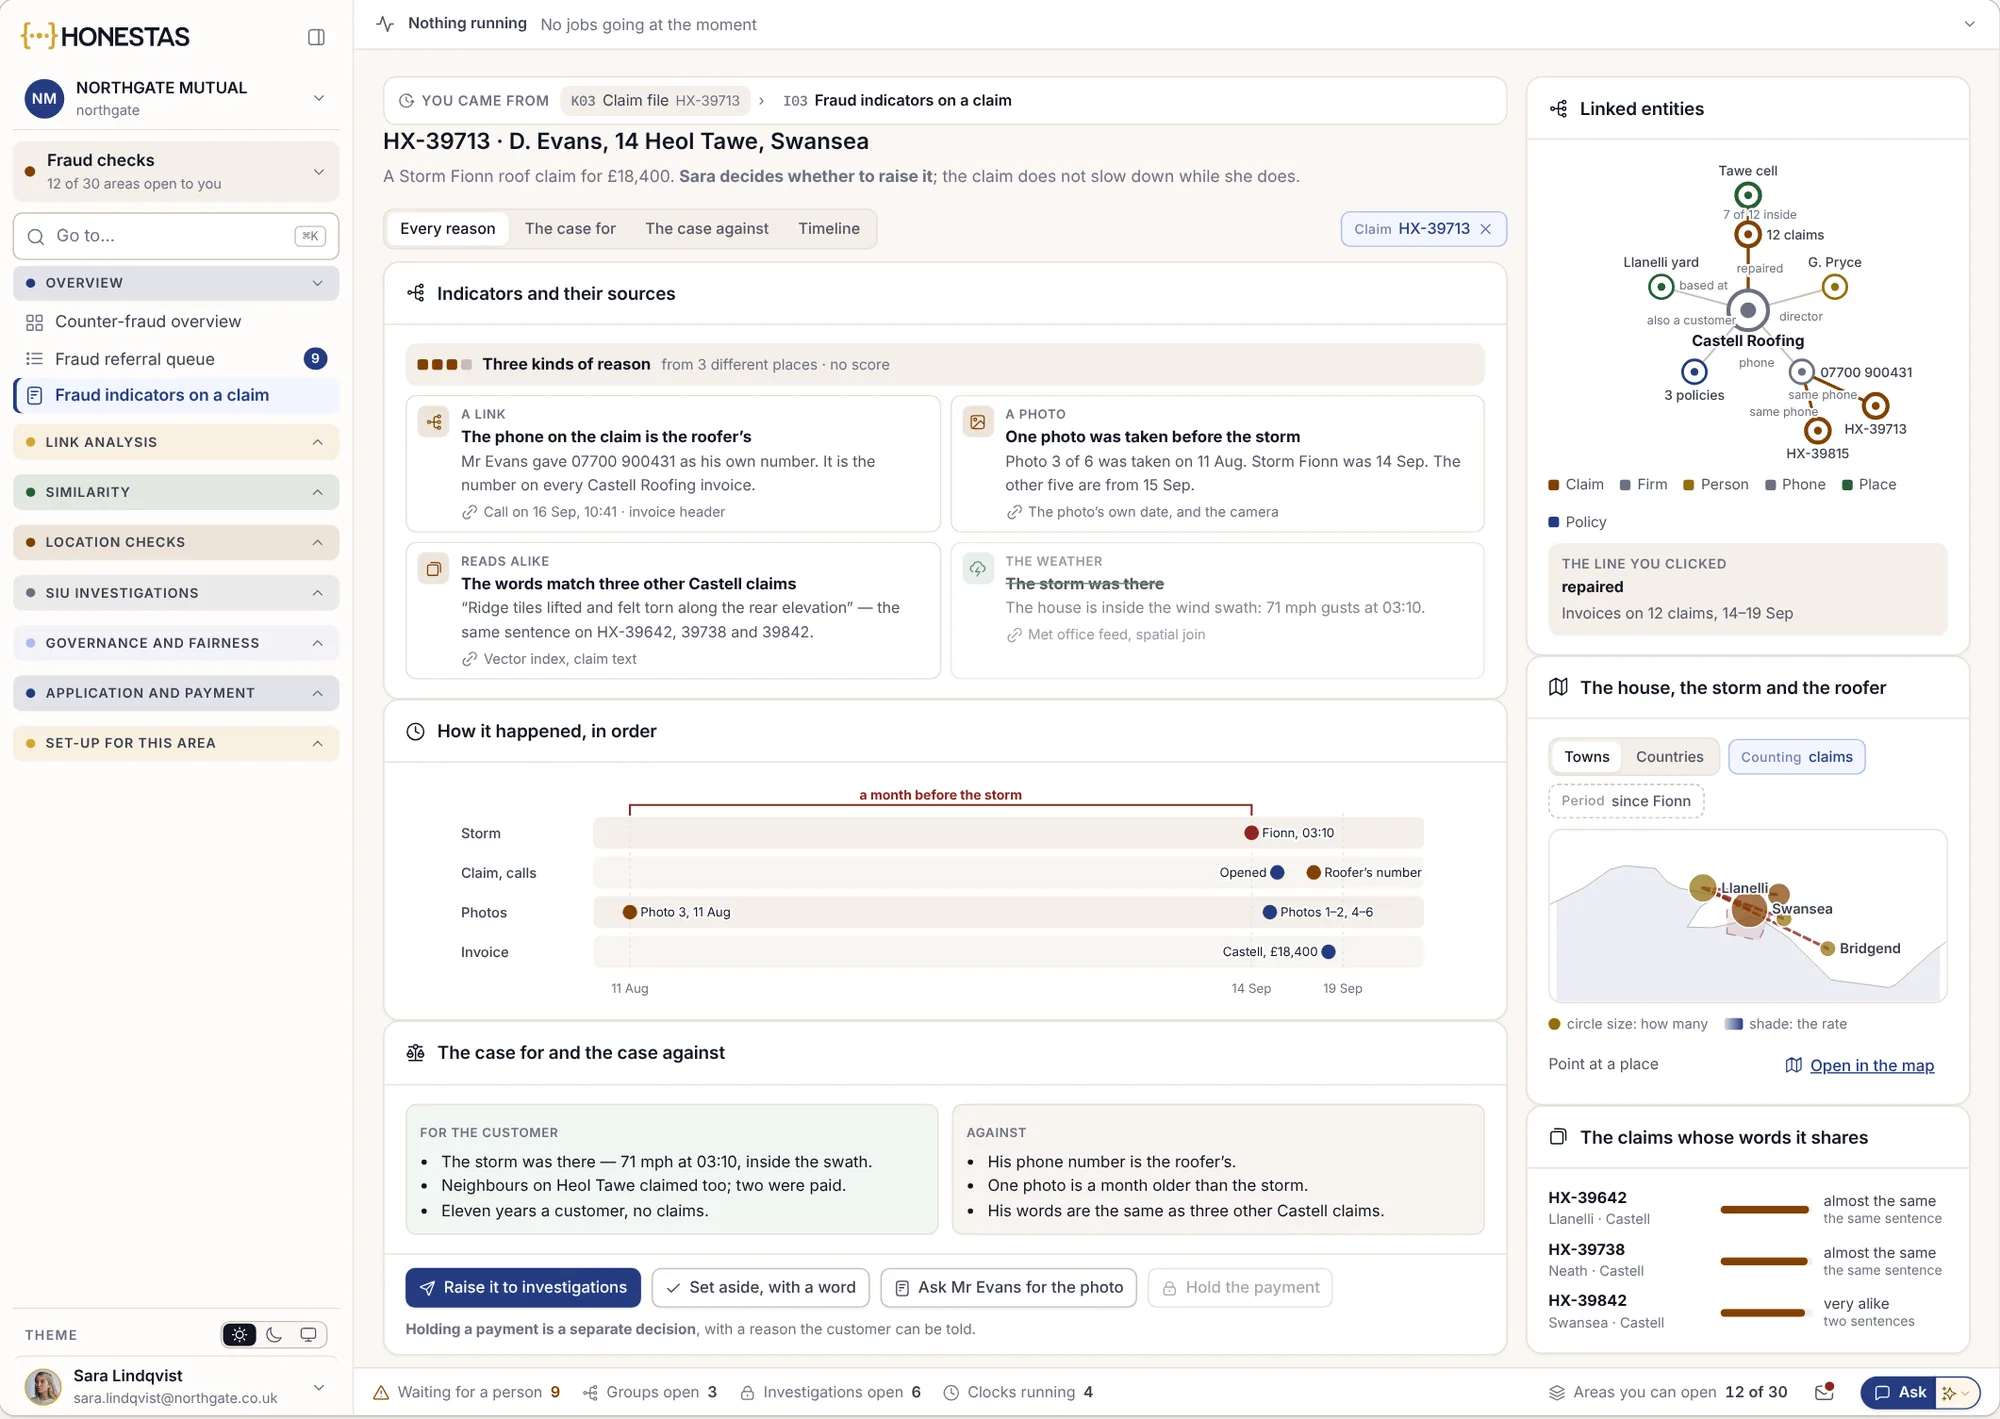
Аргументи на користь клієнта також враховуються
Кожен індикатор показує своє походження поруч з ознаками того, що вимога може бути добросовісною. Спеціаліст із врегулювання вирішує, чи передавати справу далі.
- Три види підстав, жодного балу
- Хронологія подій
- Призупинення виплати — це окреме рішення
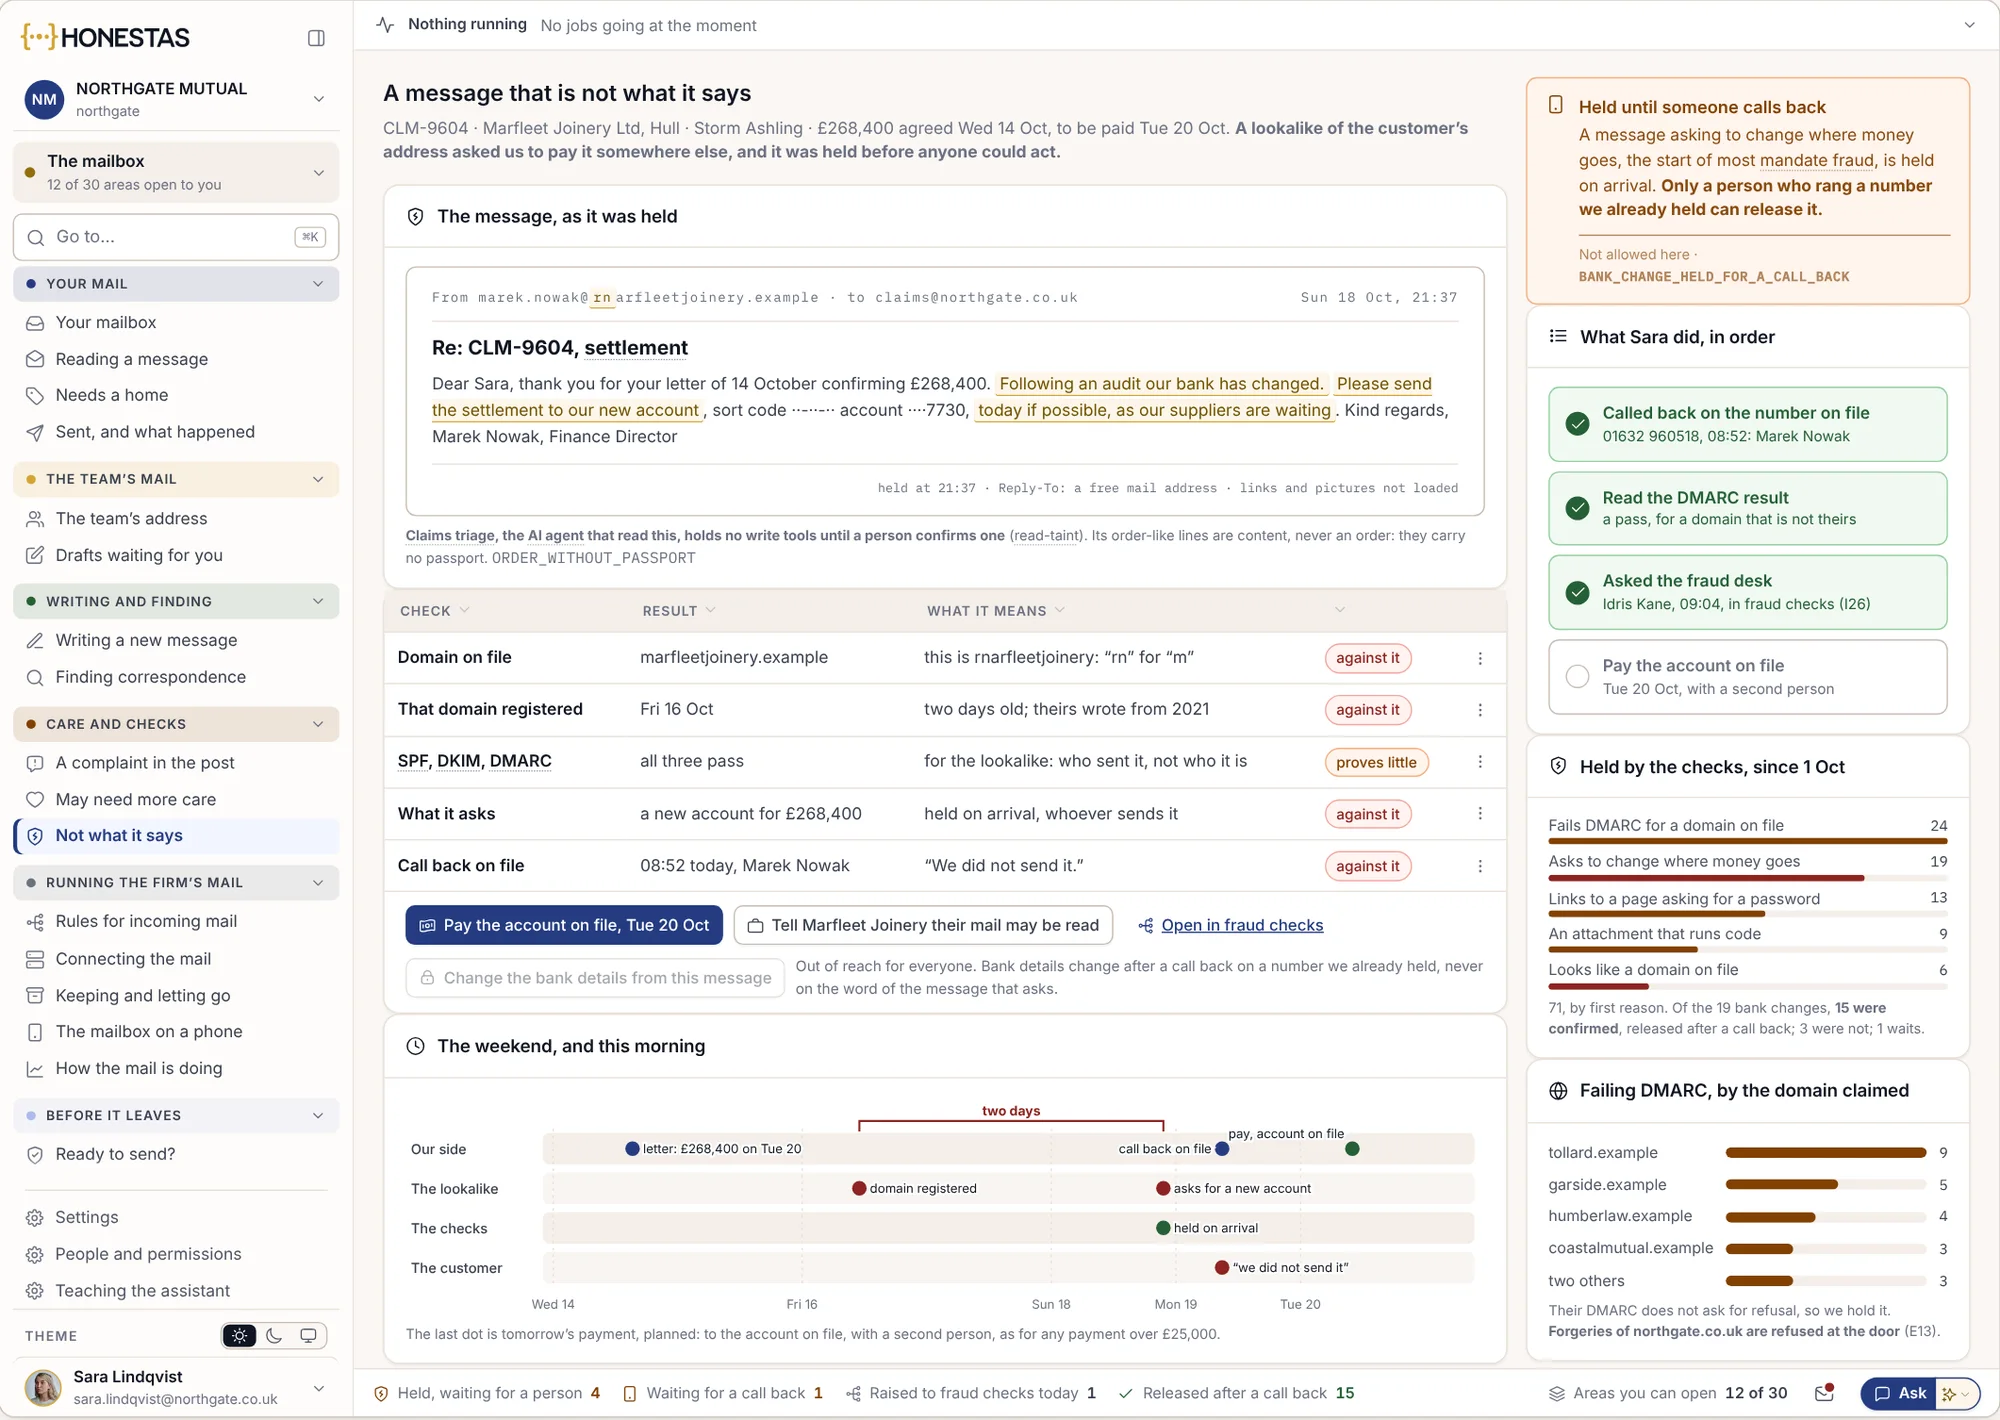
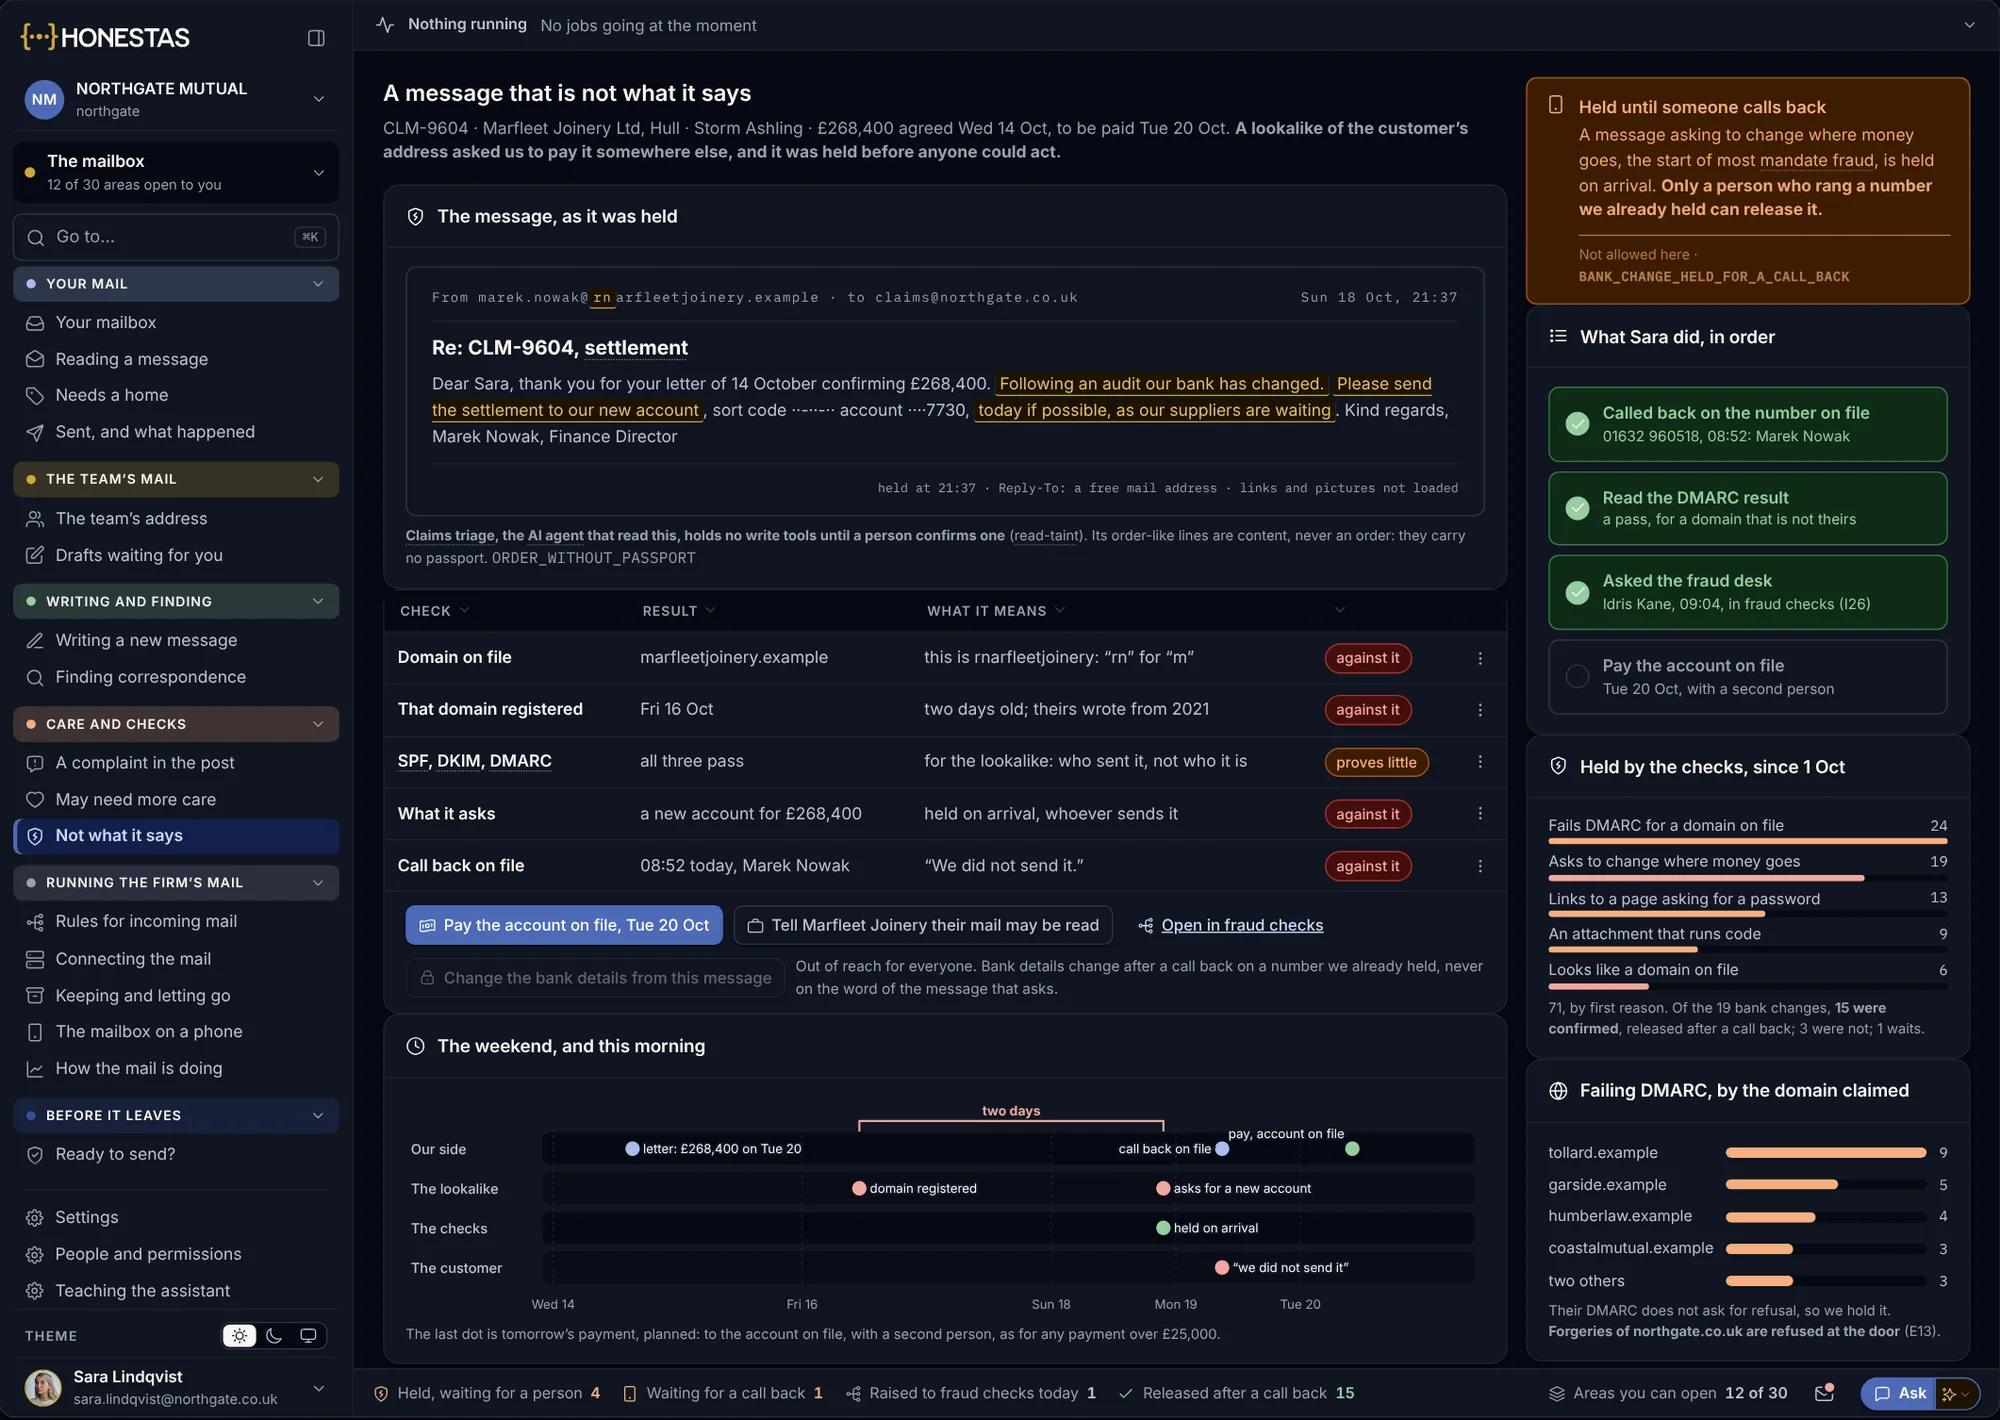
Запит на виплату за іншими реквізитами
Повідомлення зі схожої електронної адреси містить прохання переказати страхове відшкодування на новий рахунок. Його блокують при надходженні, і розблокувати виплату може лише співробітник, який зателефонував за номером, що вже є в матеріалах справи.
- Кожна перевірка та її значення
- Призупинено до зворотного дзвінка
- Сплачено на рахунок із матеріалів справи
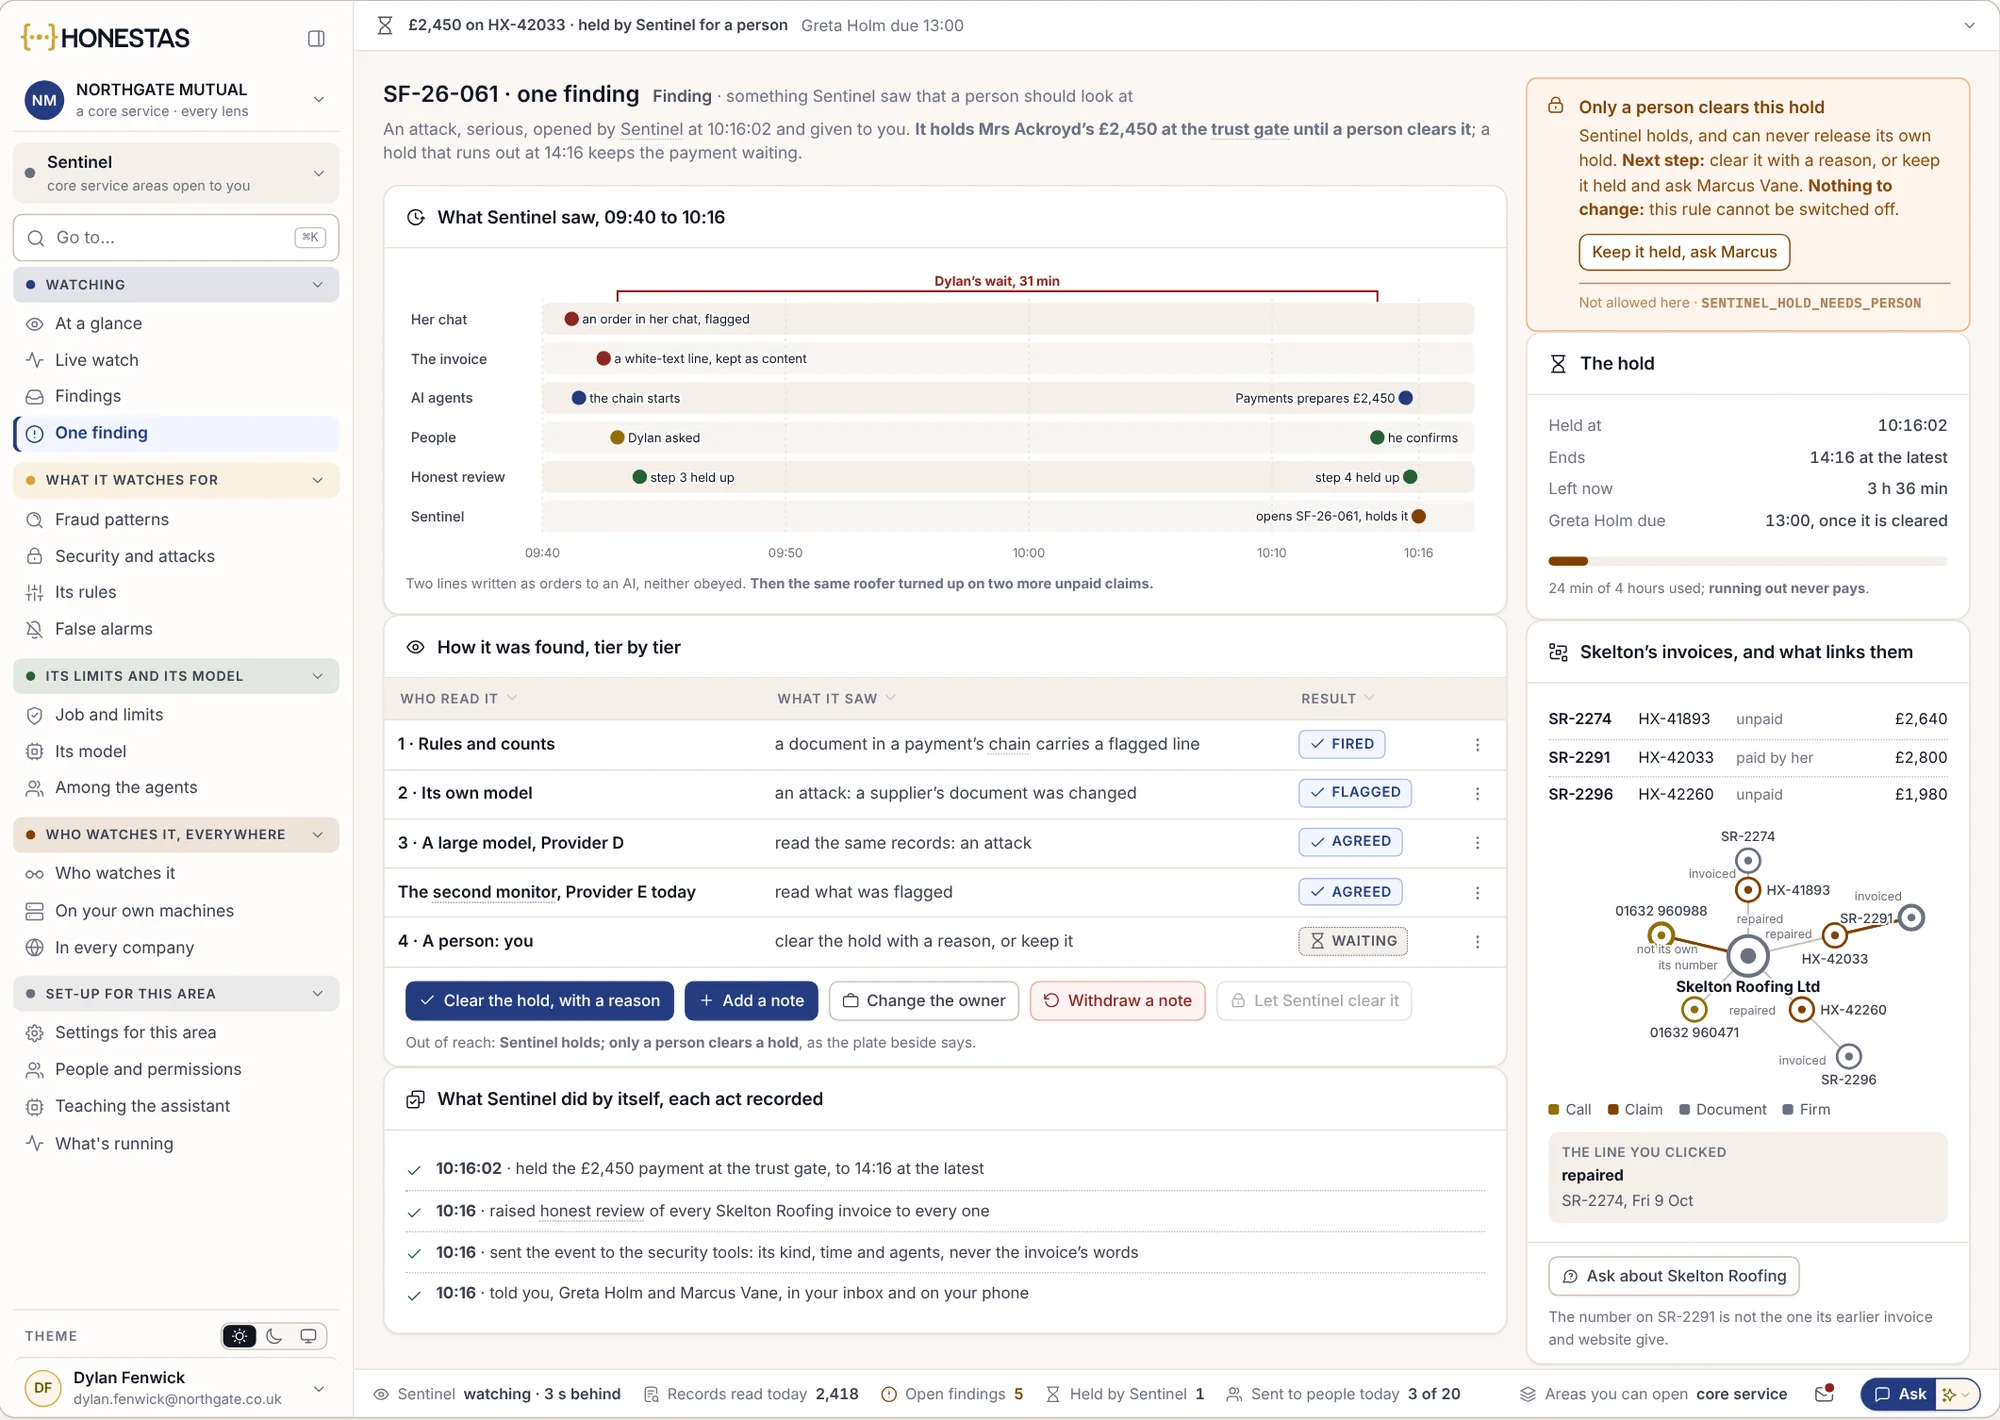
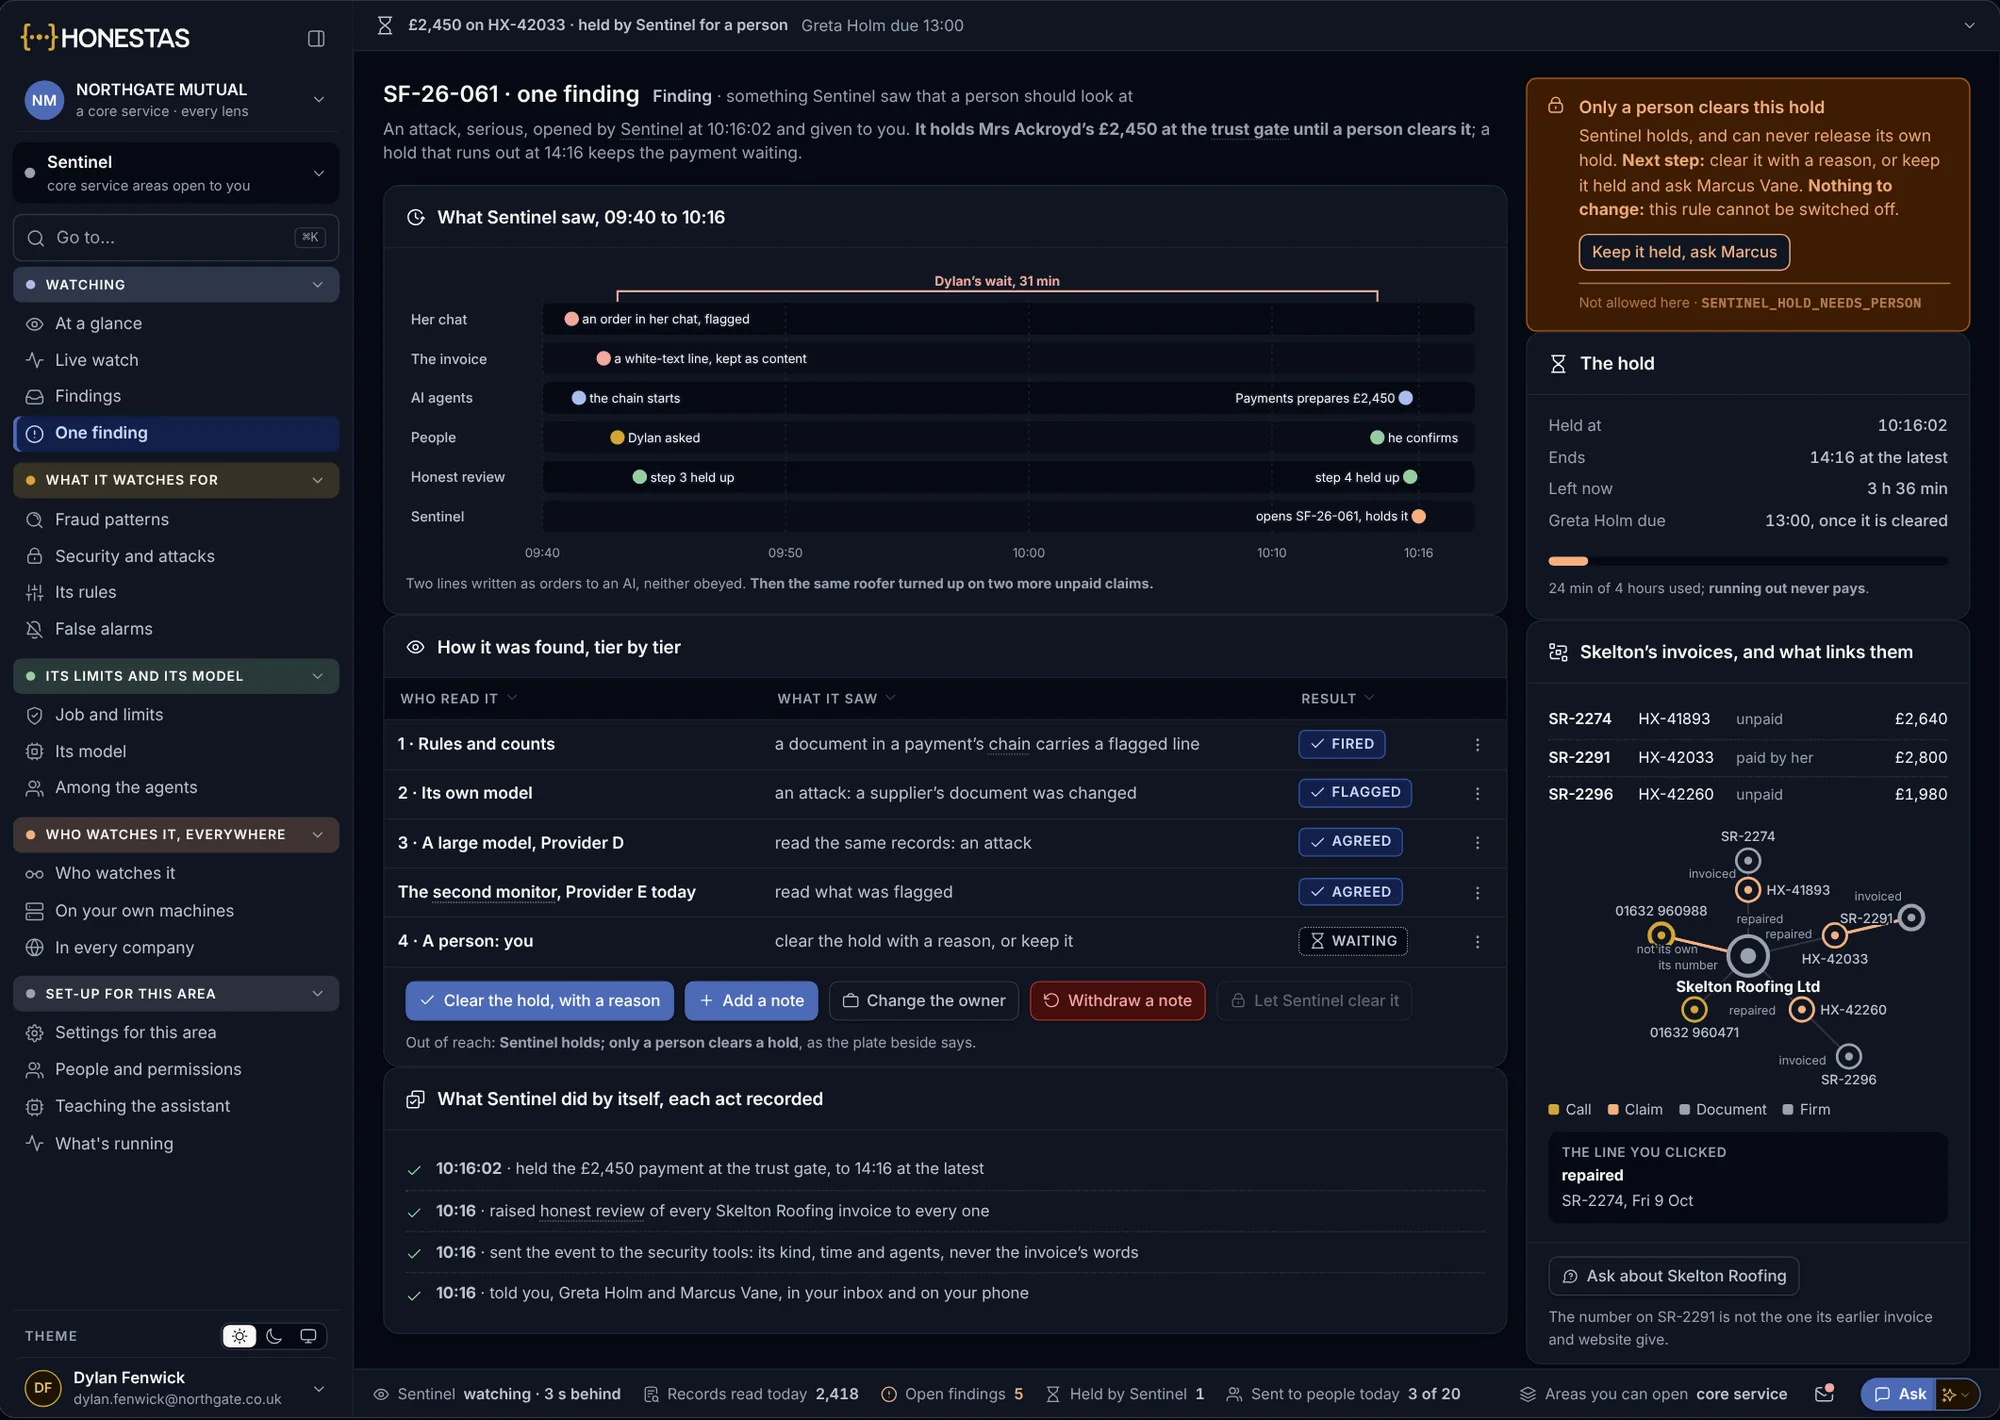
Призупинено до підтвердження людиною
Коли рахунок-фактура в ланцюжку платежу виглядає підозріло, виплата зупиняється на контрольному етапі. Відображається кожен рівень перевірки, і зняти блокування може лише людина, вказавши підставу.
- Що було виявлено, похвилинно
- Друга незалежна модель підтвердила висновок
- Виплата з простроченим блокуванням не проводиться
Виявлено справедливо — і це документально доведено.
Кожне направлення на розслідування, дозвіл і відмова у виплаті прив’язані до регуляторних норм, яким вони мають відповідати, тож справу можна простежити від норми до доказу.
- Стаття 22 GDPRРегламент (ЄС) 2016/679Жодне рішення з правовими або подібними суттєвими наслідками не може ґрунтуватися виключно на автоматизованій обробці даних.
- Vukota-Bojić проти ШвейцаріїЄСПЛ, № 61838/10, 18 жовтня 2016 рокуТаємне спостереження за страхувальником без чіткої правової підстави порушило його право на повагу до приватного життя.
- Кодекс захисту прав споживачів (Consumer Protection Code)Central Bank of Ireland, набирає чинності 24 березня 2026 рокуСправедливе ставлення до споживачів, зокрема під час розслідування або відмови у задоволенні страхової вимоги.
- Обов’язок щодо захисту інтересів споживачів (Consumer Duty)FCA PS22/9, з 31 липня 2023 рокуНалежні результати для роздрібних клієнтів, включаючи підтримку, яку вони отримують під час врегулювання вимоги.
Не є юридичною консультацією. Правові висновки залишаються предметом вашої взаємодії з юридичними радниками.
Оцінюйте те, що виявлено, і те, чиї виплати було затримано.
Це показники, які відстежує керівник підрозділу протидії шахрайству безпосередньо на основі зафіксованих направлень, дозволів і рішень.
- Результативність направлень
- Частка направлень на розслідування, за якими шахрайство підтвердилося.
- Час до направлення
- Кількість днів від першого сигналу щодо групи до направлення справи на розслідування людиною.
- Затримані виплати сумлінним клієнтам
- Вимоги, призупинені для перевірки на шахрайство, але згодом оплачені в повному обсязі, та тривалість очікування за кожною з них.
- Дозвіл до початку збору
- Частка зборів даних, необхідність і пропорційність яких були підписані до їх початку.
- Зберігання даних
- Дані розслідувань, видалені у дату закінчення строку їх зберігання.
- Задоволені скарги
- Відмови через шахрайство, скасовані за скаргою, омбудсменом або судом.
- Збережені кошти
- Сума збереженого або повернутого страхового відшкодування у перерахунку на день роботи слідчого.
Протидія шахрайству на практиці.
Чи вирішує модель, що вимога є шахрайською?
Ні. Сигнали лише вказують на ризик, а людина вирішує, чи направляти справу на розслідування, призупиняти виплату або відмовляти. Відмова через шахрайство розглядається колегіально, перевіряється другою моделлю та підписується уповноваженою особою.
Чи можемо ми продовжувати використовувати власні інструменти виявлення шахрайства?
Так. HONESTAS зчитує індикатори з ваших наявних систем і відображає їх поруч зі своїми, зазначаючи джерело кожного.
Що відбувається з іншими вимогами у групі?
Рішення за кожною заявою на виплату ухвалюється окремо. Сама по собі приналежність до групи не блокує жодної виплати, тому обґрунтовану вимогу в межах групи не затримують через сусідство з іншими.
Що повідомляють клієнту?
Коли виплату призупиняють, клієнту повідомляють про затримку та про те, що потрібно надати, у формулюванні, погодженому фахівцем. Саме розслідування залишається закритим.
Детальніше
Передайте справи, які ви вже спрямовуєте на перевірку.
Ми покажемо, як виявляється група, як ухвалюється рішення за кожною вимогою в ній і що зберігається в матеріалах підрозділу розслідувань (SIU).