

Кожна лінія бізнесу має власні правила. Кожне рішення отримує однаковий доказ.
Автомобільні збитки, сліп Lloyd's, заява на страхування життя, пролонгація облігаторного договору (treaty), клієнтський портфель у TPA, байндер в MGA. Кожна лінія має власні умови страхування, повноваження та наглядові органи. HONESTAS враховує специфіку кожної з них і залишає єдиний запечатаний запис після кожного рішення, якого торкається ШІ.
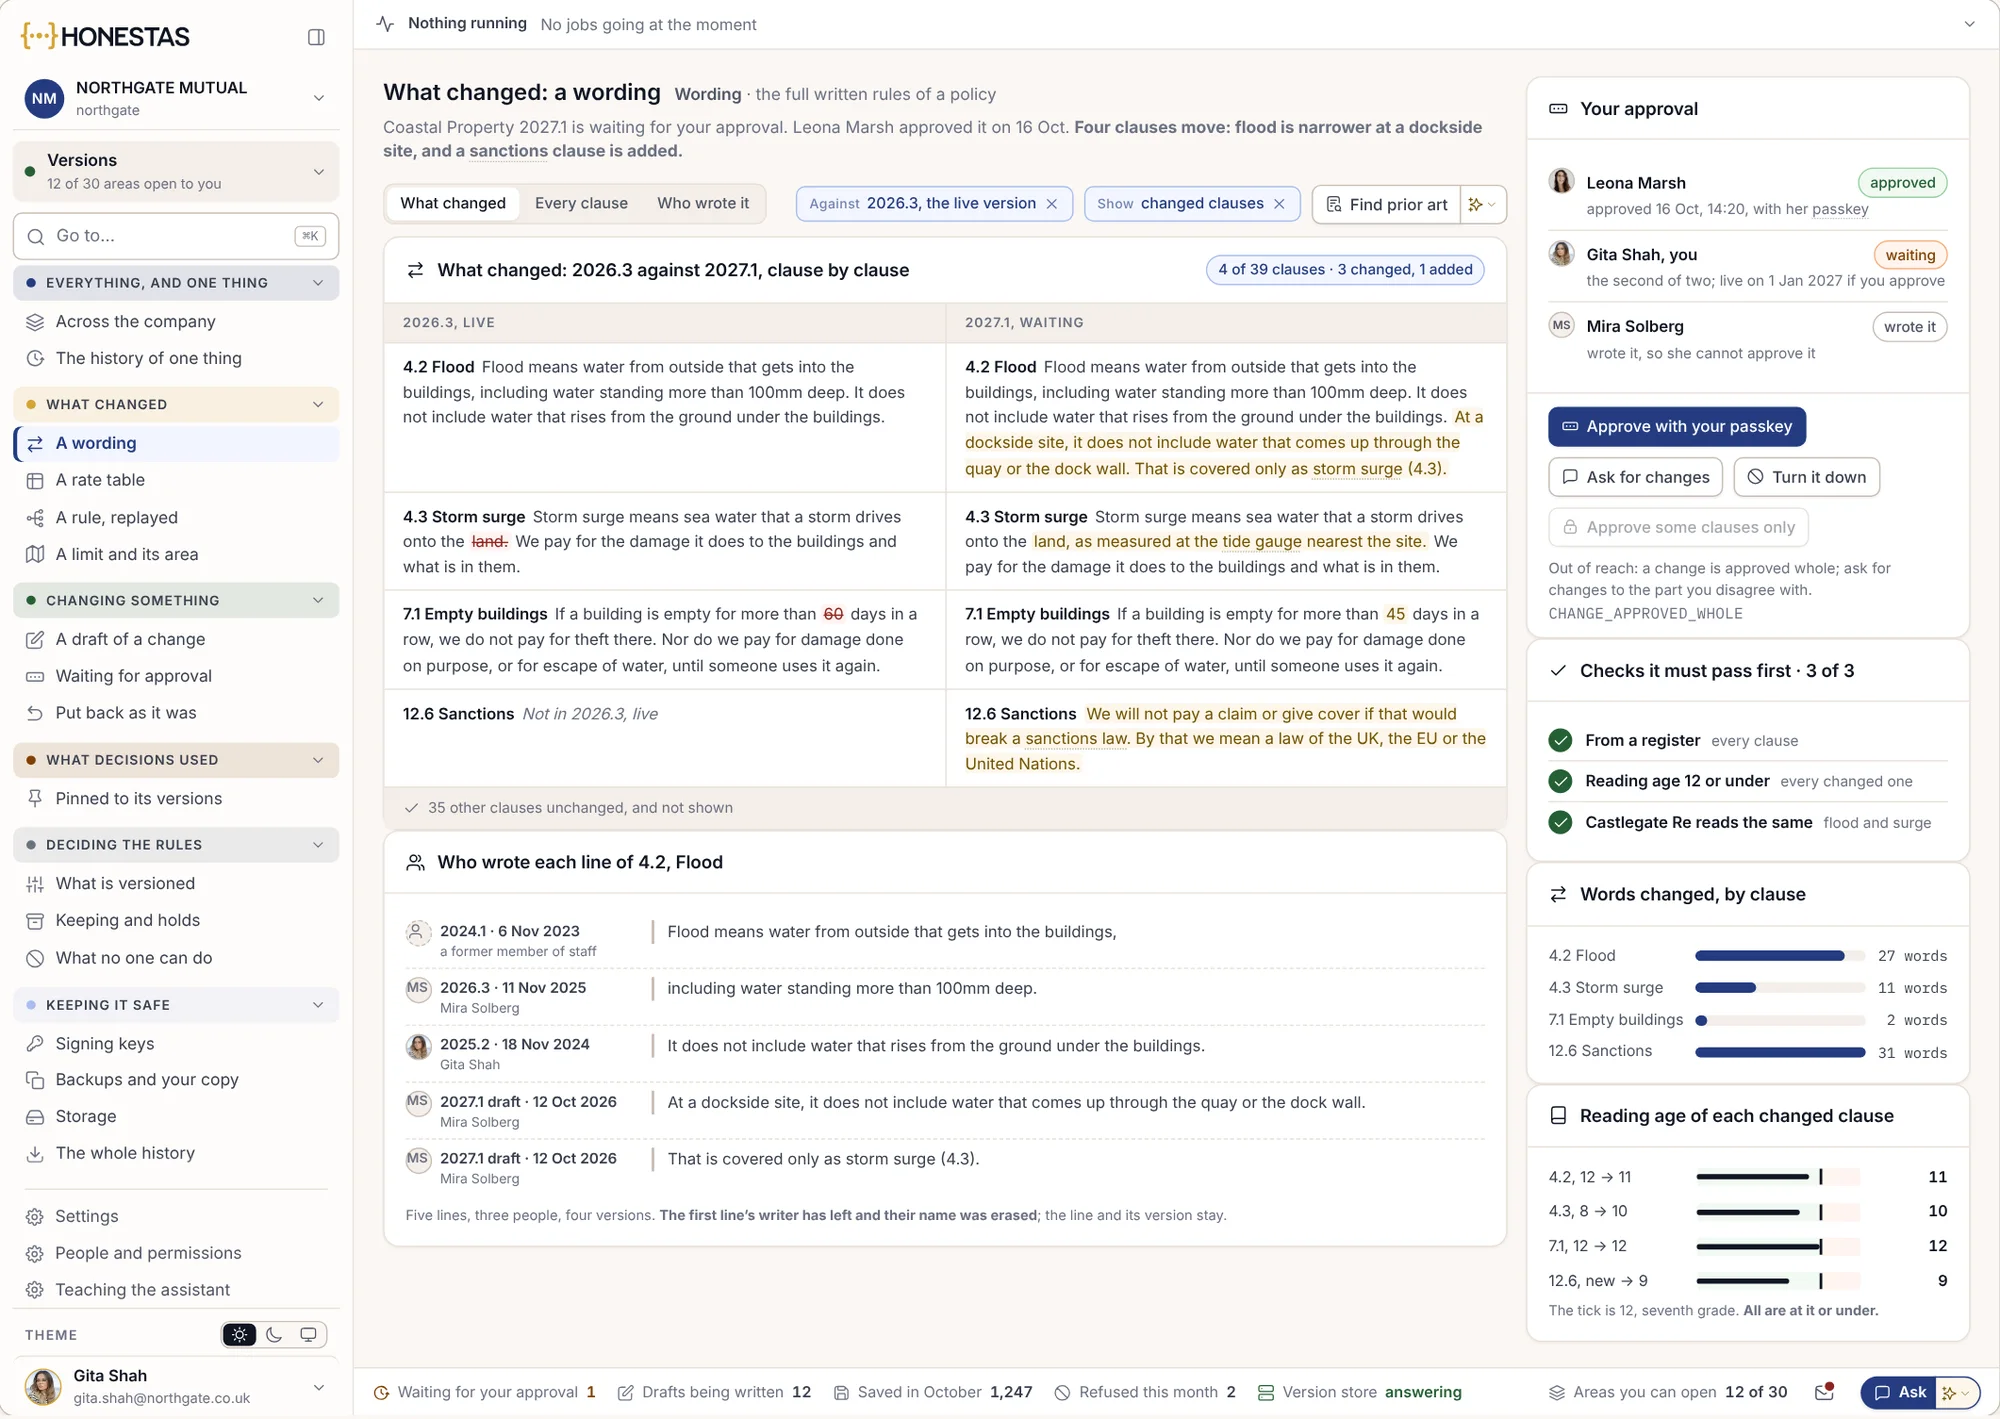
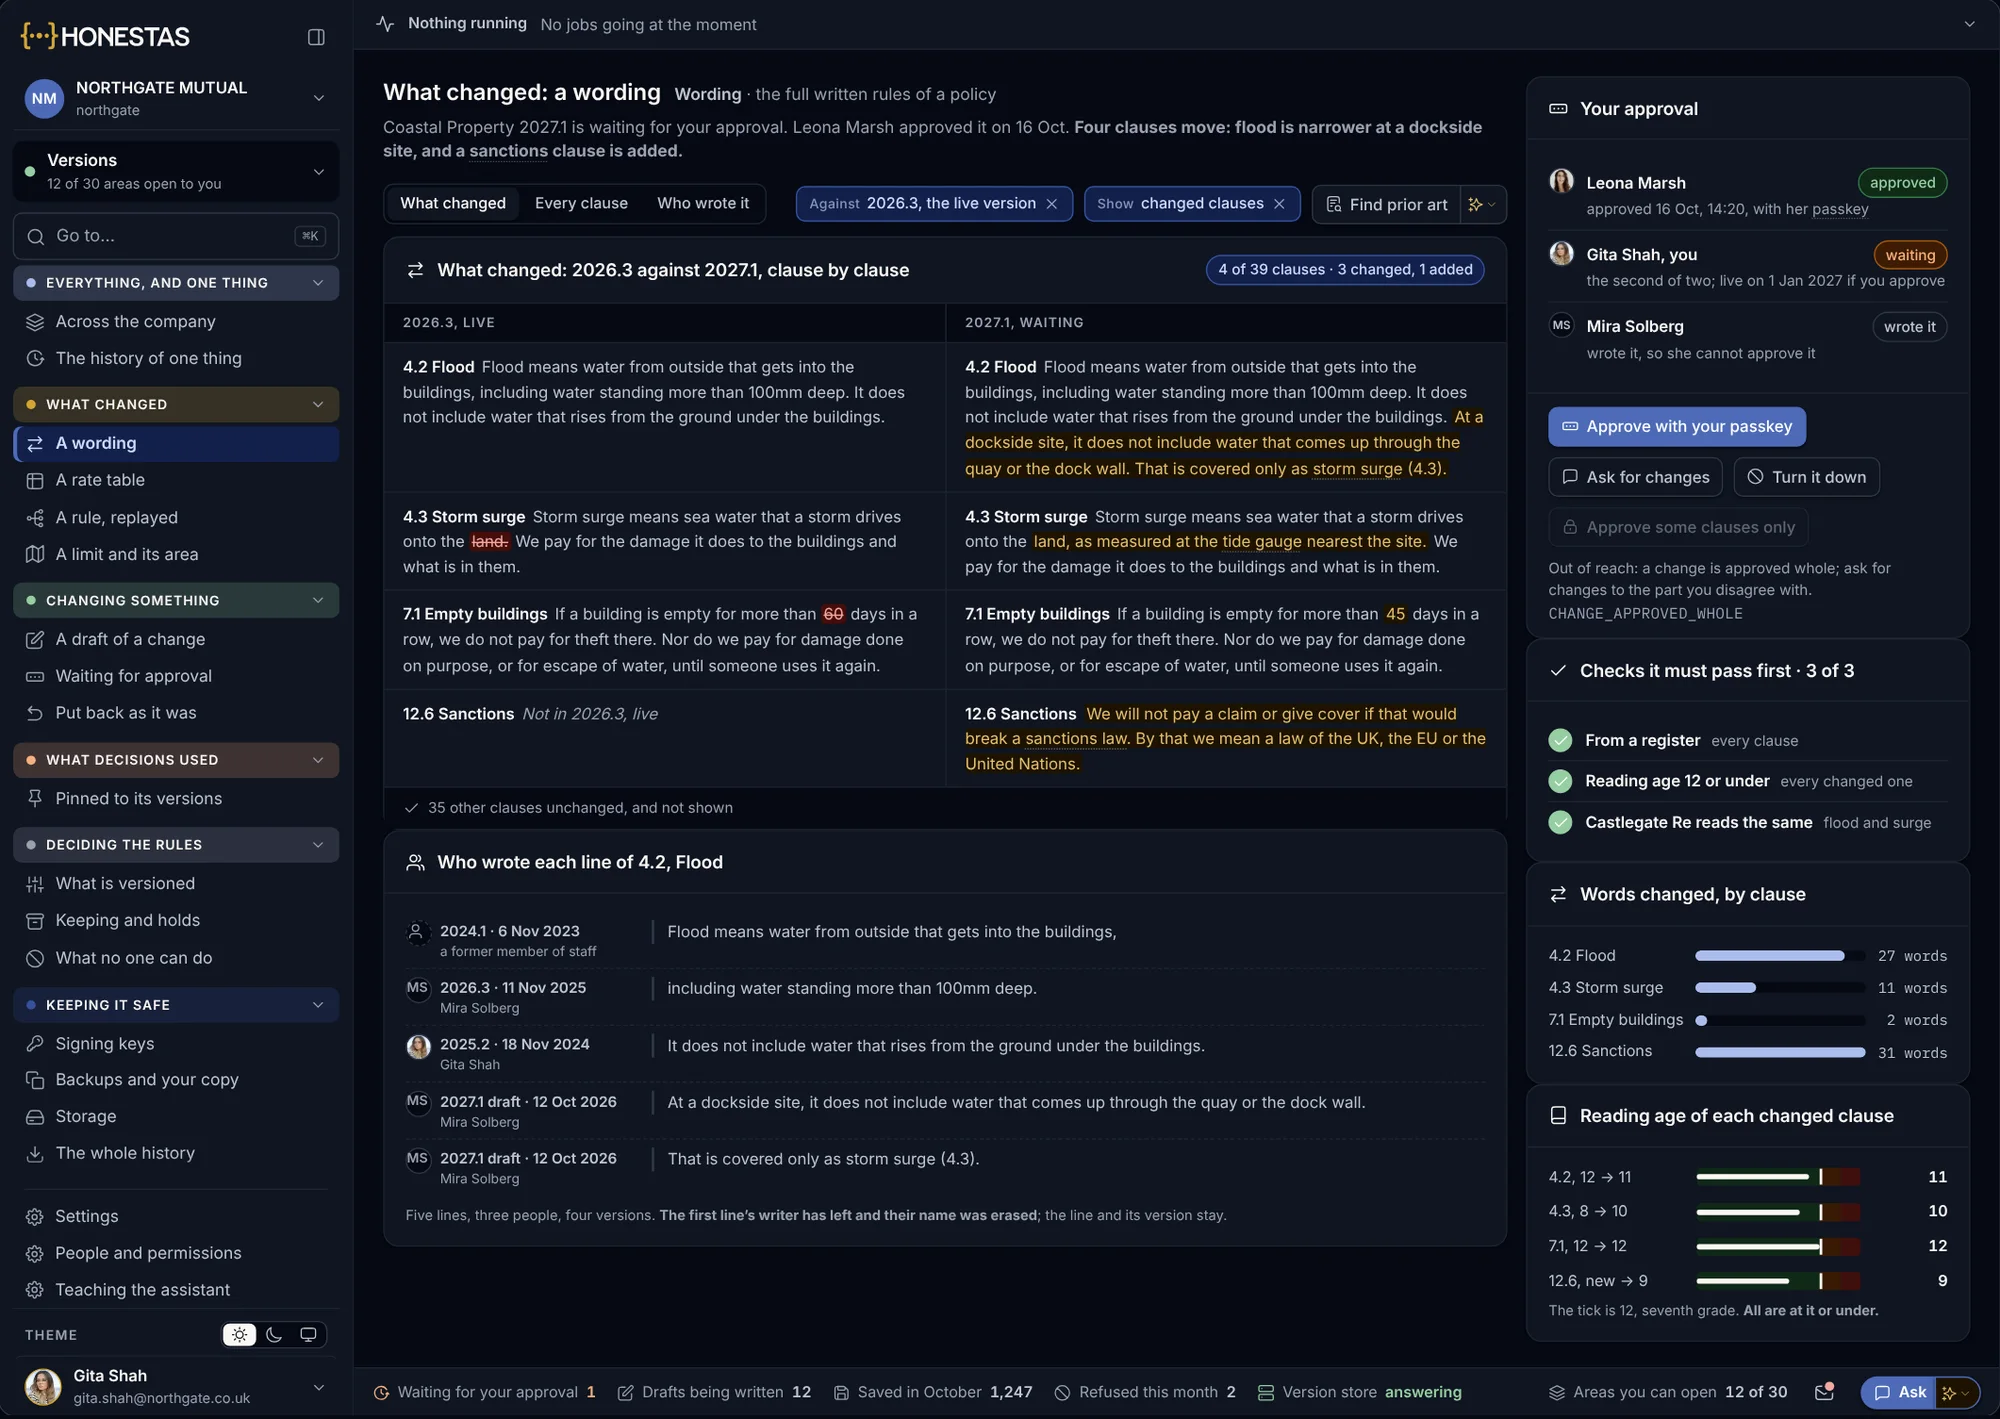
Шість ліній бізнесу. Кожна — своєю професійною мовою.
На кожній сторінці показано рішення, характерні для цієї лінії, покроковий розбір реального кейсу та нормативні вимоги, яким ця лінія підпорядковується.
 Автострахування, майно фізичних осіб та комерційні ризики
Загальне страхування (Non-life)
Від першого повідомлення про збиток (FNOL) до запечатаного врегулювання. Резерви, авансові виплати, відмови та пролонгації завжди містять обґрунтування.
Докладніше
 Lloyd's та ринок страхових компаній
Спеціалізовані ризики та Лондонський ринок
Лідер і фоловери на одному сліпі, розділені інформаційними бар’єрами. Байндери, бордеро та щорічна валідація кожної зовнішньої моделі.
Докладніше
 Високий ризик згідно з Актoм ЄС про ШІ (AI Act)
Страхування життя та здоров'я
Андерайтинг і тарифікація з доказовою базою, якої вимагає Акт про ШІ з 2 грудня 2027 року. Оцінка емоцій та психометричні висновки ніколи не допускаються до процесу прийняття рішень.
Докладніше
 Облігаторне та факультативне перестрахування
Перестрахування
Доказова база цедента надходить у вигляді запечатаних записів, а не презентацій. Іменний доступ дає змогу бачити саме те, що покриває ваш договір.
Докладніше
 Багато страховиків — одне робоче місце
Адміністратори збитків і TPA
Правила, повноваження та умови страхування кожного клієнта зберігаються окремо, а кожен клієнтський звіт формується на основі запечатаних записів.
Докладніше
 Делеговані повноваження
Брокери та MGA
Доведіть, що кожен ризик відповідав умовам байндера ще до прийняття на страхування. Бордеро для надавачів місткості формуються безпосередньо із записів.
ДокладнішеЩо це змінює. Виміряно на вашому власному портфелі.
П’ять результатів, кожен на окремій сторінці: проблема, що змінює HONESTAS і які показники ви вимірюєте.
Швидше врегулювання збитків
Врегулювання збитків затягується найдовше там, де немає певності, хто має право прийняти рішення. Тріаж визначає кімнату та головуючого в перший же день.
Докладніше

Кращий коефіцієнт збитковості
Фінансові втрати (leakage) видно в обґрунтуваннях. Відстежуйте, де суми врегулювання, врахування зносу/поліпшення (betterment) та суброгаційні стягнення відхиляються від ваших власних правил.
Докладніше
Менше шахрайства
Індикатори вказують на ризик із наведенням причин. Рішення приймають фахівці з розслідувань, і нікому не відмовляють виключно на підставі висновку моделі.
Докладніше
Готовність до катастроф
Окресліть контур шторму, оцініть експозицію всередині нього та відкрийте справи про збитки ще до першого дзвінка клієнта.
Докладніше
Доказова база для комплаєнсу
Кожна регуляторна норма пов’язана із запечатаними рішеннями, що підтверджують її виконання — усе готово ще до запиту наглядового органу.
ДокладнішеЄдиний формат запису. Для кожної лінії бізнесу та кожного регулятора.
Керівник відділу врегулювання збитків у Дубліні, андерайтер у Lloyd's та аудитор перестраховика читають ті самі поля в тому самому порядку. Нікому не доводиться заново збирати доказову базу під кожний аудит.
- Хто ухвалив рішення
Конкретна особа на визначеній посаді, чиї повноваження було перевірено перед підписанням.
- На підставі яких доказів
Кожен елемент даних містить джерело походження та дату актуальності. Якщо чогось бракувало, це прямо зафіксовано, а не залишено порожнім полем.
- За якими правилами
Умови страхування (wording), таблиця тарифів, байндер, модель та правила кімнати — кожен елемент прив’язаний до своєї точної версії.
- Як велося обговорення
Аргументи «за», аргументи «проти» та позиція опонента — збережені навіть тоді, коли головуючий ухвалив інше рішення.
- Перевірено та скріплено
Друга модель погодилася, і запис було скріплено зовнішньою позначкою часу. Його можна відкрити повторно та запустити знову.
Тож TPA може передати такий запис кожному клієнту, MGA — своєму надавачу ємності, а цедент — своєму перестраховику. Переглянути опечатані записи →
| Поле | Автотранспортна вимога | Ковернот (прибережне майно) | Заява на страхування життя |
|---|---|---|---|
| Рішення | Врегулювати на суму 44 900 € | Призупинити пролонгацію на 2027 рік | Прийняти з надбавкою +50% |
| Головуючий | Керівник врегулювання | Діючий андеррайтер | Головний андеррайтер |
| Повноваження | Повноваження з врегулювання v2 | Ковернот CA-118 v4 | Настанова з андеррайтингу |
| Докази | 9 позицій, із джерелами | 188 ризиків, бордеро | Висновок сімейного лікаря, розкриття інформації |
| Аргументи | За, проти, опонент | За, проти, опонент | За, проти, опонент |
| Друга модель | Збігається | Збігається | Збігається |
| Правила | Умови страхування v4.2 | Умови страхування прибережного майна 2026.3 | Додаток III 5(c) до Акта ЄС про ШІ |
| Запечатано | 19 серп. 2026 р. | 18 вер. 2026 р. | 21 жовт. 2026 р. |
Різні лінії бізнесу, ті самі поля в тому самому порядку. Один верифікатор перевіряє всі три.
Принесіть одне рішення зі своєї лінії бізнесу.
Реєстрація автотранспортної вимоги, пролонгація ковернота, тарифікація страхування життя чи великий збиток за облігаторним договором. Ми покажемо, як це рішення обговорюється, перевіряється, підписується та скріплюється в HONESTAS.