

貴社のブランド、貴社の顧客。 その背後には、同じ封印(シール)を。
ブローカー、MGA、保険会社向けのホワイトラベル・ストアフロント:単一のテンプレートから構築されたウェブサイトおよびiOS/Androidアプリ、独自のカスタマージャーニーを実現するSDK、そしてそれらを運用するコンソール。顧客は見積もり取得、加入、保険金請求、進捗確認を行えます。顧客が目にするすべてのAI判断は、貴社の他の業務と同じディシジョン・ルームと封印(シール)を経由します。
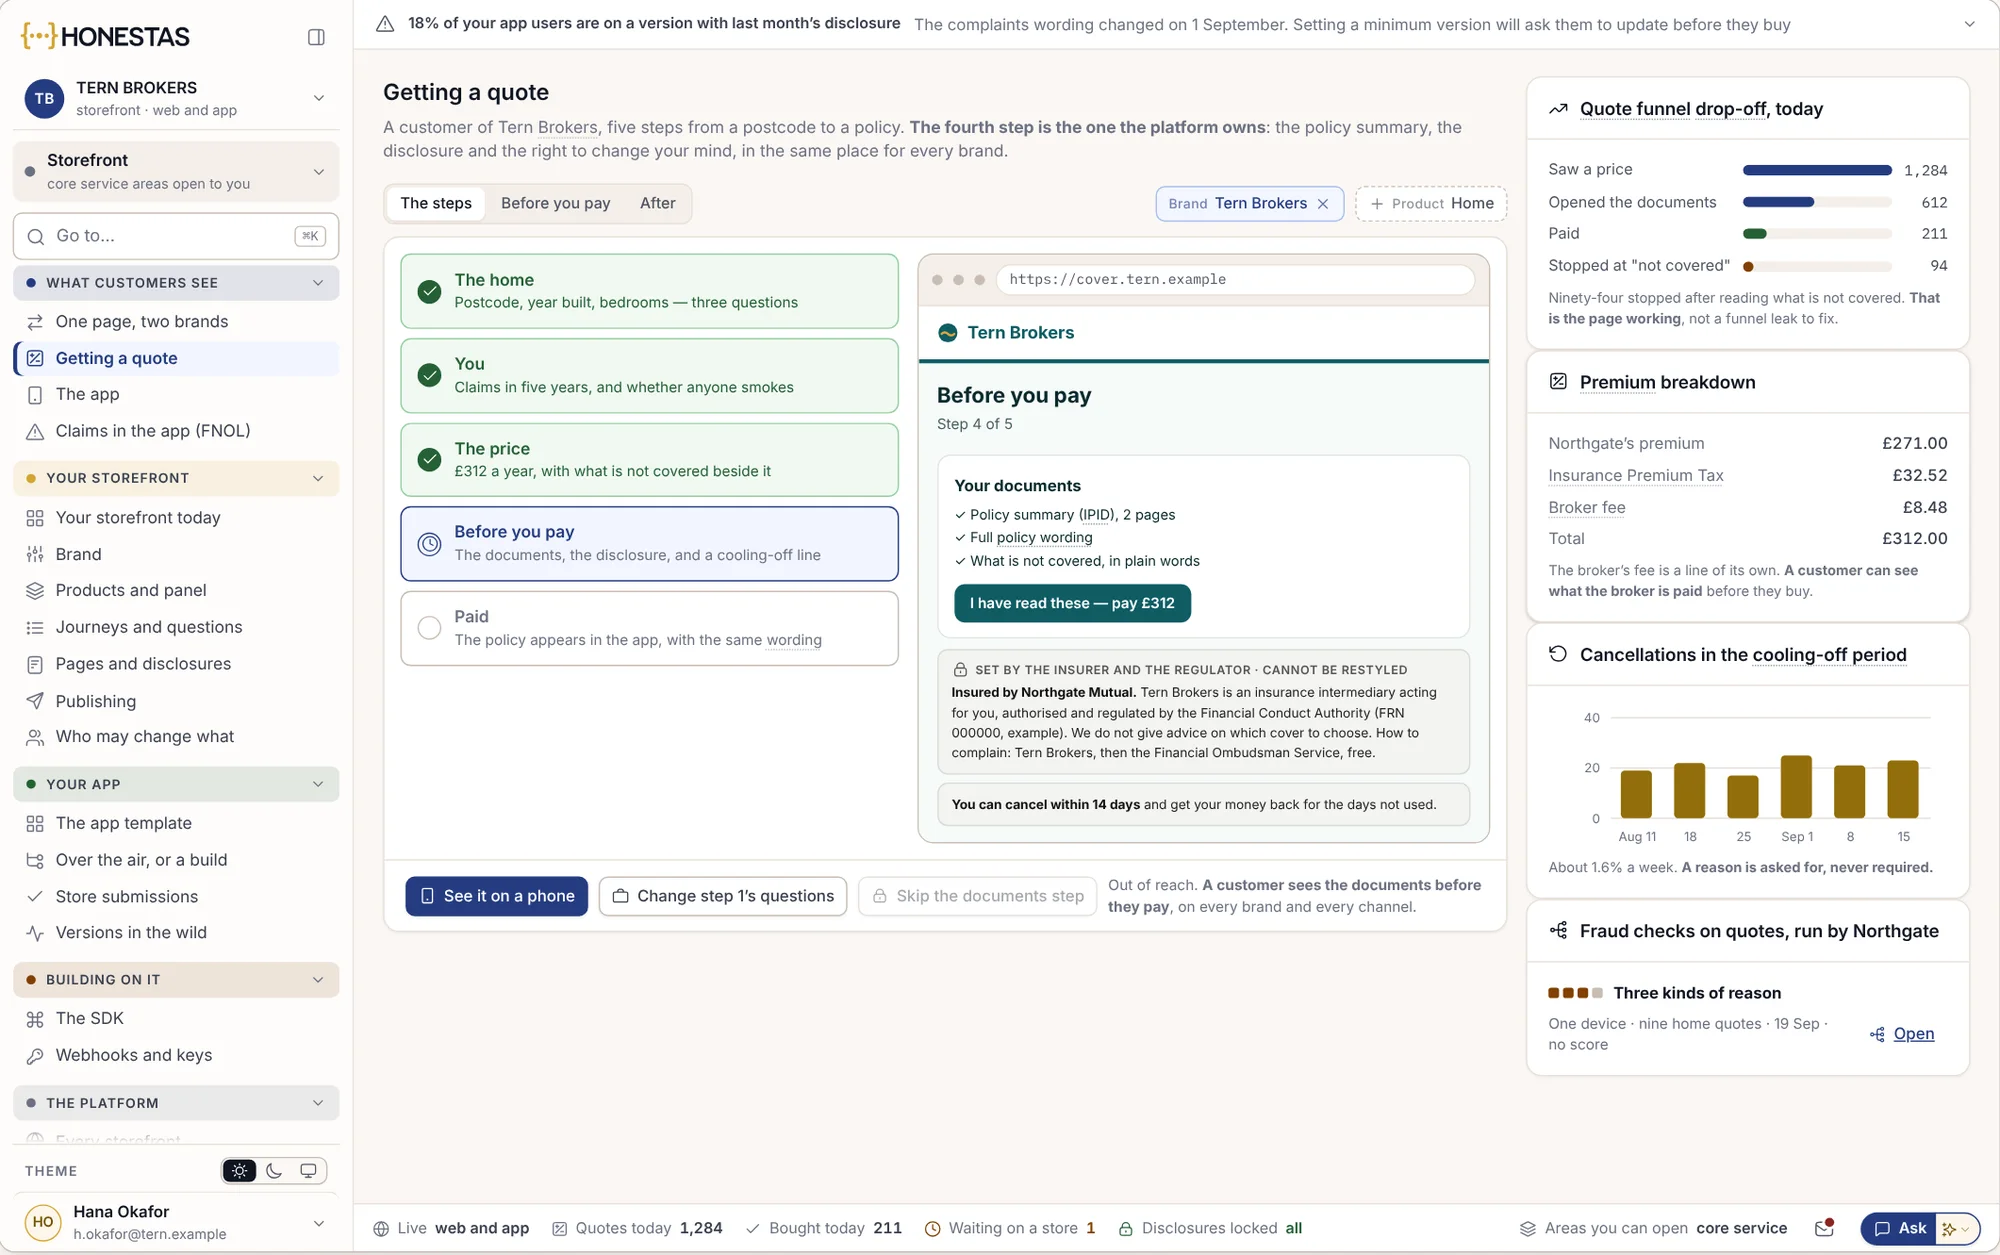
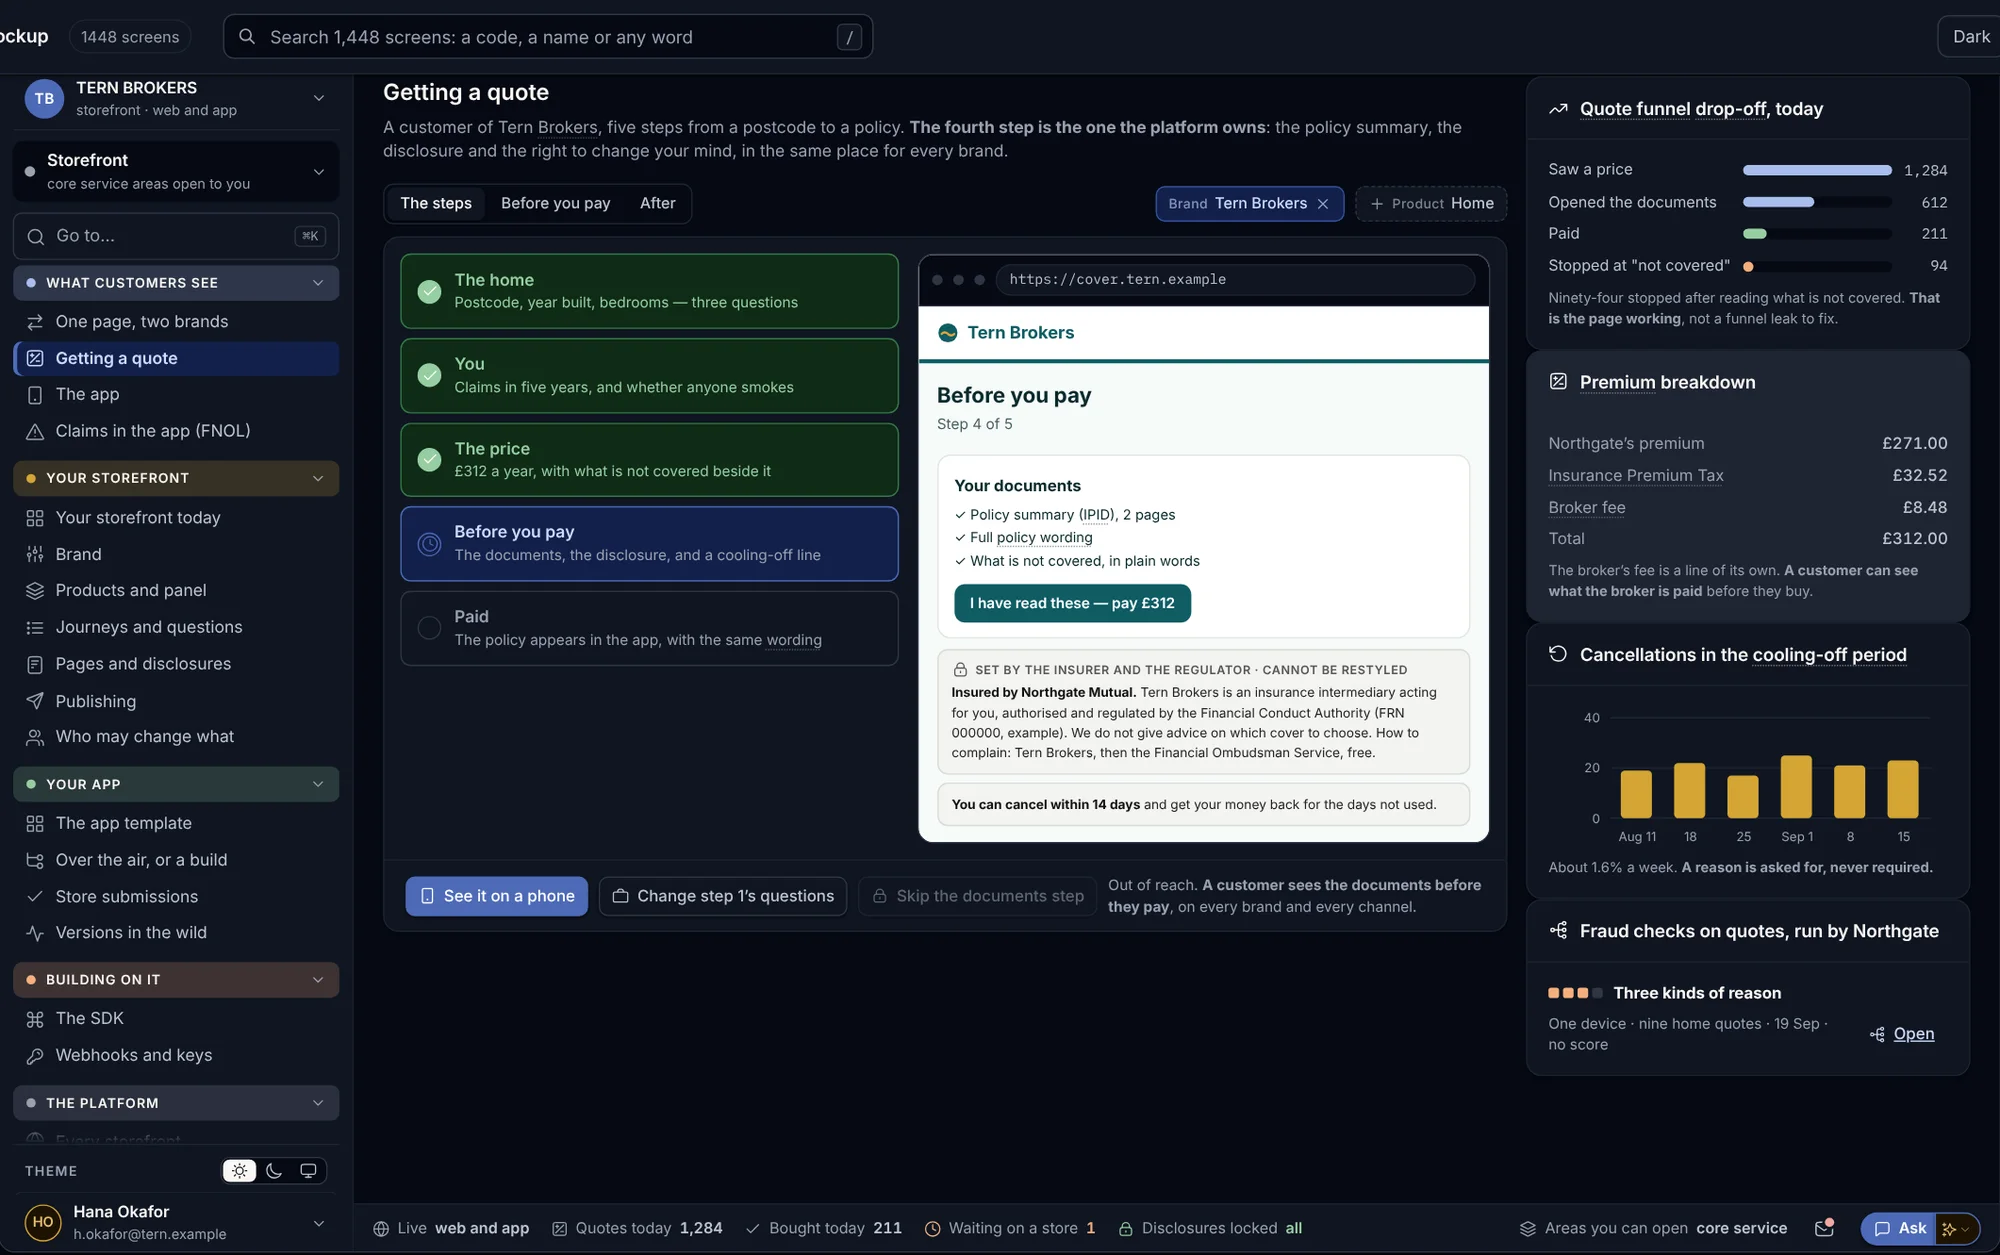
見積、契約、保険金請求、進捗確認。すべて自社のブランド名で。
顧客の目に入るのは、貴社のブランド、商品、そして言葉です。約款文言、重要事項説明、および保険会社の引受基準は、すべてのブランドで統一されます。
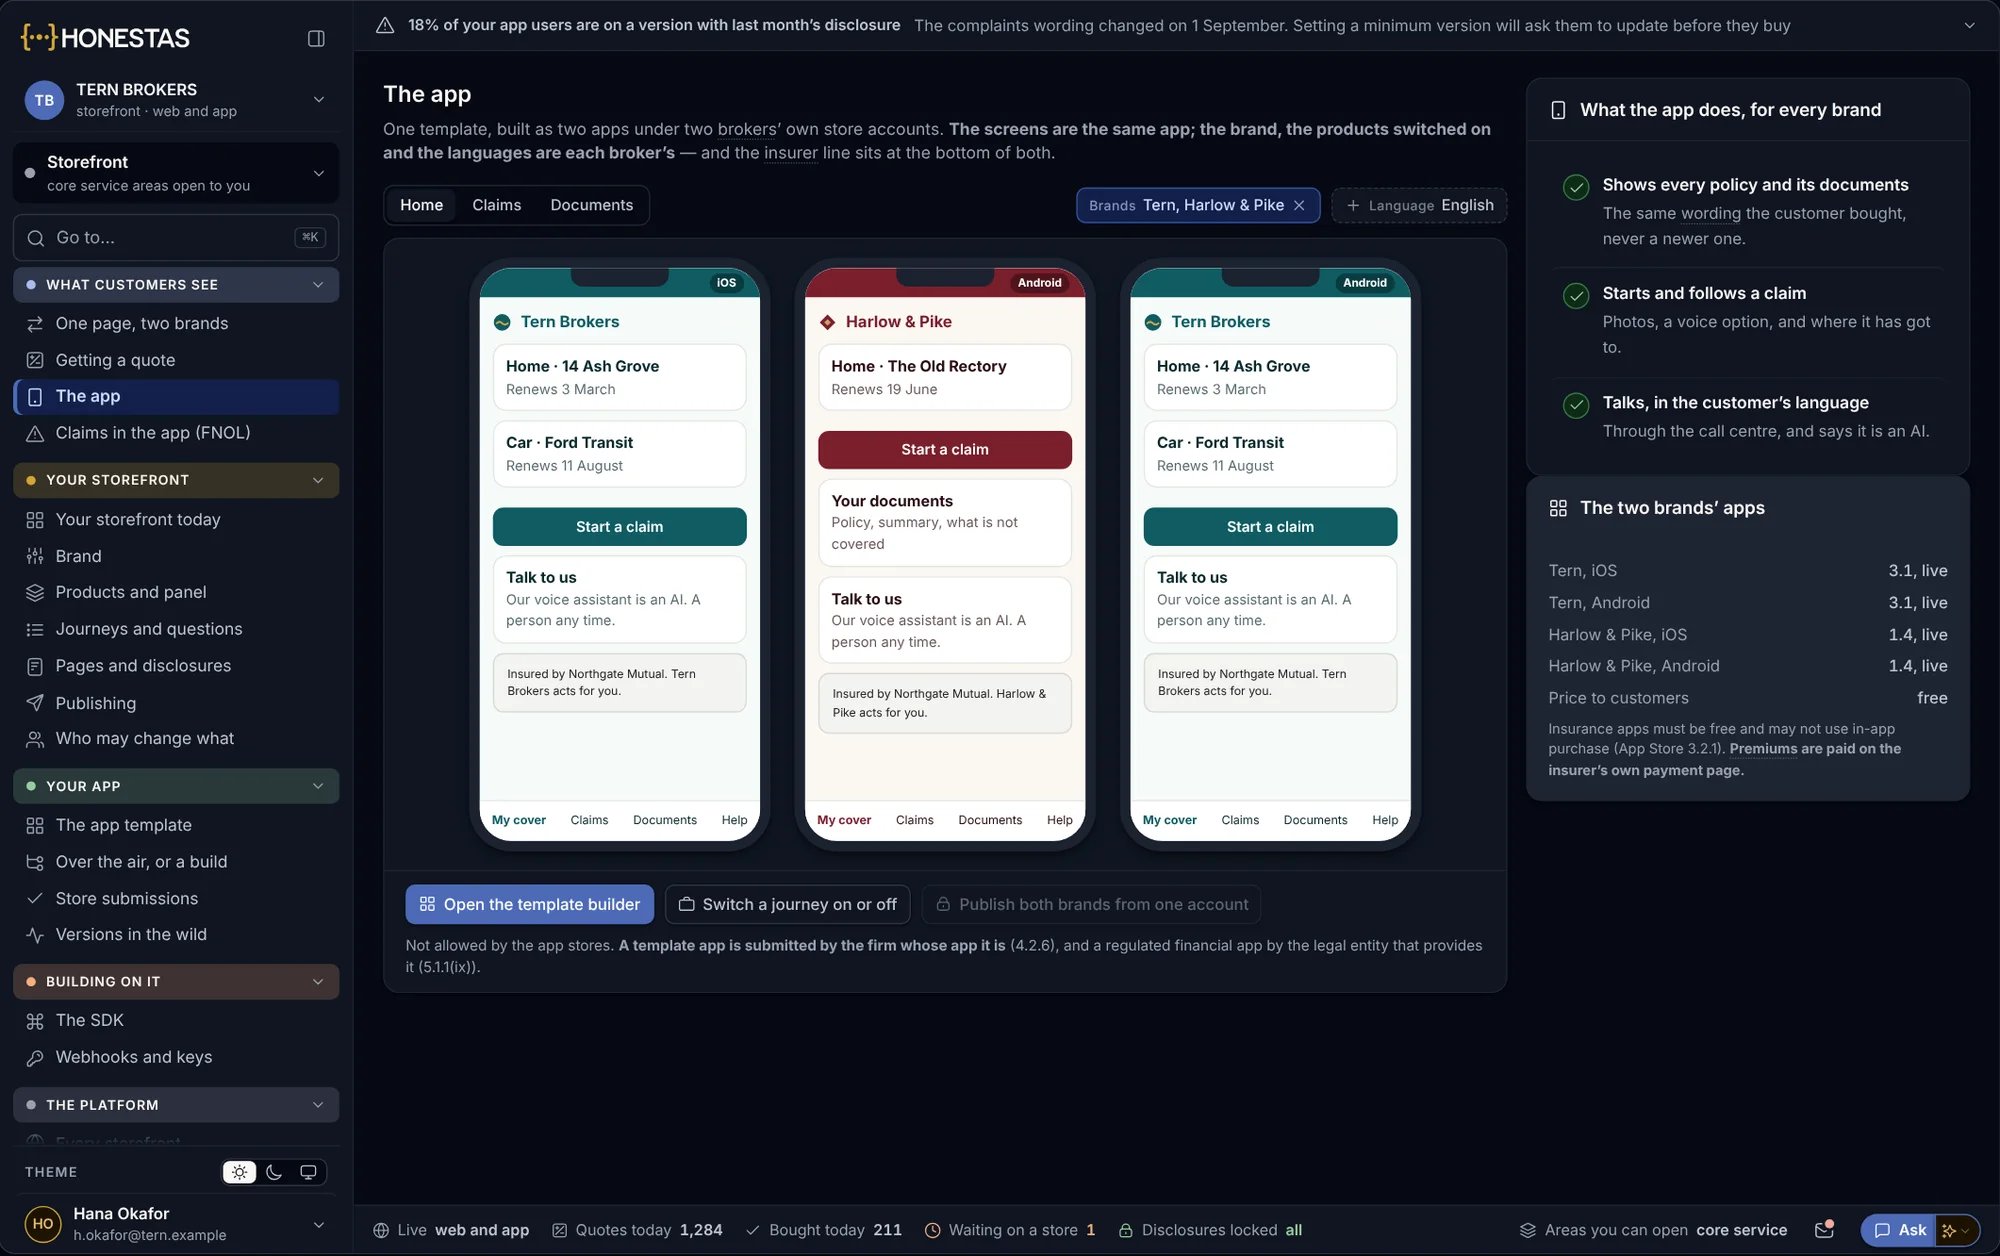
1つのテンプレートで複数ブランドに対応
1つのアプリテンプレートから、各ブローカー独自のストアアカウントで提供する専用アプリを構築します。証券、各種書類、保険金請求を処理する基盤はすべて共通です。
- iOSおよびAndroid
- 各ブローカーのブランド、商品、言語に対応

アプリで保険金を請求し、進捗を追跡
写真と音声メモを添えて事故を報告すると、鑑定人の訪問予約、支払査定、入金まで、現在の進捗状況をいつでも確認できます。
- 各ステップを日付とともに表示
- いつでも担当者へ切り替え可能
音声アシスタントはAIが応答します。いつでも人間の担当者へ切り替えられます。
理由を伴う査定結果
保険金の査定が完了すると、支払対象と対象外の内訳、その理由、および査定を決定した担当者名が、顧客にわかりやすい言葉で表示されます。
- 封印された記録に基づく理由
- 担当者による再審査を依頼
この査定結果には記録が保管されています。記録の開示や、担当者による再審査を依頼することができます。
顧客が目にする内容は、まず社内の審査ルームを通過しています。
AIが関与した見積、支払査定、解約処理は、顧客に提示される前に、HONESTAS内の他のあらゆる意思決定と同じステップを経ます。
受付
Web、アプリ、コンタクトセンターからの見積、保険金請求、条件変更、解約の受付。
検証とチェック
適切な審査ルームへトリアージされます。外部へ送信される前に、独立した第2のモデルの合意が必須となります。
人間による決定
顧客にとって不利益となる判断はすべて、決済権限を持つ実名の担当者によって署名されます。
理由を添えた通知
顧客には、封印された記録に基づく理由がわかりやすい言葉で提示され、いつでも人間の担当者への対応を求めることができます。


独自のカスタマージャーニーを構築。規制・引受ルールはそのまま維持。
コンソールでは、ブランド、商品、ジャーニー、ページ、公開設定を一元管理でき、Webhookやキーにはそれぞれ所有者が割り当てられます。SDKを使用すれば、Web、iOS、Androidを問わず、同じジャーニーを自社のWebサイトやアプリに組み込めます。保険会社および規制当局が管理するステップは、いかなるブランドであってもデザインの変更やスキップはできません。
| ステップ | 権限設定者 |
|---|---|
| 対象物件 | Tern Brokers |
| 本人 | Tern Brokers |
| 保険料 | Northgate Mutual |
| お支払い前の確認 | 保険会社および規制当局 |
- Web
- cover.tern.example
- iOS
- Tern Brokers アプリ
- Android
- Tern Brokers アプリ
- 対象市場
- アイルランド、英国
- SDK
- Web、iOS、Android
- Webhook
- 見積成約、請求受付
- キー
- 2件(各所有者割当済)
各種書類の確認ステップは、保険会社および規制当局によって設定されています。どのブランドも、デザインの変更やスキップはできません。
販売する各市場に合わせてローカライズ。
市場ごとに言語、通貨、書面、規制が設定され、ストアフロントもそれに合わせて切り替わります。
- 言語と通貨
ブランドごとに対応言語を選択できます。保険料、各種書面、コンタクトセンターは契約者の言語に合わせられます。
- 各種書類
その市場向けの保険商品情報書類(IPID)、約款、概要書が、どのブランドでも同じ場所に表示されます。
- クーリング・オフと契約撤回
その市場のクーリング・オフ期間と、加入時と同じくらい簡単なオンラインでの撤回手続を提供します。
- 苦情対応
その市場における苦情申立窓口とオンブズマンが、保険料の支払前に明示されます。
- 担当者への相談
契約者の言語で対応するコンタクトセンターです。AIである旨を明示し、いつでも人間の担当者に引き継げます。
どのブランドでも、同じ法令上の義務を履行。
保険会社が法令で求められるステップを一度設定すれば、すべてのブランドとチャネルがそれに従います。
- 保険販売指令(IDD)保険販売指令(IDD:(EU) 2016/97)第20条契約締結前の顧客の意向把握と、保険商品情報書類の提供。
- 遠隔金融サービス指令 (EU) 2023/2673加入時と同じくらい簡単な撤回手続、およびオンラインツール利用時に求めに応じた人間の担当者による対応。2026年6月19日適用開始。
- EU AI規則(EU AI Act)規則 (EU) 2024/1689 第50条(1)AIシステムと対話している旨の顧客への明示。2026年8月2日適用開始。
- 消費者保護コード 2025(Central Bank of Ireland)Central Bank of Ireland、2026年3月24日発効平易な表現、そして使いやすいアプリとウェブサイト。
- 消費者保護義務(Consumer Duty)FCA, PRIN 2A(2023年7月31日発効)リテール顧客に最善の利益をもたらす商品、保険料、サポート。
EU AI法の適用日は、2026年7月24日にEU官報で公布されたデジタル・オムニバス規則(Regulation (EU) 2026/1744)による改正後のものです。法的助言ではありません。
ストアフロントについて
自社のブランドで展開できますか?
はい。貴社の名称、カラー、商品、対応言語で、独自のドメインならびにApp StoreおよびGoogle Play上の自社アプリとして展開できます。
独自の顧客導線(ジャーニー)を構築できますか?
はい。コンソールから、またはSDKを通じて貴社のウェブサイトやアプリ内に構築できます。保険会社および規制当局が定めるステップは固定されたまま保護されます。
重要事項等の開示内容は誰が変更できますか?
保険会社のみが、法令で許容される範囲内で変更できます。どのブランドも書面確認ステップのデザインを変更したり、順序を移動したりすることはできません。
顧客がAIのみの対応で完結してしまうことはありますか?
AIと対話している際は常にその旨が明示され、顧客はいつでも人間の担当者への引き継ぎを求められます。また、顧客にとって不利益な判断には、必ず実名の担当者による署名が行われます。
どの市場に対応していますか?
貴社が販売を行う各市場に対応し、それぞれの言語、通貨、書面、クーリング・オフ期間、苦情申立窓口を備えています。