

不正請求は大規模かつ組織的です。 そして、その発覚経緯に対する異議申し立てもまた同様です。
検知された不正はコストの一部にすぎません。調査によって不正な資金の流れを突き止めても、その調査が適法かつ相応であり、顧客に対して公正であったことを証明できなければ、結果として意味を成しません。また、モデルが支払いを保留し、誰もその理由を説明できなければ、善意の顧客も不利益を被ることになります。
出典:英国保険協会(ABI)、2024年の不正検知データ · Insurance Europe「保険不正に対抗するための欧州アプローチ」.
モデルが示唆し、人が決断する。
不正対策業務は、他のあらゆる査定判断と同じ空間、チェック体制、封印プロセスを経て行われます。そこには「承認なしに情報収集は行わない」というもう一つのルールが加わります。
シグナルの提示
ルール、モデル、リンク分析、および類似の文言がインジケーター(兆候)を検出し、それぞれに情報源が付記されます。単一のスコアは存在せず、モデル単独で請求が謝絶されることはありません。
人による回付判断
査定担当者は、顧客に有利な根拠と不利な根拠の双方を確認し、調査部門へ回付するかどうかを判断します。この判断中も査定手続きが停滞することはありません。支払保留はこれとは別の独立した判断であり、顧客に説明可能な理由が必要となります。


承認後の情報収集
行動調査、オープンソース調査(OSINT)、または追加データの要求を行うには、情報収集を開始する前に、その必要性と相当性を記録し、権限を持つ責任者の署名を得る必要があります。却下された申請もファイルに残ります。データは保存期間満了日に消去されます。


異議に耐えうる調査ファイル
グループ内の各請求は個別に判断されます。SIUのファイルには、収集された情報、根拠となる権限、および調査結果が封印されるため、裁判所やオンブズマンに対して当時のままの状態で提示できます。


パターン、根拠、そして保留中の支払い。
これらはHONESTASの画面であり、架空の組織であるNorthgate Mutualのサンプルデータを表示しています。
グループと判定された理由
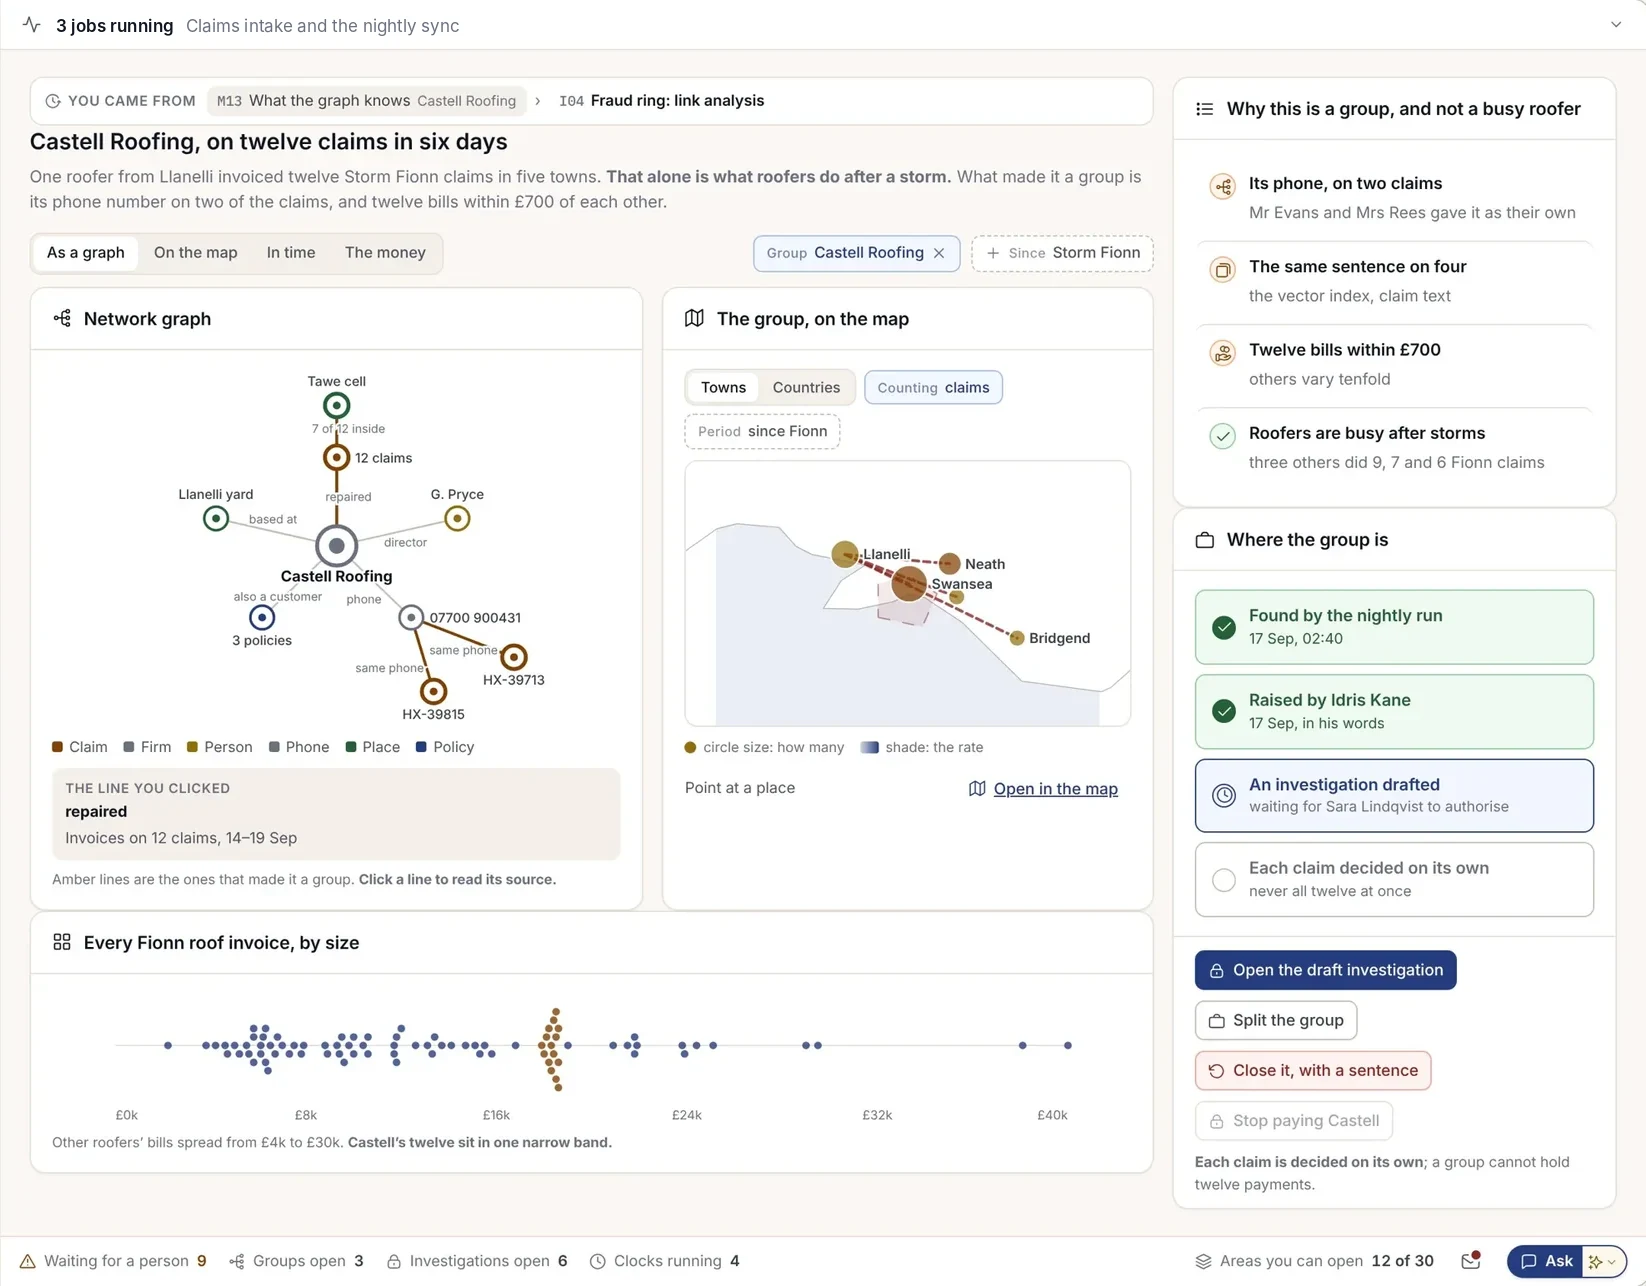
6日間で12件の風災請求に同一の屋根工事業者が関与。嵐の後には屋根工事業者が多忙になるため、画面にはグループと判定された根拠と、そうでない要素が明示されます。
- グループ判定の根拠となった関連性と情報源
- 地図上および時系列でのグループの可視化
- 各請求はあくまで個別に判断
顧客に有利な根拠も並記
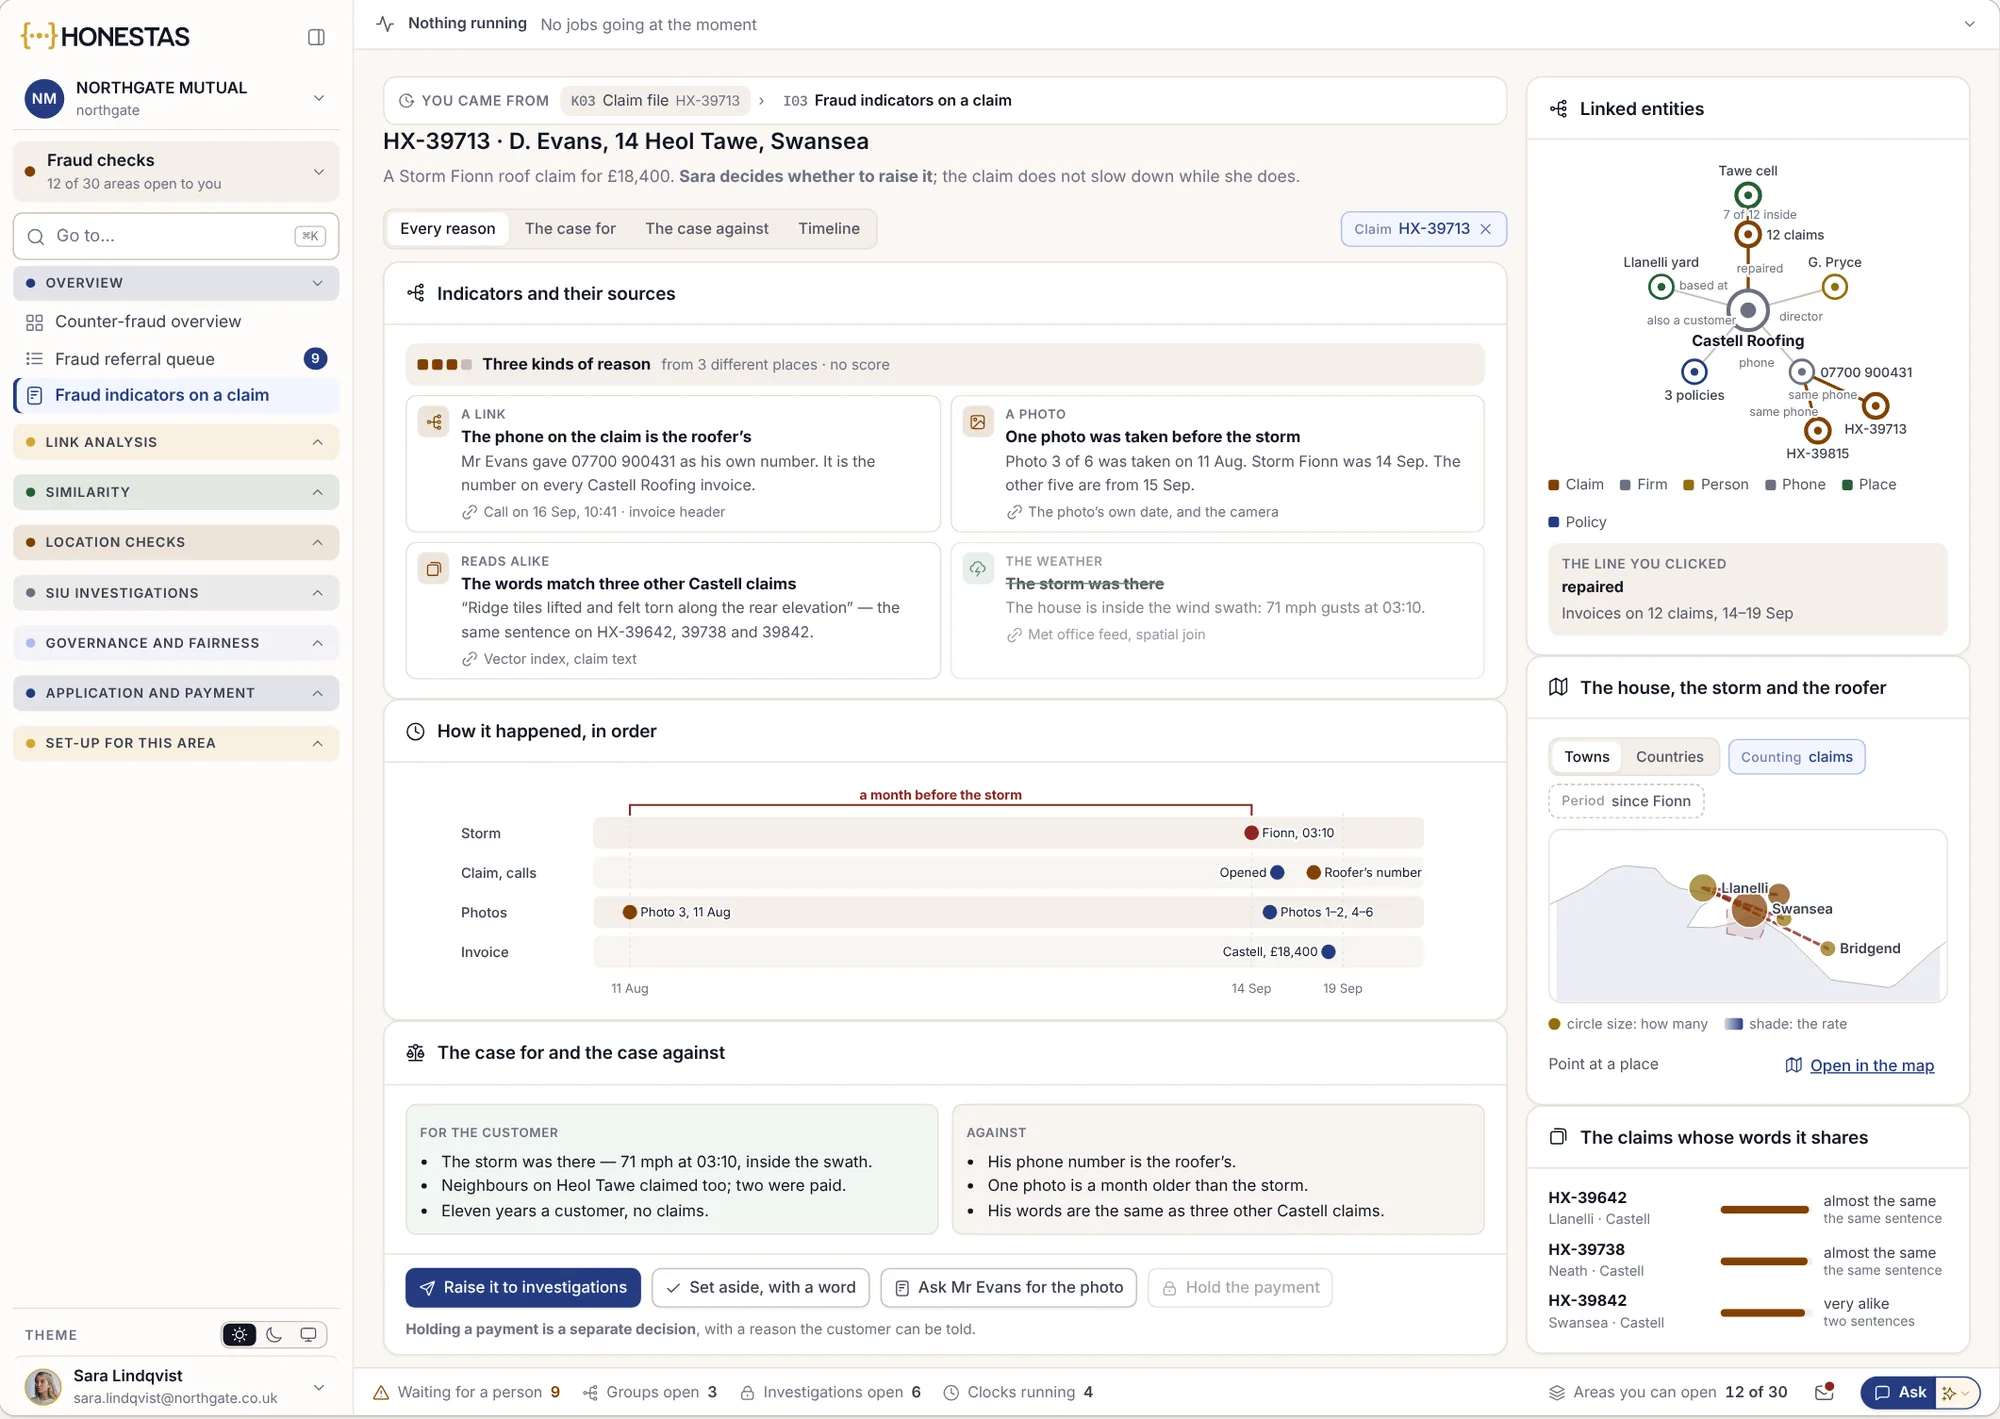
すべてのインジケーターにはその情報源が示され、同時に請求が正当である可能性を示す根拠も並べて表示されます。査定担当者が調査へ回付するかどうかを判断します。
- 3種類の根拠、スコアなし
- 時系列で見る事案の経緯
- 支払保留は独立した別判断
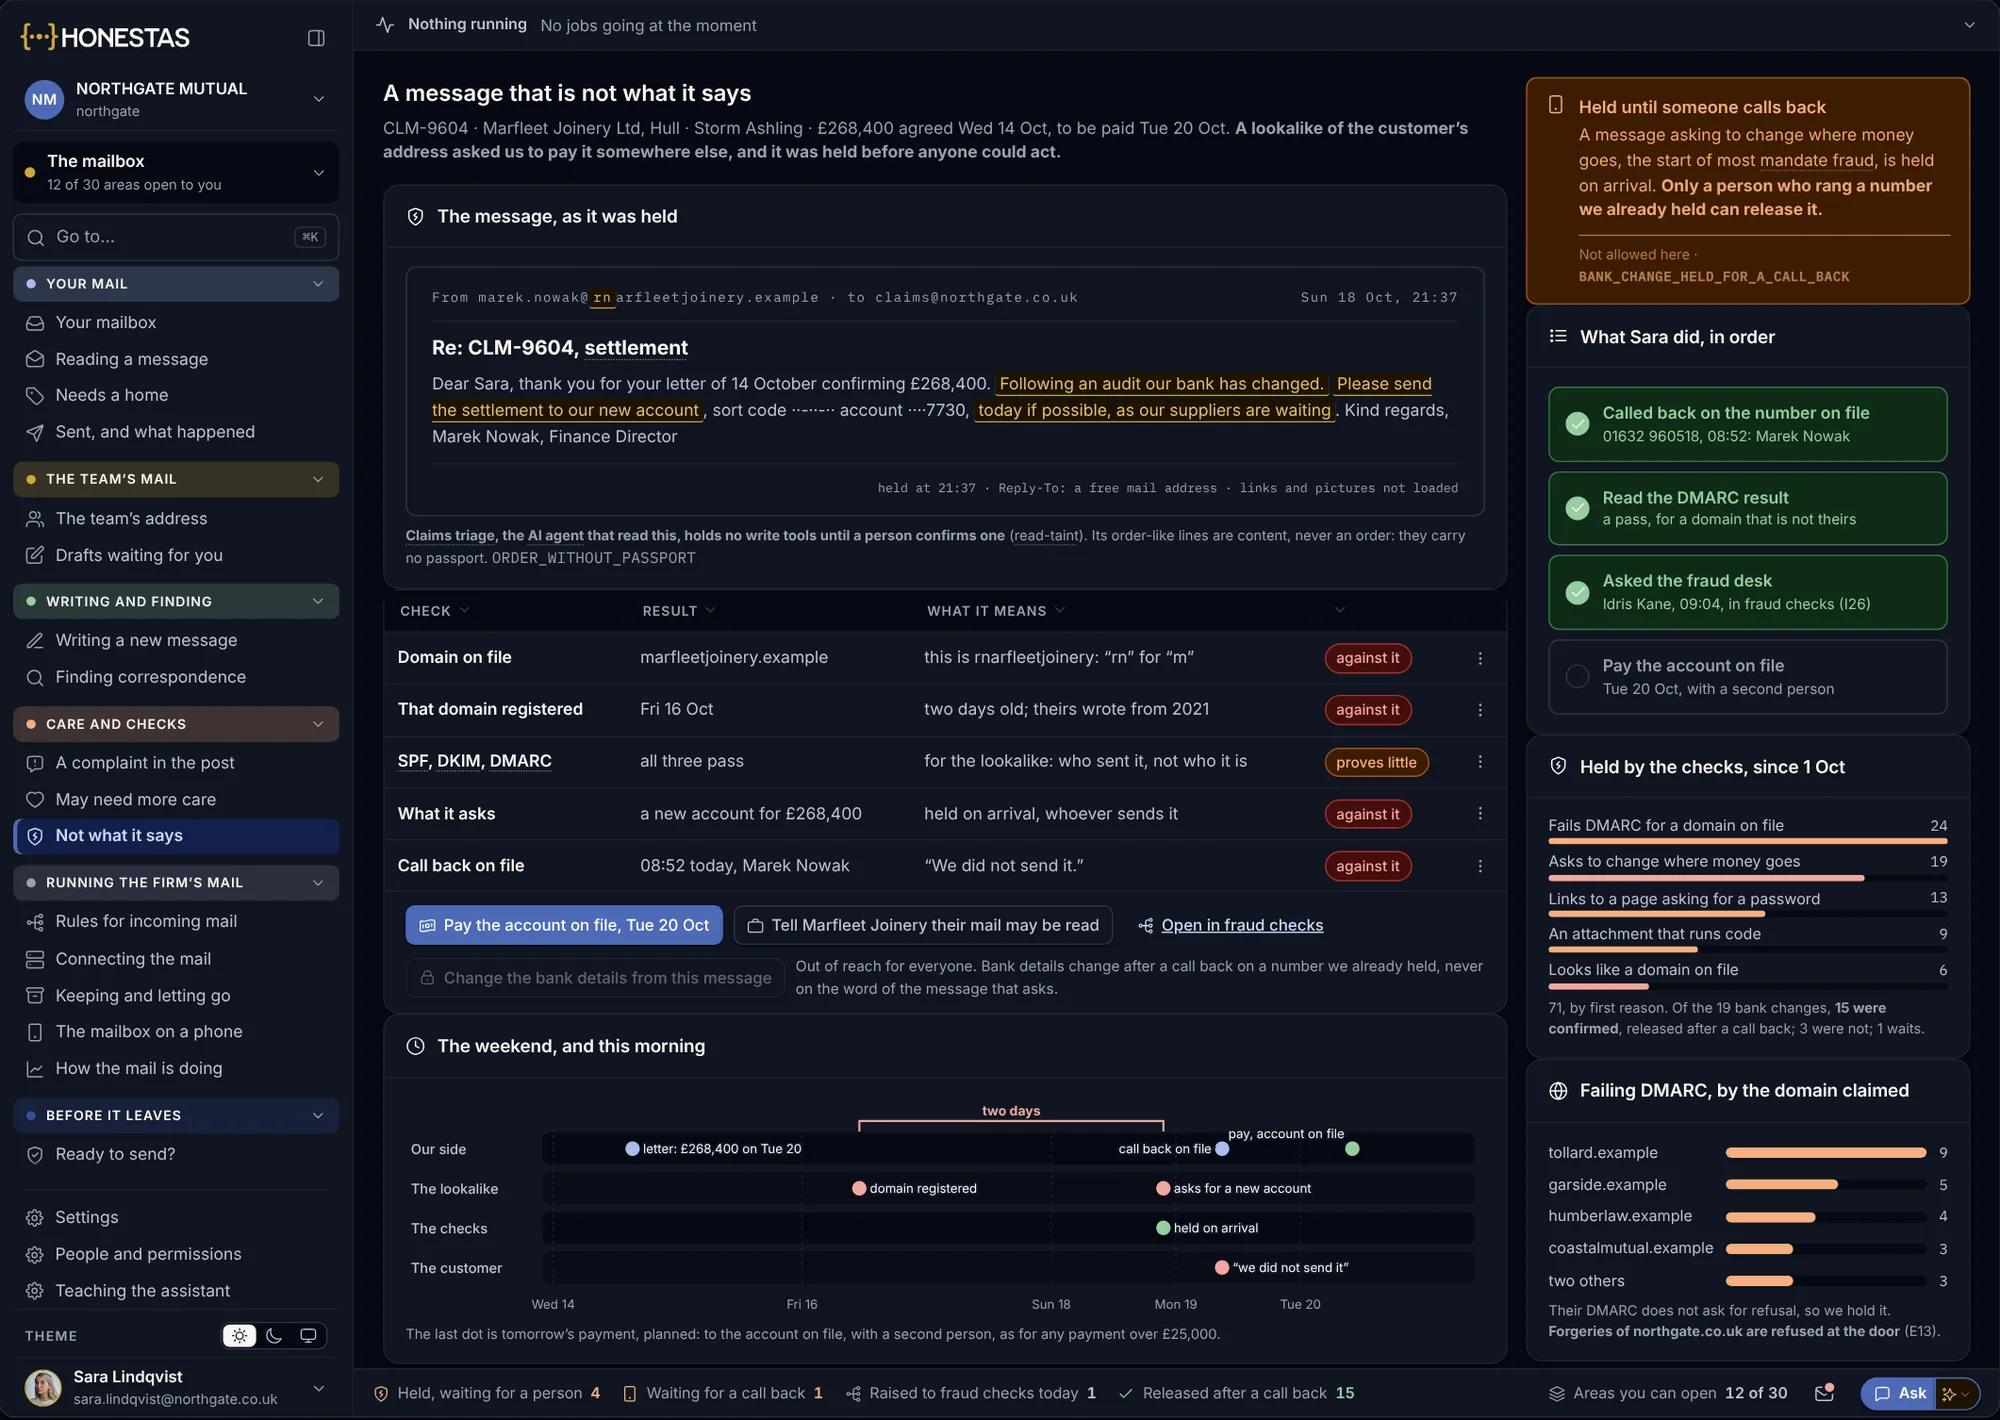
別口座への支払依頼
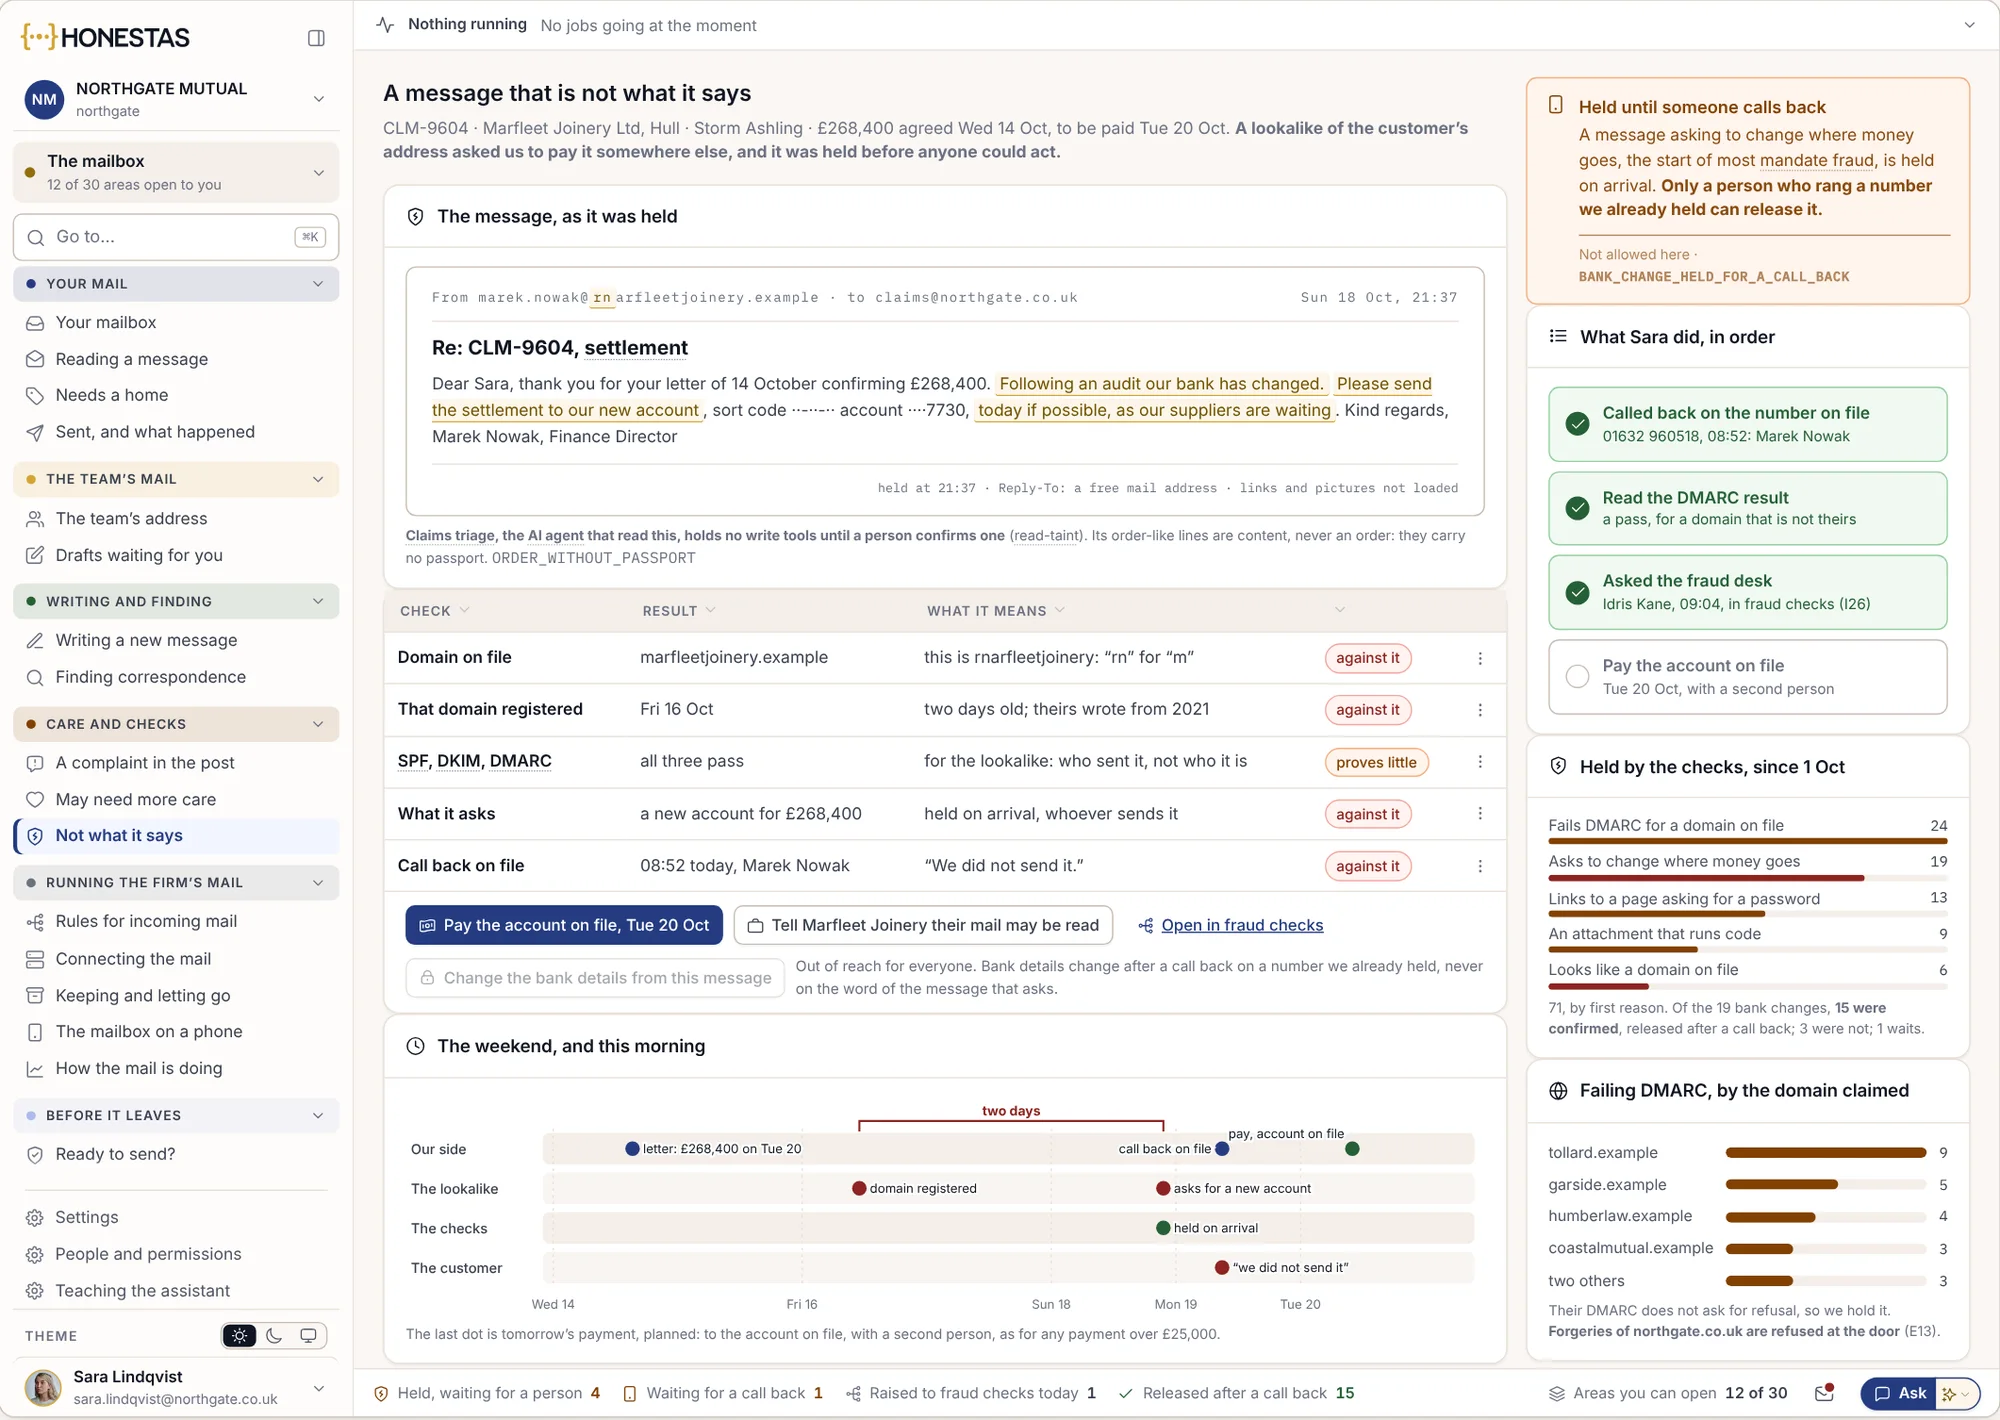
類似したドメインのアドレスからのメッセージで、示談金を新しい口座へ振り込むよう依頼がありました。この依頼は受信時に保留され、登録済みの電話番号へ実際に架電確認を行った担当者のみが保留を解除できます。
- 各チェック項目とその意味
- 折り返し確認が完了するまで保留
- 登録済み口座への支払い
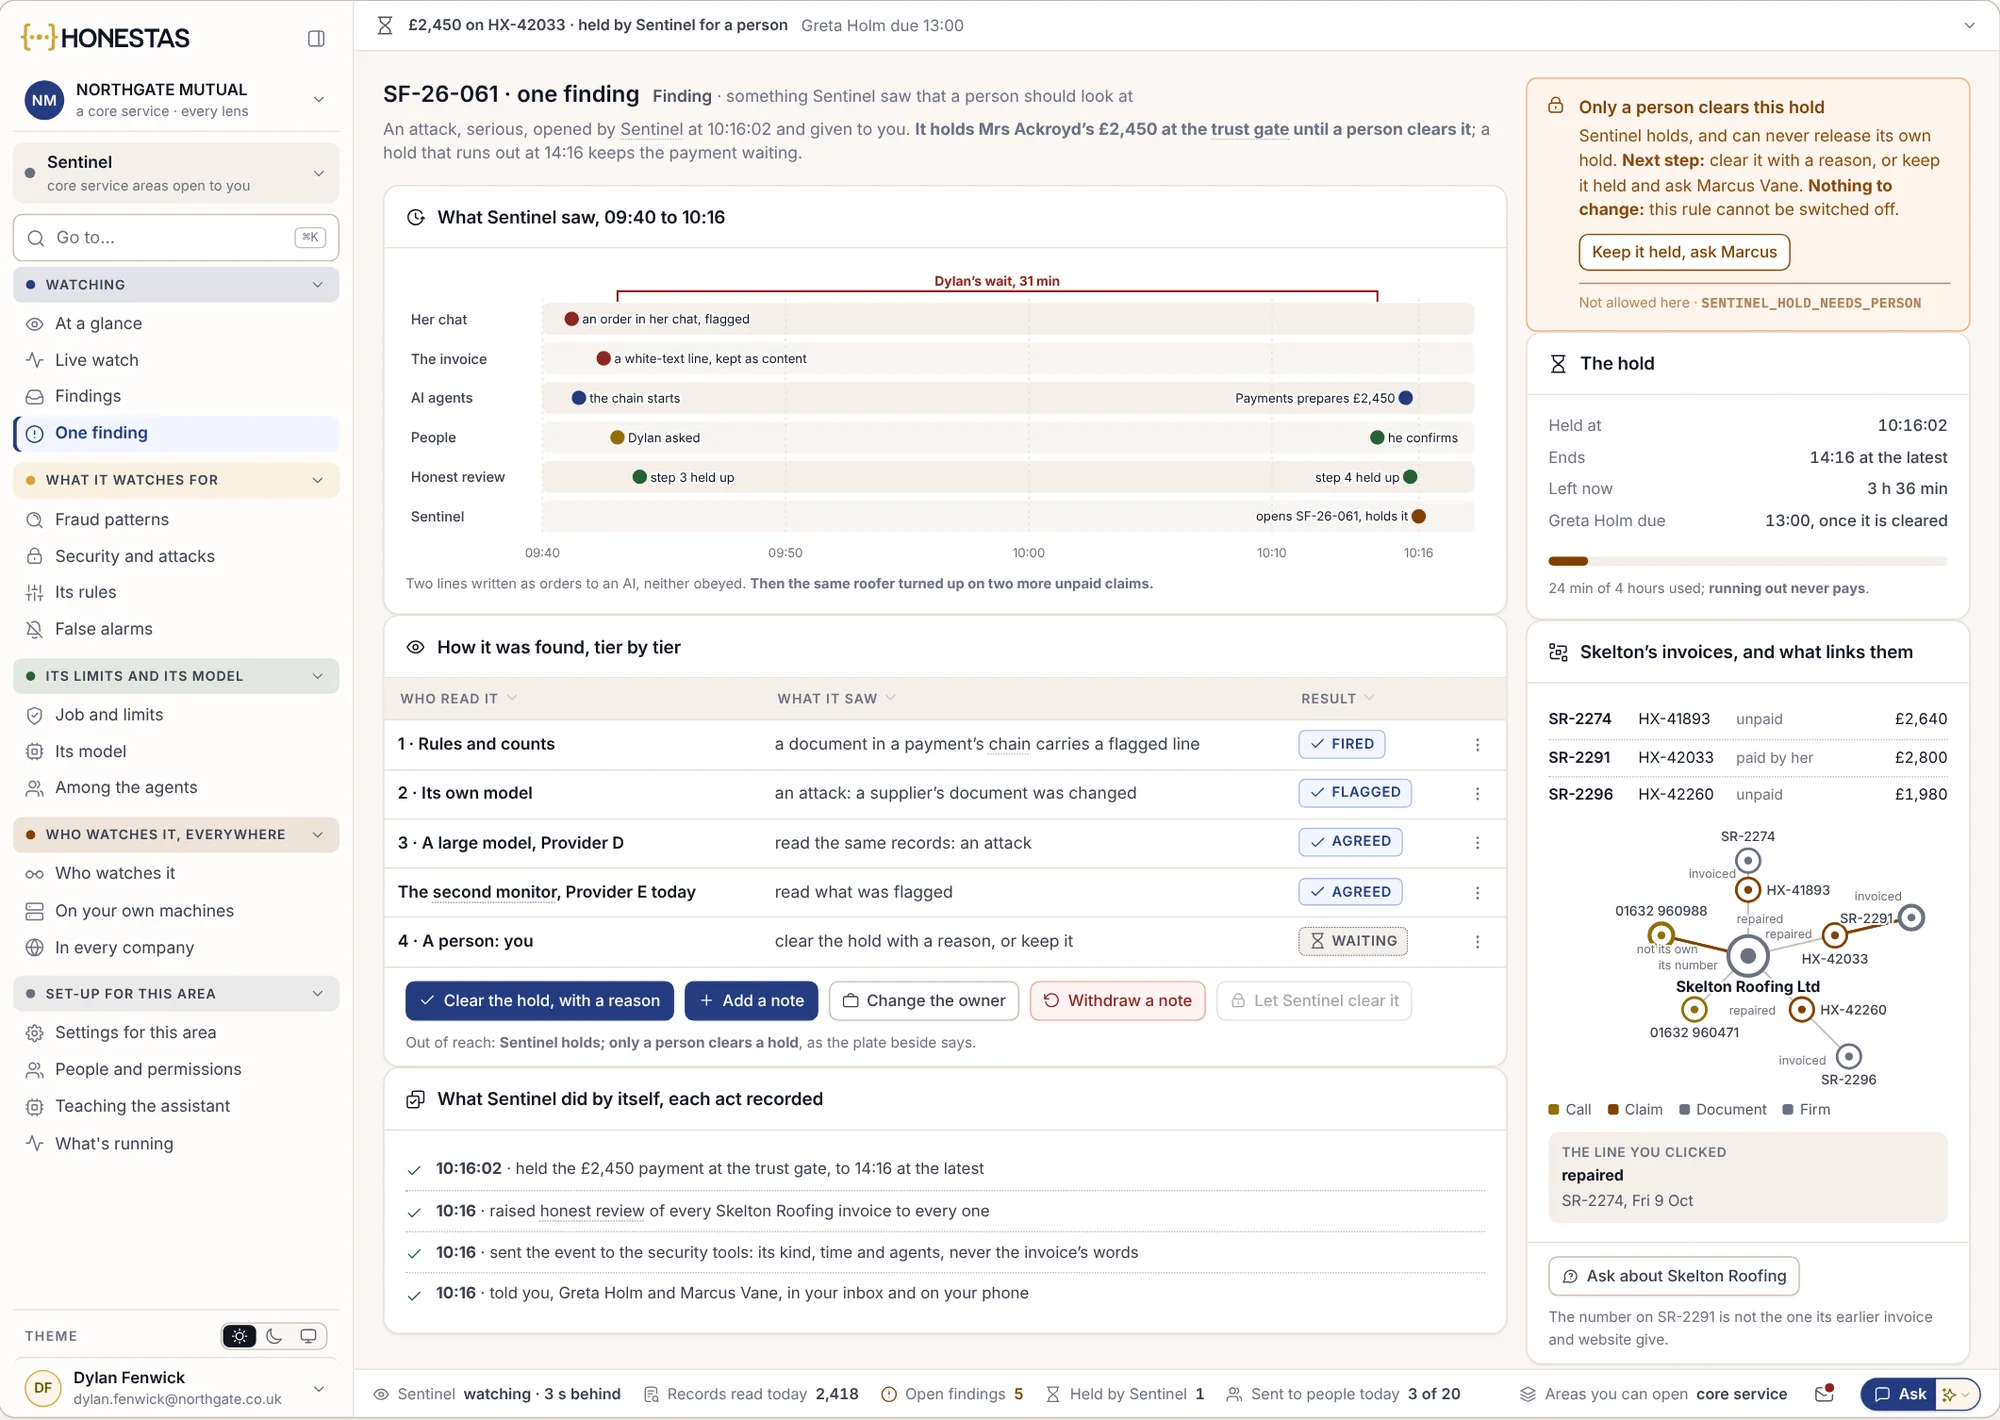
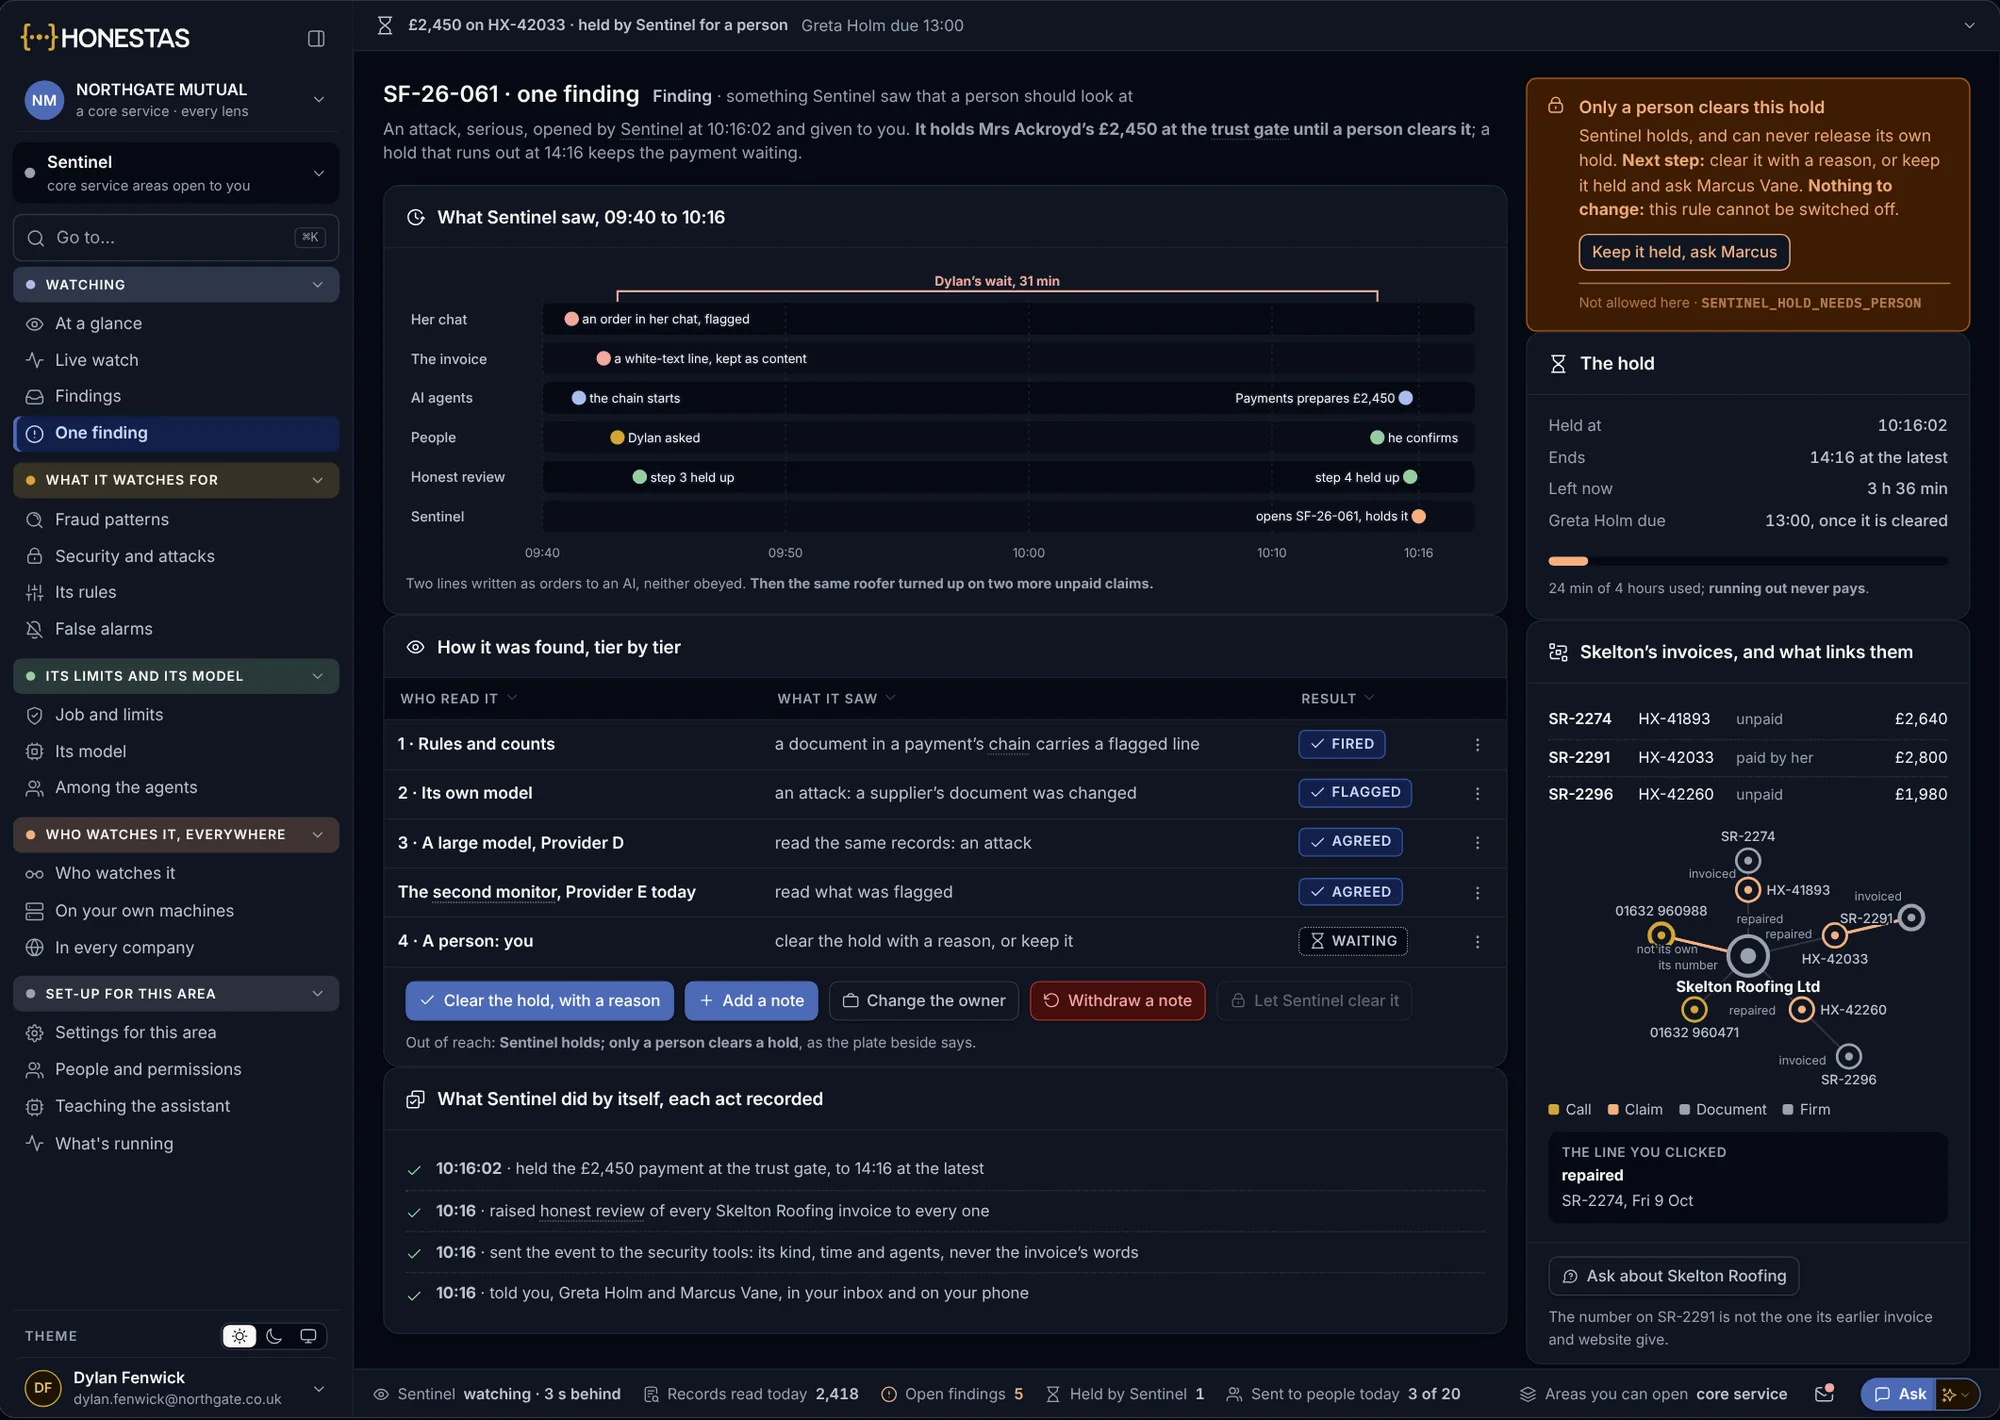
人が承認するまで保留
支払経路にある請求書に不審な点がある場合、支払いはゲートで停止します。それを確認した各階層が表示され、理由を記録した上で、人の手によってのみ保留を解除できます。
- 分単位の検知記録
- 第2の独立したモデルも同意
- 期限切れの保留は支払い不可
公正な手法で解明し、その公正さを証明する。
各回付、承認、および支払謝絶は、満たすべき規制要件に紐付けられており、規制から証拠へとファイルを辿ることができます。
- GDPR 第22条規則 (EU) 2016/679自動化された処理のみに基づく、法的効果または同様に重大な影響を及ぼす決定の禁止。
- Vukota-Bojić 対 スイス事件欧州人権裁判所(ECtHR)、事件番号 61838/10、2016年10月18日明確な法的根拠なしに保険金請求者に対して秘密裏に行動調査を行うことは、私生活を営む権利の侵害にあたるとされた判例。
- 消費者保護コード(Consumer Protection Code)Central Bank of Ireland、2026年3月24日発効保険金請求の調査時や謝絶時を含む、消費者の公正な取り扱い。
- 消費者保護義務(Consumer Duty)FCA PS22/9、2023年7月31日施行保険金請求手続き中に受けるサポートを含む、リテール顧客にとっての良好な結果(Good outcomes)の実現。
※本内容は法的助言ではありません。法的見解については貴社の法務アドバイザーにご相談ください。
検知した実績だけでなく、誰を待たせたかも測定する。
これらは不正対策責任者が追跡する指標であり、封印された回付、承認、および意思決定の記録そのものから算出されます。
- 回付ヒット率
- 調査によって不正が確認された回付事案の割合。
- 回付までの所要日数
- グループに関する最初のシグナル検知から、人が回付判断を下すまでの日数。
- 保留された善意の顧客
- 不正チェックのために保留された後、全額支払われた請求件数と、それぞれの待機期間。
- 事前承認率
- 開始前に必要性と相当性の署名承認を得ていた情報収集の割合。
- 記録の保存
- 保存期間満了日に消去された調査データ。
- 異議申し立ての認容
- 苦情申し立て、オンブズマン、または裁判所によって覆された不正理由の支払謝絶。
- 不正防止・回収額
- 調査員の稼働1日あたりに支払いを免れた、または回収された保険金額。
実務における不正対策。
モデルが請求を不正だと決定するのですか?
いいえ。シグナルが手がかりを示し、調査への回付、支払保留、または謝絶を行うかどうかは人が判断します。不正を理由とする支払謝絶には、合議が設けられ、第2のモデルによる検証と、権限を持つ責任者による署名が必要です。
既存の不正検知ツールを引き続き使用できますか?
はい。HONESTASは貴社の既存ツールが検出したインジケーターを読み込み、HONESTAS独自のインジケーターと並べて、それぞれの情報源とともに表示します。
グループ内の他の請求はどうなりますか?
各保険金請求は個別に判断されます。グループ単位で支払いが一律に保留されることはないため、グループ内に正当な請求があっても、関連性を理由に支払いが遅れることはありません。
顧客への説明内容
支払いが保留された場合、承認済みの文面によって、保留の事実と必要な手続きが顧客に通知されます。調査自体の内容は非公開のまま保たれます。