

Autos, hogar y empresas. Motivos en cada siniestro.
Sus ramos de masa ya funcionan con modelos: puntuaciones de triaje, propuestas de reserva, alertas de fraude y primas de renovación. HONESTAS conserva la parte del expediente que suele perderse: quién decidió, con qué pruebas, bajo qué condicionado y con qué nivel de autonomía. Desde la declaración del siniestro hasta la liquidación sellada.


Seis decisiones en cada cartera de siniestros y tarifas.
Cada una deja el mismo tipo de registro. Abra una para ver qué entra, qué sale y quién firma.


Declaración de siniestro y triaje
El siniestro se abre a partir de la llamada, la aplicación, el formulario web o un correo electrónico. Se comprueba la cobertura y el triaje lo envía a la cola correspondiente, o a una sala de decisión con un responsable asignado cuando el importe o las alertas lo requieren.
- Entra
- Llamadas, formularios, correos, fotos y la póliza
- Sale
- Un siniestro abierto con cobertura verificada, una ruta asignada y una lista de lo que aún falta
- Firma
- Tramitador de siniestros
Reservas y pagos a cuenta
La IA propone una reserva respaldada por los documentos. Un pago a cuenta se emite con su propio motivo y su propio registro, para que un pago parcial nunca parezca una oferta definitiva.
- Entra
- El informe pericial, los presupuestos y el historial de siniestralidad
- Sale
- Una reserva fundamentada y cada pago con su motivo
- Firma
- Tramitador dentro de su autonomía. Una segunda persona por encima del límite
Liquidación, deducción por mejora y rechazos
En la sala de decisión se exponen los argumentos a favor y en contra del pago. Una deducción por mejora o un rechazo incluye la cláusula en la que se basa, redactada de forma comprensible para el asegurado.
- Entra
- El expediente del siniestro, el condicionado y los puntos en discusión
- Sale
- Una resolución motivada y un borrador de carta de decisión
- Firma
- El responsable de la sala, normalmente el director de siniestros
Subrogación y recobros
Cuando existe responsabilidad de un tercero, el expediente de recobro se genera a partir del mismo registro sellado, con las pruebas que solicitará la parte contraria y los pagos realizados.
- Entra
- La decisión sellada, las pruebas de responsabilidad y los pagos
- Sale
- Un expediente de recobro y un borrador de reclamación
- Firma
- Tramitador de recobros
Reclamaciones
Una queja o reclamación se abre sobre el registro al que se refiere. El tramitador ve la decisión, sus motivos y lo que se comunicó al asegurado, y la respuesta se verifica antes de su envío.
- Entra
- La reclamación, la decisión sellada y las cartas enviadas
- Sale
- Una respuesta respaldada por los hechos, dentro del plazo de contestación
- Firma
- Tramitador de reclamaciones
Renovaciones y tarificación
Un cambio en una tabla de tarifas muestra cada prima que modifica antes de que nadie lo apruebe. Cada prima de renovación de autos y hogar se comprueba frente al límite que fijan las normas de tarificación: una renovación equivalente de primer año en Irlanda o un cliente nuevo equivalente en el Reino Unido.
- Entra
- El modelo de tarificación, las tablas de tarifas y la cartera de renovaciones
- Sale
- Tablas aprobadas y una comprobación en cada prima de renovación
- Firma
- Actuario de tarificación y, después, un segundo aprobador
Temporal, almacén frigorífico y un siniestro de 1,24 M£.
Un siniestro de daños empresariales en Northgate Mutual, una aseguradora ficticia. Seis pasos, desde la primera llamada hasta una liquidación sellada que el reasegurador puede verificar. Desplácese hacia abajo y la pantalla seguirá cada paso.
- 01 · Primera declaración
El temporal Ashling arranca la cubierta de un almacén frigorífico.
Rita Okon, de Harbourline Cold Store, llama el 2 de octubre. El siniestro se abre a partir de la llamada, se comprueba la cobertura bajo el condicionado de daños empresariales y el triaje lo envía a una sala de decisión debido a su cuantía.
Rita Okon da el parte. El equipo de siniestros revisa el resumen.
honestas · claims · CLM-7741Datos de muestraSiniestro 7741 · Daños por temporal en la cubierta de un almacén frigoríficoCLM-7741NuevoPrimera declaraciónPago a cuentaPruebasSalaAutorizaciónSelladoDe la llamada- Asegurado
- Harbourline Cold Store
- Llamante
- Rita Okon
- Siniestro
- Temporal Ashling · 2 oct
- Corredor
- Tollard
Comprobación de cobertura- Garantía
- Continente, temporal
- También
- Pérdida de beneficios
- Franquicia
- £250,000
- Estado
- Cubierto hasta ahora
TriajeLa primera estimación supera las 500.000 £, por lo que el siniestro pasa a una sala de decisión presidida por Sara Lindqvist, responsable de siniestros.
Abierto a partir de la transcripción de la llamada. No se ha tomado ninguna decisión.
- 02 · Pago a cuenta
El dinero se mueve antes de liquidar el siniestro.
El almacén necesita mantener la mercancía refrigerada. El 9 de octubre, Sara aprueba un pago a cuenta de 310.000 £. Lleva su propio motivo, informa al asegurado de que no es una oferta definitiva y queda sellado como registro independiente.
Sara Lindqvist, responsable de siniestros, lo solicita. Una segunda persona lo aprueba.
honestas · siniestros · pagos del siniestroDatos de muestraPago a cuenta · CLM-7741CLM-7741Pagado el 9 octPrimera declaraciónPago a cuentaPruebasSalaAutorizaciónSelladoEl pago- Importe
- £310,000
- Para
- Harbourline Cold Store
- Por qué ahora
- La mercancía debe mantenerse fría
- Solicitado por
- Sara Lindqvist
Lo que verá el aseguradoHemos abonado 310.000 £ a cuenta para que pueda mantener su actividad. Esta no es nuestra oferta definitiva. Volveremos a escribirle en cuanto tengamos el informe del perito.
registro 2026-1009-7741 decidido Pago a cuenta · 310.000 £ sellado 9 oct 2026, 14:02 BSTSellado como registro propio, separado de la liquidación - 03 · Pruebas
Cada documento, con su origen y su antigüedad.
El informe pericial, catorce fotografías, el presupuesto del asegurado y el historial de siniestralidad se reúnen en la bandeja de pruebas. Cada elemento muestra de dónde procede y si sigue siendo lo bastante reciente como para basarse en él.
Sara revisa la bandeja antes de que se reúna la sala.
honestas · pruebas de decisión · bandeja de pruebasDatos de muestra

La bandeja de pruebas. Nueve elementos, cada uno con su origen y su antigüedad respecto al límite establecido. Lo que falta se especifica, no se deja en blanco.Datos de muestra - 04 · Sala de decisión
¿Pagar íntegramente o deducir por mejora?
Una posición de IA argumenta a favor de pagar el importe íntegro. Otra defiende deducir la mejora. El cuestionador plantea la cubierta de 2023 y su instalador, ahora en concurso de acreedores. Sara resuelve pagar íntegramente y abre un recobro.
Preside Sara Lindqvist. El segundo modelo coincide con su resolución.
honestas · salas de decisión · CLM-7741Datos de muestraLiquidación · Siniestro 7741CLM-7741Pendiente de resoluciónPrimera declaraciónPago a cuentaPruebasSalaAutorizaciónSelladoResponsableSara LindqvistResponsable de siniestrosIA · a favorPago íntegroTemporal, fotos, informeIA · en contraMejoraPaneles nuevos, gama superiorPosición críticaLa cubierta de 2023Instalador insolventeArgumento en contraLos paneles nuevos tienen unas especificaciones superiores a las de la cubierta antigua. Parte del coste podría considerarse mejora.Posición críticaLa cubierta fue instalada en 2023 por una empresa actualmente en concurso de acreedores. Su garantía podría cubrir parte del siniestro. Conviene consultarlo antes de realizar el pago íntegro.Sara LindqvistPagar íntegramente, 930.000 £ adicionales. Los paneles antiguos ya no se fabrican, por lo que no es posible la reposición por otro igual. Solicitar a los administradores concursales la garantía de 2023 y abrir un recobro.Segundo modelo: conforme con la resolución. Nada se emite hasta que ambos coinciden.
- 05 · Facultades
Comprobadas antes de su firma.
HONESTAS calcula qué compromete este acto frente a sus facultades para los siniestros de la tormenta Ashling. Todas las comprobaciones son favorables, por lo que puede firmar. Si alguna hubiera fallado, el siniestro se habría derivado a la persona designada en la regla de escalado.
Priya Raman registró la facultad. Ella misma no puede ejercerla.
honestas · pruebas de decisión · ¿tiene autorización para decidir?Datos de muestra

¿Tiene facultades para decidirlo? Sara puede comprometer 930.000 £ más en siniestros de la tormenta Ashling y mantenerse dentro de su límite de 5.000.000 £. Nueve comprobaciones, en orden, antes de que nadie firme.Datos de muestra - 06 · Sellado
Firmado, sellado y enviado al reasegurador.
Sara firma con su clave de acceso (passkey). Ambas decisiones viajan en un único Pasaporte de Decisión, enviado al reasegurador mediante un enlace con caducidad. Cualquier persona con el enlace puede verificarlo, sin necesidad de cuenta.
Kelling Reed, el reasegurador del tramo, lo verifica desde su lado.
honestas · pruebas de decisión · pasaporteDatos de muestra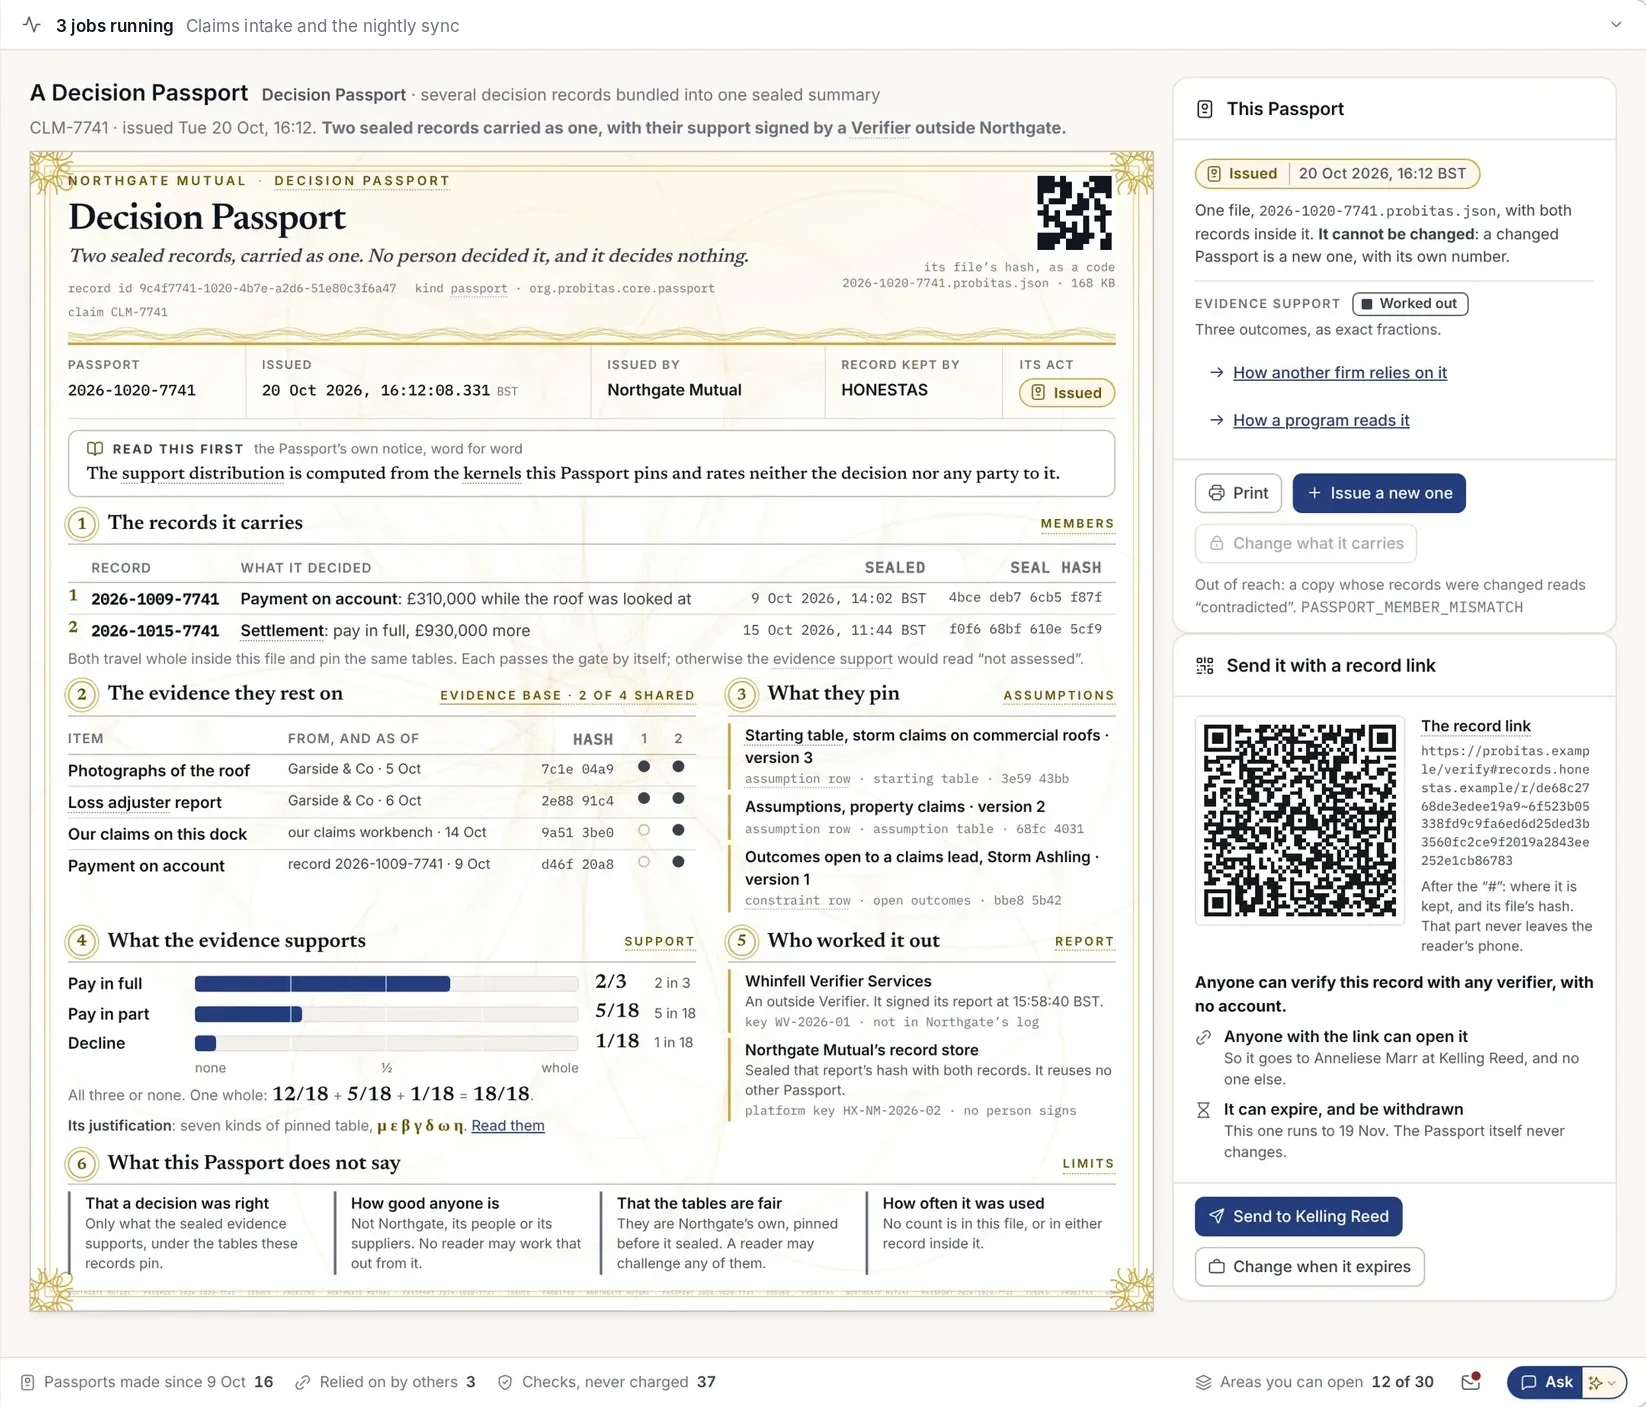
Dos decisiones, un Pasaporte. El pago a cuenta y la liquidación, con las evidencias en las que se basan y lo que el Pasaporte omite.Datos de muestra
- Asegurado
- Harbourline Cold Store
- Llamante
- Rita Okon
- Siniestro
- Temporal Ashling · 2 oct
- Corredor
- Tollard
- Garantía
- Continente, temporal
- También
- Pérdida de beneficios
- Franquicia
- £250,000
- Estado
- Cubierto hasta ahora
La primera estimación supera las 500.000 £, por lo que el siniestro pasa a una sala de decisión presidida por Sara Lindqvist, responsable de siniestros.
Abierto a partir de la transcripción de la llamada. No se ha tomado ninguna decisión.
- Importe
- £310,000
- Para
- Harbourline Cold Store
- Por qué ahora
- La mercancía debe mantenerse fría
- Solicitado por
- Sara Lindqvist
Hemos abonado 310.000 £ a cuenta para que pueda mantener su actividad. Esta no es nuestra oferta definitiva. Volveremos a escribirle en cuanto tengamos el informe del perito.
Segundo modelo: conforme con la resolución. Nada se emite hasta que ambos coinciden.
Alineado con la normativa para autos, hogar y empresas.
Cada registro sellado se vincula con los artículos a los que ayuda a dar respuesta, de modo que la evidencia está lista antes de que el supervisor la solicite.
- Solvency IIDirectiva 2009/138/CE, modificada por la Directiva (UE) 2025/2Gobernanza, gestión de riesgos y provisiones técnicas que puede explicar. Las normas revisadas se aplican a partir del 30 de enero de 2027.
- Distribución de segurosDirectiva (UE) 2016/97 (IDD), arts. 17 y 25Actuar con honestidad, imparcialidad y en el mejor interés del cliente, con gobernanza y vigilancia de cada producto que comercialice.
- DORAReglamento (UE) 2022/2554Riesgo TIC, notificación de incidentes y registro de proveedores de servicios TIC, aplicable desde el 17 de enero de 2025.
- GDPRReglamento (UE) 2016/679, art. 22Un perjudicado o asegurado puede solicitar que una persona revise una decisión basada únicamente en el tratamiento automatizado. En HONESTAS, una persona identificada con nombre y apellidos firma cada decisión.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 y 81/2025Información clara y trato justo para los clientes en Irlanda, aplicable a partir del 24 de marzo de 2026.
- Incremento progresivo de primas en renovación (price walking), IrlandaInsurance Requirements Regulations 2022Ninguna renovación de autos u hogar con un precio superior al equivalente de primera renovación, y revisión anual de tarifas. Desde el 1 de julio de 2022.
- Prácticas de tarificación, Reino UnidoFCA ICOBS 6B (PS21/5)Precio de renovación en hogar o autos no superior al precio equivalente de nueva producción. Desde el 1 de enero de 2022.
- Consumer Duty y siniestros, Reino UnidoFCA PRIN 2A e ICOBS 8.1.1RBuenos resultados y valor justo para clientes particulares desde el 31 de julio de 2023, con una tramitación de siniestros ágil y justa.
No constituye asesoramiento jurídico. La certificación y los dictámenes jurídicos son cuestión suya y de sus asesores.
Profundizar
Véalo con sus propios siniestros.
Traiga un tipo de siniestro, como lunas de autos, daños por agua o pérdidas por temporal en empresas. Lo ejecutaremos desde la primera declaración de siniestro hasta la liquidación sellada.