

Detecte la trama a tiempo. Dé un trato justo a cada asegurado.
En HONESTAS, las señales de fraude orientan y una persona decide. El análisis de vínculos revela un patrón cuando aún es incipiente. Cada siniestro se decide por separado. La vigilancia o la obtención adicional de datos se autoriza antes de empezar, para que el expediente de la unidad de investigación (SIU) sea sólido si se impugna.
El fraude es masivo y organizado. También lo son las impugnaciones sobre cómo se detectó.
El fraude detectado es solo una parte del coste. Una investigación puede hallar el dinero y aun así fracasar si nadie puede demostrar que fue lícita, proporcionada y justa con el asegurado. Los clientes legítimos también pagan las consecuencias cuando un modelo retiene su siniestro y nadie explica por qué.
Fuentes: Association of British Insurers, fraude detectado en 2024 · Insurance Europe, A European approach to countering insurance fraud.
El modelo señala. Una persona decide.
El trabajo antifraude pasa por las mismas salas, controles y sellos que cualquier otra decisión de siniestros, con una regla más: no se recaba nada antes de estar autorizado.
Las señales orientan
Las reglas, los modelos, el análisis de vínculos y las coincidencias de redacción generan indicadores, cada uno con su fuente. No hay una puntuación única y ningún siniestro se rechaza solo por un modelo.
Una persona lo escala
La tramitadora ve los argumentos a favor y en contra del asegurado, y decide si deriva el caso. El siniestro no se frena mientras lo hace. Retener un pago es una decisión independiente, con un motivo que se puede explicar al cliente.


Autorizar y luego recabar
La vigilancia, las consultas en fuentes abiertas o las solicitudes de datos adicionales requieren registrar su necesidad y proporcionalidad, y la firma de alguien con facultades, antes de recabar nada. Las denegaciones quedan en el expediente. Los datos se eliminan en su fecha límite de conservación.


Un expediente sólido
Cada siniestro de un grupo se decide por separado. El expediente de investigación (SIU) se sella con lo que se recabó, bajo qué autorización y qué se halló, para poder mostrarlo tal cual ante un juzgado o el defensor del asegurado.


El patrón, los motivos y el pago que espera.
Estas son pantallas de HONESTAS, mostradas con datos de prueba de Northgate Mutual, una entidad ficticia.
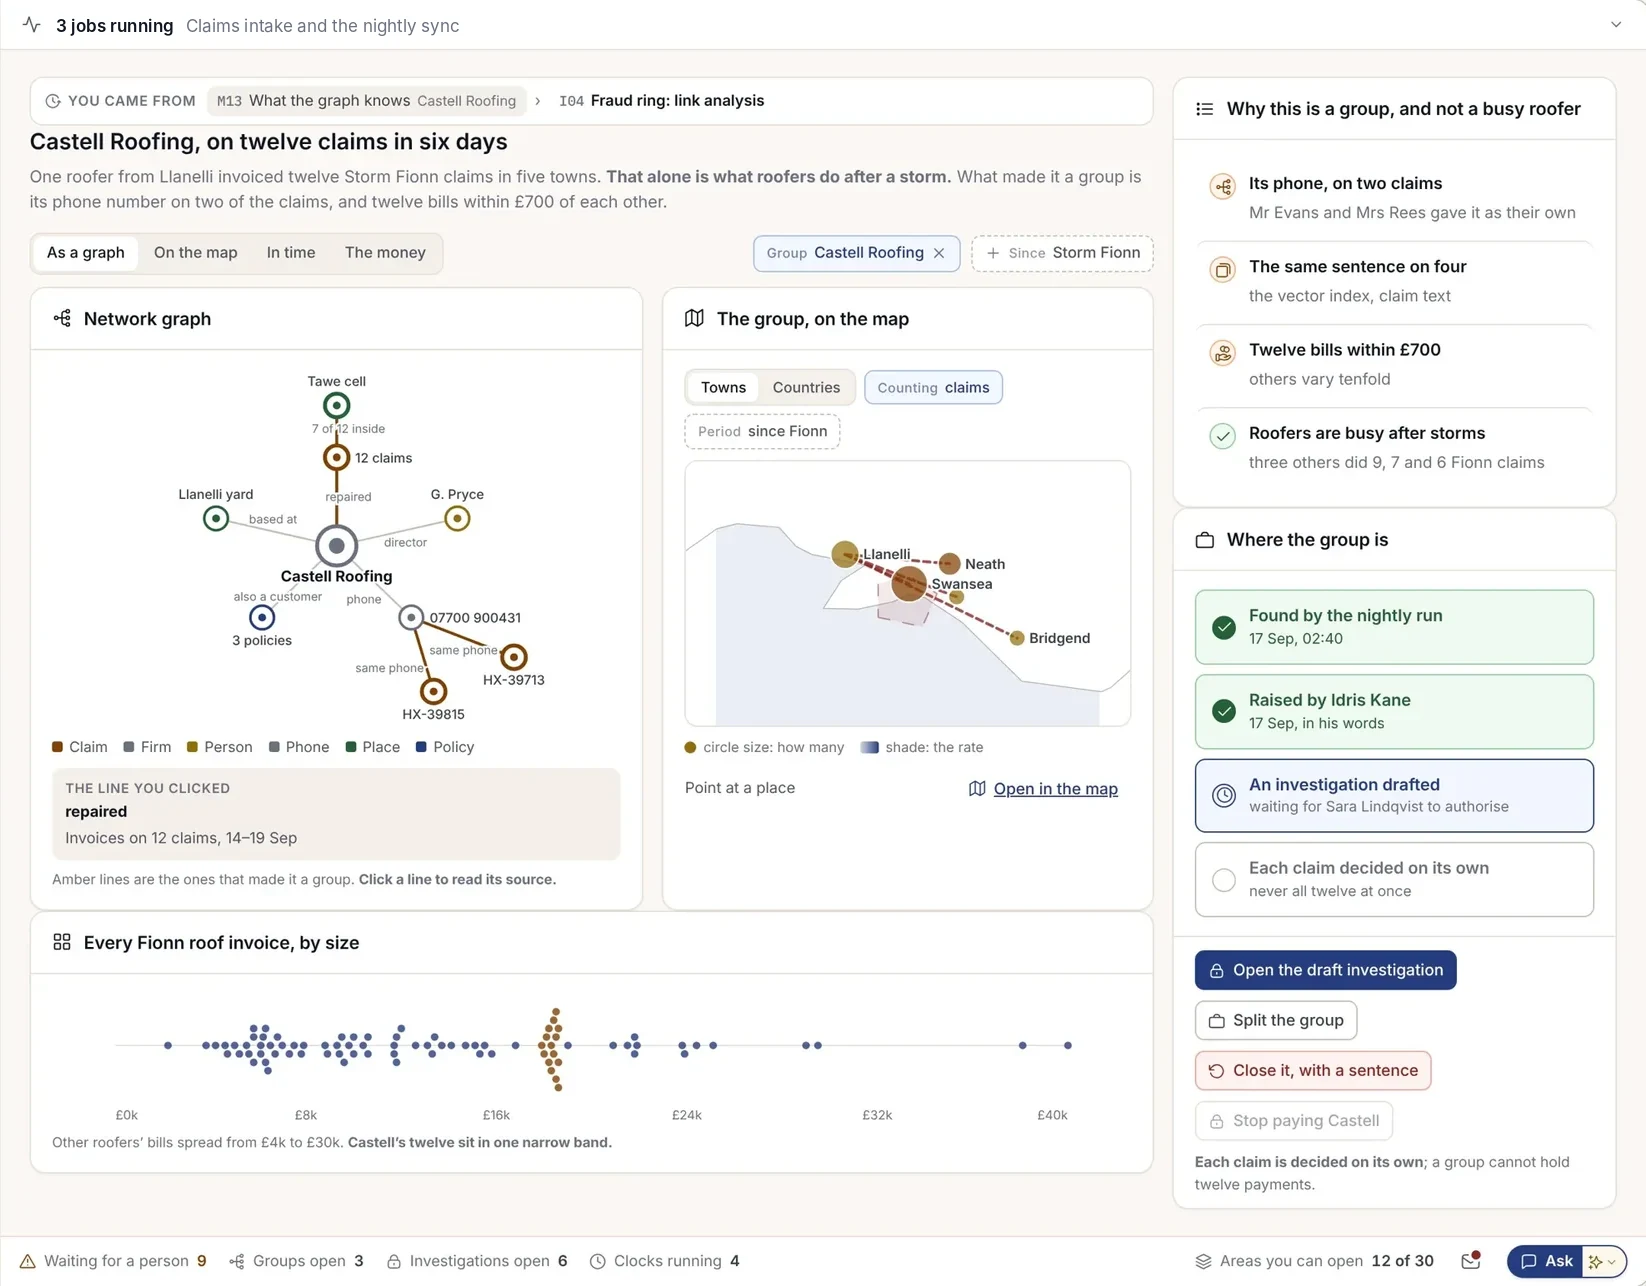
Por qué esto es un grupo
Un mismo tejador en doce siniestros por tormenta en seis días. Los tejadores tienen mucho trabajo tras las tormentas, por lo que la pantalla indica qué los convirtió en un grupo y qué no.
- Los vínculos que formaron el grupo, con sus fuentes
- El grupo en el mapa y en el tiempo
- Cada siniestro se sigue decidiendo por separado
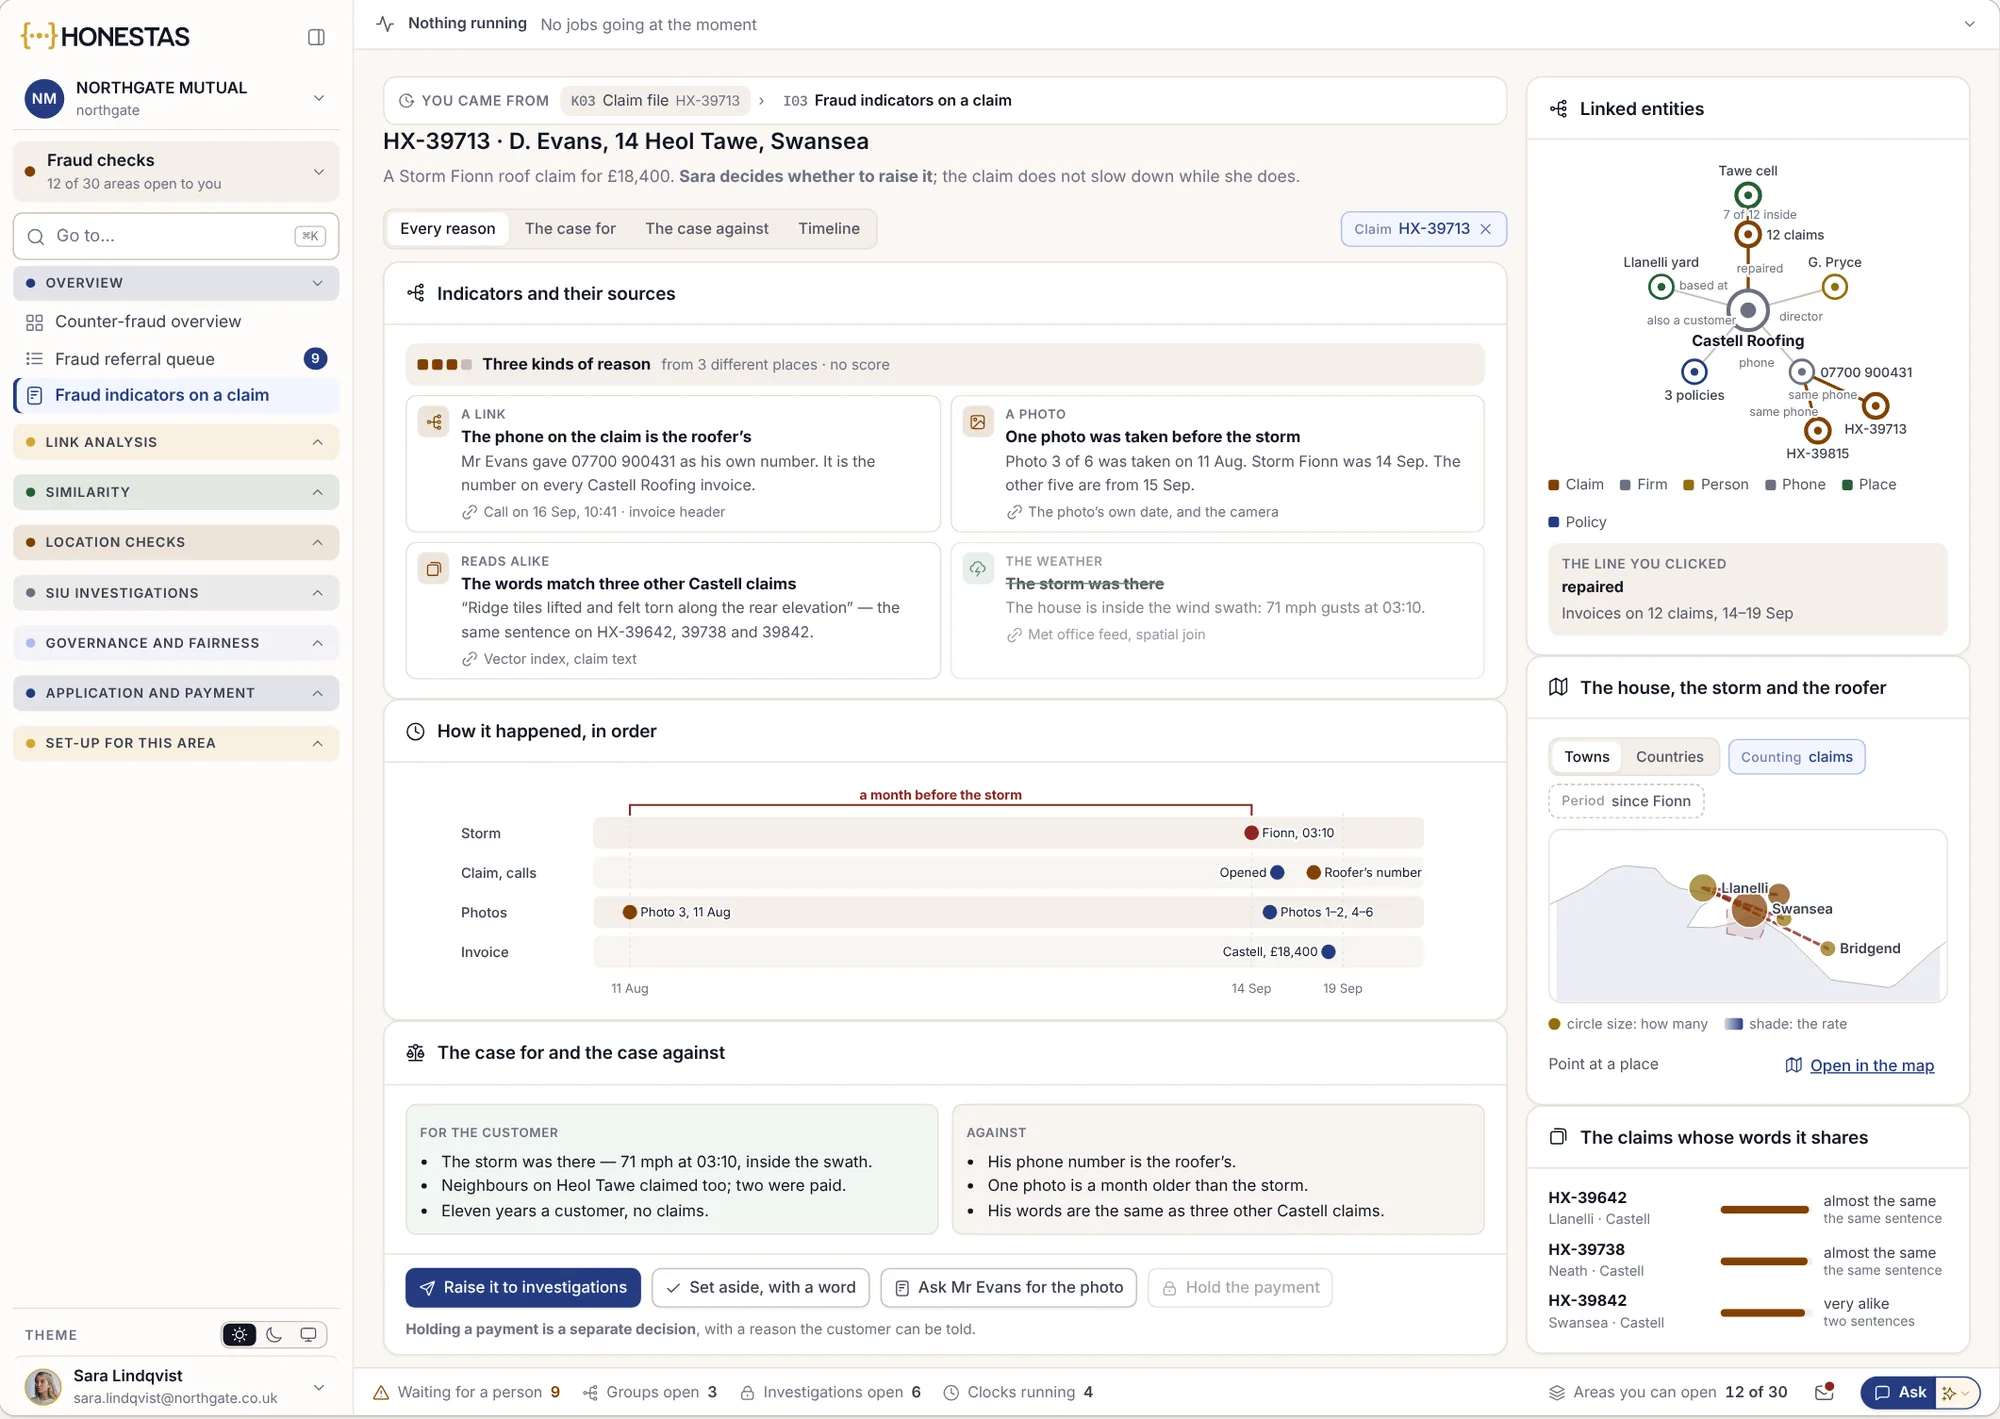
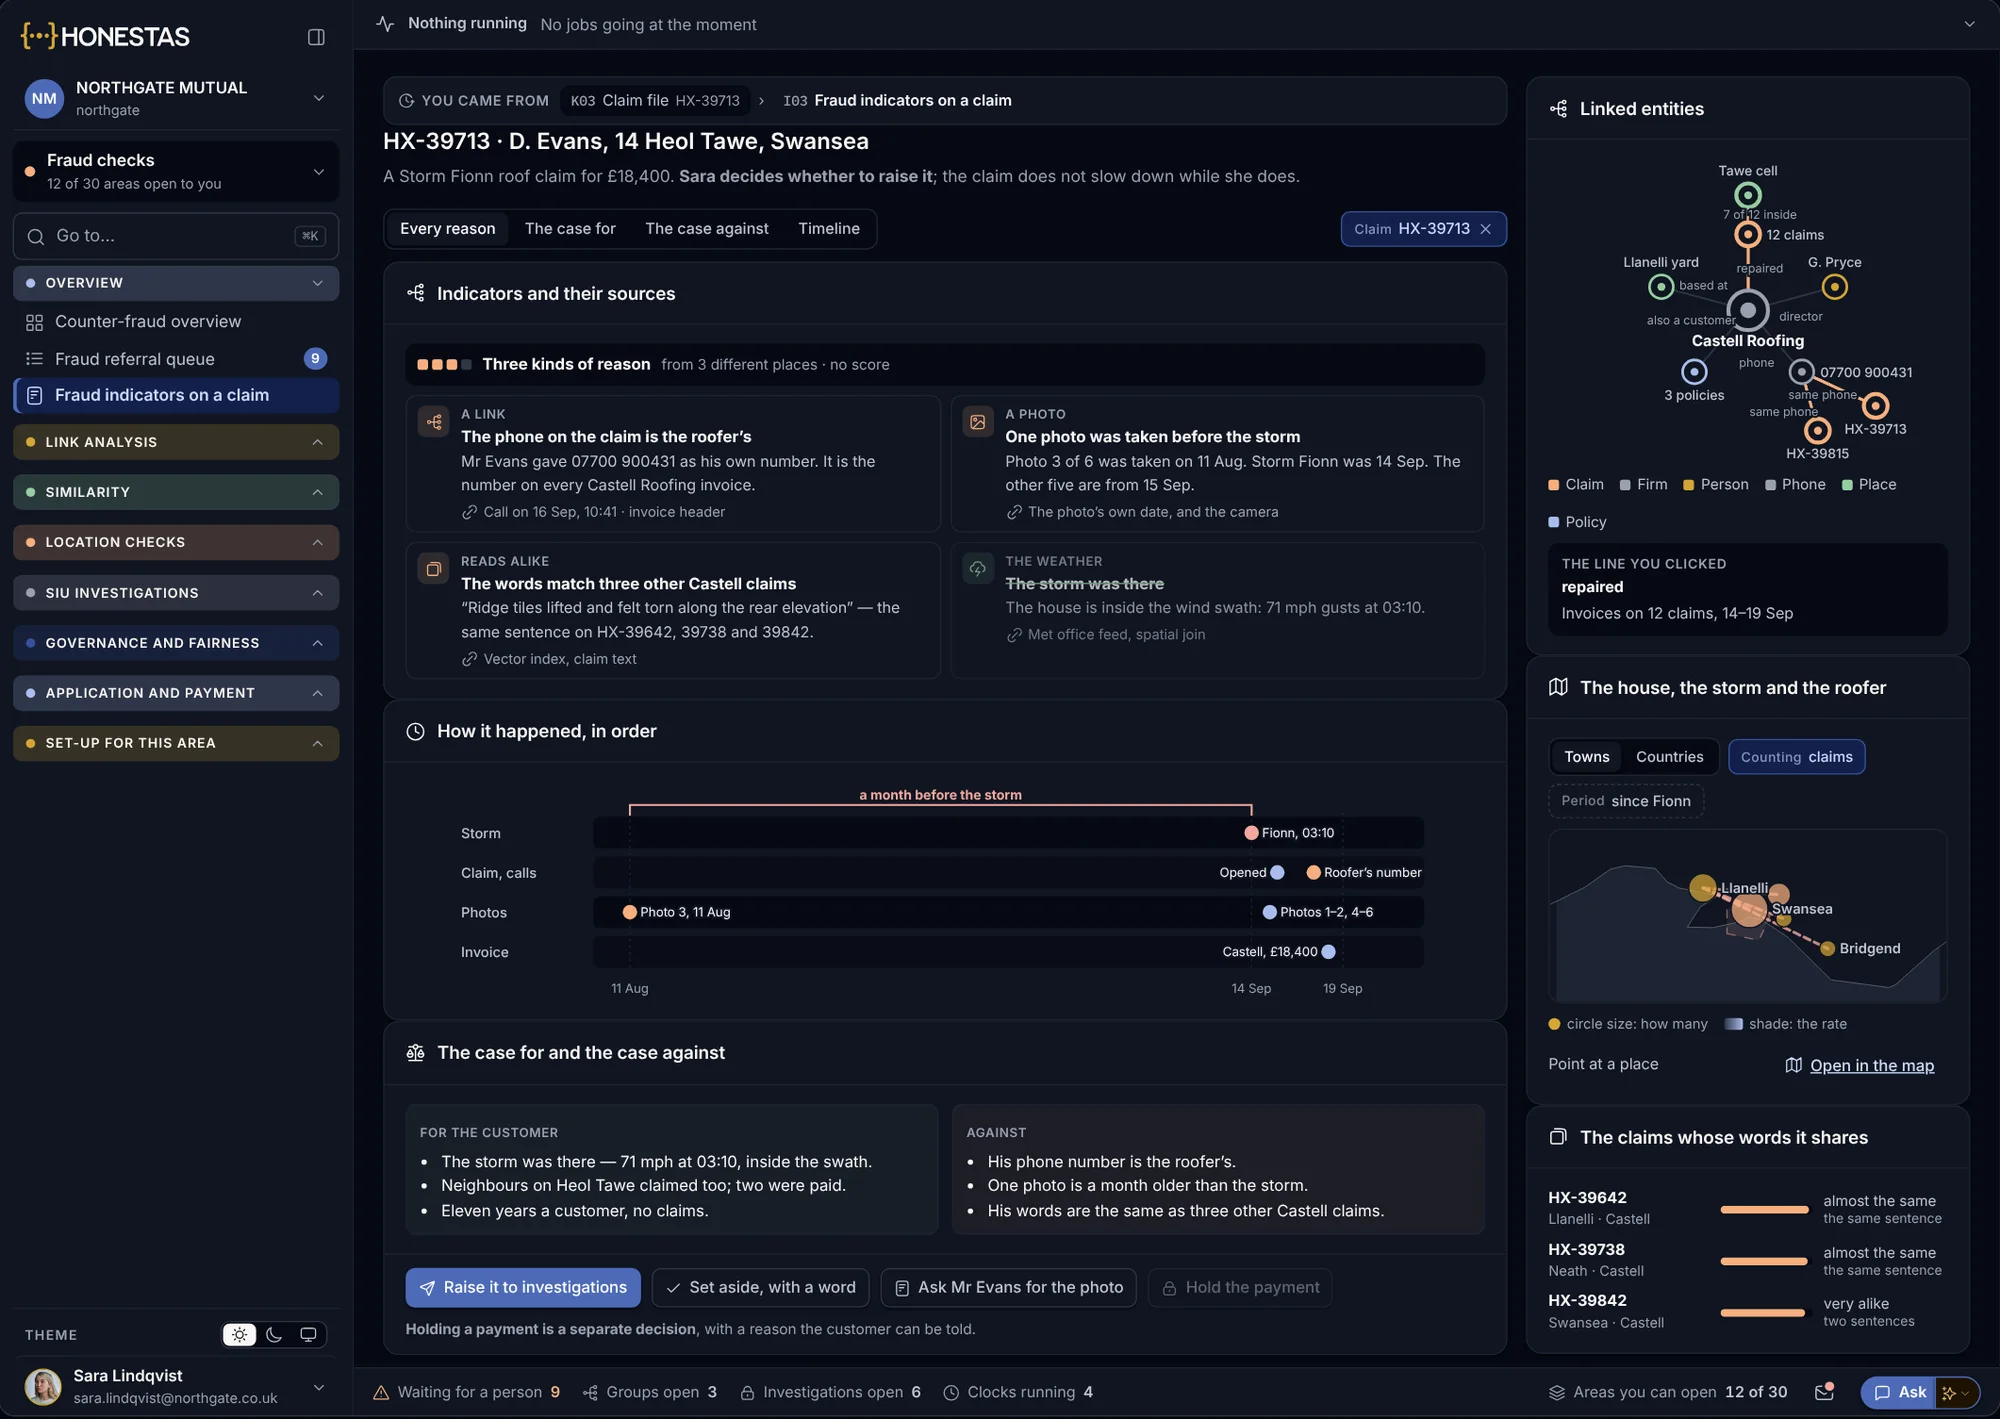
También los argumentos a favor del cliente
Cada indicador muestra su origen, junto a los motivos por los que el siniestro puede ser legítimo. El tramitador decide si lo escala.
- Tres tipos de motivos, ninguna puntuación
- Cómo ocurrió, en orden
- Retener un pago es una decisión independiente
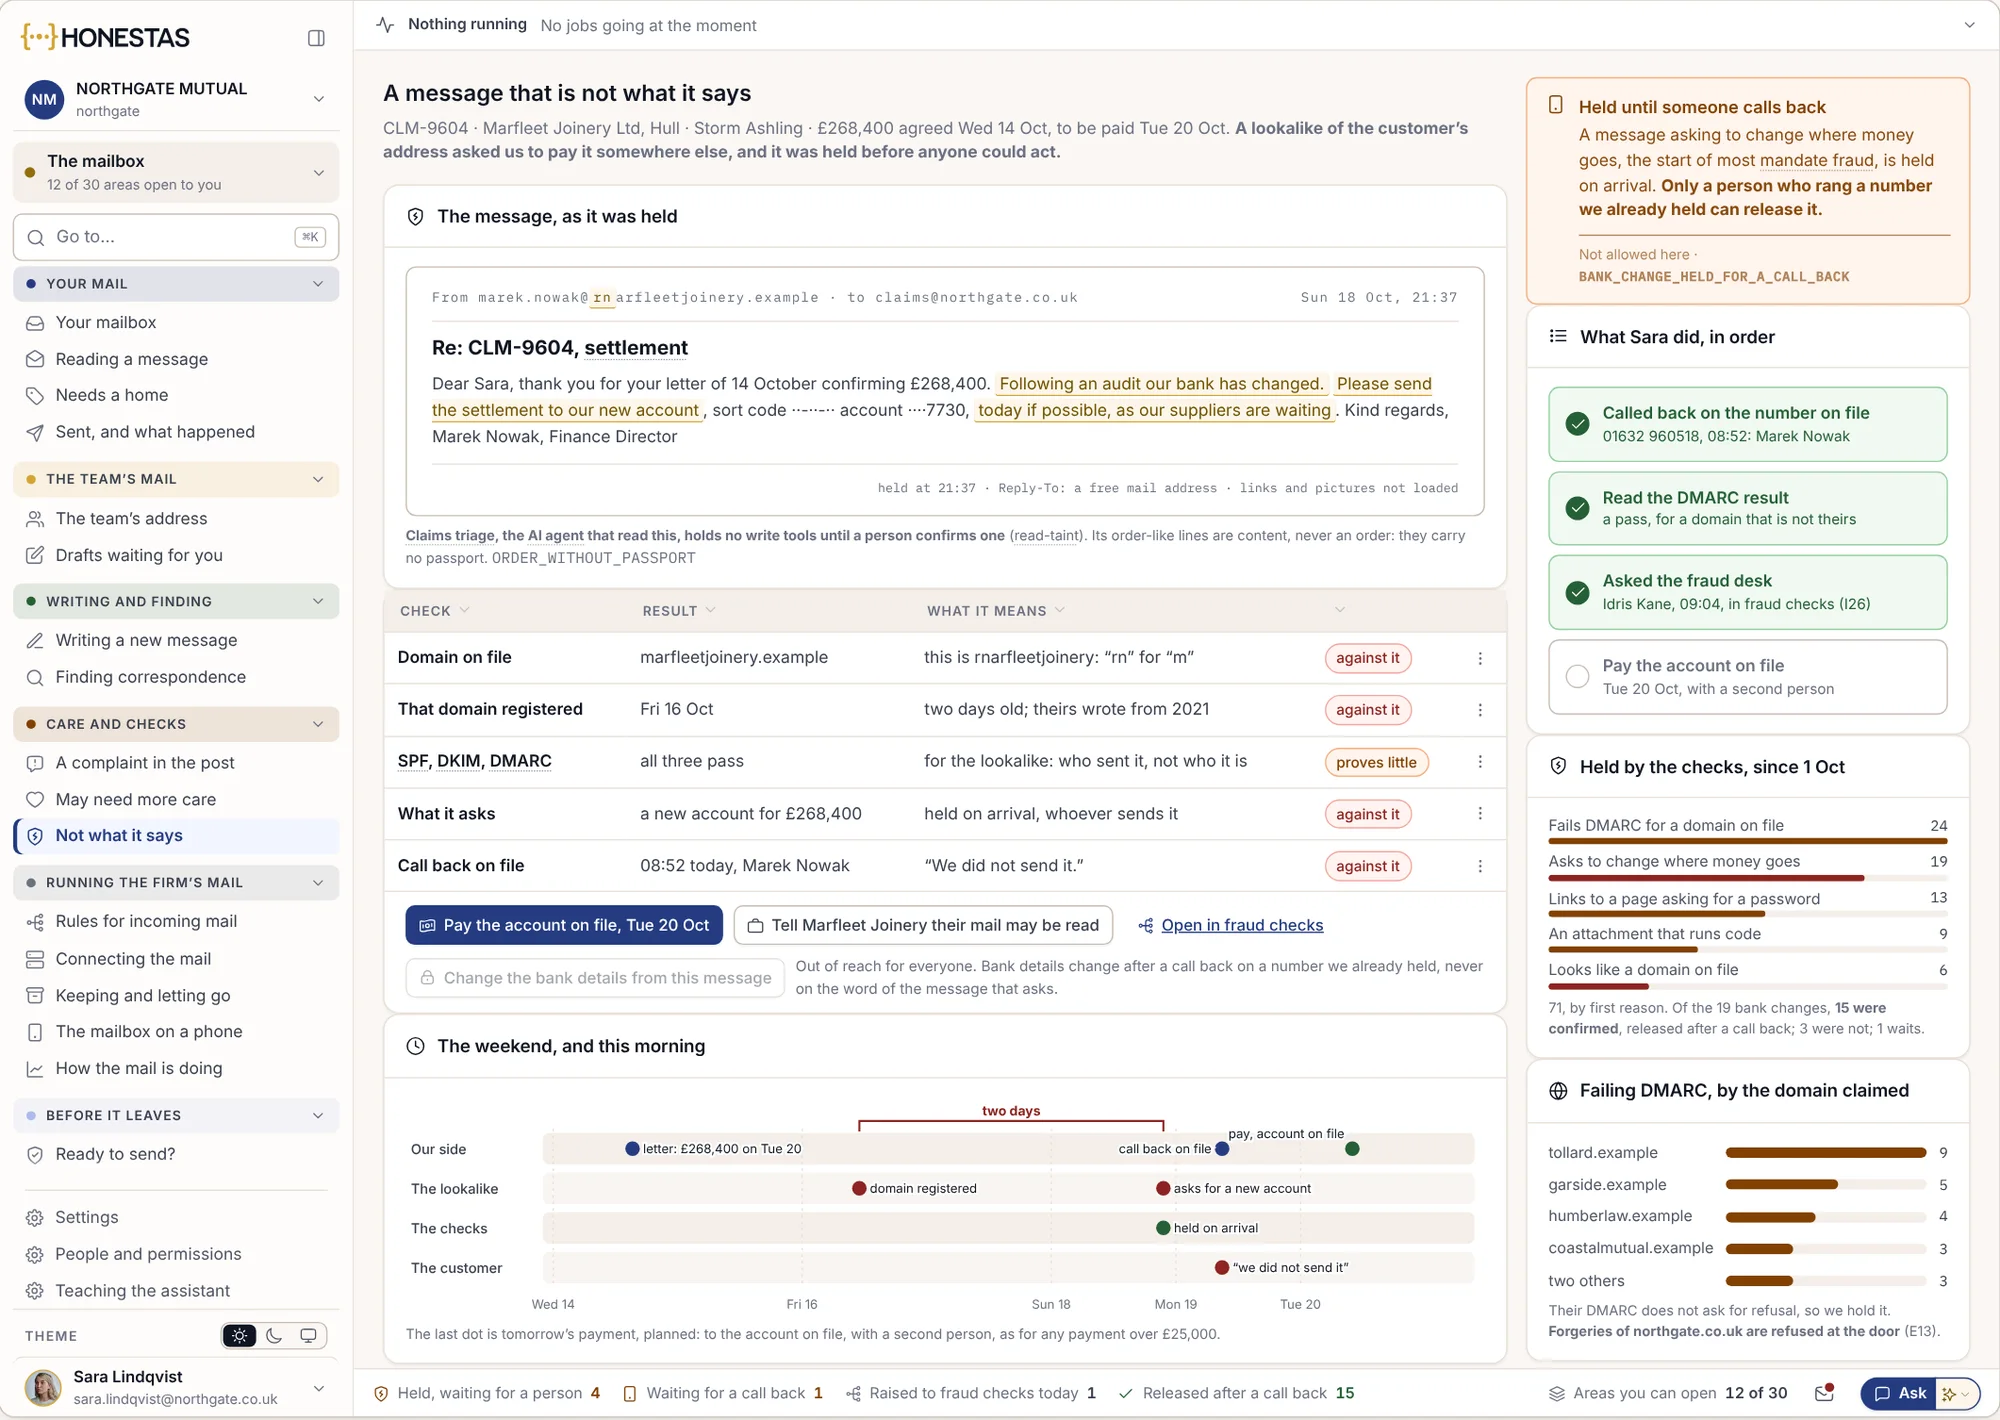
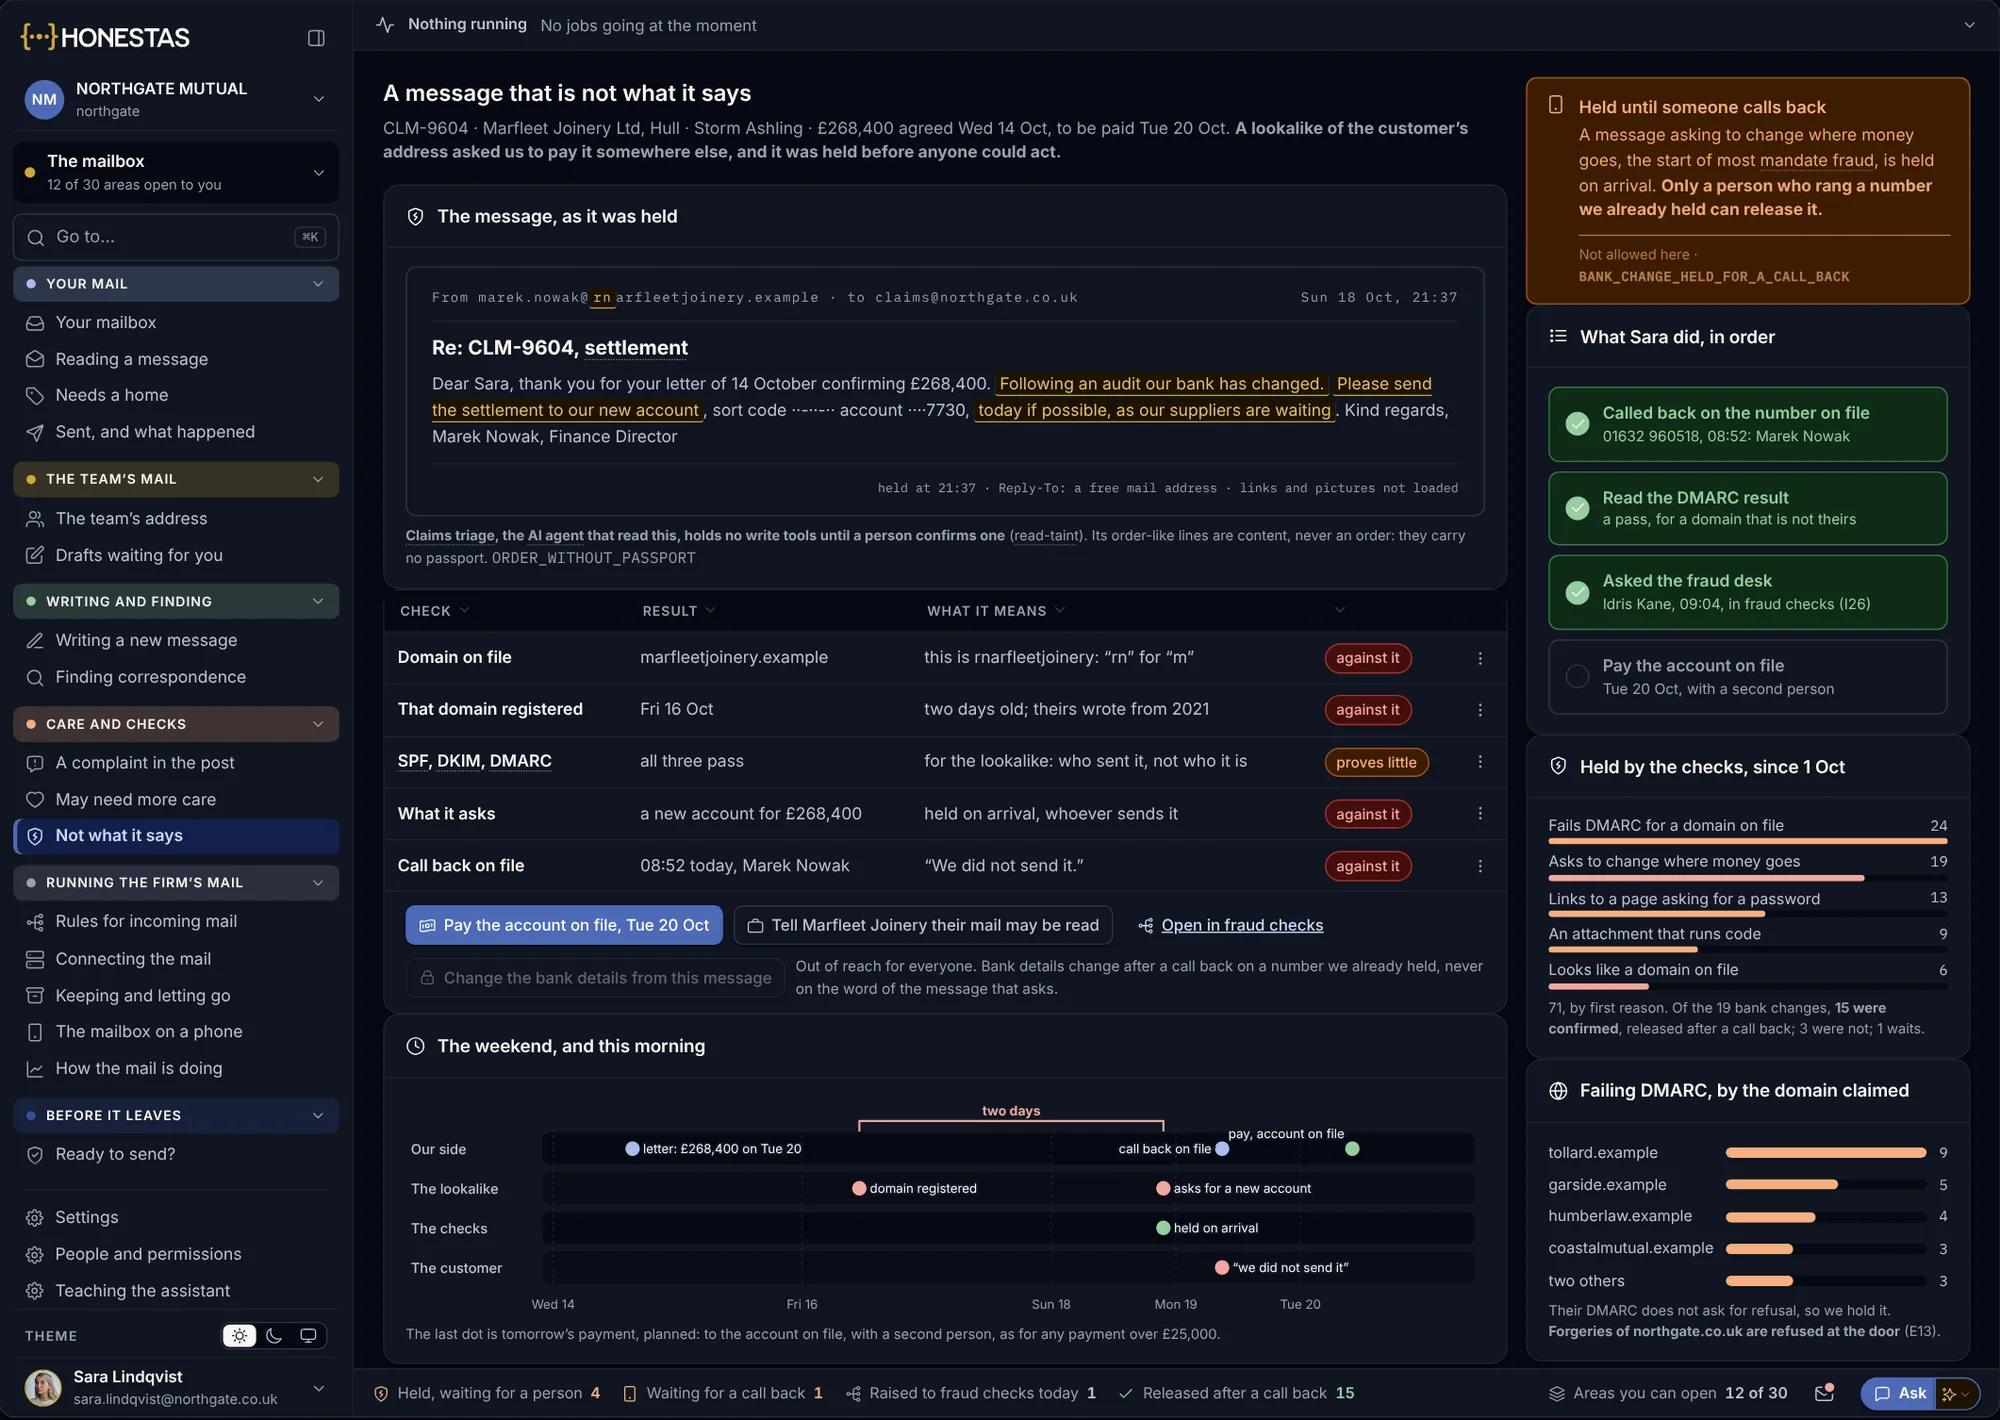
Una solicitud para pagar en otra cuenta
Un mensaje desde una dirección casi idéntica pide abonar una liquidación en una cuenta nueva. Se retiene al llegar, y solo puede liberarlo una persona que haya llamado a un número que ya constaba en el expediente.
- Cada comprobación y qué significa
- Retenido hasta confirmar por teléfono
- Pagado en la cuenta registrada
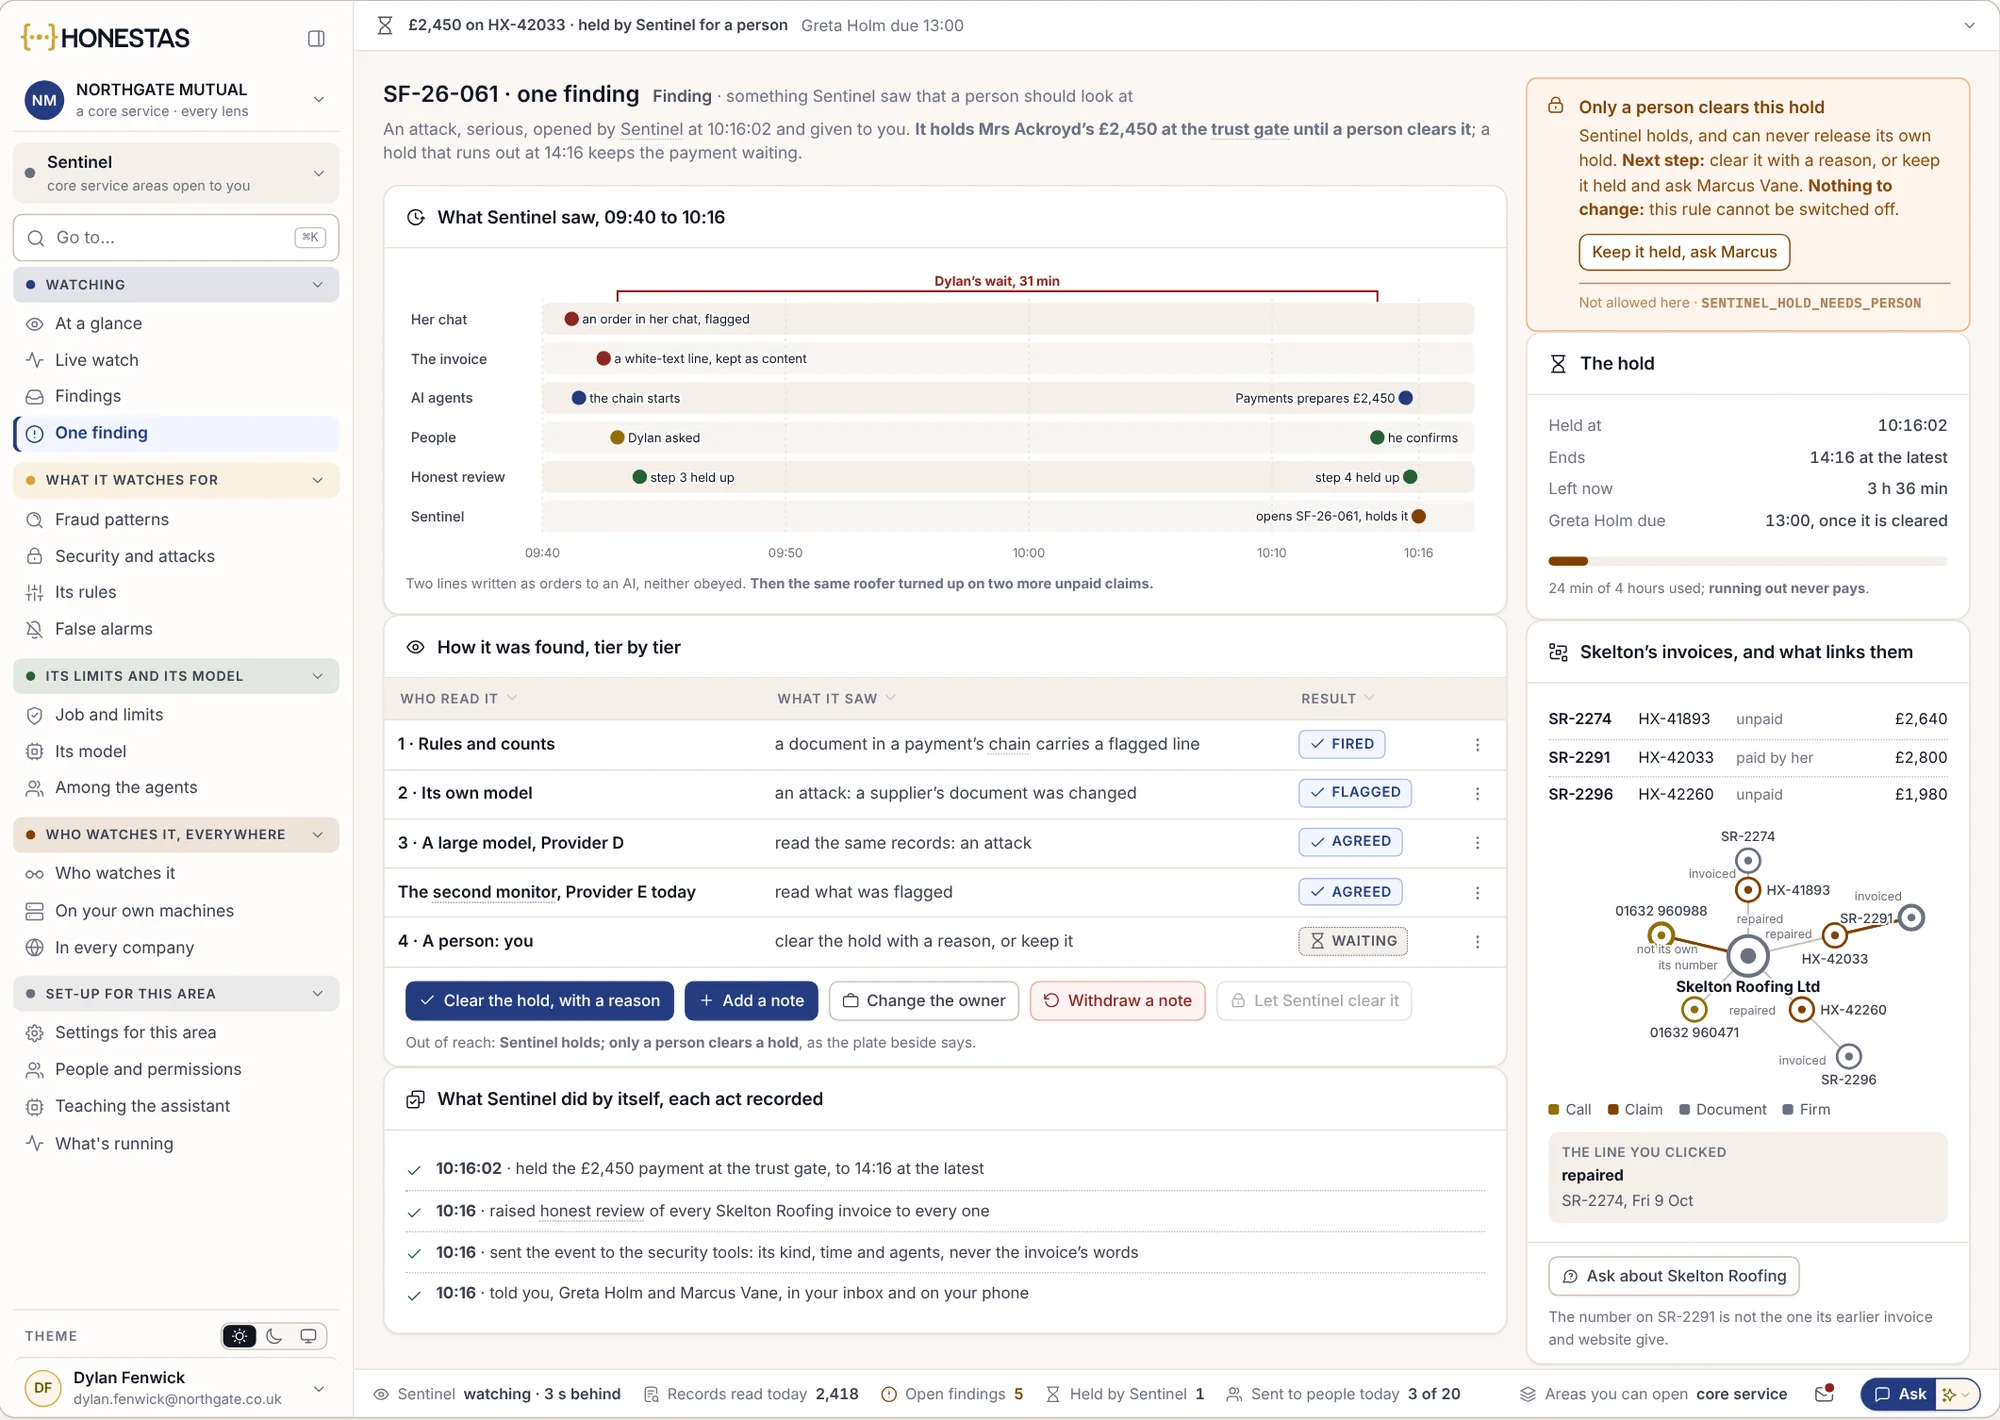
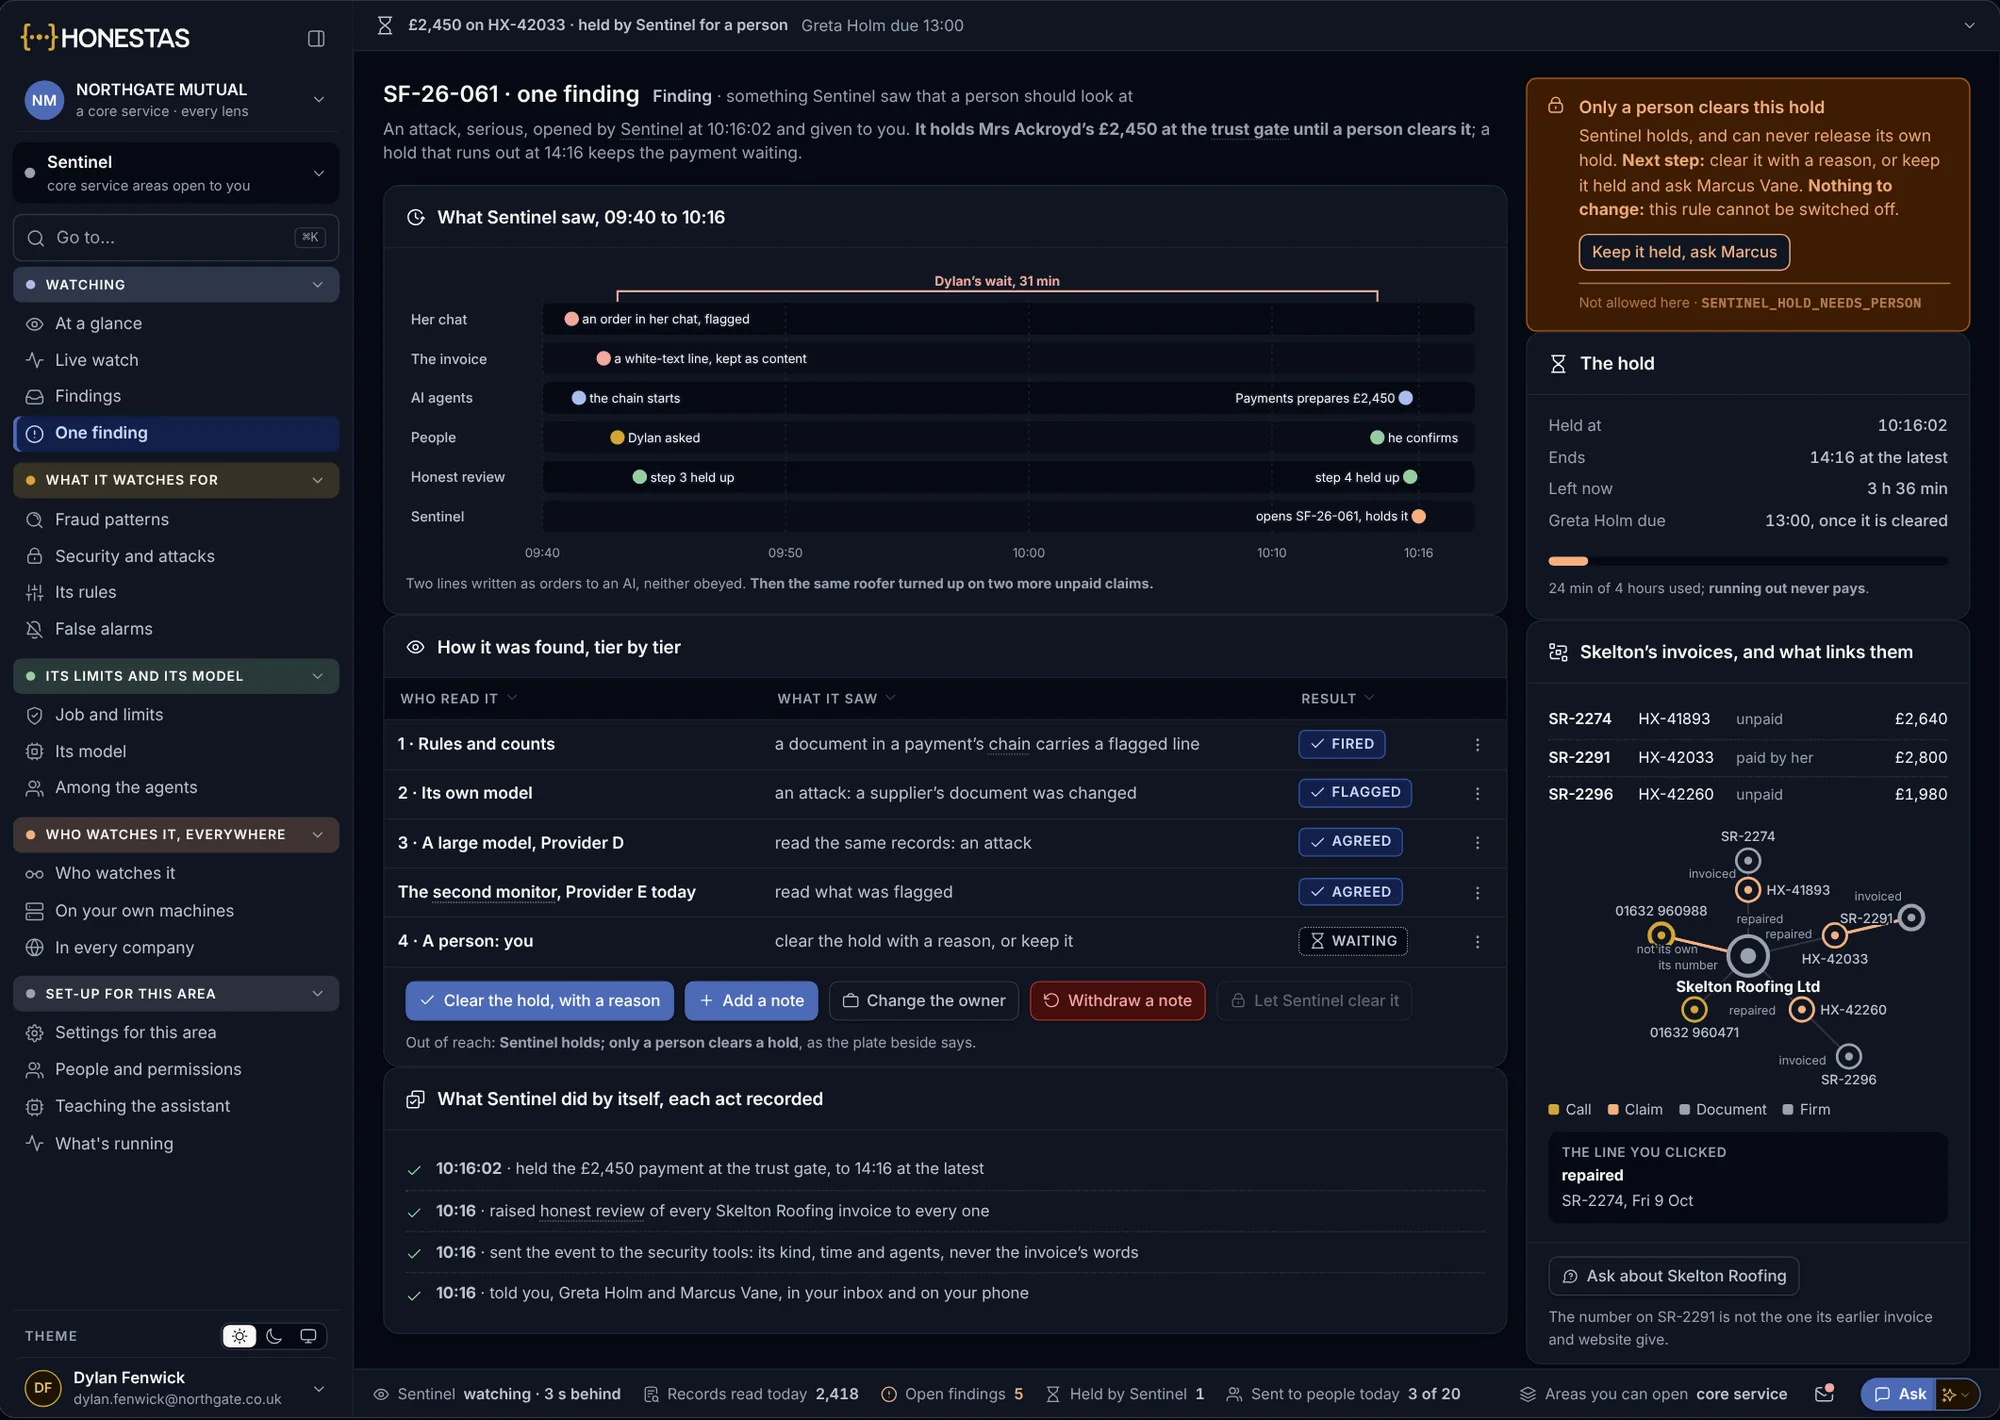
Retenido hasta que una persona lo autorice
Cuando una factura en la cadena de un pago parece incorrecta, el pago espera en la barrera. Se muestra cada nivel que la revisó y solo una persona puede levantar la retención, indicando el motivo.
- Qué se vio, minuto a minuto
- Un segundo modelo independiente coincidió
- Una retención que vence nunca llega a pagarse
Detectado de forma justa, y demostrado como justo.
Cada derivación, autorización y rechazo se vincula con las normas que debe cumplir, para poder seguir el expediente desde la norma hasta la prueba.
- Artículo 22 del RGPDReglamento (UE) 2016/679Ninguna decisión con efectos jurídicos o que afecte significativamente de modo similar se basará únicamente en el tratamiento automatizado.
- Vukota-Bojić c. SuizaTEDH, n.º 61838/10, 18 de octubre de 2016La vigilancia secreta de una asegurada sin una base legal clara vulneró su derecho a la vida privada.
- Consumer Protection CodeCentral Bank of Ireland, en vigor el 24 de marzo de 2026Trato justo a los consumidores, incluso cuando se investiga o rechaza un siniestro.
- Consumer DutyFCA PS22/9, desde el 31 de julio de 2023Buenos resultados para los clientes particulares, incluido el apoyo que reciben durante un siniestro.
No constituye asesoramiento jurídico. Los criterios legales quedan entre usted y sus asesores.
Mida qué se detectó, y a quién se retuvo.
Estas son las métricas que sigue un responsable de antifraude, extraídas directamente de las derivaciones, autorizaciones y decisiones selladas.
- Tasa de acierto en derivaciones
- El porcentaje de derivaciones que una investigación confirma.
- Tiempo hasta la derivación
- Días desde la primera señal en un grupo hasta la derivación por una persona.
- Clientes legítimos retenidos
- Siniestros retenidos por controles de fraude y luego pagados íntegramente, y cuánto esperó cada uno.
- Autorizado primero
- El porcentaje de obtenciones de datos con necesidad y proporcionalidad firmadas antes de empezar.
- Conservación
- Datos de investigación suprimidos en su fecha límite de conservación.
- Impugnaciones estimadas
- Rechazos por fraude revocados tras reclamación, por el defensor del asegurado o en los tribunales.
- Recuperado
- Indemnización ahorrada o recobrada por día de investigador.
El antifraude, en la práctica.
¿Decide un modelo que un siniestro es fraudulento?
No. Las señales orientan, y una persona decide si deriva, retiene o rechaza. Un rechazo por fraude pasa por deliberación, lo revisa un segundo modelo y lo firma alguien con facultades para ello.
¿Podemos seguir usando nuestras propias herramientas de fraude?
Sí. HONESTAS lee los indicadores que generan sus herramientas actuales y los muestra junto a los suyos propios, cada uno con su fuente.
¿Qué ocurre con los demás siniestros de un grupo?
Cada siniestro se decide por separado. Un grupo por sí solo no puede retener ningún pago, de modo que un siniestro legítimo dentro de él no se retrasa por proximidad.
¿Qué comunicación recibe el asegurado?
Cuando se retiene un pago, se informa al cliente de la retención y de qué se necesita, con una redacción aprobada por una persona. La investigación en sí permanece confidencial.
Profundizar
Traiga los casos derivados que ya gestiona.
Le mostraremos cómo se detecta un grupo, cómo se decide cada siniestro que lo integra y qué conserva el expediente de la unidad de investigación (SIU).