

Motor, hem och företagsförsäkring. Motiverade beslut i varje skadeärende.
Era volymgrenar styrs redan av modeller: triageringspoäng, reservförslag, bedrägeriflaggar och förnyelsepriser. HONESTAS bevarar den del av akten som annars brukar saknas: vem som fattade beslutet, på vilket underlag, enligt vilket villkor och med vilken behörighet. Från första skadeanmälan till en förseglad slutreglering.


Sex beslut i varje skade- och prissättningsportfölj.
Var och en lämnar samma typ av dokumentation. Öppna en post för att se vad som går in, vad som kommer ut och vem som skriver under.


Första skadeanmälan och triagering
Skadeärendet öppnas utifrån samtalet, appen, webbformuläret eller ett mejl. Omfattningen kontrolleras och triageringen skickar ärendet till rätt kö – eller till ett beslutsrum med en utsedd ordförande när beloppet eller signalerna kräver det.
- Går in
- Samtal, formulär, mejl, foton och försäkringsbrevet
- Kommer ut
- Ett öppet skadeärende med kontrollerad omfattning, en handläggningsväg och en lista över vad som fortfarande saknas
- Signerar
- Skadereglerare
Reserver och förskottsbetalningar
AI föreslår en skadereserv tillsammans med underlagen bakom den. En förskottsbetalning går ut med en egen motivering och en egen post, så att en delbetalning aldrig kan uppfattas som ett slutligt erbjudande.
- Går in
- Besiktningsmannens rapport, kalkyler och skadehistorik
- Kommer ut
- En reserv med tillhörande beräkningsgrund, och varje utbetalning med sitt skäl
- Signerar
- Skadereglerare inom egen behörighet. En andra person över behörighetsgränsen
Slutreglering, avdrag för standardhöjning och avslag
Beslutsrummet väger argumenten för och emot ersättning. Ett avdrag för standardhöjning eller ett avslag knyts till den villkorspunkt som avgör frågan, formulerat så att kunden kan förstå det.
- Går in
- Skadeakten, försäkringsvillkoren och tvistefrågorna
- Kommer ut
- Ett motiverat beslut och ett utkast till beslutsbrev
- Signerar
- Ordföranden, oftast skadechefen eller gruppledaren
Regress och återkrav
När en annan part bär ansvaret byggs regressakten utifrån samma förseglade post, med de bevis som motparten kommer att begära och de utbetalningar som gjorts.
- Går in
- Det förseglade beslutet, ansvarsutredningen och utbetalningarna
- Kommer ut
- En regressakt och ett utkast till regresskrav
- Signerar
- Regresshandläggare
Klagomål
Ett klagomål öppnas direkt mot den post det gäller. Handläggaren ser beslutet, skälen och vad som meddelats kunden, och svaret granskas innan det skickas ut.
- Går in
- Klagomålet, det förseglade beslutet och skickade brev
- Kommer ut
- Ett svar med de fakta det vilar på, inom er svarsfrist
- Signerar
- Klagomålshandläggare
Förnyelser och prissättning
En ändring i en tariftabell visar varje pris som påverkas innan någon godkänner den. Varje förnyelsepris inom motor- och hemförsäkring kontrolleras mot det pristak som prissättningsreglerna sätter: en motsvarande förstaårsförnyelse på Irland, eller en motsvarande nykund i Storbritannien.
- Går in
- Tarifferingsmodellen, tariftabellerna och förnyelsebeståndet
- Kommer ut
- Godkända tabeller och en kontroll av varje förnyelsepris
- Signerar
- Prissättningsaktuarie, därefter en andra godkännare
En storm, ett fryslager och ett skadekrav på 1,24 mn £.
En företagsförsäkringsskada hos Northgate Mutual, ett fiktivt försäkringsbolag. Sex steg, från det första samtalet till en förseglad slutreglering som återförsäkraren kan granska. Skrolla så följer skärmen varje steg.
- 01 · Skadeanmälan
Stormen Ashling sliter av taket på ett fryslager.
Rita Okon på Harbourline Cold Store ringer den 2 oktober. Skadeärendet öppnas utifrån samtalet, omfattningen kontrolleras mot villkoret för företagsförsäkring, och på grund av skadans storlek skickar triageringen ärendet till ett beslutsrum.
Rita Okon anmäler skadan. Skjouren kontrollerar sammanfattningen.
honestas · claims · CLM-7741ExempeldataSkada 7741 · Stormskada på tak till fryslagerCLM-7741NySkadeanmälanFörskottsbetalningUnderlagRumMandatFörsegladFrån samtalet- Försäkringstagare
- Harbourline Cold Store
- Uppringare
- Rita Okon
- Händelse
- Stormen Ashling · 2 okt.
- Förmedlare
- Tollard
Omfattningskontroll- Moment
- Byggnad, storm
- Även
- Avbrottsförsäkring
- Självrisk
- £250,000
- Status
- Omfattning hittills
TriageDen första uppskattningen överstiger 500 000 £, så skadan skickas till ett beslutsrum med Sara Lindqvist, skadegruppledare, som ordförande.
Öppnat från samtalsutskriften. Inget beslut har fattats.
- 02 · Förskottsbetalning
Pengar betalas ut innan skadan är slutreglerad.
Fryslagret måste hålla sina varor frysta. Den 9 oktober godkänner Sara en förskottsbetalning på 310 000 £. Den har en egen motivering, klargör för kunden att det inte är ett slutligt erbjudande och förseglas som en egen post.
Sara Lindqvist, skadegruppledare, begär utbetalningen. En andra person godkänner den.
honestas · skador · skadeutbetalningarExempeldataFörskottsbetalning · CLM-7741CLM-7741Utbetald 9 okt.SkadeanmälanFörskottsbetalningUnderlagRumMandatFörsegladUtbetalningen- Belopp
- £310,000
- Mottagare
- Harbourline Cold Store
- Varför nu
- Varulagret måste hållas fryst
- Begärd av
- Sara Lindqvist
Vad kunden serVi har betalat ut 310 000 £ i förskott så att ni kan hålla verksamheten igång. Detta är inte vårt slutliga ersättningserbjudande. Vi återkommer när besiktningsmannen har lämnat sin rapport.
post 2026-1009-7741 beslutat Förskottsbetalning · 310 000 £ förseglad9 okt. 2026, 14:02 BSTFörseglad som en egen post, separat från slutregleringen - 03 · Underlag
Varje handling, med källa och ålder.
Besiktningsmannens rapport, fjorton foton, kundens kalkyl och skadehistoriken samlas i bevispanelen. Varje underlag visar varifrån det kommer och om det fortfarande är tillräckligt aktuellt för att kunna läggas till grund för beslut.
Sara går igenom underlagen innan beslutsrummet sammanträder.
honestas · beslutsunderlag · bevisbrickanExempeldata

Bevisbrickan. Nio underlag, vart och ett med uppgift om varifrån det kommer och hur gammalt det är i förhållande till sin tidsgräns. Det som saknas anges uttryckligen och lämnas inte tomt.Exempeldata - 04 · Beslutsrum
Ersätta fullt ut eller göra avdrag för standardhöjning?
En AI-röst argumenterar för full utbetalning. En argumenterar för avdrag för standardhöjning. Utmanaren lyfter fram taket från 2023 och montören, som nu är under företagsrekonstruktion. Sara beslutar att betala fullt ut och inleder ett regressärende.
Sara Lindqvist är ordförande. Den andra modellen instämmer i hennes beslut.
honestas · beslutsrum · CLM-7741ExempeldataSlutreglering · Skada 7741CLM-7741Ordförande beslutarSkadeanmälanFörskottsbetalningUnderlagRumMandatFörsegladOrdförandeSara LindqvistAnsvarig skadereglerareAI · förBetala fullt utStorm, foton, rapportAI · emotStandardhöjningNya paneler, högre specifikationUtmanareTaket från 2023Montören nu insolventArgument emotDe nya panelerna har högre specifikation än det gamla taket. En del av kostnaden kan utgöra standardhöjning.UtmanareTaket monterades 2023 av ett företag som nu är under företagsrekonstruktion. Deras garanti kan täcka en del av detta. Fråga innan full utbetalning sker.Sara LindqvistBetala fullt ut, ytterligare 930 000 GBP. De gamla panelerna tillverkas inte längre, så likvärdig ersättning är inte möjlig. Begär ut garantin från 2023 av rekonstruktören och inled ett regressärende.Andra modellen: instämmer i beslutet. Inget går ut förrän båda är överens.
- 05 · Befogenhet
Kontrollerad innan hon signerar.
HONESTAS beräknar vad denna åtgärd tar i anspråk av hennes befogenhet för Storm Ashling-skador. Varje kontroll godkänns, så hon kan signera. Om den hade underkänts hade skadan gått vidare till den person som anges i eskaleringregeln.
Priya Raman registrerade fullmakten. Hon kan inte använda den själv.
honestas · beslutsunderlag · behörig att besluta?Exempeldata

Har hon befogenhet att fatta beslutet? Sara får binda ytterligare 930 000 GBP på Storm Ashling-skador och ändå hålla sig inom sin gräns på 5 000 000 GBP. Nio kontroller, i tur och ordning, innan någon signerar.Exempeldata - 06 · Förseglad
Signerad, förseglad och skickad till återförsäkraren.
Sara signerar med sin passnyckel. Båda besluten skickas som ett gemensamt Decision Passport till återförsäkraren med en tidsbegränsad länk. Alla med länken kan kontrollera det, utan konto.
Kelling Reed, återförsäkraren på skiktet, kontrollerar det från sin sida.
honestas · beslutsunderlag · passExempeldata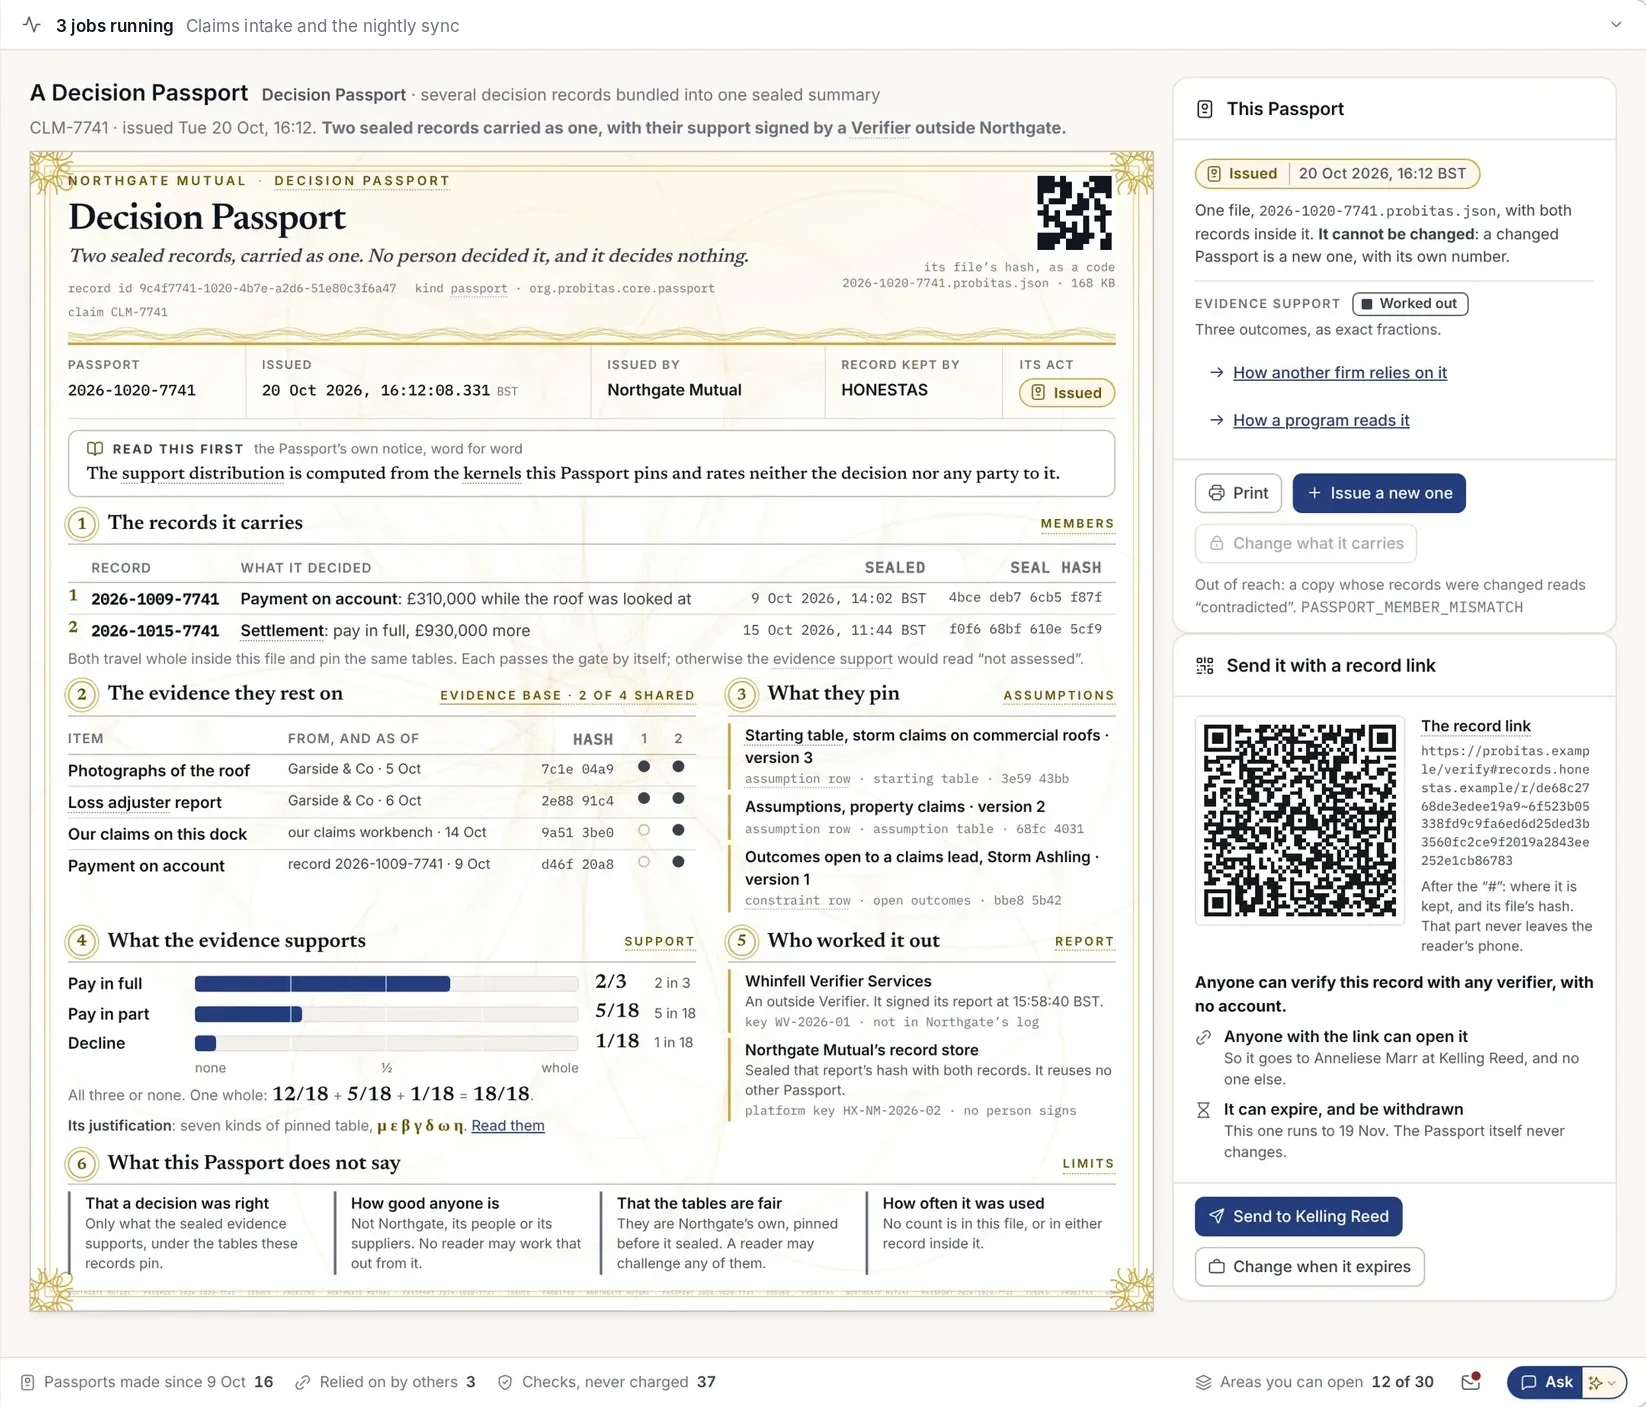
Två beslut, ett Passport. Förskottsutbetalningen och slutregleringen, med det underlag de vilar på och vad detta Passport inte anger.Exempeldata
- Försäkringstagare
- Harbourline Cold Store
- Uppringare
- Rita Okon
- Händelse
- Stormen Ashling · 2 okt.
- Förmedlare
- Tollard
- Moment
- Byggnad, storm
- Även
- Avbrottsförsäkring
- Självrisk
- £250,000
- Status
- Omfattning hittills
Den första uppskattningen överstiger 500 000 £, så skadan skickas till ett beslutsrum med Sara Lindqvist, skadegruppledare, som ordförande.
Öppnat från samtalsutskriften. Inget beslut har fattats.
- Belopp
- £310,000
- Mottagare
- Harbourline Cold Store
- Varför nu
- Varulagret måste hållas fryst
- Begärd av
- Sara Lindqvist
Vi har betalat ut 310 000 £ i förskott så att ni kan hålla verksamheten igång. Detta är inte vårt slutliga ersättningserbjudande. Vi återkommer när besiktningsmannen har lämnat sin rapport.
Andra modellen: instämmer i beslutet. Inget går ut förrän båda är överens.
Kopplat till regelverken för motor-, hem- och företagsförsäkring.
Varje förseglad post är kopplad till de artiklar den hjälper till att uppfylla, så att underlaget finns redo innan tillsynsmyndigheten frågar.
- Solvency IIDirektiv 2009/138/EG, ändrat genom (EU) 2025/2Styrning, riskhantering och försäkringstekniska avsättningar som kan förklaras. De reviderade reglerna gäller från den 30 januari 2027.
- FörsäkringsdistributionDirektiv (EU) 2016/97 (IDD), art. 17 och 25Agera hederligt, rättvist och i kundens bästa intresse, med produktstyrning för varje produkt ni säljer.
- DORAFörordning (EU) 2022/2554IKT-risk, incidentrapportering och registret över IKT-leverantörer, tillämpas sedan den 17 januari 2025.
- GDPRFörordning (EU) 2016/679, art. 22En skadelidande kan begära att en person granskar ett beslut som fattats enbart på automatiserad väg. I HONESTAS signerar en namngiven person varje beslut.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 och 81/2025Tydlig information och rättvis behandling av kunder i Irland, tillämpas från den 24 mars 2026.
- Prishöjning vid förnyelse (price walking), IrlandInsurance Requirements Regulations 2022Ingen förnyelse av motor- eller hemförsäkring får prissättas högre än motsvarande pris vid första förnyelsen, samt krav på årlig översyn av prissättningen. Sedan den 1 juli 2022.
- Prissättningspraxis, StorbritannienFCA ICOBS 6B (PS21/5)Priset vid förnyelse av hem- eller motorförsäkring får inte vara högre än motsvarande nyteckningspris. Sedan den 1 januari 2022.
- Consumer Duty och skadereglering, StorbritannienFCA PRIN 2A och ICOBS 8.1.1RGoda utfall och rimligt värde för privatkunder sedan den 31 juli 2023, samt snabb och rättvis skadereglering.
Inte juridisk rådgivning. Certifiering och rättsutlåtanden är en sak mellan er och era rådgivare.
Fördjupa dig
Se det på era egna skador.
Ta med en skadetyp, till exempel bilglas, vattenläcka eller en kommersiell stormskada. Vi kör den från första skadeanmälan (FNOL) till en förseglad slutreglering.