

Én slip, mange markeder. Vægge der, hvor markedet har brug for dem.
En lead og dens following-markeder indgår aftale om én risiko uden at se hinandens andele. Coverholders tegner under jeres binder og rapporterer tilbage i bordereaux. Hver ekstern model, I licenserer, valideres på ny hvert år. HONESTAS samler det hele i forseglede journaler, hos Lloyd's og på selskabsmarkedet.
Seks beslutninger som London-markedet træffer hver dag.
Hver af dem efterlader en forseglet journal, som lead, kapacitetsgiver og Lloyd's kan læse i samme rækkefølge. Åbn en for at se, hvad der indgår, hvad der kommer ud, og hvem der skriver under.
Placering med lead og following-markeder
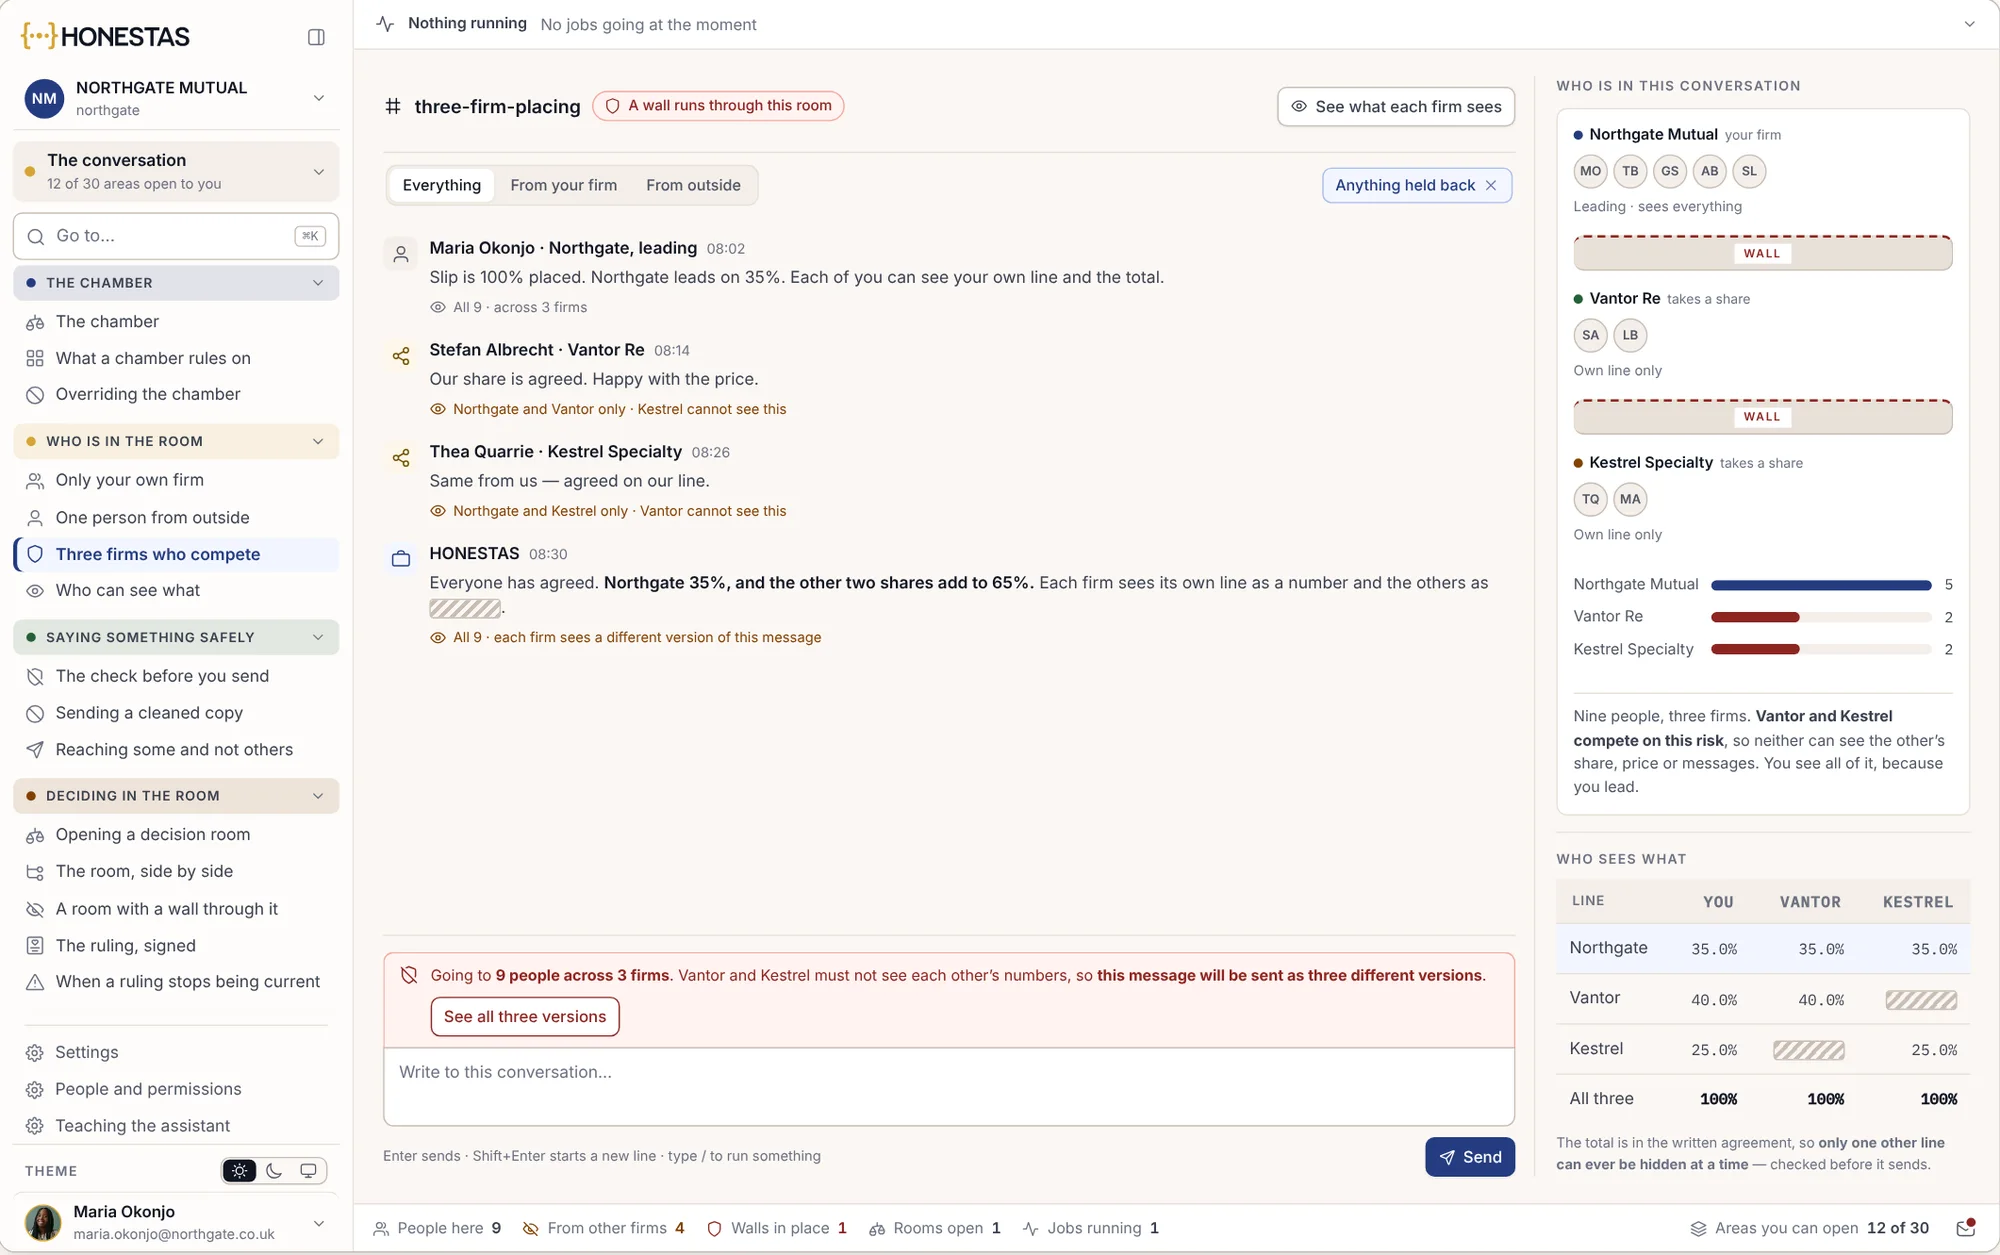
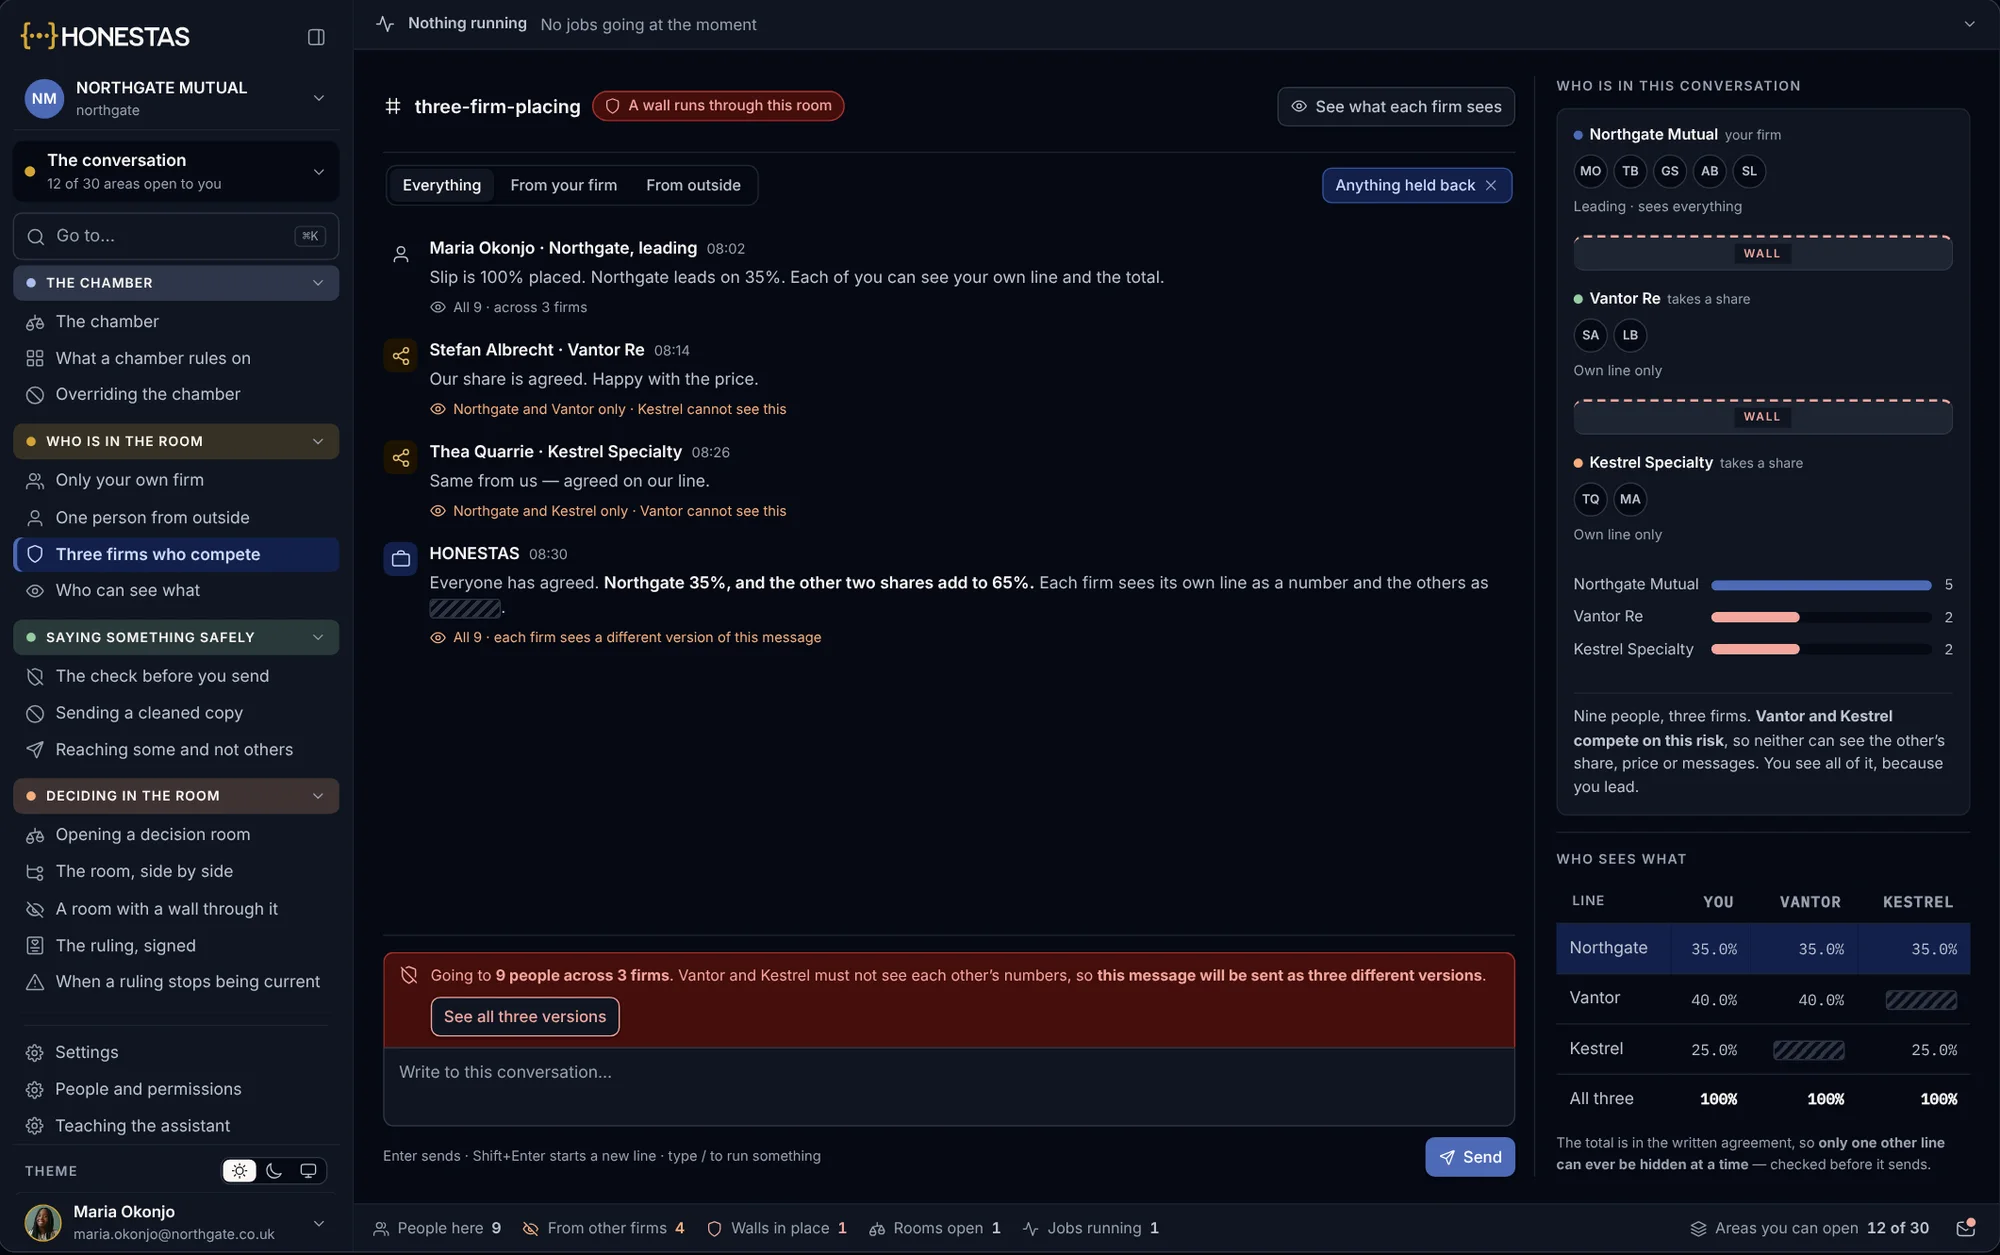
Lead fastsætter vilkårene i et placeringsrum. Following-markeder tilslutter sig på deres egne andele. Vægge holder hvert selskabs andel, pris og beskeder adskilt.
- Input
- Oplægget, slippen, policeordlyden og hvert selskabs andel
- Output
- En underskrevet slip med hver andel, forseglet sammen med policeordlyden
- Underskriver
- Hvert markeds underwriter, på egen andel
Binders og coverholders
Hver fuldmagtsaftale (binding authority) indlæses som regler: brancher, grænser, geografiske områder og policeordlyd. Hver tegnet risiko kontrolleres mod dem, og en instruks til en coverholder træder først i kraft, når de bekræfter den.
- Input
- Fuldmagtsaftalen og coverholderens tegnede risici
- Output
- Hver risiko kontrolleret mod fuldmagten, med afvigelser henvist til godkendelse
- Underskriver
- Ansvarlig for delegeret tegningsfuldmagt
Bordereaux
Risiko-, præmie- og skadebordereaux indlæses ved modtagelse, afstemmes mod binderen og kontrolleres mod Lloyd's-standarderne for coverholder-rapportering.
- Input
- Bordereaux i coverholderens eget format
- Output
- Afstemte rækker, overskridelser og manglende felter, hver med angivelse af årsag
- Underskriver
- Team for delegeret tegningsfuldmagt
Delegerede skader
Skader opgjort af en coverholder eller en TPA kommer retur som journaler, hver med den fuldmagt, den blev opgjort under.
- Input
- Skadebordereaux, skadeaftalen og sagsakterne
- Output
- Skader kontrolleret mod de delegerede grænser samt afvigelser til gennemgang
- Underskriver
- Skadechef hos managing agent
Fornyelse af en binder
I et beslutningsrum drøftes det, om coverholderens portefølje er god nok til at blive fornyet, og på hvilke vilkår. En udfordrerplads går kritisk til tallene.
- Input
- Tidligere bordereaux, skadehistorik og modelkørsler
- Output
- En afgørelse om at forny, ændre eller afvente, låst til de anvendte versioner
- Underskriver
- Active underwriter, som mødeleder
Validering af eksterne modeller
Hver katastrofe- eller leverandørmodel, I støtter jer til, valideres på ny hvert år. Kørsler er seedede og låst til deres versioner, så valideringsrapporten bygges ud fra journaler – ikke fra indbakker og regneark.
- Input
- Modelversioner, kørselsindstillinger, jeres eksponering og resultaterne
- Output
- En valideringspakke til bestyrelsen og til Lloyd's
- Underskriver
- Chefen for eksponeringsstyring, derefter den valideringsansvarlige
Konkurrerende markeder. Én slip.
Lead og following-markeder arbejder i ét placeringsrum. Vægge sikrer, at hvert selskab kun ser sin egen andel.
- Hvert selskab ser sin egen andel og totalen – aldrig en konkurrents andel eller pris
- Hver besked kontrolleres mod væggen, før den sendes, og sendes i en særskilt version til hvert selskab, hvor det er påkrævet
- Slippen, policeordlyden og hvert selskabs underskrevne andel forsegles samlet
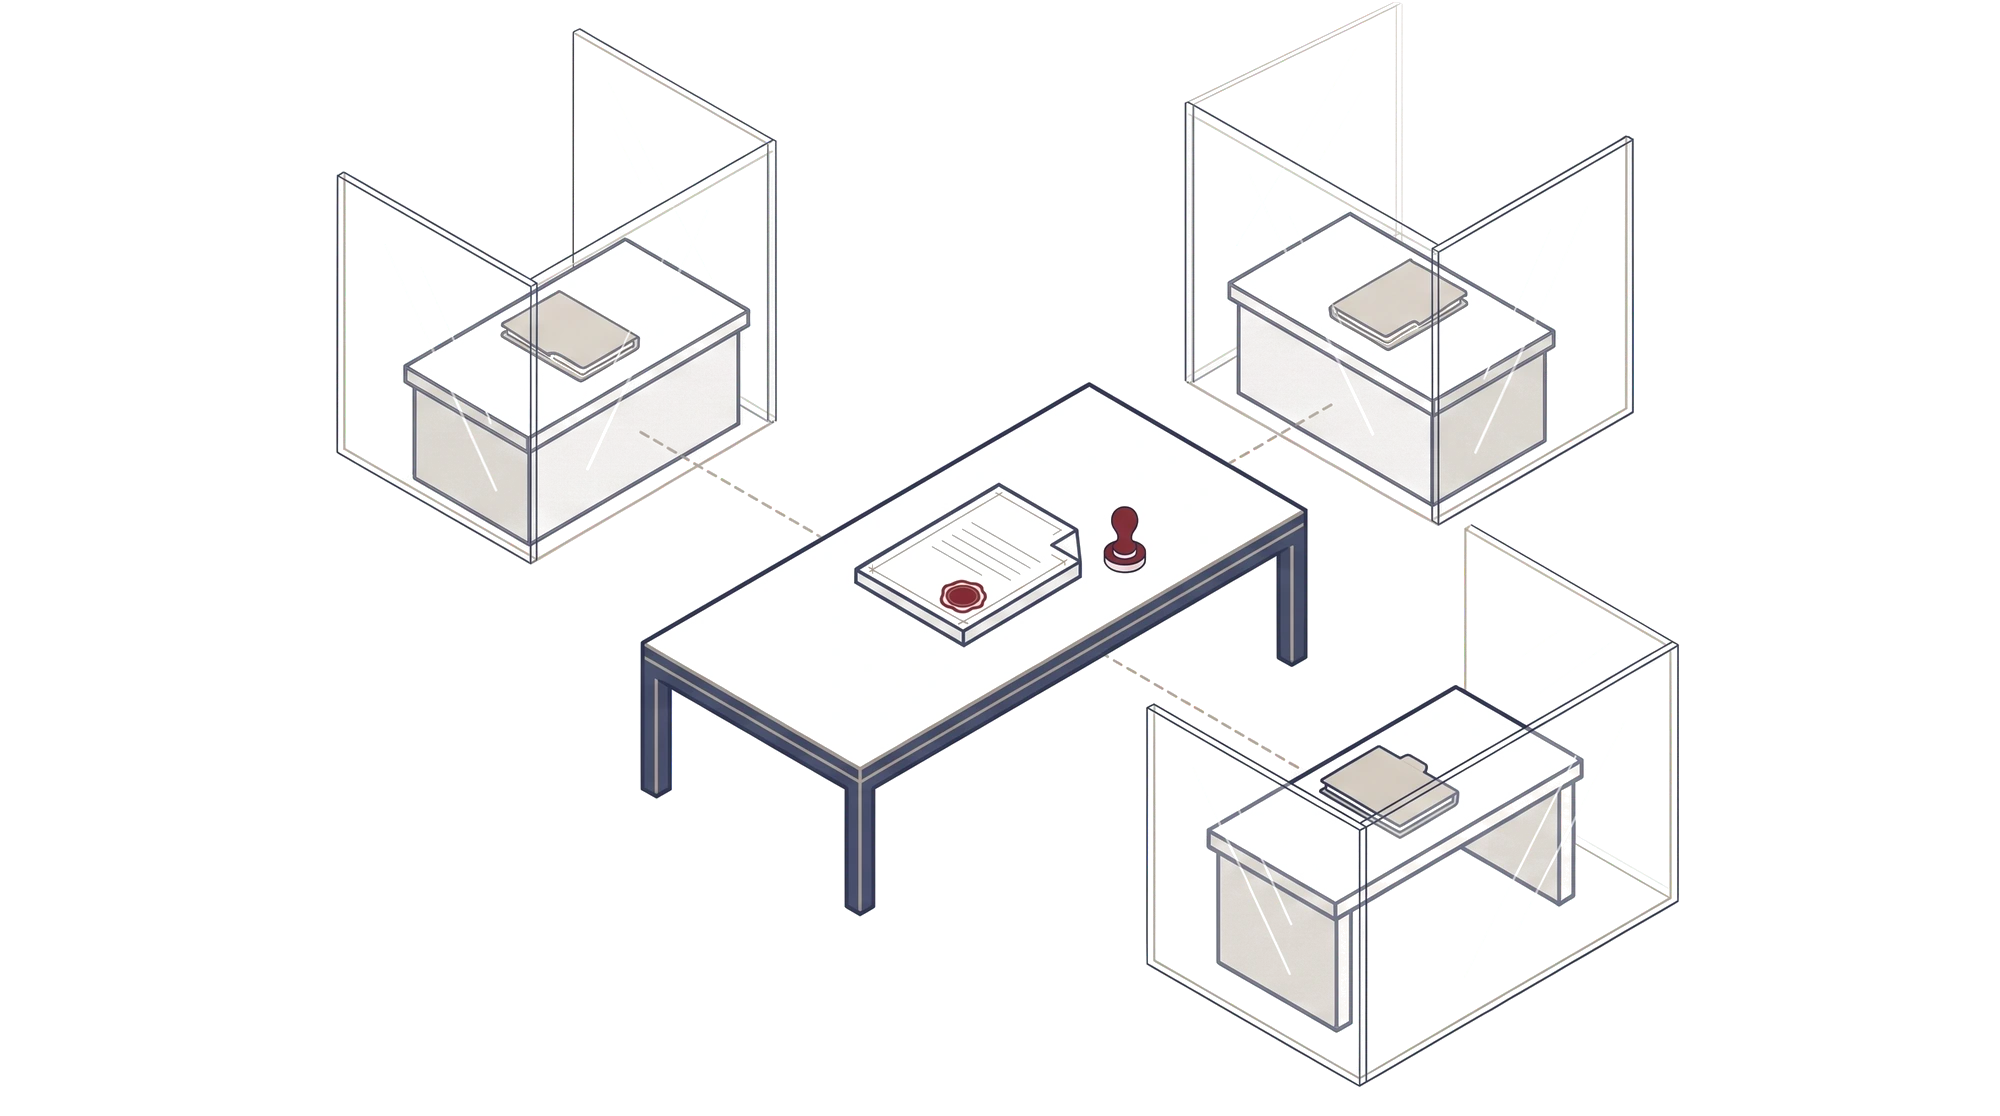
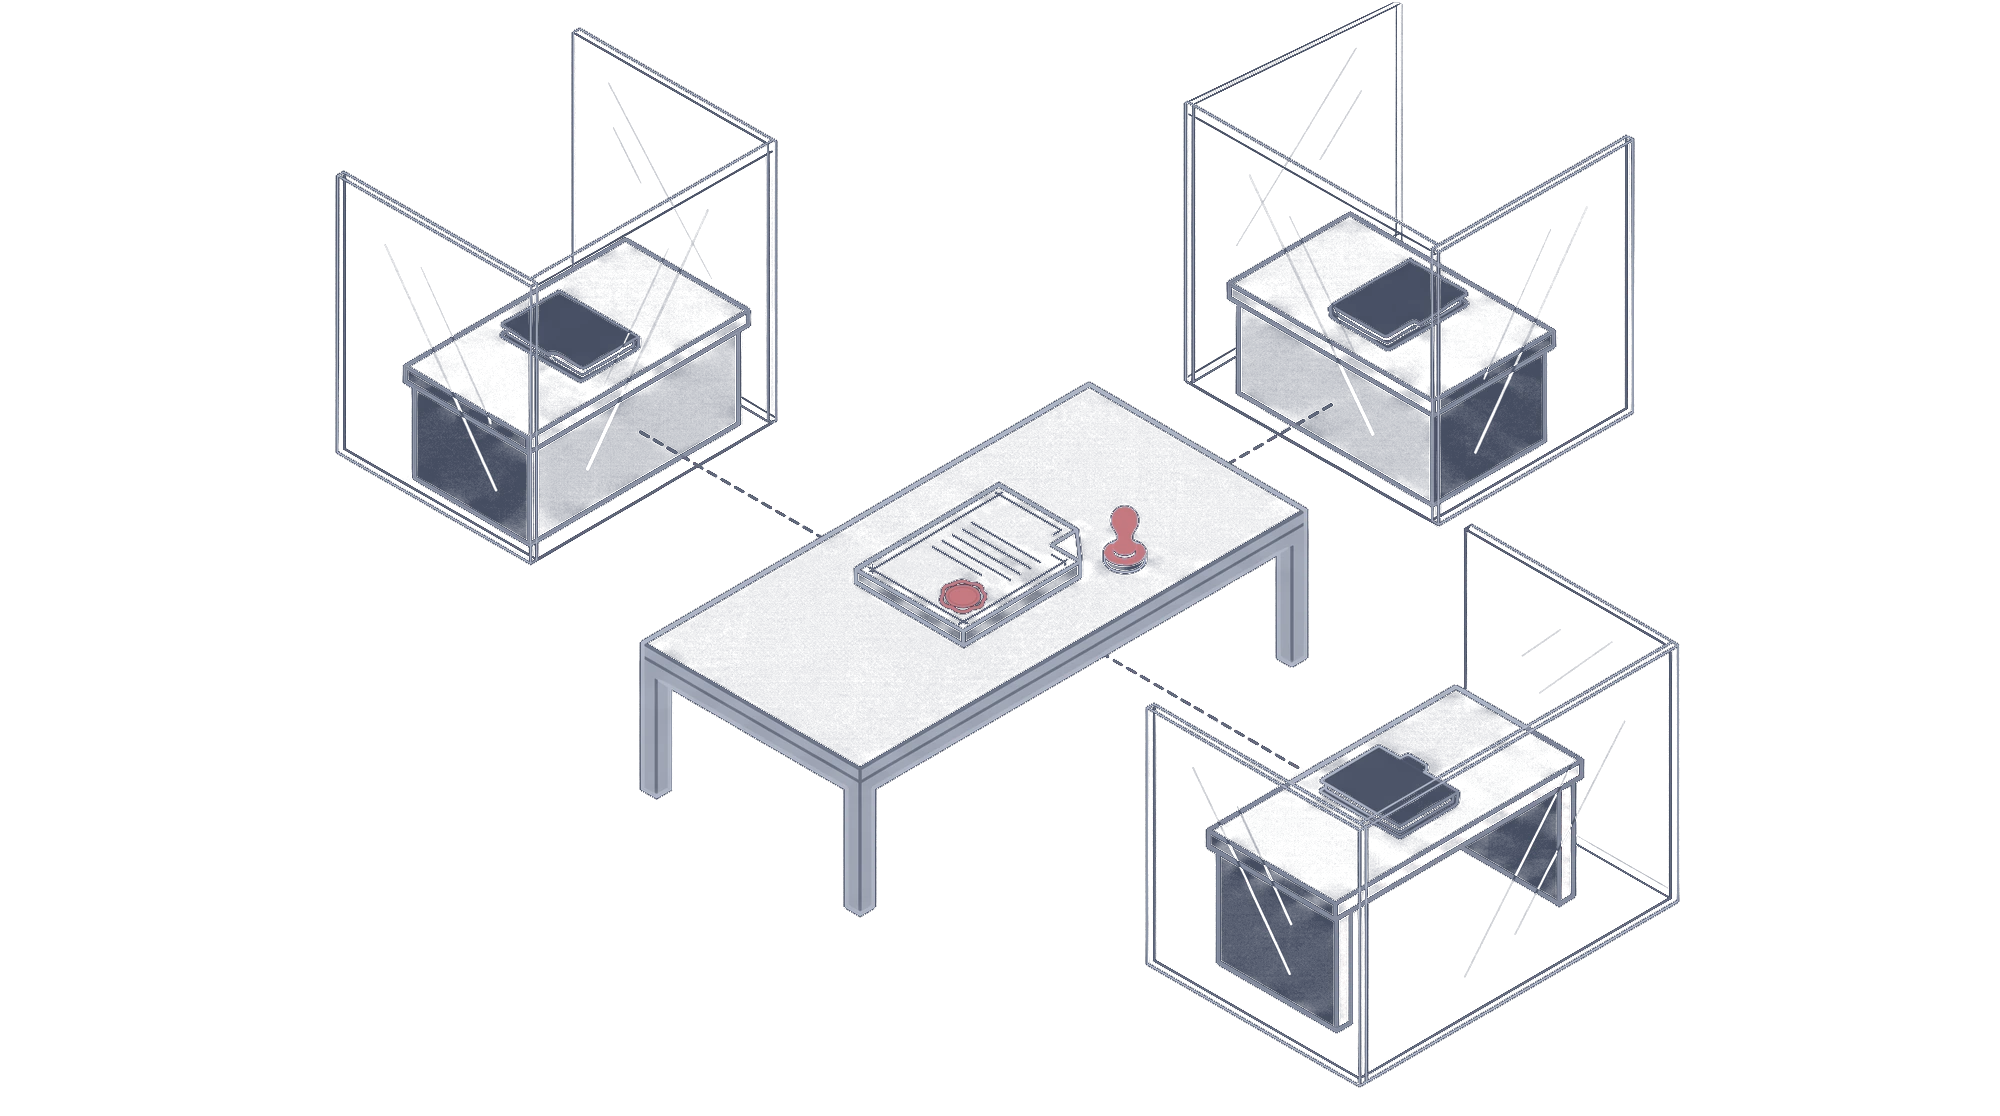 Northgate MutualLead · 35 %Vantor ReFollows · kun egen andelKestrel SpecialtyFollows · kun egen andelSlippenÉn policeordlyd, én forsegling
En kyst-binder, fornyet til protokols.
Specialty-afdelingen hos Northgate Mutual og dens coverholder, Harbourline Underwriting, er begge fiktive. Seks trin fra et bordereau til en forseglet afgørelse. Rul ned, så følger skærmen hvert trin.
- 01 · Bordereau
Coverholderens liste for august ankommer.
Harbourline Underwriting tegner kystnær ejendomsforsikring for Northgate under fuldmagt CA-118. Deres risikobordereau indlæses ved modtagelse og afstemmes mod binderen række for række. Alle risici ligger inden for rammen. Porteføljen hælder mod kystrisici.
Tom Bell, stormanalytiker, gennemgår kontrollen.
honestas · bordereaux · CA-118 · AugustEksempeldataRisikobordereau for august · Harbourline UnderwritingCA-118Modtaget 08.02BordereauInstruksModelkørselRumAfgørelseForsegletKontrollér Resultat Rækker Afstemt mod binder CA-118 Alle rækker 188 af 188 Inden for branche og område Bestået 188 Lloyd's-rapporteringsfelter komplette Bestået 188 Kystandel af præmien Stigende 78 %, var 70 % Kystpræmie i dette kvartalKyst4,0 mio. £ af 5,1 mio. £Alt øvrigt£1.1mHvad det betyderAlle risici ligger inden for binderen. Porteføljen hælder mod kystrisici. Tom Bell beder om, at stormmodellen køres igen.
En række, der dumper i en kontrol, vises med årsagen. Ingen dumpede i denne måned.
- 02 · Instruks
Indsnævring af fuldmagten, ført til protokols.
Northgate pålægger Harbourline at stoppe med at tegne kystnær ejendom over 5 mio. £. Instruksen gemmes med oplysning om, hvem der sendte den og hvornår, og den træder først i kraft, når Harbourline bekræfter den.
Maria Okonjo sender den. Harbourline bekræfter.
honestas · conversations · writing to another firmEksempeldata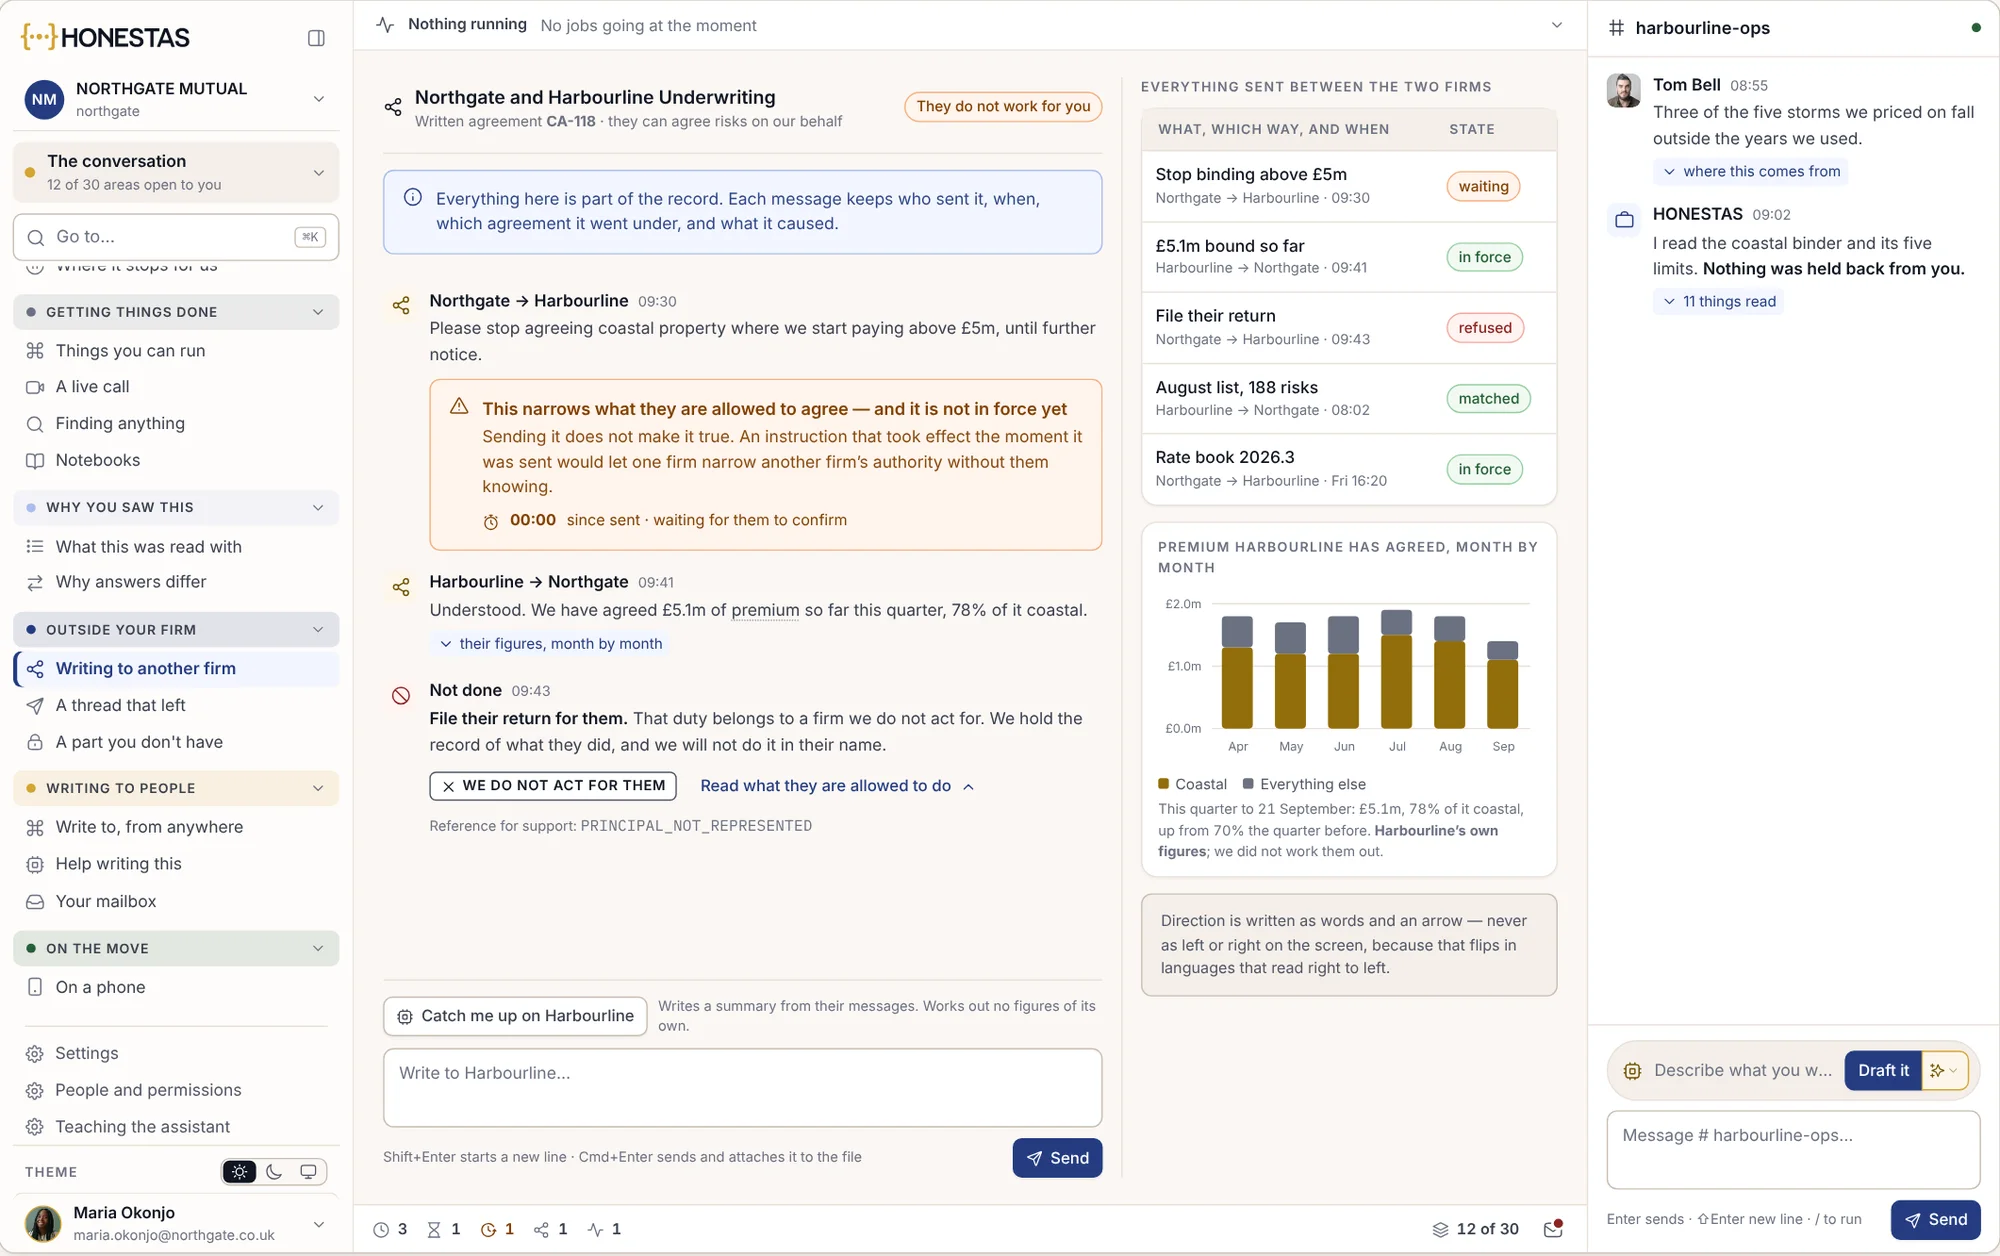
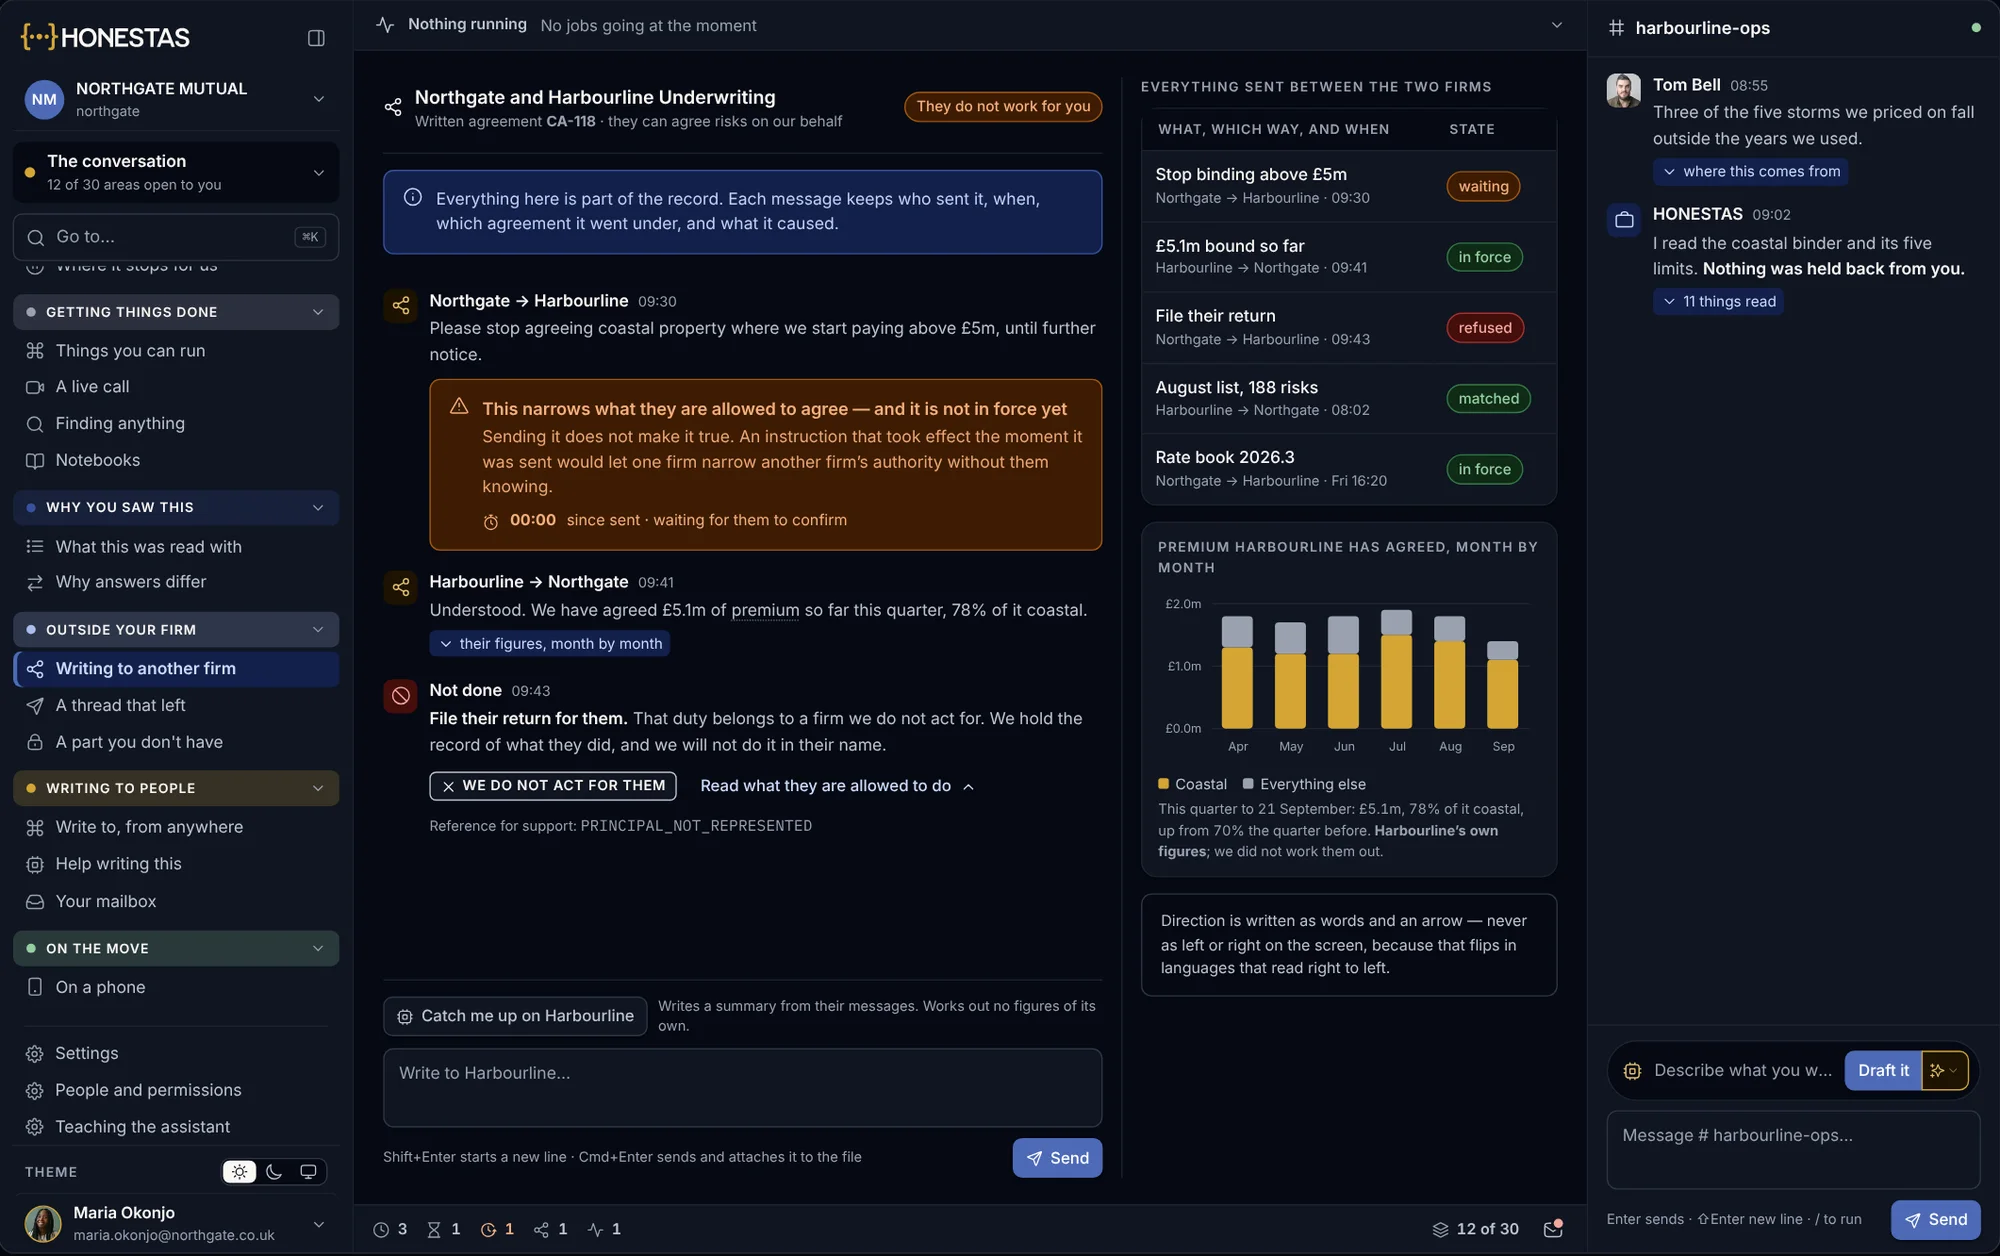
En instruks til en coverholder. Stop med at tegne kystnær ejendom over 5 mio. £. Den træder først i kraft, når Harbourline bekræfter den.Eksempeldata - 03 · Modelkørsel
Stormmodellen, kørt igen.
Leverandørens stormmodel køres på ny på kystporteføljen, seedet og låst til sin version. Det er den samme model, som managing agent validerer hvert år, så denne kørsel indgår i næste års validering.
Tom Bell kører den. Chefen for eksponering ejer valideringen.
honestas · eksponering · modelkørslerEksempeldataStormmodelkørsel · kyst-binderR-2026-0917-03Genkørt 17. sep.BordereauInstruksModelkørselRumAfgørelseForsegletKørslen- Model
- Ekstern stormmodel, version 2026.2
- Seed
- 41 907 233
- Eksponering
- Bordereau til og med august, 188 risici
- Anvendte år
- 2019 til 2025
Validering- I år
- Valideret
- Rapport
- Bestyrelsen, 12. marts 2026
- Næste
- Forfalder før 2027-planen
- Ejer
- Eksponeringschef
Hvad kørslen viserTre af de fem storme, vi prissatte ud fra, ligger uden for de år, vi har anvendt. De to inden for perioden er de milde.1
1Kørsel R-2026-0917-03, stormlistenKØRSELSeed-baseret og fastlåst. Alle kan genkøre den og få nøjagtig samme resultat.
- 04 · Beslutningsrum
Er stormlisten god nok til en fornyelse?
Tom argumenterer for, at den ikke er. Maria vil acceptere ved £7,5 mio., når listen er genberegnet. Coverholderen har adgang til sagen, men ikke til dette rum, fordi rummet træffer beslutning om sin egen fornyelse.
Gita Shah, active underwriter, er ordstyrer.
honestas · beslutningsrum · coastal-binder-q3Eksempeldata

Rummet, side om side. Indledende indlæg skrives blindt, derefter modargumenter, hvorefter ordstyreren træffer afgørelse. Coverholderen er udelukket fra behandlingen af sin egen fornyelse.Eksempeldata - 05 · Afgørelse
Sæt fornyelsen i bero i højst 90 dage.
Gita beslutter at sætte 2027-fornyelsen i bero. Afgørelsen er fastlåst til de præcise betingelser (wording), tarifbog, tegningsretningslinjer, binder og rumvilkår, der blev lagt til grund. Hvis et af elementerne ændres senere, fremgår det af registreringen, uden at selve posten ændres.
Gita Shah underskriver med sin passkey.
honestas · versioner · fastlåst til sine versionerEksempeldata

En afgørelse fastlåst til sine versioner. Sæt 2027-fornyelsen i bero. Seks elementer blev fastlåst ved forseglingen. To er blevet erstattet siden da, og registreringen ændres ikke.Eksempeldata - 06 · Forseglet
Forseglet, bevidnet og klar til deling.
Berostillelsen forsegles og tidsstemples uden for Northgate og kontrasigneres derefter. Coverholderen, kapacitetskomitéen og Lloyd's kan hver især kontrollere registreringen med en verifikator uden at have en konto.
Alle, der modtager registreringsfilen, kan kontrollere den.
honestas · beslutningsdokumentation · forseglingskvitteringenEksempeldata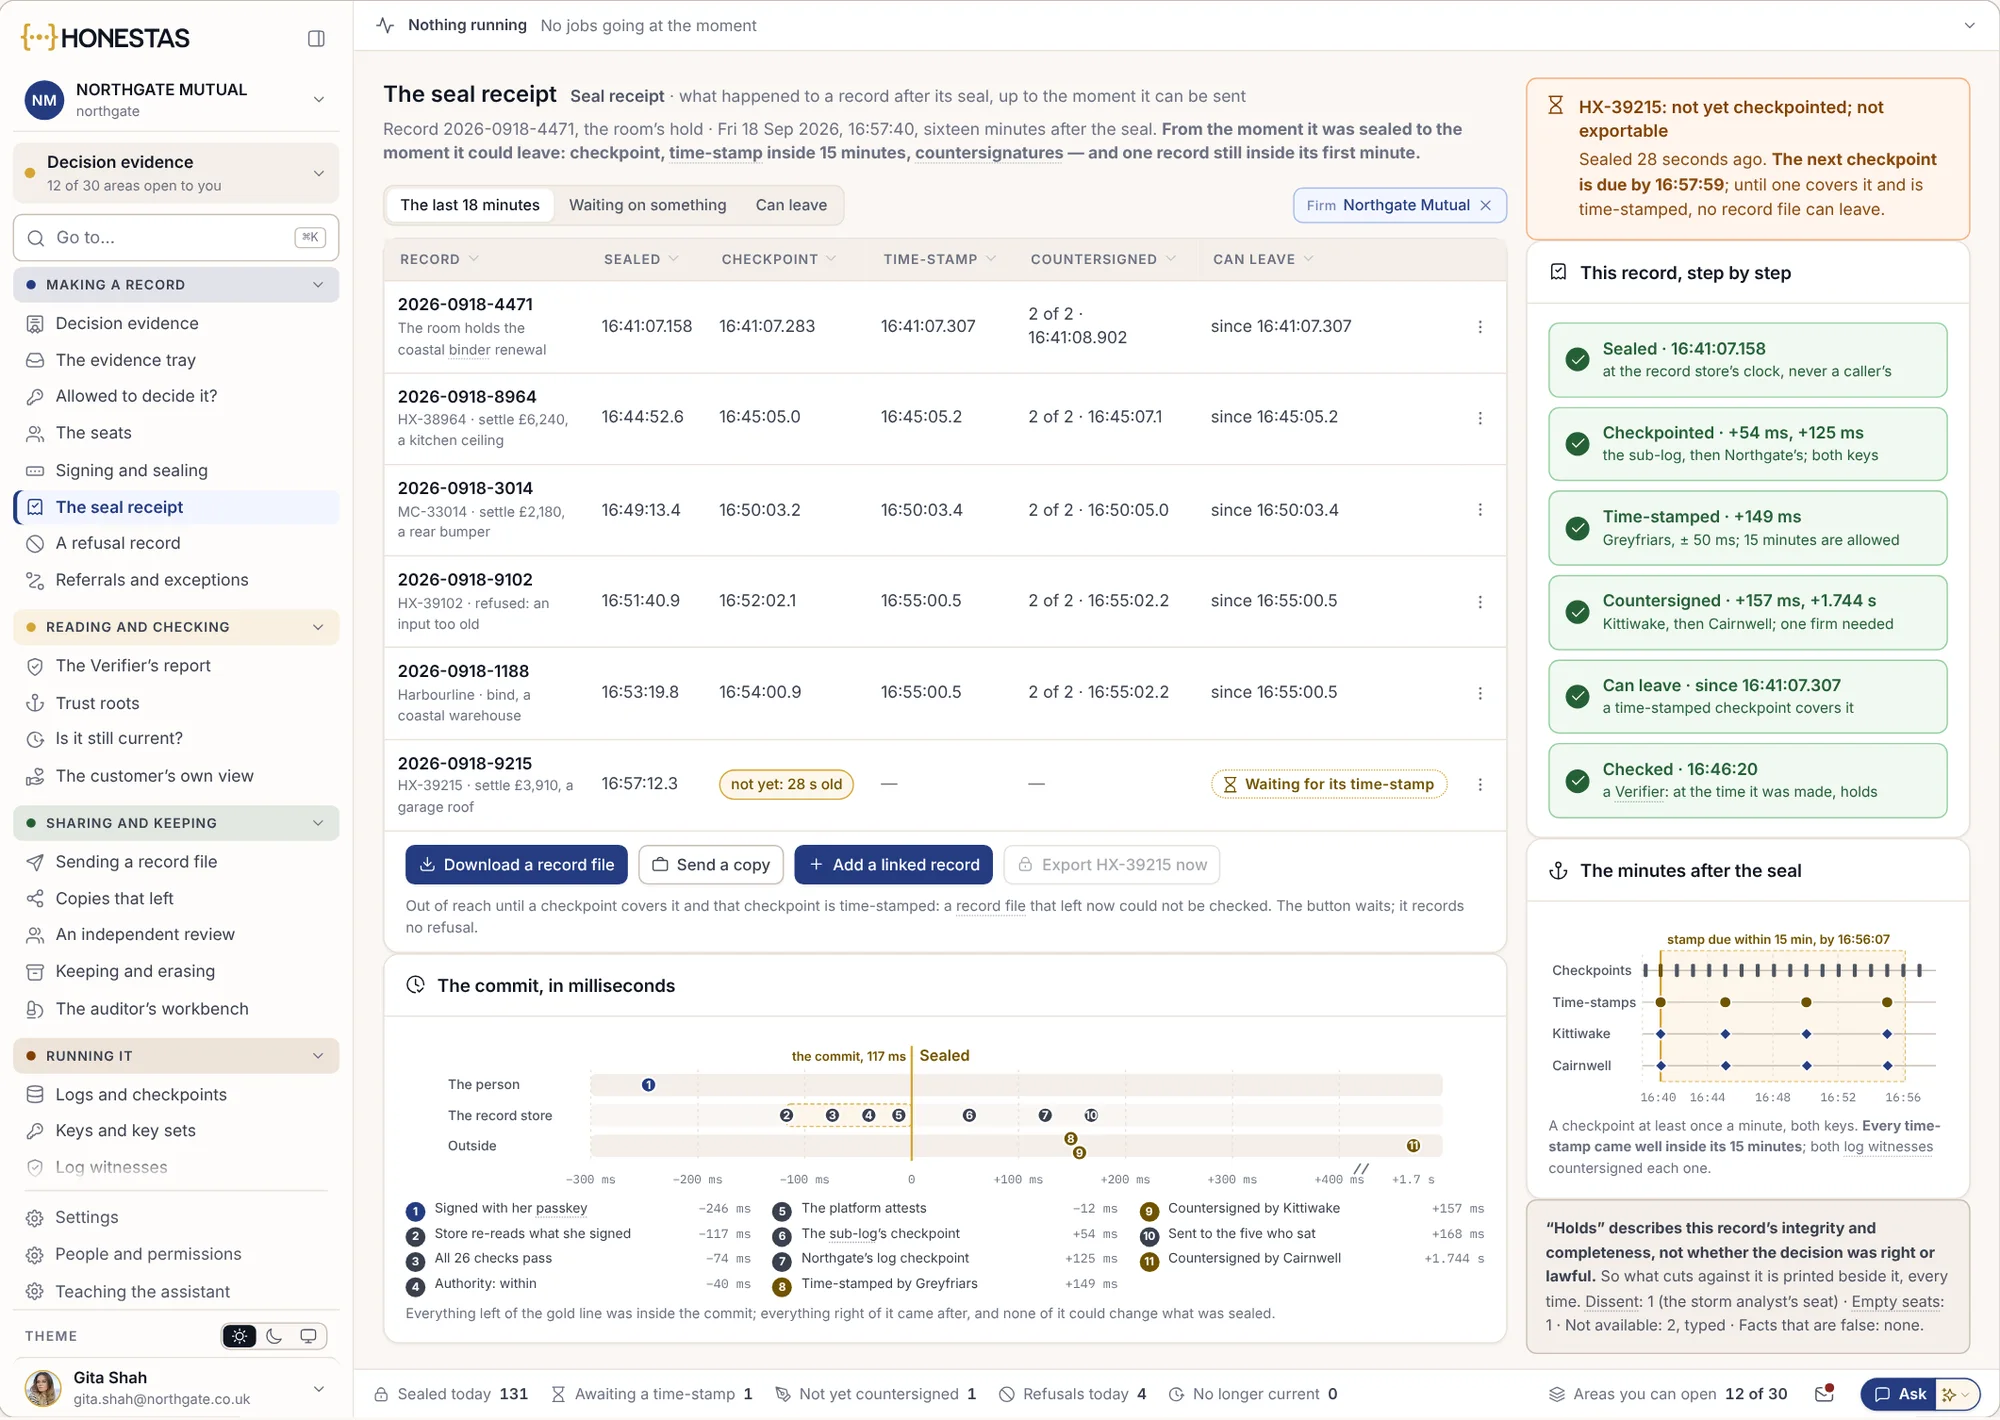
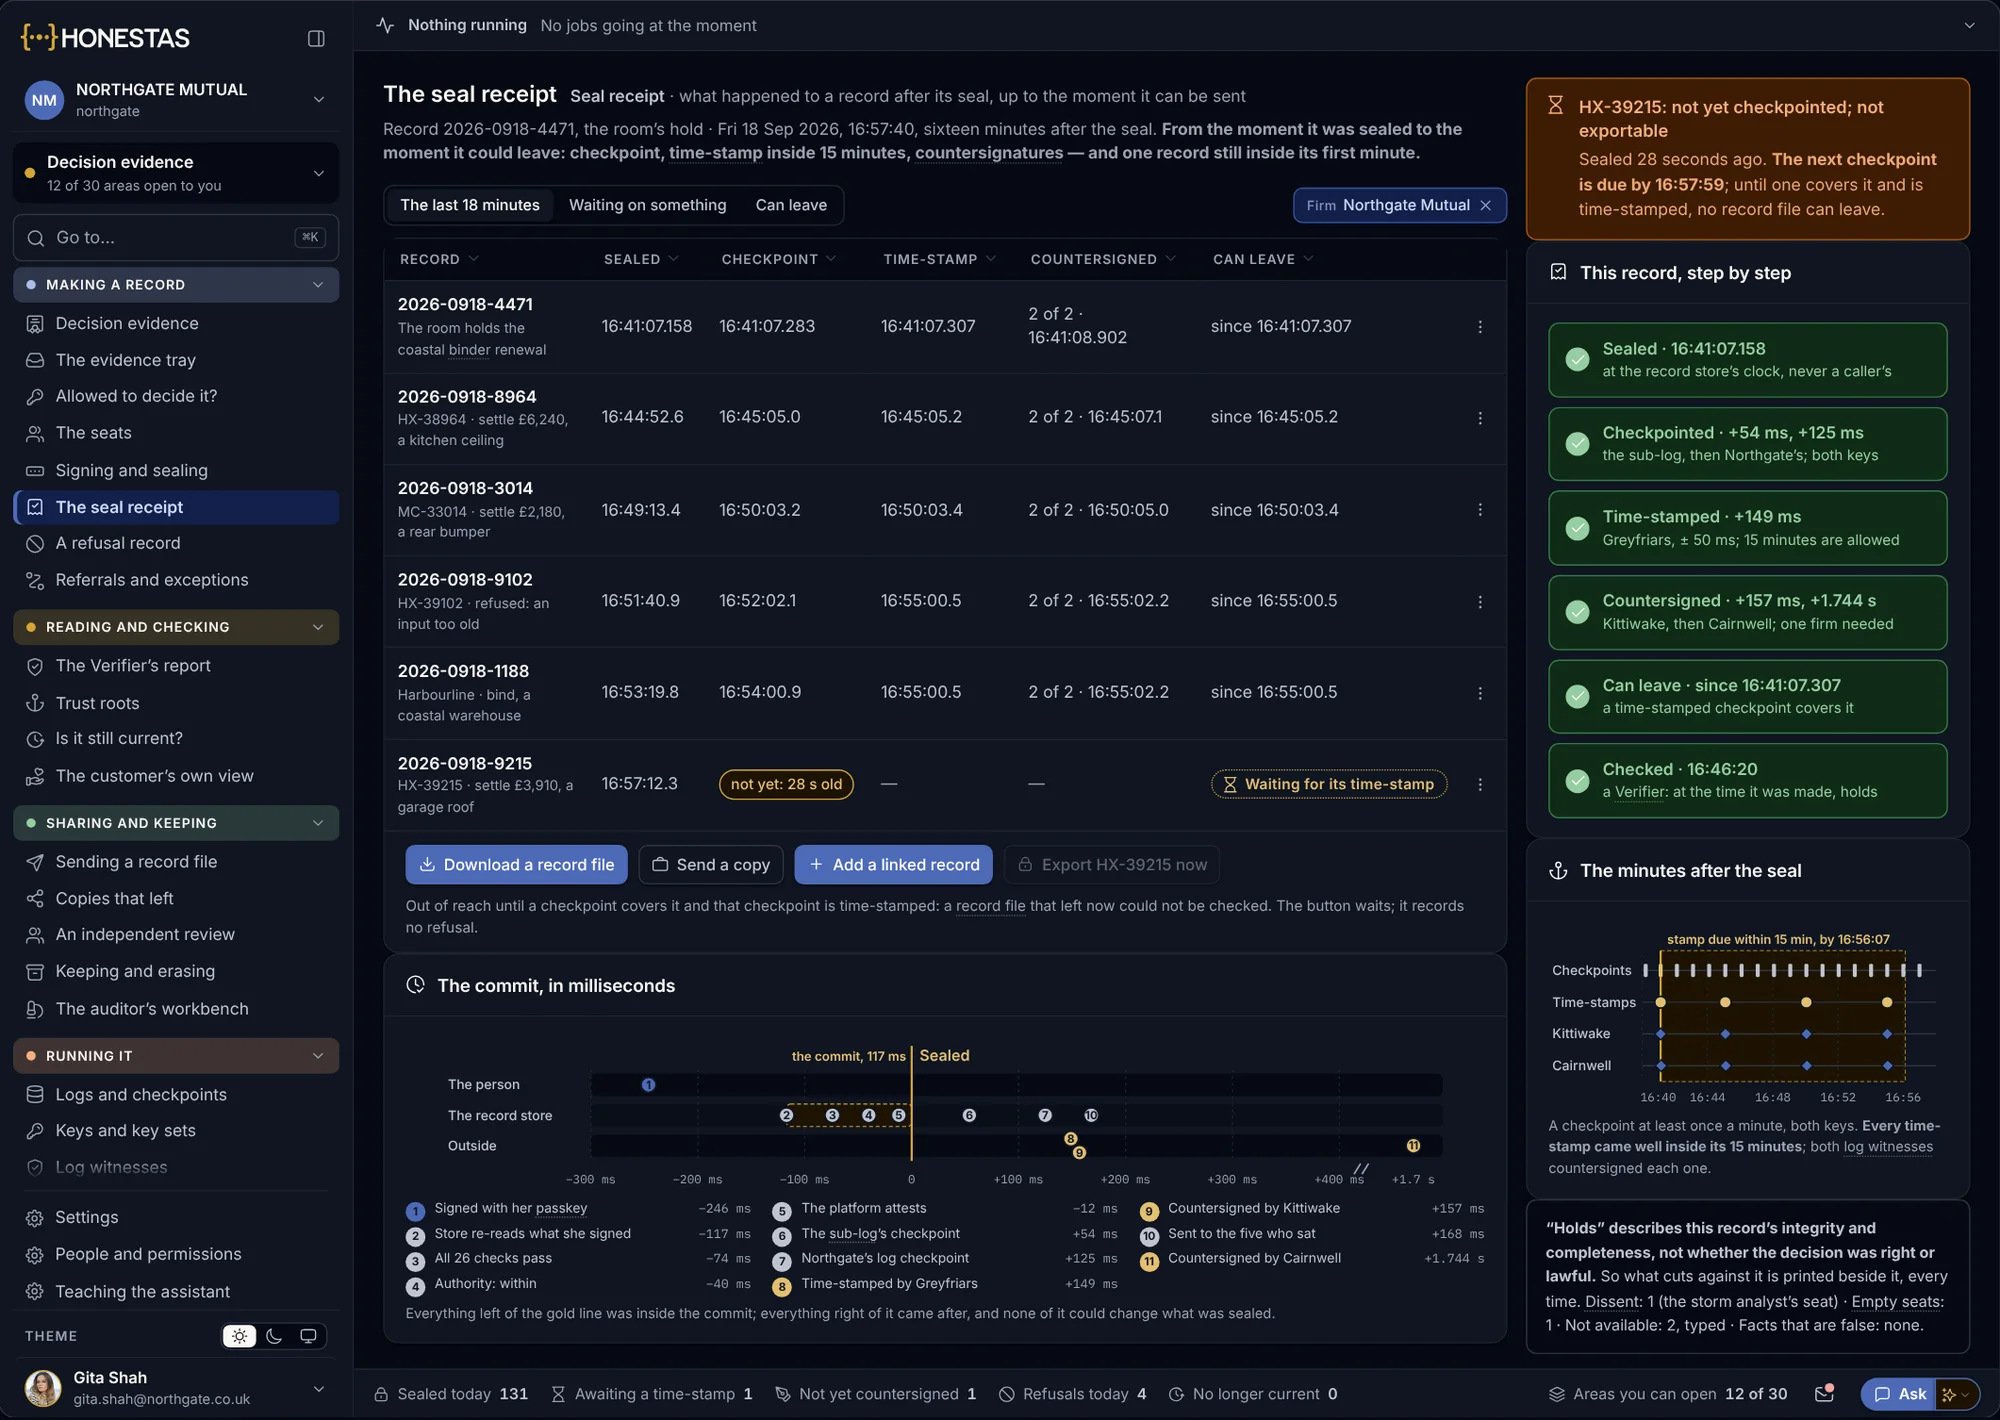
Forseglingskvitteringen. Berostillelsen er forseglet, forsynet med kontrolpunkt, tidsstemplet og kontrasigneret af to eksterne vidner, før den kan udleveres.Eksempeldata
| Kontrollér | Resultat | Rækker |
|---|---|---|
| Afstemt mod binder CA-118 | Alle rækker | 188 af 188 |
| Inden for branche og område | Bestået | 188 |
| Lloyd's-rapporteringsfelter komplette | Bestået | 188 |
| Kystandel af præmien | Stigende | 78 %, var 70 % |
Alle risici ligger inden for binderen. Porteføljen hælder mod kystrisici. Tom Bell beder om, at stormmodellen køres igen.
En række, der dumper i en kontrol, vises med årsagen. Ingen dumpede i denne måned.
- Model
- Ekstern stormmodel, version 2026.2
- Seed
- 41 907 233
- Eksponering
- Bordereau til og med august, 188 risici
- Anvendte år
- 2019 til 2025
- I år
- Valideret
- Rapport
- Bestyrelsen, 12. marts 2026
- Næste
- Forfalder før 2027-planen
- Ejer
- Eksponeringschef
Tre af de fem storme, vi prissatte ud fra, ligger uden for de år, vi har anvendt. De to inden for perioden er de milde.1
Seed-baseret og fastlåst. Alle kan genkøre den og få nøjagtig samme resultat.
Kortlagt op imod Lloyd's og de bagvedliggende regler.
Hver forseglet registrering er knyttet til det krav, den dokumenterer, så en valideringsrapport eller en coverholder-audit tager udgangspunkt i konkret evidens.
- Lloyd's modelvalideringInternal Model Validation GuidanceEn valideringsrapport til Lloyd's mindst én gang årligt, hvor tredjeparts katastrofemodeller valideres som en del af kapitalgrundlaget.
- Lloyd's delegated authorityIntermediaries Byelaw (No. 3 of 2007)Coverholders og skadebehandlere med delegeret fuldmagt (DCA'er) skal godkendes, og deres aftaler registreres, før de handler på vegne af et syndikat.
- Lloyd's rapporteringsstandarderCoverholder reporting standards, v5.2Et kernedatasæt for risiko-, præmie- og skade-bordereaux, som hvert syndikat indsamler fra sine coverholders.
- Solvency IIDirektiv 2009/138/EF, artikel 124 og 126En fast cyklus for modelvalidering og ingen undtagelse for modeller eller data indkøbt fra tredjepart.
- DORAForordning (EU) 2022/2554IKT-risici, hændelsesrapportering og registret over IKT-leverandører for forsikrings- og genforsikringsselskaber i EU, gældende siden 17. januar 2025.
- ForsikringsdistributionDirektiv (EU) 2016/97 (IDD)Redelig adfærd og produkttilsyn gennem hele distributionskæden, herunder forretning tegnet under en binder.
Ikke juridisk rådgivning. Kravene fra Lloyd's ændres løbende via Market Bulletins: Kontrollér den gældende version med jeres compliance-team.
Gå i dybden
Se en af jeres egne binders i HONESTAS.
Medbring en fuldmagtsaftale (binding authority agreement) og et par måneders bordereaux. Vi kontrollerer dem op imod binderen og viser fornyelsen argumenteret, underskrevet og forseglet.