

Motor, privat og erhverv. Begrundelser på hver eneste skade.
Jeres volumenbrancher kører allerede på modeller: triagescorer, reserveforslag, svindelsignaler og fornyelsespriser. HONESTAS gemmer den del af sagen, der normalt går tabt: hvem der traf beslutningen, på hvilket grundlag, under hvilke forsikringsbetingelser og med hvilken fuldmagt. Fra første skadesanmeldelse til en forseglet afgørelse.


Seks beslutninger i hver eneste skades- og tarifportefølje.
Hver af dem efterlader den samme type registrering. Åbn en for at se, hvad der indgår, hvad der kommer ud, og hvem der underskriver.


Første skadesanmeldelse og triage
Skaden oprettes fra opkaldet, appen, webformularen eller en e-mail. Dækningen kontrolleres, og triage sender den til den rette kø eller til et beslutningsrum med en navngiven mødeleder, når beløbet eller signalerne kræver det.
- Input
- Opkald, formularer, e-mails, fotos og policen
- Output
- En åben skade med kontrolleret dækning, et forløb og en liste over det, der stadig mangler
- Underskriver
- Skadebehandler
Reserver og acontoudbetalinger
AI foreslår en reserve med de tilhørende dokumenter bag. En acontoudbetaling sendes ud med sin egen begrundelse og sin egen registrering, så en deludbetaling aldrig kan læses som et endeligt tilbud.
- Input
- Taksatorrapporten, overslag og skadeshistorik
- Output
- En reserve med dens grundlag og hver udbetaling med dens begrundelse
- Underskriver
- Skadesbehandler inden for fuldmagt. En ekstra person over din grænse
Opgørelse, forbedring og afslag
Beslutningsrummet argumenterer for og imod udbetaling. Et fradrag for forbedring eller et afslag indeholder den klausul, der afgør sagen, formuleret i et sprog, kunden kan forstå.
- Input
- Skadesagen, forsikringsbetingelserne og tvistepunkterne
- Output
- En afgørelse med begrundelser og et udkast til afgørelsesbrev
- Underskriver
- Mødelederen, normalt skadeschefen
Regres og inddrivelse
Når en anden er ansvarlig, opbygges regressagen ud fra den samme forseglede registrering med den dokumentation, modparten vil bede om, samt de foretagne udbetalinger.
- Input
- Den forseglede beslutning, ansvarsdokumentation og udbetalinger
- Output
- En regressag og et udkast til regreskrav
- Underskriver
- Regresbehandler
Klager
En klage åbnes direkte på den registrering, den handler om. Behandleren ser beslutningen, dens begrundelser og hvad kunden fik oplyst, og svaret kontrolleres, før det sendes.
- Input
- Klagen, den forseglede beslutning og de sendte breve
- Output
- Et svar med de fakta, det hviler på, inden for jeres svarfrist
- Underskriver
- Klagebehandler
Fornyelser og prissætning
En ændring i en tariftabel viser hver eneste pris, den flytter, før nogen godkender den. Hver fornyelsespris på motor og indbo/hus kontrolleres mod det loft, prissætningsreglerne sætter: en tilsvarende førsteårsfornyelse i Irland, en tilsvarende ny kunde i Storbritannien.
- Input
- Tariferingsmodellen, tariftabeller og fornyelsesporteføljen
- Output
- Godkendte tabeller og en kontrol af hver fornyelsespris
- Underskriver
- Prissætningsaktuar, derefter en anden godkender
En storm, et kølehus og en skade på £1,24 mio.
En erhvervsbygningsskade hos Northgate Mutual, et fiktivt forsikringsselskab. Seks trin fra det første opkald til en forseglet opgørelse, som genforsikringsselskabet kan kontrollere. Rul ned, så følger skærmen trinnene.
- 01 · Skadeanmeldelse
Stormen Ashling blæser taget af et kølehus.
Rita Okon hos Harbourline Cold Store ringer den 2. oktober. Skaden oprettes fra opkaldet, dækningen kontrolleres under forsikringsbetingelserne for erhvervsbygninger, og triage sender den til et beslutningsrum på grund af dens størrelse.
Rita Okon anmelder den. Skadesafdelingen kontrollerer resuméet.
honestas · skader · CLM-7741EksempeldataSkade 7741 · Stormskade på taget af et kølehusCLM-7741NyAnmeldelseAcontoudbetalingDokumentationRumFuldmagtForsegletFra opkaldet- Forsikringstager
- Harbourline Cold Store
- Indringer
- Rita Okon
- Hændelse
- Stormen Ashling · 2. okt.
- Mægler
- Tollard
Dækningskontrol- Dækning
- Bygning, storm
- Også
- Driftstab
- Selvrisiko
- £250,000
- Status
- Dækket indtil videre
TriageringFørste overslag er over £500.000, så skaden går til et beslutningsrum med Sara Lindqvist, skadeschef, som mødeleder.
Oprettet ud fra opkaldsudskriften. Intet blev besluttet.
- 02 · Acontoudbetaling
Pengene udbetales, før skaden er endeligt opgjort.
Kølehuset er nødt til at holde sit varelager koldt. Den 9. oktober godkender Sara en acontoudbetaling på £310.000. Den har sin egen begrundelse, oplyser kunden om, at det ikke er et endeligt tilbud, og forsegles som sin egen registrering.
Sara Lindqvist, skadeschef, anmoder om den. En anden person godkender den.
honestas · skader · skadeudbetalingerEksempeldataAcontoudbetaling · CLM-7741CLM-7741Udbetalt 9. okt.AnmeldelseAcontoudbetalingDokumentationRumFuldmagtForsegletUdbetalingen- Beløb
- £310,000
- Til
- Harbourline Cold Store
- Hvorfor nu
- Varelageret skal holdes koldt
- Anmodet af
- Sara Lindqvist
Hvad kunden vil seVi har udbetalt £310.000 aconto, så I kan fortsætte driften. Dette er ikke vores endelige tilbud. Vi skriver igen, når taksatoren har afleveret sin rapport.
post 2026-1009-7741 besluttet Acontoudbetaling · £310.000 forseglet9. okt. 2026, 14:02 BSTForseglet som sin egen registrering, adskilt fra den endelige opgørelse - 03 · Dokumentation
Hvert dokument med dets kilde og alder.
Taksatorrapporten, fjorten fotos, kundens overslag og skadeshistorikken er samlet i dokumentationsbakken. Hvert element viser, hvor det kommer fra, og om det stadig er opdateret nok til at basere en beslutning på.
Sara gennemgår bakken, før beslutningsrummet samles.
honestas · beslutningsdokumentation · dokumentationsbakkenEksempeldata

Dokumentationsbakken. Ni elementer, hvert med angivelse af hvor det kommer fra, og hvor gammelt det er i forhold til tidsgrænsen. Det, der mangler, er angivet specifikt, ikke blot efterladt tomt.Eksempeldata - 04 · Beslutningsrum
Udbetal det fulde beløb, eller foretag fradrag for forbedring?
Én AI-plads taler for fuld udbetaling. En anden taler for fradrag for forbedring. Udfordreren peger på taget fra 2023 og montøren, som nu er under konkursbehandling. Sara træffer afgørelse om fuld udbetaling og åbner en regressag.
Sara Lindqvist leder mødet. Den anden model er enig i hendes afgørelse.
honestas · decision rooms · CLM-7741EksempeldataErstatningsopgørelse · Skade 7741CLM-7741Mødeleder træffer afgørelseAnmeldelseAcontoudbetalingDokumentationRumFuldmagtForsegletMødelederSara LindqvistSkadechefAI · forBetal fuldt udStorm, fotos, rapportAI · imodForbedringNye paneler, højere specifikationUdfordrerTaget fra 2023Montør nu insolventArgumenter imodDe nye paneler har en højere specifikation end det gamle tag. En del af udgiften kan være en forbedring.UdfordrerTaget blev monteret i 2023 af et firma, som nu er under konkursbehandling. Deres garanti dækker muligvis en del af dette. Spørg før der udbetales fuldt ud.Sara LindqvistUdbetal fuldt ud, yderligere £930.000. De gamle paneler produceres ikke længere, så genanskaffelse af tilsvarende er ikke mulig. Spørg kurator om garantien fra 2023, og åbn en regressag.Anden model: enig i afgørelsen. Intet sendes ud, før begge er enige.
- 05 · Fuldmagt
Kontrolleret før hun underskriver.
HONESTAS beregner, hvad denne handling binder op imod hendes fuldmagt for Storm Ashling-skader. Hver kontrol består, så hun kan underskrive. Var den fejlet, ville skaden være gået videre til den person, der er angivet i eskalationsreglen.
Priya Raman registrerede fuldmagten. Hun kan ikke selv benytte den.
honestas · beslutningsdokumentation · bemyndiget til at træffe afgørelsen?Eksempeldata

Har hun bemyndigelse til at træffe afgørelsen? Sara kan binde yderligere £930.000 på Storm Ashling-skader og holde sig inden for sin grænse på £5.000.000. Ni kontroller, i rækkefølge, før nogen underskriver.Eksempeldata - 06 · Forseglet
Underskrevet, forseglet og sendt til genforsikreren.
Sara underskriver med sin adgangsnøgle. Begge beslutninger samles i ét Decision Passport, der sendes til genforsikreren med et link, som udløber. Enhver med linket kan kontrollere det uden at have en konto.
Kelling Reed, genforsikreren på laget, kontrollerer det fra deres side.
honestas · beslutningsdokumentation · pasEksempeldata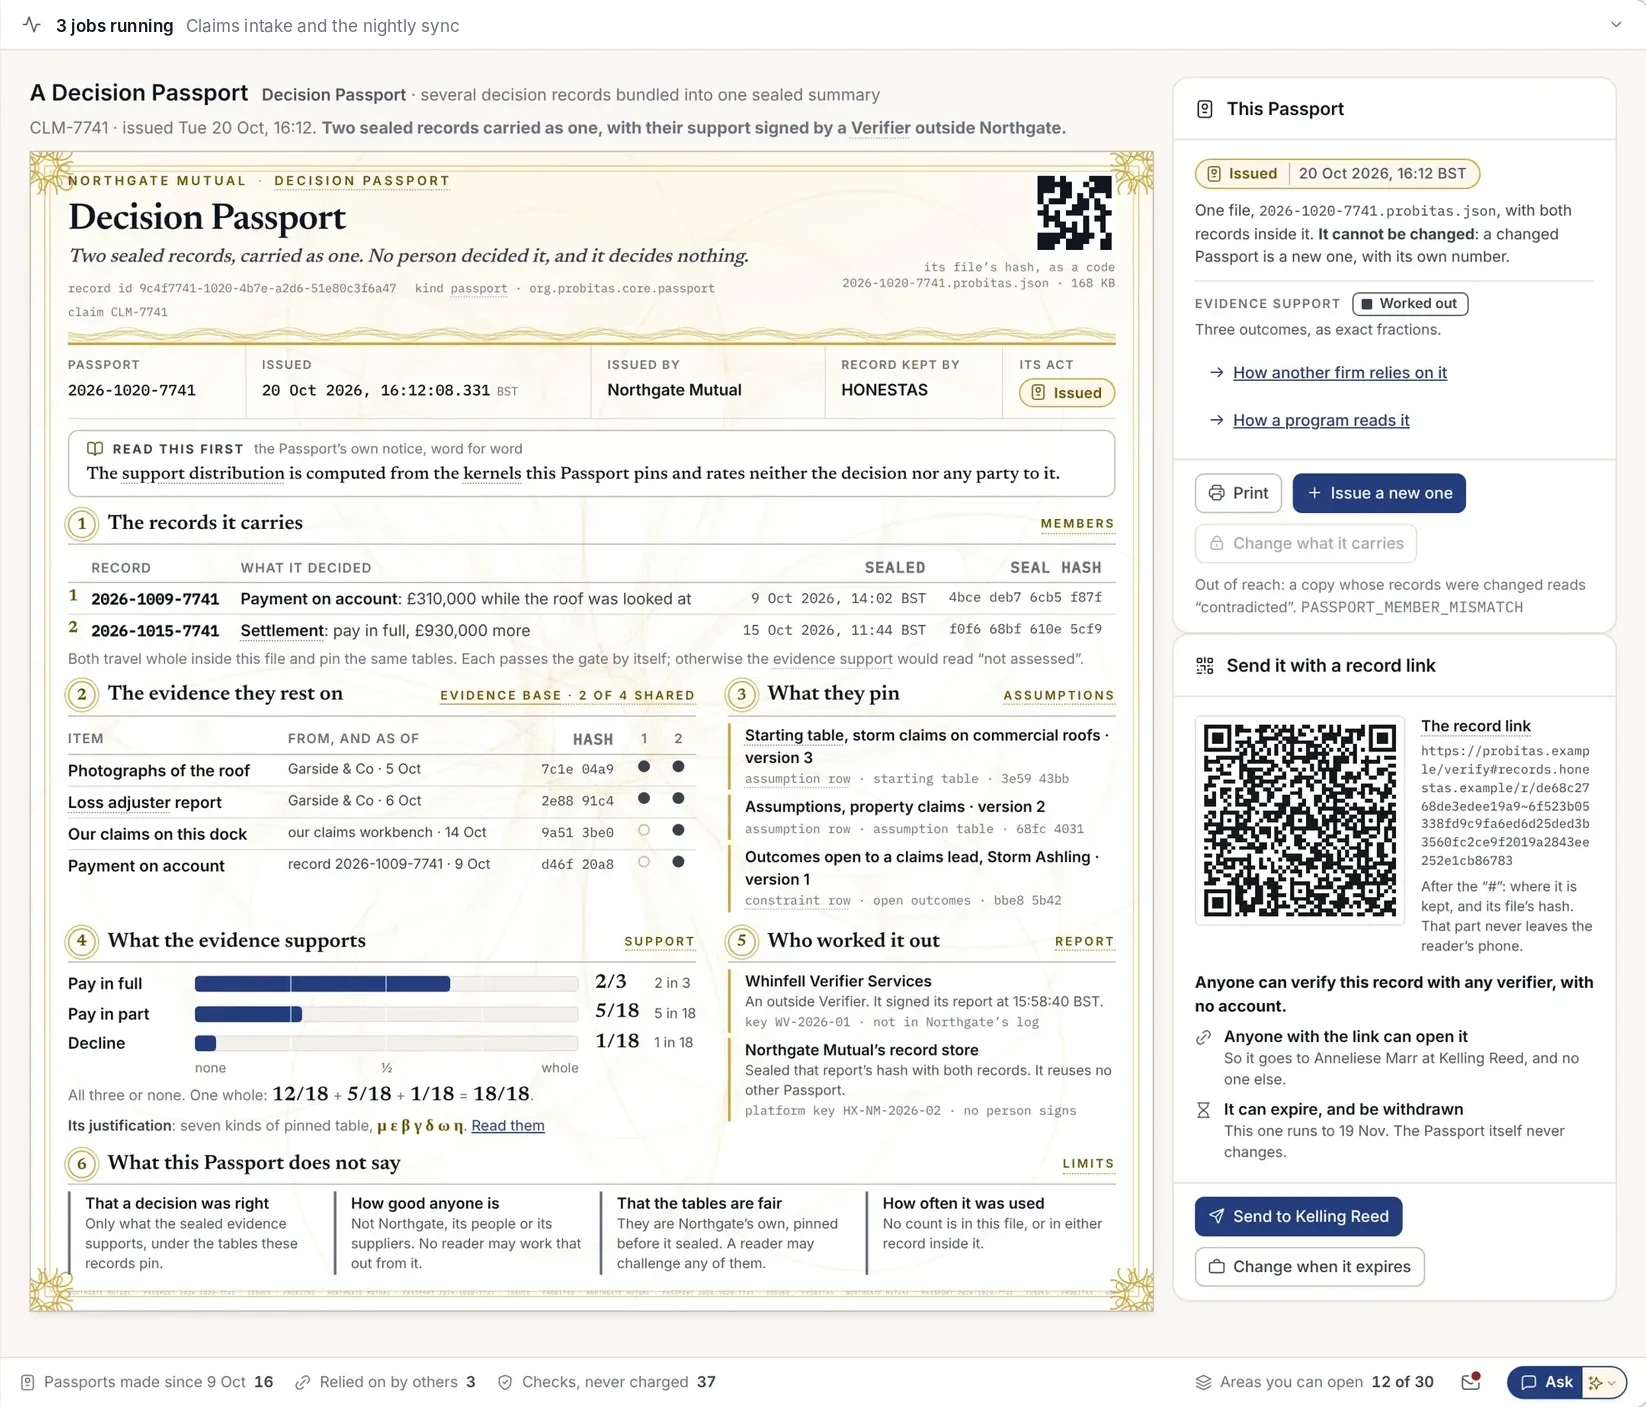
To beslutninger, ét Passport. Acontoudbetalingen og den endelige erstatningsopgørelse, med den dokumentation de hviler på, og hvad dette Passport ikke udtaler sig om.Eksempeldata
- Forsikringstager
- Harbourline Cold Store
- Indringer
- Rita Okon
- Hændelse
- Stormen Ashling · 2. okt.
- Mægler
- Tollard
- Dækning
- Bygning, storm
- Også
- Driftstab
- Selvrisiko
- £250,000
- Status
- Dækket indtil videre
Første overslag er over £500.000, så skaden går til et beslutningsrum med Sara Lindqvist, skadeschef, som mødeleder.
Oprettet ud fra opkaldsudskriften. Intet blev besluttet.
- Beløb
- £310,000
- Til
- Harbourline Cold Store
- Hvorfor nu
- Varelageret skal holdes koldt
- Anmodet af
- Sara Lindqvist
Vi har udbetalt £310.000 aconto, så I kan fortsætte driften. Dette er ikke vores endelige tilbud. Vi skriver igen, når taksatoren har afleveret sin rapport.
Anden model: enig i afgørelsen. Intet sendes ud, før begge er enige.
Koblet til reglerne for motor-, hus- og erhvervsforsikring.
Hver forseglet registrering er knyttet til de artikler, den bidrager til at opfylde, så dokumentationen er klar, før tilsynet spørger.
- Solvency IIDirektiv 2009/138/EF, som ændret ved (EU) 2025/2Governance, risikostyring og hensættelser, der kan redegøres for. De reviderede regler gælder fra 30. januar 2027.
- ForsikringsdistributionDirektiv (EU) 2016/97 (IDD), art. 17 og 25Handl ærligt, redeligt og i kundens bedste interesse, med produkttilsyn for hvert produkt, I sælger.
- DORAForordning (EU) 2022/2554IKT-risici, hændelsesrapportering og registret over IKT-leverandører, gældende siden 17. januar 2025.
- GDPRForordning (EU) 2016/679, art. 22En skadelidt kan bede om, at en person gennemgår en afgørelse, der alene er truffet automatisk. I HONESTAS underskriver en navngiven person hver eneste.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 og 81/2025Klar information og fair behandling af kunder i Irland, gældende fra 24. marts 2026.
- Price walking, IrlandInsurance Requirements Regulations 2022Ingen fornyelse af motor- eller husforsikring prissat over den tilsvarende pris ved første fornyelse, samt en årlig gennemgang af prissætningen. Siden 1. juli 2022.
- Prissætningspraksis, StorbritannienFCA ICOBS 6B (PS21/5)En fornyelsespris på hus- eller motorforsikring må ikke være højere end den tilsvarende nytegningspris. Siden 1. januar 2022.
- Consumer Duty og skadebehandling, StorbritannienFCA PRIN 2A og ICOBS 8.1.1RGode resultater og reel værdi for privatkunder siden 31. juli 2023, samt hurtig og fair skadebehandling.
Ikke juridisk rådgivning. Certificering og juridiske vurderinger er en sag mellem jer og jeres rådgivere.
Gå i dybden
Se det på jeres egne skadesager.
Medbring én skadetype, f.eks. bilglas, vandskade eller en erhvervsstormskade. Vi kører den fra skadeanmeldelse til en forseglet erstatningsopgørelse.