

Auto, locuințe și asigurări comerciale. Motive clare pentru fiecare dosar de daună.
Liniile dumneavoastră de volum funcționează deja pe bază de modele: scoruri de triaj, propuneri de rezerve, alerte de fraudă și tarife de reînnoire. HONESTAS păstrează partea din dosar care de obicei se pierde: cine a luat decizia, pe baza căror probe, conform căror condiții de asigurare și în baza cărei autorități. De la avizarea daunei (FNOL) până la o despăgubire sigilată.


Șase decizii în fiecare portofoliu de daune și tarifare.
Fiecare lasă același tip de înregistrare. Deschideți una pentru a vedea datele de intrare, rezultatul și cine semnează.


Avizarea daunei (FNOL) și triajul
Dosarul de daună se deschide din apelul telefonic, aplicație, formularul web sau e-mail. Se verifică acoperirea, iar triajul îl direcționează către coada de lucru potrivită sau către o comisie de decizie cu un președinte desemnat, atunci când suma sau indicatorii o impun.
- Date de intrare
- Apeluri, formulare, e-mailuri, fotografii și polița
- Rezultat
- Un dosar de daună deschis cu acoperirea verificată, un flux alocat și lista documentelor încă necesare
- Semnează
- Inspector de daune
Rezerve și plăți în avans
IA sugerează o rezervă împreună cu documentele justificative. O plată în avans este emisă cu propriul motiv și propria înregistrare, astfel încât o plată parțială să nu fie niciodată interpretată drept o ofertă finală.
- Date de intrare
- Raportul evaluatorului de daune (loss adjuster), devizele și istoricul de daune
- Rezultat
- O rezervă cu baza de calcul și fiecare plată cu motivul ei
- Semnează
- Inspectorul de daune, în limita autorității. O a doua persoană pentru sumele peste limită
Despăgubire, spor de valoare și refuzuri la plată
Comisia de decizie analizează argumentele pro și contra plății. O deducere pentru sporul de valoare sau un refuz la plată include clauza contractuală pe care se întemeiază, formulată pe înțelesul asiguratului.
- Date de intrare
- Dosarul de daună, condițiile de asigurare și punctele în dispută
- Rezultat
- O hotărâre motivată și un proiect de scrisoare de decizie
- Semnează
- Președintele comisiei, de regulă coordonatorul departamentului de daune
Subrogare și regres
Când culpa aparține unui terț, dosarul de regres este construit din aceeași înregistrare sigilată, conținând probele pe care le va solicita partea adversă și plățile efectuate.
- Date de intrare
- Decizia sigilată, probele privind răspunderea și plățile
- Rezultat
- Un dosar de regres și un proiect de notificare de plată
- Semnează
- Inspector de regres
Reclamații
O reclamație se deschide direct pe înregistrarea la care se referă. Inspectorul vede decizia, motivele acesteia și ce i s-a comunicat clientului, iar răspunsul este verificat înainte de expediere.
- Date de intrare
- Reclamația, decizia sigilată și corespondența transmisă
- Rezultat
- Un răspuns fundamentat pe fapte, încadrat în termenul de răspuns
- Semnează
- Inspector soluționare reclamații
Reînnoiri și tarifare
O modificare a tabelului de tarife afișează fiecare primă pe care o influențează înainte ca cineva să o aprobe. Fiecare tarif de reînnoire pentru polițele auto și de locuințe este verificat în raport cu plafonul stabilit de regulile de tarifare: o reînnoire echivalentă din primul an în Irlanda, respectiv un client nou echivalent în Regatul Unit.
- Date de intrare
- Modelul de tarifare, tabelele de tarife și portofoliul de reînnoiri
- Rezultat
- Tabele aprobate și o verificare a fiecărui tarif de reînnoire
- Semnează
- Actuarul de tarifare, urmat de un al doilea aprobator
O furtună, un depozit frigorific și o daună de 1,24 mil. £.
Un dosar de daună pentru o proprietate comercială la Northgate Mutual, un asigurător fictiv. Șase pași, de la primul apel până la o despăgubire sigilată pe care reasigurătorul o poate verifica. Derulați pagina, iar ecranul urmărește fiecare pas.
- 01 · Avizare daună
Furtuna Ashling smulge acoperișul unui depozit frigorific.
Rita Okon de la Harbourline Cold Store sună pe 2 octombrie. Dosarul de daună se deschide din apel, acoperirea este verificată conform condițiilor de asigurare pentru proprietăți comerciale, iar triajul îl trimite către o comisie de decizie din cauza valorii ridicate.
Rita Okon avizează dauna. Biroul de daune verifică rezumatul.
honestas · daune · CLM-7741Date demonstrativeDosar 7741 · Daune produse de furtună la acoperișul unui depozit frigorificCLM-7741NouAvizarePlată în avansProbeCamerăAutoritateSigilatDin apel- Asigurat
- Harbourline Cold Store
- Apelant
- Rita Okon
- Eveniment
- Furtuna Ashling · 2 oct.
- Broker
- Tollard
Verificare acoperire- Secțiune
- Clădiri, furtună
- De asemenea
- Întreruperea activității
- Franșiză
- £250,000
- Stare
- Acoperit până în prezent
TriajPrima estimare depășește 500.000 £, astfel că dosarul merge către o comisie de decizie prezidată de Sara Lindqvist, coordonator daune.
Deschis din transcrierea apelului. Nu s-a luat nicio decizie.
- 02 · Plată în avans
Banii sunt virați înainte de soluționarea finală a daunei.
Depozitul trebuie să își mențină marfa la rece. Pe 9 octombrie, Sara aprobă o plată în avans de 310.000 £. Plata are propriul motiv, informează asiguratul că nu reprezintă o ofertă finală și este sigilată ca înregistrare distinctă.
Sara Lindqvist, coordonator daune, o solicită. O a doua persoană o aprobă.
honestas · claims · claim paymentsDate demonstrativePlată în avans · CLM-7741CLM-7741Plătit pe 9 oct.AvizarePlată în avansProbeCamerăAutoritateSigilatPlata- Sumă
- £310,000
- Către
- Harbourline Cold Store
- De ce acum
- Stocul trebuie menținut la rece
- Solicitat de
- Sara Lindqvist
Ce va vedea asiguratulAm achitat 310.000 £ în avans pentru a vă permite să vă continuați activitatea. Aceasta nu este oferta noastră finală. Vă vom contacta din nou după ce primim raportul evaluatorului de daune.
înreg. 2026-1009-7741 decis Plată în avans · 310.000 £ sigilat 9 oct. 2026, 14:02 BSTSigilată ca înregistrare proprie, separată de despăgubirea finală - 03 · Probe
Fiecare document, cu sursa și vechimea sa.
Raportul evaluatorului de daune, paisprezece fotografii, devizul clientului și istoricul de daune sunt centralizate în dosarul de probe. Fiecare element arată de unde provine și dacă este încă suficient de actual pentru a sta la baza deciziei.
Sara parcurge dosarul de probe înainte de întrunirea comisiei.
honestas · probe decizionale · panoul cu probeDate demonstrative

Panoul cu probe. Nouă elemente, fiecare cu sursa de proveniență și vechimea raportată la termenul-limită. Ceea ce lipsește este menționat explicit, nu lăsat necompletat.Date demonstrative - 04 · Cameră de decizie
Plata integrală sau deducere pentru sporul de valoare?
Un loc IA pledează pentru plata integrală. Unul pledează pentru o deducere pentru îmbunătățire. Contestatorul ridică problema acoperișului din 2023 și a montatorului acestuia, aflat acum în insolvență. Sara decide plata integrală și deschide o acțiune în regres.
Sara Lindqvist prezidează. Al doilea model este de acord cu decizia ei.
honestas · decision rooms · CLM-7741Date demonstrativeLichidare · Dosar de daună 7741CLM-7741Decizie la președinteAvizarePlată în avansProbeCamerăAutoritateSigilatPreședinteSara LindqvistResponsabil dauneAI · pentruPlată integralăFurtună, fotografii, raportAI · contraÎmbunătățirePanouri noi, specificații superioareOpozantAcoperișul din 2023Montator acum insolvabilArgumente contraPanourile noi au specificații superioare față de vechiul acoperiș. O parte din cost poate reprezenta o îmbunătățire.OpozantAcoperișul a fost montat în 2023 de o firmă aflată acum în insolvență. Garanția acesteia poate acoperi o parte din sumă. Solicitați informații înainte de a plăti integral.Sara LindqvistPlătiți integral, încă 930.000 £. Panourile vechi nu se mai fabrică, deci înlocuirea cu unele identice nu este posibilă. Solicitați administratorilor judiciari garanția din 2023 și deschideți o acțiune în regres.Al doilea model: de acord cu decizia. Nimic nu pleacă până când ambele nu sunt de acord.
- 05 · Autoritate
Verificată înainte ca ea să semneze.
HONESTAS calculează cât angajează acest act din limita ei de autoritate pentru daunele provocate de furtuna Ashling. Toate verificările trec, astfel încât poate semna. Dacă ar fi eșuat, dosarul ar fi fost transmis persoanei desemnate în regula de escaladare.
Priya Raman a înregistrat împuternicirea. Nu o poate folosi ea însăși.
honestas · probe decizionale · are dreptul să decidă?Date demonstrative

Are dreptul să ia această decizie? Sara poate angaja încă 930.000 £ pentru daunele din furtuna Ashling, rămânând în limita ei de 5.000.000 £. Nouă verificări, în ordine, înainte ca cineva să semneze.Date demonstrative - 06 · Sigilat
Semnat, sigilat și trimis reasigurătorului.
Sara semnează cu cheia ei de acces (passkey). Ambele decizii circulă sub forma unui singur Pașaport de Decizie, trimis reasigurătorului printr-un link care expiră. Oricine are linkul îl poate verifica, fără cont.
Kelling Reed, reasigurătorul de pe acel layer, îl verifică de la nivelul său.
honestas · probe decizionale · pașaportDate demonstrative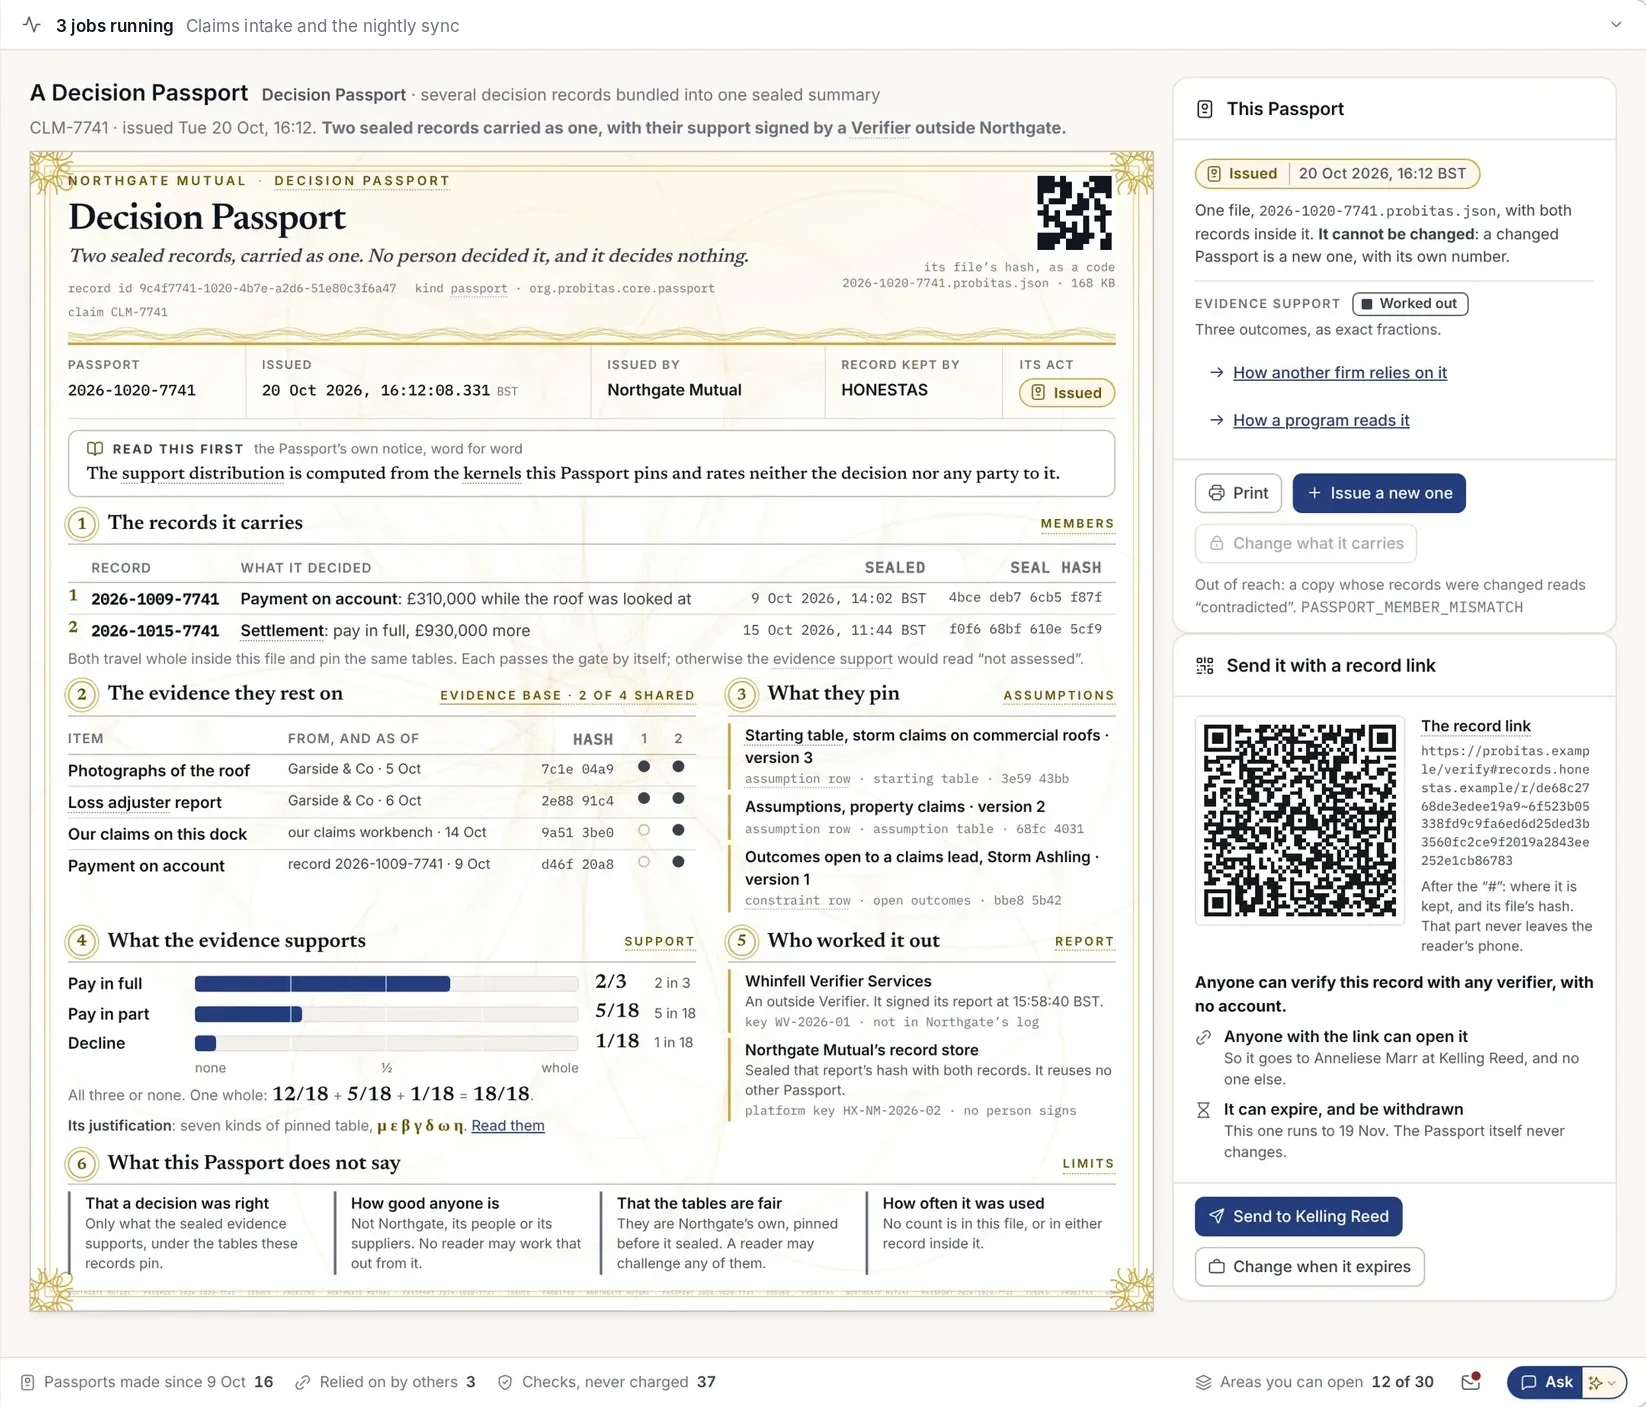
Două decizii, un singur Pașaport. Plata în avans și lichidarea finală, împreună cu probele pe care se bazează și cu ceea ce Pașaportul nu menționează.Date demonstrative
- Asigurat
- Harbourline Cold Store
- Apelant
- Rita Okon
- Eveniment
- Furtuna Ashling · 2 oct.
- Broker
- Tollard
- Secțiune
- Clădiri, furtună
- De asemenea
- Întreruperea activității
- Franșiză
- £250,000
- Stare
- Acoperit până în prezent
Prima estimare depășește 500.000 £, astfel că dosarul merge către o comisie de decizie prezidată de Sara Lindqvist, coordonator daune.
Deschis din transcrierea apelului. Nu s-a luat nicio decizie.
- Sumă
- £310,000
- Către
- Harbourline Cold Store
- De ce acum
- Stocul trebuie menținut la rece
- Solicitat de
- Sara Lindqvist
Am achitat 310.000 £ în avans pentru a vă permite să vă continuați activitatea. Aceasta nu este oferta noastră finală. Vă vom contacta din nou după ce primim raportul evaluatorului de daune.
Al doilea model: de acord cu decizia. Nimic nu pleacă până când ambele nu sunt de acord.
Corelat cu normele pentru asigurări auto, de locuință și comerciale.
Fiecare înregistrare sigilată este corelată cu articolele la care ajută să răspundă, astfel încât probele sunt pregătite înainte ca o autoritate de supraveghere să le solicite.
- Solvency IIDirectiva 2009/138/CE, astfel cum a fost modificată prin (UE) 2025/2Guvernanță, managementul riscului și rezerve pe care le puteți explica. Normele revizuite se aplică de la 30 ianuarie 2027.
- Distribuția de asigurăriDirectiva (UE) 2016/97 (IDD), art. 17 și 25Acționați în mod onest, corect și în interesul suprem al clientului, cu supravegherea produselor pentru fiecare produs pe care îl vindeți.
- DORARegulamentul (UE) 2022/2554Riscul TIC, raportarea incidentelor și registrul furnizorilor TIC, aplicabile de la 17 ianuarie 2025.
- GDPRRegulamentul (UE) 2016/679, art. 22Un solicitant de despăgubire poate cere ca o persoană să revizuiască o decizie luată exclusiv prin mijloace automatizate. În HONESTAS, o persoană nominalizată semnează fiecare decizie.
- Consumer Protection CodeCentral Bank of Ireland, S.I. 80/2025 și 81/2025Informații clare și tratament echitabil pentru clienții din Irlanda, aplicabile de la 24 martie 2026.
- Price walking, IrlandaRegulamentul privind cerințele în materie de asigurări din 2022 (Insurance Requirements Regulations 2022)Nicio reînnoire auto sau de locuință tarifată peste prețul echivalent al primei reînnoiri și o revizuire anuală a tarifării. De la 1 iulie 2022.
- Practici de tarifare, Regatul UnitFCA ICOBS 6B (PS21/5)Un preț de reînnoire pentru locuință sau auto care nu depășește prețul echivalent pentru o poliță nouă. De la 1 ianuarie 2022.
- Consumer Duty și instrumentarea daunelor, Regatul UnitFCA PRIN 2A și ICOBS 8.1.1RRezultate bune și valoare echitabilă pentru clienții de retail de la 31 iulie 2023, precum și daune instrumentate prompt și corect.
Nu reprezintă consultanță juridică. Certificarea și opiniile juridice rămân între dumneavoastră și consultanții dumneavoastră.
Aflați mai multe
Vedeți cum funcționează pe propriile dosare de daună.
Aduceți un tip de daună, cum ar fi avarii la parbriz, inundații de la conducte sau o daună comercială provocată de furtună. Îl vom parcurge de la avizarea daunei până la lichidarea sigilată.