

Depistați rețeaua de fraudă din timp. Tratați fiecare client în mod echitabil.
În HONESTAS, semnalele de fraudă indică o direcție, iar o persoană decide. Analiza legăturilor evidențiază un tipar cât timp acesta este încă restrâns. Fiecare dosar de daună este soluționat individual. Supravegherea sau colectarea suplimentară de date este autorizată înainte de a începe, astfel încât dosarul SIU să reziste în cazul unei contestații.
Frauda este amplă și organizată. La fel sunt și contestațiile privind modul în care a fost descoperită.
Frauda detectată reprezintă doar o parte din cost. O investigație poate recupera banii și totuși să eșueze dacă nimeni nu poate demonstra că a fost legală, proporțională și echitabilă față de client. Și clienții de bună-credință au de suferit atunci când un model le blochează dosarul de daună și nimeni nu le explică de ce.
Surse: Association of British Insurers, fraude detectate în 2024 · Insurance Europe, O abordare europeană pentru combaterea fraudei în asigurări.
Modelul indică. O persoană decide.
Activitatea antifraudă trece prin aceleași spații de lucru, verificări și sigilii ca orice altă decizie privind daunele, cu o regulă în plus: nimic nu se colectează înainte de a fi autorizat.
Semnalele indică
Regulile, modelele, analiza legăturilor și formulările similare generează indicatori, fiecare având sursa precizată. Nu există un scor unic și nicio daună nu este respinsă doar de un model.
O persoană sesizează
Inspectorul de daună vede atât argumentele în favoarea clientului, cât și pe cele împotrivă, și decide dacă trimite cazul spre investigare. Dosarul de daună nu este încetinit în acest timp. Suspendarea unei plăți este o decizie separată, însoțită de un motiv care îi poate fi comunicat clientului.


Autorizați, apoi colectați
Supravegherea, verificările din surse deschise sau solicitările de date suplimentare necesită înregistrarea necesității și proporționalității lor, precum și semnătura unei persoane autorizate, înainte ca orice dată să fie colectată. Refuzurile rămân în dosar. Datele sunt șterse la expirarea perioadei de păstrare.


Un dosar care rezistă
Fiecare daună dintr-un grup este decisă individual. Dosarul SIU este sigilat împreună cu datele colectate, autorizarea în baza căreia s-a acționat și constatările făcute, astfel încât să poată fi prezentat unei instanțe sau unei entități de soluționare a litigiilor exact așa cum a fost.


Tiparul, motivele și plata care așteaptă.
Acestea sunt ecrane HONESTAS, afișate cu date demonstrative de la Northgate Mutual, o organizație fictivă.
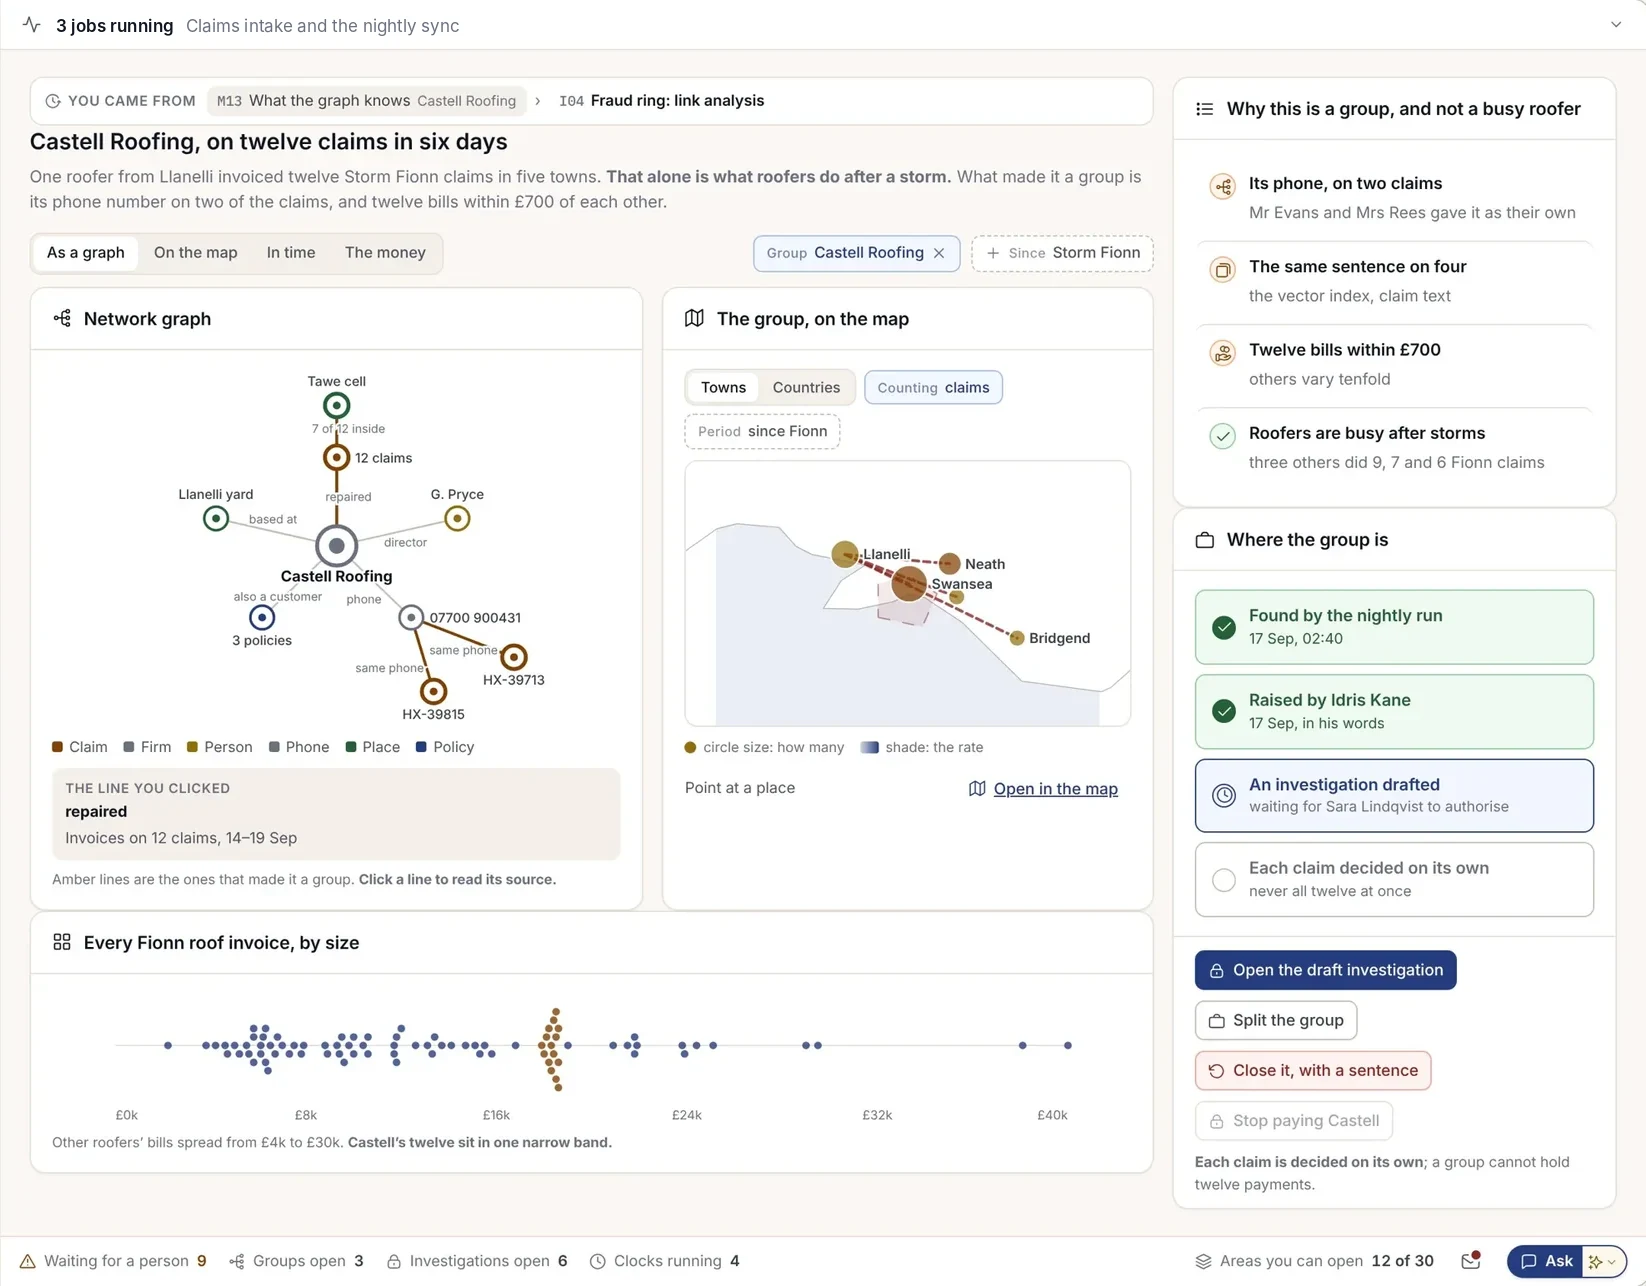
De ce reprezintă acestea un grup
Un singur tinichigiu de acoperișuri în douăsprezece daune provocate de furtună, în șase zile. Reparatorii de acoperișuri sunt solicitați după furtuni, astfel că ecranul arată ce anume a dus la formarea grupului și ce nu.
- Legăturile care au definit grupul, cu surse
- Grupul pe hartă și în timp
- Fiecare daună este decisă în continuare individual
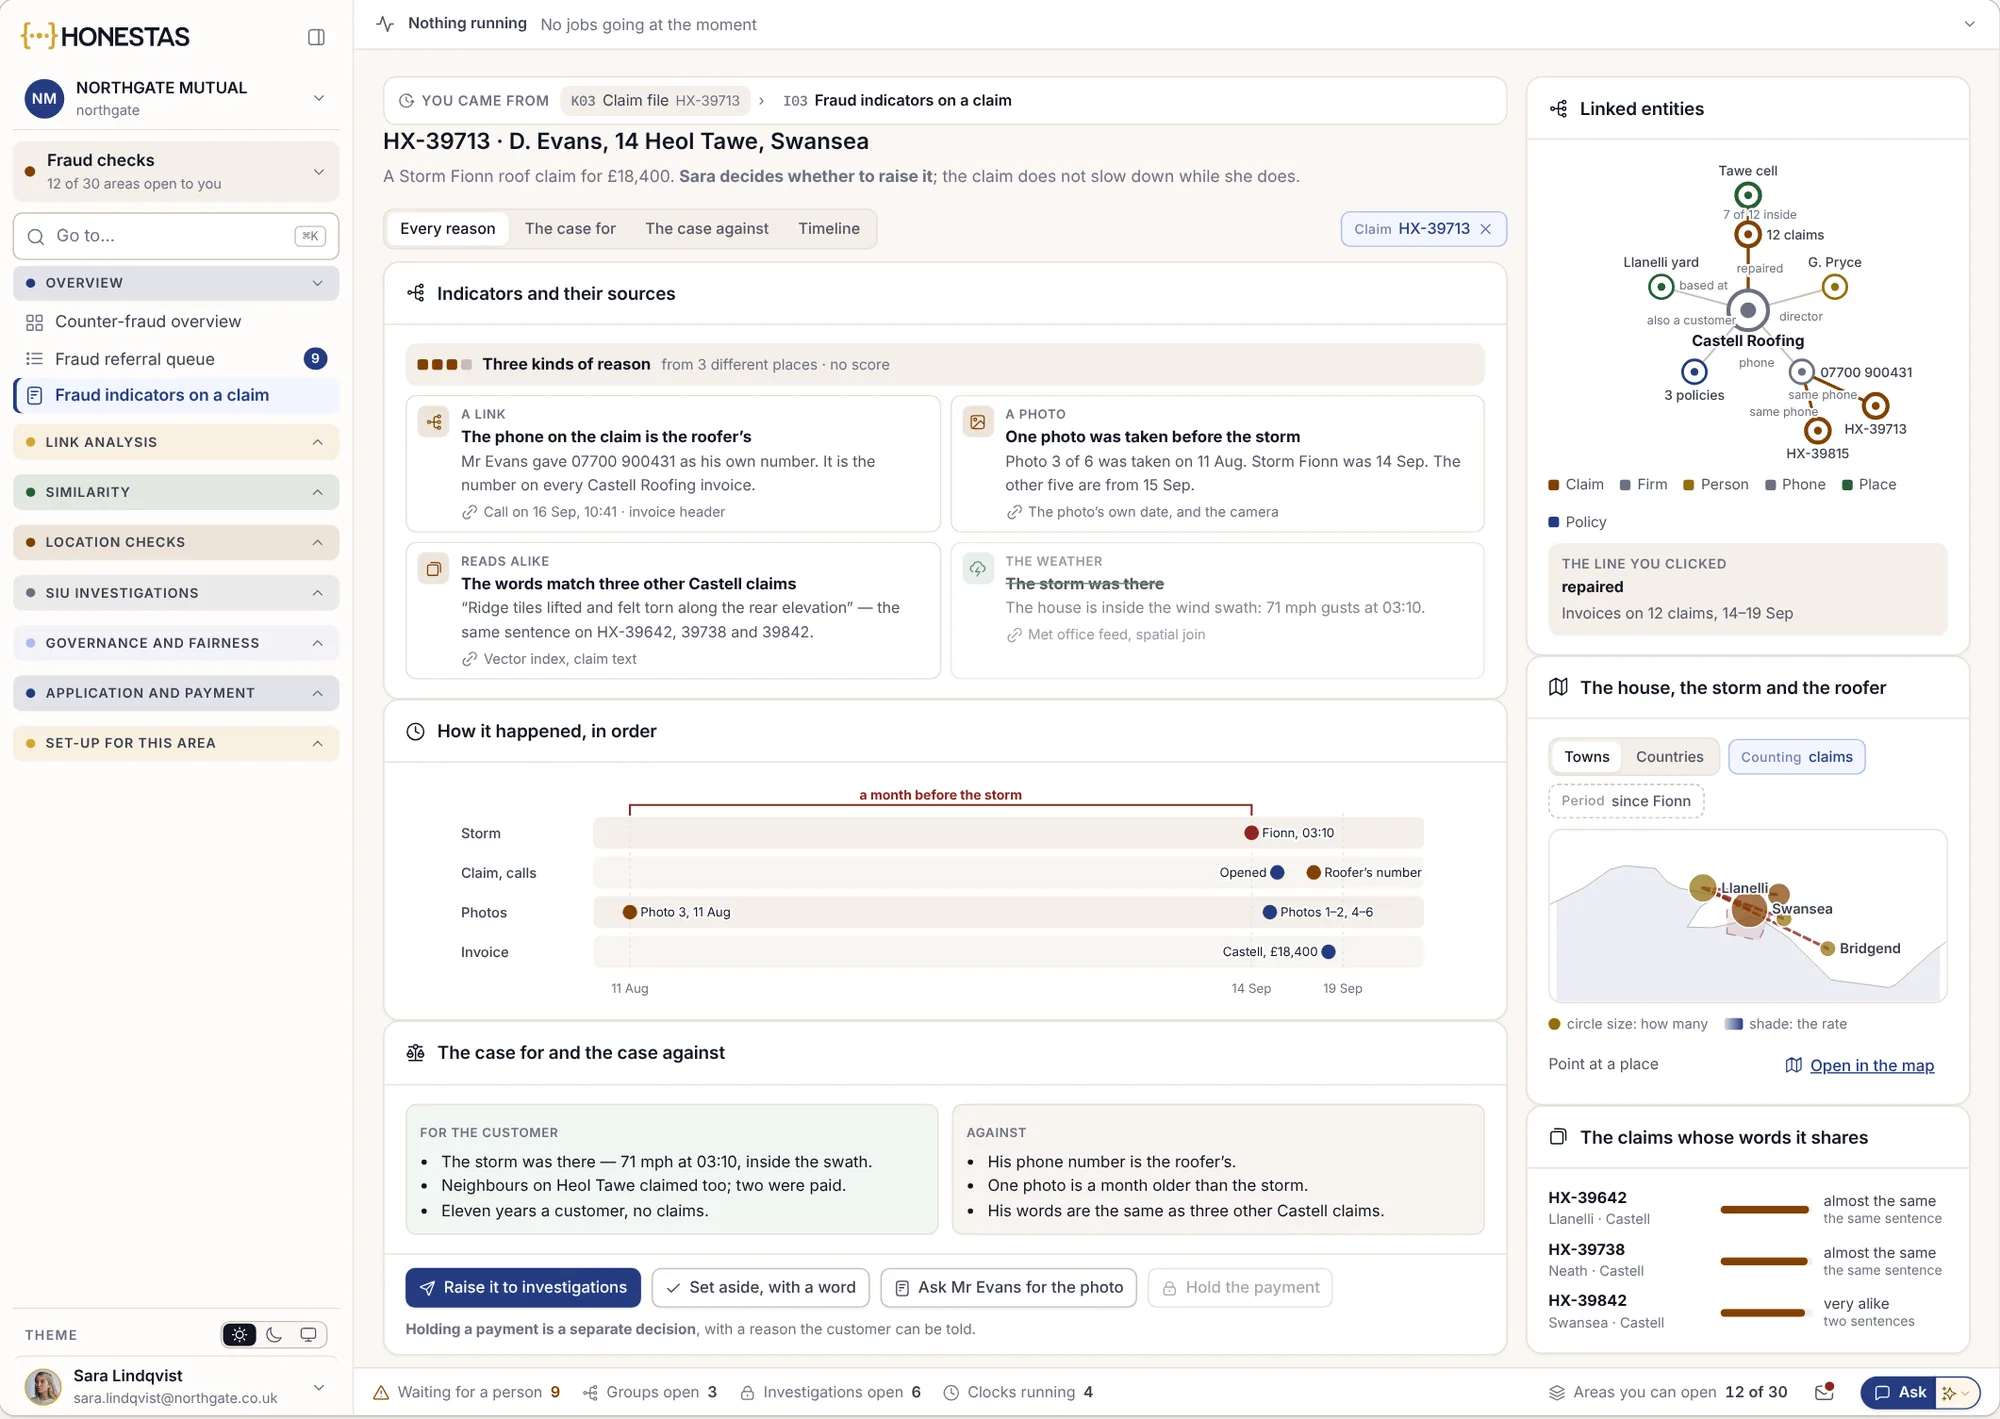
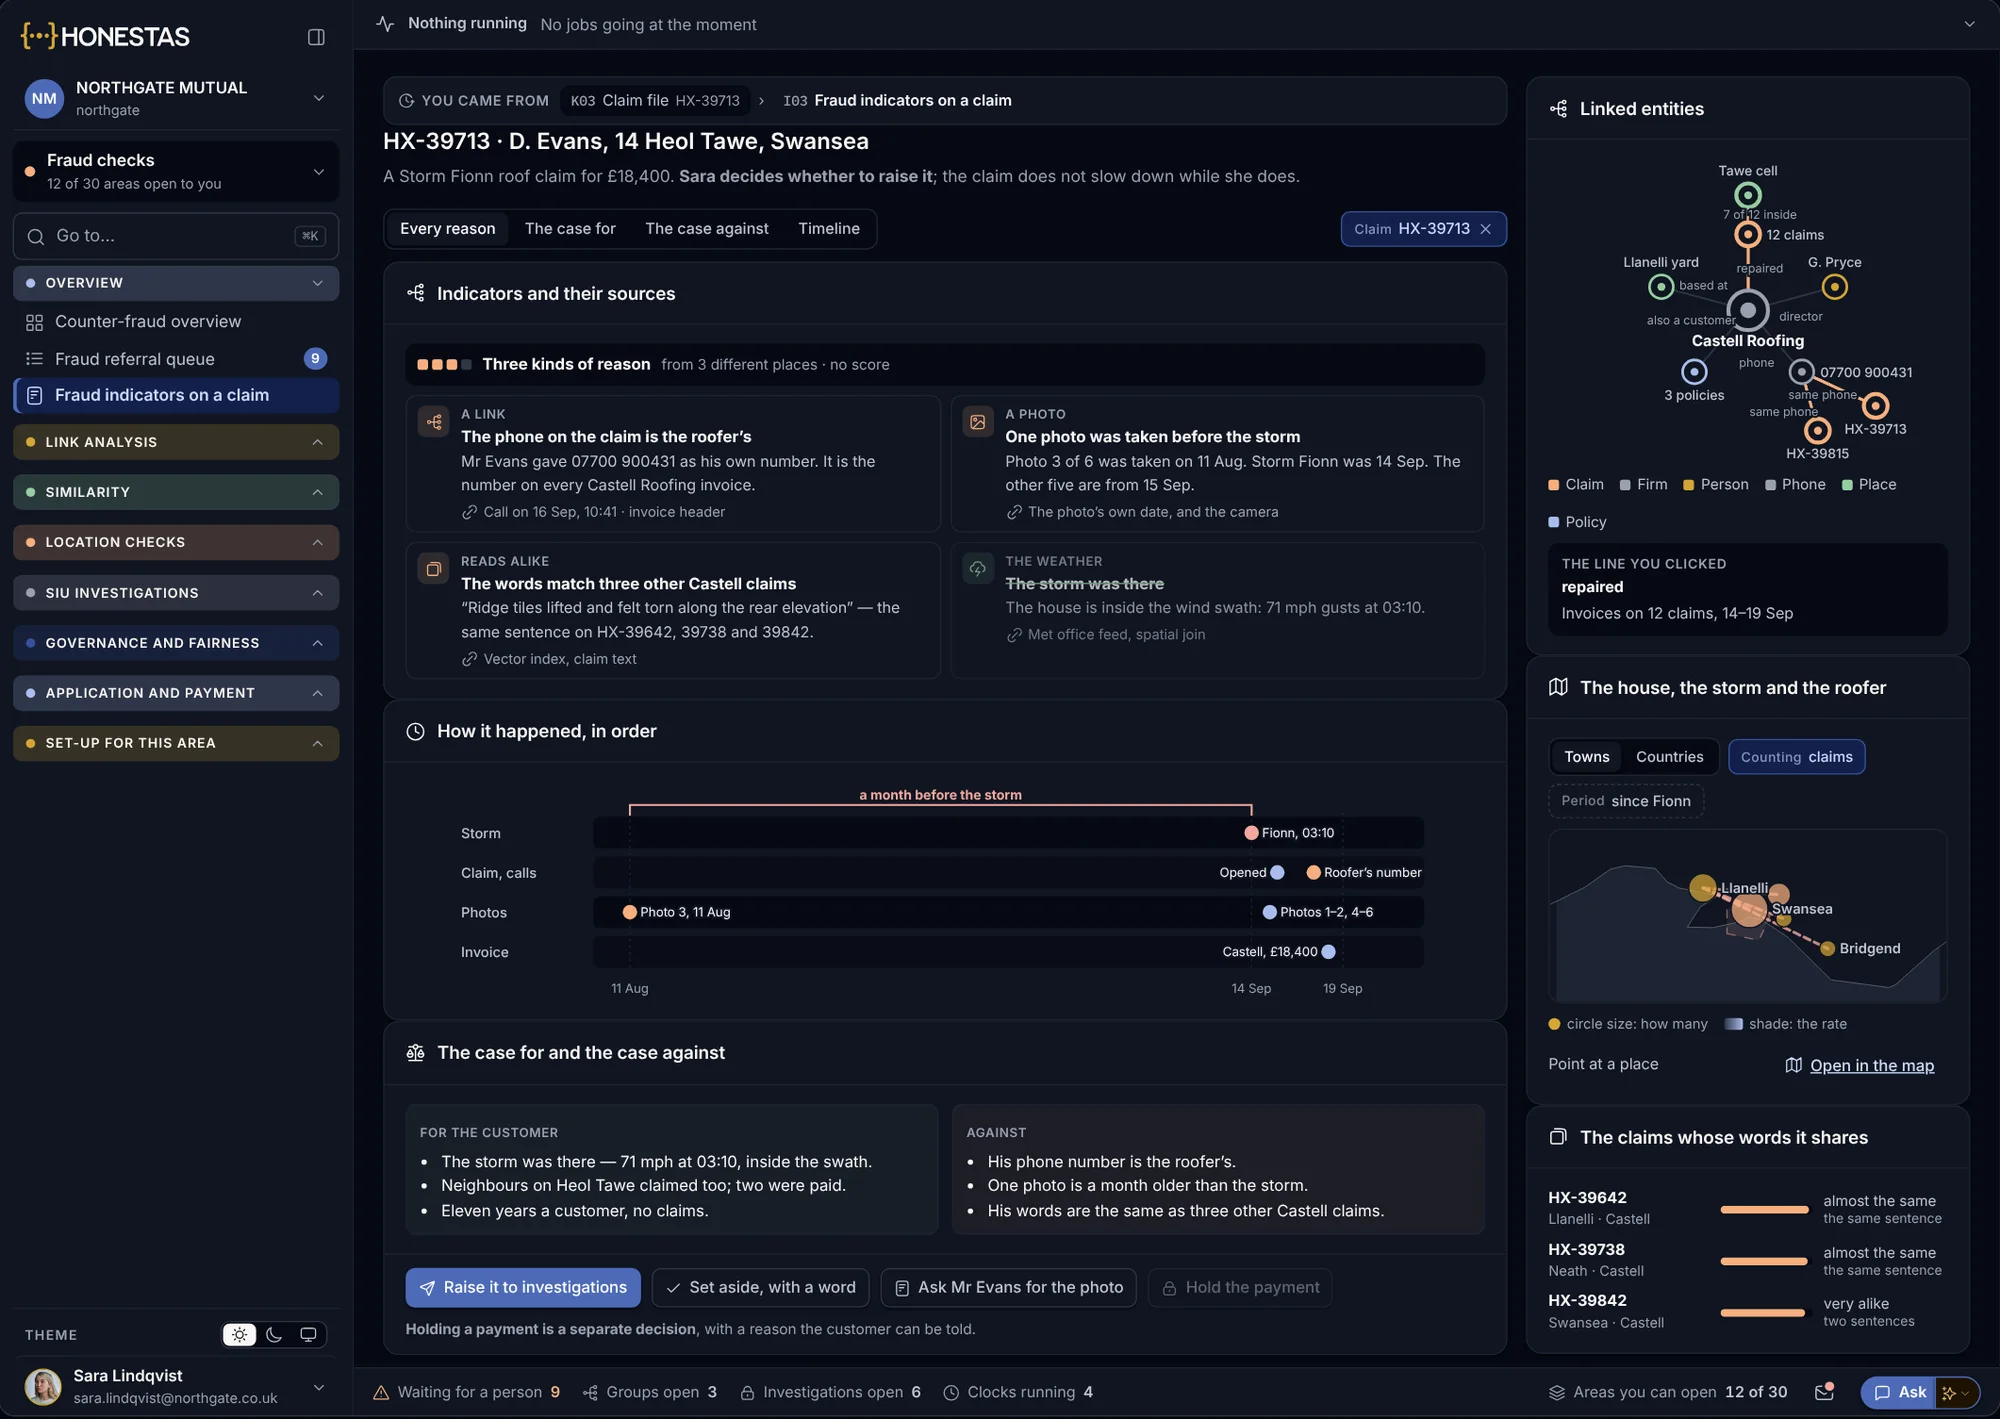
Și argumentele în favoarea clientului
Fiecare indicator își arată sursa, alături de motivele pentru care dauna poate fi autentică. Inspectorul de daună decide dacă sesizează cazul.
- Trei tipuri de motive, niciun scor
- Cum s-a întâmplat, în ordine cronologică
- Suspendarea unei plăți este o decizie separată
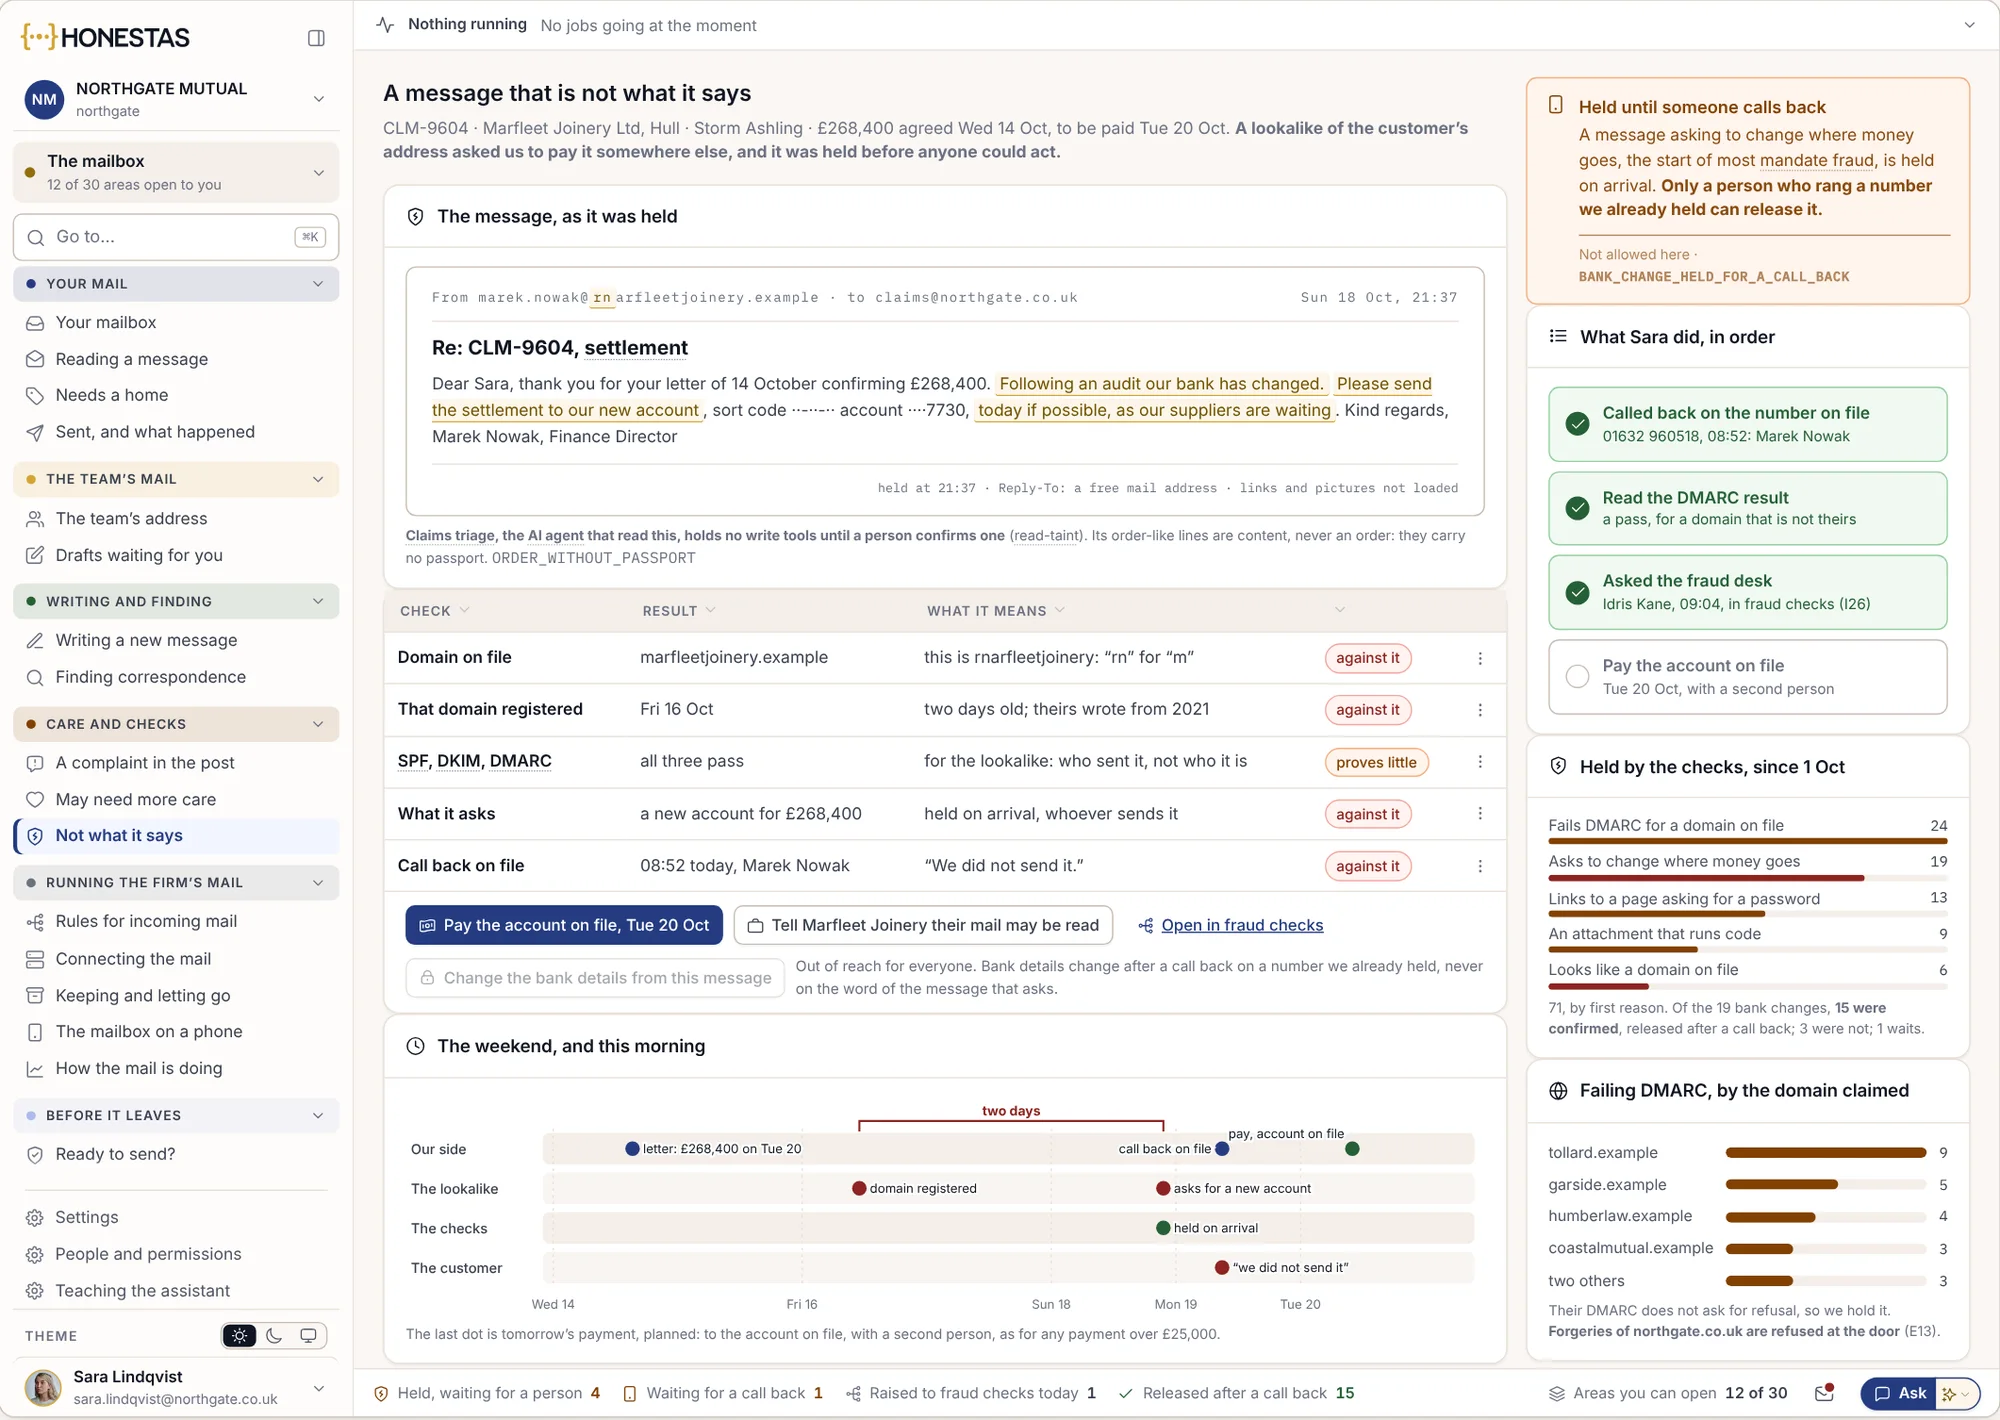
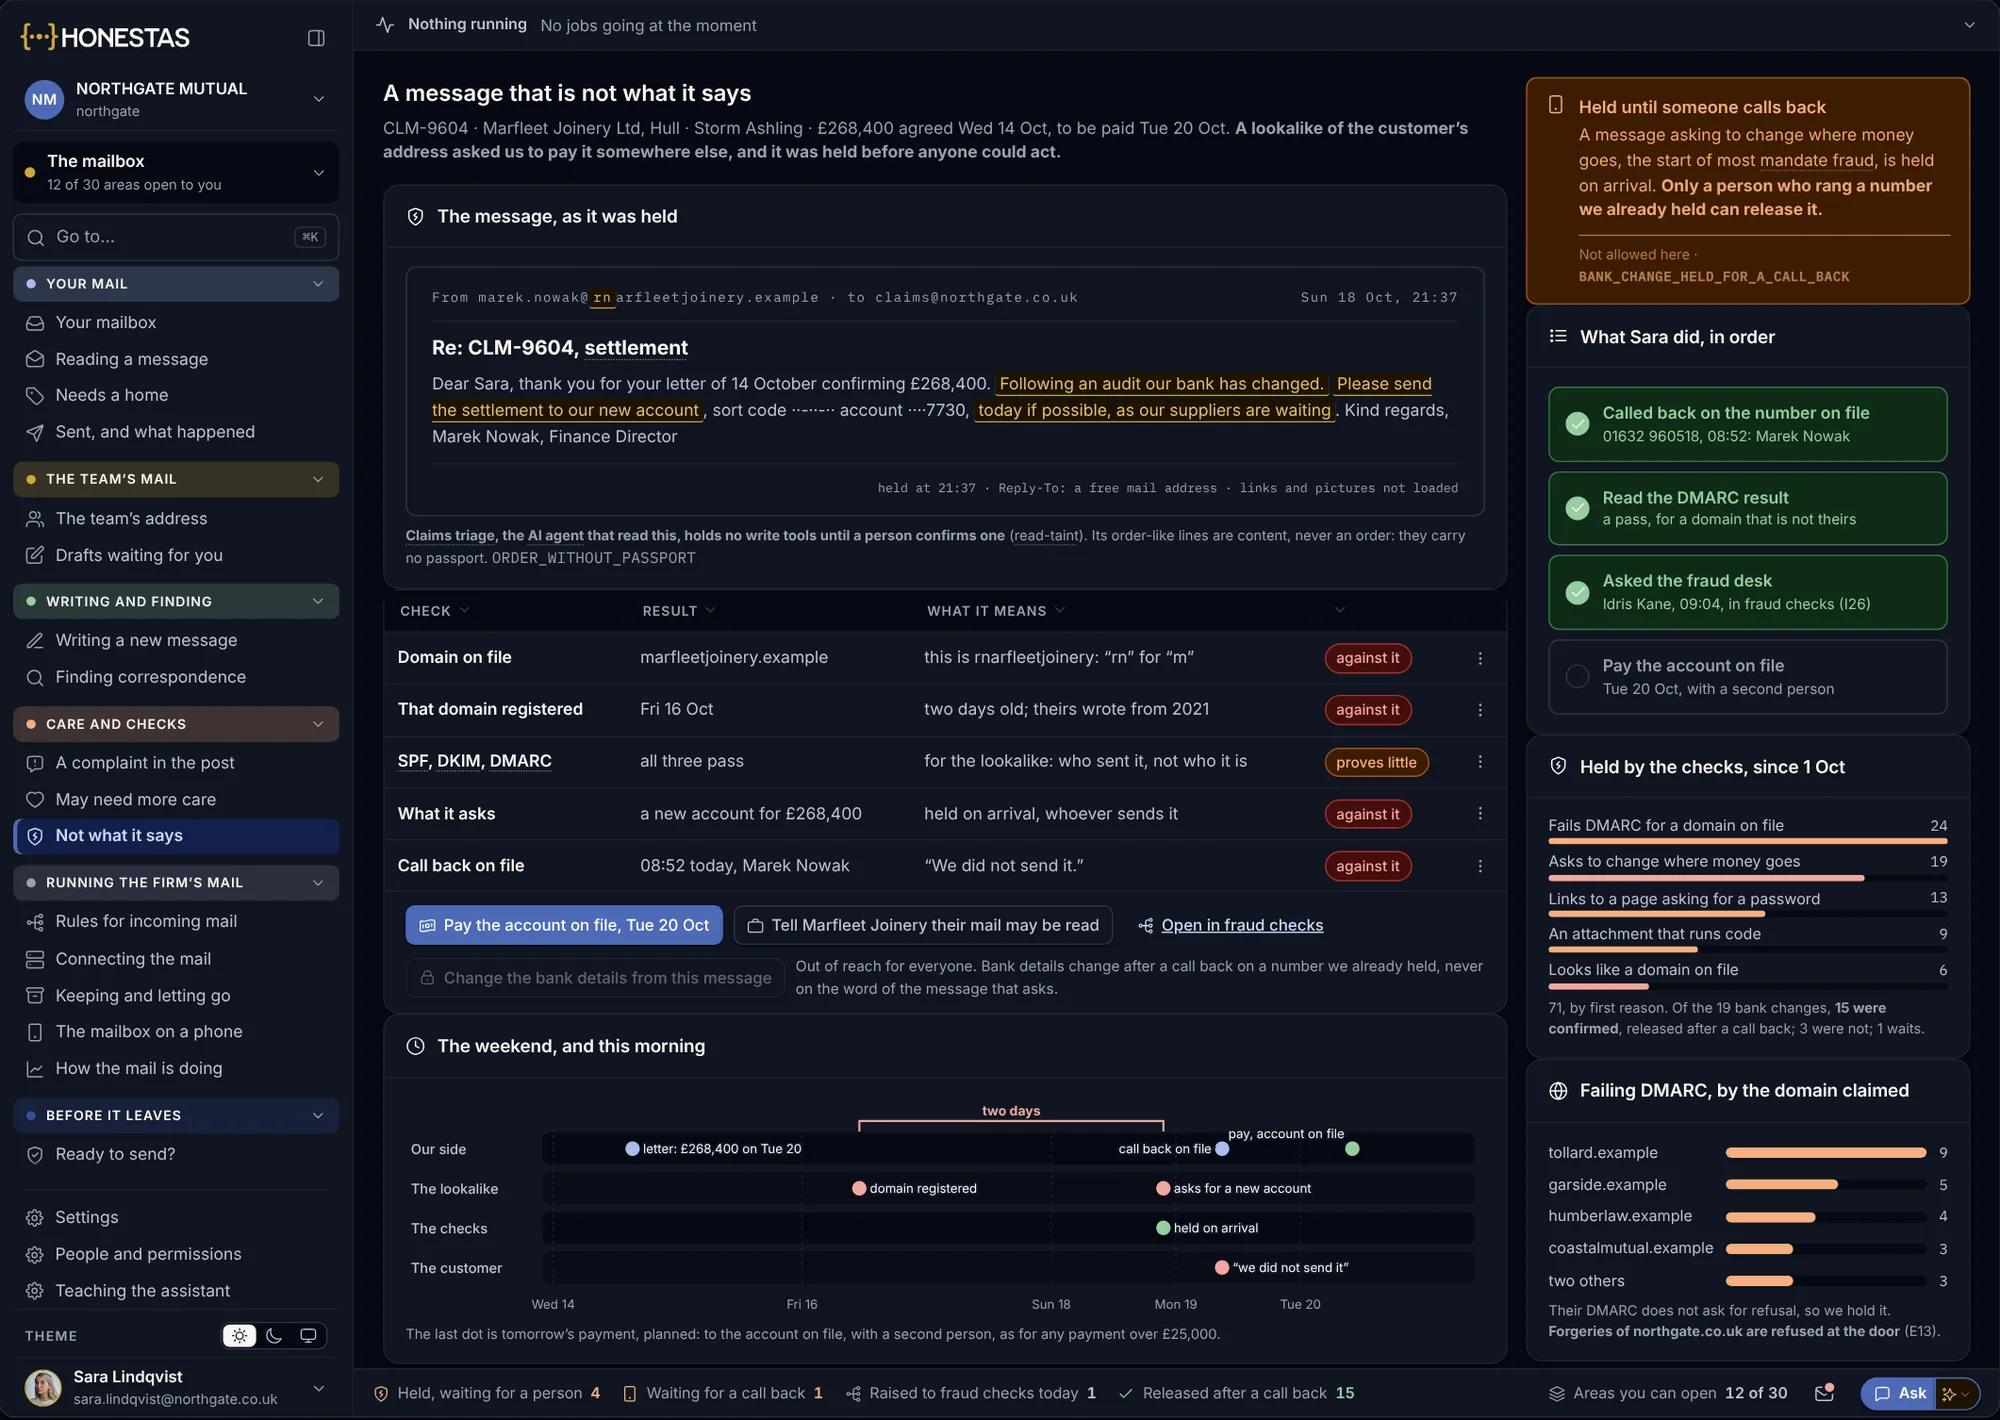
O solicitare de plată într-un alt cont
Un mesaj de la o adresă imitată solicită virarea unei despăgubiri într-un cont nou. Solicitarea este blocată la primire și doar o persoană care a apelat un număr deja existent în dosar o poate debloca.
- Fiecare verificare și semnificația ei
- Suspendată până la confirmarea telefonică
- Plătită în contul din dosar
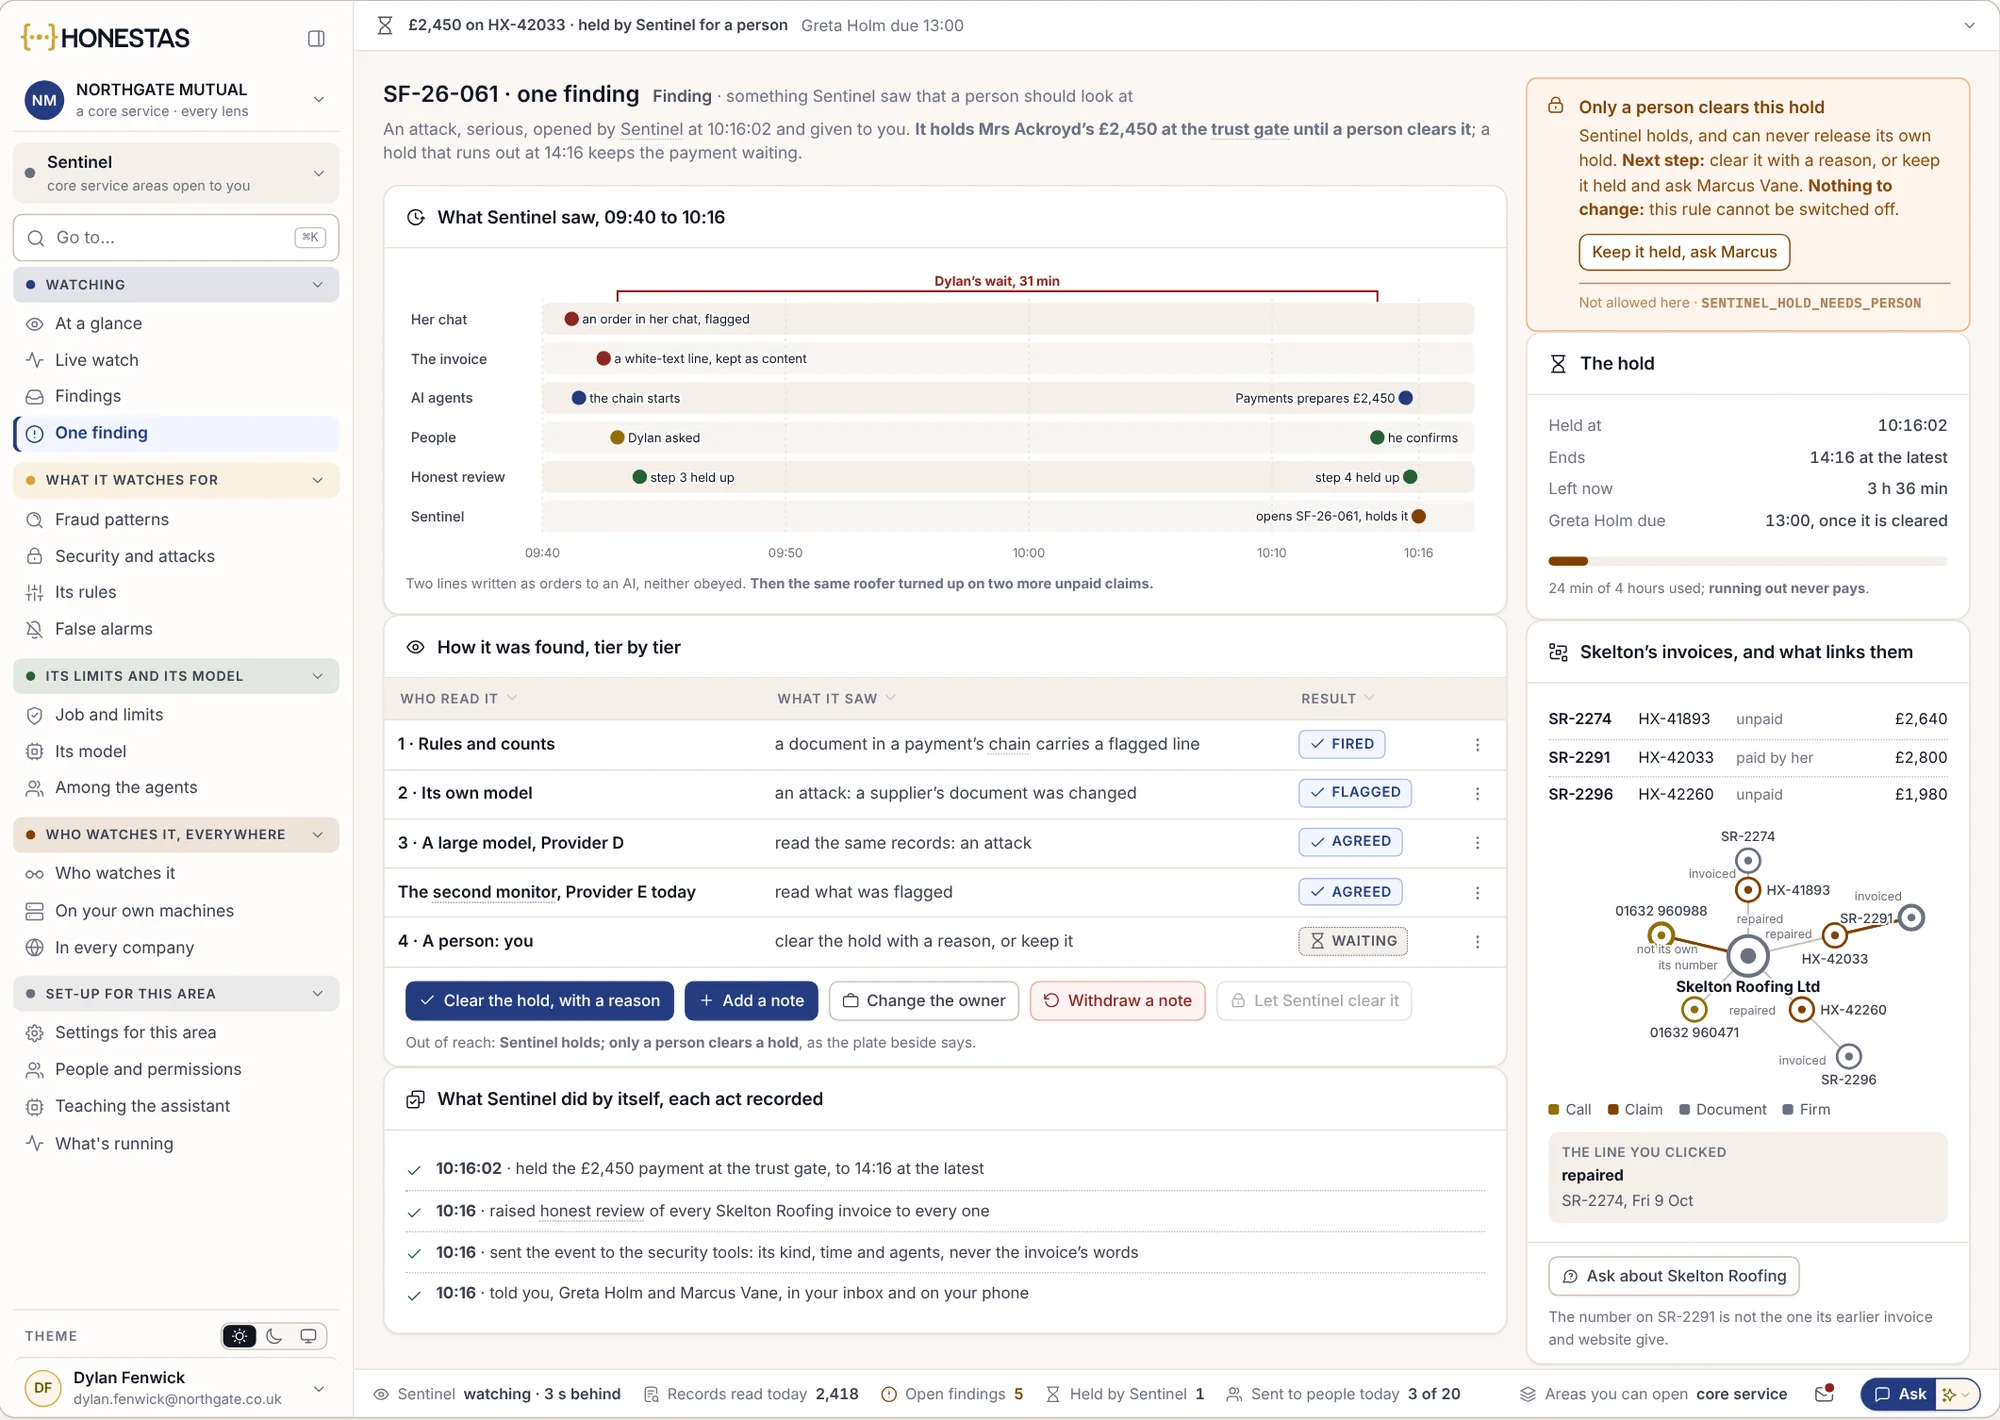
Suspendată până la aprobarea unei persoane
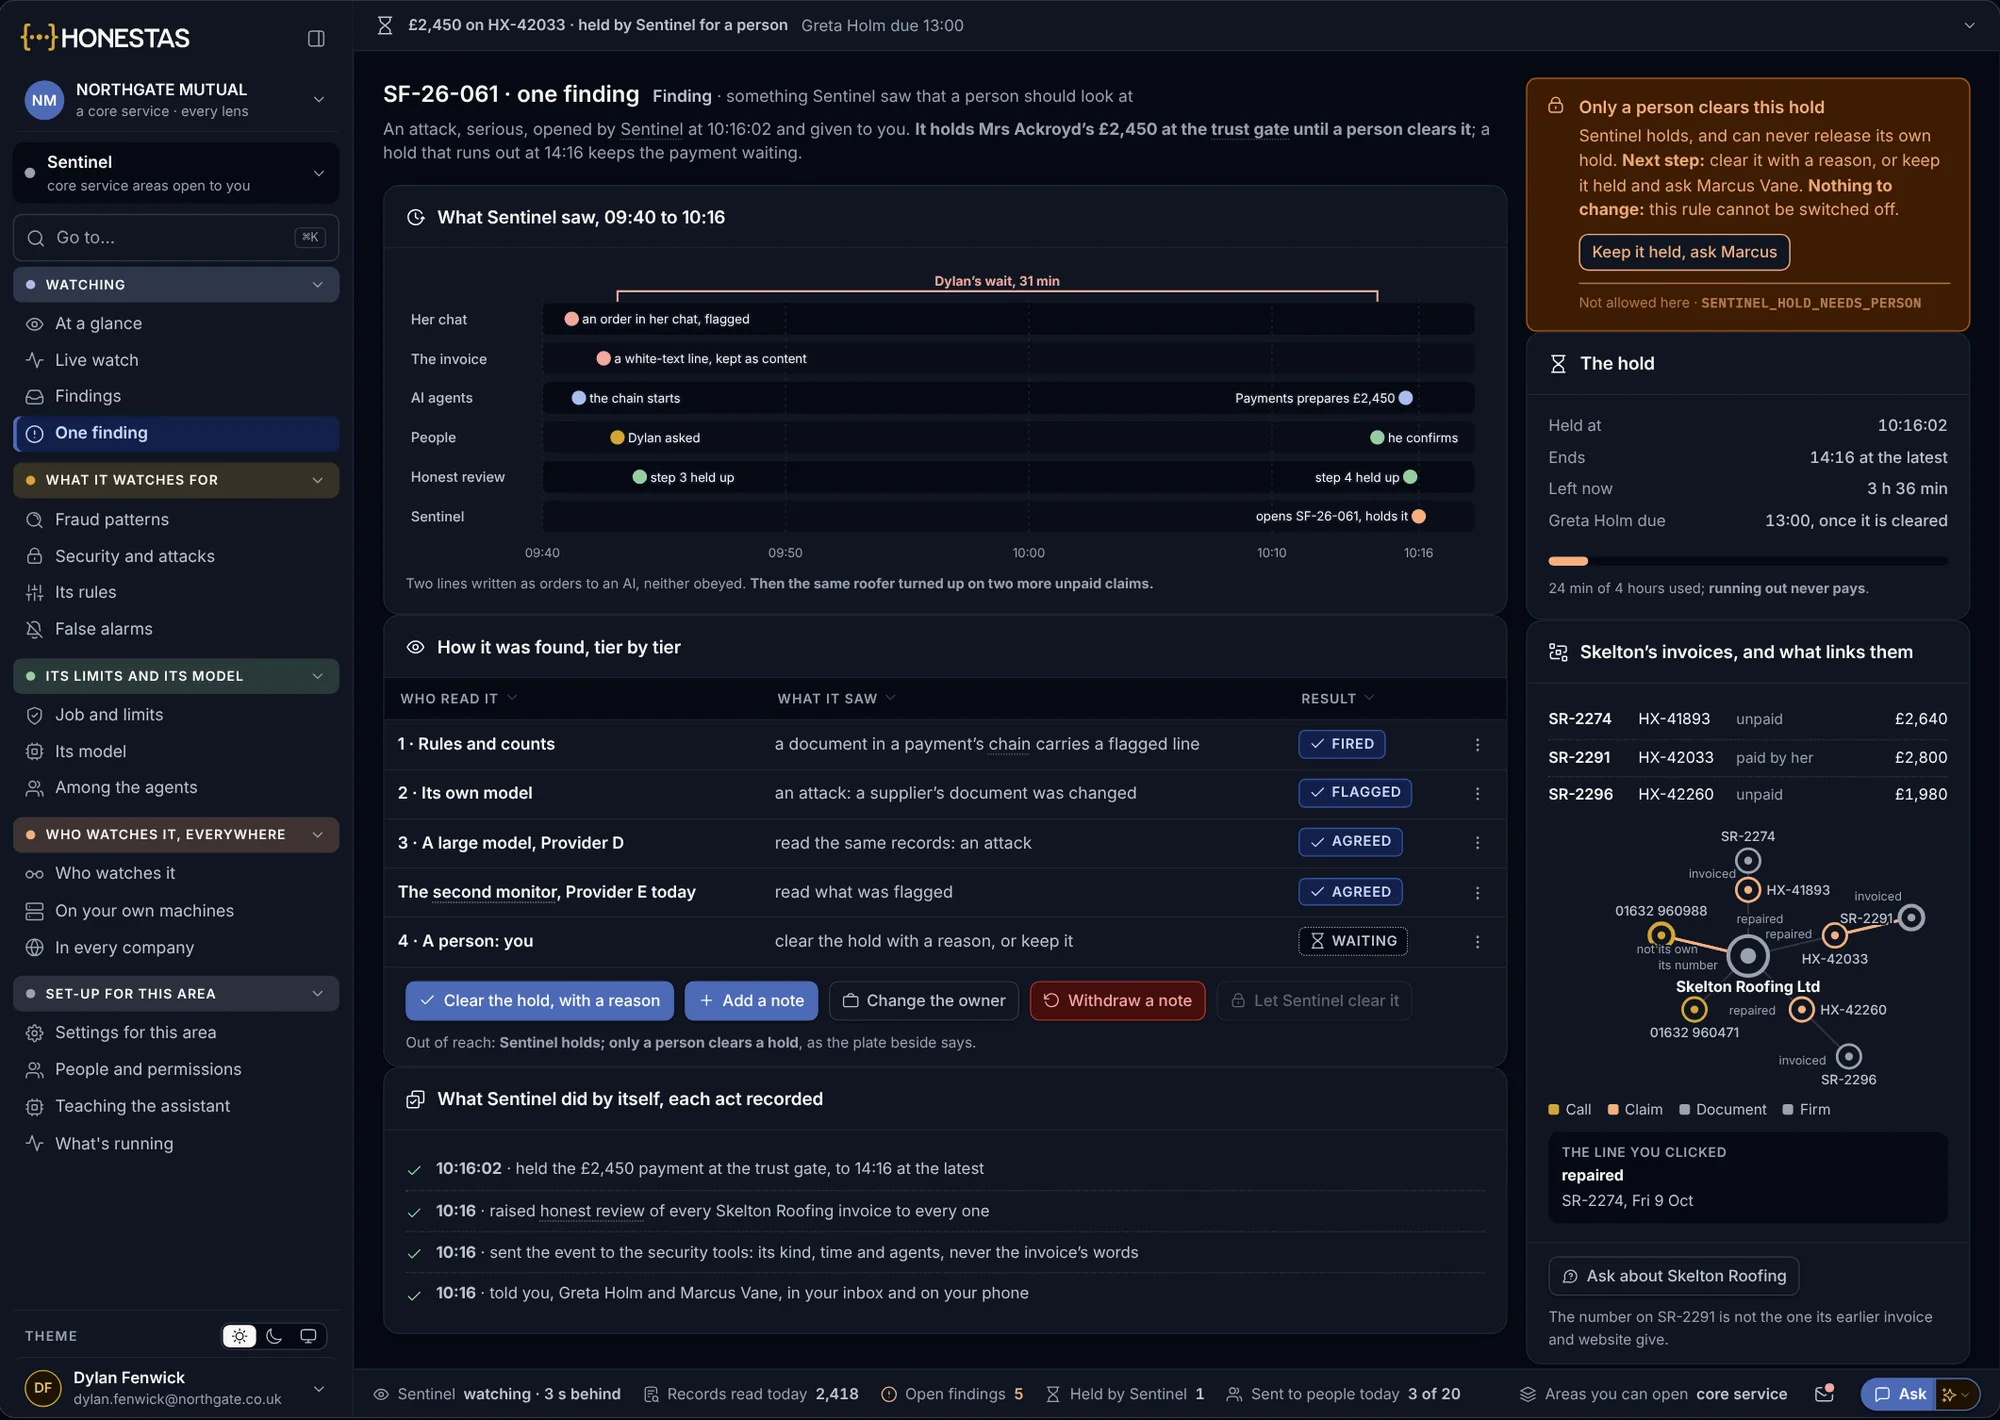
Când o factură din lanțul unei plăți pare suspectă, plata este oprită la verificare. Este afișat fiecare nivel care a analizat-o, iar blocarea poate fi ridicată doar de o persoană, cu precizarea motivului.
- Ce s-a observat, minut cu minut
- Un al doilea model, independent, a confirmat
- O suspendare care expiră nu se plătește niciodată
Constatat în mod echitabil și demonstrat a fi echitabil.
Fiecare sesizare, autorizare și refuz de plată este corelat cu normele pe care trebuie să le respecte, astfel încât dosarul să poată fi urmărit de la regulă până la probă.
- Articolul 22 din GDPRRegulamentul (UE) 2016/679Nicio decizie care produce efecte juridice sau care afectează în mod similar într-o măsură semnificativă nu se bazează exclusiv pe prelucrarea automată.
- Vukota-Bojić împotriva ElvețieiCEDO, nr. 61838/10, 18 octombrie 2016Supravegherea secretă a unei persoane care a solicitat o despăgubire din asigurare, fără un temei legal clar, i-a încălcat dreptul la viață privată.
- Consumer Protection CodeCentral Bank of Ireland, în vigoare din 24 martie 2026Tratamentul echitabil al consumatorilor, inclusiv atunci când o daună este investigată sau respinsă.
- Consumer DutyFCA PS22/9, din 31 iulie 2023Rezultate adecvate pentru clienții de retail, inclusiv asistența pe care o primesc pe parcursul instrumentării unei daune.
Nu constituie consultanță juridică. Opiniile juridice rămân între dumneavoastră și consilierii dumneavoastră.
Măsurați ce s-a descoperit și cine a fost întârziat.
Aceștia sunt indicatorii pe care îi urmărește un director antifraudă, extrași direct din sesizările, autorizările și deciziile sigilate.
- Rata de confirmare a sesizărilor
- Ponderea sesizărilor pe care o investigație le confirmă.
- Timpul până la sesizare
- Zilele scurse de la primul semnal privind un grup până la sesizarea făcută de o persoană.
- Clienți de bună-credință întârziați
- Daune suspendate pentru verificări antifraudă și ulterior plătite integral, precum și durata de așteptare pentru fiecare.
- Autorizate în prealabil
- Ponderea colectărilor de date cu necesitatea și proporționalitatea semnate înainte de a începe.
- Păstrarea datelor
- Date de investigație șterse la expirarea perioadei de păstrare.
- Contestații admise
- Refuzuri de plată pentru fraudă anulate în urma unei reclamații, de către entitatea de soluționare a litigiilor sau în instanță.
- Sume recuperate
- Despăgubiri economisite sau recuperate per zi-investigator.
Combaterea fraudei, în practică.
Decide un model că o daună este frauduloasă?
Nu. Semnalele indică o direcție, iar o persoană decide dacă trimite cazul spre investigare, suspendă plata sau respinge dauna. Un refuz de plată pentru fraudă este analizat în comisie, verificat de un al doilea model și semnat de o persoană care deține autoritatea necesară.
Putem folosi în continuare propriile noastre instrumente antifraudă?
Da. HONESTAS preia indicatorii generați de instrumentele dumneavoastră existente și îi afișează alături de cei proprii, fiecare cu sursa sa.
Ce se întâmplă cu celelalte daune dintr-un grup?
Fiecare daună este decisă individual. Un grup în sine nu poate bloca nicio plată, astfel încât o daună legitimă din cadrul acestuia nu este întârziată doar prin asociere.
Ce i se comunică clientului?
Când o plată este reținută, clientul este informat despre reținere și despre ce documente sunt necesare, într-o formulare aprobată de o persoană. Investigația în sine rămâne confidențială.
Aflați mai multe
Aduceți cazurile pe care le trimiteți deja spre verificare.
Vă vom arăta cum este identificat un grup, cum este decisă fiecare daună din cadrul acestuia și ce păstrează dosarul antifraudă (SIU).