

O daună așteaptă cel mai mult acolo unde nimeni nu este sigur cine are dreptul să decidă.
HONESTAS trimite fiecare daună către un responsabil cu autoritatea de a o soluționa chiar în ziua în care sosește. Ceea ce este deja clar se plătește în avans. Ceea ce este în dispută se argumentează într-o cameră de decizie. Despăgubirea este semnată de o persoană nominalizată și sigilată împreună cu motivația aferentă.
Daunele materiale se soluționează în câteva luni. Daunele cu vătămări corporale durează ani de zile.
Cu cât o daună rămâne deschisă mai mult timp, cu atât o parte mai mare din costul ei merge către proces, în loc să ajungă la client. O mare parte din așteptare nu reprezintă munca în sine. Este un dosar care stă pe loc în timp ce oamenii încearcă să afle cine are autoritatea să decidă și de ce informații au nevoie mai întâi.
Sursă: Central Bank of Ireland, National Claims Information Database, Raportul 8 privind asigurările auto pentru persoane fizice, publicat la 20 octombrie 2026. Anul de soluționare 2025.
Stabiliți mai întâi cine decide. Apoi plătiți ceea ce este clar.
Aceiași patru pași se aplică fiecărei daune în care intervine IA, de la un parbriz fisurat până la o daună de proprietate comercială.
Triere către responsabilul potrivit
La avizarea daunei (FNOL), trierea analizează cererea de despăgubire, acoperirea și suma probabilă și o trimite într-o cameră al cărei responsabil deține autoritatea suficientă pentru a decide. Niciun dosar nu așteaptă să fie escaladat ulterior.


Plătiți ceea ce este clar, în avans
Partea pe care nu o contestă nimeni se plătește acum, ca plată parțială în avans, cu propria sa justificare. Peste limita dumneavoastră de autoritate, o a doua persoană trebuie să își dea acordul înainte ca banii să fie transferați.
Dezbateți restul în sală
Rolurile IA prezintă argumente pro și contra, un oponent atacă răspunsul, iar un al doilea model, independent, refăce calculul. Președintele de ședință decide asupra a ceea ce rămâne.


Soluționați și sigilați
Un inspector de daună desemnat sau un coordonator de daune semnează soluționarea. Întregul fir este sigilat, iar clientului i se explică în termeni clari ce s-a plătit și ce a rămas deschis.




Dauna, banii și cine are drept de semnătură.
Acestea sunt ecrane HONESTAS, afișate cu date demonstrative de la Northgate Mutual, o organizație fictivă.
Plăți efectuate treptat, tranșă cu tranșă
Fiecare tranșă a unei plăți are propriul motiv și propria trasabilitate. Ultima verificare înainte ca banii să plece vizează coordonatele bancare, deoarece acolo se ascunde frauda la plată.
- O plată în avans deja efectuată
- Restul de plată așteaptă o a doua persoană
- Scrisoarea către client indică ce a rămas deschis


Verificare înainte de orice semnătură
HONESTAS calculează competența semnatarului pe baza împuternicirii deținute, a sumelor deja angajate și a limitei, înainte ca acesta să semneze. O decizie care îi depășește competența nu poate fi sigilată.
- Fiecare verificare afișată în ordine
- Peste limită, se deschide o escaladare
- Nimeni nu își poate majora propria limită


Ce elemente analizează decizia
Fiecare element pe care se bazează decizia, de unde provine și cât de vechi este în raport cu termenul-limită. Orice document lipsă este nominalizat, astfel încât un câmp gol nu trece niciodată drept absență a lipsurilor.
- Fotografii, raportul evaluatorului de daune, plăți
- Vechimea fiecărui element față de termenul-limită
- Documente lipsă nominalizate, împreună cu responsabilul


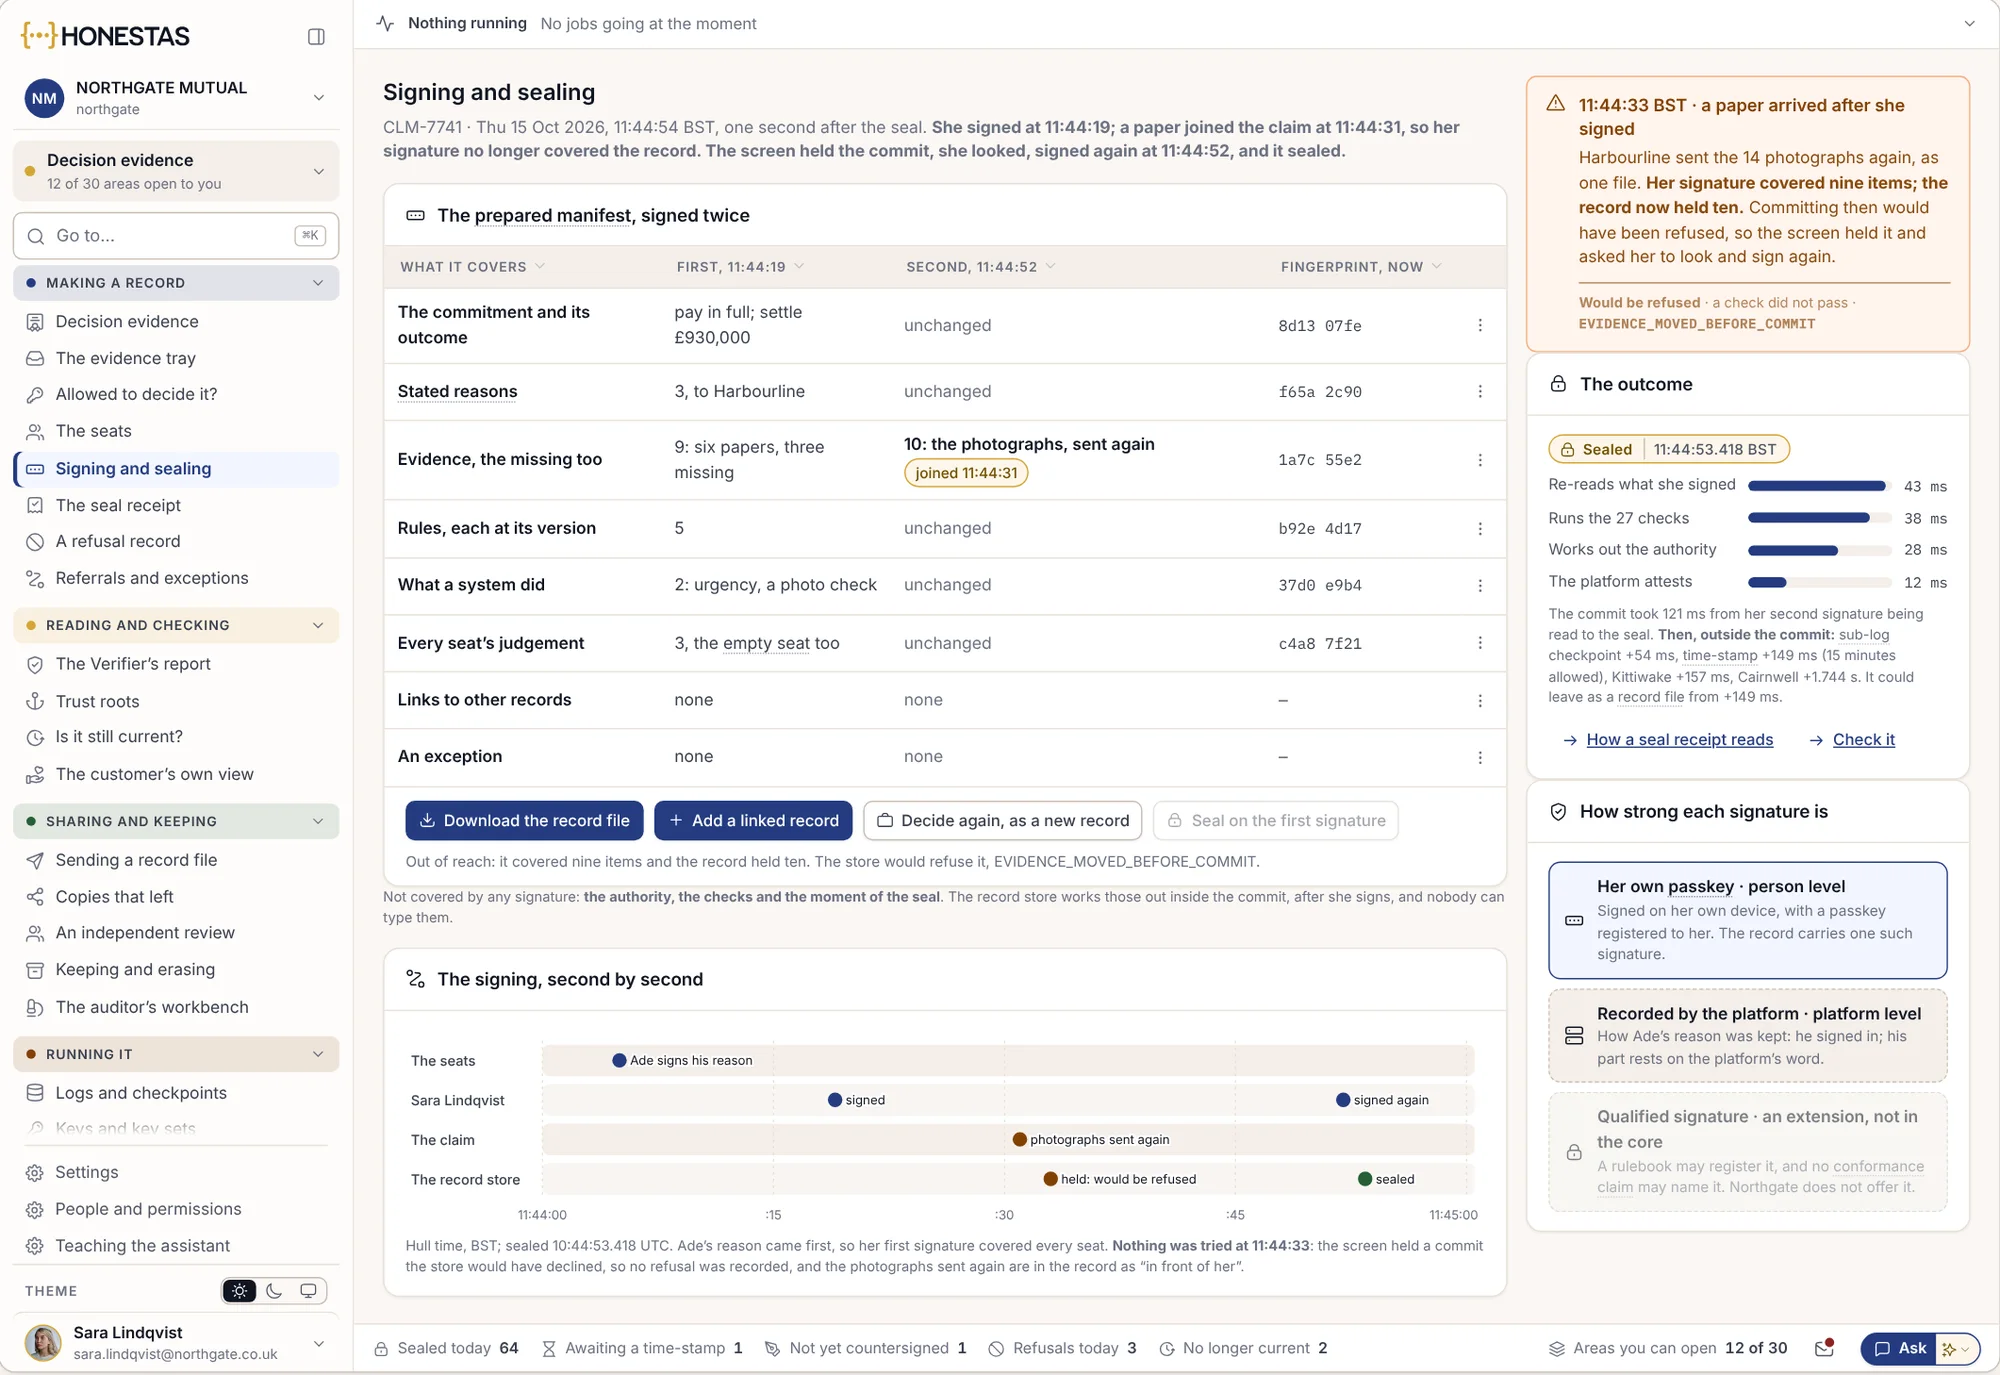
O singură semnătură pentru întregul dosar
Semnătura acoperă fiecare document din evidență. Dacă un document sosește după ce persoana a semnat, sigiliul așteaptă, iar acesteia i se cere să revadă dosarul.
- Semnat cu propria cheie de acces (passkey)
- Sigilat cu o marcă temporală externă
- Un document sosit ulterior impune o nouă verificare
Măsurați timpul de așteptare, direct din evidențe.
Fiecare etapă a unui dosar de daună lasă o înregistrare sigilată și marcată temporal. Aceștia sunt indicatorii pe care îi urmărește un director de daune, citiți direct din aceste înregistrări, nu dintr-un sondaj.
- Către decidentul potrivit
- Ore de la avizarea daunei (FNOL) până când un decident cu suficientă competență preia dosarul.
- Prima plată
- Zile de la avizarea daunei până la prima plată în avans.
- Predări de dosar
- De câte ori un dosar de daună își schimbă responsabilul sau decidentul înainte de soluționare.
- În așteptarea unei decizii
- Zile în care un dosar stă în așteptare fără nicio acțiune, doar pentru ca cineva să ia o decizie.
- Escaladări
- Dosare trimise ierarhic deoarece inspectorul de daună nu avea drept de semnătură și durata de așteptare pentru fiecare.
- Canal de soluționare
- Ponderea dosarelor de vătămări corporale soluționate direct, prin Injuries Resolution Board sau în instanță.
- Redeschise
- Soluționări redeschise în urma unei reclamații sau a unei decizii a unui ombudsman.
Instrumentarea mai rapidă a daunelor, în practică.
Trebuie să ne înlocuim sistemul de gestiune a daunelor?
Nu. HONESTAS citește datele din Guidewire ClaimCenter, Duck Creek Claims sau din propriul dumneavoastră sistem, așa cum sunt. Rezervele și plățile se întorc printr-un pas verificat și înregistrat, niciodată printr-o actualizare directă.
Cine decide asupra unei daune?
O persoană desemnată, care are competența de a decide. Rolurile IA aduc argumente pro și contra, iar un al doilea model verifică răspunsul, însă niciunui client nu îi este refuzată o despăgubire doar de către un model.
Putem plăti o parte dintr-o daună înainte ca restul să fie soluționat?
Da. Fiecare plată în avans are propriul motiv și propria trasabilitate. Peste limita stabilită de dumneavoastră, o a doua persoană trebuie să își dea acordul înainte ca banii să fie transferați.
Ce vede clientul?
O scrisoare sau un mesaj, aprobat de o persoană, care precizează ce s-a plătit, ce a rămas deschis și ce urmează. O plată fără explicații pare o ofertă finală, motiv pentru care explicația este obligatorie.
Funcționează și pentru un administrator de daune (TPA) care gestionează mai mulți asigurători?
Da. Fiecare asigurător își păstrează propriile limite de competență, reguli și evidențe sigilate, iar inspectorul de daună vede regulile cărui asigurător se aplică fiecărui dosar.
Aflați mai multe
Aduceți dosarul de daună care a așteptat cel mai mult.
Aduceți un tip de daună, cum ar fi avarii auto sau inundații de la conducte. Vă vom arăta cine ar prezida cazul, ce s-ar plăti în avans și cum este sigilat dosarul.