

Tjónakrafa bíður lengst þar sem enginn er viss um hver megi taka ákvörðun um hana.
HONESTAS sendir hverja tjónakröfu til ábyrgðaraðila sem hefur heimild til að taka ákvörðun um hana sama dag og hún berst. Það sem þegar liggur ljóst fyrir er greitt sem innágreiðsla. Það sem ágreiningur er um er rökstutt í ákvörðunarherbergi. Tjónauppgjörið er undirritað af nafngreindum aðila og innsiglað ásamt rökstuðningi.
Eignatjón eru gerð upp á nokkrum mánuðum. Slysatjón taka mörg ár.
Því lengur sem tjónamál dregst, því stærri hluti kostnaðarins fer í ferlið í stað viðskiptavinarins. Stór hluti biðtímans er ekki sjálf vinnan. Það er mál sem liggur óhreyft á meðan fólk kemst að því hver megi taka ákvörðun um það, og hvað þurfi að liggja fyrir fyrst.
Heimild: Central Bank of Ireland, National Claims Information Database, Private Motor Insurance Report 8, gefin út 20. október 2026. Uppgjörsár 2025.
Fáðu fyrst á hreint hver tekur ákvörðunina. Greiddu síðan það sem liggur ljóst fyrir.
Sömu fjögur skrefin eru keyrð á hverja tjónakröfu sem gervigreind kemur nálægt, allt frá sprunginni framrúðu til eignatjóns í atvinnurekstri.
Forgangsröðun til rétts ábyrgðaraðila
Við fyrstu tilkynningu um tjón (FNOL) les forgangsröðunin tjónakröfuna, vátryggingarverndina og líklega fjárhæð, og sendir málið í herbergi þar sem ábyrgðaraðili hefur næga heimild til að taka ákvörðun um það. Ekkert mál bíður eftir því að vera sent ofar í kerfið síðar.


Greiddu það sem liggur ljóst fyrir, sem innágreiðslu
Hluti kröfunnar sem enginn deilir um er greiddur strax, sem innágreiðsla með eigin rökstuðningi. Fyrir fjárhæðir yfir þínum heimildarmörkum þarf annar aðili að samþykkja áður en greiðslan fer af stað.
Ræðið restina á fundinum
Gervigreindarfulltrúar færa rök með og á móti, gagnrýnandi véfengir niðurstöðuna og annað óháð líkan reiknar dæmið upp á nýtt. Fundarstjórinn sker úr um það sem út af stendur.


Frágangur og innsiglun
Nafngreindur tjónafulltrúi eða yfirmaður tjónasviðs undirritar uppgjörið. Allur ferillinn er innsiglaður og viðskiptavininum er greint frá því á mannamáli hvað hefur verið greitt og hvað er enn ófrágengið.




Tjónið, fjármunirnir og hver hefur heimild til að kvitta fyrir.
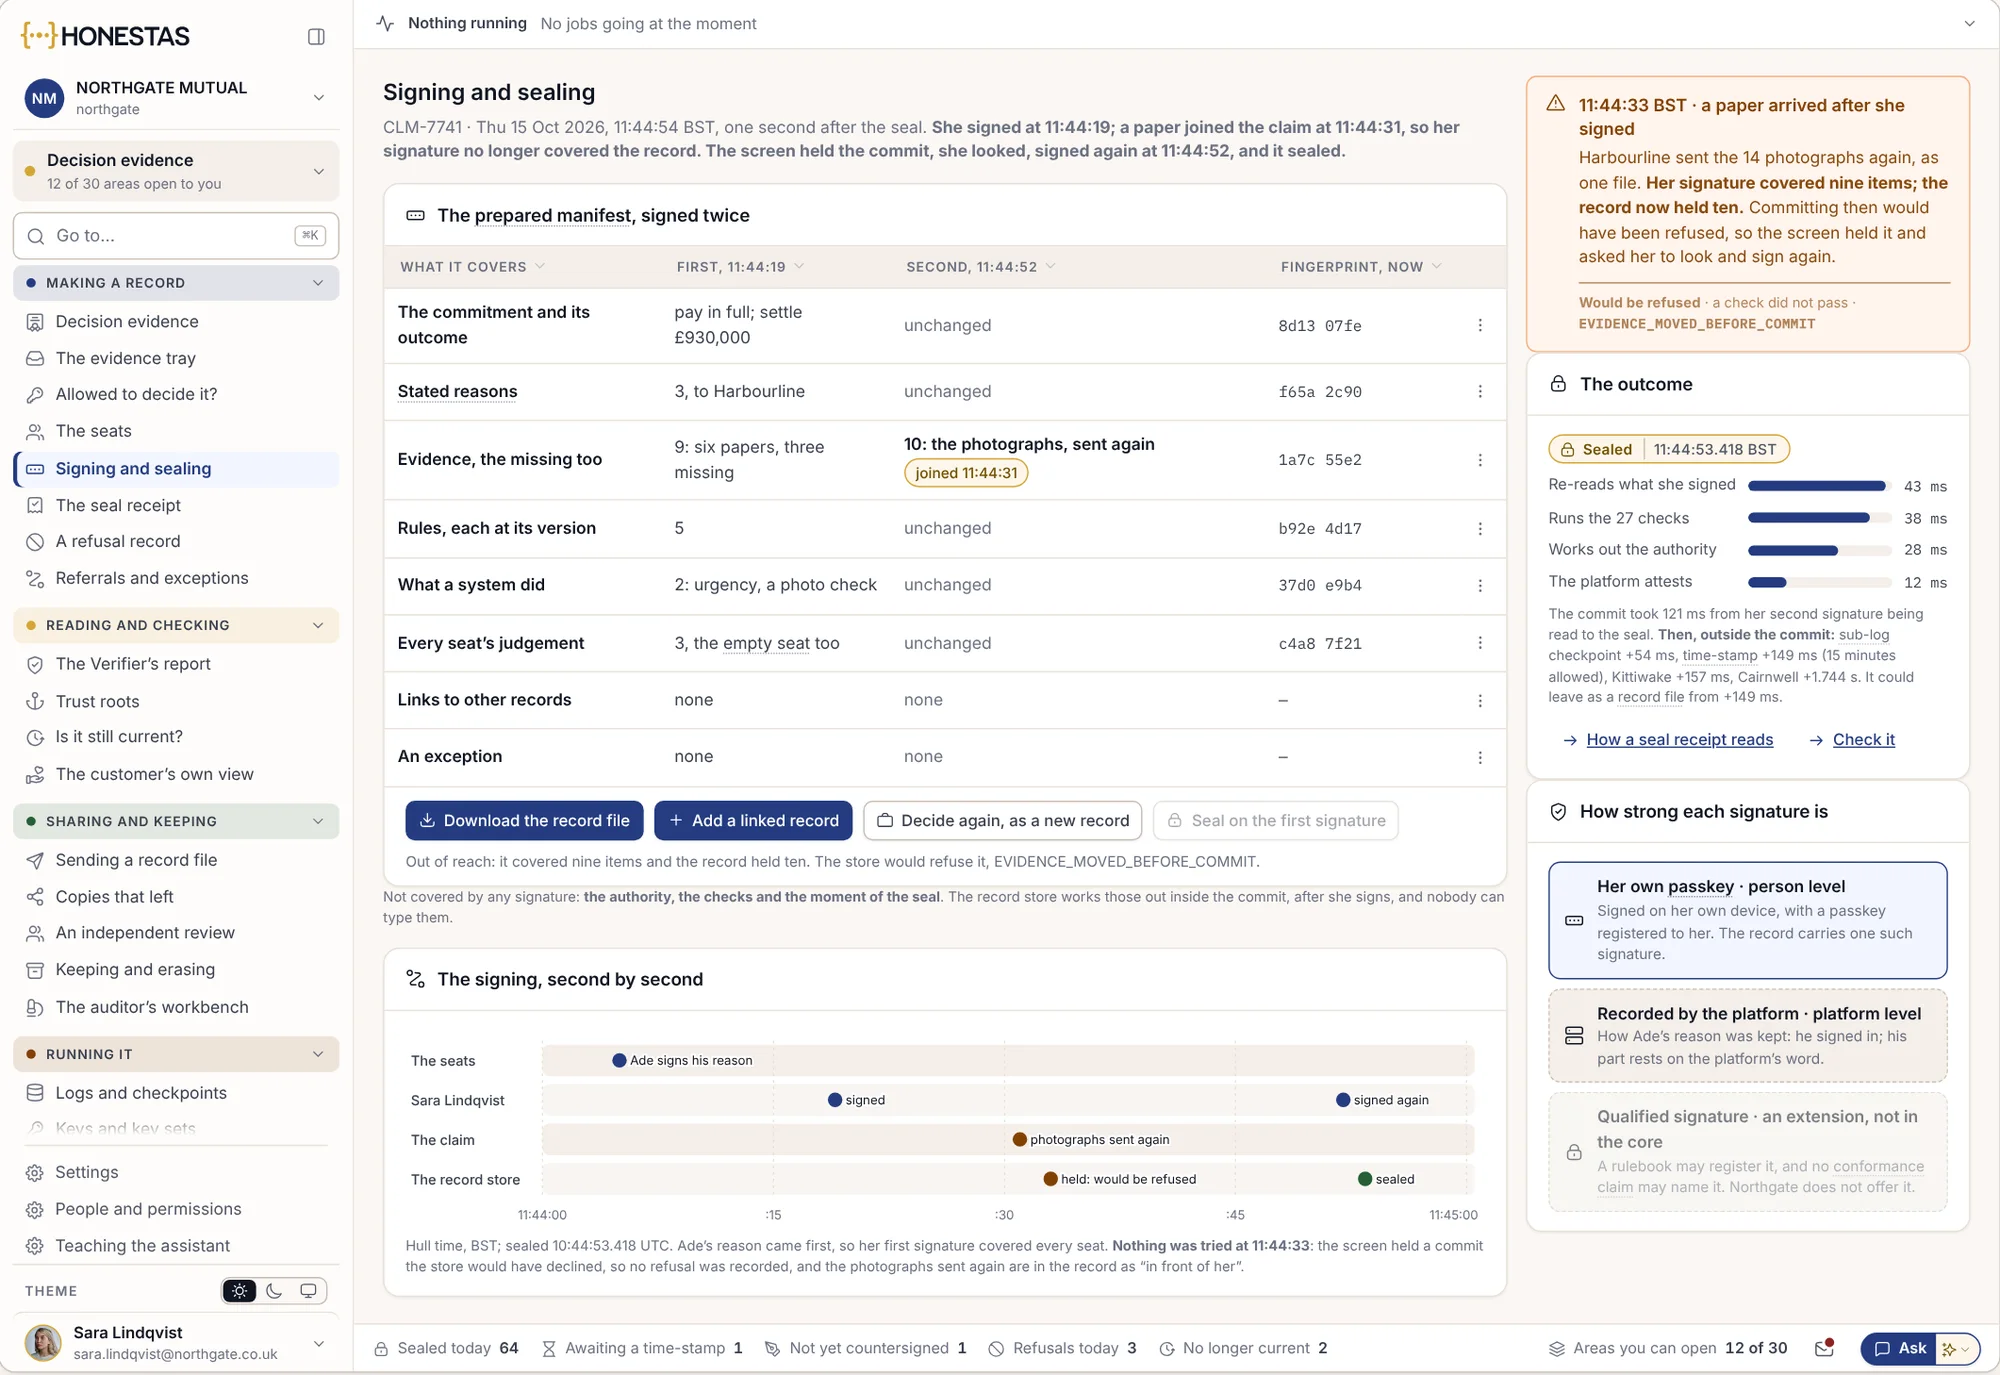
Þetta eru skjámyndir úr HONESTAS, sýndar með sýnigögnum frá Northgate Mutual, sýndarfyrirtæki.
Útgreiðslur, skref fyrir skref
Hver hluti greiðslu á sér sína skýringu og sína slóð. Síðasta athugunin áður en fjármunir eru greiddir út eru bankaupplýsingarnar, því þar leynast greiðslusvikin.
- Innborgun þegar greidd
- Eftirstöðvar bíða samþykkis annars aðila
- Bréf til viðskiptavinar tilgreinir hvað er enn opið


Heimildir kannaðar fyrir undirritun
HONESTAS reiknar út heimild þess sem undirritar út frá umboði viðkomandi, því sem hún hefur þegar skuldbundið og hámarkinu, áður en hún undirritar. Ekki er hægt að innsigla ákvörðun sem er umfram heimildir hennar.
- Hver athugun sýnd í réttri röð
- Sé farið yfir mörk opnast beiðni um yfirferð
- Enginn getur hækkað eigin heimildarmörk


Það sem ákvörðunin byggir á
Hvert einasta atriði sem ákvörðunin hvílir á, hvaðan það kom og hversu gamalt það er miðað við tímamörk. Allt sem vantar er tilgreint, svo autt svæði sé aldrei túlkað sem svo að ekkert vanti.
- Ljósmyndir, skýrsla matsfulltrúa, greiðslur
- Aldur hvers skjals miðað við tímamörk
- Gögn sem vantar tilgreind, ásamt því hver á að skila þeim


Ein undirskrift fyrir allt málið
Undirskriftin nær til allra skjala í málinu. Ef skjal berst eftir að hún undirritar bíður innsiglið og hún er beðin um að fara yfir málið á ný.
- Undirritað með hennar eigin aðgangslykli
- Innsiglað með ytri tímastimpli
- Síðbúið skjal kallar á endurskoðun
Mælið biðtímann, beint upp úr gögnunum sjálfum.
Hvert skref í tjónamáli skilur eftir sig innsiglaða, tímasetta færslu. Þetta eru mælikvarðarnir sem forstöðumaður tjónasviðs fylgist með, lesnir beint úr þessum færslum í stað kannana.
- Á réttan fundarstjóra
- Klukkustundir frá fyrstu tilkynningu um tjón þar til fundarstjóri með nægilega heimild tekur við málinu.
- Fyrsta greiðsla
- Dagar frá fyrstu tilkynningu til fyrstu innborgunar.
- Yfirfærslur
- Hversu oft tjónamál skiptir um borð eða fundarstjóra áður en það er gert upp.
- Beðið eftir ákvörðun
- Dagar sem tjónamál liggur óhreyft þar sem ekkert er hægt að gera annað en að bíða eftir að einhver taki ákvörðun.
- Framsendingar
- Tjónamál sem send eru ofar í kerfið vegna þess að tjónafulltrúinn hafði ekki heimild til að kvitta, og hversu lengi hvert mál beið.
- Uppgjörsleið
- Hlutfall líkamstjóna sem gerð eru upp beint, í gegnum Injuries Resolution Board eða fyrir dómstólum.
- Enduropnuð mál
- Uppgjör sem eru opnuð á ný eftir kvörtun eða álit umboðsmanns.
Hraðari tjónameðferð, í raun.
Þurfum við að skipta út tjónakerfinu okkar?
Nei. HONESTAS les beint úr Guidewire ClaimCenter, Duck Creek Claims eða ykkar eigin kerfi eins og þau eru. Tjónaskuldbindingar og greiðslur fara til baka í gegnum yfirfarið og skráð ferli, aldrei sem bein uppfærsla.
Hver tekur ákvörðun um tjón?
Nafngreindur einstaklingur sem hefur heimild til að taka ákvörðunina. Gervigreindarfulltrúar færa rök með og á móti og annað líkan yfirfer niðurstöðuna, en engum er synjað um bætur af líkani einu og sér.
Getum við greitt hluta af tjóni áður en restin er gerð upp?
Já. Hver innborgun ber með sér eigin skýringu og slóð. Fari upphæðin yfir þau mörk sem þið setjið þarf annar aðili að samþykkja áður en fjármunirnir eru greiddir út.
Hvað sér viðskiptavinurinn?
Bréf eða skilaboð, samþykkt af starfsmanni, sem segir hvað hefur verið greitt, hvað er enn ófrágengið og hvað gerist næst. Greiðsla án skýringa lítur út eins og lokatilboð og því er skýringin nauðsynleg.
Virkar þetta fyrir þjónustuaðila í tjónameðferð sem vinnur fyrir mörg vátryggingafélög?
Já. Hvert vátryggingafélag heldur sínum eigin heimildum, reglum og innsigluðum gögnum, og tjónafulltrúinn sér reglur hvaða félags gilda um hvert tjón.
Kafa dýpra
Komdu með tjónamálið sem beið lengst.
Komdu með eina tegund tjóna, til dæmis ökutækjatjón eða vatnstjón. Við sýnum þér hver myndi stýra málinu, hvað yrði greitt sem innborgun og hvernig uppgjörið er innsiglað.